Papierakten eines pensionierenden CPAs:
In Kundendaten und AR-Altersstruktur verwandeln
Eine CPA-Praxis wird über ihre Kundenliste gekauft und verkauft. Wenn die Praxis vollständig auf Papier basiert, existiert diese Liste nicht als Liste. Sie ist über Hunderte von kundenbezogenen Ordnern verteilt, und bis jemand sie liest, kannst du einen aktiven Kunden nicht von einem unterscheiden, der vor drei Jahren aufgehört hat anzurufen. Du kannst auch nicht die erste Forderungsfrage beantworten, die jeder Käufer stellt: Wer schuldet was, und wie lange ist es bereits geschuldet?
Wichtigste Erkenntnisse
- In einer Papierpraxis mit 200 Kunden existiert die Kundenliste, für die du bezahlt hast, nicht als Liste, bis jemand die Ordner liest.
- Eine durchsuchbare PDF-Bibliothek kann die beiden Fragen, die ein Käufer zuerst stellt, immer noch nicht beantworten: Wer ist aktiv und wer schuldet was?
- Zwei Durchläufe über dieselben Ordner verwandeln sie in eine Kundenliste und einen AR-Altersstrukturbericht (Forderungen), ohne jede Seite zu lesen.
Was tatsächlich im Archiv eines pensionierenden CPA liegt
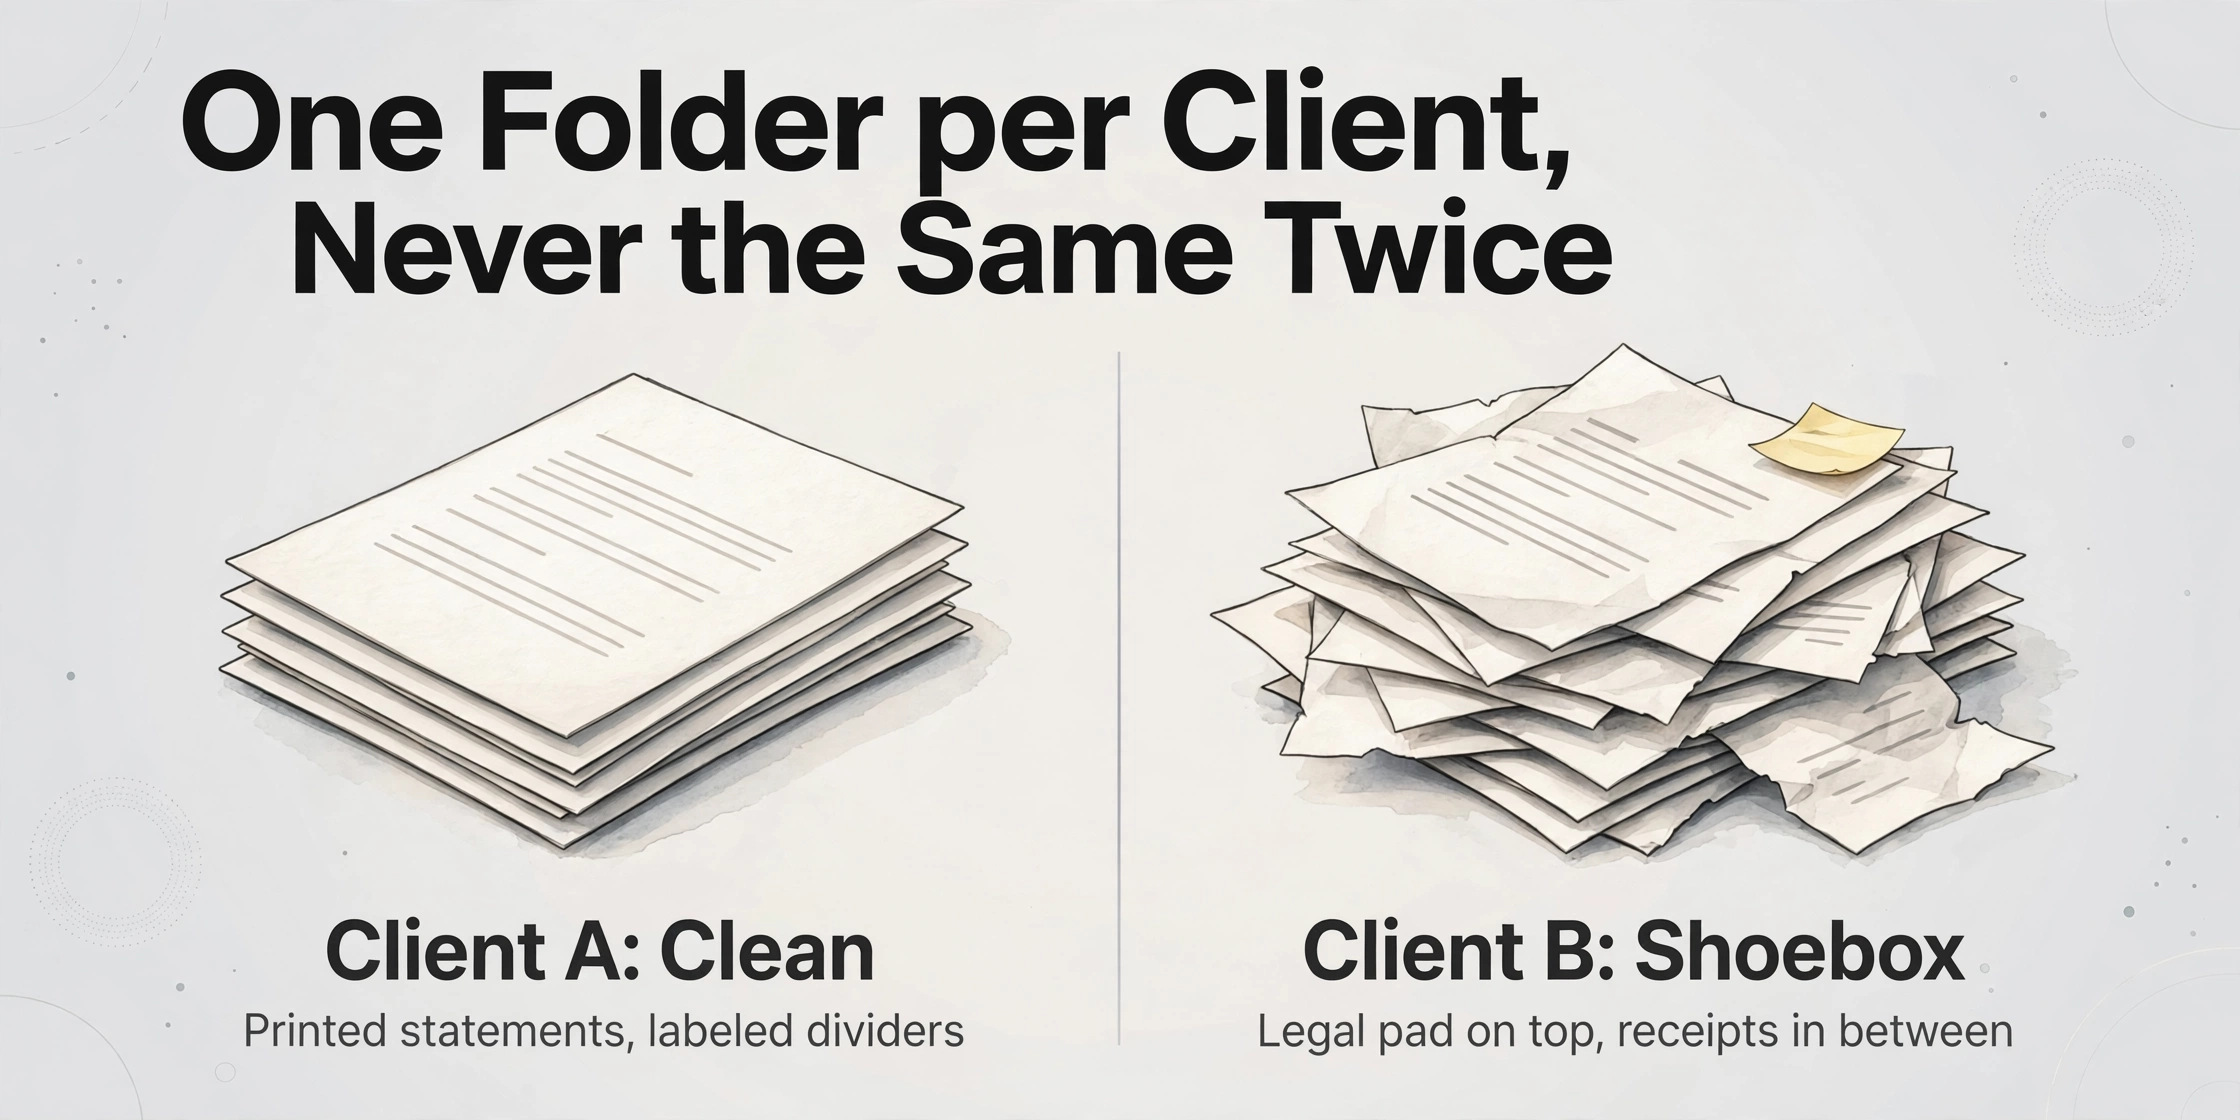
Das erworbene Archiv besteht nicht aus einem Dokumenttyp, der zweihundert Mal wiederholt wird. Es besteht aus einem Ordner pro Kunde, und jeder Ordner enthält eine andere Mischung: eingereichte Steuererklärungen, Arbeitspapiere, Probebilanzen, Konto- und Kreditkartenauszüge, Mandatsschreiben, Steuerorganizer, E-File-Genehmigungen und Korrespondenz, plus die handschriftlichen Notizen, die der Eigentümer für sich selbst führte und nie anderswo abgelegt hat. Bei einem Kunden, den der Verkäufer 20 Jahre lang betreut hat, kann ein Ordner mehrere hundert Seiten umfassen. Eine Checkliste für den Kauf einer CPA-Praxis gibt diesem Archiv normalerweise ein einziges Kontrollkästchen. In einer Papierpraxis ist das Archiv das Asset.
Zwei Ordner nebeneinander sehen selten gleich aus. Die Datei eines Kunden ist sauber, mit gedruckten Kontoauszügen und einem beschrifteten Trennblatt für jedes Jahr. Der nächste ist ein Schuhkarton, der mit einem Notizblock obendrauf und Belegen dazwischen ankam. Dies ist die Version des Problems im Archivmaßstab, die die meisten Extraktionsratschläge stillschweigend überspringen: Sie geht davon aus, dass Sie einen bekannten Dokumenttyp verarbeiten, wenn Sie tatsächlich ein Lagerhaus ungleicher Dokumente haben, gruppiert nach Kunde und nicht nach Formular.
Die Käufer, die auf r/TaxPros darüber sprechen, beschreiben dieselbe Szene. Einer trat von einer Firma zurück, die „Über 600 Kunden... Alles papierbasiert. Nichts ist digitalisiert. Schreckliche Kundendokumentation" hatte (r/TaxPros). Ein anderer, der den Kauf durchzog, antizipierte genau das Dateiproblem: „Der CPA, von dem ich die Firma kaufe, ist altmodisch & ich weiß, dass die Kundenaktenführung/Arbeitspapiere nicht großartig sein werden" (r/taxpros).
Der Umfang ist gewöhnlich und nicht extrem. Eine Analyse der IRS-E-Filing-Daten aus dem Jahr 2026 in The CPA Journal ergab, dass 45% der Einzelpraktiker-Kanzleien 100 oder weniger Steuererklärungen pro Jahr einreichen und dass etwa 89% der registrierten Kanzleien als kleine Unternehmen gelten könnten (The CPA Journal, 2026). Für die meisten Praxen ist die Papierakte die Aufzeichnung, und der Ruhestand des Verkäufers versetzt diese Aufzeichnung in einen Zustand, den Sie lesen müssen, bevor Sie sie nutzen können.
Ein Scanner verwandelt das Archiv in Bilder. Ein Bild eines Kundenordners kann Ihnen immer noch nicht sagen, wer aktiv ist oder was sie schulden. Eine Kundenliste und ein Altersstrukturplan sind Daten, und Daten müssen extrahiert werden.
Wer liest die Dateien und wann
Beim Kauf einer Buchhaltungspraxis durchlaufen die Dateien drei Phasen, und der Zeitpunkt bestimmt, wie viel vom Archiv dem Käufer zu jedem Zeitpunkt überhaupt sichtbar ist.
Vor der Absichtserklärung ist der Verkäufer noch der Gatekeeper. Während der Due Diligence arbeitet ein Käufer unter einer Vertraulichkeitsvereinbarung, und was geteilt wird, ist oft bereinigt: Umsatz pro Kunde ohne Namensnennung und eine Forderungsaltersstrukturübersicht mit maskierten Kundennamen. Poe Group beschreibt diese maskierte Forderungsübersicht als die normale Offenlegung in der Anfangsphase eines Praxisverkaufs (Poe Group Advisors). Daraus lässt sich eine Einschätzung der Praxis gewinnen, aber die Historie eines einzelnen Kunden lässt sich nicht klären.
Die Zustimmung zur Übertragung ist ein separater Schritt mit eigenen Fristen. Der AICPA Code of Professional Conduct §1.400.205, die Auslegung, die die Übertragung von Dateien beim Verkauf oder Erwerb einer Praxis abdeckt, verlangt, dass die verkaufende Kanzlei jeden Kunden schriftlich um Zustimmung zur Übertragung der Dateien bittet und den Kunden darüber informiert, dass die Zustimmung als vermutet gilt, wenn innerhalb von mindestens 90 Tagen keine Antwort erfolgt, sofern das Landesrecht nichts anderes vorsieht (AICPA). Eine verwandte Regel, §1.400.200, verlangt, dass Kundenunterlagen auf Anfrage bereitgestellt oder zurückgegeben werden, und behandelt eine Verzögerung von mehr als 45 Tagen als ehrenrühriges Verhalten. Die Nachfolgekanzlei muss sich vergewissern, dass der Vorgänger seiner Pflicht nachgekommen ist; der Kauf der Praxis überträgt das Problem nicht.
Nach dem Abschluss besitzt der Käufer eine Dienstleistungspflicht und eine Abrechnungspflicht, hinter denen keine sauberen Daten stehen. Jeder aktive Kunde muss bedient werden, und jeder offene Saldo braucht eine Inkassoentscheidung. Hier hören die Kundenliste und der Altersstrukturbericht auf, Due-Diligence-Unterlagen zu sein, und werden zur Arbeitsliste, mit der die neue Kanzlei arbeitet.
Die Aufbewahrung ist das dritte Standbein. Wenn Sie die digitalisierten Kopien als Ihre offiziellen Aufzeichnungen speichern, legt Revenue Procedure 97-22 die Bedingungen fest, die ein elektronisches Speichersystem erfüllen muss, einschließlich der genauen und vollständigen Übertragung des Originals, eines Index, der das Abrufen einer Aufzeichnung über jede im Original verwendete Kennung ermöglicht, der Fähigkeit, eine lesbare Kopie zu reproduzieren, Qualitätssicherungstests, Kontrollen gegen unbefugte Änderungen und der Aufbewahrung für den gesamten Zeitraum, in dem die Aufzeichnungen wesentlich sein können (Rev. Proc. 97-22). Die IRS-Publikation 583 setzt dann den Zeitplan: in der Regel drei Jahre für eine Steuererklärung, sechs Jahre bei einer Unterbewertung des Einkommens um mehr als 25 %, vier Jahre für Lohnsteuerunterlagen und länger für Anlagenunterlagen (IRS Pub. 583, 2024). Lesen Sie das Archiv, bevor Sie entscheiden, was verworfen werden kann, nicht danach.
Warum ein Standard-Digitalisierungsprojekt ins Stocken gerät
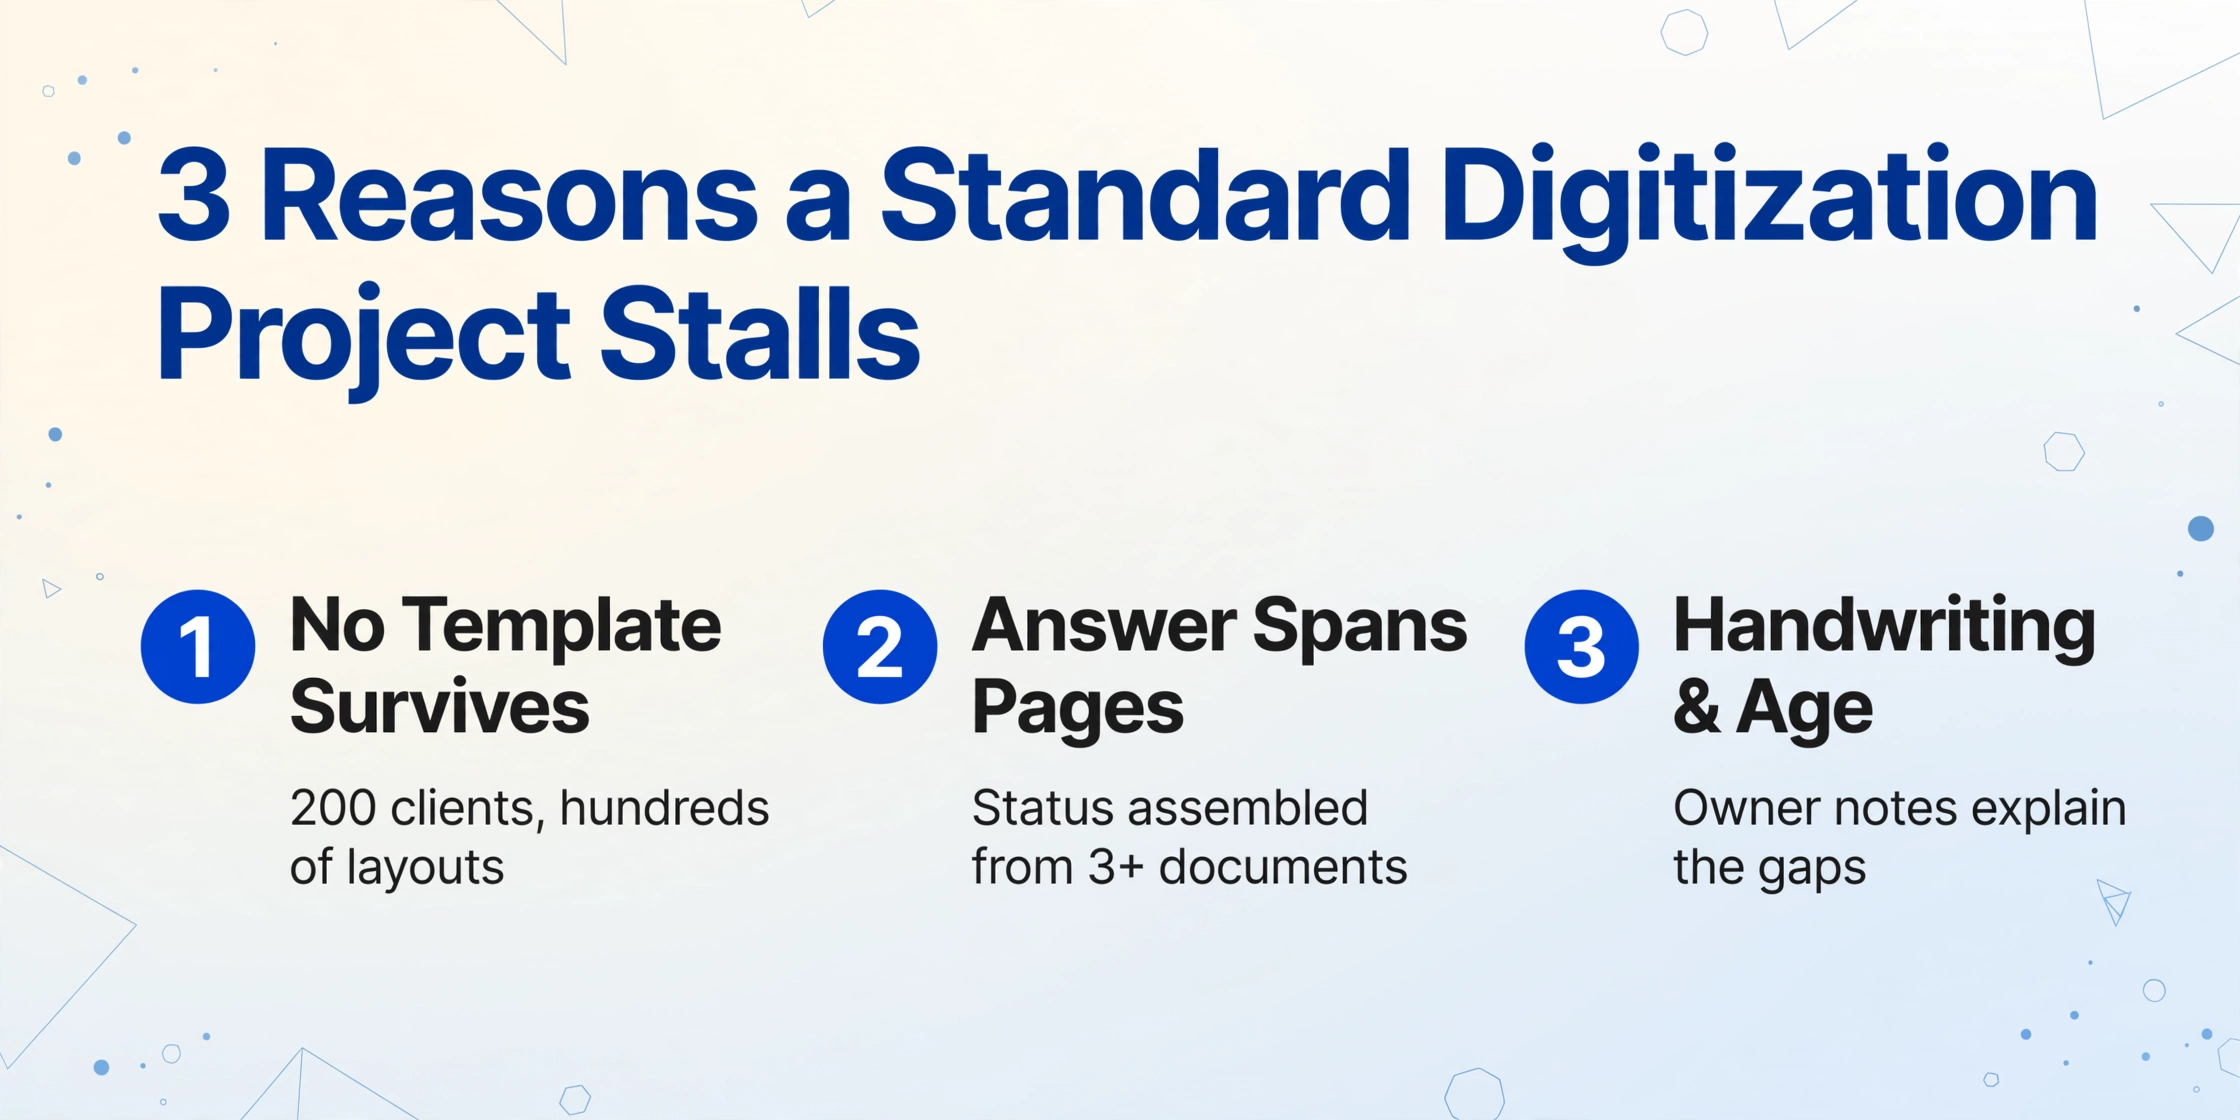
Ein generisches papierloses Projekt scannt Dokumente, führt sie durch OCR und legt sie nach Kunde, Jahr und Typ ab. Das ergibt eine durchsuchbare PDF-Bibliothek, die nützlich ist, aber nicht dasselbe wie eine Kundenliste oder ein Altersstrukturplan. Drei Merkmale eines erworbenen Archivs stoppen das Standardprojekt.
Das Archiv ist nach Kunde organisiert, nicht nach Dokumenttyp. Template-basierte Extraktionstools funktionieren, wenn Sie ein Layout einmal definieren und wiederverwenden können, zum Beispiel einen Kontoauszug der Bank oder eine Lieferantenrechnung. Ein Archiv mit 200 Kunden enthält hunderte Layouts von Banken, Gehaltsabrechnungsanbietern und Jahrzehnten von Steuersoftware, und keine Vorlage überlebt diesen Bereich. Dies ist dieselbe Wand, die im Leitfaden zum Digitalisieren handschriftlich geführter Hauptbücher beschrieben wird, wo eine Spalte, die zwischen Seiten um einige Millimeter abweicht, den Koordinatenabgleich zunichtemacht.
Die benötigte Antwort steht nicht auf einer einzelnen Seite. Der aktive Status eines Kunden wird aus mehreren Dokumenten zusammengesetzt: Name und Unternehmenstyp aus einer eingereichten Steuererklärung, die Dienstleistungen aus einem Mandatsschreiben, der letzte Kontakt aus Korrespondenz. Ein offener Saldo stammt aus einem Hauptbuch oder Kontoauszug, und die Altersstruktur benötigt zwei Werte aus dieser Quelle, das Rechnungsdatum und den noch offenen Betrag. Ein Ordner-Scan setzt nichts über Seiten hinweg zusammen.
Handschrift und Alter verlangsamen das Lesen selbst. Pensionierende Einzelpraktiker führen ihre eigenen Notizen, und diese Notizen sind der Teil der Datei, der erklärt, was mit einem Kunden passiert ist, der seit zwei Jahren nicht mehr im Steuererklärungsstapel erschienen ist. Verblasste Tinte auf jahrzehntealtem Papier ist eine echte Grenze, und Korrekturen am Rand statt in einer neuen Eintragszeile benötigen ein menschliches Auge. Nichts davon ist ein Grund, die Datei ungelesen zu lassen; es ist ein Grund, den Überprüfungsschritt in den Arbeitsablauf einzubauen, statt so zu tun, als ob es nicht wäre.
Die praktische Einschränkung unter allen dreien ist das Volumen. Sie können nicht jede Seite lesen, und Sie müssen es auch nicht. Sie müssen die Seiten lesen, die zwei Fragen beantworten, und den Rest des Archivs so lassen, wie er ist, bis ein Kunde es benötigt.
Zwei Extraktionsdurchläufe, die die zwei Fragen beantworten
Die Methode, die zu diesem Archiv passt, ist die, die ein Käufer benötigt, um Buchhaltungs-Kundendateien im Archivmaßstab zu digitalisieren, statt ein Formular nach dem anderen. Sie heißt Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen ein, z. B. Kundenname, letzte eingereichte Steuererklärung oder offener Saldo, und die KI liest jedes Dokument und platziert einen Wert unter einer Spalte, indem sie versteht, was dieser Wert ist, und nicht, indem sie eine feste Position auf der Seite abgleicht. Die von Ihnen eingegebenen Spaltennamen werden zu den Kopfzeilen der Ausgabetabelle. Da die Bedeutung statt der Koordinaten gelesen wird, kann ein Satz von Spaltendefinitionen über einen Kontoauszug, eine Steuererklärung und eine handschriftliche Notiz hinweg verwendet werden, ohne dass für jedes eine Vorlage nötig ist.
Darauf aufbauend ermöglicht die Batch-First-Verarbeitung das gleichzeitige Hochladen eines ganzen Kartons oder Regals mit Dateien und das Zusammenführen der Ergebnisse in einer einzigen Tabelle, statt einer Datei nach der anderen. Wenn ein Stapel die Dokumente eines Kunden getrennt halten soll, führen Sie einen Stapel pro Kunde aus; wenn Sie das gesamte Archiv in einer Ansicht möchten, fügen Sie eine Spalte Kundenname hinzu, sodass jede Zeile weiterhin ihren Eigentümer trägt. Für Werte, die Sie berechnen statt kopieren müssen, ermöglichen berechnete Spalten der KI, die Arithmetik während der Extraktion durchzuführen, und eine abgeleitete Spalte ermöglicht der KI, eine Kategorie zuzuweisen, die nicht auf der Seite geschrieben steht. Diese beiden Spaltentypen tragen den Großteil des Altersstruktur-Durchlaufs unten.
Dateien werden sicher verarbeitet und nicht gespeichert.
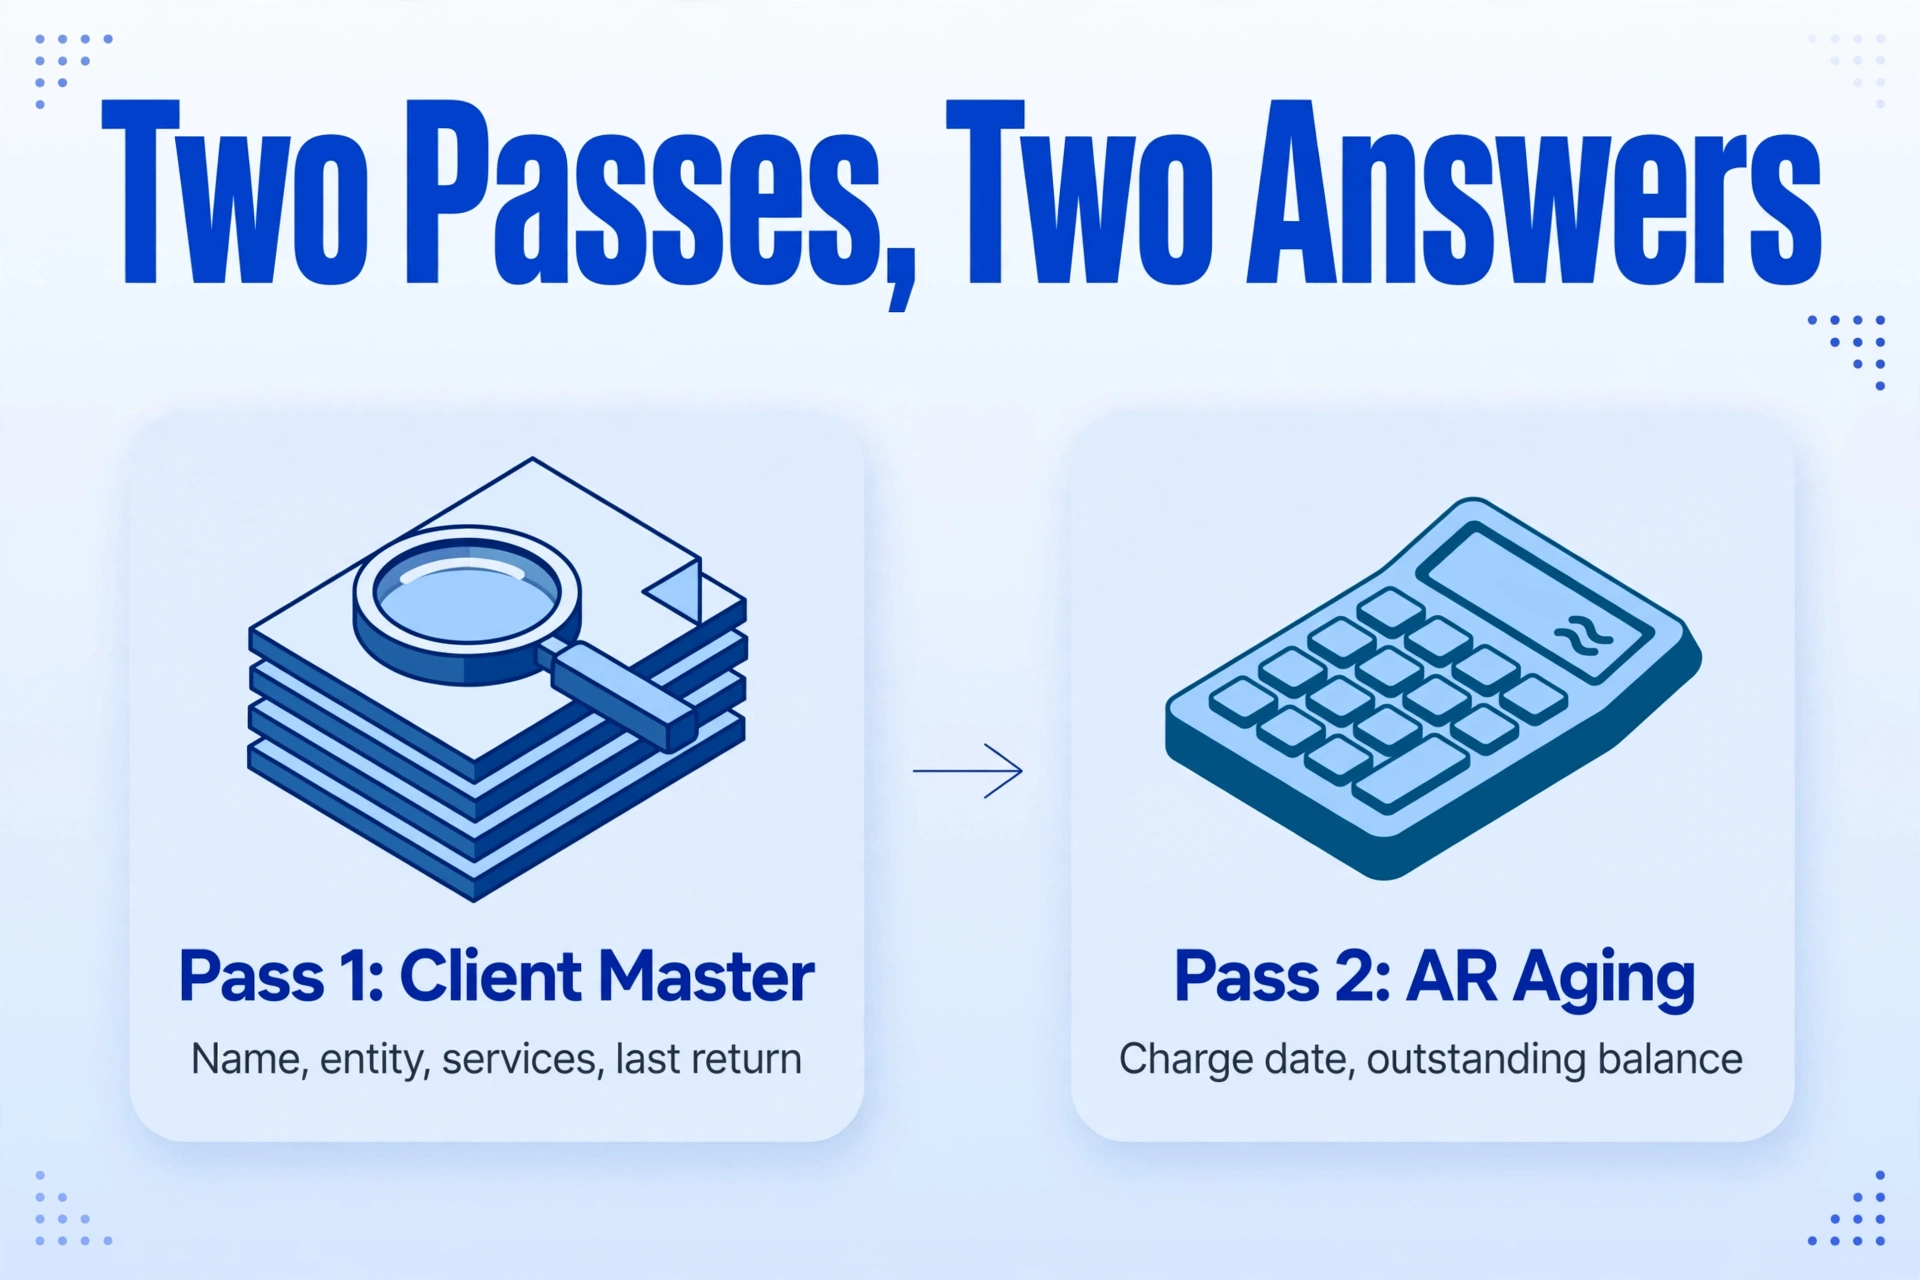
Durchlauf eins baut den Kundenstamm auf. Definieren Sie einen kurzen Spaltensatz und führen Sie ihn in Stapeln über das Archiv aus: Kundenname, Unternehmenstyp, letzte eingereichte Steuererklärung, erbrachte Dienstleistungen, Datum des Mandatsschreibens, Gebühr des Vorjahres und Hauptkontakt. Die Ausgabe ist eine Zeile pro Kunde. Sortieren Sie nach letzter eingereichter Steuererklärung, und die Datei trennt sich in Kunden, die aktuell sind, Kunden, die vor einem Jahr abgelaufen sind, und Kunden, die vor Jahren nicht mehr erschienen sind, aber nie formell geschlossen wurden. Diese Sortierung ist der erste echte Blick auf das, was Sie gekauft haben, und sie stammt aus den tatsächlichen Dateien statt aus einer Liste, die der Verkäufer möglicherweise geführt hat oder nicht.
Pass zwei baut die Altersstruktur-Eingabe auf. Definieren Sie Kunde, Rechnungs- oder Belastungsdatum, Rechnungsbetrag, Zahlungsdatum und offenen Saldo und führen Sie sie über die Hauptbuchseiten und Kontoauszüge im selben Archiv aus. Fügen Sie dann eine berechnete Spalte hinzu, zum Beispiel Offene Tage (heute minus Rechnungsdatum), damit die KI das Alter während der Extraktion berechnet, statt es einer Formel zu überlassen, die Sie manuell hinzufügen müssen. Fügen Sie eine abgeleitete Spalte namens Altersstruktur-Kategorie mit den Optionen aktuell, 31-60, 61-90 und 90+ hinzu, und die KI weist jede Zeile einer Kategorie zu, indem sie das gerade extrahierte Datum liest. Das Ergebnis ist ein Transaktionsebene-Blatt mit den vier Feldern, die eine AR-Altersstrukturanalyse benötigt, und die Pivot, die daraus ein Raster pro Kunde macht, ist ein paar Minuten Tabellenkalkulationsarbeit, Schritt für Schritt behandelt im Leitfaden zum Ausführen der AR-Altersstruktur aus gescannten Hauptbuchseiten.
Zwei Benchmarks machen das Altersstrukturblatt umsetzbar statt dekorativ. Buchhaltungsfirmen zielen in der Regel auf eine Forderungslaufzeit in Tagen unter 45 Tagen ab und behandeln eine Kategorie über 90 Tage mit mehr als 15% der gesamten Forderungen als Signal, dass das Inkasso, nicht eine Handvoll langsamer Zahler, das Problem ist; über 20% sollte es eine Überprüfung auf Partnerebene dieser Salden auslösen (AccountingTek BI). Auf einen erworbenen Bestand angewendet, macht das das Altersstrukturblatt zu einem Screening-Tool: Ein Kunde, dessen Saldo vollständig in der Spalte über 90 Tage erscheint, ist ein Inkassogespräch, und ein Kunde, der in der Datei wiederholt in der Spalte 61-90 erscheint, ist ein Gespräch über Zahlungsbedingungen.
Die Werte, die entscheiden, ob einem Kunden tatsächlich Rechnung gestellt werden kann, sind normalerweise die handschriftlichen, daher ist der Überprüfungsschritt wichtig. Nach der Extraktion kann jede Zelle auf die Stelle auf der Originalseite zurückverfolgt werden, von der sie stammt, sodass die Überprüfung eines Saldos oder eines Datums ein Klick ist, statt eines erneuten Lesens der Datei. Bei einem Stapel von zweihundert Kunden bedeutet das, die Zeilen stichprobenartig zu prüfen, in denen das Geld am größten ist, statt alles erneut zu lesen.
Was die extrahierten Daten nicht entscheiden können
Die Kundenliste und das Altersstrukturblatt zeigen Ihnen, wer die Kunden sind und was sie schulden. Sie sagen Ihnen nicht, wie viel die Praxis wert ist. Ob ein Kunde es wert ist, behalten zu werden, wie der Bestand bewertet werden sollte und welcher Multiplikator zu zahlen ist, sind Fragen zur Unternehmensbewertung, die außerhalb der Dateien liegen. Die Extraktion liefert bessere Eingaben für diese Fragen; sie beantwortet sie nicht, und kein Extraktionstool sollte so verwendet werden, als ob es das täte.
Auch die Compliance-Arbeit bleibt bei Menschen. Die 90-Tage-Zustimmungsmitteilung des Verkäufers, das Recht des Kunden auf Rückgabe der Aufzeichnungen und die Pflicht des Nachfolgers zu bestätigen, dass der Vorgänger nachgekommen ist, sind berufliche Pflichten, die nach ihrem eigenen Zeitplan ablaufen. Eine sauberere Tabelle verkürzt keine davon und löst auch nicht den Fall eines Kunden, der Einwände gegen die Übertragung erhebt. Geben Sie die Aufzeichnungen dieses Kunden zurück und machen Sie weiter.
Die extrahierte Ausgabe ist nicht die Aufzeichnung. Wenn Sie sich auf die Bilder als Ihre offiziellen Steuerunterlagen verlassen, verlangt Rev. Proc. 97-22 die sechs oben genannten Systembedingungen, und Publication 583 legt fest, wie lange sie abrufbar bleiben müssen. Die Aufbewahrungsrichtlinie ist der Grund, die Originale zu behalten, bis der Zeitplan etwas anderes sagt, und eine gescannte Kopie, die nicht lesbar reproduziert werden kann, erfüllt nicht die Regel, die das Original freigibt. Beschädigte Seiten und Randkorrekturen sind die gleiche Kategorie von Einschränkung: Sie brauchen eine Person, die das Original sehen kann.
Schließlich ziehen die Systeme der Aufzeichnung nicht um. QuickBooks Online und Xero führen die Bücher, und Lacerte, Drake und UltraTax CS erstellen die Steuererklärungen. SmartVault und TaxDome speichern Kundendateien. Die Extraktion sitzt vor allen diesen Systemen und erzeugt die saubere, strukturierte Eingabe, die diese Tools erwarten – dieselbe Position, die sie in der breiteren Tool-Landschaft für Buchhalter einnimmt. Was sich ändert, ist, dass die Eingabe nicht mehr eingegeben werden muss.
Papierakten eines pensionierenden CPA: Häufig gestellte Fragen
Kann es die handschriftlich geführten Hauptbücher und Notizen in einer alten Kundendatei lesen?
Ja, innerhalb gewisser Grenzen. Das Vision-Modell liest Handschrift neben gedrucktem Text, sodass ein handschriftlich geführtes Hauptbuch oder ein Satz laufender Notizen in dieselbe Spaltenstruktur extrahiert wird wie ein gedruckter Kontoauszug. Bei dichter Handschrift und komplexen Layouts ist eine höhere Verarbeitungsstufe mit einem stärkeren Modell die richtige Wahl. Wo Tinte von der Seite abgeblättert ist oder eine Korrektur am Rand geschrieben wurde, sind Lücken zu erwarten, die eine Person gegen das Original auflösen muss. Die ehrliche Regel ist, das gesamte Archiv zu extrahieren und die wenigen Seiten zu überprüfen, die die Extraktion markiert oder in denen sich das Geld konzentriert.
Muss ich alle 200 Kunden in einem Stapel verarbeiten?
Nein, und zur Kundentrennung sollten Sie das oft nicht tun. Ein Stapel pro Kunde hält die Zeilen jedes Kunden zusammen und erzeugt eine Tabelle pro Kunde – dieselbe Disziplin, die unter Multi-Client-Buchhaltungsaufnahme beschrieben ist. Wenn Ihr Ziel eine einzige archivweite Liste ist, fügen Sie eine Spalte Kundenname hinzu und verarbeiten Sie ein ganzes Regal in einem Stapel; jede Zeile zeichnet weiterhin auf, zu welchem Kunden sie gehört.
Was passiert, wenn ein Kunde die Übertragung verweigert?
Gemäß AICPA §1.400.205 bittet der Verkäufer um schriftliche Zustimmung und darf eine Nichtreaktion nach mindestens 90 Tagen als Zustimmung behandeln, sofern Landesrecht dies nicht verbietet. Ein Kunde, der aktiv Einwände erhebt, ist eine andere Angelegenheit: Seine Aufzeichnungen sollten ihm zurückgegeben werden, statt übertragen zu werden, und die Nachfolgekanzlei sollte bestätigen, dass der Verkäufer das richtig gehandhabt hat. Die Dateien, die Sie behalten, sind die, die der Zustimmungsprozess Ihnen zu behalten erlaubt.
Kann dies den AR-Altersstrukturbericht ersetzen, den meine Buchhaltungssoftware erstellt?
Es ist keine Buchhaltungssoftware und erstellt den Bericht nicht selbst. Was es erstellt, sind die Transaktionsebene-Daten, aus denen ein Altersstrukturbericht aufgebaut ist – genau das, was einer Papierpraxis fehlt. Wenn die Aufzeichnungen eines Kunden bereits in QuickBooks Online oder Xero sind, führen Sie den Bericht dort aus. Wenn die Aufzeichnungen ein gedrucktes Hauptbuch und ein Stapel von Kontoauszügen sind, ist die Extraktion der Weg, wie dieselben Daten eine Tabelle erreichen, in der die Altersstruktur-Kategorien berechnet werden können. Dies ist derselbe Arbeitsablauf, der unter Umwandlung eines Stapels von Kundendokumenten in eine Tabelle für Steuerarbeiten behandelt wird.
Was sollte ich mit dem Originalpapier nach der Digitalisierung tun?
Bewahren Sie es auf, bis Ihre Aufbewahrungsfrist die Entsorgung erlaubt. Revenue Procedure 97-22 erlaubt es nur, dass digitale Bilder die Originale ersetzen, wenn das Speichersystem seine sechs Bedingungen erfüllt, und Publication 583 legt die Aufbewahrungsfrist für jede Klasse von Aufzeichnungen fest, in der Regel drei Jahre, sechs für wesentliche Unterbewertung und vier für Lohnsteuerunterlagen. Das Schreddern am Tag des Scan-Abschlusses ist ein Compliance-Risiko, keine Zeitersparnis. Prüfen Sie zuerst die Aufbewahrungsfrist und entsorgen Sie dann, was sie erlaubt.
Der Grund, eine erworbene Praxis zu digitalisieren, ist enger und nützlicher, als das Wort vermuten lässt. Sie scannen nicht zur Speicherung. Sie lesen eine Kundenliste, die nur als Papier existiert, damit die ersten Entscheidungen, die Sie als neuer Eigentümer treffen, welche Kunden zu bedienen sind und welche Salden zu verfolgen sind, auf den tatsächlichen Dateien beruhen und nicht auf der Erinnerung des Verkäufers. Beginnen Sie mit einem Karton, bauen Sie den Kundenstamm auf und erstellen Sie dann die Altersstruktur-Eingabe aus denselben Dateien.