Arquivos em Papel de um CPA Aposentando:
Transforme-os em Dados de Clientes e Envelhecimento de Contas a Receber
Uma prática de CPA é comprada e vendida com base na sua lista de clientes. Quando a prática é totalmente em papel, essa lista não existe como lista. Ela está espalhada por centenas de pastas por cliente e, até que alguém as leia, não é possível separar um cliente ativo de um que parou de ligar há três anos. Também não é possível responder à primeira pergunta de contas a receber que qualquer comprador faz: quem deve o quê e há quanto tempo.
Principais Conclusões
- Em uma prática em papel com 200 clientes, a lista de clientes pela qual você pagou não existe como lista até que alguém leia as pastas.
- Uma biblioteca PDF pesquisável ainda não consegue responder às duas perguntas que um comprador faz primeiro: quem está ativo e quem deve o quê.
- Duas passadas sobre as mesmas pastas as transformam em uma lista de clientes e um relatório de envelhecimento de contas a receber, sem ler cada página.
O Que Realmente Existe no Arquivo de um CPA Aposentando
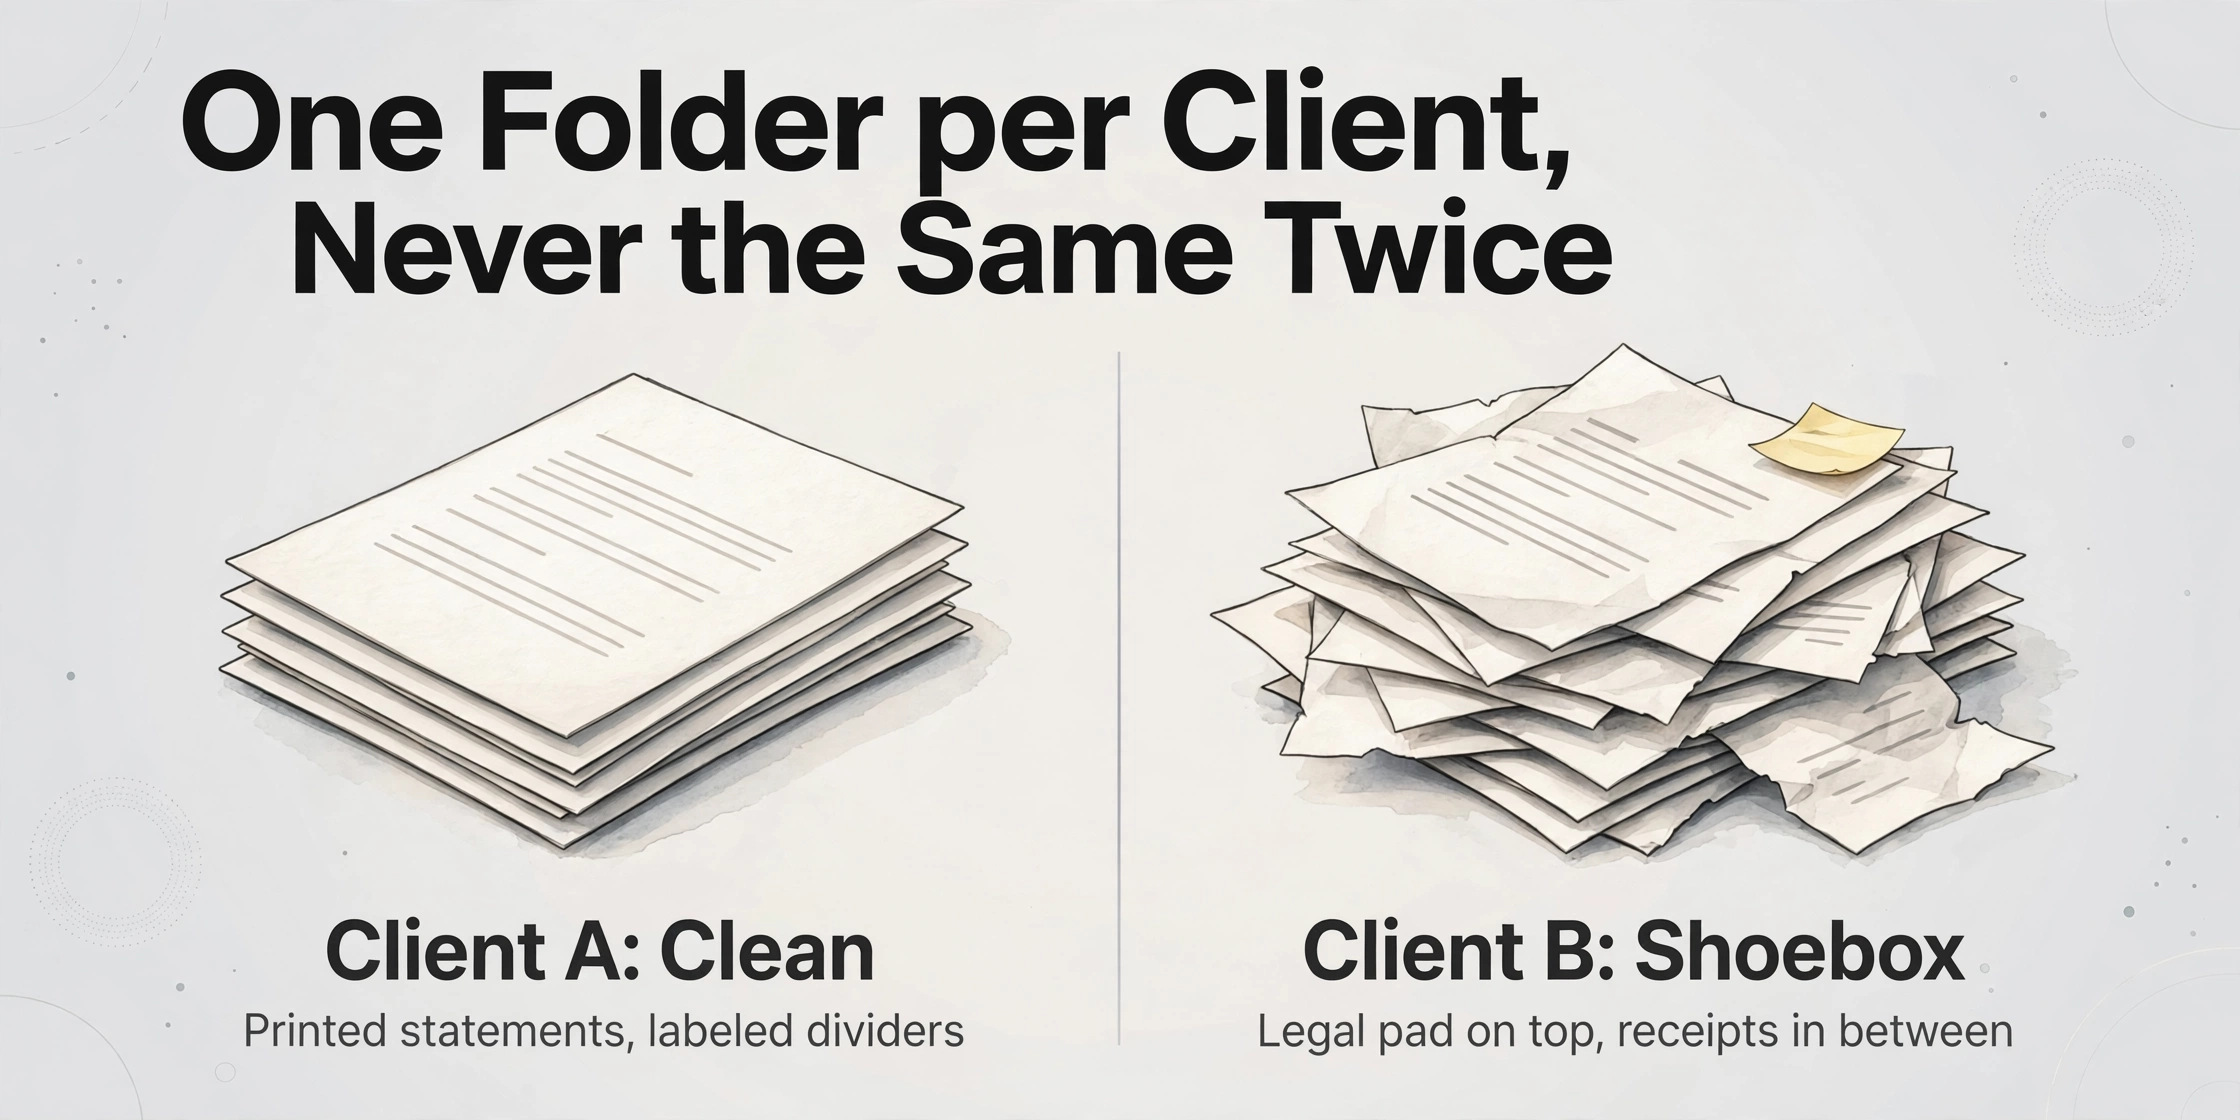
O arquivo adquirido não é um único tipo de documento repetido duzentas vezes. É uma pasta por cliente, e cada pasta contém uma mistura diferente: declarações apresentadas, papéis de trabalho, balancetes, extratos bancários e de cartão de crédito, cartas de compromisso, organizadores fiscais, autorizações de arquivamento eletrônico e correspondência, além das notas manuscritas que o proprietário guardava para si e nunca arquivou em outro lugar. Para um cliente atendido pelo vendedor por 20 anos, uma única pasta pode ter várias centenas de páginas. Uma lista de verificação de aquisição de prática de CPA geralmente dá a esse arquivo uma única caixa de seleção. Em uma prática em papel, o arquivo é o ativo.
Duas pastas lado a lado raramente se parecem. O arquivo de um cliente é limpo, com extratos impressos e uma divisória etiquetada para cada ano. O próximo é uma caixa de sapatos que chegou com um bloco legal por cima e recibos no meio. Esta é a versão em escala de arquivo do problema que a maioria dos conselhos de extração silenciosamente ignora: ela pressupõe que você está processando um tipo de documento conhecido, quando o que você realmente tem é um depósito de documentos diferentes, agrupados por cliente em vez de por formulário.
Os compradores que falam sobre isso no r/TaxPros descrevem a mesma cena. Um desistiu de uma firma que era "Mais de 600 clientes... Tudo em papel. Nada é digitalizado. Documentação de cliente terrível" (r/TaxPros). Outro, que seguiu com a compra, antecipou exatamente o problema dos arquivos: "O CPA de quem estou comprando o negócio é da velha escola e sei que a manutenção de registros/papéis de trabalho do cliente não será boa" (r/taxpros).
A escala é comum, não extrema. Uma análise de 2026 dos dados de arquivamento eletrônico do IRS no The CPA Journal descobriu que 45% das firmas com um único preparador arquivam 100 ou menos declarações por ano, e que aproximadamente 89% das firmas registradas poderiam ser consideradas pequenas empresas (The CPA Journal, 2026). Para a maioria das práticas, o arquivo em papel é o registro, e a aposentadoria do vendedor coloca esse registro em um estado que você precisa ler antes de poder usá-lo.
Um scanner transforma o arquivo em imagens. Uma imagem de uma pasta de cliente ainda não pode dizer quem está ativo ou o que eles devem. Uma lista e um cronograma de envelhecimento são dados, e os dados precisam ser extraídos.
Quem lê os arquivos, e quando
A compra de uma prática contábil move os arquivos por três momentos, e o momento decide quanto do arquivo está visível para o comprador em cada ponto.
Antes da carta de intenção, o vendedor ainda é o guardião. Durante a due diligence, o comprador trabalha sob um acordo de confidencialidade, e o que é compartilhado costuma ser saneado: receita por cliente sem os nomes anexados e um resumo de envelhecimento de contas a receber com nomes de clientes mascarados. A Poe Group descreve esse resumo mascarado de contas a receber como a divulgação normal em fase inicial em uma venda de prática (Poe Group Advisors). Você pode formar uma visão da prática a partir disso, mas não pode resolver o histórico de um único cliente.
O consentimento para transferência é uma etapa separada com seus próprios prazos. O Código de Conduta Profissional da AICPA §1.400.205, a interpretação que cobre a transferência de arquivos na venda ou aquisição de uma prática, exige que a firma vendedora peça a cada cliente, por escrito, consentimento para mover os arquivos e informe ao cliente que o consentimento pode ser presumido se não houver resposta dentro de um período de não menos que 90 dias, a menos que a lei estadual diga o contrário (AICPA). Uma regra relacionada, §1.400.200, exige que os registros do cliente sejam fornecidos ou devolvidos mediante solicitação e trata um atraso além de 45 dias como um ato desacreditador. A firma sucessora deve se certificar de que o antecessor cumpriu sua obrigação; comprar a prática não transfere o problema.
Após o fechamento, o comprador possui uma obrigação de serviço e uma obrigação de faturamento sem dados limpos por trás de nenhuma delas. Cada cliente ativo precisa ser atendido, e cada saldo aberto precisa de uma decisão de cobrança. É aí que a lista de clientes e o relatório de envelhecimento deixam de ser papéis de due diligence e passam a ser a lista de trabalho na qual a nova firma opera.
A retenção é a terceira perna disso. Se você armazenar as cópias digitalizadas como seus registros oficiais, a Receita Federal dos EUA (IRS) Publicação 97-22 define as condições que um sistema de armazenamento eletrônico deve atender, incluindo transferência precisa e completa do original, um índice que permita recuperar um registro por qualquer identificador usado no original, a capacidade de reproduzir uma cópia legível, testes de garantia de qualidade, controles contra alteração não autorizada e retenção pelo período integral em que os registros possam ser materiais (Rev. Proc. 97-22). A Publicação 583 do IRS então define o cronograma: geralmente três anos para uma declaração, seis anos quando a renda é subdeclarada em mais de 25%, quatro anos para registros de impostos sobre folha de pagamento e mais tempo para registros de ativos (IRS Pub. 583, 2024). Leia o arquivo antes de decidir o que pode ser descartado, não depois.
Por que um projeto de digitalização padrão trava
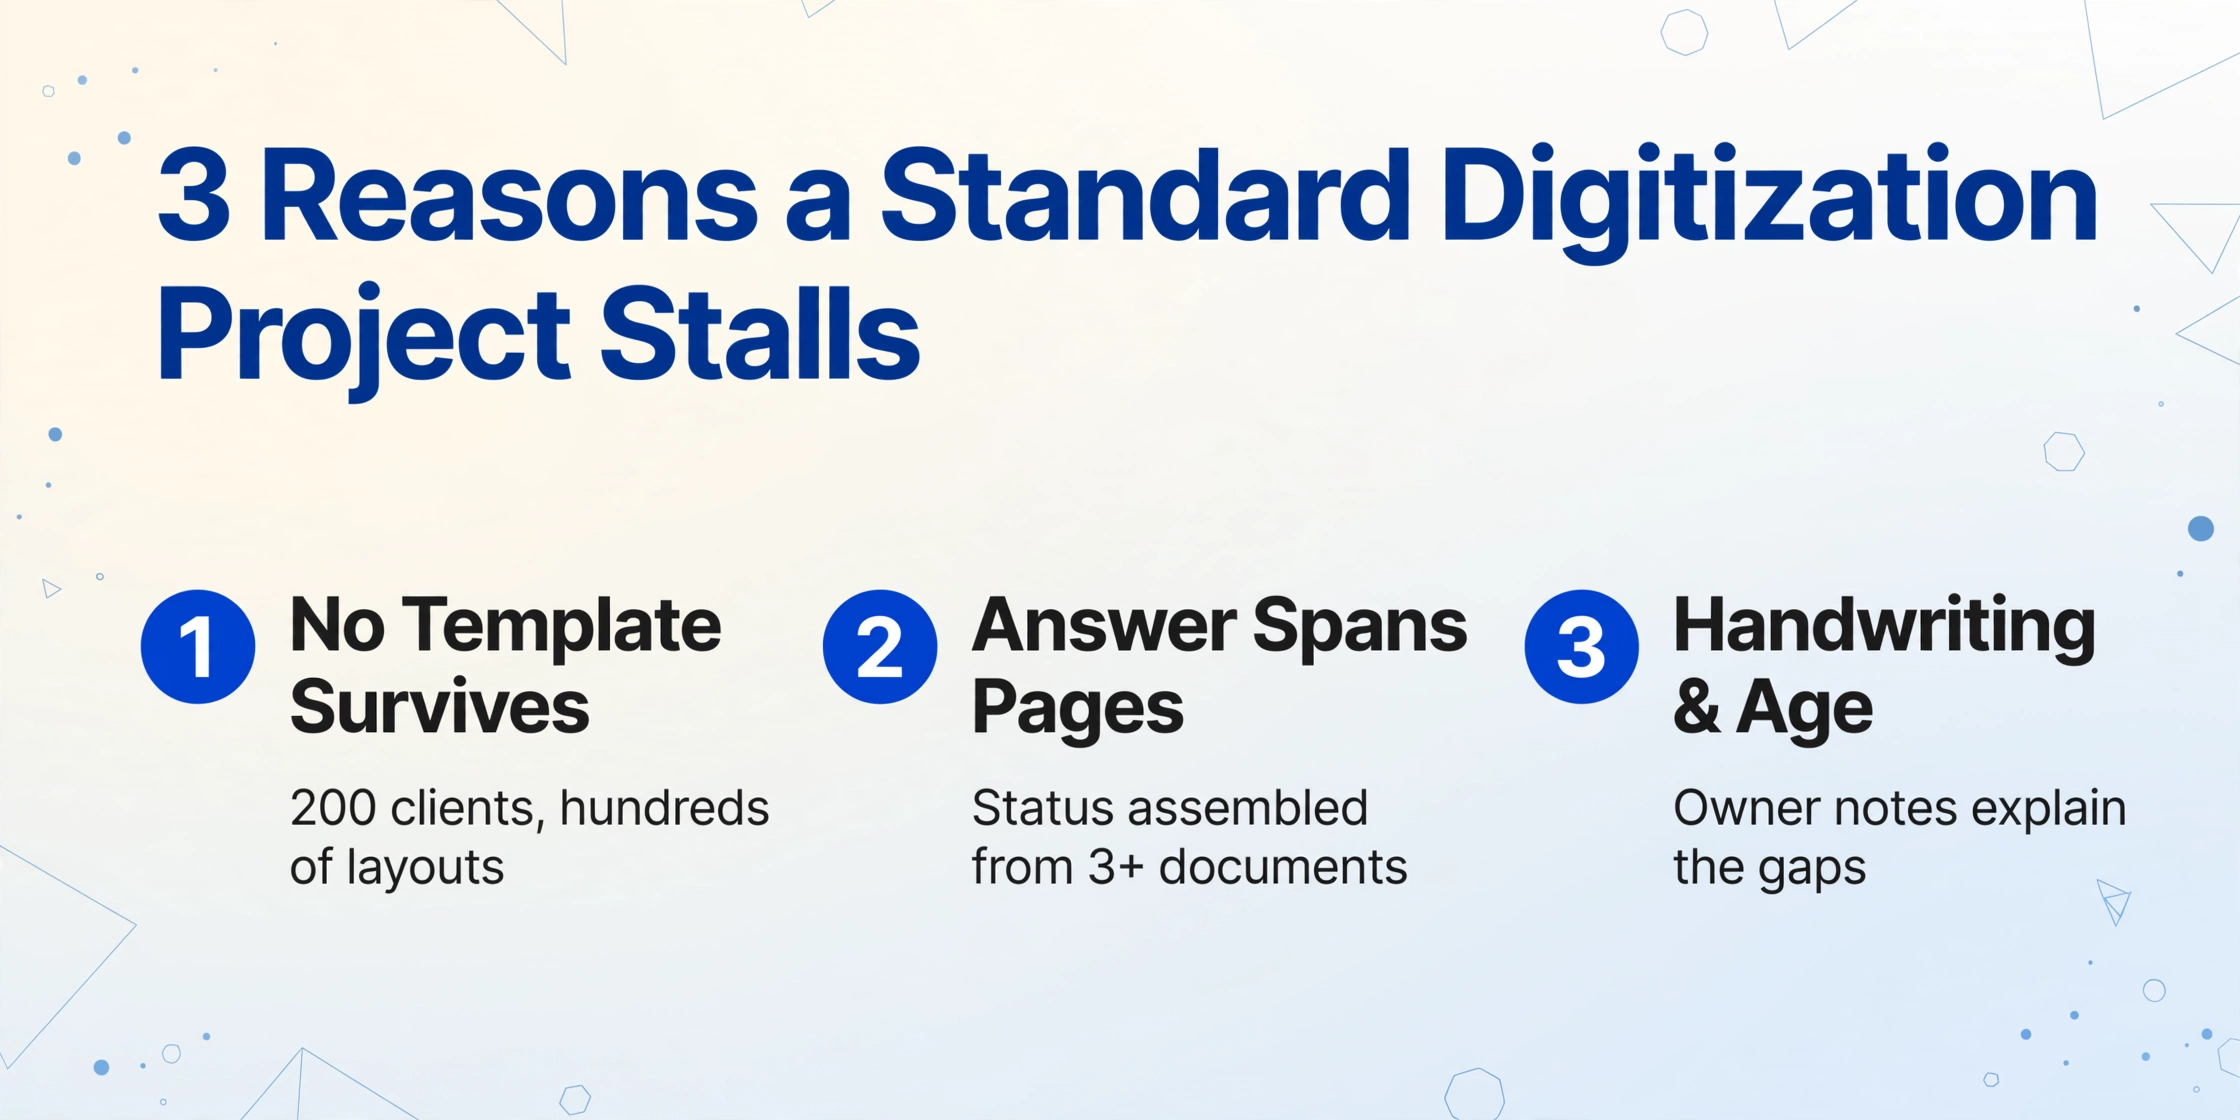
Um projeto sem papel genérico digitaliza documentos, executa OCR e os arquiva por cliente, ano e tipo. Isso produz uma biblioteca PDF pesquisável, que é útil e não é a mesma coisa que uma lista de clientes ou um cronograma de envelhecimento. Três características de um arquivo adquirido interrompem o projeto padrão.
O arquivo é organizado por cliente, não por tipo de documento. Ferramentas de extração baseadas em modelos funcionam quando você pode definir um layout uma vez e reutilizá-lo, por exemplo, o extrato de um único banco ou a fatura de um único fornecedor. Um arquivo de 200 clientes contém centenas de layouts entre bancos, provedores de folha de pagamento e décadas de software fiscal, e nenhum modelo sobrevive a esse intervalo. Esta é a mesma parede descrita no guia de digitalização de livros-razão manuscritos em papel, onde uma coluna que se desloca alguns milímetros entre páginas derrota a correspondência de coordenadas.
A resposta de que você precisa não está em nenhuma página única. O status ativo de um cliente é montado a partir de vários documentos: o nome e o tipo de entidade de uma declaração apresentada, os serviços de uma carta de compromisso, o último contato de uma correspondência. Um saldo aberto vem de um livro-razão ou extrato, e o envelhecimento precisa de dois valores dessa fonte, a data de cobrança e o valor ainda pendente. Uma digitalização em nível de pasta não monta nada entre páginas.
A escrita à mão e a idade retardam a própria leitura. Profissionais autônomos aposentando mantêm suas próprias notas, e essas notas são a parte do arquivo que explica o que aconteceu com um cliente que não apareceu na pilha de declarações há dois anos. Tinta desbotada em papel de décadas é um limite real, e correções escritas em uma margem em vez de uma nova linha de lançamento precisam do olho humano. Nada disso é motivo para deixar o arquivo não lido; é um motivo para construir a etapa de revisão no fluxo de trabalho em vez de fingir que não existe.
A restrição prática por trás de tudo isso é o volume. Você não pode ler cada página, e não precisa. Você precisa ler as páginas que respondem a duas perguntas e deixar o resto do arquivo como está até que um cliente exija.
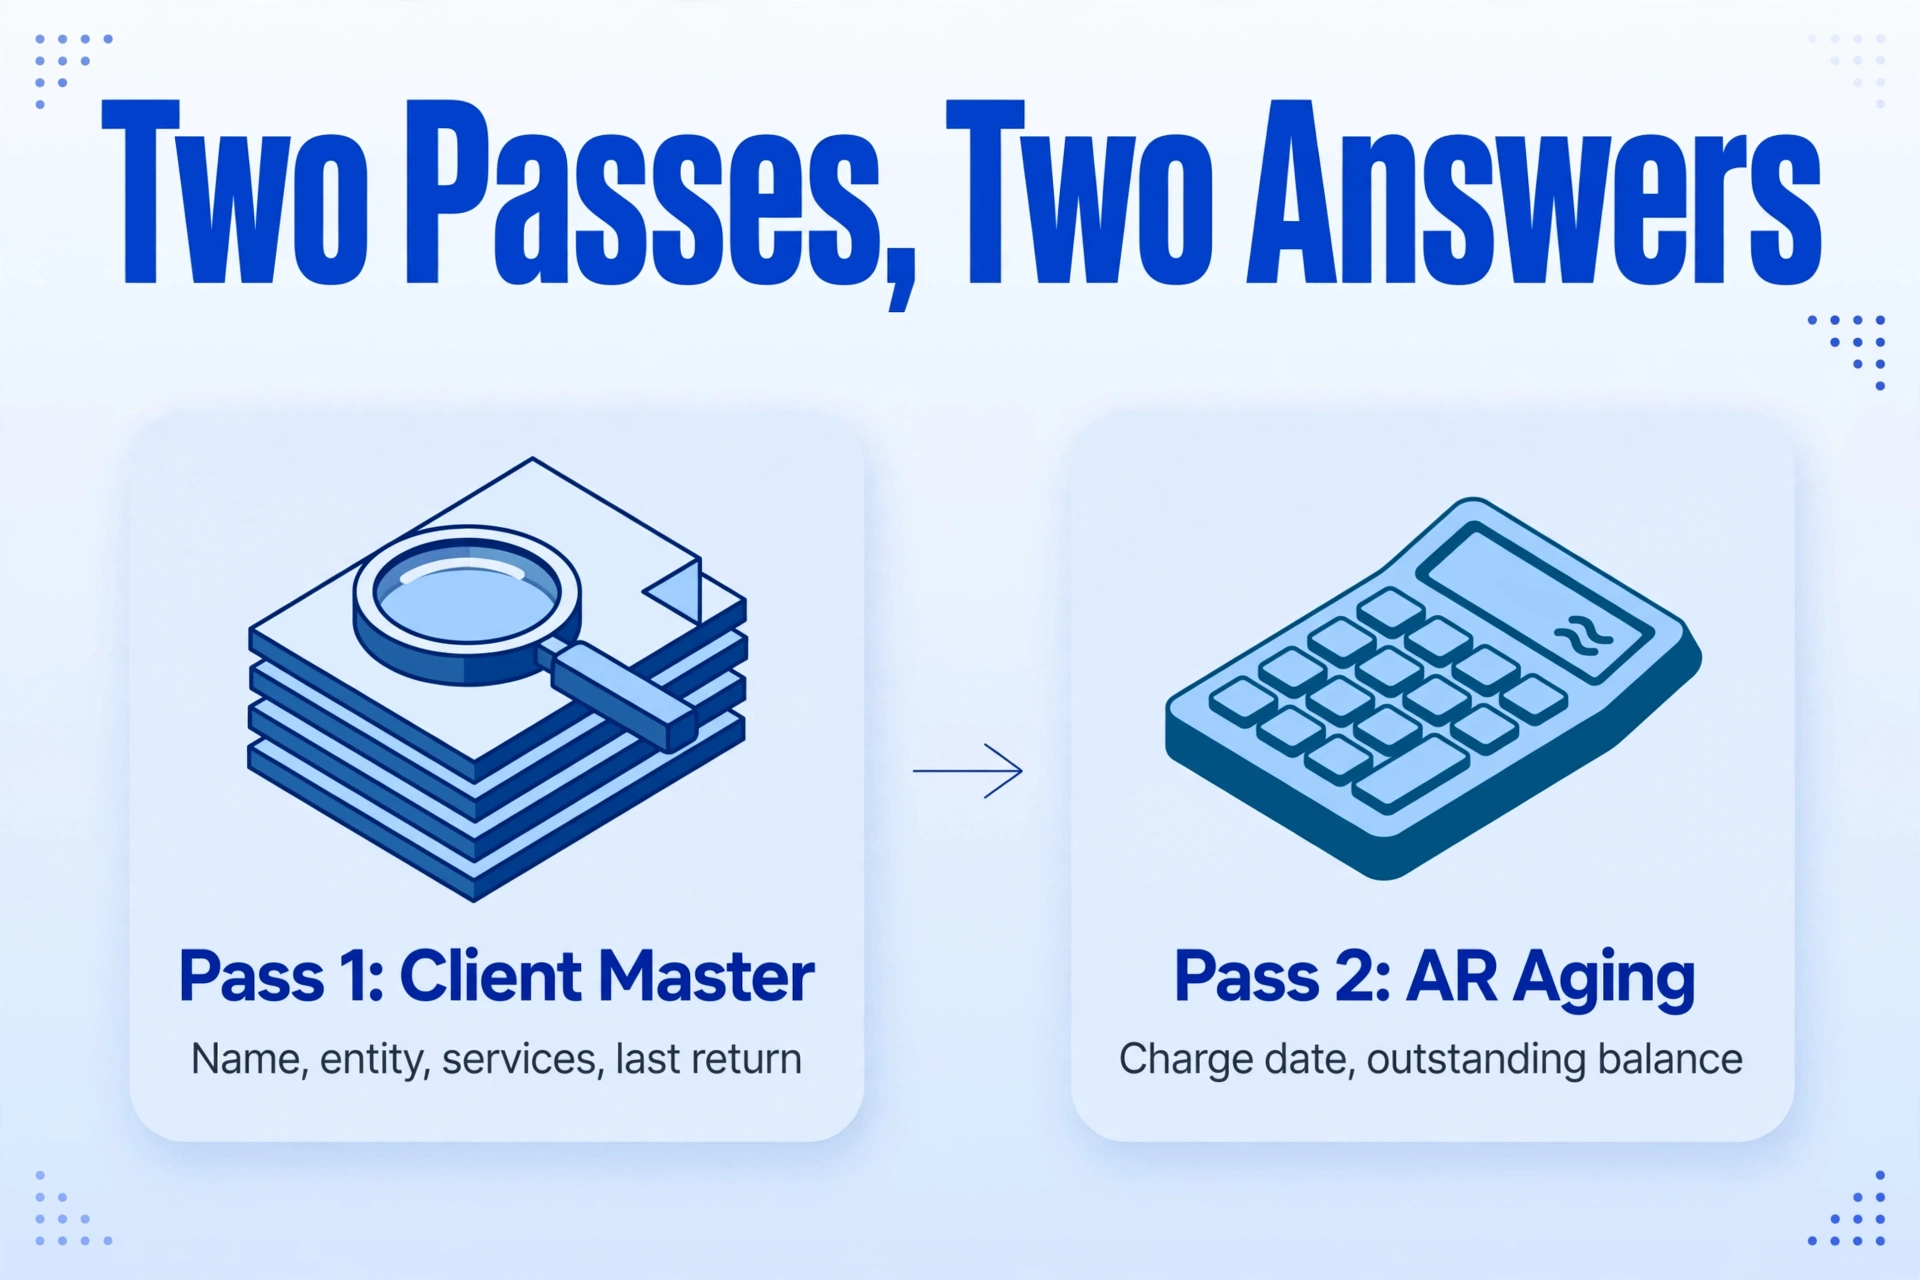
Duas Passadas de Extração Que Respondem às Duas Perguntas
O método que se encaixa neste arquivo é o que um comprador precisa para digitalizar arquivos de clientes contábeis em escala de arquivo, em vez de um formulário por vez. Ele é chamado de Custom Column Extraction: você digita os nomes de colunas desejados, como Nome do cliente, Última declaração apresentada ou Saldo pendente, e a IA lê cada documento e coloca um valor sob uma coluna ao compreender o que esse valor é, em vez de corresponder a uma posição fixa na página. Os nomes de colunas inseridos tornam-se os cabeçalhos da planilha de saída. Como a leitura se baseia no significado, não nas coordenadas, um conjunto de definições de colunas pode ser executado em um extrato bancário, uma declaração de imposto e uma nota manuscrita sem um modelo para cada um.
Sobreposto a isso, o Batch-First Processing permite enviar uma caixa ou prateleira inteira de arquivos de uma vez e mesclar os resultados em uma única planilha, em vez de um arquivo por vez. Quando um lote precisa manter os documentos de um cliente separados, você executa um lote por cliente; quando deseja o arquivo inteiro em uma visão, inclui uma coluna Nome do cliente para que cada linha ainda carregue seu proprietário. Para os valores que você precisa calcular em vez de copiar, as Computed Columns permitem que a IA faça a aritmética durante a extração, e uma coluna inferida permite que a IA atribua uma categoria que não está escrita na página. Esses dois tipos de colunas sustentam a maior parte da passada de envelhecimento abaixo.
Os arquivos são processados com segurança e não são armazenados.
A passada um constrói o mestre de clientes. Defina um conjunto curto de colunas e execute-o sobre o arquivo em lotes: Nome do cliente, Tipo de entidade, Última declaração apresentada, Serviços prestados, Data da carta de compromisso, Honorários do ano anterior e Contato principal. A saída é uma linha por cliente. Classifique por Última declaração apresentada, e o arquivo separa-se em clientes atuais, clientes que expiraram há um ano e clientes que pararam de aparecer há anos, mas nunca foram formalmente fechados. Essa classificação é a primeira visão real do que você comprou, e ela vem dos arquivos reais, em vez de uma lista que o vendedor pode ou não ter mantido.
A segunda etapa constrói a entrada de envelhecimento. Defina Cliente, Data da fatura ou cobrança, Valor da fatura, Data de pagamento e Saldo pendente, e execute-a sobre as páginas do livro-razão e extratos no mesmo arquivo. Em seguida, adicione uma coluna calculada, por exemplo Dias pendentes (Hoje menos data da fatura), para que a IA calcule a idade durante a extração, em vez de deixá-la para uma fórmula que você precisaria adicionar manualmente. Adicione uma coluna inferida chamada Categoria de envelhecimento com as opções Atual, 31-60, 61-90 e 90+, e a IA atribui cada linha a uma categoria lendo a data que acabou de extrair. O resultado é uma planilha em nível de transação com os quatro campos que uma análise de envelhecimento de contas a receber precisa, e a tabela dinâmica que a transforma em uma grade por cliente é alguns minutos de trabalho em planilha, coberto passo a passo no guia para executar o envelhecimento de contas a receber a partir de páginas de livro-razão digitalizadas.
Dois benchmarks tornam a planilha de envelhecimento acionável em vez de decorativa. As firmas de contabilidade geralmente visam menos de 45 dias de vendas pendentes e tratam uma categoria de mais de 90 dias acima de 15% do total de contas a receber como um sinal de que o problema são as cobranças, não um punhado de maus pagadores; acima de 20%, deve acionar uma revisão em nível de sócio desses saldos (AccountingTek BI). Aplicado a uma carteira adquirida, isso transforma a planilha de envelhecimento em uma ferramenta de triagem: um cliente cujo saldo aparece inteiramente na coluna de mais de 90 dias é uma conversa de cobrança, e um cliente que aparece repetidamente na coluna 61-90 ao longo do arquivo é uma conversa sobre condições de pagamento.
Os valores que decidem se um cliente pode realmente ser faturado geralmente são os manuscritos, então a etapa de revisão importa. Após a extração, cada célula pode ser rastreada até o local na página original de onde veio, então verificar um saldo ou uma data é um clique, em vez de reler o arquivo. Para um lote de duzentos clientes, isso significa verificar por amostragem as linhas onde o dinheiro é maior, em vez de reler tudo.
O que os Dados Extraídos Não Podem Decidir
A lista e a planilha de envelhecimento informam quem são os clientes e o que eles devem. Elas não informam quanto vale a prática. Se um cliente vale a pena ser mantido, como a carteira deve ser avaliada e qual múltiplo pagar são perguntas de avaliação de negócio que ficam fora dos arquivos. A extração dá melhores entradas para essas perguntas; ela não as responde, e nenhuma ferramenta de extração deve ser usada como se respondesse.
O trabalho de conformidade também permanece com as pessoas. O aviso de consentimento de 90 dias do vendedor, o direito do cliente de ter os registros devolvidos e o dever do sucessor de confirmar que o antecessor cumpriu são obrigações profissionais que seguem seu próprio cronograma. Uma planilha mais limpa não encurta nenhuma delas e não resolve o caso de um cliente que se opõe à transferência. Devolva os registros desse cliente e siga em frente.
A saída extraída não é o registro. Se você depender das imagens como seus registros fiscais oficiais, a Rev. Proc. 97-22 exige as seis condições do sistema acima, e a Publication 583 define por quanto tempo elas devem permanecer recuperáveis. A política de retenção é a razão para manter os originais até que o cronograma diga o contrário, e uma cópia digitalizada que não pode ser reproduzida legivelmente não satisfaz a regra que deixa o original ir. Páginas degradadas e correções em margens são a mesma categoria de limite: elas precisam de uma pessoa que possa ver o original.
Por fim, os sistemas de registro não se movem. QuickBooks Online e Xero gerenciam os livros, e Lacerte, Drake e UltraTax CS gerenciam as declarações. SmartVault e TaxDome guardam os arquivos de clientes. A extração fica antes de todos eles, produzindo a entrada limpa e estruturada que essas ferramentas esperam, que é a mesma posição que ela ocupa no panorama mais amplo de ferramentas contábeis. O que muda é que a entrada não precisa mais ser digitada.
Arquivos em Papel de CPA Aposentando: Perguntas Frequentes
Consegue ler os livros-razão e notas manuscritas em um arquivo antigo de cliente?
Sim, dentro de limites. O modelo de visão lê escrita à mão junto com texto impresso, então um livro-razão mantido à mão ou um conjunto de notas contínuas é extraído para a mesma estrutura de colunas de um extrato impresso. Para escrita densa e layouts complexos, um nível de processamento superior usa um modelo mais forte e é a escolha certa. Onde a tinta descascou da página ou uma correção foi escrita em uma margem, espere lacunas que precisam que uma pessoa resolva contra o original. A regra honesta é extrair todo o arquivo e revisar as poucas páginas que a extração sinaliza ou onde o dinheiro se concentra.
Preciso processar todos os 200 clientes em um lote?
Não, e para separação de clientes muitas vezes você não deve. Executar um lote por cliente mantém as linhas de cada cliente juntas e produz uma planilha por cliente, que é a mesma disciplina descrita para recepção contábil multi-cliente. Se o seu objetivo é uma lista em nível de arquivo, inclua uma coluna Nome do cliente e processe uma prateleira inteira em um lote; cada linha ainda registra a qual cliente pertence.
O que acontece se um cliente recusar a transferência?
Sob a AICPA §1.400.205, o vendedor pede consentimento por escrito e pode tratar uma não resposta após pelo menos 90 dias como consentimento, a menos que a lei estadual proíba isso. Um cliente que se opõe ativamente é uma questão diferente: os registros devem ser devolvidos a ele em vez de transferidos, e a firma sucessora deve confirmar que o vendedor lidou com isso corretamente. Os arquivos que você mantém são os que o processo de consentimento permite que você mantenha.
Isso pode substituir o relatório de envelhecimento de contas a receber que meu software contábil produz?
Não é software contábil e não produz o relatório em si. O que produz é os dados em nível de transação a partir do qual o relatório de envelhecimento é construído, que é exatamente o que uma prática em papel carece. Se os registros de um cliente já estão no QuickBooks Online ou Xero, execute o relatório lá. Se os registros são um livro-razão impresso e uma pilha de extratos, a extração é como os mesmos dados alcançam uma planilha onde as categorias de envelhecimento podem ser calculadas. Este é o mesmo fluxo de trabalho coberto em transformar um lote de documentos de cliente em uma planilha para trabalho fiscal.
O que devo fazer com o papel original após a digitalização?
Mantenha-o até que seu cronograma de retenção permita a eliminação. A Revenue Procedure 97-22 só permite que imagens digitais substituam os originais quando o sistema de armazenamento atende às suas seis condições, e a Publication 583 define o período de retenção para cada classe de registro, geralmente três anos, seis por subdeclaração substancial e quatro para registros de impostos sobre folha de pagamento. A trituração no mesmo dia em que a digitalização termina é um risco de conformidade, não uma economia de tempo. Verifique primeiro o cronograma de retenção e elimine o que ele permite.
A razão para digitalizar uma prática adquirida é mais estreita e mais útil do que a palavra sugere. Você não está digitalizando para armazenamento. Você está lendo uma lista de clientes que só existe em papel, para que as primeiras decisões que você toma como novo proprietário, quais clientes atender e quais saldos perseguir, baseiem-se nos arquivos reais em vez da memória do vendedor sobre eles. Comece com uma caixa, construa o mestre de clientes e depois construa a entrada de envelhecimento a partir dos mesmos arquivos.