手動BAS入力の本当のコスト
:オーストラリアの小規模事業主向け
2024会計年度、ATOは未提出に対する罰金として9億3,500万豪ドルを課しました。前年比40%増です。また、最新のATO GSTギャップ推計では、未回収のGSTは87億豪ドル、理論上のGSTの9.4%に上り、小規模事業者が大きな要因となっています。この2つの数字の間には、GST登録事業者270万超が年に4回行う日常業務があります。誰かがサプライヤー請求書、銀行明細書、給与記録の山を前に座り、フォームに数字を入力するのです。目に見えるコストは時間です。目に見えないコスト——ATOの照会を招くエラー、延滞罰金、4四半期分の誤分類取引を修正するための年度末の会計士請求書、事業主が収入を得る代わりにコンプライアンス対応に費やす夜間や週末の時間——をこの記事で計算します。平均値や一般論ではなく、ご自身の数字を当てはめられる枠組みを使って算出します。
重要なポイント
- 簿記の時間に年間約1,200豪ドルかかっていることはご存じでしょう。しかし、その数字は手動BAS入力の実際のコストのわずか40%にすぎません。
- 残りの1,600豪ドルは、損益計算書では決して結びつかない場所に潜んでいます。未納額がゼロでも適用される330豪ドルのATO延滞罰金、4四半期分の手動入力エラーを修正するための200〜600豪ドルの会計士修正費用、そして数字を入力するために諦めた1,000豪ドル以上の請求可能時間です。
- 5つのコスト要素すべてを年間の1つの数字にまとめます。2,800豪ドルが1行に表示されれば、書類を機械が読み取り、入力作業が発生しない190豪ドルの代替案と比較できます。
目に見えるコストの発生源
請求書に記載される部分、あるいは事業主がBASを自分で行うかどうかを判断する際の頭の中の計算に登場する部分は、時間に時給を掛けたものです。これは最も単純な数字であり、多くの人がそこで立ち止まる数字でもあります。
オーストラリアのBAS対応業務の簿記料金は、十分に文書化された範囲にあります。GSTコード化とBAS作成を担当する経験豊富な簿記係は、2026年の複数の料金調査(Arbour AdvisoryおよびScale Suite)によると、1時間あたり55〜80ドルを請求します。また、あなたに代わって申告を行い、ATOの期限を延長してくれる登録BASエージェントは、1時間あたり80〜150ドルを請求します。自分で作業を行う事業主は、自身の実効時給で時間を消費していることになり、個人事業主が貿易業や専門サービス業を営んでいる場合、その時給は通常70〜150ドルです。
時間はより難しい数字です。単純なGST(標準税率の売上、標準税率の仕入れ、混合供給なし、従業員少数)の中小企業は、簿記が最新の状態であれば、四半期ごとのBASを2〜3時間で作成・申告できます。GST区分が混在する(GST非課税と課税対象品目)、複数の収益源がある、Single Touch Payrollと照合する給与支払いがある、紙の請求書や写真撮影された領収書を送る仕入先がいる企業では、4〜6時間がより現実的です。年間4四半期として、年間の目に見えるコストの範囲は次のとおりです。
| BASを担当する人 | 時間/四半期 | 時給 | 年間の目に見えるコスト |
|---|---|---|---|
| 事業主(単純なGST) | 3 | $70〜$120(機会費用) | $840〜$1,440 |
| 事業主(複雑なGST+給与) | 5 | $70〜$120 | $1,400〜$2,400 |
| 雇った簿記係(BAS作成のみ) | 3〜5 | $55〜$80 | $660〜$1,600 |
| 登録BASエージェント(申告込み) | 該当なし(定額料金) | BASあたり$150〜$300 | $600〜$1,200 |
中程度の複雑さのBASを自分で年4回行う事業主は、小切手としてではなく、請求可能な作業に費やせたはずの時間として、1,400〜2,400ドルが流出するのを目の当たりにします。しかし、その数字は重要ではありますが、始まりに過ぎません。手作業によるBAS入力のより深い部分、つまり申告週間をフォームの見た目よりも困難にする問題を詳しく見ると、入力作業自体は安価であることがわかります。お金がかかるのは、その後の下流コストなのです。
誤ったGST分類の内部に潜むコスト
手動データ入力は、転記ミスを許さない帳票への書き写し作業です。BASのラベルは相互に依存しています。G1(総売上)に入力した数字は1AのGST計算に反映され、G11(非資本的仕入)に入力した数字は1Bに反映されます。あるラベルのエラーは自己完結せず、帳票上の別の箇所に不一致を生み出します。そして、その不一致が十分に大きければ、ATOのデータ照合アルゴリズムがそれを検知します。
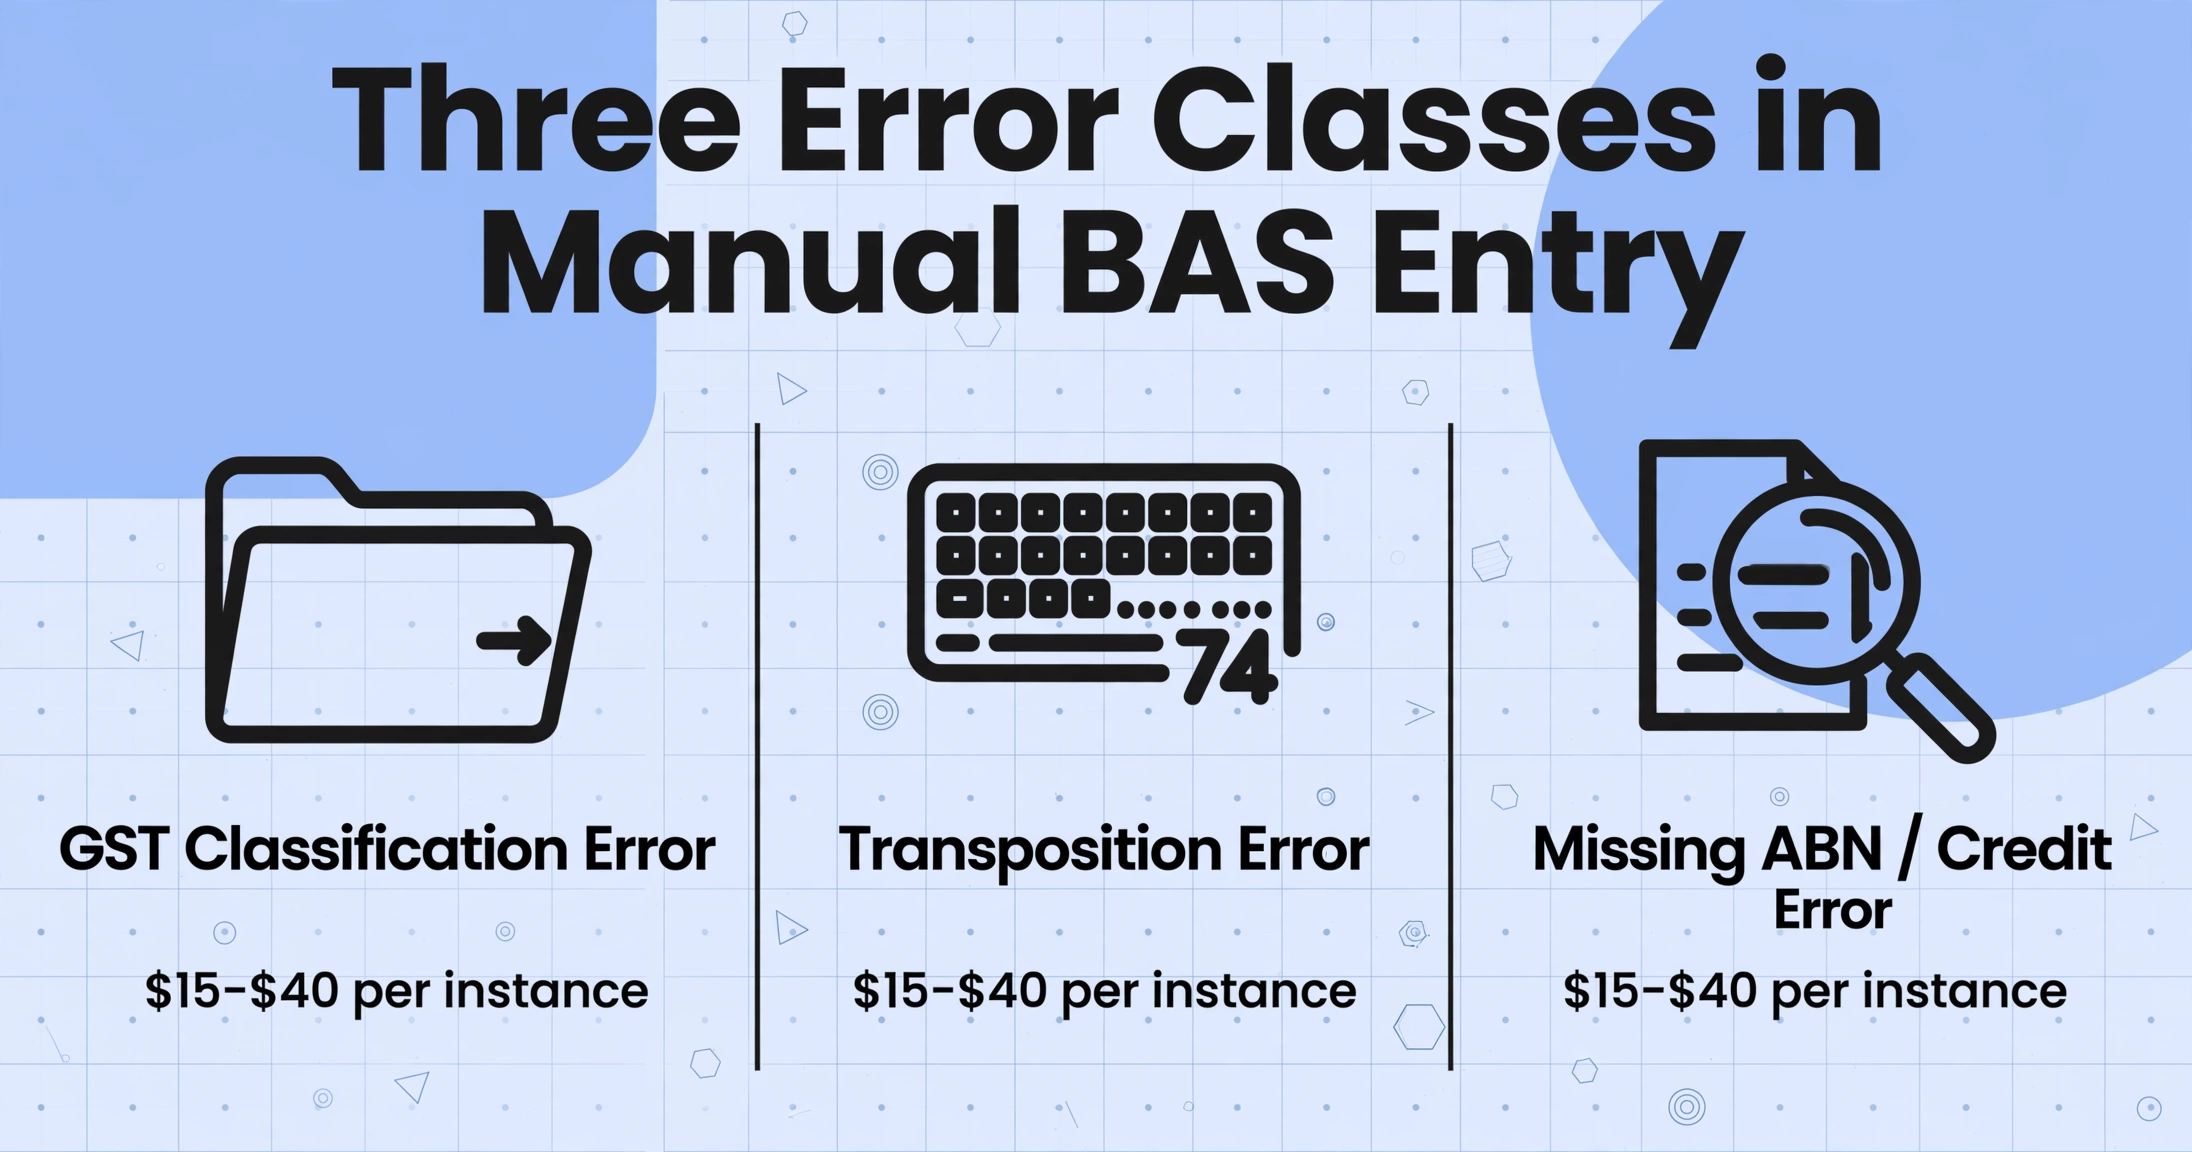
手動BAS入力を支配するエラーは3つのクラスに分類され、それぞれに独自の修正コストが伴います:
1. GST分類エラー。 GST非課税品目(食パン、医療サービス、輸出など)を標準税率適用の供給として入力すると、事業者は徴収したGSTを過大計上することになります。仕入先の請求書に有効なABNが記載されていない課税仕入の場合、本来は認められないGSTクレジットを請求してしまうことになります。ATOの87億ドル規模のGSTギャップは、かなりの部分がまさにこうしたエラーで構成されています。時間的プレッシャーの下で発生する何千もの小さな誤分類です。翌四半期に発見された分類エラーを修正するには、元のBASへの修正申告が必要であり、修正自体にも時間がかかります。元の文書の特定、正しい分類の確認、修正後のラベル金額の再計算、修正BASの提出または次期での調整です。推定修正コスト:エラー1件あたり15〜30分、中級簿記担当者のレートで1件あたり15〜40ドル。
2. 転記・キー入力エラー。 総売上87,430ドルを87,340ドルと入力した場合、1桁の転記ミスです。帳票はそれを受け入れます。3週間後、ATOのデータ照合エンジンが提出されたBASを事業者の所得税申告書およびSingle Touch Payrollデータ(W1・W2用)と照合すると、不一致を検知します。ATOから照会状が送付されます。対応するには、元の計算を源泉書類から再構築し、正しい数字を確認し、エラーを説明する必要があります。キー入力ミスが発端となった「説明を求める」照会状への対応には、事業主または簿記担当者の時間を1〜3時間、つまり70〜240ドル費やすことになります。たった1桁の入力ミスから始まった問題の解決にです。
3. 給与調整の乖離。 BASのW1(給与・賃金総額)とW2(支払からの源泉徴収額)のラベルは、雇用主のSingle Touch Payrollレポートと整合していなければなりません。四半期末の締め切り後に処理された最終給与支払、最終週に支払われたボーナス、または以前の給与期間への修正は、給与システムの報告値と、事業主が給与サマリーから手動で入力する数値との間に乖離を生み出します。その乖離を追跡する作業(どの給与支払が原因かを特定し、正しい数値を確認し、STP・BAS・事業の総勘定元帳全体で調整する)には、従業員3名以上の雇用主の場合、四半期ごとに30〜60分かかるのが一般的です。
3つのエラータイプすべてに共通するのは、手入力が原因で発生し、エラー1件あたりの修正コストが、最初に数字を入力した時間の3〜10倍になることです。年間1,200ドルの目に見えるコストは、エラー修正が加わると2倍になる可能性があります。さらに罰金が加わる前の話です。
納税額がゼロでも支払う延滞罰金
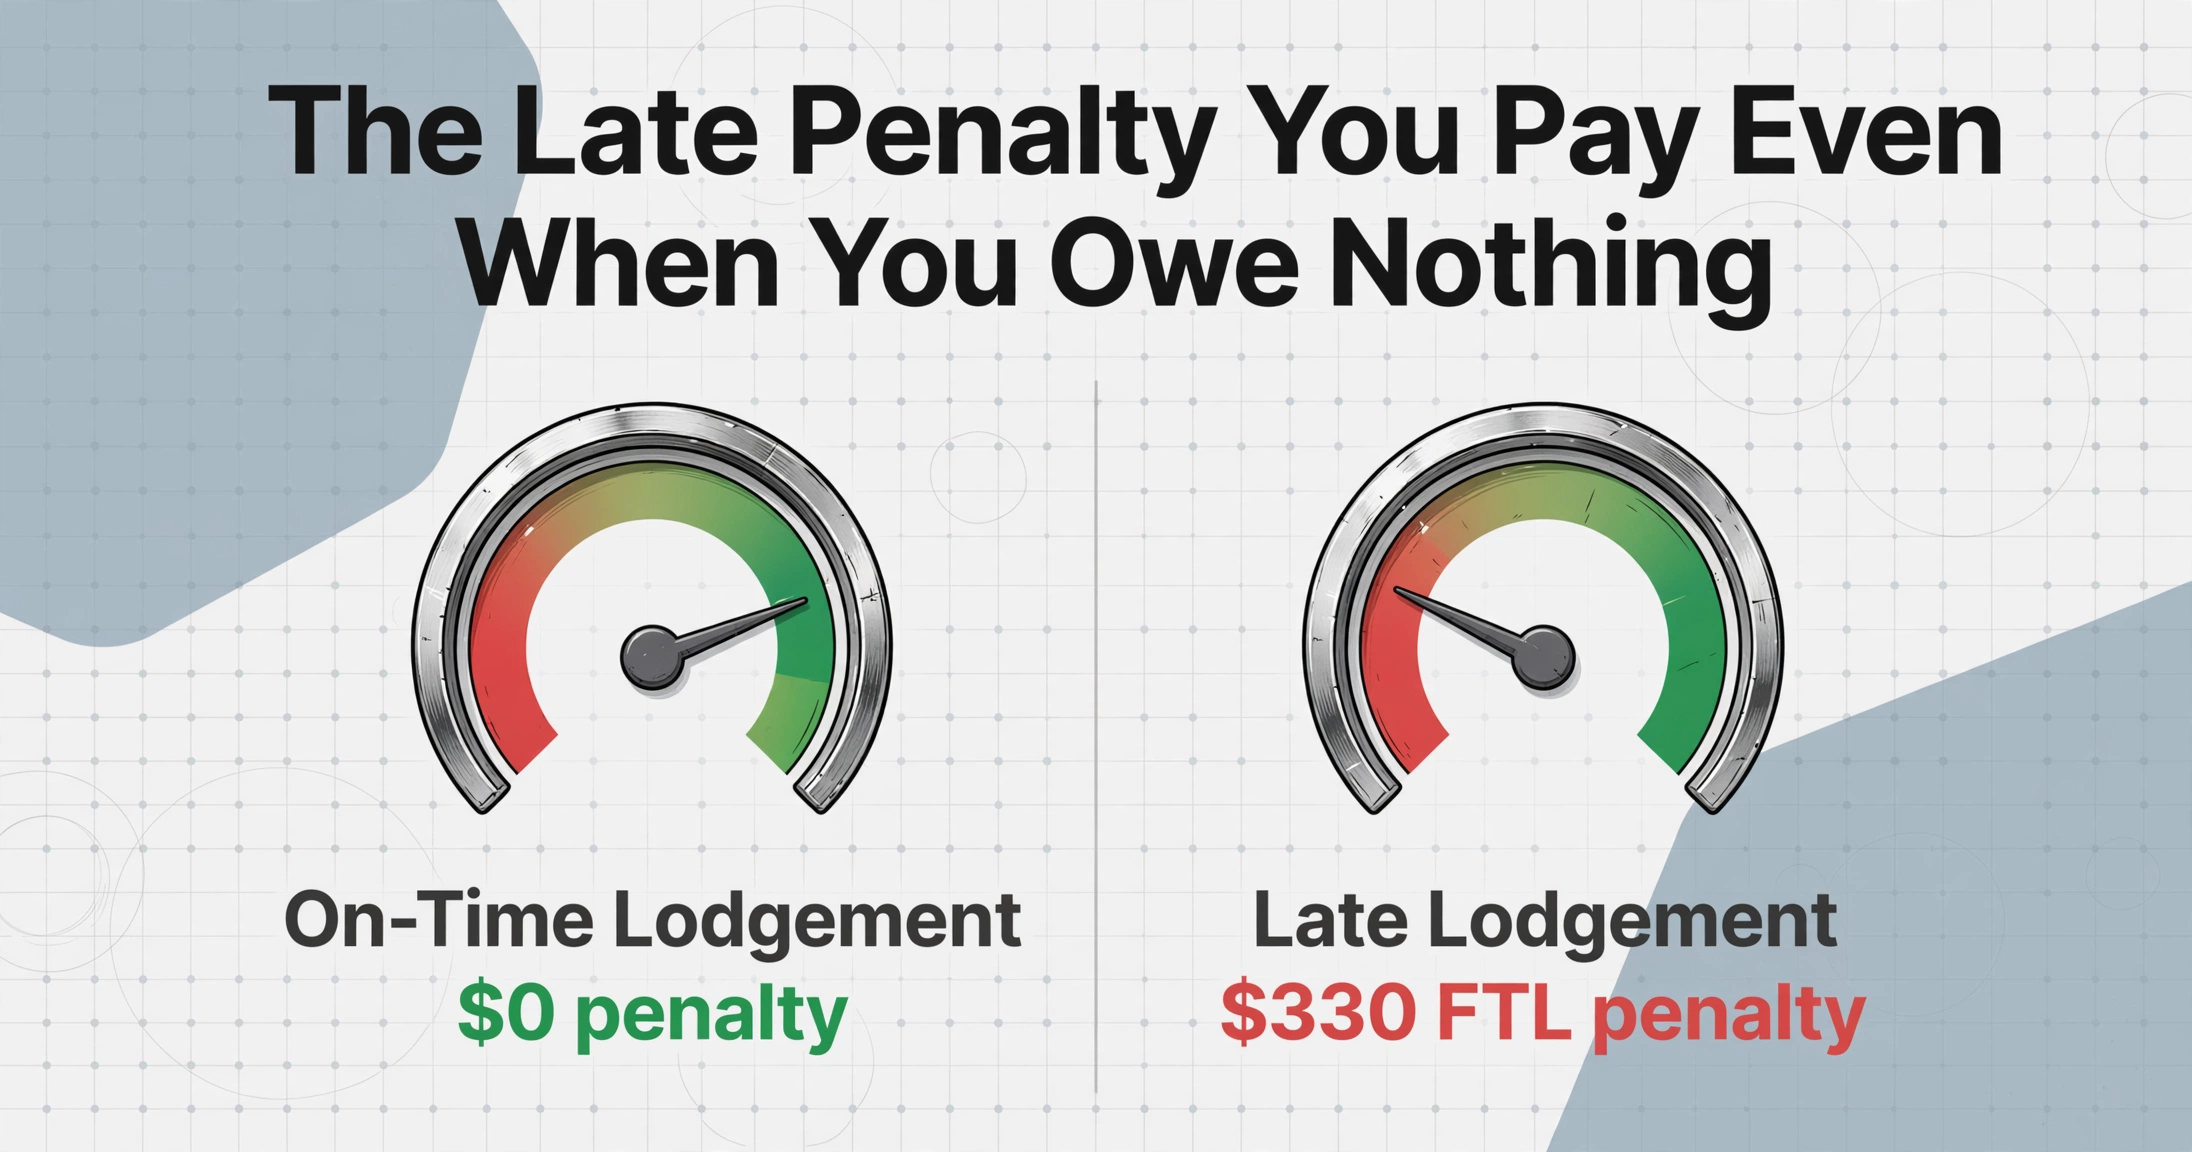
ATOの申告義務違反(FTL)罰金は、1953年租税行政法附則1の第286-75条に基づき、遅延の理由を問いません。これは未納額ではなく、申告書ごとに適用されます。小規模事業者(売上高100万ドル未満)の基準額は、BASが28日(またはその端数)延滞するごとに1ペナルティユニットで、上限は5ユニットです。2024年11月7日以降、1ペナルティユニットは330ドルとなり、BAS1件あたりのFTL罰金の上限は1,650ドルです。
手入力によるBAS作成への実務的な影響:書類の準備に予想以上に時間がかかり、28日を過ぎて申告が遅れると、BASが無申告で納税額がゼロでも330ドルの罰金が科せられます。売上高68万ドルのキャンベラのカフェは、実際の事例で、還付の立場にもかかわらず313ドルのFTL罰金を受けました。この事業者には税債務はありませんでした。書類の遅延があっただけです。
BASでGST納税義務が明らかになり、事業者が期日までに支払えない場合、一般利子課徴金(GIC)が元の納期限から日割りで適用されます。2025-26年度の第4四半期(2026年4月〜6月)のATOのGIC率は年10.96%で、日次複利です。GSTで8,000ドルの納税義務があり、60日遅れて支払う事業者の場合、GICコストは約144ドルです。これにFTL罰金330ドルが加わり、遅延による総コストは474ドルになります。また、2025年7月1日以降、GICは税控除の対象外となったため、支払いを遅らせた場合の税引き後コストは、以前の年よりも高くなっています。
多くの事業主が見落としている増幅効果:手入力はエラーを発生させやすく、エラーはBASの遅延の可能性を高め、遅延BASはFTL罰金とGICを招き、さらに2025年4月1日以降、GST法第27-15条に基づき、ATOは遅延または不正確な申告の履歴がある事業者を、最低12か月間、四半期申告から月次BAS申告に移行させることができます。年間4回のBASが負担だった手作業プロセスが、完全に防げるはずの延滞申告の連鎖によって、年間12回のBAS申告になる可能性があります。手入力の不備に対する罰則は、四半期ごとの遅延による330ドルだけではありません。データ入力の負担を3倍にする申告サイクルを課される可能性もあるのです。
決算期に会計士が請求する手動BASの修正費用
四半期ごとのBASで誤って分類されたGST額は、そのまま繰り越されます。会計士が年次確定申告と財務諸表を作成する際、提出された4つのBASを事業の総勘定元帳や銀行記録と照合します。手動データ入力に起因する差異(帳簿ではGST非課税として計上された取引がBASでは課税として報告されたケース、仕入先の請求書が適切に確認されずGST控除が過少申告されたケースなど)は、追跡、修正、調整が必要です。これらの修正にかかる会計士の時間は請求対象となります。
コストへの影響は、手動入力エラーの数に比例し、四半期の数で増幅されます。手動で作成された4つの四半期BASに、それぞれ2~3件の分類問題が含まれている場合、決算期に調整が必要な項目は8~12件になります。会計士の時間単価が1時間あたり150~300ドル、1項目あたりの調査・再計算・記録に5~10分かかるとすると、手動BAS入力に起因する決算期のクリーンアップ費用はおおよそ100~600ドルになります。これは、機械抽出され追跡可能なデータソースであればそもそも発生しなかったはずのミスを修正するために費やされる金額です。
この費用は、会計士の標準的な年次申告手数料とは別です。これは増分コストであり、各BAS四半期のソースデータが自動抽出され、構造化形式で保存され、元の紙文書に戻ることなく独立して検証可能になれば、発生しなくなります。四半期BASワークシートから年次税務元帳を生成するバッチ処理アプローチは、この費用カテゴリを完全に排除します。4つの四半期すべてが1つの検証済みテーブルにまとめられれば、決算期の調整は再構築ではなくレビューになります。
事業主が自分でBASを行うことで失う機会費用
これは、事業主が直感的に理解していながらもほとんど計算しない費用カテゴリです。BASのデータ入力に費やす時間は、収益を生む活動に充てられない時間です。時間単価110ドルの個人事業主の電気工事士が、BASに四半期あたり5時間(請求書合計の手動入力、GST構成要素の計算、銀行明細と仕入先書類の照合)を費やす場合、四半期あたり550ドル、年間2,200ドルの請求可能な仕事を失うことになります。
より低い実効時間単価(例えば、フリーランスのデザイナーやコンサルタントで70ドル)であっても、四半期ごとに4時間のセッションを4回行うと、失われる収入は合計1,120ドルになります。5年間で、BASを手動で行うことによる累積機会費用は5,600ドルから11,000ドルになります。そして、この数字は直接的に失われた収入のみをカウントしており、金曜日にBASに時間を費やした結果、次の仕事の見積もりやリードのフォローアップをする気力が残っていない週末や夜間の複合的な影響は含まれていません。
2025年のCOSBOA 中小企業の視点に関する報告書によると、中小企業経営者の32%がコンプライアンス活動に週6時間以上、40%が財務管理に週6時間以上費やしていることがわかりました。四半期BASの準備は、これらの時間のかなりの部分を集中して消費します。これは、多くの企業が請求書の追跡や取引の成約に追われる四半期末の数週間と直接競合する集中的な作業です。BASの期限(四半期末から28日後)は、コンプライアンス業務が事業の商業的リズムの最も要求の厳しい時期にちょうど重なることを意味します。
まとめ:年間の手動BASコスト総額
以下の枠組みは、オーストラリアのあらゆる小規模事業に適用できるよう設計されています。各項目には、前述のデータポイントに基づくデフォルト値と、ご自身の数値を記入する欄があります。算出されるのは年間コスト(目に見えるものと見えないものの両方)で、自動抽出のコストと比較することができます。
| コスト項目 | 四半期あたりの見積もり | 年間合計(×4) | ご自身の数値 |
|---|---|---|---|
| 1. 直接時間(5時間×時給) | $300(@ $60/時間) | $1,200 | |
| 2. エラー修正(2件のエラー×30分×$60) | $60 | $240 | |
| 3. FTLペナルティリスク(2年に1回の遅延を平均化) | $41(年間$330 ÷ 8四半期×4) | $165 | |
| 4. 会計士による年度末の整理 | 該当なし(年次) | $200~$600 | |
| 5. 機会費用(5時間×事業主の時給と簿記係の時給の差額) | $250(@ $110/時間の時給差) | $1,000 | |
| 年間コスト総額 | $2,805~$3,205 |
個人事業主が自身でBASを処理し、中程度の複雑さのGSTと数名の従業員がいる場合、手動入力にかかる年間コスト総額(直接時間、エラー修正、ペナルティリスク、会計士による整理、機会費用を含む)は、$2,800~$3,200の範囲になります。目に見えるコスト(時間×時給)だけでも$1,200でしたが、目に見えないコストがそれを2倍以上に押し上げています。
従業員10~15名の小規模事業では、規模が拡大します。給与計算の調整(W1/W2)はより複雑になり、GST対象取引の数も増え、転記のギャップを越えるサプライヤー書類(会計ソフトが読み取れないPDF請求書や紙の伝票)の量も取引数に応じて増加します。年間コスト総額は$4,000を超えます。BAS専用サービスに四半期$200~$300を支払っている小規模事業の場合、基本の人件費は低くなります(年間$800~$1,200)が、エラー、ペナルティ、整理の各項目は残ります。なぜなら、簿記係も同じ書類から同じ数字を入力しているからです。
自動抽出が計算に与える変化
上記の各コスト要素は、すべて「人が書類を読み、数字をフォームやスプレッドシートに入力する」という単一の作業に起因しています。自動抽出はこの作業を排除し、そのコスト削減効果は後続のすべての項目に波及します。
その仕組みはカスタム列抽出です。各仕入先請求書、領収書、給与レポートから値をBASフォームに手入力する代わりに、「仕入先」「日付」「GST込金額」「GST額」「GST区分」といった抽出したい列を定義します。するとAIがすべての書類を読み取り、データの意味を理解して各列を自動で埋めます。データの位置に依存しないためです。バッチファーストであるため、四半期分の元書類が数時間ではなく数分で1つの構造化テーブルになります。抽出は機械生成で再現可能なため、監査証跡も組み込まれており、紙からの再構築は不要です。計算列を使えば、抽出中に÷11のGST計算を実行することもでき、スプレッドシートに届く値はGST額となり、後で計算する必要がある総額ではありません。
上記のフレームワークに基づく、典型的な個人事業主のシナリオにおけるコスト比較は以下の通りです。
| コスト項目 | 手動入力(年間) | 自動抽出 | 削減額 |
|---|---|---|---|
| 直接作業時間 | $1,200 | $0(機械時間、数分) | $1,200 |
| エラー修正 | $240 | $40(抽出結果の確認) | $200 |
| FTLペナルティリスク | $165 | $0(書類準備の遅延なし) | $165 |
| 会計士による修正 | $200~$600 | $50(検証済みテーブル、再構築不要) | $150~$550 |
| 機会損失 | $1,000 | $100(確認のみ、入力作業なし) | $900 |
| 合計 | $2,805~$3,205 | $190 | $2,615~$3,015 |
このパターンは、オーストラリアの雇用主向けPAYG概要コスト分析や、フリーランサー向け英国SA100コストフレームワークでも見られるものと同じです。書類の種類や税務当局は変わっても、コスト構造(目に見える労働+エラー修正+コンプライアンス上の摩擦+機会損失)は、管轄区域やフォームを問わず驚くほど一貫しています。
特にBASの場合、G1、1A、G11、1B、W1、W2といったBASのラベルが抽出列に直接マッピングできるため、非常に親和性が高いと言えます。フォームはモジュール式で、データソースは書類です。これまで欠けていたのは、書類からフォームへの橋渡しであり、それは常に手作業に頼ってきました。GSTおよびPAYG報告のためのBASデータ抽出の完全なチュートリアルでは、この橋渡しが実際にどのように機能するかを示しています。同じ書類、同じラベル、同じ四半期末の締切ですが、入力作業がなくなり、それに伴うコスト項目も消滅します。
よくある質問
小規模事業者が手動でBASのコストを計算するには、具体的にどうすればよいですか?
2つのBAS四半期にわたって、次の2つの数値を追跡します。書類収集から申告までにかかった総時間(不足している請求書の追跡や不一致の調整を含む)と、年度末に会計士が修正を指摘した項目数です。時間数に、同じ作業を専門家に依頼した場合の記帳代行レート、または自分で行う場合は自身の実効時給を掛けます。修正項目数に、会計士の時給換算で20分を掛けます。自己申告の履歴が3~4年に1回の割合で、延滞ペナルティの発生を1回加算します。年間合計を4で割ると、四半期あたりのコストが算出されます。この数値を、BASエージェントが同じ期間に請求する150~300ドルと比較できます。
BASエージェントが必要ですか?それとも自動抽出を利用して自分でBASを申告できますか?
自動抽出はBASエージェントに代わるものではなく、申告前の段階に対応するものです。BASエージェントは専門的な監督、代理申告による期限延長、ペナルティのセーフハーバーを提供します。抽出は、書類からデータへのギャップを埋めます。つまり、仕入先の請求書や領収書をフォームに手入力する代わりに、ツールがそれらを読み取り、G1、G11、1A、1B、W1、W2に入力する数値を生成します。抽出されたデータを使用してATOビジネスポータルから自分で申告するか、検証済みのスプレッドシートをBASエージェントに渡して申告を依頼できます。どちらの方法でも、手動での転記作業がなくなり、それに伴うエラーも発生しません。
すでにXeroやMYOBを使用している場合、このフレームワークにおけるエラーとコストはなぜ依然として重要なのでしょうか?
クラウド会計ソフトは元帳と計算(GST計算、ラベルへの自動入力、銀行取引の照合)を自動化しますが、仕入先のPDF請求書、撮影された領収書、手書きの伝票を読み取って取引を入力することはできません。デジタルフィード以外で届いた書類はすべて、ソフトウェアが処理を開始する前に人が転記する必要があります。ほとんどの小規模事業者にとって、これらの手動入力が必要な書類の残存プールは、全取引に占める割合としては小さいため、人件費は管理可能に見えます。しかし、エラーの発生源としては大きな割合を占めます。なぜなら、それぞれが手動による分類とキー入力作業だからです。このフレームワークにおける修正コストとペナルティリスクは、手動入力の量ではなく、その量に対するエラー率によって決まります。
すでにBASエージェントを利用している場合、このコストフレームワークは依然として適用されますか?
部分的に適用されます。BASエージェントが、お客様が提供する数値の申告だけでなく、元の書類からのデータ入力も含む全プロセスを担当している場合、直接の人件費とエラー修正コストはエージェントの料金に含まれています。しかし、お客様ご自身で書類からデータへの転記(仕入先の請求書をスプレッドシートや会計ソフトに入力するなど)を行い、その結果をエージェントに渡して申告を依頼している場合、フレームワークの構成要素1、2、5は依然としてお客様に適用されます。エージェントの料金は、構成要素3と4(ペナルティリスクと会計士による修正)からはお客様を保護しますが、エージェントに渡すデータを準備するために費やした時間からは保護しません。
BASにPAYG源泉徴収、FBT分割納付、燃料税控除が含まれる場合、コストの枠組みはどのように変わりますか?
追加のラベル(PAYG源泉徴収のW1/W2、FBT分割納付のF1、燃料税控除の7C/7D)は、それぞれ手動入力プロセスに照合ステップを追加します。各ラベルは異なるソース(W1/W2は給与システム、F1はFBT申告書または分割納付通知書、7C/7Dは燃料購入記録)からデータを取得するためです。追加の照合はそれぞれ、時間(ラベルあたり四半期10~30分)と潜在的なエラー(追跡が必要な照合ギャップ)の原因となります。この枠組みはラベル数に応じて拡大します。ラベル4つ(GSTのみ)のBASは3~4時間の作業、ラベル8つ(GST+PAYG+FBT+燃料)のBASは5~7時間の作業となり、年間の累積コストは範囲の上限に達します。
Business Activity Statementは書類のように見えますが、実際には収束点です。つまり、四半期分の仕入先請求書、銀行取引明細書、給与記録、現金領収書をすべて、互いに一致する数字に変換する場所です。手動でのBAS入力のコストは、橋なしでその収束点を通過するコストです。計算の枠組みは距離を変えませんが、コストを見えるようにします。四半期分のソース文書(請求書、領収書、会計ソフトに取り込まれなかった伝票)を用意し、すべてのBASラベルが事前計算された単一の構造化テーブルに変換される様子をご確認ください。手動で行うコストは、もはや推測する必要のある数字ではありません。差し引くことができる数字なのです。