Die wahren Kosten der manuellen BAS-Eingabe
für australische Kleinunternehmen
Im Geschäftsjahr 2024 verhängte das ATO Säumniszuschläge in Höhe von 935 Millionen US-Dollar – ein Anstieg von 40 % gegenüber dem Vorjahr. Die neueste Schätzung der ATO zur GST-Lücke beziffert nicht eingetriebene GST auf 8,7 Milliarden US-Dollar, also 9,4 % der theoretischen GST, wobei Kleinunternehmen einen erheblichen Beitrag leisten. Zwischen diesen beiden Zahlen liegt eine Routine, die viermal im Jahr in über 2,7 Millionen GST-registrierten Unternehmen stattfindet: Jemand setzt sich mit einem Stapel Lieferantenrechnungen, Kontoauszügen und Lohnunterlagen hin und tippt Zahlen in ein Formular. Die sichtbaren Kosten sind die Stunden. Die unsichtbaren Kosten – die Fehler, die ATO-Rückfragen auslösen, die Säumniszuschläge, die Rechnung des Steuerberaters zum Jahresende für die Bereinigung von vier Quartalen falsch klassifizierter Transaktionen, die Abend- und Wochenendstunden, die ein Geschäftsinhaber für Compliance statt für Einkommen aufwendet – werden in diesem Artikel berechnet. Nicht mit Durchschnittswerten und Verallgemeinerungen. Sondern mit einem Rahmen, in den Sie Ihre eigenen Zahlen einsetzen können.
Wichtigste Erkenntnisse
- Sie wissen, dass Ihre Buchhaltungsstunden Sie etwa 1.200 US-Dollar pro Jahr kosten – aber diese Zahl ist nur 40 % dessen, was die manuelle BAS-Eingabe Sie tatsächlich kostet.
- Die anderen 1.600 US-Dollar verstecken sich an Stellen, die Ihre Gewinn- und Verlustrechnung nie miteinander verbindet: 330 US-Dollar ATO-Säumniszuschläge, die auch gelten, wenn Sie nichts schulden, 200–600 US-Dollar Gebühren für die Bereinigung durch den Steuerberater, um vier Quartale manueller Eingabefehler zu korrigieren, und über 1.000 US-Dollar abrechenbare Stunden, die Sie aufgegeben haben, um Zahlen einzutippen, statt Geld zu verdienen.
- Fassen Sie alle fünf Kostenkomponenten zu einer Jahreszahl zusammen – sobald Sie 2.800 US-Dollar auf einer einzigen Zeile sehen, können Sie sie mit der 190-US-Dollar-Alternative vergleichen, bei der Dokumente maschinell gelesen werden und der Tippschritt nie stattfindet.
Woher die sichtbaren Kosten kommen
Der Teil, der auf einer Rechnung erscheint – oder in der Kopfrechnung eines Geschäftsinhabers, der entscheidet, ob er die BAS selbst erstellt – ist die Anzahl der Stunden multipliziert mit einem Stundensatz. Es ist die einfachste Zahl, und die meisten bleiben dabei stehen.
Australische Buchhaltungssätze für BAS-fähige Arbeiten liegen in einem gut dokumentierten Bereich. Ein erfahrener Buchhalter, der GST-Kodierung und BAS-Erstellung übernimmt, verlangt laut mehreren Preisumfragen für 2026 von Arbour Advisory und Scale Suite zwischen 55 und 80 $ pro Stunde. Ein registrierter BAS-Agent – der auch in Ihrem Namen einreichen kann und Ihnen damit die verlängerte ATO-Frist verschafft – verlangt 80 bis 150 $ pro Stunde. Ein Geschäftsinhaber, der die Arbeit selbst erledigt, verbraucht Zeit zu seinem eigenen effektiven Stundensatz, der für einen Einzelunternehmer in einem Handwerks- oder Dienstleistungsbetrieb typischerweise bei 70 bis 150 $ liegt.
Die Zeit ist die schwierigere Zahl. Ein kleines Unternehmen mit unkomplizierter GST – standardbesteuerte Verkäufe, standardbesteuerte Einkäufe, keine gemischten Lieferungen, wenige Mitarbeiter – kann eine vierteljährliche BAS in zwei bis drei Stunden erstellen und einreichen, sofern die Buchhaltung aktuell ist. Ein Unternehmen mit gemischten GST-Klassifizierungen (GST-freie und steuerpflichtige Artikel), mehreren Einnahmequellen, Lohnabzügen, die mit Single Touch Payroll abgeglichen werden müssen, und einer Reihe von Lieferanten, die Papierrechnungen oder fotografierte Belege senden – vier bis sechs Stunden sind realistischer. Bei vier Quartalen pro Jahr liegt die jährliche sichtbare Kostenspanne bei:
| Wer erstellt die BAS | Stunden/Quartal | Stundensatz | Jährliche sichtbare Kosten |
|---|---|---|---|
| Geschäftsinhaber (einfache GST) | 3 | 70–120 $ (Opportunitätskosten) | 840–1.440 $ |
| Geschäftsinhaber (komplexe GST + Lohnabrechnung) | 5 | 70–120 $ | 1.400–2.400 $ |
| Beauftragter Buchhalter (nur BAS-Erstellung) | 3–5 | 55–80 $ | 660–1.600 $ |
| Registrierter BAS-Agent (inkl. Einreichung) | N/A (Pauschalgebühr) | 150–300 $ pro BAS | 600–1.200 $ |
Ein Geschäftsinhaber, der seine eigene mittelkomplexe BAS viermal im Jahr erstellt, kann 1.400 bis 2.400 $ ausgehen sehen – nicht als Scheck, sondern als Stunden, die für abrechenbare Arbeit hätten genutzt werden können. Doch diese Zahl, so bedeutend sie auch ist, ist nur der Anfang. Sie zeigt, was ein genauerer Blick auf die manuelle BAS-Erfassung – das Problem, das die Einreichungswoche schwieriger macht, als das Formular vermuten lässt – offenbart: Das Tippen ist billig. Die Folgekosten sind es, wo das Geld liegt.
Die Kosten, die in einer falschen GST-Klassifizierung stecken
Manuelle Dateneingabe ist eine Übertragungsübung auf einem Formular, das keine Vertauschungen verzeiht. BAS-Positionen sind voneinander abhängig: Eine in G1 (Gesamtumsatz) eingegebene Zahl fließt in die GST-Berechnung bei 1A; eine in G11 (nicht kapitalbezogene Einkäufe) eingegebene Zahl fließt in 1B. Ein Fehler in einer Position ist nicht in sich abgeschlossen – er erzeugt eine Abweichung an anderer Stelle des Formulars, und wenn die Abweichung groß genug ist, werden die Datenabgleichsalgorithmen des ATO darauf aufmerksam.
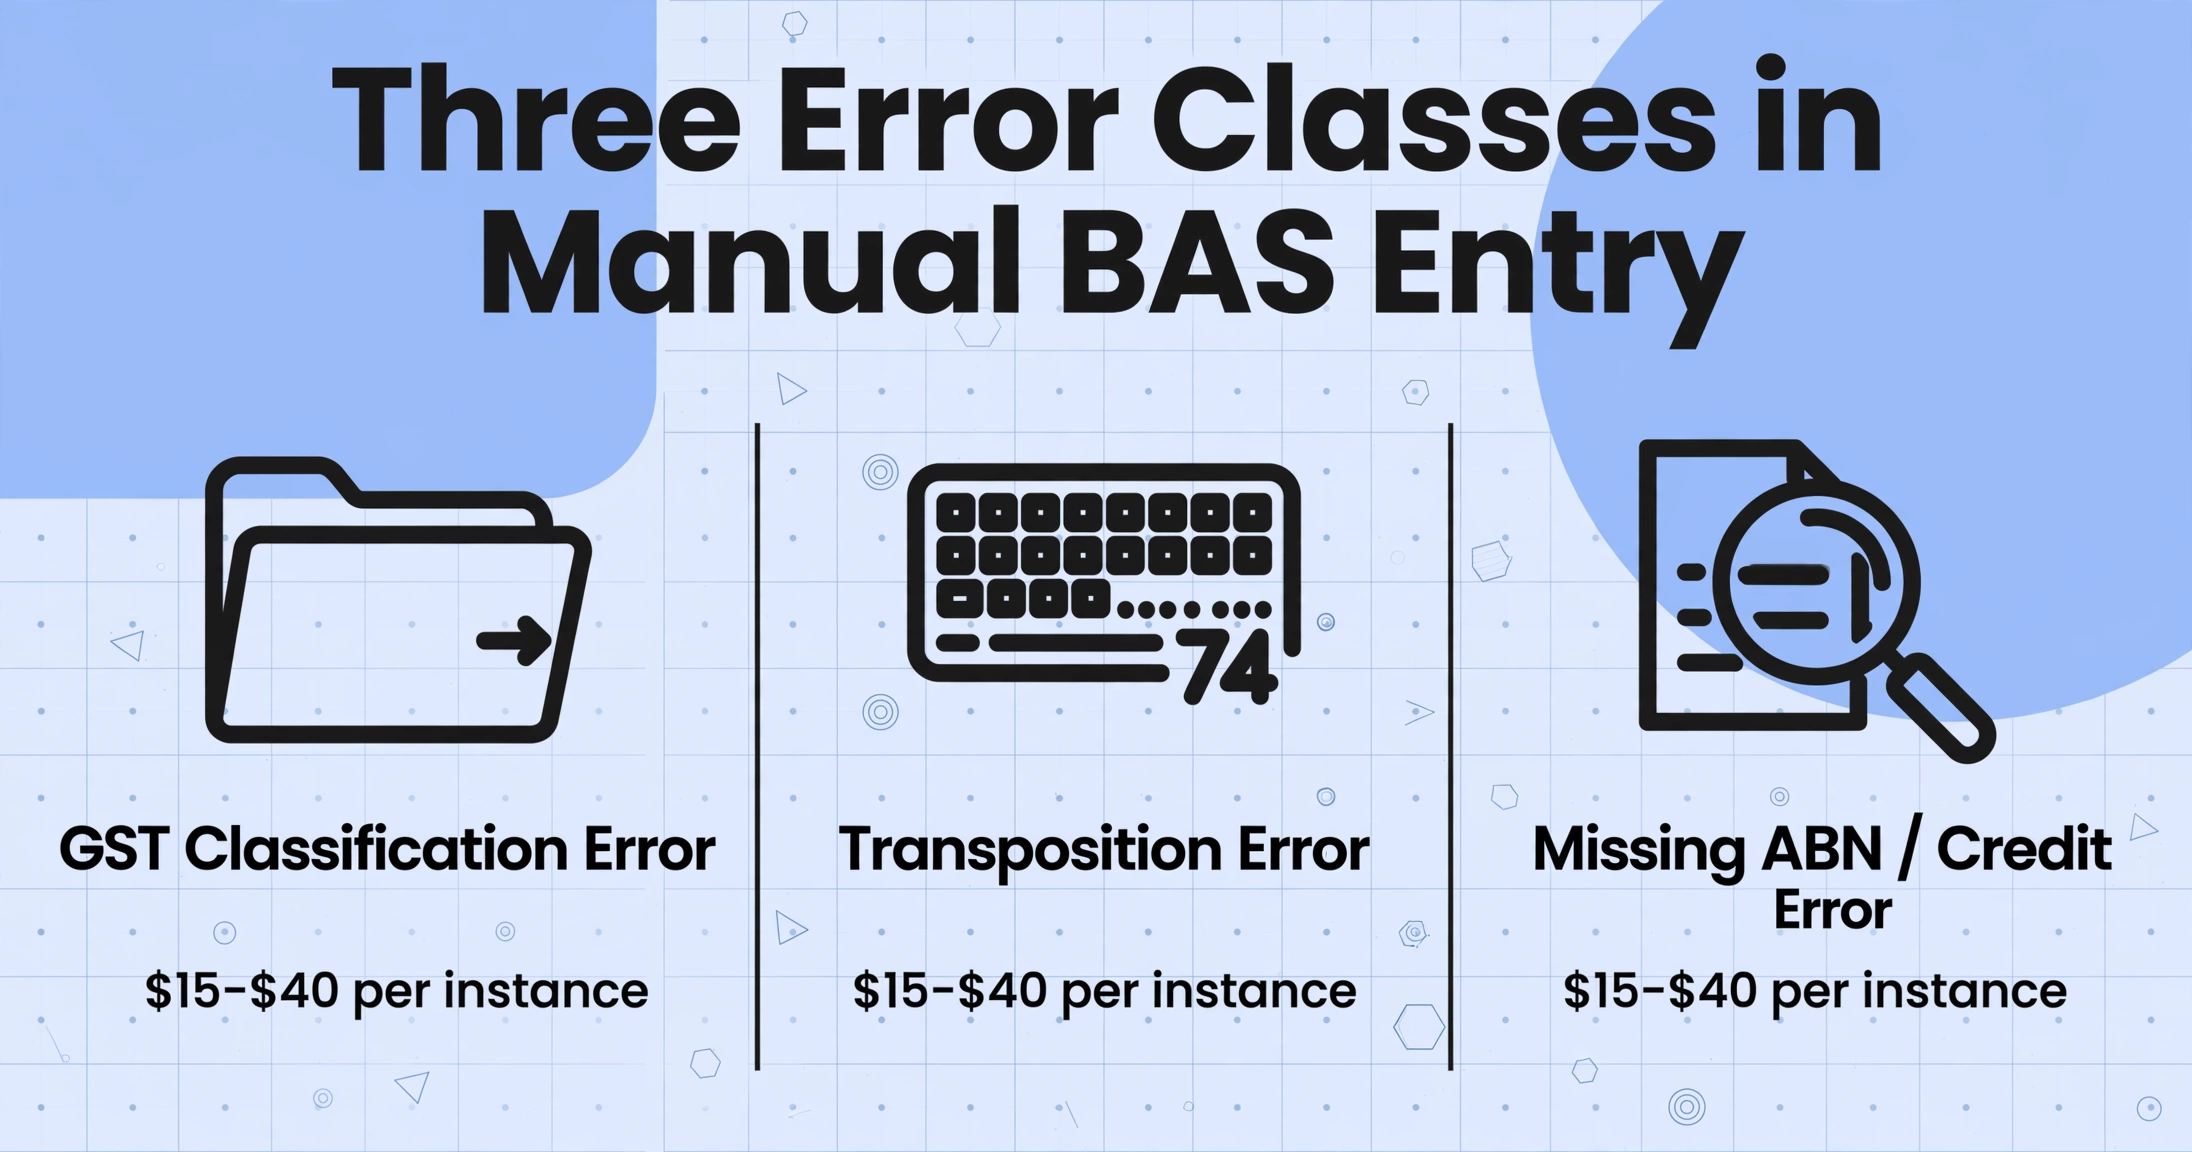
Drei Fehlerklassen dominieren die manuelle BAS-Erfassung, und jede bringt ihre eigenen Korrekturkosten mit sich:
1. GST-Klassifizierungsfehler. Ein GST-freier Artikel – einfaches Brot, eine medizinische Leistung, ein Export – als standardbesteuerte Lieferung erfasst, bedeutet, dass das Unternehmen die vereinnahmte GST überhöht ausweist. Ein steuerpflichtiger Einkauf, bei dem auf der Rechnung des Lieferanten eine gültige ABN fehlt, bedeutet, dass die GST-Gutschrift beansprucht wird, obwohl sie nicht zusteht. Die GST-Lücke des ATO von 8,7 Milliarden $ besteht zu einem erheblichen Teil genau aus diesen Fehlern: Tausende kleine Fehlklassifizierungen unter Zeitdruck. Die Korrektur eines Klassifizierungsfehlers, der in einem Folgequartal entdeckt wird, erfordert eine Änderung der ursprünglichen BAS, und die Korrektur selbst nimmt Zeit in Anspruch – das Auffinden des Originaldokuments, die Bestätigung der korrekten Klassifizierung, die Neuberechnung der überarbeiteten Positionsbeträge und entweder die Einreichung einer geänderten BAS oder die Anpassung im nächsten Zeitraum. Geschätzte Korrekturkosten: 15–30 Minuten pro Fehler oder 15–40 $ pro Fall bei einem mittleren Buchhaltungssatz.
2. Übertragungs- und Tippfehler. Eine Gesamtumsatzzahl von 87.430 $, eingegeben als 87.340 $ – eine einzige vertauschte Ziffer. Das Formular akzeptiert sie. Drei Wochen später, wenn die Datenabgleichs-Engine des ATO die eingereichte BAS mit der Einkommensteuererklärung des Unternehmens und den Single-Touch-Payroll-Daten (für W1 und W2) vergleicht, wird eine Abweichung markiert. Das ATO sendet ein Auskunftsersuchen. Die Antwort erfordert die Rekonstruktion der ursprünglichen Berechnung aus Quelldokumenten, die Bestätigung der korrekten Zahl und die Erläuterung des Fehlers. Für ein „Bitte erläutern“-Schreiben, das durch einen Tippfehler ausgelöst wurde: 1–3 Stunden Zeit des Inhabers oder Buchhalters, also 70–240 $, um etwas zu klären, das mit einer einzigen falsch getippten Ziffer begann.
3. Lohnabrechnungs-Abstimmungslücke. Die Positionen W1 (Gesamtgehälter und -löhne) und W2 (von Zahlungen einbehaltener Betrag) in der BAS müssen mit den Single-Touch-Payroll-Meldungen des Arbeitgebers übereinstimmen. Eine nach dem Quartalsende verarbeitete Abschlusslohnabrechnung, ein in der letzten Woche gezahlter Bonus oder eine Korrektur einer früheren Lohnperiode erzeugt eine Lücke zwischen den vom Lohnsystem gemeldeten Zahlen und den Zahlen, die der Geschäftsinhaber manuell aus der Lohnzusammenfassung übernimmt. Das Aufspüren dieser Lücke – die Identifizierung der verursachenden Lohnabrechnung, die Bestätigung der korrekten Zahl und der Abgleich über STP, die BAS und das Hauptbuch des Unternehmens – dauert bei einem Arbeitgeber mit mehr als drei Mitarbeitern routinemäßig 30–60 Minuten pro Quartal.
Der gemeinsame Nenner aller drei Fehlertypen ist, dass sie durch manuelle Eingaben entstehen und die Korrekturkosten pro Fehler in der Regel das Drei- bis Zehnfache der Zeit betragen, die für die ursprüngliche Eingabe der Zahl benötigt wurde. Sichtbare Kosten von 1.200 $ pro Jahr können sich verdoppeln, wenn Fehlerkorrekturen ins Spiel kommen – und das noch vor etwaigen Strafen.
Die Verspätungsstrafe, die Sie auch zahlen, wenn Sie nichts schulden
Die FTL-Strafe (Failure-to-Lodge) des ATO, geregelt in Abschnitt 286-75 des Anhangs 1 zum Taxation Administration Act 1953, ist blind für den Grund der Verzögerung. Sie gilt pro Erklärung, nicht pro geschuldetem Dollar. Die Grundlage für ein kleines Unternehmen – mit einem Umsatz unter 1 Million $ – ist eine Strafenheit für jeweils 28 Tage (oder einen Teil davon), die die BAS überfällig ist, gedeckelt auf fünf Einheiten. Seit dem 7. November 2024 beträgt eine Strafenheit 330 $, sodass die maximale FTL-Strafe 1.650 $ pro verspäteter BAS beträgt.
Die praktische Auswirkung für die manuelle BAS-Eingabe: Wenn die Zusammenstellung der Unterlagen länger dauert als erwartet und die Einreichung über den 28. hinausgeht, fällt eine Strafe von 330 $ an – selbst wenn die BAS null ist und das Unternehmen keine Steuern schuldet. Ein Café in Canberra mit einem Umsatz von 680.000 $, dokumentiert in einem realen Fall, erhielt eine FTL-Strafe von 313 $, obwohl es sich in einer Erstattungsposition befand. Das Unternehmen hatte keine Steuerschuld – es hatte eine Verzögerung bei den Unterlagen.
Wenn die BAS eine GST-Verbindlichkeit aufdeckt und das Unternehmen nicht rechtzeitig zahlen kann, wird der General Interest Charge (GIC) ab dem ursprünglichen Fälligkeitsdatum täglich berechnet. Im Q4 2025–26 (April bis Juni 2026) beträgt der GIC-Satz des ATO 10,96 % pro Jahr, täglich verzinst. Für ein Unternehmen, das 8.000 $ GST schuldet und 60 Tage zu spät zahlt, betragen die GIC-Kosten ungefähr 144 $ – zusätzlich zur FTL-Strafe von 330 $, also Gesamtkosten von 474 $ für die Verzögerung. Und seit dem 1. Juli 2025 ist GIC nicht mehr steuerlich absetzbar, was bedeutet, dass die Nachsteuerkosten einer Zahlungsverzögerung heute höher sind als in früheren Jahren.
Der Multiplikatoreffekt, den die meisten Geschäftsinhaber übersehen: Manuelle Eingaben machen Fehler wahrscheinlicher, Fehler erhöhen die Chance auf eine verspätete BAS, verspätete BASs ziehen FTL-Strafen und GIC nach sich, und – seit dem 1. April 2025 gemäß Abschnitt 27-15 des GST Act – kann das ATO ein Unternehmen mit einer Historie verspäteter oder fehlerhafter Einreichungen für mindestens zwölf Monate von vierteljährlicher auf monatliche BAS-Berichterstattung umstellen. Ein manueller Prozess, der vier BASs pro Jahr mühsam machte, kann durch eine Kette vollständig vermeidbarer Verspätungen zu einem Jahr mit zwölf BASs führen. Die Strafe für schlechte manuelle Eingaben ist nicht nur 330 $ pro verspätetem Quartal. Es kann die Auferlegung eines Berichtszyklus sein, der die Dateneingabelast verdreifacht.
Die manuelle BAS-Aufbereitung treibt die Jahresendabrechnung des Steuerberaters in die Höhe
Jeder falsch zugeordnete GST-Betrag in einer vierteljährlichen BAS summiert sich auf. Wenn der Steuerberater die jährliche Steuererklärung und den Jahresabschluss erstellt, gleicht er die vier eingereichten BAS-Erklärungen mit dem Hauptbuch und den Bankunterlagen des Unternehmens ab. Abweichungen, die auf manuelle Dateneingaben zurückgehen – eine als GST-frei verbuchte Lieferung, die in der BAS jedoch als steuerpflichtig gemeldet wurde, ein Einkauf, bei dem die GST-Gutschrift zu niedrig angesetzt wurde, weil die Rechnung des Lieferanten nie richtig gelesen wurde – müssen aufgespürt, korrigiert und abgeglichen werden. Die Zeit des Steuerberaters für diese Korrekturen ist abrechenbar.
Die Kostenauswirkung ist linear zur Anzahl der manuellen Eingabefehler und vervielfacht sich mit der Anzahl der Quartale. Vier manuell erstellte vierteljährliche BAS-Erklärungen, die jeweils zwei oder drei Klassifizierungsprobleme enthalten, führen zu acht bis zwölf Posten, die zum Jahresende angepasst werden müssen. Bei einem Stundensatz des Steuerberaters von 150–300 $ und 5–10 Minuten pro Posten für Recherche, Neuberechnung und Dokumentation belaufen sich die durch die manuelle BAS-Eingabe verursachten Kosten für die Jahresendbereinigung auf etwa 100–600 $ – Geld, das für die Korrektur von Fehlern ausgegeben wird, die eine maschinell extrahierte, nachvollziehbare Datenquelle erst gar nicht verursacht hätte.
Diese Kosten sind von der üblichen Gebühr des Steuerberaters für die Jahreserklärung zu unterscheiden. Es handelt sich um Zusatzkosten – Kosten, die entfallen, wenn die Quelldaten für jedes BAS-Quartal automatisch extrahiert, in einem strukturierten Format gespeichert und unabhängig überprüfbar sind, ohne auf die ursprünglichen Papierdokumente zurückgreifen zu müssen. Der Batch-Ansatz, der aus vierteljährlichen BAS-Arbeitsblättern ein jährliches Steuerhauptbuch erstellt, eliminiert diese Kostenkategorie vollständig: Wenn alle vier Quartale in einer verifizierten Tabelle vorliegen, ist der Jahresabschluss eine Überprüfung, keine Rekonstruktion.
Was Geschäftsinhaber verlieren, wenn sie ihre BAS selbst machen
Dies ist die Kostenkategorie, die Geschäftsinhaber intuitiv verstehen, aber selten berechnen: Zeit, die für die BAS-Dateneingabe aufgewendet wird, ist Zeit, die nicht für umsatzbringende Tätigkeiten zur Verfügung steht. Ein selbstständiger Elektriker, der 110 $ pro Stunde berechnet und fünf Stunden pro Quartal für die BAS aufwendet – manuelles Eintippen von Rechnungssummen, Berechnen der GST-Anteile, Abgleichen von Bankbuchungen mit Lieferantenbelegen – verzichtet auf 550 $ abrechenbare Arbeit pro Quartal, also 2.200 $ pro Jahr.
Selbst bei einem niedrigeren effektiven Stundensatz – sagen wir 70 $ für einen freiberuflichen Designer oder Berater – summieren sich vier vierteljährliche Sitzungen von jeweils vier Stunden auf 1.120 $ entgangenen Umsatz. Über fünf Jahre hinweg belaufen sich die kumulierten Opportunitätskosten der manuellen BAS-Erstellung auf 5.600 bis 11.000 $. Und diese Zahl zählt nur die direkten entgangenen Einnahmen – sie berücksichtigt nicht den Multiplikatoreffekt von Abenden und Wochenenden, an denen der Geschäftsinhaber, nachdem er den Freitag mit der BAS verbracht hat, zu müde ist, um den nächsten Auftrag zu kalkulieren oder einem Interessenten nachzugehen.
Der COSBOA-Small Business Perspectives Report 2025 ergab, dass 32 % der Kleinunternehmer sechs oder mehr Stunden pro Woche für Compliance-Aktivitäten aufwenden und 40 % sechs oder mehr Stunden pro Woche für Finanzmanagement. Die vierteljährliche BAS-Erstellung verschlingt einen konzentrierten Anteil dieser Stunden – einen intensiven Block, der in direkter Konkurrenz zu den letzten Wochen des Quartals steht, in denen viele Unternehmen Rechnungen nachgehen und Geschäfte abschließen. Der Fälligkeitstermin der BAS – 28 Tage nach Quartalsende – führt dazu, dass die Compliance-Arbeit genau dann anfällt, wenn der geschäftliche Rhythmus des Unternehmens am anspruchsvollsten ist.
Alles zusammengerechnet: Ihre gesamten jährlichen manuellen BAS-Kosten
Das folgende Schema ist so konzipiert, dass es an jedes australische Kleinunternehmen angepasst werden kann. Jede Komponente enthält einen Standardwert basierend auf den oben besprochenen Datenpunkten sowie eine Spalte für Ihre eigenen Zahlen. Das Ergebnis sind die jährlichen Kosten – sichtbare und unsichtbare –, die mit den Kosten einer automatisierten Extraktion verglichen werden können.
| Kostenkomponente | Schätzung pro Quartal | Jahressumme (×4) | Ihr Wert |
|---|---|---|---|
| 1. Direkte Zeit (5 Std. × Stundensatz) | 300 $ (@ 60 $/Std.) | 1.200 $ | |
| 2. Fehlerkorrektur (2 Fehler × 30 Min. × 60 $) | 60 $ | 240 $ | |
| 3. FTL-Strafrisiko (Annahme: 1 Verspätung in 2 Jahren, gemittelt) | 41 $ (jährlich 330 $ ÷ 8 Quartale × 4) | 165 $ | |
| 4. Jahresabschlussbereinigung durch Steuerberater | N/A (jährlich) | 200–600 $ | |
| 5. Opportunitätskosten (5 Std. × Inhabersatz minus Buchhaltersatz) | 250 $ (@ 110 $/Std. Satzdifferenz) | 1.000 $ | |
| Gesamtkosten pro Jahr | 2.805–3.205 $ |
Für einen Einzelunternehmer, der seine BAS selbst erstellt, mit mäßig komplexer GST und einigen Angestellten, liegen die gesamten jährlichen Kosten der manuellen Erfassung – einschließlich direkter Zeit, Fehlerkorrektur, Strafrisiko, Steuerberaterbereinigung und Opportunitätskosten – im Bereich von 2.800 bis 3.200 $. Die sichtbaren Kosten allein – die Stunden multipliziert mit dem Stundensatz – betrugen 1.200 $. Die unsichtbaren Kosten verdoppeln diesen Betrag mehr als.
Für ein Kleinunternehmen mit 10–15 Angestellten steigt der Umfang. Der Gehaltsabgleich (W1/W2) ist aufwändiger, die Anzahl der GST-pflichtigen Transaktionen ist höher, und die Menge der Lieferantendokumente, die die Transkriptionslücke überbrücken – die PDF-Rechnungen und Papierbelege, die Buchhaltungssoftware nicht lesen kann – wächst mit der Transaktionsanzahl. Die gesamten jährlichen Kosten übersteigen 4.000 $. Für ein Kleinunternehmen, das einen Buchhalter für reine BAS-Dienstleistungen zu 200–300 $ pro Quartal bezahlt, sind die grundlegenden Arbeitskosten zwar niedriger (800–1.200 $ pro Jahr), aber die Komponenten für Fehler, Strafen und Bereinigung bleiben bestehen – denn der Buchhalter tippt immer noch dieselben Zahlen aus denselben Dokumenten ab.
Was die automatisierte Extraktion an der Berechnung ändert
Jede der oben genannten Kostenkomponenten lässt sich auf einen einzigen Schritt zurückführen: Eine Person liest ein Dokument und tippt eine Zahl in ein Formular oder eine Tabelle. Die automatisierte Extraktion entfernt diesen Schritt, und die Kostensenkung wirkt sich auf jede nachgelagerte Position aus.
Der Mechanismus ist die Benutzerdefinierte Spaltenextraktion: Anstatt Werte aus jeder Lieferantenrechnung, Quittung und Lohnabrechnung manuell in das BAS-Formular einzutragen, definieren Sie die gewünschten Spalten – „Lieferant“, „Datum“, „Bruttobetrag inkl. GST“, „GST-Anteil“, „GST-Klassifizierung“ – und die KI liest jedes Dokument und füllt jede Spalte, indem sie die Bedeutung der Daten versteht, nicht deren Position. Da es sich um eine Batch-First-Verarbeitung handelt, werden die Belege eines Quartals in Minuten statt Stunden zu einer strukturierten Tabelle zusammengefasst. Da die Extraktion maschinell erzeugt und reproduzierbar ist, ist der Prüfpfad von Anfang an integriert – kein mühsames Rekonstruieren aus Papierdokumenten mehr. Eine berechnete Spalte kann sogar die ÷11-GST-Berechnung während der Extraktion durchführen, sodass in Ihrer Tabelle direkt der GST-Anteil steht, nicht der Rohbetrag, den Sie noch berechnen müssten.
Der Kostenvergleich für das typische Einzelunternehmer-Szenario aus dem obigen Rahmenwerk:
| Kostenkomponente | Manuelle Erfassung (jährlich) | Automatisierte Extraktion | Einsparung |
|---|---|---|---|
| Direkte Arbeitszeit | 1.200 $ | 0 $ (Maschinenzeit, Minuten) | 1.200 $ |
| Fehlerkorrektur | 240 $ | 40 $ (Prüfung der Extraktion) | 200 $ |
| FTL-Strafrisiko | 165 $ | 0 $ (keine Verzögerung durch Belegsammlung) | 165 $ |
| Nachbearbeitung durch Steuerberater | 200–600 $ | 50 $ (geprüfte Tabelle, keine Rekonstruktion) | 150–550 $ |
| Opportunitätskosten | 1.000 $ | 100 $ (nur Prüfung, keine Erfassung) | 900 $ |
| Gesamt | 2.805–3.205 $ | 190 $ | 2.615–3.015 $ |
Das Muster ist dasselbe wie in der PAYG-Kostenanalyse für australische Arbeitgeber und im UK-SA100-Kostenrahmen für Freiberufler: Die Belegart und die Steuerbehörde ändern sich, aber die Kostenstruktur – sichtbare Arbeit plus Fehlerkorrektur plus Compliance-Aufwand plus Opportunitätskosten – bleibt über Rechtsräume und Formulare hinweg bemerkenswert konstant.
Für BAS im Speziellen passt dies besonders gut, da sich die BAS-Kennziffern – G1, 1A, G11, 1B, W1, W2 – direkt auf Extraktionsspalten abbilden lassen. Das Formular ist modular; die Datenquellen sind Belege; das fehlende Bindeglied war schon immer die Brücke vom Beleg zum Formular – und diese war schon immer manuell. Die vollständige Schritt-für-Schritt-Anleitung zur Extraktion von BAS-Daten für die GST- und PAYG-Berichterstattung zeigt, wie diese Brücke in der Praxis funktioniert: dieselben Belege, dieselben Kennziffern, dieselbe Quartalsfrist – aber der Schritt des Abtippens entfällt, und mit ihm die Kostenkomponenten, die er verursacht hat.
Häufig gestellte Fragen
Wie berechnet ein kleines Unternehmen die tatsächlichen manuellen BAS-Kosten?
Erfassen Sie zwei Werte über zwei BAS-Quartale hinweg: die gesamten Stunden von der Belegsammlung bis zur Einreichung (einschließlich der Suche nach fehlenden Rechnungen und dem Abgleich von Unstimmigkeiten) sowie die Anzahl der Positionen, die Ihr Steuerberater am Jahresende zur Korrektur identifiziert. Multiplizieren Sie die Stunden mit dem Buchhaltungssatz, den Sie einem Profi für dieselbe Arbeit zahlen würden – oder mit Ihrem eigenen effektiven Stundensatz, wenn Sie es selbst erledigen. Multiplizieren Sie die Korrekturpositionen mit 20 Minuten zum Stundensatz Ihres Steuerberaters. Addieren Sie ein Versäumnisversäumnisereignis für alle drei bis vier Jahre Ihrer Selbstveranlagungshistorie. Die jährliche Summe geteilt durch vier ergibt Ihre Kosten pro Quartal – ein Betrag, den Sie mit den 150–300 $ vergleichen können, die ein BAS-Agent für denselben Zeitraum verlangt.
Brauche ich einen BAS-Agenten oder kann mir eine automatisierte Extraktion helfen, die BAS selbst einzureichen?
Die automatisierte Extraktion ersetzt keinen BAS-Agenten – sie adressiert den Schritt vor der Einreichung. Ein BAS-Agent bietet professionelle Aufsicht, Einreichung in Ihrem Namen mit verlängerten Fristen und einen Strafschutz. Die Extraktion schließt die Lücke zwischen Beleg und Daten: Anstatt Lieferantenrechnungen und Quittungen manuell in das Formular einzutippen, liest ein Tool diese aus und erstellt die Zahlen für G1, G11, 1A, 1B, W1 und W2. Sie können die extrahierten Daten entweder selbst über das ATO Business Portal einreichen oder die verifizierte Tabelle Ihrem BAS-Agenten zur Einreichung übergeben – in beiden Fällen entfällt der manuelle Übertragungsschritt und damit die Fehler, die er verursacht.
Wenn ich bereits Xero oder MYOB nutze, warum sind die Fehler und Kosten in diesem Rahmenwerk dann noch relevant?
Weil Cloud-Buchhaltungssoftware zwar das Hauptbuch und die Arithmetik automatisiert – GST-Berechnung, Kennzeichnungsbefüllung, Kontoabgleich –, aber sie kann keine PDF-Rechnung eines Lieferanten, eine fotografierte Quittung oder einen handschriftlichen Beleg lesen und die Transaktion für Sie erfassen. Jeder Beleg, der außerhalb eines digitalen Feeds eintrifft, muss von einer Person übertragen werden, bevor die Software ihre Arbeit verrichten kann. Für die meisten kleinen Unternehmen ist der verbleibende Pool dieser manuell zu erfassenden Belege gemessen an der Gesamtzahl der Transaktionen gering – weshalb der Arbeitsaufwand beherrschbar erscheint –, aber als Fehlerquelle groß, da jeder Beleg eine manuelle Klassifizierungs- und Tipparbeit darstellt. Die Korrekturkosten und Strafrisiken in diesem Rahmenwerk werden nicht durch das Volumen der manuellen Erfassung bestimmt, sondern durch die Fehlerrate bei diesem Volumen.
Was ist, wenn ich bereits einen BAS-Agenten nutze – gilt dieses Kostenrahmenwerk dann trotzdem?
Teilweise. Wenn Ihr BAS-Agent den gesamten Prozess übernimmt – einschließlich der Dateneingabe aus Ihren Quellbelegen, nicht nur der Einreichung der von Ihnen bereitgestellten Zahlen –, sind die direkten Arbeits- und Fehlerkorrekturkosten in seiner Gebühr enthalten. Wenn Sie jedoch die Übertragung von Beleg zu Daten selbst durchführen (Lieferantenrechnungen in eine Tabelle oder Ihre Buchhaltungssoftware eintippen) und die Ergebnisse dem Agenten zur Einreichung übergeben, gelten die Komponenten 1, 2 und 5 des Rahmenwerks weiterhin für Sie. Die Gebühr des Agenten schützt Sie vor den Komponenten 3 und 4 (Strafrisiko und Bereinigung durch den Steuerberater), nicht jedoch vor den Stunden, die Sie für die Aufbereitung der Daten aufwenden, die Sie ihm übergeben.
Wie ändert sich das Kostenmodell, wenn meine BAS PAYG-Einbehalte, FIB-Raten oder Kraftstoffsteuergutschriften umfasst?
Die zusätzlichen Kennzeichnungen – W1/W2 für PAYG-Einbehalte, F1 für FIB-Raten, 7C/7D für Kraftstoffsteuergutschriften – fügen dem manuellen Erfassungsprozess jeweils einen Abstimmungsschritt hinzu, da jede Kennzeichnung aus einer anderen Quelle stammt: dem Lohnabrechnungssystem für W1/W2, der FIB-Erklärung oder dem Ratenbescheid für F1, den Kraftstoffkaufbelegen für 7C/7D. Jede zusätzliche Abstimmung ist sowohl eine Quelle für Zeitaufwand (10–30 Minuten pro Kennzeichnung und Quartal) als auch für potenzielle Fehler (eine Abstimmungslücke, die nachverfolgt werden muss). Das Modell skaliert mit der Anzahl der Kennzeichnungen: Eine BAS mit vier Kennzeichnungen (nur GST) ist eine Aufgabe von 3–4 Stunden; eine BAS mit acht Kennzeichnungen (GST + PAYG + FIB + Kraftstoff) ist eine Aufgabe von 5–7 Stunden, und die jährlichen Gesamtkosten bewegen sich zum oberen Ende der Spanne.
Ein Business Activity Statement (BAS) sieht aus wie ein Formular. Tatsächlich ist es ein Konvergenzpunkt – der Ort, an dem die Lieferantenrechnungen, Kontoauszüge, Lohnunterlagen und Bareinnahmen eines Quartals in Zahlen umgewandelt werden müssen, die miteinander übereinstimmen. Die Kosten der manuellen BAS-Erfassung sind die Kosten, diesen Konvergenzpunkt ohne Brücke zu überqueren. Ein Berechnungsmodell ändert nichts an der Distanz – aber es macht die Kosten sichtbar. Nehmen Sie die Belege eines Quartals – die Rechnungen, die Quittungen, die Belege, die nie den Weg in Ihre Buchhaltungssoftware gefunden haben – und sehen Sie, wie sie in eine einzige strukturierte Tabelle mit allen vorberechneten BAS-Kennzeichnungen umgewandelt werden. Die Kosten der manuellen Erledigung sind keine Zahl mehr, die Sie erraten müssen. Es ist eine Zahl, die Sie abziehen können.