Pourquoi le rapprochement à trois voies pénalise
la comptabilité fournisseurs en manufacturing plus que les équipes ne l'admettent
Les références AP 2025 d'Ardent Partners indiquent que les équipes AP de premier plan atteignent un taux d'exceptions de 9 % sur le rapprochement des factures. Les autres atteignent en moyenne 22 %. En manufacturing, où les données de CAPS Research montrent que les dépenses d'approvisionnement représentent en moyenne 55,64 % du chiffre d'affaires, cet écart de 13 points n'est pas qu'un indicateur de processus — c'est un coût structurel intégré à la façon dont l'industrie achète, réceptionne et paie les matières. Et c'est un coût que la plupart des équipes AP du secteur ont silencieusement accepté comme normal.
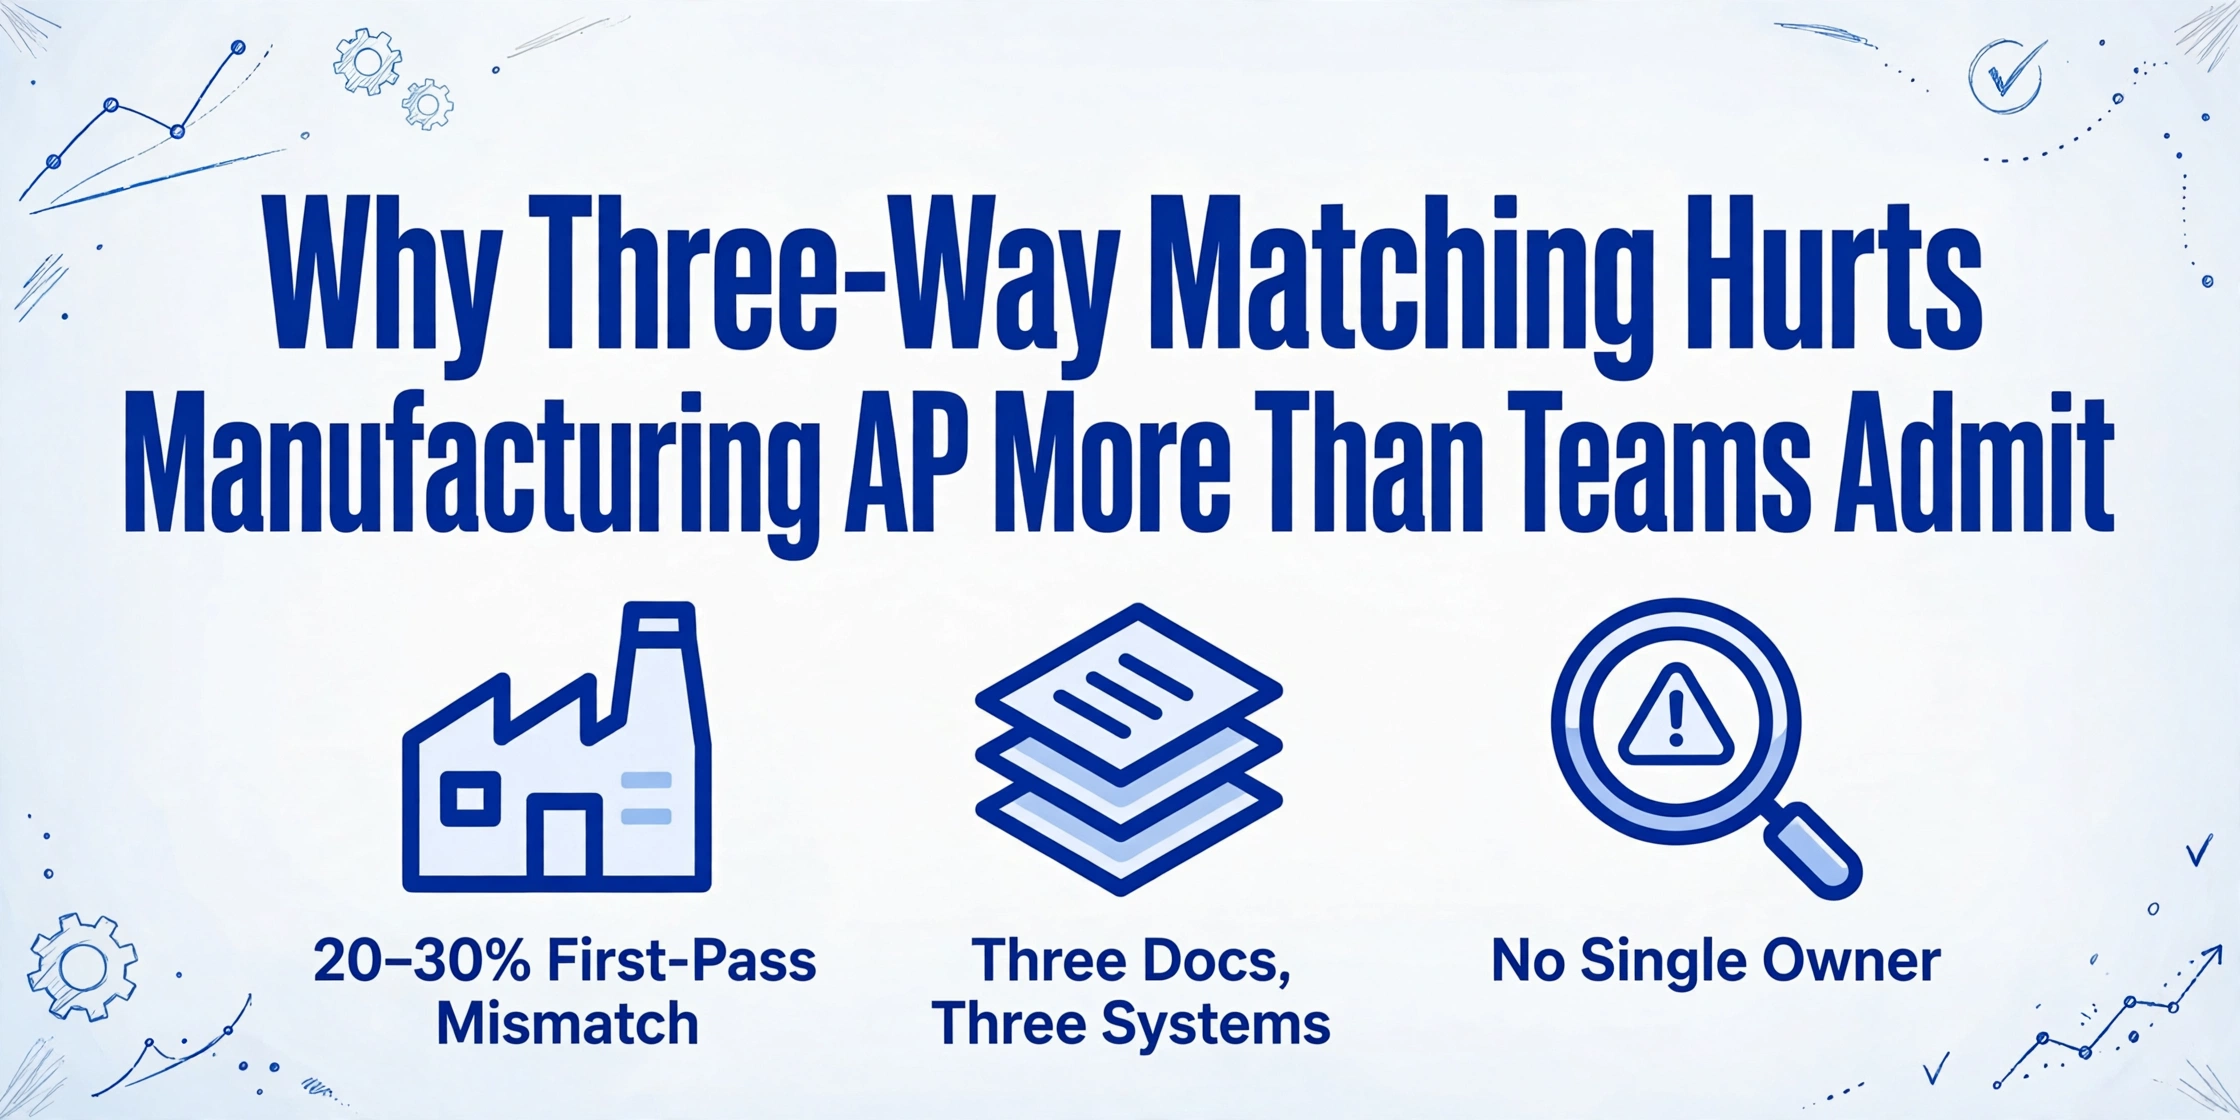
Points clés à retenir
- Un taux d'échec au premier rapprochement de 22 % n'est pas anormal — c'est ce qu'Ardent Partners rapporte comme moyenne du secteur. En manufacturing, avec les commandes ouvertes et les livraisons partielles, ce chiffre est plus élevé, et chaque exception coûte à un employé AP environ 30 minutes d'enquête dans trois services.
- Les trois documents — bon de commande, bon de réception et facture — ne divergent pas parce que quelqu'un a fait une erreur. Ils divergent parce que le bon de commande vit dans le système du service achats, le bon de réception vit sur un bordereau de livraison papier au quai, et la facture arrive en PDF dans la boîte de réception de l'AP. Trois services, trois systèmes, et personne ne gère l'écart entre eux.
- La solution n'est pas un meilleur algorithme de rapprochement. C'est de faire entrer les trois documents dans des données structurées avant que la logique de rapprochement ne les touche. Lorsque les données de facture peuvent être extraites de n'importe quel PDF en quelques secondes — quel que soit le format du fournisseur — l'étape de rapprochement devient un exercice de tableur, pas une enquête à travers trois services.
La promesse du rapprochement à trois vs. la réalité industrielle
Le modèle théorique du rapprochement à trois est simple. Un bon de commande est émis avec des quantités et des prix convenus. Les marchandises arrivent. Un bon de réception confirme ce qui a été livré. Une facture arrive avec des quantités et des prix correspondants. Trois documents, vérifiés, et le paiement autorisé. C'est un contrôle préventif si fondamental que le Rapport 2024 aux Nations de l'ACFE — qui estime que les organisations perdent 5% de leur chiffre d'affaires annuel à cause de la fraude professionnelle — le cite comme un garde-fou clé contre les stratagèmes de facturation. En vertu de la section 404 de la loi SOX, le rapprochement à trois est l'un des contrôles préventifs les plus testés lors des audits externes, classé sous les Activités de Contrôle du COSO. Selon la clause 8.4 de l'ISO 9001:2015, la vérification que les produits achetés répondent aux exigences spécifiées est obligatoire pour tout fabricant certifié — et le rapprochement à trois est le mécanisme pratique que la plupart des entreprises utilisent pour démontrer leur conformité.
Le cadre réglementaire est solide. La réalité opérationnelle, spécifiquement dans l'industrie manufacturière, rend le modèle théorique presque méconnaissable.
Dans la distribution, le flux est linéaire. Un bon de commande génère une expédition. Une expédition génère une facture. Les quantités sont prévisibles, les produits sont des biens finis avec des unités standard, et les accords de prix tiennent pour la transaction. Dans l'industrie manufacturière, le flux est tout sauf linéaire. Un seul bon de commande couvre des mois de livraisons. Les marchandises arrivent en livraisons partielles — 200 unités la première semaine, 150 la troisième, et les 50 restantes en attente de la prochaine série de production du fournisseur. Chaque livraison génère son propre bordereau d'expédition et sa propre facture. Lorsque la troisième facture arrive, le bon de commande a été émis il y a neuf semaines, la surtaxe sur les matières premières a changé, et le registre du quai de réception indique des quantités qui ne correspondent à aucune facture unique, car quelqu'un a enregistré la deuxième livraison dans une unité de mesure différente de celle spécifiée sur le bon de commande.
Ce n'est pas de l'incompétence. C'est la structure des achats industriels. Et cela signifie que pour le fabricant de taille moyenne traitant 500 à 2 000 factures par mois, la question n'est pas de savoir si les trois documents correspondront — mais laquelle des sept façons dont ils ne correspondront pas.
Les Références Achats 2026 pour l'Automobile et l'Industrie de Sievo indiquent que le fabricant médian traite 192 000 factures par milliard de dollars de dépenses, avec une couverture de 78% par bons de commande. Cela signifie que 22% des factures — près d'une sur quatre — arrivent sans bon de commande du tout, éliminant la première étape du rapprochement à trois avant même qu'il ne commence. Le problème de rapprochement ne commence pas à l'étape de comparaison. Il commence à l'étape de création des documents.
Où les trois documents commencent à diverger
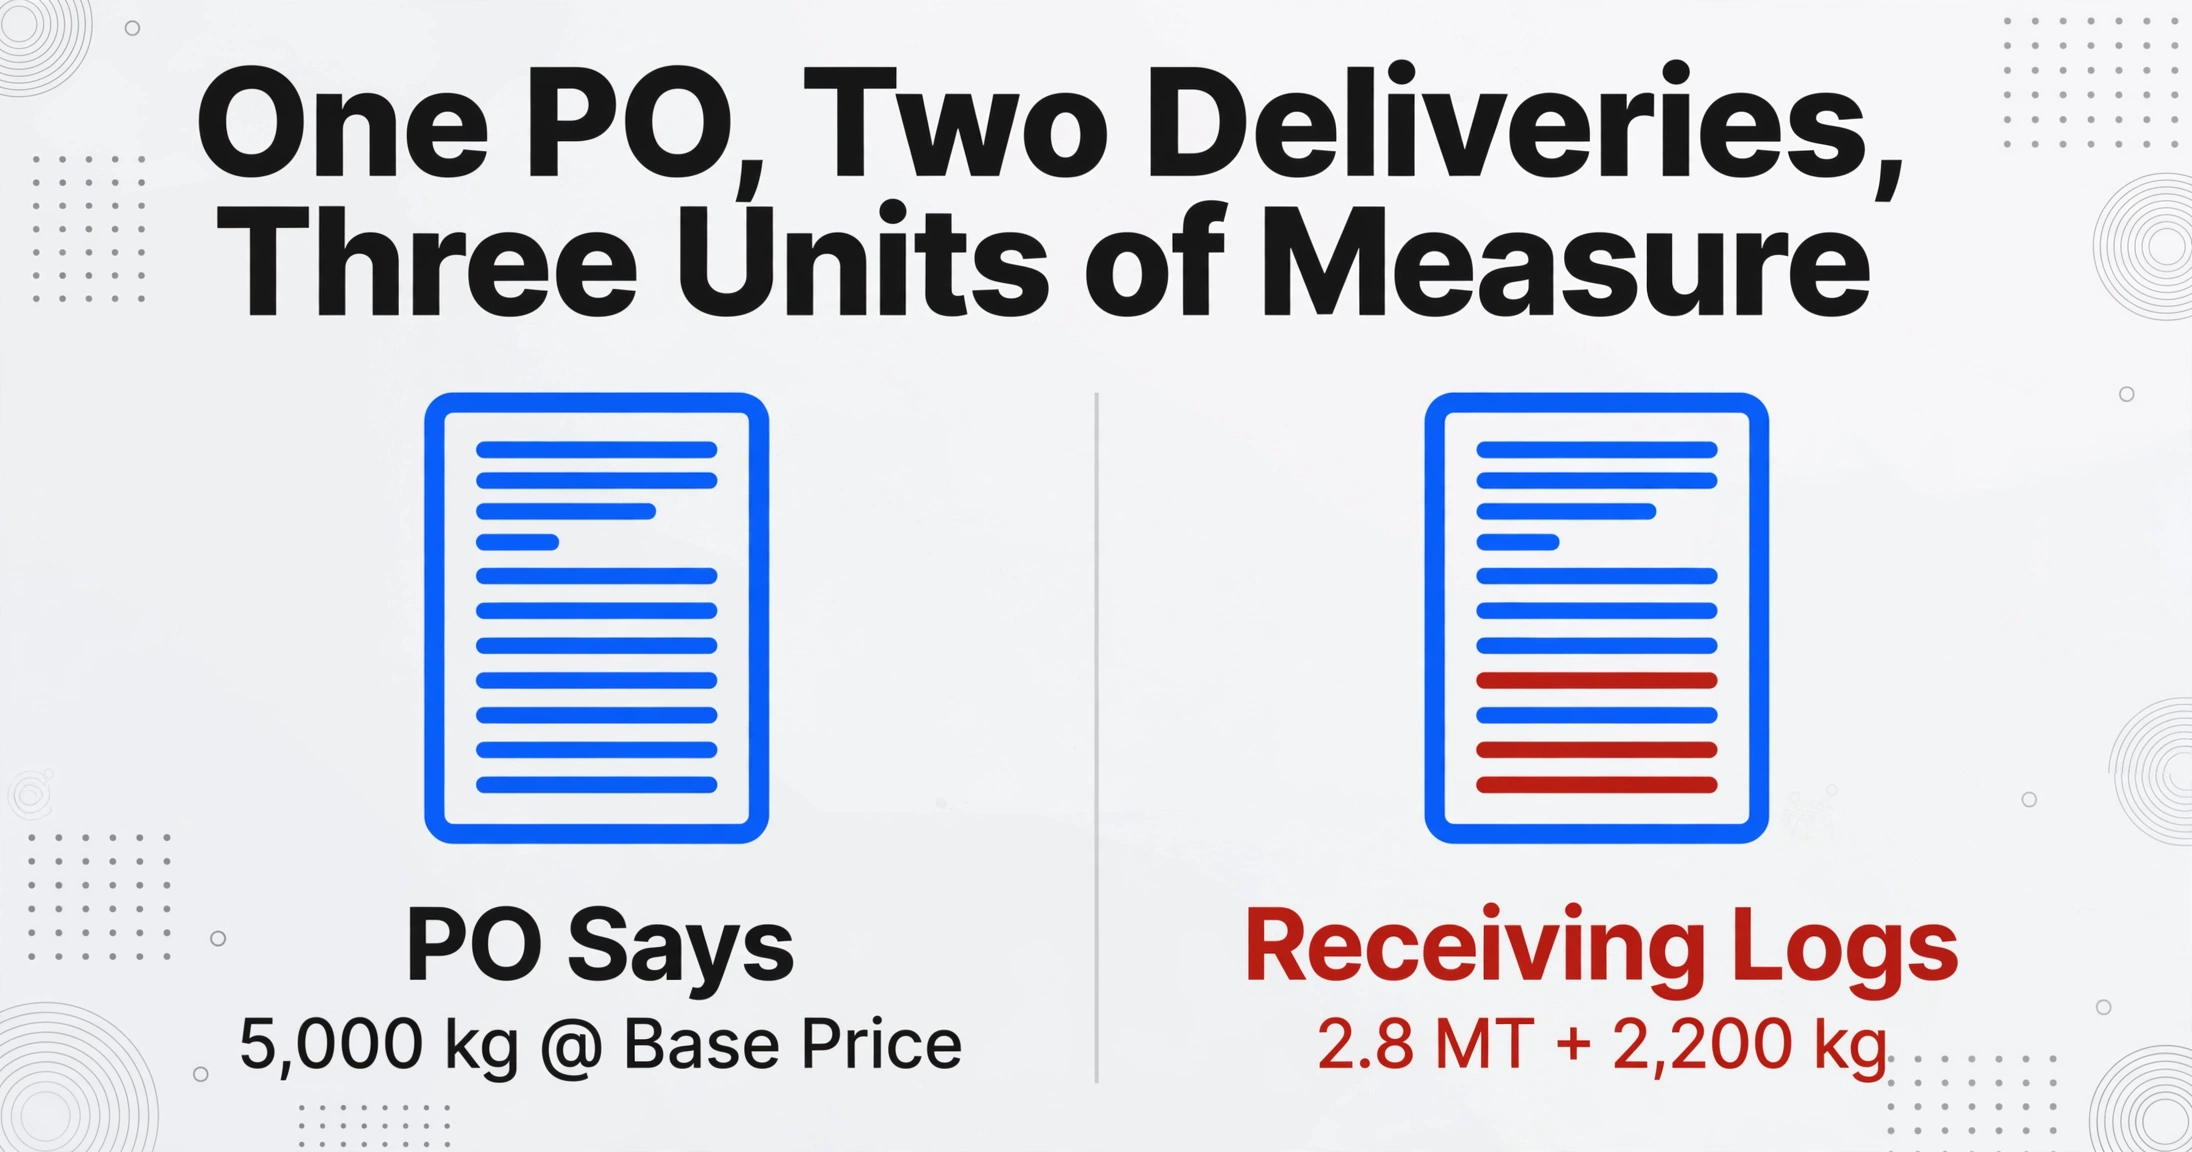
Suivez le cycle de vie d'un seul achat de fabrication et les moments de dégradation deviennent visibles.
Le bon de commande est créé. L'acheteur spécifie une matière première de qualité industrielle — disons 5 000 kg de bobine d'acier laminé à froid — auprès d'une aciérie à un prix de base convenu, plus une surcharge mensuelle indexée sur un taux de marché publié. Le bon de commande reflète le prix de base. La surcharge, par définition, ne sera connue qu'au mois de l'expédition. Le bon de commande est exact au moment de son émission. Il sera inexact au moment où la facture arrivera, sans que ce soit la faute de personne.
Les marchandises sont réceptionnées. L'expédition arrive en deux lots. Le premier camion livre 2 800 kg. Le quai signe le bordereau de livraison, qui enregistre « 2 800 kg » dans le système du transporteur. Mais le magasinier saisit « 2,8 t » dans l'ERP parce que le système utilise par défaut les tonnes métriques pour les matériaux en vrac. La deuxième livraison arrive deux semaines plus tard avec 2 200 kg. Le magasinier la saisit correctement. L'ERP affiche désormais 2,8 t + 2 200 kg comme deux lignes de réception distinctes avec des unités différentes. Le rapport de réception que la comptabilité fournisseurs récupère pour le rapprochement affiche un total qui nécessite une conversion manuelle avant de pouvoir être comparé à quoi que ce soit.
La facture arrive. Le fournisseur envoie une facture consolidée couvrant les deux expéditions — 5 000 kg au total au prix de base, plus une ligne de surcharge pour le mois d'expédition, plus des frais de transport qui ne figuraient pas sur le bon de commande car les conditions de transport ont été négociées séparément. Le total de la facture ne correspond pas au total du bon de commande. Les lignes de la facture ne correspondent pas clairement aux rapports de réception individuels. Les quantités correspondent sur une base agrégée — 5 000 kg commandés, 5 000 kg livrés, 5 000 kg facturés — mais la comparaison document par document attendue par la logique de rapprochement à trois voies échoue sur les lignes de surcharge et de transport qui n'ont aucun équivalent ni dans le bon de commande ni dans le bon de réception.
Un achat. Un fournisseur. Trois documents qui ont déjà divergé avant que quiconque n'ait saisi un seul champ. C'est la réalité structurelle qu'aucun seuil de tolérance sur un écran de rapprochement ne peut résoudre.
Sur Reddit, la frustration est palpable. Un professionnel de la comptabilité de fabrication a publié dans r/Accounting : « Chez mon employeur actuel, les bons de commande ne correspondent presque jamais aux factures d'achat. Nous avons de nombreuses réceptions partielles et des ajustements, et la facture ne correspond presque jamais. » Dans r/procurement, un autre utilisateur a décrit le décalage fondamental : « Le principal problème que je rencontre est que mon service comptable se base sur la quantité commandée et la quantité facturée, en ignorant complètement la quantité reçue. » Les trois documents sont censés se recouper mutuellement. En pratique, chaque service ne se réfère qu'à deux des trois — et ce ne sont pas les mêmes deux.
La transmission Achats-AP : une zone sans propriétaire
La dimension la plus négligée du problème du rapprochement à trois n'est pas technique. Elle est organisationnelle.
Les Achats possèdent le bon de commande. Leurs objectifs sont la disponibilité et le prix — obtenir les bons matériaux pour la chaîne de production au moindre coût et avec une fiabilité maximale. Ils négocient des commandes-cadres avec des ajustements de prix trimestriels pour garantir la continuité de l'approvisionnement et des remises sur volume. Que la structure qui en résulte crée un casse-tête pour la Comptabilité Fournisseurs six mois plus tard n'est pas une variable dans leur prise de décision — et structurellement, cela ne devrait pas l'être. Le rôle des Achats est d'acheter, pas de rapprocher des factures.
La Réception possède le bon de réception. Leur objectif est la rapidité — décharger le camion, enregistrer la marchandise et libérer le quai pour la prochaine livraison. Ils enregistrent ce qu'ils voient sur le bordereau de livraison — qui peut utiliser la référence du fournisseur, l'unité de mesure du transporteur ou une description abrégée sans rapport avec la ligne du bon de commande. Ils ne consultent pas le bon de commande au moment de la réception, soit parce que le quai n'a pas d'accès ERP en direct, soit parce que vérifier chaque expédition par rapport au bon de commande doublerait le temps de déchargement. Les données de réception sont précises isolément. Elles sont incomplètes en tant que document de rapprochement.
La Comptabilité Fournisseurs (AP) effectue le rapprochement à trois. Leur objectif est la précision et la conformité d'audit — ne payer que les biens commandés et reçus, au prix convenu, avec une documentation complète. Mais l'AP ne contrôle aucune des données en amont. Ils ne créent pas de bons de commande. Ils n'enregistrent pas les réceptions. Ils reçoivent deux ensembles de données de deux services — l'un optimisé pour les achats, l'autre pour la logistique — et une facture d'un tiers (le fournisseur) qui suit sa propre logique de formatage. Leur travail consiste à faire concorder ces trois ensembles de données, dans un système où aucun n'a été conçu pour communiquer avec les autres.
Trois services. Trois systèmes. Trois ensembles d'objectifs. Le processus de rapprochement à trois se situe à l'intersection des trois — et personne ne possède le pipeline de bout en bout. C'est pourquoi ajouter un autre seuil de tolérance ou un autre flux d'approbation résout rarement le problème. La lacune n'est pas dans la logique de rapprochement. Elle est dans la structure organisationnelle qui sépare la création des données de leur vérification.
Dans une discussion r/Netsuite, un utilisateur a décrit exactement cette dynamique du point de vue du praticien : "Rapprochement à 3 ou validation de facture en dehors du système. Exportation de rapports vers Excel, modifications, et réimportation." Le processus de rapprochement a été relégué à un canal secondaire — Excel — parce que le système principal (l'ERP) ne comble pas le fossé organisationnel entre le service qui crée les données et celui qui les vérifie. Le tableur devient la couche d'intégration de facto parce que la couche d'intégration organisationnelle n'existe pas.
Commandes ouvertes et dérive des unités de mesure : les complexités de fabrication dont personne ne parle
Si l'écart organisationnel est le problème que la plupart des articles ignorent, deux complexités propres à la fabrication l'amplifient à un degré qui n'existe dans aucune autre industrie. La première est la commande ouverte. La seconde est l'inadéquation des unités de mesure. Ni l'une ni l'autre n'est un cas marginal dans les achats industriels — les deux sont le mode de fonctionnement par défaut.
Les commandes ouvertes sont la structure standard pour l'approvisionnement en matières premières et en MRO dans la fabrication. Une seule commande couvre tous les achats d'un matériau donné auprès d'un fournisseur donné sur une période — généralement un trimestre ou un an — avec des plafonds de quantité cumulés et des ajustements de prix périodiques. La commande peut autoriser jusqu'à 100 000 kg de tôle d'aluminium sur douze mois avec un prix mensuel indexé sur l'indice LME. Chaque livraison mensuelle déclenche sa propre sortie, son propre bordereau de livraison, sa propre entrée de journal de réception et sa propre facture fournisseur. Au sixième mois, la commande a été rapprochée de six factures distinctes, chacune avec sa propre ligne de surcharge, sa propre allocation de frais de transport et ses propres quantités de livraison partielle. La logique de rapprochement doit gérer non seulement la comparaison un à un, mais aussi le suivi cumulé sur une fenêtre glissante de plusieurs factures avec des prix variables — un scénario qu'aucun module de rapprochement ERP ne gère nativement sans configuration importante, et que le rapprochement manuel dans Excel transforme en classeur de réconciliation multi-onglets.
Comme l'a expliqué un praticien sur r/Accounting : « Le travail de mon équipe de comptabilité fournisseurs (AP) est de récupérer les factures, vérifier que les marchandises ont été reçues, vérifier que la facture correspond à ce que le service achats a mis sur la commande, la saisir — et quand elles ne correspondent pas, comprendre pourquoi. » Sous une commande ouverte avec six sorties actives, « comprendre pourquoi » peut signifier retracer un écart de quantité à travers trois livraisons partielles, deux factures de transport et un ajustement de prix que le service achats a négocié mais n'a jamais communiqué à la comptabilité fournisseurs (AP).
La dérive des unités de mesure est l'autre complexité omniprésente dans la fabrication. Une commande de fixations peut spécifier « 1 boîte (500 pièces) » au niveau de la ligne. Le quai de réception compte et enregistre « 1 boîte ». Le fournisseur facture « 500 EA ». Les trois documents contiennent désormais trois représentations différentes de la même quantité physique. Étendez cela à un fabricant avec 200 SKU de matières premières actives — l'acier en tonnes métriques commandé par bobine, les produits chimiques en litres commandés par fût, les fixations en pièces commandées par boîte — et le processus de rapprochement exige une conversion d'unités avant que toute comparaison puisse commencer.
Un utilisateur de Reddit dans r/supplychain a résumé la douleur avec concision : « Le fait que les unités de mesure ne correspondent pas entre le fournisseur et nous est la plus grande difficulté. » Cette phrase unique capture un problème que la plupart des guides de rapprochement à trois voies traitent comme une note de bas de page — « utilisez un tableau de conversion des unités de mesure (UoM) » — mais qui en pratique consomme plus de temps d'investigation en comptabilité fournisseurs (AP) que tout autre type d'écart. Chaque tableau de conversion doit être maintenu. Chaque nouveau fournisseur introduit de nouveaux facteurs de conversion. Chaque champ ERP a une unité par défaut qui peut ou non correspondre à ce que le fournisseur utilise. Le problème de rapprochement n'est pas que les données sont erronées. C'est que les données sont structurellement incompatibles avant même que la première comparaison ne s'exécute.
L'échelle amplifie le coût. Lorsque les dépenses du service achats dépassent la moitié du chiffre d'affaires — comme le confirme CAPS Research pour la fabrication industrielle — un taux d'échec de 22 % n'est pas qu'un simple indicateur de processus. C'est un multiplicateur de coûts direct appliqué à la plus grande catégorie de dépenses de l'entreprise. Consultez notre analyse de ce que coûte réellement le traitement manuel des factures par document pour la quantification complète. Le même problème structurel prend une forme régionale distincte au Japon, où les bordereaux de livraison partagent rarement des identifiants avec le bon de commande ou la facture — voir notre analyse du problème de rapprochement bon de commande-livraison-facture dans les achats au Japon.
Ce que coûte réellement un taux d'échec « acceptable »
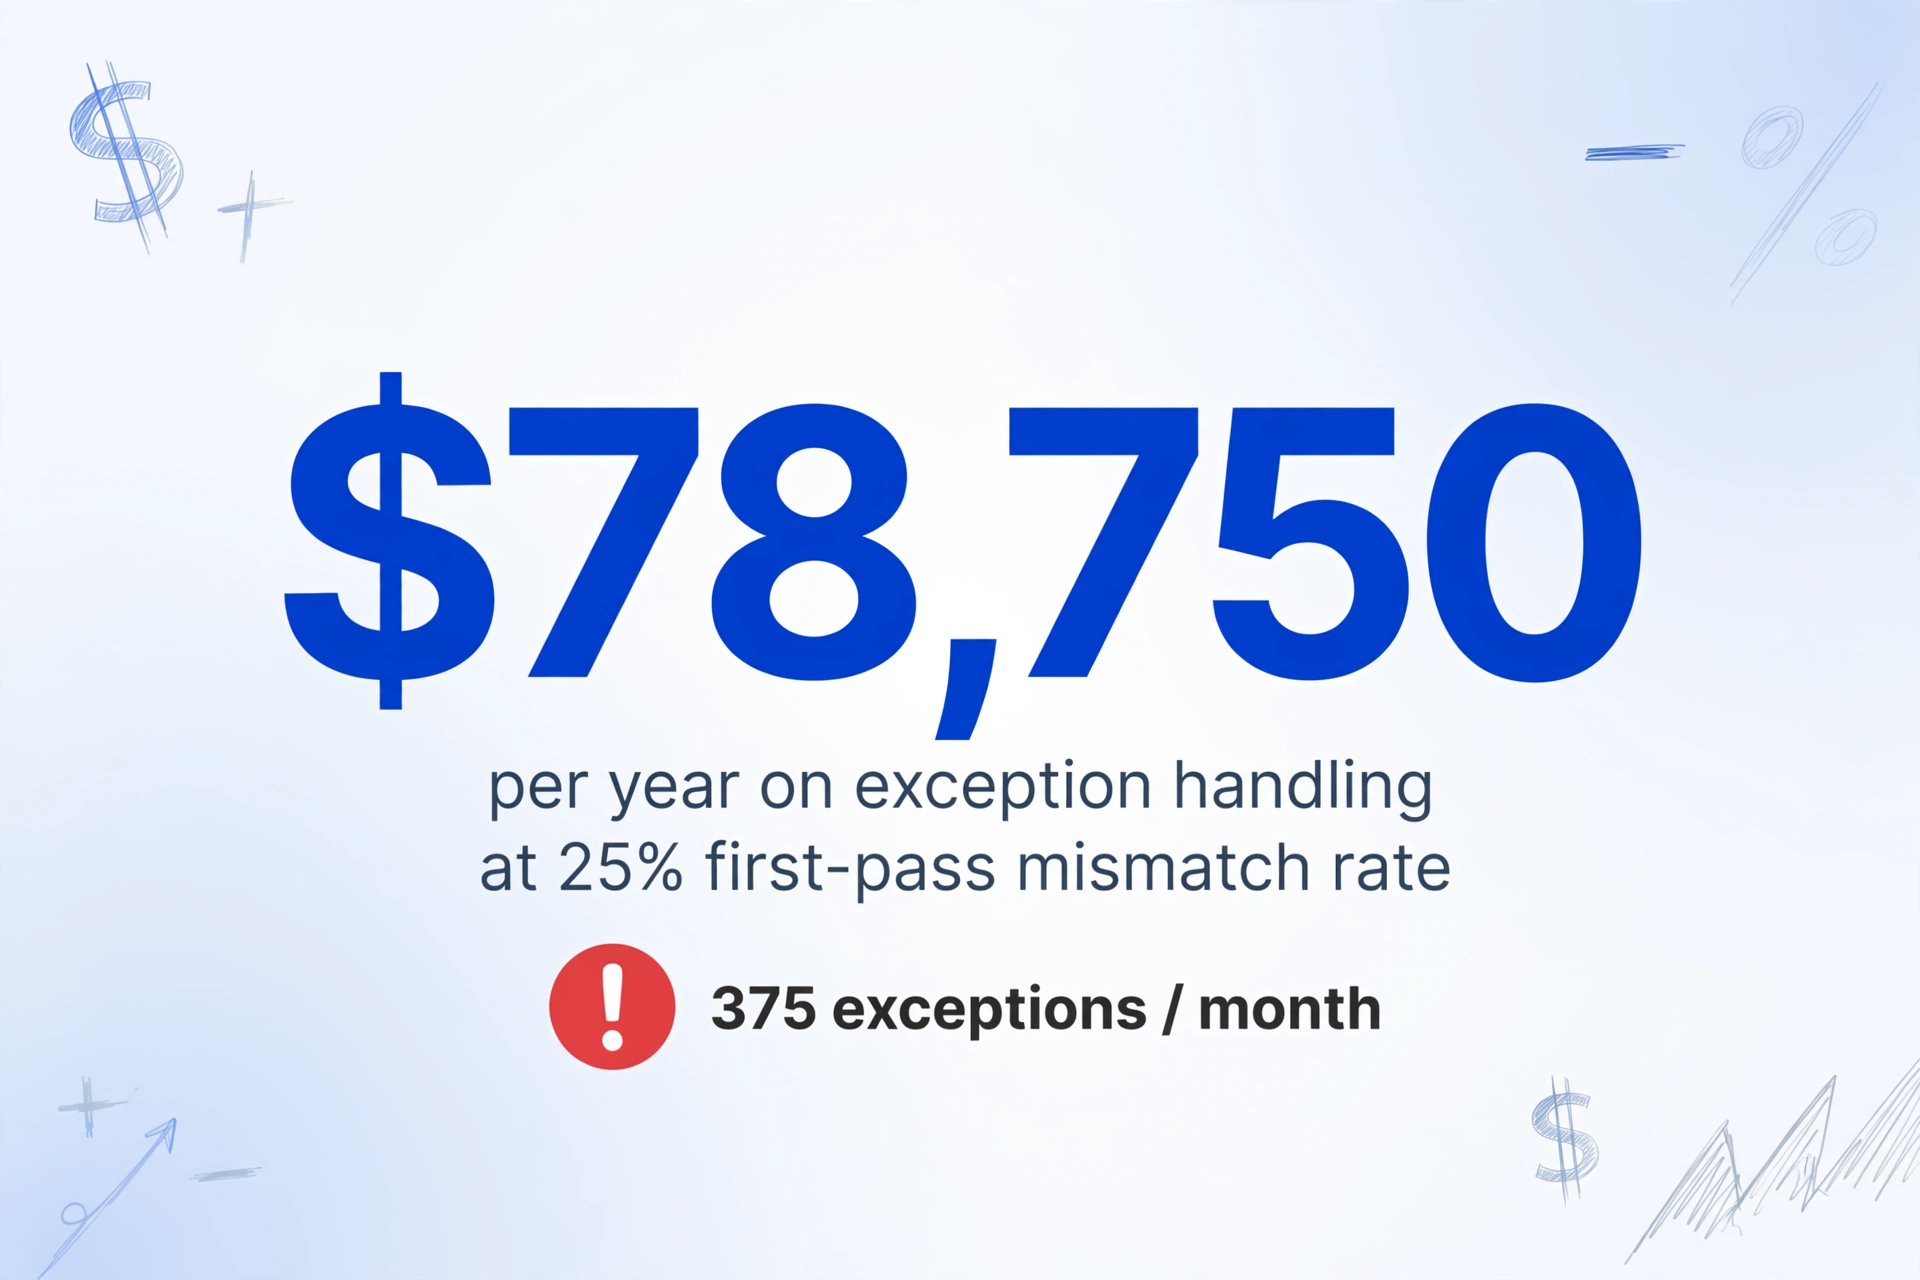
La plupart des équipes de comptabilité fournisseurs (AP) du secteur manufacturier ont normalisé un taux d'échec au premier rapprochement de 20 à 30 %. Elles ont construit des flux de travail de gestion des exceptions autour de ce taux. Elles ont embauché en conséquence. Elles ont budgété les heures supplémentaires. Ce qu'elles n'ont pas fait — parce que personne n'en a le temps — c'est quantifier ce que ce taux « acceptable » coûte en dollars, en jours et en opportunités manquées.
Faisons le calcul pour un fabricant de taille moyenne qui traite 1 500 factures par mois avec un taux d'échec au premier rapprochement de 25 %. Cela représente 375 exceptions par mois. À 30 minutes par exception — une estimation prudente qui inclut la recherche du bon de commande dans le système du service achats, l'appel au service réception pour vérifier les détails de l'expédition, la vérification croisée du portail en ligne du fournisseur pour la confirmation de commande d'origine, et la documentation de la résolution pour l'audit — cela représente 187,5 heures par mois rien que pour la gestion des exceptions. À un coût chargé de 35 $/heure pour le personnel AP, cela représente 6 562 $ par mois, soit 78 750 $ par an, consacrés à l'examen des écarts que le processus de rapprochement était censé empêcher.
Le coût de la main-d'œuvre est la ligne visible. Les coûts invisibles sont plus importants.
Escomptes pour paiement anticipé manqués. Les conditions fournisseur standard de 2 %/10 net 30 — un escompte de 2 % pour un paiement sous 10 jours — sont courantes dans les achats industriels. Pour un fabricant avec 30 millions de dollars de dépenses annuelles en matières, cet escompte représente 600 000 $ d'économies potentielles. Mais lorsque le cycle de rapprochement prend en moyenne 17,4 jours (données d'Ardent Partners pour les AP non « best-in-class »), chaque facture nécessitant une gestion d'exception manque la fenêtre de 10 jours. Comme l'a résumé un utilisateur Reddit de r/procurement : « Nous manquons constamment les escomptes pour paiement anticipé et avons payé des factures en double deux fois ce trimestre. » Un taux d'exceptions de 25 %, appliqué à ce pool d'escomptes de 600 000 $, signifie environ 150 000 $ d'escomptes pour paiement anticipé perdus par an — non pas parce que l'entreprise n'avait pas les liquidités, mais parce que le processus de rapprochement ne pouvait pas aller assez vite.
Doubles paiements. Les données APQC, citées par Corcentric, montrent qu'en moyenne 1,5 % des paiements sont des doublons ou des erreurs — et 2 % pour les organisations en retard. Sur 30 millions de dollars de dépenses annuelles, cela représente 450 000 à 600 000 dollars de paiements erronés. Un fabricant avec un taux d'échec de rapprochement de 25 % est bien plus susceptible de se trouver dans la catégorie des retardataires que dans celle des meilleurs, car chaque exception manuelle crée une nouvelle opportunité de doublon — la même facture signalée pour investigation est saisie deux fois par deux membres d'équipe différents travaillant sur deux feuilles de calcul distinctes.
Détérioration des relations fournisseurs. C'est le coût qu'aucune ligne de P&L ne capture. Lorsqu'une facture sur deux nécessite un appel au fournisseur pour clarifier une quantité ou confirmer une surcharge, la relation fournisseur se dégrade. L'équipe de comptabilité clients du fournisseur commence à considérer votre équipe de comptabilité fournisseurs (AP) comme une source de friction plutôt qu'un partenaire. Les conditions de paiement se durcissent. La priorisation des commandes urgentes glisse. Ces coûts sont diffus et difficiles à attribuer, mais chaque responsable achats avec plus de cinq ans d'expérience dans la fabrication les a vus s'accumuler.
La taxe d'épuisement de l'équipe AP. Traiter les exceptions n'est pas un travail cognitif neutre. C'est la différence entre vérifier des données et chasser des données — entre « ces trois chiffres correspondent, approuvez » et « pourquoi la quantité du bon de commande ne correspond pas à la facture, et qui dois-je appeler pour le savoir ? » Après 30 heures de chasse par semaine, la précision de l'équipe sur les 70 % restants de factures bien rapprochées se dégrade. La référence intersectorielle APQC montre que les meilleures équipes AP traitent plus de trois fois plus de factures par ETP que les moins performantes. Le quartile inférieur n'y est pas à cause du volume — il y est parce que les heures ETP sont consommées par l'investigation d'exceptions, pas par le traitement.
Pourquoi le rapprochement basé uniquement sur l'ERP ne suffit pas
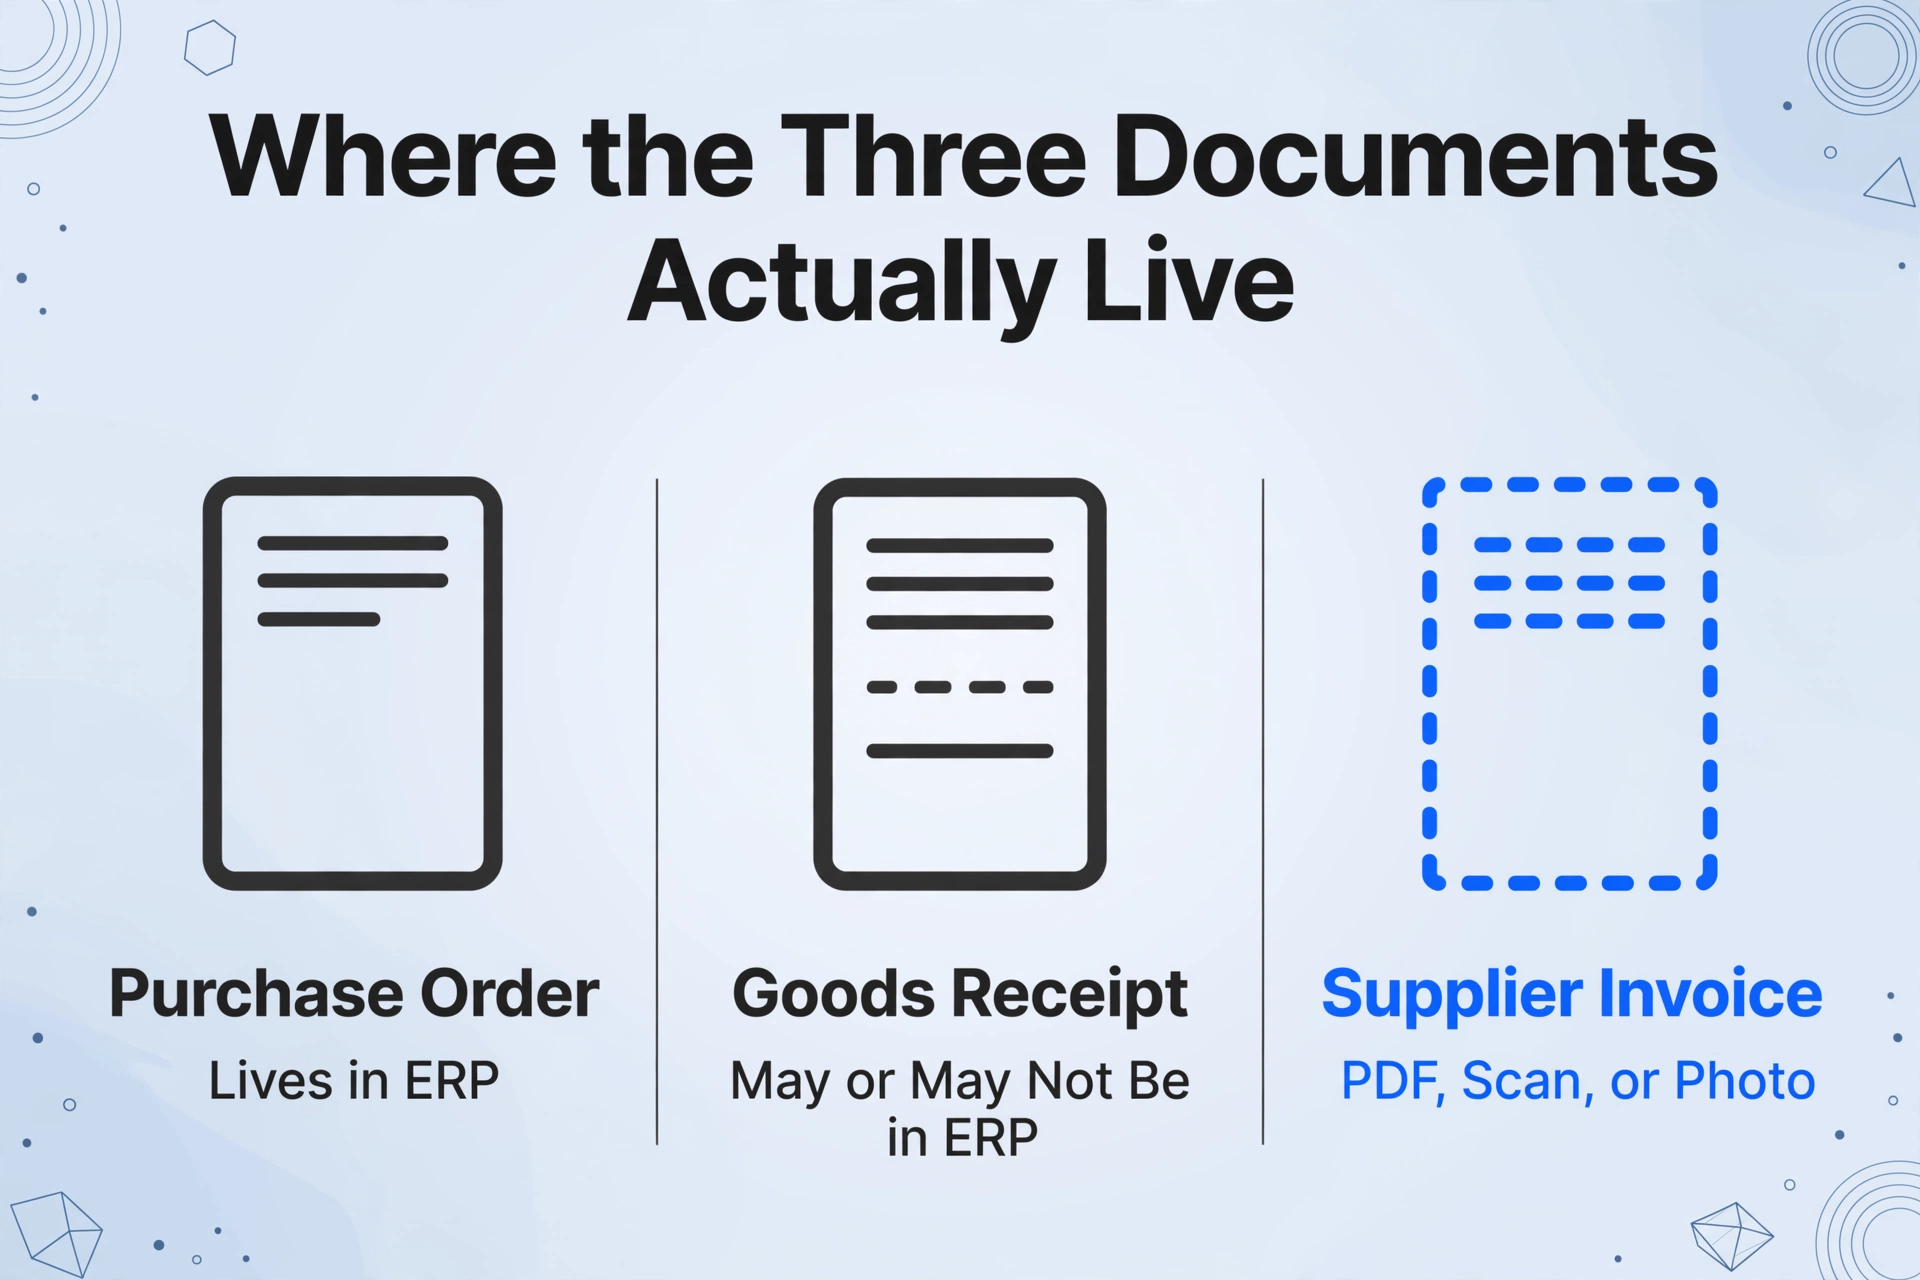
La réponse naturelle à un problème systémique de rapprochement est soit de mettre à niveau l'ERP, soit d'ajouter une couche d'automatisation de la comptabilité fournisseurs par-dessus. SAP, Oracle E-Business Suite, Microsoft Dynamics 365, Epicor, Infor et Plex incluent tous des modules de rapprochement à trois voies. La plupart permettent de configurer des seuils de tolérance au niveau de la société ou du grand livre. Le module SAP MM, par exemple, gère le rapprochement via le compte d'attente GR/IR — le bon de réception (MIGO) enregistre un débit, la réception de facture (MIRO) enregistre un crédit, et le système compense automatiquement les lignes rapprochées. La logique est mature.
Cette logique suppose quelque chose qui, dans le secteur manufacturier, n'est presque jamais vrai : que les trois documents existent sous forme de données structurées et comparables dans l'ERP avant que la logique de rapprochement ne s'exécute.
En réalité, le bon de commande vit dans l'ERP — le service achats l'y a créé. Le bon de réception peut ou non vivre dans l'ERP — le quai a signé un bordereau de livraison papier, et l'enregistrement de ces données dans l'ERP dépend de la capacité du service réception à le faire en temps réel. La facture, dans la grande majorité des cas, ne vit pas dans l'ERP sous forme de données structurées. Elle arrive sous forme de PDF dans une boîte mail, d'image scannée depuis un lecteur partagé, ou — dans le cas de petits fournisseurs — de document photographié avec un téléphone portable. Avant qu'une logique de rapprochement ERP puisse toucher à la facture, quelqu'un doit en saisir le contenu ligne par ligne dans le système.
L'enquête IFOL 2025 sur les tendances de l'automatisation de la comptabilité fournisseurs a révélé que 66 % des équipes AP saisissent encore manuellement les données des factures dans leur ERP. Dans le secteur manufacturier, avec ses factures fournisseurs denses en lignes et ses volumes de transactions élevés, ce pourcentage est probablement plus élevé — non pas parce que les équipes AP du secteur manufacturier sont moins sophistiquées, mais parce que leurs factures sont plus complexes et que les outils de capture de l'ERP n'ont pas été conçus pour elles.
C'est pourquoi les seuils de tolérance, bien qu'opérationnellement nécessaires, sont un outil fondamentalement limité. Une tolérance de quantité de 5 % indique à l'ERP d'approuver automatiquement une facture dont la quantité facturée diffère de la quantité du bon de commande de 5 % ou moins. Elle ne vous dit pas pourquoi les quantités diffèrent. Elle ne détecte pas la facture dont la quantité est correcte mais dont le prix unitaire a augmenté en raison d'une surcharge qui aurait dû figurer sur une ligne séparée. Elle ne fait pas remonter la facture rapprochée avec la mauvaise ligne de bon de commande. Les seuils de tolérance gèrent les conséquences des mauvais rapprochements — ils ne préviennent pas le problème de données sous-jacent qui cause les écarts en premier lieu.
Le véritable goulot d'étranglement se situe en amont de la logique de rapprochement. C'est l'écart entre la facture non structurée (le PDF dans la boîte mail) et les données structurées dont l'ERP a besoin pour exécuter le rapprochement. Tant que cet écart n'est pas comblé, de meilleurs algorithmes de rapprochement, des configurations de tolérance plus strictes et davantage de flux d'approbation produiront tous le même résultat : une version plus rapide du même processus défaillant.
Une étude IOFM a constaté que les organisations utilisant le rapprochement à trois voies constatent jusqu'à 70 % d'écarts de paiement en moins. Le mot clé est utilisant. L'ERP dispose du module de rapprochement. La question est de savoir si les données dont ce module a besoin ont été extraites des documents et saisies dans le système. Dans la comptabilité fournisseurs (AP) du secteur manufacturier, la réponse — pour environ deux tiers des factures — est : pas encore.
Là où la solution commence réellement
Cet article n'est pas un guide pratique. C'est un diagnostic structurel. Mais un diagnostic qui ne mène pas à une solution n'est qu'une plainte. Voici où la solution commence réellement.
L'idée centrale est simple, mais elle inverse la façon dont la plupart des équipes AP abordent le problème du rapprochement : le goulot d'étranglement n'est pas l'algorithme de rapprochement — c'est l'étape d'extraction des données qui le précède. Vous ne pouvez pas rapprocher trois documents si deux d'entre eux sont encore enfermés dans des formats non structurés. La solution n'est pas de créer une règle de rapprochement plus intelligente. C'est d'amener les trois documents — bon de commande, bon de réception et facture fournisseur — dans le même format de données structurées avant que toute logique de comparaison ne s'exécute.
Pour les bons de commande et les bons de réception, c'est un problème de discipline de processus. Les données existent déjà dans votre ERP ou votre système d'achat — il suffit de les saisir complètement et de manière cohérente. Standardiser le processus de réception (exiger les numéros de bon de commande sur chaque bordereau de livraison, imposer des saisies de réception en temps réel ou le jour même) comble l'écart du côté de l'acheteur.
Pour les factures fournisseurs, l'écart est un problème de format que la discipline de processus ne peut pas résoudre — car vous ne contrôlez pas le format. Vous recevez ce que vos fournisseurs envoient. Et vos fournisseurs, sur une base d'approvisionnement manufacturière de 50 à 500 fournisseurs, envoient des factures dans autant de mises en page différentes. C'est à cette étape que l'extraction de documents par IA change la donne.
Contrairement à l'OCR basé sur des modèles — qui exige de préconfigurer un modèle pour chaque mise en page de facture fournisseur et qui casse lorsqu'un fournisseur met à jour son format — l'extraction par IA utilisant des modèles de langage visuel lit une facture comme une personne la lit : en comprenant ce que chaque valeur signifie, et non où elle se trouve sur la page. Vous définissez les colonnes dont vous avez besoin — Numéro de facture, Numéro de bon de commande, Nom du fournisseur, Description de la ligne, Quantité, Prix unitaire, Total de la ligne, Total de la facture, Date d'échéance — et l'outil extrait ces valeurs de toute mise en page de facture, qu'il s'agisse d'un PDF structuré d'un grand distributeur MRO ou d'un document manuscrit scanné d'un atelier local. Cette approche s'appelle Custom Column Extraction : vous saisissez les noms de colonnes, l'IA trouve les valeurs, et le résultat est une feuille de calcul structurée où chaque champ est normalisé pour la comparaison.
L'étape de rapprochement devient alors ce qu'elle était censée être depuis toujours : une comparaison structurée. Données de bon de commande exportées de l'ERP. Données de réception exportées du WMS ou du module d'inventaire. Données de facture extraites par IA. Trois ensembles de données dans le même format. XLOOKUP sur le numéro de bon de commande. Mise en forme conditionnelle sur les écarts. Un après-midi de configuration, et le processus de rapprochement qui consommait 187 heures par mois en gestion des exceptions devient une revue de feuille de calcul.
Pour le flux de travail étape par étape — des colonnes d'extraction aux formules de rapprochement Excel en passant par le suivi des livraisons partielles — consultez notre guide complet sur le rapprochement des factures fournisseurs avec les bons de commande dans le secteur manufacturier. Pour savoir comment l'extraction par lots gère les factures de matières premières à volume élevé, consultez le flux de traitement par lots pour les factures de matières premières.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'intérêt de la démo ci-dessus n'est pas de vous montrer un flux de rapprochement abouti. Il s'agit de démontrer la première étape qui rend possible tout flux de rapprochement : transformer une facture fournisseur non structurée en données structurées que vous pouvez réellement comparer à un bon de commande. Si cette étape prend 10 secondes au lieu de 15 minutes, le reste du problème de rapprochement devient une question de conception de processus — et non une question d'effectifs.
FAQ
Quel seuil de tolérance de rapprochement à trois voies est courant dans l'industrie manufacturière ?
La plupart des ERP permettent de configurer des seuils de tolérance — généralement 1 à 5 % pour les quantités et 1 à 5 $ pour les prix unitaires, configurables au niveau de la société ou du fournisseur. Dans l'industrie manufacturière en particulier, des tolérances de quantité plus larges (3 à 5 %) sont la norme pour les matières premières et les achats en vrac, où la précision des quantités sur les livraisons partielles est faible ; des tolérances plus strictes (1 à 2 %) s'appliquent aux composants de grande valeur et aux pièces techniques. Un seuil de tolérance est un outil opérationnel pratique qui évite que des écarts mineurs ne submergent la file d'exceptions — mais il ne doit pas servir à masquer un problème systémique d'extraction. Si votre tolérance est fixée à 5 % parce que votre équipe n'arrive pas à suivre le volume d'investigations, la tolérance compense le mauvais problème.
Le rapprochement à deux voies suffit-il, ou faut-il un rapprochement à trois voies ?
Pour le secteur manufacturier, le rapprochement à trois voies (bon de commande + bon de réception + facture) est le minimum pour les biens physiques. Le bon de réception confirme que les matériaux sont réellement arrivés — sans lui, vous payez sur la base du bon de commande et de la facture uniquement, sans confirmation de livraison. Le rapport ACFE 2024 identifie spécifiquement le rapprochement à trois voies comme un contrôle clé contre les stratagèmes de fraude à la facturation. Le rapprochement à deux voies (bon de commande + facture uniquement) convient aux contrats de services, aux abonnements récurrents et aux livraisons numériques où la réception physique n'est pas pertinente. Le rapprochement à quatre voies ajoute un document d'inspection/qualité et est justifié pour les composants réglementés (aérospatial, pharmaceutique) où le paiement doit être conditionné à la réussite des contrôles qualité, et non à la simple réception de l'expédition.
L'extraction par IA peut-elle traiter les bordereaux de livraison manuscrits et les rapports de réception scannés ?
Oui — l'extraction par IA moderne basée sur des modèles de langage visuel peut lire les notes manuscrites, les annotations tamponnées et les documents scannés avec une qualité d'image variable, avec une précision allant jusqu'à 99 % sur le texte imprimé et un peu plus faible sur l'écriture manuscrite dense. La différence par rapport à l'OCR traditionnel est que le modèle comprend le rôle des données (ce nombre manuscrit à côté de « Qté reçue » est la quantité reçue) plutôt que de simplement reconnaître les caractères. Pour les documents de réception critiques où l'écriture manuscrite est la principale source de données, il est recommandé de vérifier par échantillonnage une partie des extractions avant de les intégrer au flux de rapprochement. L'amélioration de la précision par rapport à la saisie manuelle est la plus significative lorsque le même type de document (par exemple, le bordereau de livraison standard d'un fournisseur) est traité de manière répétée, car la cohérence de l'extraction élimine le taux d'erreur de saisie manuelle de 3 à 5 % qui s'amplifie avec le volume.
Faut-il un ERP pour effectuer un rapprochement à trois voies ?
Non. Le rapprochement à trois voies nécessite trois documents et un système qui les compare. Un ERP avec un module de rapprochement intégré automatise la comparaison et crée une piste d'audit — ce qui est essentiel pour la conformité SOX et des opérations évolutives. Mais le minimum fonctionnel est : les données du bon de commande (exportables depuis tout système d'achat, même une feuille de calcul partagée), les données de réception (journalisables dans tout système de suivi) et les données de facture (extractibles par IA dans un format structuré). Ces trois ensembles de données peuvent être comparés dans Excel à l'aide de XLOOKUP, de la mise en forme conditionnelle et de formules de tolérance. La limite pratique du rapprochement sur feuille de calcul est d'environ 2 000 à 3 000 factures par mois, au-delà de laquelle les exceptions submergent la vérification manuelle. La valeur de l'ERP réside dans l'automatisation à grande échelle et l'intégrité de la piste d'audit — pas dans le fait de rendre le rapprochement possible. Pour une implémentation complète de ce flux de travail sur feuille de calcul dans Google Sheets, consultez notre guide du rapprochement à trois voies dans Google Sheets sans ERP.
Quelle est la plus grande amélioration de processus qui réduit les échecs de rapprochement à trois voies ?
Exiger le numéro de bon de commande (PO) sur chaque facture fournisseur comme condition de paiement. Cela semble anodin, mais les données montrent systématiquement que la cause racine la plus courante d'échec de rapprochement n'est pas un écart de quantité ou de prix — c'est que la facture ne peut pas être liée à un PO parce que le numéro de PO est manquant. Lorsque la facture référence le bon numéro de PO, le système de rapprochement peut au moins tenter la comparaison. Sans cela, le comptable fournisseurs (AP) doit recouper manuellement par nom de fournisseur, date et montant — une investigation de 10 minutes par facture qui aboutit à un rapprochement peu fiable. Faites du numéro de PO sur la facture une exigence d'intégration des fournisseurs. La plupart des fournisseurs s'y conforment rapidement, car cela accélère aussi leur cycle de paiement.
En résumé
Le rapprochement à trois voies dans le secteur manufacturier échoue à un taux de 20 à 30 % au premier passage, non pas parce que la logique de rapprochement est défaillante, ni parce que l'ERP est obsolète, ni parce que l'équipe AP ne travaille pas assez dur. Il échoue parce que les trois documents — tous les trois — arrivent de systèmes différents, dans des formats différents, via des départements différents, sans qu'aucun responsable unique ne pilote le pipeline qui les relie. Le service achats optimise la disponibilité. Le service réception optimise la rapidité. L'AP est responsable du rapprochement mais ne contrôle aucune des données en amont. L'écart entre ces trois fonctions n'est pas un échec de processus. C'est une caractéristique structurelle de la façon dont les organisations manufacturières sont construites.
Les solutions qui ne comblent pas cet écart — seuils de tolérance, couches d'approbation supplémentaires, tableaux de bord fournisseurs — rendent le processus existant viable. Elles ne le réparent pas. La solution, logiquement, doit intervenir là où l'écart structurel est le plus large : l'étape où une facture fournisseur non structurée devient des données structurées pouvant être comparées à un PO. Si cette étape prend des secondes au lieu de minutes et produit une sortie structurée cohérente au lieu de variations manuelles, le rapprochement à trois voies devient un exercice de tableur au lieu d'une investigation impliquant trois départements. Non pas parce que l'écart organisationnel disparaît — il ne disparaîtra pas — mais parce que les données qui le traversent ne portent plus la dérive accumulée de trois canaux d'entrée différents.
Essayez vous-même l'étape d'extraction ci-dessous. Téléchargez une facture fournisseur et voyez si les données dont vous avez besoin pour le rapprochement reviennent structurées — en quelques secondes, pas en quelques minutes. Si le goulot d'étranglement de l'extraction est résolu, le goulot d'étranglement du rapprochement devient un problème autour duquel vous pouvez construire un processus, et non un problème pour lequel vous budgétez des heures supplémentaires.