Por que a conferência tripla prejudica
o AP da manufatura mais do que as equipes admitem
Os benchmarks de AP de 2025 da Ardent Partners mostram que as melhores equipes de AP alcançam uma taxa de exceções de 9% na conferência de faturas. As demais ficam com uma média de 22%. Na manufatura, onde os dados da CAPS Research mostram que os gastos com compras representam em média 55,64% da receita, essa diferença de 13 pontos não é apenas uma métrica de processo — é um custo estrutural embutido na forma como o setor compra, recebe e paga materiais. E é um custo que a maioria das equipes de AP da manufatura aceitou silenciosamente como normal.
Principais Conclusões
- Uma taxa de divergência de 22% na primeira conferência não é anormal — é o que a Ardent Partners reporta como a média do setor. Na manufatura, com pedidos de compra abertos e remessas parciais, esse número é maior, e cada exceção custa a um funcionário de AP cerca de 30 minutos de investigação em três departamentos.
- Os três documentos — pedido de compra, entrada de mercadorias e fatura — não se desalinham porque alguém cometeu um erro. Eles se desalinham porque o pedido de compra vive no sistema de compras, o recebimento vive em um romaneio de entrega em papel no cais, e a fatura chega como PDF na caixa de entrada do AP. Três departamentos, três sistemas, e ninguém é dono da lacuna entre eles.
- A solução não é um algoritmo de conferência melhor. É colocar os três documentos em dados estruturados antes que a lógica de conferência os toque. Quando os dados da fatura podem ser extraídos de qualquer PDF em segundos — independentemente do formato do fornecedor — a etapa de conferência vira um exercício de planilha, não uma investigação entre três departamentos.
A promessa da conciliação tripla vs. a realidade da manufatura
O modelo teórico da conciliação tripla é simples. Uma ordem de compra é emitida com quantidades e preços acordados. As mercadorias chegam. Um relatório de recebimento confirma o que foi entregue. Uma fatura chega com quantidades e preços correspondentes. Três documentos, conferidos, e o pagamento autorizado. É um controle preventivo tão fundamental que o Relatório para as Nações de 2024 da ACFE — que estima que as organizações perdem 5% da receita anual para fraudes ocupacionais — o cita como uma salvaguarda essencial contra esquemas de faturamento. Sob a Seção 404 da SOX, a conciliação tripla é um dos controles preventivos mais testados em auditoria externa, categorizado sob Atividades de Controle do COSO. Sob a Cláusula 8.4 da ISO 9001:2015, a verificação de que os produtos adquiridos atendem aos requisitos especificados é obrigatória para todo fabricante certificado — e a conciliação tripla é o mecanismo prático que a maioria das empresas usa para demonstrar conformidade.
A estrutura regulatória é sólida. A realidade operacional, especificamente na manufatura, torna o modelo teórico quase irreconhecível.
Na distribuição, o fluxo é linear. Uma ordem de compra gera um embarque. Um embarque gera uma fatura. As quantidades são previsíveis, os produtos são itens acabados com unidades padrão e os acordos de preço são válidos para a transação. Na manufatura, o fluxo é tudo menos linear. Uma ordem de compra cobre meses de entregas. As mercadorias chegam em remessas parciais — 200 unidades na primeira semana, 150 na terceira e as 50 restantes retidas até a próxima rodada de produção do fornecedor. Cada remessa gera seu próprio romaneio e sua própria fatura. Quando a terceira fatura chega, a OC foi emitida há nove semanas, a sobretaxa de commodities mudou e o registro do cais de recebimento mostra quantidades que não correspondem a nenhuma fatura individual, porque alguém registrou a segunda remessa em uma unidade de medida diferente da especificada na OC.
Isso não é incompetência. É a estrutura da aquisição industrial. E significa que, para o fabricante de médio porte que processa de 500 a 2.000 faturas por mês, a questão não é se os três documentos vão corresponder — é qual das sete maneiras eles não vão corresponder.
Os Benchmarks de Aquisição para Manufatura Automotiva de 2026 da Sievo relatam que o fabricante mediano processa 192.000 faturas por US$ 1 bilhão em gastos, com 78% de cobertura de OC. Isso significa que 22% das faturas — quase uma em cada quatro — chegam sem OC alguma, eliminando a primeira etapa da conciliação tripla antes mesmo de começar. O problema de correspondência não começa na etapa de comparação. Começa na etapa de criação do documento.
Onde os Três Documentos Começam a Divergir
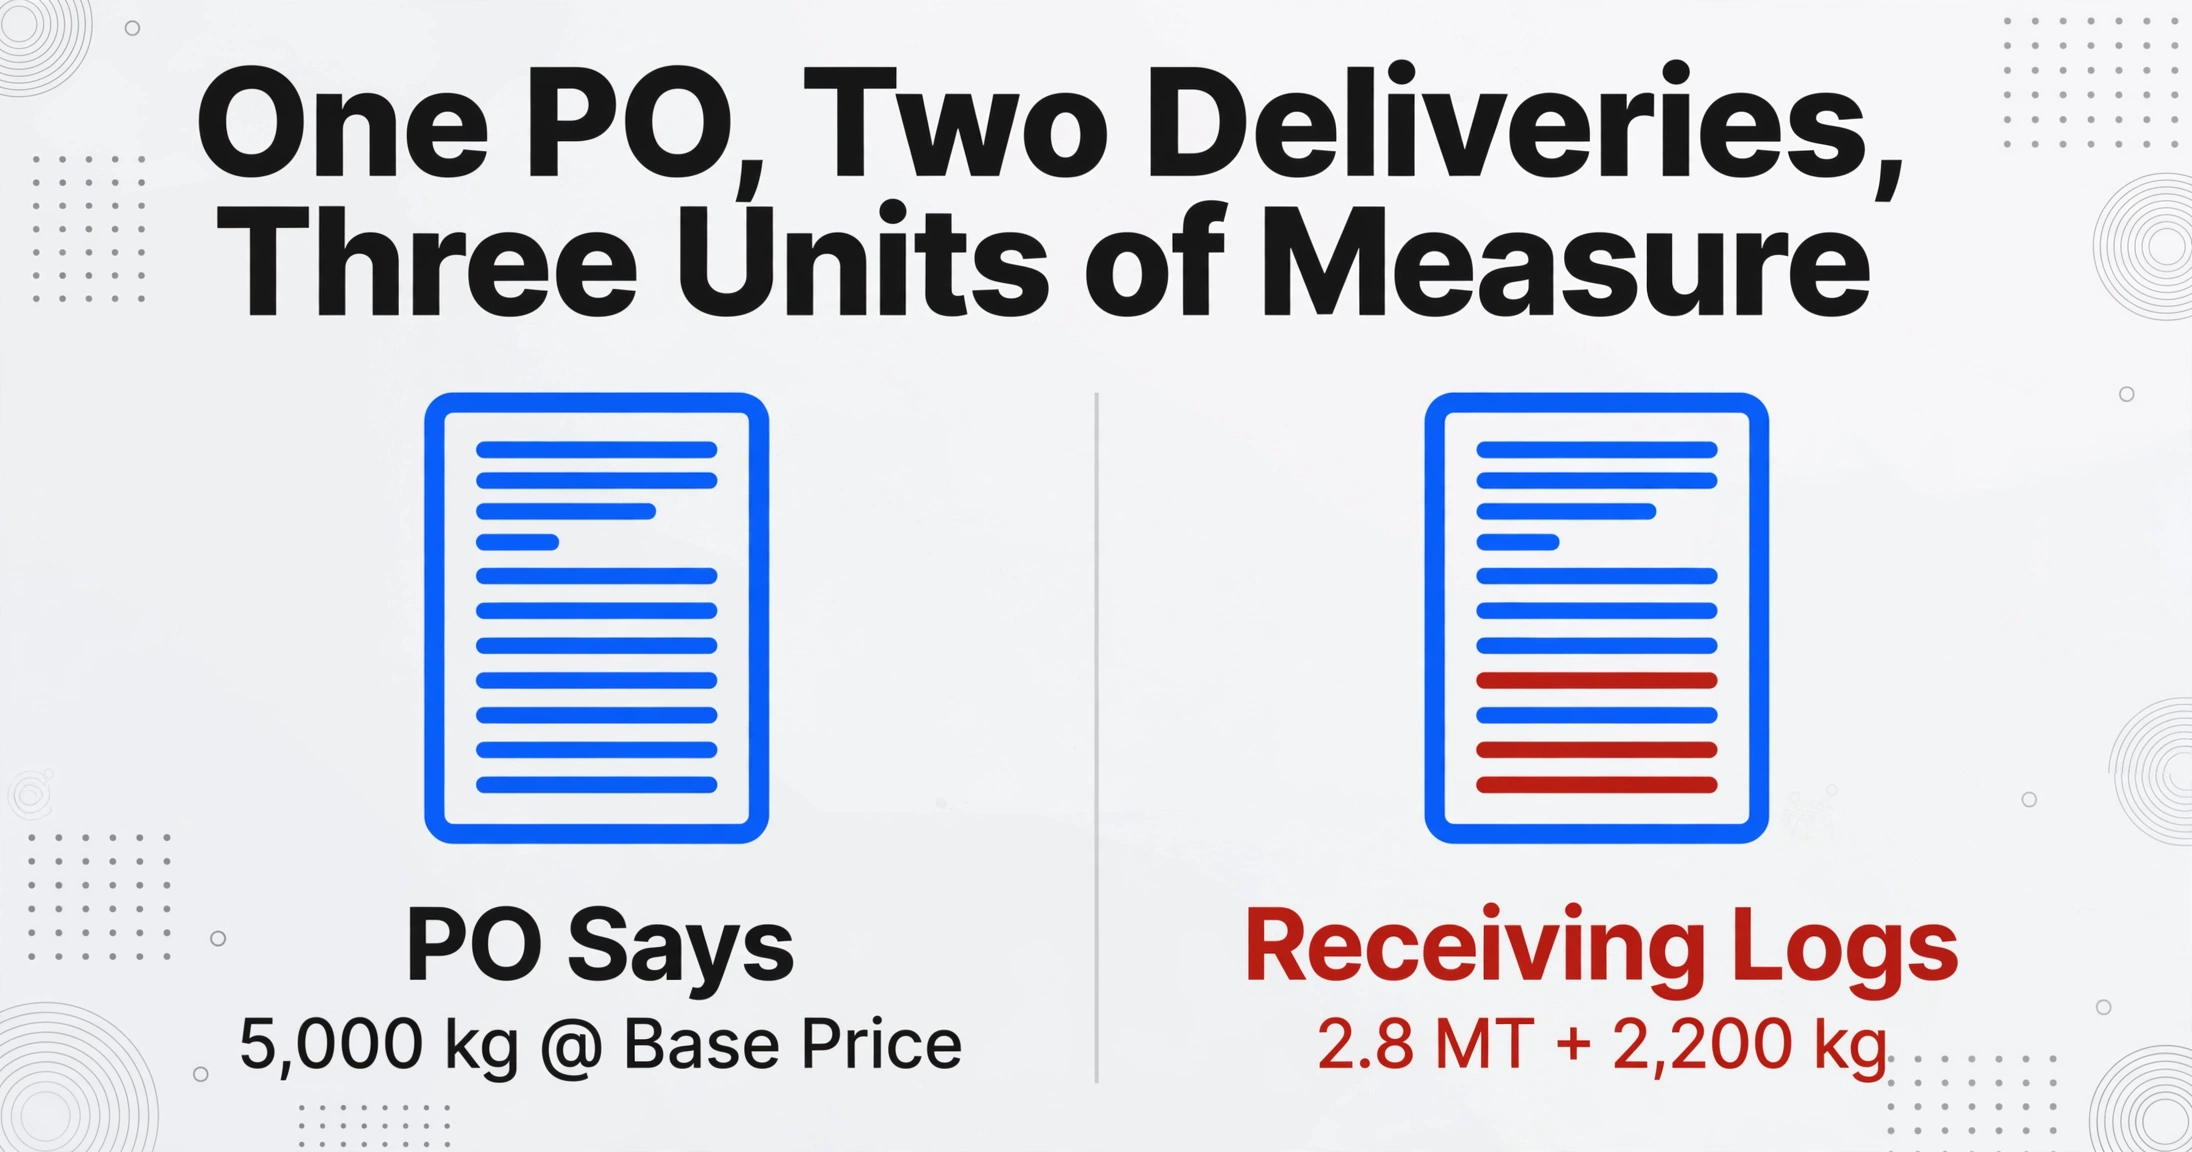
Trace o ciclo de vida de uma única compra de manufatura e os momentos de degradação ficam visíveis.
O pedido de compra é criado. O comprador especifica uma matéria-prima de grau comercial — digamos, 5.000 kg de bobina de aço laminado a frio — de uma usina a um preço base acordado, mais uma sobretaxa mensal indexada a uma taxa de mercado publicada. O PO reflete o preço base. A sobretaxa, por definição, só será conhecida no mês do embarque. O PO é preciso no momento da emissão. Ele estará impreciso quando a fatura chegar, sem culpa de ninguém.
As mercadorias são recebidas. O embarque chega em dois lotes. O primeiro caminhão entrega 2.800 kg. O cais assina o romaneio de entrega, que registra "2.800 kg" no sistema da transportadora. Mas o funcionário do recebimento insere "2,8 MT" no ERP porque o sistema usa toneladas métricas como padrão para materiais a granel. A segunda entrega chega duas semanas depois com 2.200 kg. O funcionário insere corretamente. O ERP agora mostra 2,8 MT + 2.200 kg como duas linhas de recebimento separadas com unidades diferentes. O relatório de recebimento que o contas a pagar recupera para a conferência mostra um total que exige conversão manual antes de poder ser comparado com qualquer coisa.
A fatura chega. O fornecedor envia uma fatura consolidada cobrindo ambos os embarques — 5.000 kg no total ao preço base, mais uma linha de sobretaxa para o mês do embarque, mais um frete que não estava no PO porque os termos de frete foram negociados separadamente. O total da fatura não corresponde ao total do PO. Os itens de linha da fatura não mapeiam diretamente para relatórios de recebimento individuais. As quantidades correspondem em base agregada — 5.000 kg pedidos, 5.000 kg entregues, 5.000 kg faturados — mas a comparação documento por documento que a lógica de conferência tripla espera quebra nas linhas de sobretaxa e frete, que não têm contraparte nem no PO nem na entrada de mercadorias.
Uma compra. Um fornecedor. Três documentos que já divergiram antes que alguém digite um único campo. Essa é a realidade estrutural que nenhum limite de tolerância em uma tela de conferência pode resolver.
No Reddit, a frustração é palpável. Um profissional de contabilidade de manufatura publicou em r/Accounting: "No meu empregador atual, os POs quase nunca se alinham com as faturas de compra. Temos muitos recebimentos parciais e ajustes, e a fatura quase nunca corresponde." Em r/procurement, outro usuário descreveu a desconexão central: "O principal problema que estou tendo é que meu departamento de contabilidade usa a quantidade pedida e a quantidade faturada, ignorando completamente a quantidade recebida." Os três documentos devem se referenciar entre si. Na prática, cada departamento referencia apenas dois dos três — e não são os mesmos dois.
A Transição do Procurement para o AP: Ninguém é Dono da Lacuna
A dimensão mais negligenciada do problema da conciliação tripla não é técnica. É organizacional.
O Procurement é dono da ordem de compra. Seus incentivos são disponibilidade e preço — obter os materiais certos para a linha de produção com custo mínimo e máxima confiabilidade. Eles negociam POs abertos com ajustes trimestrais de preço porque garantem continuidade de suprimento e descontos por volume. Se a estrutura resultante cria uma dor de cabeça para o AP seis meses depois, isso não é uma variável em sua tomada de decisão — e, estruturalmente, não deveria ser. O trabalho do Procurement é comprar, não conciliar faturas.
O Recebimento é dono do recebimento de mercadorias. Seu incentivo é velocidade — descarregar o caminhão, registrar o material e liberar a doca para a próxima entrega. Eles registram o que veem no romaneio — que pode usar o número de peça do fornecedor, a unidade de medida da transportadora ou uma descrição abreviada que não se parece com o item da linha da PO. Eles não consultam a PO no momento do recebimento porque a doca não tem acesso ao ERP em tempo real, ou porque verificar cada remessa contra a PO dobraria o tempo de descarregamento. Os dados de recebimento são precisos isoladamente. São incompletos como documento de conciliação.
O AP é dono da conciliação tripla. Seu incentivo é precisão e prontidão para auditoria — pagar apenas por mercadorias que foram pedidas e recebidas, pelo preço acordado, com documentação completa. Mas o AP não controla nenhum dos dados upstream. Eles não criam POs. Eles não registram recebimentos. Eles recebem dois conjuntos de dados de dois departamentos — um otimizado para compras, outro otimizado para logística — e uma fatura de um terceiro (o fornecedor) que segue sua própria lógica de formatação. O trabalho deles é fazer esses três conjuntos de dados concordarem, em um sistema onde nenhum foi projetado para se comunicar com os outros.
Três departamentos. Três sistemas. Três conjuntos de incentivos. O processo de conciliação tripla fica na interseção de todos os três — e ninguém é dono do pipeline de ponta a ponta. É por isso que adicionar outro limite de tolerância ou outro fluxo de aprovação raramente resolve o problema. A lacuna não está na lógica de conciliação. Está na estrutura organizacional que separa a criação de dados da verificação de dados.
Em uma discussão no r/Netsuite, um usuário descreveu exatamente essa dinâmica do lado prático: "Conciliação tripla ou validação de fatura sendo feita fora do sistema. Exportando relatórios para Excel, fazendo alterações e enviando novamente." O processo de conciliação foi empurrado para um canal secundário — Excel — porque o sistema principal (o ERP) não preenche a lacuna organizacional entre o departamento que cria os dados e o departamento que os verifica. A planilha se torna a camada de integração de fato porque a camada de integração organizacional não existe.
Pedidos de Compra Abertos e Divergência de Unidade de Medida: As Complexidades da Manufatura que Ninguém Menciona
Se a lacuna organizacional é o problema que a maioria dos artigos ignora, duas complexidades específicas da manufatura a agravam a um nível que não existe em nenhuma outra indústria. A primeira é o pedido de compra aberto. A segunda é a divergência de unidade de medida. Nenhuma delas é um caso isolado em compras industriais — ambas são o modo padrão de operação.
Pedidos de compra abertos são a estrutura padrão para aquisição de matéria-prima e MRO na manufatura. Um único pedido de compra cobre todas as compras de um determinado material de um determinado fornecedor por um período — normalmente um trimestre ou um ano — com limites cumulativos de quantidade e ajustes periódicos de preço. O pedido de compra pode autorizar até 100.000 kg de chapa de alumínio ao longo de doze meses, com preços mensais atrelados ao índice LME. Cada entrega mensal gera sua própria liberação, seu próprio romaneio de entrega, seu próprio registro de recebimento e sua própria fatura do fornecedor. No sexto mês, o pedido de compra já foi conferido contra seis faturas separadas, cada uma com sua própria linha de sobretaxa, sua própria alocação de frete e suas próprias quantidades de entrega parcial. A lógica de conferência precisa lidar não apenas com a comparação um a um, mas com o rastreamento cumulativo em uma janela contínua de múltiplas faturas com preços variáveis — um cenário que nenhum módulo de conferência de ERP trata nativamente sem configuração significativa, e que a conferência manual em Excel transforma em uma planilha de reconciliação com várias abas.
Como um profissional do r/Accounting explicou: "O trabalho da minha equipe de contas a pagar é receber as faturas, verificar se as mercadorias foram recebidas, verificar se a fatura corresponde ao que o setor de compras colocou no pedido de compra, lançar — e, quando não correspondem, descobrir o porquê." Em um pedido de compra aberto com seis liberações ativas, "descobrir o porquê" pode significar rastrear uma divergência de quantidade por três entregas parciais, duas faturas de frete e um ajuste de preço que o setor de compras negociou, mas nunca comunicou ao contas a pagar.
A divergência de unidade de medida é a outra complexidade predominante na manufatura. Um pedido de compra de fixadores pode especificar "1 caixa (500 peças)" no nível do item. O recebimento conta e registra "1 caixa". O fornecedor fatura "500 EA". Os três documentos agora contêm três representações diferentes da mesma quantidade física. Amplie isso para um fabricante com 200 SKUs ativos de matéria-prima — aço em toneladas métricas pedido por bobina, produtos químicos em litros pedidos por tambor, fixadores em peças pedidos por caixa — e o processo de conferência exige conversão de unidades antes que qualquer comparação possa começar.
Um usuário do Reddit no r/supplychain resumiu a dor de forma sucinta: "Unidades de medida diferentes entre o fornecedor e nós é a maior dor." Essa única frase captura um problema que a maioria dos guias de conferência tripla trata como nota de rodapé — "use uma tabela de conversão de UoM" — mas que na prática consome mais tempo de investigação do contas a pagar do que qualquer outro tipo de divergência. Toda tabela de conversão precisa ser mantida. Cada novo fornecedor introduz novos fatores de conversão. Cada campo do ERP tem uma unidade padrão que pode ou não corresponder ao que o fornecedor usa. O problema da conferência não é que os dados estejam errados. É que os dados são estruturalmente incompatíveis antes mesmo da primeira comparação ser executada.
A escala amplifica o custo. Quando os gastos com compras ultrapassam metade da receita — como a CAPS Research confirma para a manufatura industrial — uma taxa de divergência de 22% não é apenas uma métrica de processo. É um multiplicador de custo direto aplicado à maior categoria de despesas da empresa. Veja nossa análise detalhada de quanto custa realmente o processamento manual de faturas por documento para a quantificação completa. O mesmo problema estrutural assume uma forma regional distinta no Japão, onde os romaneios de entrega raramente compartilham identificadores com o pedido de compra ou a fatura — veja nossa análise sobre o problema de conferência entre pedido, entrega e fatura nas compras japonesas.
O Que uma Taxa de Divergência "Aceitável" Realmente Custa
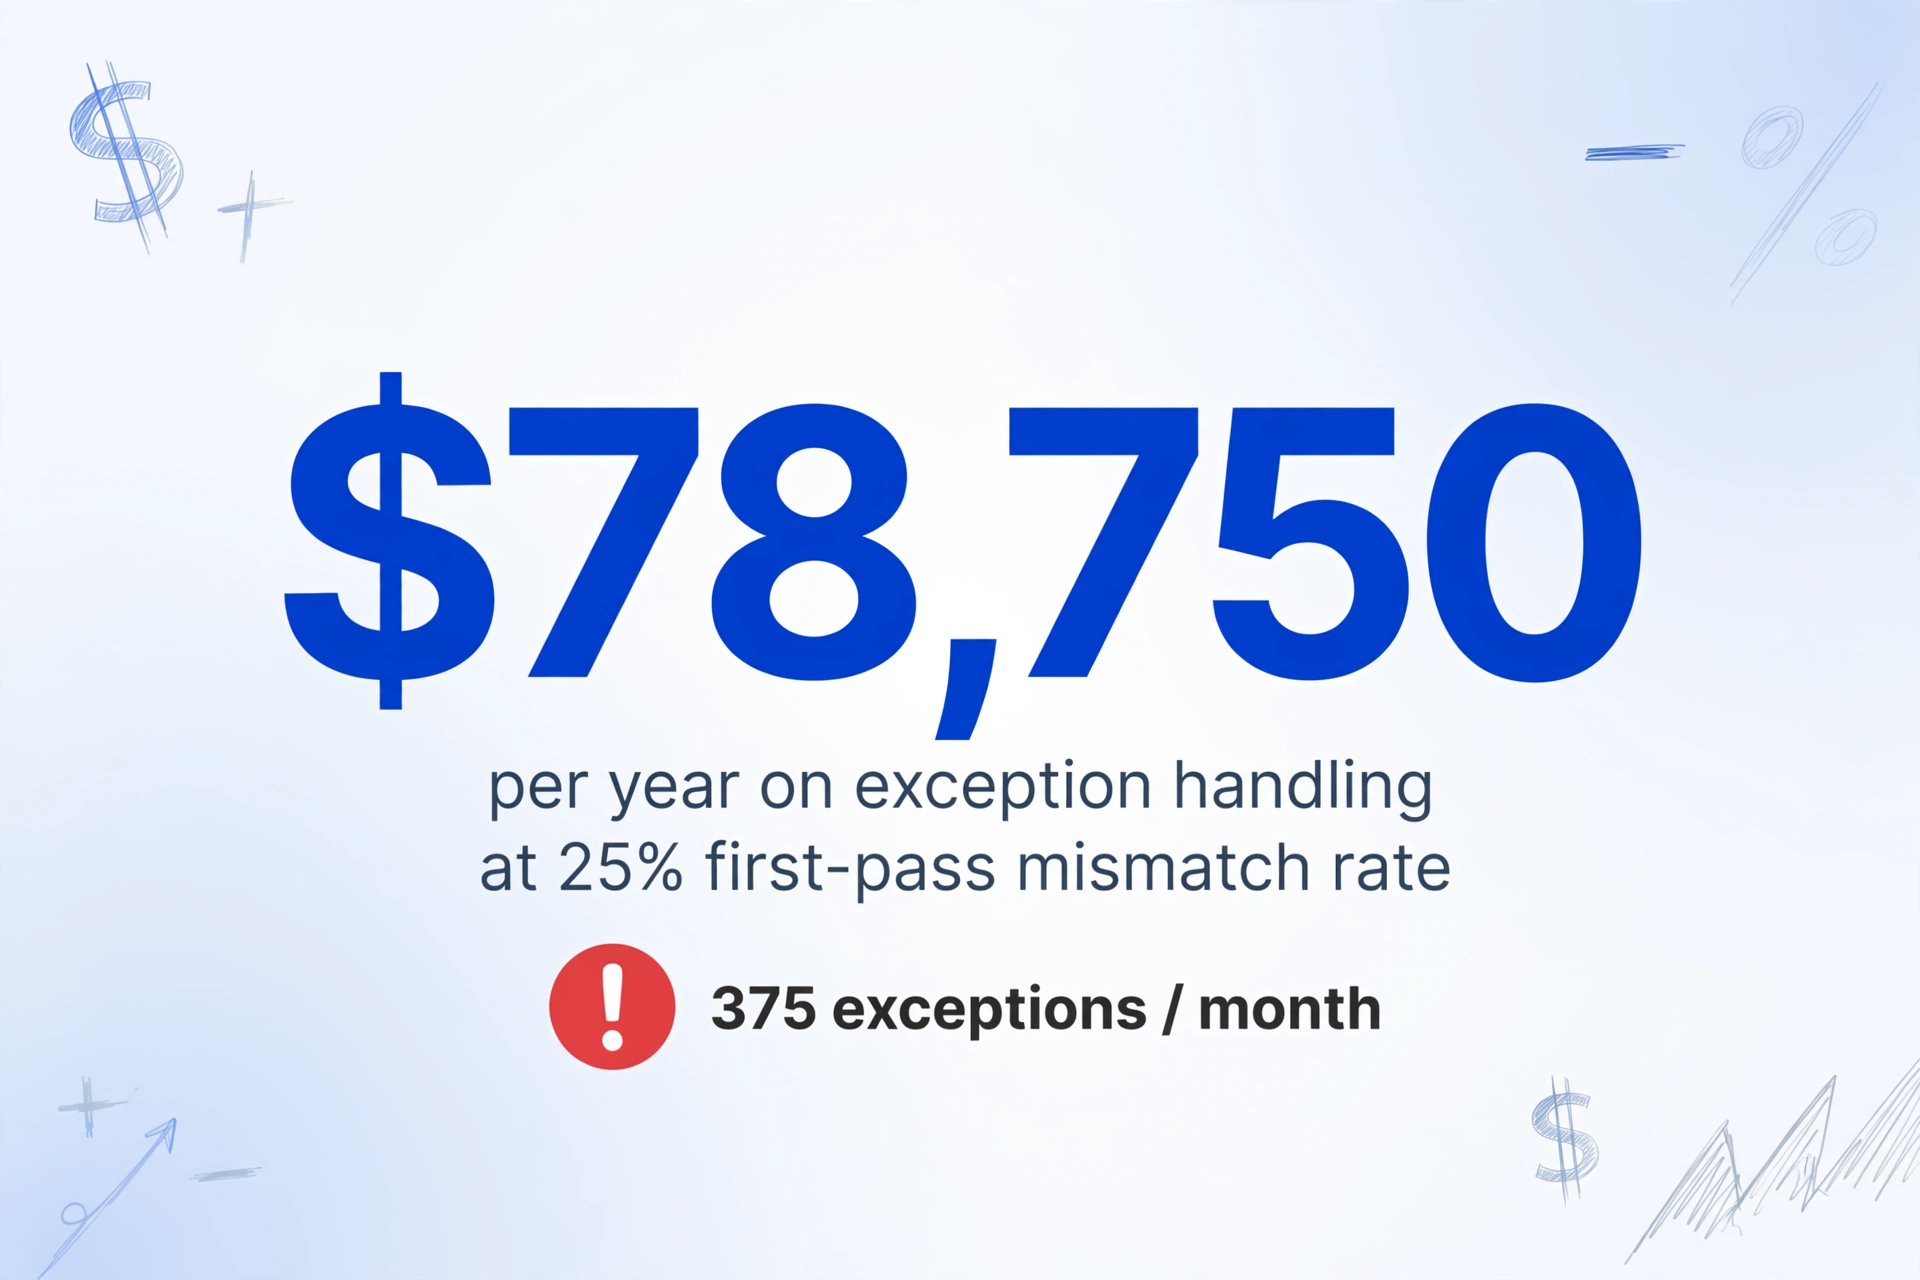
A maioria das equipes de contas a pagar (AP) da manufatura normalizou uma taxa de divergência na primeira conferência de 20–30%. Elas construíram fluxos de trabalho de tratamento de exceções em torno disso. Contrataram pessoas para isso. Orçaram as horas extras. O que não fizeram — porque ninguém tem tempo — é quantificar o que essa taxa "aceitável" custa em dólares, dias e oportunidades perdidas.
Vamos fazer a aritmética de um fabricante de médio porte que processa 1.500 faturas por mês com uma taxa de divergência de 25% na primeira conferência. Isso representa 375 exceções por mês. A 30 minutos por exceção — uma estimativa conservadora que inclui consultar o pedido de compra no sistema de compras, ligar para o dock de recebimento para verificar os detalhes da remessa, cruzar referências no portal online do fornecedor para a confirmação original do pedido e documentar a resolução para auditoria — são 187,5 horas por mês apenas com tratamento de exceções. A um custo total de equipe de AP de $35/hora, isso equivale a $6.562 por mês, ou $78.750 por ano, gastos na investigação de divergências que o próprio processo de conferência deveria prevenir.
O custo de mão de obra é o item visível. Os invisíveis são maiores.
Descontos por pagamento antecipado perdidos. Condições padrão de fornecedores de 2%/10 líquido 30 — um desconto de 2% para pagamento em 10 dias — são comuns em compras industriais. Para um fabricante com $30 milhões em gastos anuais com materiais, esse desconto representa $600.000 em economia potencial. Mas quando o ciclo de conferência leva em média 17,4 dias (dados da Ardent Partners para AP que não é best-in-class), toda fatura que exigiu tratamento de exceção perde a janela de 10 dias. Como um usuário do Reddit r/procurement resumiu: "Perdemos descontos por pagamento antecipado constantemente e pagamos faturas em duplicidade duas vezes neste trimestre." Uma taxa de exceção de 25%, aplicada a esse pool de $600.000 em descontos, significa aproximadamente $150.000 em descontos por pagamento antecipado perdidos por ano — não porque a empresa não tinha o dinheiro, mas porque o processo de conferência não conseguia ser rápido o suficiente.
Pagamentos em duplicidade. Dados da APQC, citados pela Corcentric, mostram que, em média, 1,5% de todos os pagamentos são duplicados ou contêm erros — e 2% para organizações com desempenho inferior. Em US$ 30 milhões de gastos anuais, isso representa de US$ 450.000 a US$ 600.000 em pagamentos indevidos. Um fabricante com uma taxa de divergência de 25% tem muito mais probabilidade de estar na categoria de desempenho inferior do que na de melhor desempenho, porque cada exceção manual cria uma nova oportunidade de duplicidade — a mesma fatura sinalizada para investigação é lançada duas vezes por dois membros diferentes da equipe, trabalhando em duas planilhas diferentes.
Deterioração do relacionamento com fornecedores. Este é o custo que nenhuma linha de P&L captura. Quando uma em cada duas faturas exige uma ligação para o fornecedor para esclarecer uma quantidade ou confirmar uma sobretaxa, o relacionamento com o fornecedor se deteriora. A equipe de contas a receber do fornecedor passa a tratar sua equipe de contas a pagar como uma fonte de atrito, e não como uma parceira. Os prazos de pagamento ficam mais rígidos. A priorização de pedidos urgentes cai. Esses custos são difusos e difíceis de atribuir, mas todo gerente de compras com mais de cinco anos na indústria já viu eles se acumularem.
O imposto do esgotamento da equipe de contas a pagar. Processar exceções não é um trabalho cognitivo neutro. É a diferença entre verificar dados e caçar dados — entre "esses três números conferem, aprovar" e "por que a quantidade do pedido de compra não confere com a fatura, e para quem eu ligo para descobrir?". Depois de 30 horas por semana caçando, a precisão da equipe nos 70% restantes de faturas com conferência limpa cai. O benchmark intersetorial da APQC mostra que as equipes de contas a pagar com melhor desempenho processam mais de três vezes mais faturas por FTE do que as de pior desempenho. O quartil inferior não está lá por causa do volume — está lá porque as horas de FTE são consumidas pela investigação de exceções, e não pelo processamento.
Por que a conferência apenas pelo ERP não é suficiente
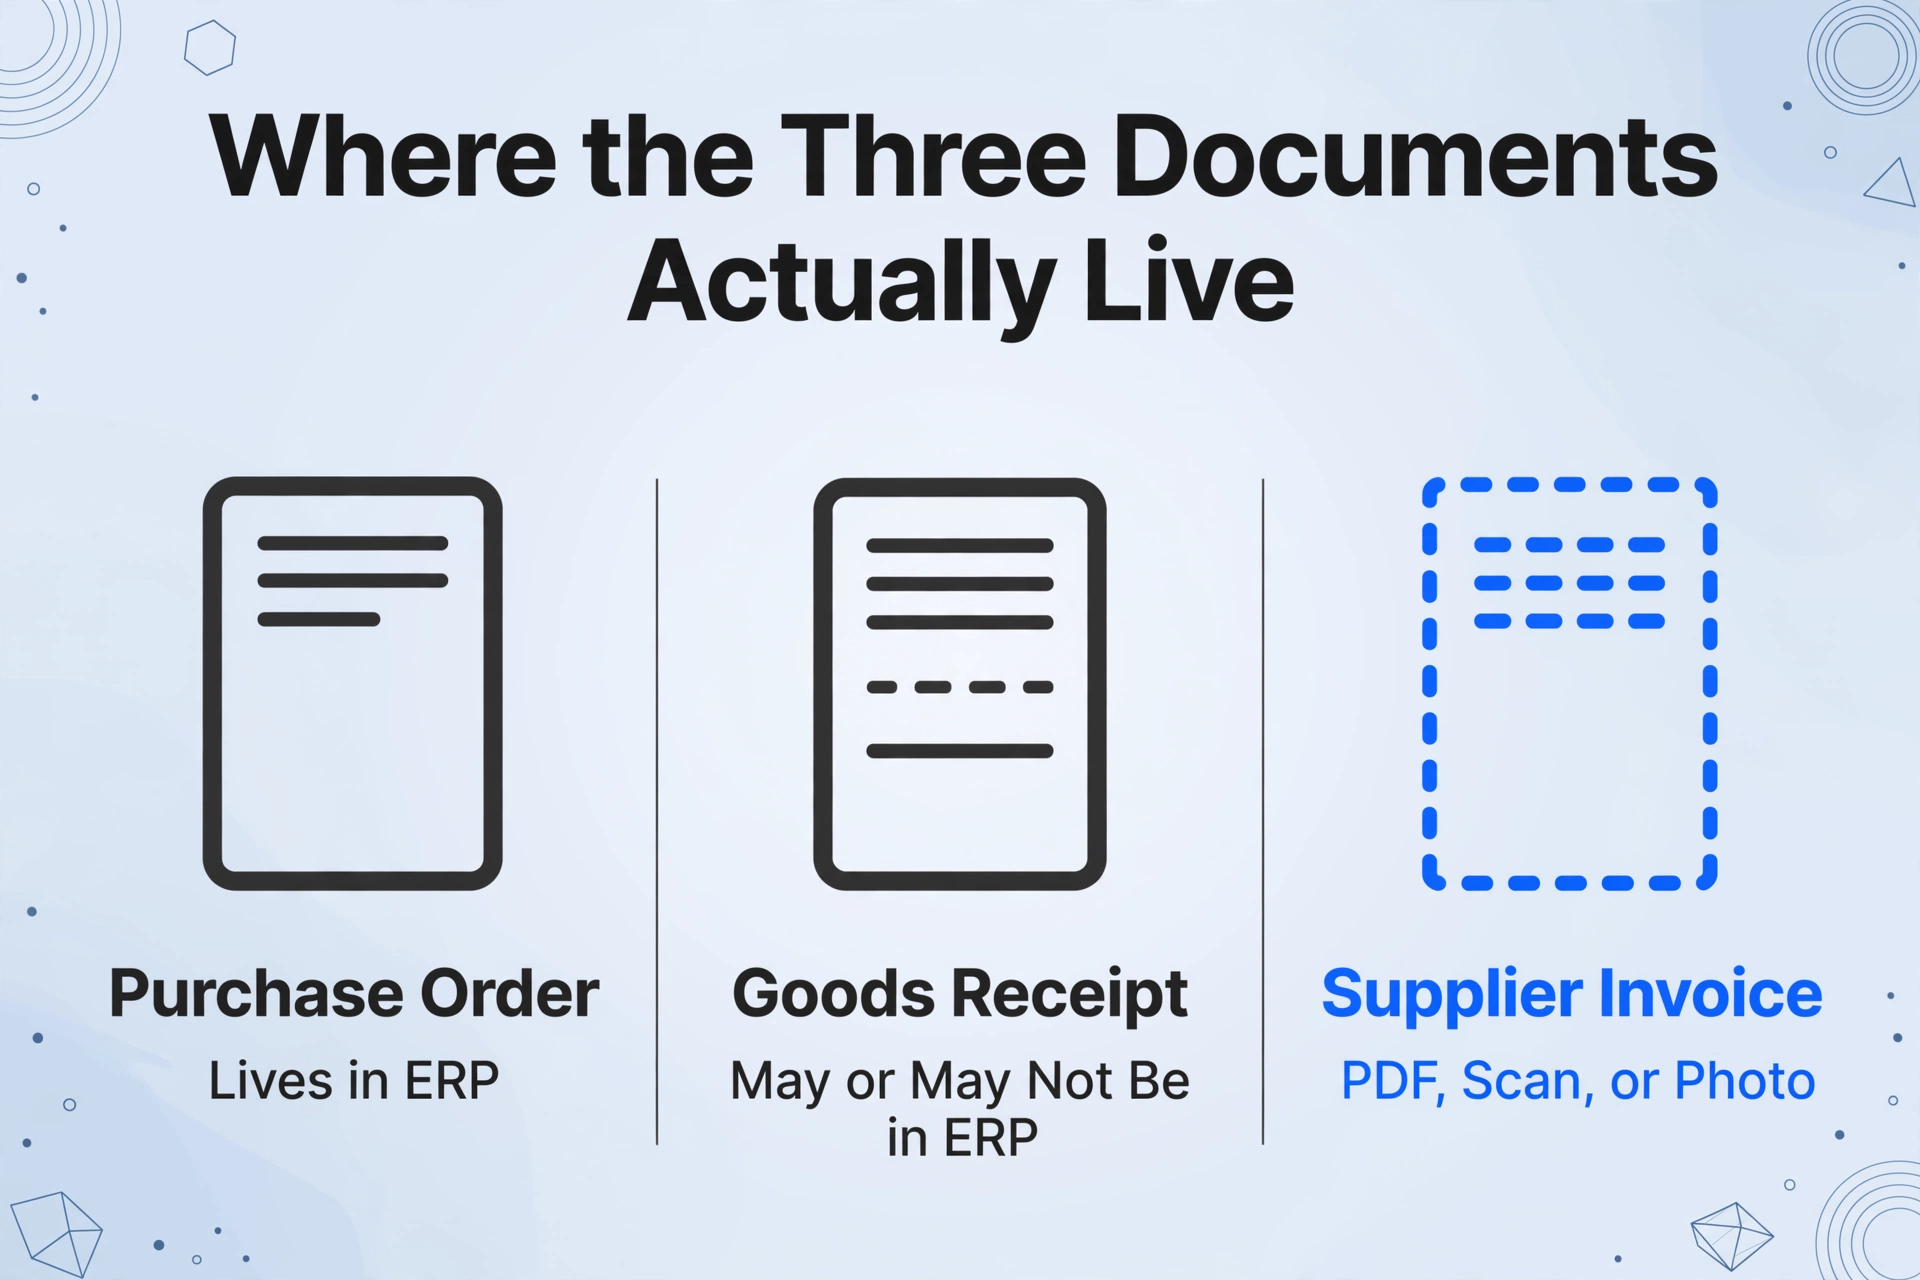
A resposta natural para um problema sistêmico de conferência é atualizar o ERP ou adicionar uma camada de automação de contas a pagar (AP) sobre ele. SAP, Oracle E-Business Suite, Microsoft Dynamics 365, Epicor, Infor e Plex incluem módulos de conferência tripla. A maioria permite configurar limites de tolerância no nível da empresa ou do razão. O módulo SAP MM, por exemplo, lida com a conferência por meio da conta de compensação GR/IR — a entrada de mercadorias (MIGO) lança um débito, o recebimento da fatura (MIRO) lança um crédito, e o sistema compensa automaticamente os itens de linha conferidos. A lógica é madura.
A lógica pressupõe algo que na manufatura quase nunca é verdade: que todos os três documentos existem como dados estruturados e comparáveis dentro do ERP antes que a lógica de conferência seja executada.
Na realidade, o pedido de compra (PO) vive no ERP — o setor de compras o criou lá. A entrada de mercadorias pode ou não viver no ERP — o cais assinou um romaneio de entrega em papel, e se esses dados são inseridos no ERP depende de o setor de recebimento ter equipe e acesso para fazê-lo em tempo real. A fatura, na grande maioria dos casos, não vive no ERP como dado estruturado. Ela chega como um PDF em uma caixa de e-mail, uma imagem digitalizada de um drive compartilhado ou — no caso de fornecedores menores — um documento fotografado por um celular. Antes que qualquer lógica de conferência do ERP possa tocar na fatura, alguém precisa digitar seu conteúdo no sistema, linha por linha.
A Pesquisa de Tendências de Automação de AP do IFOL 2025 descobriu que 66% das equipes de contas a pagar ainda digitam manualmente os dados das faturas em seus ERPs. Na manufatura, com suas faturas de fornecedores densas em itens de linha e altos volumes de transações, esse percentual é provavelmente maior — não porque as equipes de AP da manufatura são menos sofisticadas, mas porque suas faturas são mais complexas e as ferramentas de captura do ERP não foram projetadas para elas.
É por isso que os limites de tolerância, embora operacionalmente necessários, são uma ferramenta fundamentalmente limitada. Uma tolerância de quantidade de 5% diz ao ERP para aprovar automaticamente uma fatura onde a quantidade faturada difere da quantidade do PO em 5% ou menos. Ela não diz por que as quantidades diferem. Ela não captura a fatura onde a quantidade está correta, mas o preço unitário subiu por uma sobretaxa que deveria estar em uma linha separada. Ela não revela a fatura que foi conferida contra a liberação errada do PO. Os limites de tolerância gerenciam as consequências de conferências ruins — eles não previnem o problema de dados subjacente que causa as divergências em primeiro lugar.
O gargalo real está a montante da lógica de conferência. É a lacuna entre a fatura não estruturada (o PDF na caixa de entrada) e os dados estruturados que o ERP precisa para executar a conferência. Até que essa lacuna seja fechada, melhores algoritmos de conferência, configurações de tolerância mais rígidas e mais fluxos de aprovação produzirão todos o mesmo resultado: uma versão mais rápida do mesmo processo quebrado.
Um estudo do IOFM descobriu que organizações que usam a conferência tripla veem até 70% menos discrepâncias de pagamento. A palavra-chave é usando. O ERP tem o módulo de conferência. A questão é se os dados que esse módulo precisa foram extraídos dos documentos e inseridos no sistema. Em contas a pagar (AP) de manufatura, a resposta — para cerca de dois terços das faturas — é: ainda não.
Onde a Correção Realmente Começa
Este artigo não é um guia passo a passo. É um diagnóstico estrutural. Mas um diagnóstico que não aponta para uma solução é apenas uma reclamação. Aqui é onde a correção realmente começa.
A percepção central é simples, mas inverte a forma como a maioria das equipes de AP aborda o problema da conferência: o gargalo não é o algoritmo de conferência — é a etapa de extração de dados que o precede. Você não pode conferir três documentos se dois deles ainda estão bloqueados em formatos não estruturados. A correção não é construir uma regra de conferência mais inteligente. É colocar todos os três documentos — pedido de compra, entrada de mercadorias e fatura do fornecedor — no mesmo formato de dados estruturados antes que qualquer lógica de comparação seja executada.
Para pedidos de compra e entradas de mercadorias, isso é um problema de disciplina de processo. Os dados já existem no seu ERP ou sistema de compras — eles só precisam ser inseridos de forma completa e consistente. Padronizar o processo de recebimento (exigir números de referência do pedido de compra em todo romaneio de entrega, aplicar entradas de recebimento em tempo real ou no mesmo dia) fecha a lacuna no lado do comprador da equação.
Para faturas de fornecedores, a lacuna é um problema de formato que a disciplina de processo não pode resolver — porque você não controla o formato. Você recebe o que seus fornecedores enviam. E seus fornecedores, em uma base de fornecimento de manufatura de 50 a 500 fornecedores, enviam faturas em tantos layouts diferentes. É nesta etapa que a extração de documentos por IA muda a equação.
Diferente do OCR baseado em modelo — que exige que você pré-configure um modelo para o layout de fatura de cada fornecedor e quebra quando um fornecedor atualiza seu formato — a extração por IA usando modelos de linguagem visual lê uma fatura da mesma forma que uma pessoa lê: entendendo o que cada valor significa, não onde ele está na página. Você define as colunas que precisa — Número da Fatura, Número do PO, Nome do Fornecedor, Descrição do Item de Linha, Quantidade, Preço Unitário, Total da Linha, Total da Fatura, Data de Vencimento — e a ferramenta extrai esses valores de qualquer layout de fatura, seja um PDF estruturado de um grande distribuidor de MRO ou um documento manuscrito escaneado de uma oficina mecânica local. Essa abordagem é chamada de Custom Column Extraction: você digita os nomes das colunas, a IA encontra os valores, e o resultado é uma planilha estruturada onde cada campo é normalizado para comparação.
A etapa de conferência então se torna o que sempre deveria ser: uma comparação estruturada. Dados do PO exportados do ERP. Dados de recebimento exportados do WMS ou módulo de inventário. Dados da fatura extraídos por IA. Três conjuntos de dados no mesmo formato. XLOOKUP no número do PO. Formatação condicional nas variações. Uma tarde de configuração, e o processo de conferência que costumava consumir 187 horas por mês em tratamento de exceções se torna uma revisão de planilha.
Para o fluxo de trabalho passo a passo — das colunas de extração às fórmulas de conferência no Excel e ao rastreamento de entregas parciais — veja nosso guia completo sobre conferência de faturas de fornecedores com POs na manufatura. Para saber como a extração em lote lida com faturas de matérias-primas de alto volume, veja o fluxo de trabalho de processamento em lote para faturas de matérias-primas.
Os arquivos são processados com segurança e não são armazenados.
O objetivo da demonstração acima não é mostrar um fluxo de conferência pronto. É demonstrar o primeiro passo que torna qualquer fluxo de conferência possível: transformar uma fatura não estruturada de fornecedor em dados estruturados que você possa comparar de fato com um pedido de compra. Se essa etapa leva 10 segundos em vez de 15 minutos, o restante do problema de conferência vira uma questão de desenho de processo — não uma questão de equipe.
Perguntas frequentes
Qual limite de tolerância de conferência tripla é típico na manufatura?
A maioria dos sistemas ERP permite limites de tolerância configuráveis — normalmente de 1% a 5% para quantidades e de US$ 1 a US$ 5 para preços unitários, configuráveis no nível de empresa ou de fornecedor. Na manufatura especificamente, tolerâncias de quantidade mais amplas (3–5%) são padrão para materiais a granel e matérias-primas, onde a precisão da contagem em remessas parciais é baixa; tolerâncias mais restritas (1–2%) se aplicam a componentes de alto valor e peças de engenharia. Um limite de tolerância é uma ferramenta operacional prática que evita que pequenas variações inundem a fila de exceções — mas não deve ser usado para mascarar um problema sistêmico de extração. Se sua tolerância está definida em 5% porque sua equipe não consegue acompanhar o volume de investigações, a tolerância está compensando o problema errado.
A conferência em 2 vias é suficiente ou precisamos da conferência em 3 vias?
Para manufatura, a conferência em 3 vias (pedido de compra + entrada de mercadorias + fatura) é o mínimo para bens físicos. A entrada de mercadorias confirma que os materiais realmente chegaram — sem ela, você está pagando com base apenas no pedido de compra e na fatura, sem confirmação de entrega. O relatório ACFE 2024 identifica especificamente a conferência em 3 vias como um controle essencial contra esquemas de fraude em faturamento. A conferência em 2 vias (pedido de compra + fatura apenas) é adequada para contratos de serviço, assinaturas recorrentes e entregas digitais, onde o recebimento físico não é relevante. A conferência em 4 vias adiciona um documento de inspeção/qualidade e é recomendada para componentes regulamentados (aeroespacial, farmacêutico), onde o pagamento deve ser condicionado à aprovação nos controles de qualidade, não apenas ao recebimento da remessa.
A extração por IA consegue lidar com romaneios de entrega manuscritos e relatórios de recebimento escaneados?
Sim — a extração por IA moderna baseada em modelos de linguagem visual consegue ler anotações manuscritas, carimbos e documentos escaneados com qualidade de imagem variável, com até 99% de precisão em texto impresso e um pouco menos em escrita manual intensa. A diferença em relação ao OCR tradicional é que o modelo entende o papel dos dados (este número manuscrito ao lado de "Qtd. Recebida" é a quantidade recebida) em vez de apenas reconhecer caracteres. Para documentos críticos de recebimento em que a escrita manual é a principal fonte de dados, recomenda-se verificar uma amostra das extrações antes de integrar ao fluxo de conferência. A melhoria de precisão em relação à entrada manual é mais significativa quando o mesmo tipo de documento (por exemplo, o romaneio de entrega padrão de um fornecedor) é processado repetidamente, pois a consistência da extração elimina a taxa de erro de entrada manual de 3–5% que se acumula com o volume.
Precisamos de um ERP para executar a conferência em 3 vias?
Não. A conferência em 3 vias exige três documentos e um sistema que os compare. Um ERP com módulo de conferência integrado automatiza a comparação e cria uma trilha de auditoria — essencial para conformidade com a Lei Sarbanes-Oxley e operações escaláveis. Mas o mínimo funcional é: dados do pedido de compra (exportáveis de qualquer sistema de compras, até mesmo de uma planilha compartilhada), dados de recebimento (registráveis em qualquer sistema de rastreamento) e dados da fatura (extraíveis por IA em formato estruturado). Esses três conjuntos de dados podem ser comparados no Excel usando XLOOKUP, formatação condicional e fórmulas de tolerância. O limite prático para conferência baseada em planilhas é de aproximadamente 2.000–3.000 faturas por mês; além disso, as exceções sobrecarregam a revisão manual. O valor do ERP está na automação em escala e na integridade da trilha de auditoria — não em tornar a conferência possível. Para uma implementação completa desse fluxo de trabalho em planilhas no Google Sheets, consulte nosso guia de conferência em 3 vias no Google Sheets sem ERP.
Qual é a maior melhoria de processo que reduz falhas na conferência tripla?
Exigir número de pedido de compra (PO) em toda fatura de fornecedor como condição de pagamento. Parece trivial, mas os dados mostram consistentemente que a causa mais comum de falha na conferência não é uma divergência de quantidade ou preço — é que a fatura não pode ser vinculada a um PO porque o número do PO está ausente. Quando a fatura referencia o número correto do PO, o sistema de conferência pode pelo menos tentar a comparação. Sem isso, o profissional de contas a pagar (AP) precisa fazer a referência cruzada manualmente por nome do fornecedor, data e valor — uma investigação de 10 minutos por fatura que gera uma correspondência não confiável. Torne o PO-na-fatura um requisito de integração de fornecedores. A maioria dos fornecedores cumpre rapidamente porque isso também acelera o ciclo de pagamento deles.
Conclusão
A conferência tripla na manufatura falha a uma taxa de divergência na primeira conferência de 20–30%, não porque a lógica de conferência esteja errada, ou porque o ERP esteja desatualizado, ou porque a equipe de contas a pagar (AP) não esteja trabalhando duro o suficiente. Ela falha porque os três documentos — todos os três — chegam de sistemas diferentes, em formatos diferentes, por departamentos diferentes, sem um único responsável pelo pipeline que os conecta. Compras otimiza por disponibilidade. Recebimento otimiza por velocidade. Contas a pagar (AP) é dona da conferência, mas não controla nenhum dos dados upstream. A lacuna entre essas três funções não é uma falha de processo. É uma característica estrutural de como as organizações de manufatura são construídas.
As soluções que não fecham essa lacuna — limites de tolerância, camadas adicionais de aprovação, scorecards de fornecedores — tornam o processo existente sobrevivível. Elas não o corrigem. A correção, logicamente, tem que acontecer no ponto onde a lacuna estrutural é mais ampla: a etapa em que uma fatura de fornecedor não estruturada se torna dados estruturados que podem ser comparados a um PO. Se essa etapa levar segundos em vez de minutos, e produzir saída estruturada consistente em vez de variações manuais, a conferência tripla se torna um exercício de planilha em vez de uma investigação de três departamentos. Não porque a lacuna organizacional desaparece — não vai desaparecer — mas porque os dados que a cruzam não carregam mais o desvio acumulado de três canais de entrada diferentes.
Experimente a etapa de extração você mesmo abaixo. Envie uma fatura de fornecedor e veja se os dados necessários para a conferência voltam estruturados — em segundos, não em minutos. Se o gargalo da extração for resolvido, o gargalo da conferência se torna um problema em torno do qual você pode construir um processo, não um problema para o qual você reserva horas extras.