Warum der Drei-Wege-Abgleich die Kreditorenbuchhaltung im Fertigungssektor
stärker belastet, als Teams zugeben
Die AP-Benchmarks 2025 von Ardent Partners zeigen, dass Best-in-Class-AP-Teams eine Ausnahmequote von 9 % beim Rechnungsabgleich erreichen. Der Rest liegt im Schnitt bei 22 %. In der Fertigung, wo CAPS-Research-Daten zufolge die Einkaufsausgaben durchschnittlich 55,64 % des Umsatzes ausmachen, ist diese 13-Punkte-Lücke nicht nur eine Prozesskennzahl – sie sind strukturelle Kosten, die in der Art und Weise verankert sind, wie die Branche Materialien einkauft, empfängt und bezahlt. Und es sind Kosten, die die meisten AP-Teams in der Fertigung stillschweigend als normal akzeptiert haben.
Wichtigste Erkenntnisse
- Eine Erstdurchlauf-Abweichungsquote von 22 % ist nicht ungewöhnlich – sie entspricht dem Branchendurchschnitt, den Ardent Partners angibt. In der Fertigung mit Rahmenbestellungen und Teillieferungen liegt diese Zahl höher, und jede Ausnahme kostet einen AP-Sachbearbeiter rund 30 Minuten Recherchezeit über drei Abteilungen hinweg.
- Die drei Dokumente – Bestellung, Wareneingang und Rechnung – driften nicht auseinander, weil jemand einen Fehler gemacht hat. Sie driften, weil die Bestellung im System des Einkaufs lebt, der Wareneingang auf einem Papier-Lieferschein am Dock liegt und die Rechnung als PDF im Posteingang der Kreditorenbuchhaltung landet. Drei Abteilungen, drei Systeme – und niemand ist für die Lücke dazwischen verantwortlich.
- Die Lösung ist kein besserer Abgleichalgorithmus. Es geht darum, alle drei Dokumente in strukturierte Daten zu überführen, bevor die Abgleichlogik sie verarbeitet. Wenn Rechnungsdaten aus jedem PDF in Sekunden extrahiert werden können – unabhängig vom Lieferantenformat – wird der Abgleichschritt zur Tabellenkalkulationsübung statt zur Ermittlung über drei Abteilungen.
Das Versprechen des Drei-Wege-Abgleichs vs. die Fertigungsrealität
Das Lehrbuchmodell des Drei-Wege-Abgleichs ist klar. Eine Bestellung wird mit Mengen und vereinbarten Preisen ausgestellt. Die Ware trifft ein. Ein Wareneingangsbericht bestätigt die Lieferung. Eine Rechnung trifft mit passenden Mengen und Preisen ein. Drei Dokumente, geprüft und Zahlung freigegeben. Es ist eine so grundlegende präventive Kontrolle, dass der ACFE-Bericht 2024 an die Nationen – der schätzt, dass Unternehmen 5 % ihres Jahresumsatzes durch berufliche Täuschung verlieren – ihn als zentralen Schutzschild gegen Abrechnungsbetrug anführt. Nach SOX Section 404 ist der Drei-Wege-Abgleich eine der am stärksten geprüften präventiven Kontrollen in der externen Prüfung, kategorisiert unter COSO-Kontrollaktivitäten. Nach ISO 9001:2015 Klausel 8.4 ist die Verifizierung, dass gekaufte Produkte die festgelegten Anforderungen erfüllen, für jeden zertifizierten Hersteller verpflichtend – und der Drei-Wege-Abgleich ist der praktische Mechanismus, den die meisten Unternehmen zur Nachweisführung nutzen.
Der regulatorische Rahmen ist solide. Die betriebliche Realität, speziell in der Fertigung, macht das Lehrbuchmodell nahezu unkenntlich.
Im Vertrieb ist der Ablauf linear. Eine Bestellung erzeugt einen Versand. Ein Versand erzeugt eine Rechnung. Mengen sind vorhersehbar, Produkte sind Fertigwaren mit Standardeinheiten, und Preisabsprachen gelten für die Transaktion. In der Fertigung ist der Ablauf alles andere als linear. Eine Bestellung deckt Monate von Lieferungen ab. Ware trifft in Teillieferungen ein – 200 Einheiten in Woche eins, 150 in Woche drei, die restlichen 50 in Wartestellung bis zum nächsten Produktionslauf des Lieferanten. Jede Lieferung erzeugt ihren eigenen Lieferschein und ihre eigene Rechnung. Wenn die dritte Rechnung eintrifft, wurde die Bestellung vor neun Wochen ausgestellt, der Rohstoffzuschlag hat sich geändert, und das Logbuch des Wareneingangs zeigt Mengen, die mit keiner einzelnen Rechnung übereinstimmen, weil jemand die zweite Lieferung in einer anderen Maßeinheit erfasst hat als in der Bestellung angegeben.
Das ist keine Inkompetenz. Es ist die Struktur der industriellen Beschaffung. Und es bedeutet, dass für den durchschnittlichen mittelständischen Hersteller, der 500 bis 2.000 Rechnungen pro Monat verarbeitet, die Frage nicht ist, ob die drei Dokumente übereinstimmen werden – sondern auf welche der sieben Arten sie es nicht tun.
Sievo's 2026 Automotive & Manufacturing Procurement Benchmarks berichten, dass der durchschnittliche Hersteller 192.000 Rechnungen pro Milliarde US-Dollar Ausgaben verarbeitet, mit 78 % Bestellabdeckung. Das bedeutet, dass 22 % der Rechnungen – fast jede vierte – ohne Bestellung eintreffen, wodurch das erste Bein des Drei-Wege-Abgleichs eliminiert wird, bevor er beginnt. Das Abgleichsproblem beginnt nicht beim Vergleichsschritt. Es beginnt beim Schritt der Dokumenterstellung.
Wo die drei Dokumente auseinanderzudriften beginnen
Verfolgen Sie den Lebenszyklus eines einzelnen Fertigungseinkaufs, und die Momente der Abweichung werden sichtbar.
Die Bestellung wird erstellt. Der Einkäufer spezifiziert einen Rohstoff in Handelsqualität – sagen wir 5.000 kg kaltgewalzte Stahlspule – von einem Werk zu einem vereinbarten Grundpreis plus einem monatlichen Zuschlag, der an einen veröffentlichten Marktpreis gekoppelt ist. Die Bestellung bildet den Grundpreis ab. Der Zuschlag ist definitionsgemäß erst im Versandmonat bekannt. Die Bestellung ist im Moment der Ausstellung korrekt. Sie wird bis zum Eintreffen der Rechnung ungenau sein – ohne dass jemand ein Verschulden trägt.
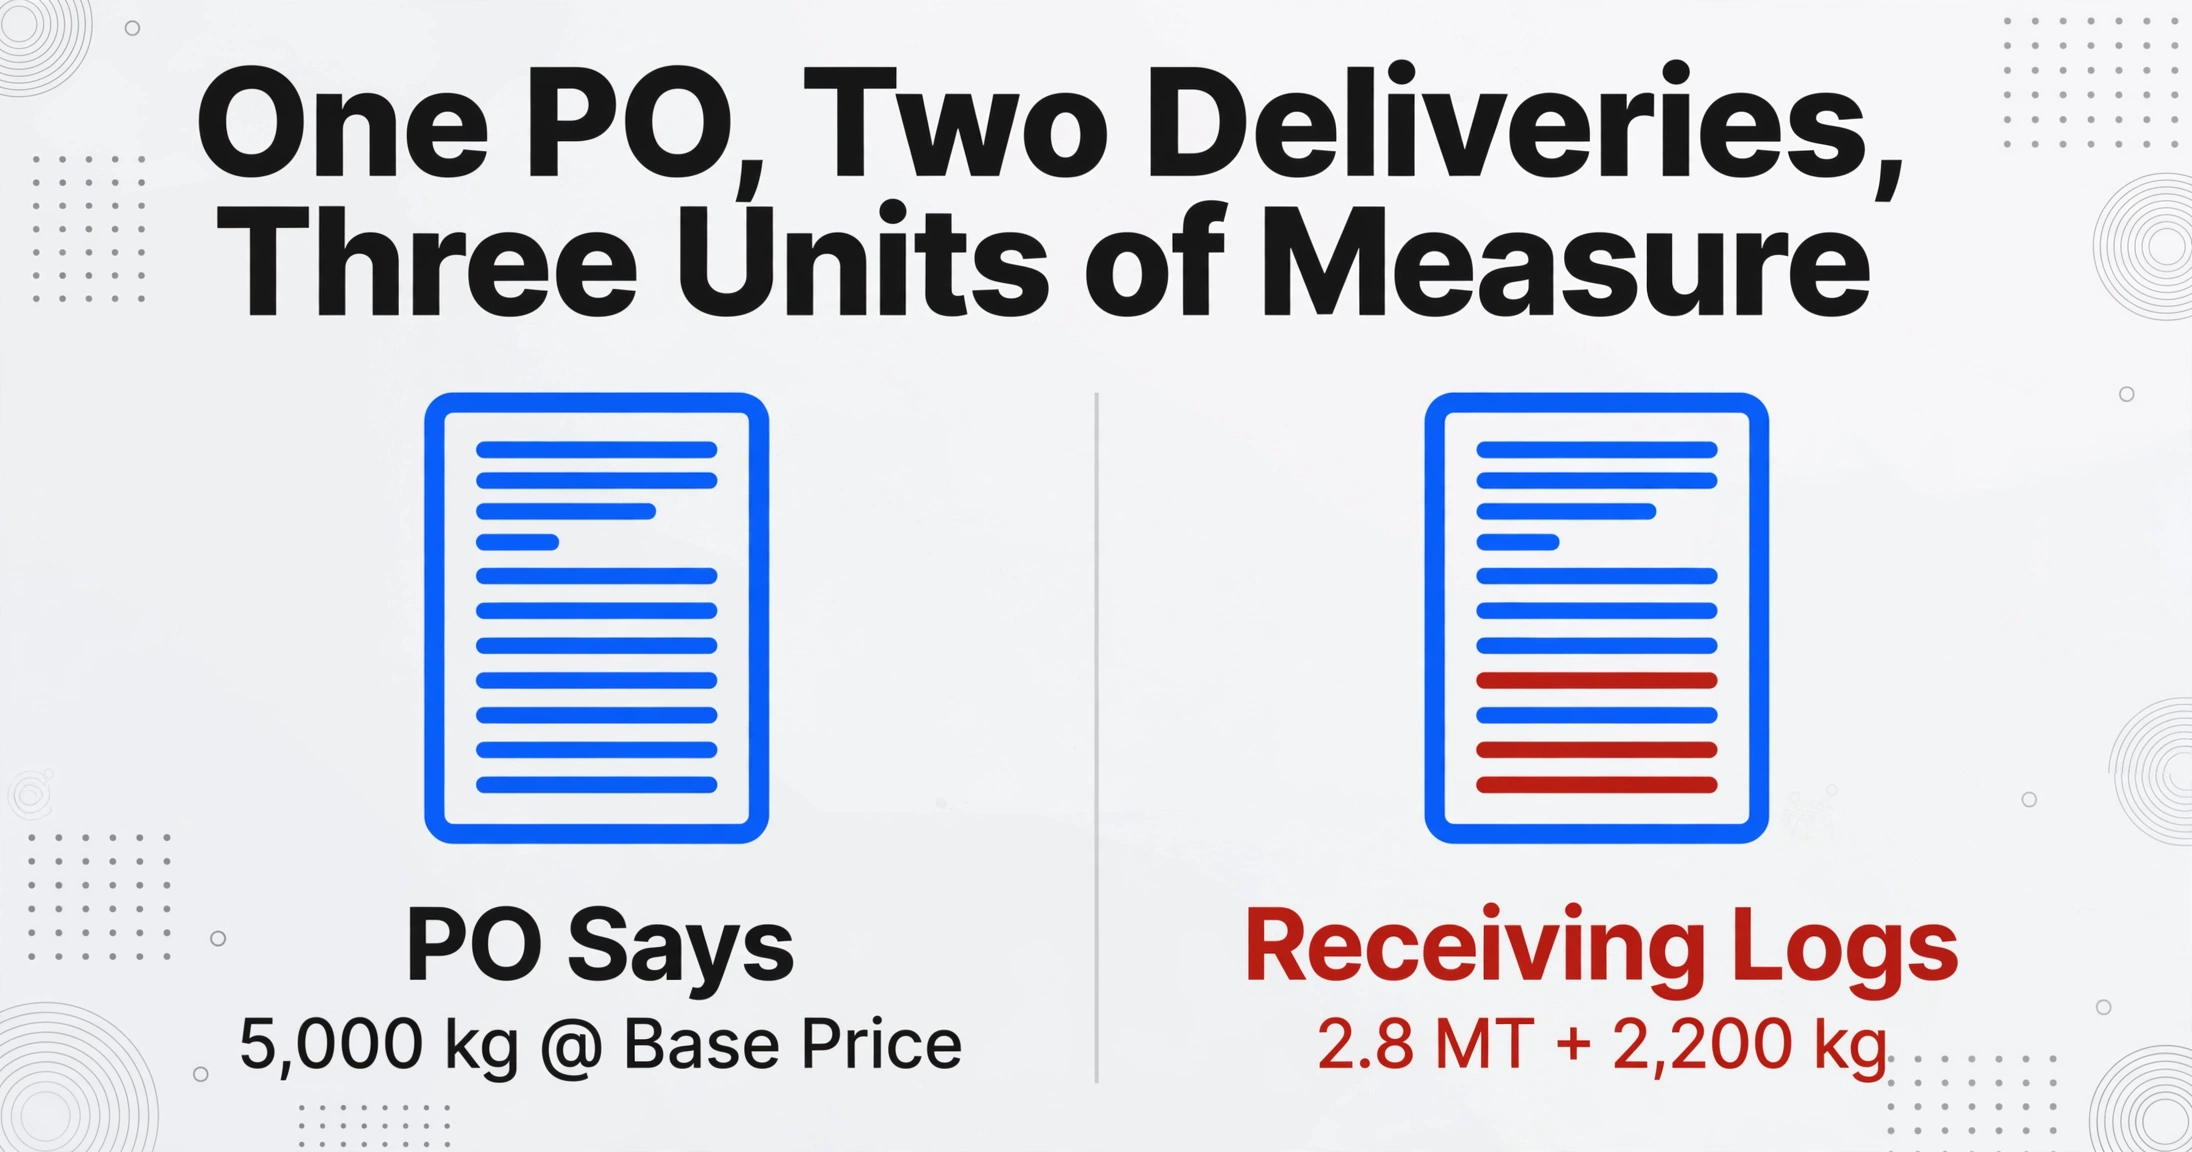
Die Ware wird empfangen. Die Lieferung trifft in zwei Teillieferungen ein. Der erste Lkw liefert 2.800 kg. Der Wareneingang unterschreibt den Lieferschein, der „2.800 kg" im System des Spediteurs erfasst. Doch der Wareneingangsmitarbeiter gibt „2,8 t" in das ERP ein, weil das System für Schüttgüter standardmäßig metrische Tonnen verwendet. Die zweite Lieferung trifft zwei Wochen später mit 2.200 kg ein. Der Mitarbeiter erfasst sie korrekt. Das ERP zeigt nun 2,8 t + 2.200 kg als zwei getrennte Wareneingangszeilen mit unterschiedlichen Einheiten. Der Wareneingangsbericht, den die Kreditorenbuchhaltung (AP) für den Abgleich abruft, weist eine Summe aus, die vor jedem Vergleich manuell umgerechnet werden muss.
Die Rechnung trifft ein. Der Lieferant sendet eine Sammelrechnung für beide Lieferungen – insgesamt 5.000 kg zum Grundpreis, plus eine Zuschlagszeile für den Versandmonat, plus Frachtkosten, die nicht in der Bestellung enthalten waren, da die Frachtbedingungen separat ausgehandelt wurden. Der Rechnungsbetrag stimmt nicht mit dem Bestellbetrag überein. Die Rechnungspositionen lassen sich nicht sauber einzelnen Wareneingangsberichten zuordnen. Die Mengen stimmen auf aggregierter Basis überein – 5.000 kg bestellt, 5.000 kg geliefert, 5.000 kg berechnet –, aber der dokumentenweise Vergleich, den die Drei-Wege-Abgleichslogik erwartet, scheitert an den Zuschlags- und Frachtzeilen, die weder in der Bestellung noch im Wareneingang ein Gegenstück haben.
Ein Einkauf. Ein Lieferant. Drei Dokumente, die bereits auseinandergedriftet sind, bevor jemand ein einziges Feld eingegeben hat. Das ist die strukturelle Realität, die keine Toleranzschwelle auf einem Abgleichsbildschirm auflösen kann.
Auf Reddit ist die Frustration spürbar. Ein Buchhaltungsprofi aus der Fertigungsbranche postete in r/Accounting: „Bei meinem aktuellen Arbeitgeber stimmen die Bestellungen fast nie mit den Eingangsrechnungen überein. Wir haben viele Teillieferungen und Korrekturen, und die Rechnung stimmt fast nie." In r/procurement beschrieb ein anderer Nutzer den Kern des Problems: „Das Hauptproblem ist, dass meine Buchhaltung nach bestellter Menge und berechneter Menge geht und die empfangene Menge völlig ignoriert." Die drei Dokumente sollen einander gegenseitig referenzieren. In der Praxis bezieht sich jede Abteilung nur auf zwei der drei – und es sind nicht dieselben zwei.
Die Beschaffungs-AP-Übergabe: Niemand ist für die Lücke zuständig
Die am meisten übersehene Dimension des Drei-Wege-Abgleichs ist nicht technischer Natur. Sie ist organisatorisch.
Die Beschaffung ist für die Bestellung zuständig. Ihre Anreize sind Verfügbarkeit und Preis – die richtigen Materialien mit minimalen Kosten und maximaler Zuverlässigkeit an die Produktionslinie zu bringen. Sie handeln Rahmenbestellungen mit vierteljährlichen Preisänderungen aus, weil dies die Versorgungskontinuität und Mengenrabatte sichert. Ob die daraus resultierende Struktur sechs Monate später für die Kreditorenbuchhaltung einen Abgleich-Albtraum verursacht, ist kein Faktor in ihrer Entscheidungsfindung – und strukturell sollte es das auch nicht sein. Die Aufgabe der Beschaffung ist es, zu kaufen, nicht Rechnungen abzugleichen.
Der Wareneingang ist für den Wareneingangsbeleg zuständig. Ihr Anreiz ist Geschwindigkeit – den LKW entladen, das Material erfassen und die Rampe für die nächste Lieferung freimachen. Sie erfassen, was sie auf dem Lieferschein sehen – der möglicherweise die Artikelnummer des Lieferanten, die Maßeinheit des Spediteurs oder eine Kurzbeschreibung verwendet, die keiner Ähnlichkeit mit der Bestellposition hat. Sie greifen zum Zeitpunkt des Wareneingangs nicht auf die Bestellung zu, weil die Rampe keinen Live-ERP-Zugriff hat oder weil die Überprüfung jeder Lieferung gegen die Bestellung die Entladezeit verdoppeln würde. Die Wareneingangsdaten sind isoliert betrachtet korrekt. Als Abgleichsdokument sind sie unvollständig.
Die Kreditorenbuchhaltung ist für den Drei-Wege-Abgleich zuständig. Ihr Anreiz ist Genauigkeit und Prüfbereitschaft – nur für Waren zu bezahlen, die bestellt und erhalten wurden, zum vereinbarten Preis und mit vollständiger Dokumentation. Aber die Kreditorenbuchhaltung kontrolliert keine der vorgelagerten Daten. Sie erstellt keine Bestellungen. Sie erfasst keine Wareneingänge. Sie erhält zwei Datensätze von zwei Abteilungen – einen optimiert für den Einkauf, einen optimiert für die Logistik – und eine Rechnung von einem Dritten (dem Lieferanten), die ihrer eigenen Formatierungslogik folgt. Ihre Aufgabe ist es, diese drei Datensätze in einem System zur Übereinstimmung zu bringen, in dem keines dafür ausgelegt war, mit den anderen zu kommunizieren.
Drei Abteilungen. Drei Systeme. Drei Anreizsysteme. Der Drei-Wege-Abgleich sitzt an der Schnittstelle aller drei – und niemand ist für die gesamte Pipeline verantwortlich. Deshalb löst das Hinzufügen einer weiteren Toleranzschwelle oder eines weiteren Genehmigungsworkflows das Problem selten. Die Lücke liegt nicht in der Abgleichslogik. Sie liegt in der Organisationsstruktur, die Datenerstellung von Datenprüfung trennt.
In einer r/Netsuite-Diskussion beschrieb ein Nutzer genau diese Dynamik aus der Praktikerperspektive: "3-Wege-Abgleich oder Rechnungsprüfung außerhalb des Systems. Exportieren von Berichten nach Excel, Änderungen vornehmen und erneut hochladen." Der Abgleichsprozess wurde auf einen Seitenkanal – Excel – verlagert, weil das primäre System (das ERP) die organisatorische Lücke zwischen der Abteilung, die die Daten erstellt, und der Abteilung, die sie prüft, nicht überbrückt. Die Tabelle wird zur De-facto-Integrationsschicht, weil die organisatorische Integrationsschicht nicht existiert.
Rahmenbestellungen und Maßeinheiten-Drift: Die Fertigungskomplexitäten, über die niemand spricht
Wenn die organisatorische Lücke das Problem ist, das die meisten Artikel übersehen, dann verschärfen zwei fertigungsspezifische Komplexitäten es in einem Ausmaß, das es in keiner anderen Branche gibt. Die erste ist die Rahmenbestellung. Die zweite ist die Maßeinheiten-Diskrepanz. Keiner der beiden Fälle ist ein Randfall in der industriellen Beschaffung – beide sind der Standardbetriebsmodus.
Rahmenbestellungen sind die Standardstruktur für die Beschaffung von Rohmaterial und MRO-Artikeln in der Fertigung. Eine einzige Bestellung deckt alle Käufe eines bestimmten Materials von einem bestimmten Lieferanten über einen Zeitraum ab – typischerweise ein Quartal oder ein Jahr – mit kumulativen Mengenobergrenzen und periodischen Preis-anpassungen. Die Bestellung kann bis zu 100.000 kg Aluminiumblech über zwölf Monate autorisieren, mit monatlicher Preisbindung an den LME-Index. Jede monatliche Lieferung löst ihre eigene Freigabe, ihren eigenen Lieferschein, ihren eigenen Wareneingangsprotokolleintrag und ihre eigene Lieferantenrechnung aus. Bis zum sechsten Monat wurde die Bestellung gegen sechs separate Rechnungen abgeglichen, jede mit ihrer eigenen Zuschlagszeile, ihrer eigenen Frachtkostenzuordnung und ihren eigenen Teillieferungsmengen. Die Abgleichlogik muss nicht nur einen Eins-zu-eins-Vergleich bewältigen, sondern auch die kumulative Verfolgung über ein rollierendes Fenster mehrerer Rechnungen mit variablen Preisen – ein Szenario, das kein ERP-Abgleichmodul ohne erhebliche Konfiguration standardmäßig bewältigt und das manueller Abgleich in Excel in eine mehrtabellige Abstimmungsarbeitsmappe verwandelt.
Wie ein Praktiker aus r/Accounting es erklärte: "Die Aufgabe meines Kreditorenbuchhaltung-Teams ist es, die Rechnungen zu erhalten, zu prüfen, ob die Waren eingegangen sind, zu prüfen, ob die Rechnung dem entspricht, was der Einkauf auf die Bestellung gesetzt hat, sie zu erfassen – und wenn sie nicht übereinstimmen, herauszufinden, warum." Bei einer Rahmenbestellung mit sechs aktiven Freigaben kann "herausfinden, warum" bedeuten, eine Mengenabweichung über drei Teillieferungen, zwei Frachtrechnungen und eine Preis-anpassung zurückzuverfolgen, die der Einkauf ausgehandelt, aber nie der Kreditorenbuchhaltung mitgeteilt hat.
Maßeinheiten-Drift ist die andere allgegenwärtige Fertigungskomplexität. Eine Bestellung für Verbindungselemente könnte "1 Karton (500 Stück)" auf Positionsebene angeben. Der Wareneingang zählt und erfasst "1 Karton". Der Lieferant fakturiert "500 EA". Die drei Dokumente enthalten nun drei verschiedene Darstellungen derselben physischen Menge. Skaliert man dies auf einen Hersteller mit 200 aktiven Rohmaterial-SKUs – Stahl in metrischen Tonnen, bestellt nach Coil, Chemikalien in Litern, bestellt nach Fass, Verbindungselemente in Stück, bestellt nach Karton – erfordert der Abgleichprozess eine Einheitenumrechnung, bevor überhaupt ein Vergleich beginnen kann.
Ein Reddit-Nutzer in r/supplychain brachte den Schmerz prägnant auf den Punkt: "Maßeinheiten, die zwischen Lieferant und uns nicht übereinstimmen, sind der größte Schmerzpunkt." Dieser einzelne Satz erfasst ein Problem, das die meisten Drei-Wege-Abgleich-Leitfäden als Fußnote behandeln – "verwenden Sie eine Maßeinheiten-Umrechnungstabelle" –, das aber in der Praxis mehr Kreditorenbuchhaltungs-Recherchezeit verbraucht als jeder andere Abweichungstyp. Jede Umrechnungstabelle muss gepflegt werden. Jeder neue Lieferant bringt neue Umrechnungsfaktoren mit. Jedes ERP-Feld hat eine Standardeinheit, die möglicherweise nicht mit der des Lieferanten übereinstimmt. Das Abgleichproblem ist nicht, dass die Daten falsch sind. Es ist, dass die Daten strukturell inkompatibel sind, bevor der erste Vergleich läuft.
Der Umfang verstärkt die Kosten. Wenn die Einkaufsausgaben mehr als die Hälfte des Umsatzes ausmachen – wie CAPS Research für die industrielle Fertigung bestätigt –, ist eine Abweichungsquote von 22 % nicht nur eine Prozesskennzahl. Sie ist ein direkter Kostenmultiplikator, der auf die größte Ausgabenkategorie des Unternehmens angewendet wird. Sehen Sie unsere Aufschlüsselung zu den tatsächlichen Kosten der manuellen Rechnungsverarbeitung pro Dokument für die vollständige Quantifizierung. Dasselbe strukturelle Problem nimmt in Japan eine besondere regionale Form an, wo Lieferscheine selten Identifikatoren mit der Bestellung oder der Rechnung teilen – siehe unsere Analyse zum Problem des Bestell-Lieferungs-Rechnungs-Abgleichs in der japanischen Beschaffung.
Was eine „akzeptable" Abweichungsquote tatsächlich kostet
Die meisten Kreditorenbuchhaltungsteams in der Fertigung haben eine Erstdurchlauf-Abweichungsquote von 20–30 % normalisiert. Sie haben Workflows zur Ausnahmebehandlung darum herum aufgebaut. Sie haben dafür Personal eingestellt. Sie haben die Überstunden budgetiert. Was sie nicht getan haben – weil niemand die Zeit hat –, ist zu quantifizieren, was diese „akzeptable" Quote in Dollar, Tagen und verpassten Chancen kostet.
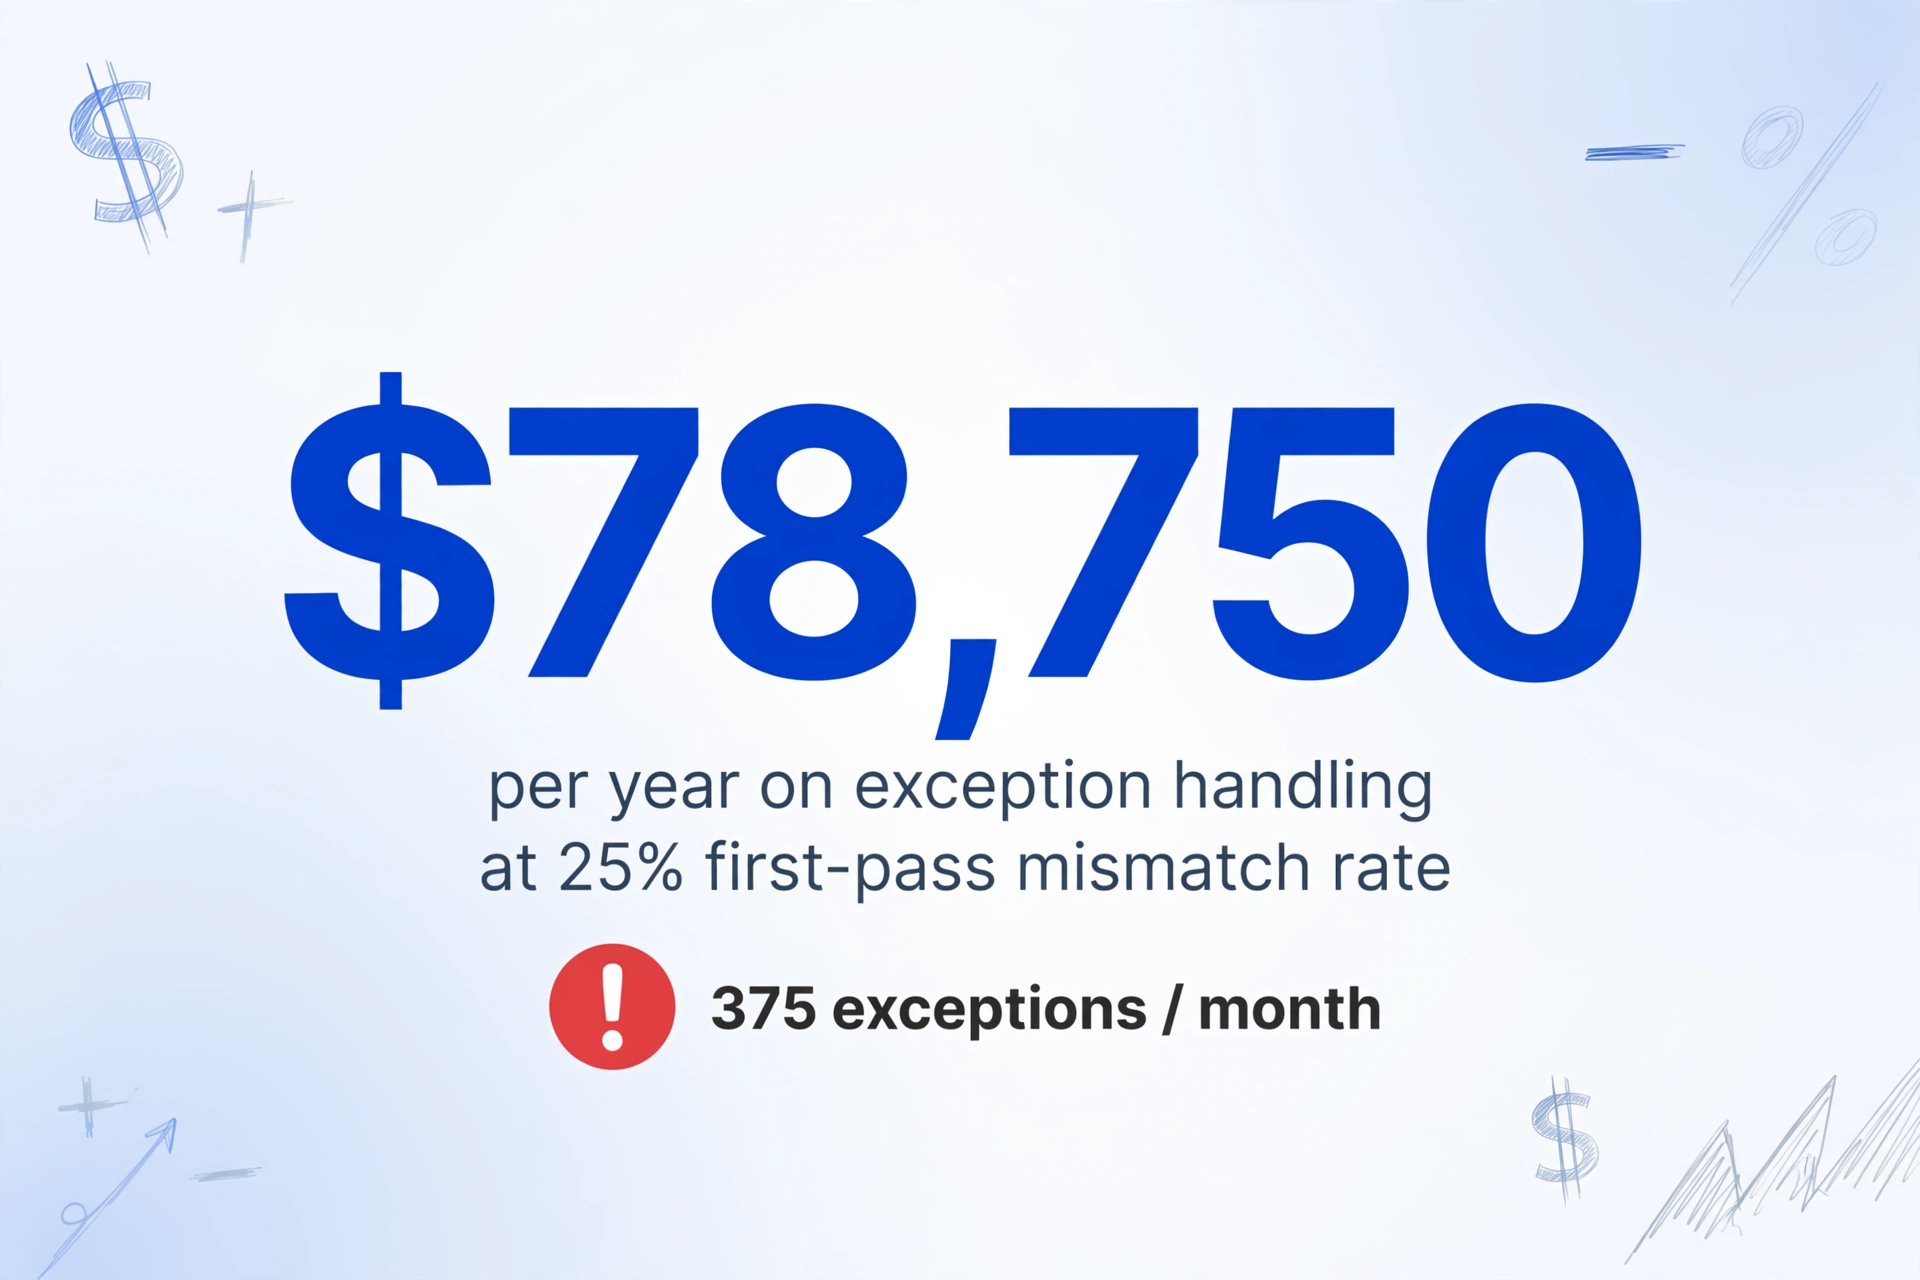
Lassen Sie uns die Rechnung für einen mittelgroßen Hersteller aufstellen, der 1.500 Rechnungen pro Monat verarbeitet, mit einer Erstdurchlauf-Abweichungsquote von 25 %. Das sind 375 Ausnahmen pro Monat. Bei 30 Minuten pro Ausnahme – eine konservative Schätzung, die das Nachschlagen der Bestellung im Einkaufssystem, das Anrufen der Warenannahme zur Überprüfung der Lieferdetails, das Querverweisen im Online-Portal des Lieferanten für die ursprüngliche Auftragsbestätigung und das Dokumentieren der Lösung für die Prüfung umfasst – sind das 187,5 Stunden pro Monat allein für die Ausnahmebehandlung. Bei vollständig belasteten Kreditorenbuchhaltungs-Personalkosten von 35 $/Stunde sind das 6.562 $ pro Monat oder 78.750 $ pro Jahr, die für die Untersuchung von Abweichungen ausgegeben werden, die der Abgleichsprozess selbst hätte verhindern sollen.
Die Arbeitskosten sind der sichtbare Posten. Die unsichtbaren sind größer.
Verpasste Skonti. Standard-Lieferantenkonditionen von 2 %/10 netto 30 – ein Skonto von 2 % bei Zahlung innerhalb von 10 Tagen – sind in der industriellen Beschaffung üblich. Für einen Hersteller mit 30 Millionen $ jährlichem Materialeinkauf entspricht dieser Rabatt 600.000 $ an potenziellen Einsparungen. Aber wenn der Abgleichszyklus durchschnittlich 17,4 Tage dauert (Daten von Ardent Partners für nicht erstklassige Kreditorenbuchhaltung), verpasst jede Rechnung, die eine Ausnahmebehandlung erforderte, das 10-Tage-Fenster. Wie ein r/procurement-Reddit-Nutzer zusammenfasste: „Wir verpassen ständig Skonti und haben in diesem Quartal bereits zweimal Doppelzahlungen geleistet." Eine Ausnahmequote von 25 %, angewendet auf diesen Skonto-Pool von 600.000 $, bedeutet einen Verlust von etwa 150.000 $ an verpassten Skonti pro Jahr – nicht weil das Unternehmen das Geld nicht hatte, sondern weil der Abgleichsprozess nicht schnell genug arbeiten konnte.
Doppelzahlungen. APQC-Daten, zitiert von Corcentric, zeigen, dass durchschnittlich 1,5 % aller Zahlungen Duplikate oder Fehler sind – bei Nachzüglern sogar 2 %. Bei einem Jahresausgabenvolumen von 30 Millionen US-Dollar entspricht das fehlerhaften Zahlungen in Höhe von 450.000 bis 600.000 US-Dollar. Ein Hersteller mit einer Abweichungsquote von 25 % fällt mit deutlich höherer Wahrscheinlichkeit in die Kategorie der Nachzügler als in die der Besten, denn jede manuelle Ausnahme schafft eine neue Gelegenheit für ein Duplikat – dieselbe zur Prüfung markierte Rechnung wird von zwei verschiedenen Teammitgliedern in zwei verschiedenen Tabellen doppelt erfasst.
Erosion der Lieferantenbeziehung. Das sind Kosten, die in keiner Gewinn- und Verlustrechnung auftauchen. Wenn bei jeder zweiten Rechnung ein Anruf beim Lieferanten nötig ist, um eine Menge zu klären oder einen Zuschlag zu bestätigen, verschlechtert sich die Lieferantenbeziehung. Die Debitorenbuchhaltung des Lieferanten beginnt, Ihre Kreditorenbuchhaltung eher als Reibungspunkt denn als Partner zu betrachten. Zahlungsbedingungen werden strenger. Die Priorisierung von Eilaufträgen rutscht nach unten. Diese Kosten sind diffus und schwer zuzuordnen, aber jeder Einkaufsleiter mit mehr als fünf Jahren Erfahrung in der Fertigung hat gesehen, wie sie sich ansammeln.
Die Burnout-Steuer für das AP-Team. Die Bearbeitung von Ausnahmen ist keine neutrale kognitive Arbeit. Es ist der Unterschied zwischen dem Verifizieren von Daten und dem Jagen von Daten – zwischen „diese drei Zahlen stimmen überein, freigeben" und „warum stimmt die Bestellmenge nicht mit der Rechnung überein, und wen rufe ich an, um das herauszufinden?" Nach 30 Stunden Jagd pro Woche sinkt die Genauigkeit des Teams bei den verbleibenden 70 % der sauber abgeglichenen Rechnungen. Der APQC-Branchenvergleich zeigt, dass die besten AP-Teams mehr als dreimal so viele Rechnungen pro Vollzeitkraft verarbeiten wie die schlechtesten. Das unterste Quartil ist nicht wegen des Volumens dort – sondern weil die Arbeitsstunden der Vollzeitkräfte durch Ausnahmeuntersuchungen verbraucht werden, nicht durch die Verarbeitung.
Warum ein reiner ERP-Abgleich nicht ausreicht
Die natürliche Reaktion auf ein systemisches Abgleichsproblem ist entweder ein Upgrade des ERP oder die Hinzufügung einer Automatisierungsebene für die Kreditorenbuchhaltung (AP) darüber. SAP, Oracle E-Business Suite, Microsoft Dynamics 365, Epicor, Infor und Plex verfügen alle über Module für den Drei-Wege-Abgleich. Die meisten erlauben konfigurierbare Toleranzschwellen auf Buchungskreis- oder Ledger-Ebene. Das SAP MM-Modul beispielsweise wickelt den Abgleich über das WE/RE-Verrechnungskonto ab – der Wareneingang (MIGO) bucht eine Belastung, der Rechnungseingang (MIRO) eine Gutschrift, und das System gleicht übereinstimmende Positionen automatisch ab. Die Logik ist ausgereift.
Die Logik setzt jedoch etwas voraus, das in der Fertigung fast nie zutrifft: dass alle drei Dokumente als strukturierte, vergleichbare Daten im ERP vorliegen, bevor die Abgleichslogik ausgeführt wird.
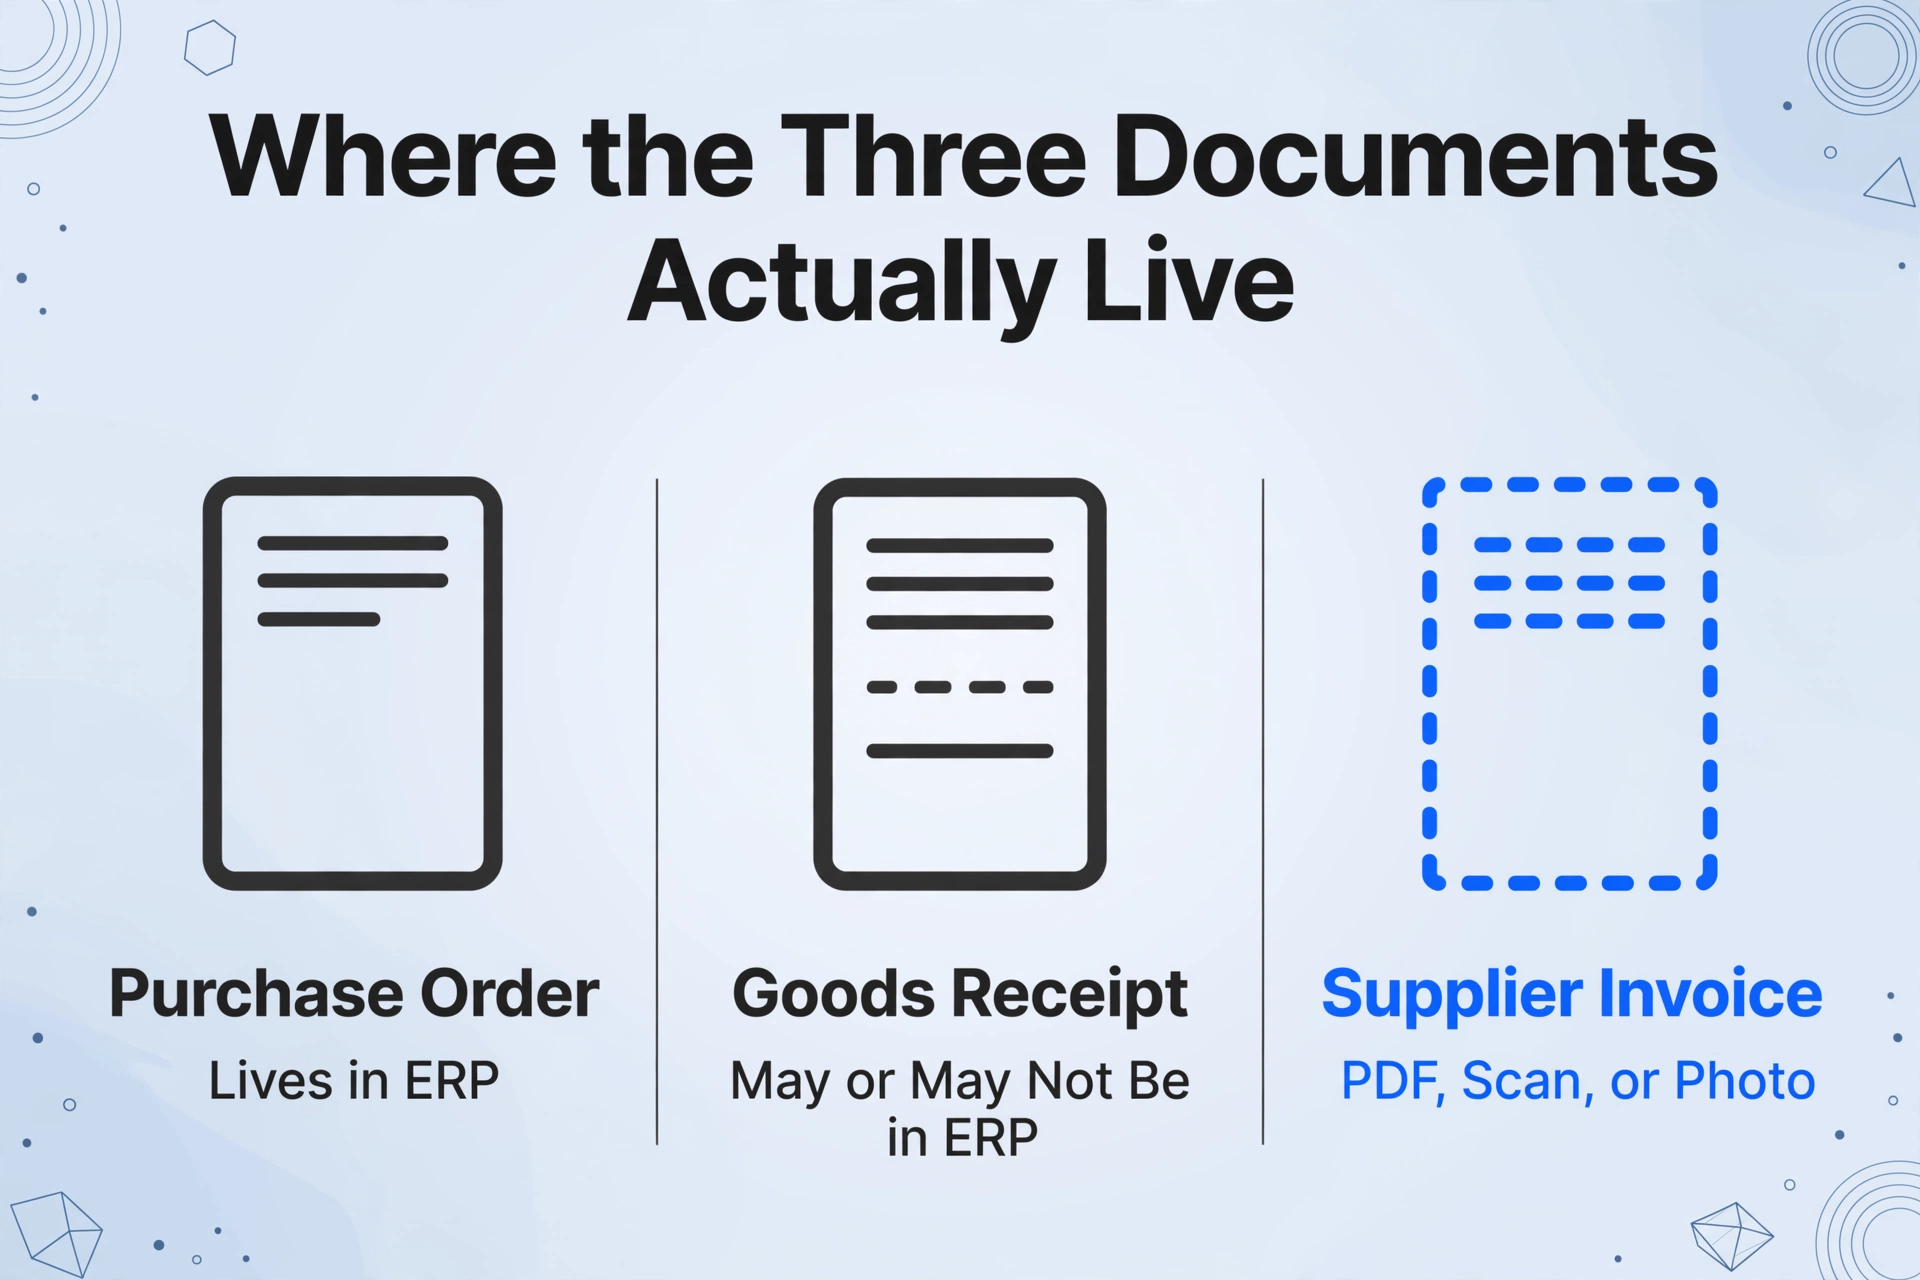
In der Realität lebt die Bestellung im ERP – der Einkauf hat sie dort erstellt. Der Wareneingang kann im ERP sein oder auch nicht – der Wareneingang hat einen Papier-Lieferschein unterschrieben, und ob diese Daten im ERP erfasst werden, hängt davon ab, ob der Wareneingang über das Personal und den Zugriff verfügt, dies in Echtzeit zu tun. Die Rechnung liegt in den allermeisten Fällen nicht als strukturierte Daten im ERP vor. Sie kommt als PDF in einem E-Mail-Posteingang an, als gescanntes Bild von einem gemeinsamen Laufwerk oder – bei kleineren Lieferanten – als abfotografiertes Dokument von einem Mobiltelefon. Bevor eine ERP-Abgleichslogik die Rechnung verarbeiten kann, muss jemand ihren Inhalt Zeile für Zeile in das System eingeben.
Die IFOL 2025 AP Automation Trends Survey ergab, dass 66% der AP-Teams Rechnungsdaten immer noch manuell in ihr ERP eingeben. In der Fertigung mit ihren positionsreichen Lieferantenrechnungen und hohen Transaktionsvolumina ist dieser Prozentsatz wahrscheinlich höher – nicht weil die AP-Teams in der Fertigung weniger anspruchsvoll sind, sondern weil ihre Rechnungen komplexer sind und die Erfassungswerkzeuge des ERP nicht für sie entwickelt wurden.
Aus diesem Grund sind Toleranzschwellen, obwohl betrieblich notwendig, ein grundlegend begrenztes Werkzeug. Eine Mengentoleranz von 5% weist das ERP an, eine Rechnung automatisch zu genehmigen, bei der sich die berechnete Menge um 5% oder weniger von der Bestellmenge unterscheidet. Sie sagt Ihnen nicht, warum die Mengen abweichen. Sie erfasst nicht die Rechnung, bei der die Menge korrekt ist, der Einzelpreis jedoch durch einen Zuschlag gestiegen ist, der auf einer separaten Zeile hätte stehen müssen. Sie deckt nicht die Rechnung auf, die gegen eine völlig falsche Bestellfreigabe abgeglichen wurde. Toleranzschwellen verwalten die Folgen schlechter Abgleiche – sie verhindern nicht das zugrunde liegende Datenproblem, das die Abweichungen überhaupt erst verursacht.
Der eigentliche Engpass liegt vorgelagert zur Abgleichslogik. Es ist die Lücke zwischen der unstrukturierten Rechnung (das PDF im Posteingang) und den strukturierten Daten, die das ERP für den Abgleich benötigt. Bis diese Lücke geschlossen ist, werden bessere Abgleichsalgorithmen, strengere Toleranzkonfigurationen und mehr Genehmigungsworkflows alle dasselbe Ergebnis liefern: eine schnellere Version desselben fehlerhaften Prozesses.
Eine IOFM-Studie hat ergeben, dass Unternehmen, die den Drei-Wege-Abgleich nutzen, bis zu 70% weniger Zahlungsabweichungen verzeichnen. Das entscheidende Wort ist nutzen. Das ERP-System verfügt über das Abgleichsmodul. Die Frage ist, ob die Daten, die dieses Modul benötigt, aus den Dokumenten extrahiert und in das System eingegeben wurden. In der Kreditorenbuchhaltung (AP) der Fertigungsindustrie lautet die Antwort – bei etwa zwei Dritteln der Rechnungen –: noch nicht.
Wo die Lösung tatsächlich beginnt
Dieser Artikel ist keine Schritt-für-Schritt-Anleitung. Er ist eine strukturelle Diagnose. Aber eine Diagnose, die nicht auf eine Lösung hindeutet, ist nur eine Beschwerde. Hier beginnt die Lösung tatsächlich.
Die Kernaussage ist einfach, kehrt aber die Herangehensweise der meisten AP-Teams an das Abgleichsproblem um: Der Engpass ist nicht der Abgleichsalgorithmus – sondern der Datenextraktionsschritt, der ihm vorausgeht. Sie können keine drei Dokumente abgleichen, wenn zwei davon noch in unstrukturierten Formaten vorliegen. Die Lösung besteht nicht darin, eine intelligentere Abgleichsregel zu entwickeln. Es geht darum, alle drei Dokumente – Bestellung (PO), Wareneingang und Lieferantenrechnung – in dasselbe strukturierte Datenformat zu bringen, bevor irgendeine Vergleichslogik ausgeführt wird.
Für Bestellungen und Wareneingänge ist dies ein Problem der Prozessdisziplin. Die Daten existieren bereits in Ihrem ERP- oder Einkaufssystem – sie müssen nur vollständig und konsistent erfasst werden. Die Standardisierung des Wareneingangsprozesses (Anforderung von PO-Referenznummern auf jedem Lieferschein, Durchsetzung von Echtzeit- oder Same-Day-Wareneingangsbuchungen) schließt die Lücke auf der Käuferseite der Gleichung.
Bei Lieferantenrechnungen ist die Lücke ein Formatproblem, das Prozessdisziplin nicht lösen kann – weil Sie das Format nicht kontrollieren. Sie erhalten, was Ihre Lieferanten senden. Und Ihre Lieferanten, über eine Fertigungs-Lieferantenbasis von 50 bis 500 Anbietern, senden Rechnungen in ebenso vielen verschiedenen Layouts. Hier verändert KI-gestützte Dokumentenextraktion die Gleichung.
Im Gegensatz zu vorlagenbasierter OCR – die eine Vorkonfiguration einer Vorlage für jedes Rechnungslayout jedes Lieferanten erfordert und versagt, wenn ein Lieferant sein Format aktualisiert – liest KI-Extraktion mit visuellen Sprachmodellen eine Rechnung so, wie ein Mensch sie liest: durch das Verständnis dessen, was jeder Wert bedeutet, nicht wo er auf der Seite steht. Sie definieren die benötigten Spalten – Rechnungsnummer, PO-Nummer, Lieferantenname, Positionsbeschreibung, Menge, Einzelpreis, Positionssumme, Rechnungssumme, Fälligkeitsdatum – und das Tool extrahiert diese Werte aus jedem Rechnungslayout, sei es ein strukturiertes PDF von einem großen MRO-Händler oder ein gescanntes handschriftliches Dokument von einer lokalen Maschinenbauwerkstatt. Dieser Ansatz heißt Custom Column Extraction: Sie geben die Spaltennamen ein, die KI findet die Werte, und die Ausgabe ist eine strukturierte Tabelle, in der jedes Feld für den Vergleich normalisiert ist.
Der Abgleichsschritt wird dann das, was er immer hätte sein sollen: ein strukturierter Vergleich. PO-Daten aus dem ERP exportiert. Wareneingangsdaten aus dem WMS- oder Inventarmodul exportiert. Rechnungsdaten per KI extrahiert. Drei Datensätze im gleichen Format. XLOOKUP auf PO-Nummer. Bedingte Formatierung bei Abweichungen. Ein Nachmittag Einrichtung, und der Abgleichsprozess, der früher 187 Stunden pro Monat für die Ausnahmebehandlung verbrauchte, wird zu einer Tabellenkalkulationsprüfung.
Für den schrittweisen Workflow – von Extraktionsspalten über Excel-Abgleichsformeln bis zur Teillieferungsverfolgung – siehe unseren vollständigen Leitfaden zum Abgleich von Lieferantenrechnungen mit Bestellungen in der Fertigung. Für die Batch-Extraktion hochvolumiger Rohmaterialrechnungen siehe den Batch-Verarbeitungsworkflow für Rohmaterialrechnungen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der Punkt der Demo oben ist nicht, Ihnen einen fertigen Abgleich-Workflow zu zeigen. Es geht darum, den ersten Schritt zu demonstrieren, der jeden Abgleich-Workflow erst möglich macht: die Umwandlung einer unstrukturierten Lieferantenrechnung in strukturierte Daten, die Sie tatsächlich mit einer Bestellung vergleichen können. Wenn dieser Schritt 10 Sekunden statt 15 Minuten dauert, wird der Rest des Abgleichproblems zu einer Frage der Prozessgestaltung – nicht zu einer Frage der Personalausstattung.
FAQ
Welche Toleranzschwelle für den Drei-Wege-Abgleich ist in der Fertigung üblich?
Die meisten ERP-Systeme ermöglichen konfigurierbare Toleranzschwellen – üblicherweise 1–5 % für Mengen und $1–$5 für Einheitspreise, konfigurierbar auf Buchungskreis- oder Lieferantenebene. Speziell in der Fertigung sind größere Mengentoleranzen (3–5 %) Standard für Schüttgüter und Rohstoffe, bei denen die Mengengenauigkeit bei Teillieferungen gering ist; engere Toleranzen (1–2 %) gelten für hochwertige Komponenten und technische Teile. Eine Toleranzschwelle ist ein praktisches operatives Werkzeug, das verhindert, dass geringfügige Abweichungen die Ausnahmewarteschlange überfluten – sie sollte jedoch nicht dazu dienen, ein systemisches Extraktionsproblem zu überdecken. Wenn Ihre Toleranz bei 5 % liegt, weil Ihr Team mit dem Prüfvolumen nicht Schritt halten kann, kompensiert die Toleranz das falsche Problem.
Ist der 2-Wege-Abgleich ausreichend oder benötigen wir einen 3-Wege-Abgleich?
Für die Fertigung ist der 3-Wege-Abgleich (Bestellung (PO) + Wareneingang + Rechnung) das Minimum für physische Waren. Der Wareneingang bestätigt, dass die Materialien tatsächlich angekommen sind – ohne ihn zahlen Sie nur auf Basis der Bestellung und der Rechnung, ohne Bestätigung der Lieferung. Der ACFE 2024-Bericht identifiziert den 3-Wege-Abgleich ausdrücklich als Schlüsselkontrolle gegen Betrugsschemata bei der Rechnungsstellung. Der 2-Wege-Abgleich (nur Bestellung (PO) + Rechnung) ist für Dienstleistungsverträge, wiederkehrende Abonnements und digitale Lieferungen geeignet, bei denen ein physischer Wareneingang nicht relevant ist. Der 4-Wege-Abgleich ergänzt ein Prüfungs-/Qualitätsdokument und ist für regulierte Bauteile (Luft- und Raumfahrt, Pharma) sinnvoll, bei denen die Zahlung von bestandenen Qualitätsprüfungen abhängig sein sollte – nicht nur vom Erhalt der Sendung.
Kann KI-Extraktion handschriftliche Lieferscheine und gescannte Wareneingangsberichte verarbeiten?
Ja – moderne KI-Extraktion auf Basis visueller Sprachmodelle kann handschriftliche Notizen, gestempelte Anmerkungen und gescannte Dokumente mit unterschiedlicher Bildqualität lesen, mit bis zu 99 % Genauigkeit bei gedrucktem Text und etwas geringerer Genauigkeit bei starker Handschrift. Der Unterschied zur herkömmlichen OCR besteht darin, dass das Modell die Rolle der Daten versteht (diese handschriftliche Zahl neben „Menge empfangen“ ist die empfangene Menge), statt nur Zeichen zu erkennen. Bei kritischen Wareneingangsdokumenten, bei denen Handschrift die Hauptdatenquelle ist, wird empfohlen, vor der Integration in den Abgleich-Workflow eine Stichprobe der Extraktionen zu prüfen. Der Genauigkeitsvorteil gegenüber manueller Eingabe ist am größten, wenn derselbe Dokumenttyp (z. B. der Standard-Lieferschein eines Lieferanten) wiederholt verarbeitet wird, da die Extraktionskonsistenz die manuelle Eingabefehlerquote von 3–5 % eliminiert, die sich über das Volumen aufsummiert.
Benötigen wir ein ERP für den 3-Wege-Abgleich?
Nein. Der 3-Wege-Abgleich erfordert drei Dokumente und ein System, das sie vergleicht. Ein ERP mit integriertem Abgleich-Modul automatisiert den Vergleich und erstellt einen Prüfpfad – was für die SOX-Compliance und skalierbare Abläufe unerlässlich ist. Aber das funktionale Minimum ist: Bestelldaten (exportierbar aus jedem Einkaufssystem, sogar aus einer gemeinsamen Tabellenkalkulation), Wareneingangsdaten (in jedem Tracking-System protokollierbar) und Rechnungsdaten (per KI in ein strukturiertes Format extrahierbar). Diese drei Datensätze können in Excel mit XLOOKUP, bedingter Formatierung und Toleranzformeln verglichen werden. Die praktische Grenze für den tabellenbasierten Abgleich liegt bei etwa 2.000–3.000 Rechnungen pro Monat; darüber hinaus überfordern Ausnahmen die manuelle Prüfung. Der Wert des ERP liegt in der Automatisierung im großen Maßstab und der Integrität des Prüfpfads – nicht darin, den Abgleich möglich zu machen. Eine vollständige Google Sheets-Implementierung dieses Tabellenkalkulations-Workflows finden Sie in unserem Leitfaden zum 3-Wege-Abgleich in Google Sheets ohne ERP.
Was ist die größte einzelne Prozessverbesserung, die Drei-Wege-Abgleichfehler reduziert?
Verlangen Sie eine Bestellnummer (PO-Nummer) auf jeder Lieferantenrechnung als Zahlungsvoraussetzung. Das klingt banal, aber die Daten zeigen durchgängig, dass die häufigste Ursache für Abgleichfehler keine Mengen- oder Preisabweichung ist – sondern dass die Rechnung gar nicht mit einer Bestellung verknüpft werden kann, weil die PO-Nummer fehlt. Wenn die Rechnung die korrekte PO-Nummer referenziert, kann das Abgleichsystem zumindest einen Vergleich versuchen. Ohne sie muss der Kreditorenbuchhalter manuell über Lieferantenname, Datum und Betrag abgleichen – eine zehnminütige Recherche pro Rechnung, die ein unzuverlässiges Ergebnis liefert. Machen Sie die PO-Angabe auf der Rechnung zur Voraussetzung bei der Lieferantenanbindung. Die meisten Lieferanten kommen dem schnell nach, weil es auch ihren Zahlungszyklus beschleunigt.
Das Fazit
Der Drei-Wege-Abgleich in der Fertigung scheitert mit einer Erstdurchlauf-Abweichungsquote von 20–30 % nicht, weil die Abgleichlogik fehlerhaft ist, oder weil das ERP veraltet ist, oder weil das AP-Team nicht hart genug arbeitet. Er scheitert, weil die drei Dokumente – alle drei – aus unterschiedlichen Systemen, in unterschiedlichen Formaten, über unterschiedliche Abteilungen kommen, ohne einen einzigen Verantwortlichen für die Pipeline, die sie verbindet. Der Einkauf optimiert auf Verfügbarkeit. Der Wareneingang optimiert auf Geschwindigkeit. Die Kreditorenbuchhaltung besitzt den Abgleich, kontrolliert aber keine der vorgelagerten Daten. Die Lücke zwischen diesen drei Funktionen ist kein Prozessfehler. Sie ist ein strukturelles Merkmal davon, wie Fertigungsorganisationen aufgebaut sind.
Die Lösungen, die diese Lücke nicht schließen – Toleranzschwellen, zusätzliche Genehmigungsebenen, Lieferanten-Scorecards – machen den bestehenden Prozess überlebensfähig. Sie beheben ihn nicht. Die Behebung muss logischerweise an dem Punkt erfolgen, an dem die strukturelle Lücke am größten ist: dem Schritt, in dem eine unstrukturierte Lieferantenrechnung zu strukturierten Daten wird, die mit einer Bestellung verglichen werden können. Wenn dieser Schritt Sekunden statt Minuten dauert und konsistente strukturierte Ausgaben statt manueller Abweichungen erzeugt, wird der Drei-Wege-Abgleich zu einer Tabellenkalkulationsübung statt einer Drei-Abteilungs-Untersuchung. Nicht weil die organisatorische Lücke verschwindet – das wird sie nicht –, sondern weil die Daten, die sie überqueren, nicht länger die akkumulierte Drift von drei verschiedenen Eingabekanälen tragen.
Testen Sie den Extraktionsschritt unten selbst. Laden Sie eine Lieferantenrechnung hoch und sehen Sie, ob die Daten, die Sie für den Abgleich benötigen, strukturiert zurückkommen – in Sekunden, nicht Minuten. Wenn der Extraktionsengpass gelöst ist, wird der Abgleichsengpass zu einem Problem, um das Sie einen Prozess herum aufbauen können, nicht zu einem Problem, für das Sie Überstunden einplanen.