Por qué el cotejo de tres vías perjudica
las cuentas por pagar de manufactura más de lo que los equipos admiten
Los parámetros de AP 2025 de Ardent Partners reportan que los equipos de cuentas por pagar de clase mundial logran una tasa de excepciones del 9% en el cotejo de facturas. El resto promedia 22%. En manufactura, donde los datos de CAPS Research muestran que el gasto en compras promedia el 55.64% de los ingresos, esa brecha de 13 puntos no es solo una métrica de proceso — es un costo estructural incorporado en cómo la industria compra, recibe y paga los materiales. Y es un costo que la mayoría de los equipos de cuentas por pagar de manufactura han aceptado silenciosamente como normal.
Conclusiones clave
- Una tasa de error del 22% en el primer cotejo no es anormal — es lo que Ardent Partners reporta como el promedio de la industria. En manufactura, con órdenes de compra abiertas y envíos parciales, esa cifra es mayor, y cada excepción le cuesta a un auxiliar de cuentas por pagar aproximadamente 30 minutos de investigación en tres departamentos.
- Los tres documentos — orden de compra, entrada de mercancías y factura — no se desalinean porque alguien cometió un error. Se desalinean porque la orden de compra vive en el sistema de compras, la recepción vive en un albarán en papel en el muelle, y la factura llega como PDF a la bandeja de entrada de cuentas por pagar. Tres departamentos, tres sistemas, y nadie es dueño de la brecha entre ellos.
- La solución no es un mejor algoritmo de cotejo. Es convertir los tres documentos en datos estructurados antes de que la lógica de cotejo los toque. Cuando los datos de la factura se pueden extraer de cualquier PDF en segundos — sin importar el formato del proveedor — el paso del cotejo se convierte en un ejercicio de hoja de cálculo, no en una investigación de tres departamentos.
La promesa del cotejo triple frente a la realidad de la fabricación
El modelo teórico del cotejo triple es sencillo. Se emite una orden de compra con cantidades y precios acordados. Llegan las mercancías. Un informe de recepción confirma lo entregado. Llega una factura con cantidades y precios coincidentes. Tres documentos, verificados y pago autorizado. Es un control preventivo tan fundamental que el Informe a las Naciones 2024 de la ACFE — que estima que las organizaciones pierden el 5% de los ingresos anuales por fraude laboral — lo cita como una salvaguarda clave contra los esquemas de facturación. Bajo la Sección 404 de SOX, el cotejo triple es uno de los controles preventivos más auditados en la auditoría externa, categorizado dentro de las Actividades de Control COSO. Bajo la Cláusula 8.4 de ISO 9001:2015, la verificación de que los productos comprados cumplen con los requisitos especificados es obligatoria para todo fabricante certificado — y el cotejo triple es el mecanismo práctico que la mayoría de las empresas utiliza para demostrar el cumplimiento.
El marco regulatorio es sólido. La realidad operativa, específicamente en la fabricación, vuelve el modelo teórico casi irreconocible.
En la distribución, el flujo es lineal. Una orden de compra genera un envío. Un envío genera una factura. Las cantidades son predecibles, los productos son bienes terminados con unidades estándar y los acuerdos de precios se mantienen para la transacción. En la fabricación, el flujo no es lineal en absoluto. Una orden de compra cubre meses de entregas. Las mercancías llegan en envíos parciales: 200 unidades en la semana uno, 150 en la semana tres y las 50 restantes retenidas a la espera de la próxima tanda de producción del proveedor. Cada envío genera su propio albarán y su propia factura. Cuando llega la tercera factura, la OC se emitió hace nueve semanas, el recargo por materia prima ha cambiado y el registro del muelle de recepción muestra cantidades que no coinciden con ninguna factura individual porque alguien registró el segundo envío en una unidad de medida diferente a la especificada en la OC.
Esto no es incompetencia. Es la estructura de la contratación industrial. Y significa que, para el fabricante mediano promedio que procesa de 500 a 2000 facturas al mes, la pregunta no es si los tres documentos coincidirán, sino cuál de las siete formas en que no lo harán.
El informe Benchmarks de Compras para Fabricación y Automoción 2026 de Sievo reporta que el fabricante mediano procesa 192 000 facturas por cada $1 000 millones en gasto, con un 78% de cobertura de OC. Eso significa que el 22% de las facturas — casi una de cada cuatro — llegan sin OC alguna, eliminando la primera pata del cotejo triple antes de empezar. El problema del cotejo no comienza en el paso de comparación. Comienza en el paso de creación del documento.
Dónde los tres documentos empiezan a divergir
Trace el ciclo de vida de una sola compra de manufactura y los momentos de deterioro se vuelven visibles.
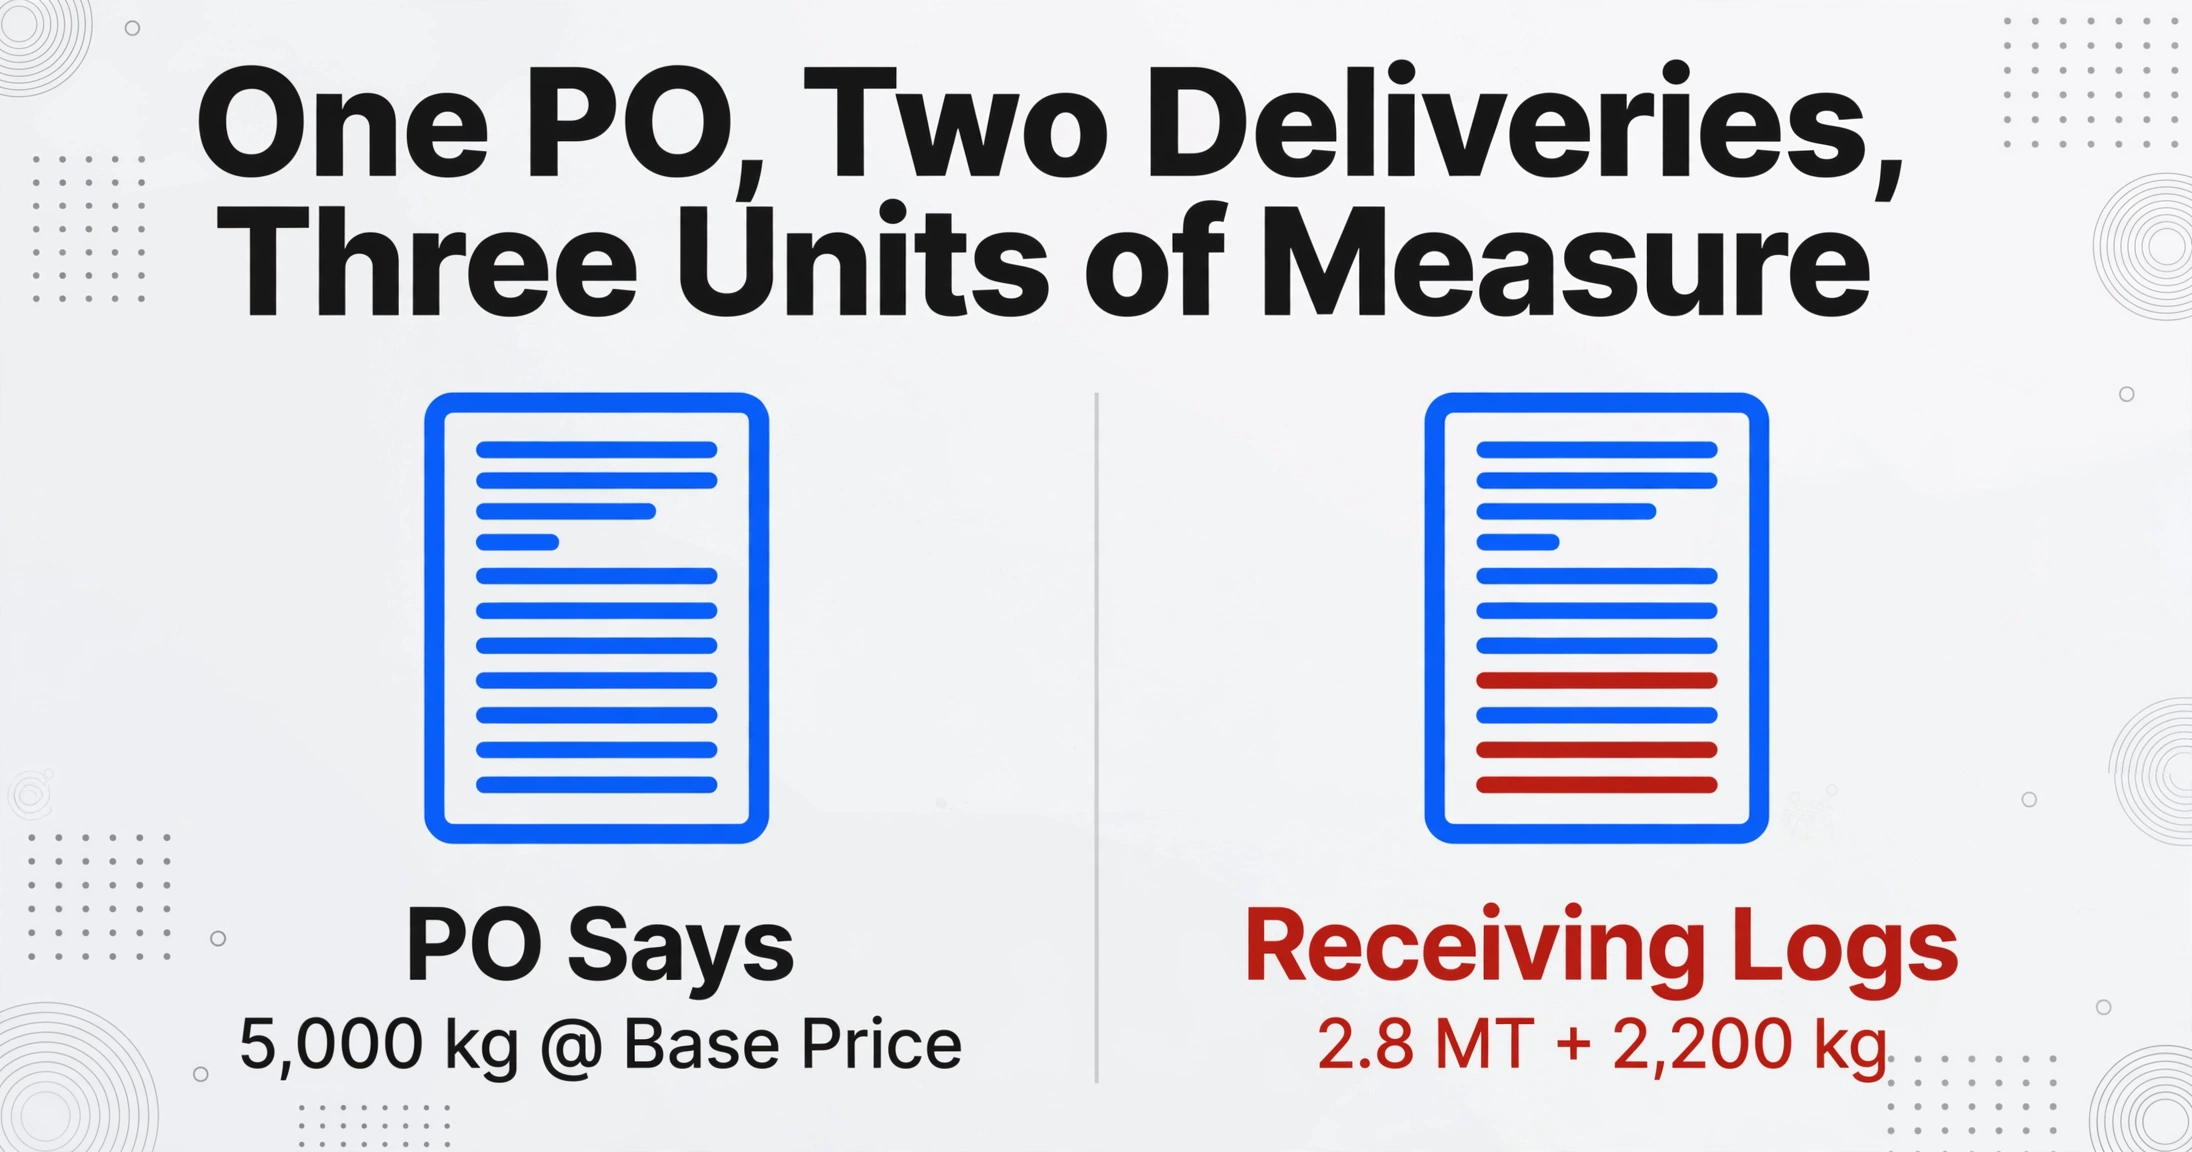
Se crea la orden de compra. El comprador especifica una materia prima de grado comercial — por ejemplo, 5,000 kg de bobina de acero laminado en frío — de una acería a un precio base acordado más un recargo mensual indexado a una tasa de mercado publicada. La PO refleja el precio base. El recargo, por definición, no se conocerá hasta el mes del envío. La PO es precisa en el momento de su emisión. Será inexacta para cuando llegue la factura, sin que sea culpa de nadie.
Se reciben los bienes. El envío llega en dos lotes. El primer camión entrega 2,800 kg. El muelle firma el albarán, que registra "2,800 kg" en el sistema del transportista. Pero el empleado de recepción ingresa "2.8 MT" en el ERP porque el sistema usa toneladas métricas por defecto para materiales a granel. La segunda entrega llega dos semanas después con 2,200 kg. El empleado la ingresa correctamente. El ERP ahora muestra 2.8 MT + 2,200 kg como dos líneas de recepción separadas con diferentes unidades. El informe de recepción que las cuentas por pagar (AP) recupera para el cotejo muestra un total que requiere conversión manual antes de poder compararse con cualquier cosa.
Llega la factura. El proveedor envía una factura consolidada que cubre ambos envíos — 5,000 kg en total al precio base, más una línea de recargo por el mes del envío, más un gasto de envío que no estaba en la PO porque los términos de flete se negociaron por separado. El total de la factura no coincide con el total de la PO. Las líneas de la factura no se asignan limpiamente a los informes de recepción individuales. Las cantidades coinciden de forma agregada — 5,000 kg pedidos, 5,000 kg entregados, 5,000 kg facturados — pero la comparación documento por documento que espera la lógica del cotejo de tres vías se rompe con las líneas de recargo y flete que no tienen contraparte ni en la PO ni en la entrada de mercancías.
Una compra. Un proveedor. Tres documentos que ya han divergido antes de que alguien escriba un solo campo. Esta es la realidad estructural que ningún umbral de tolerancia en una pantalla de cotejo puede resolver.
En Reddit, la frustración es palpable. Un profesional de contabilidad de manufactura publicó en r/Accounting: "En mi empleador actual, las PO casi nunca coinciden con las facturas de compra. Tenemos muchas recepciones parciales y ajustes, y la factura casi nunca coincide." En r/procurement, otro usuario describió la desconexión central: "El principal problema que tengo es que mi departamento de contabilidad se guía por la cantidad pedida y la cantidad facturada, ignorando por completo la cantidad recibida." Se supone que los tres documentos se referencian entre sí. En la práctica, cada departamento referencia solo dos de los tres — y no son los mismos dos.
El traspaso de Compras a Cuentas por Pagar: Nadie es Dueño del Vacío
La dimensión más ignorada del problema de la conciliación a tres bandas no es técnica. Es organizativa.
Compras es dueña de la orden de compra. Sus incentivos son la disponibilidad y el precio: conseguir los materiales adecuados para la línea de producción con el mínimo coste y la máxima fiabilidad. Negocian órdenes de compra abiertas con ajustes de precio trimestrales porque aseguran la continuidad del suministro y descuentos por volumen. Si la estructura resultante crea un dolor de cabeza para Cuentas por Pagar seis meses después, no es una variable en su toma de decisiones — y estructuralmente, no debería serlo. El trabajo de Compras es comprar, no conciliar facturas.
Recepción es dueña del albarán de entrada. Su incentivo es la velocidad: descargar el camión, registrar el material y despejar el muelle para la siguiente entrega. Registran lo que ven en el albarán del proveedor — que puede usar el número de pieza del proveedor, la unidad de medida del transportista o una descripción abreviada que no se parece en nada a la línea de la orden de compra. No consultan la orden de compra en el momento de la recepción porque el muelle no tiene acceso en vivo al ERP, o porque verificar cada envío contra la orden de compra duplicaría el tiempo de descarga. Los datos de recepción son precisos de forma aislada. Son incompletos como documento de conciliación.
Cuentas por Pagar es dueña de la conciliación a tres bandas. Su incentivo es la precisión y la preparación para la auditoría: pagar solo por bienes que fueron pedidos y recibidos, al precio acordado, con documentación completa. Pero Cuentas por Pagar no controla ninguno de los datos iniciales. No crean órdenes de compra. No registran recepciones. Reciben dos conjuntos de datos de dos departamentos — uno optimizado para compras, otro optimizado para logística — y una factura de un tercero (el proveedor) que sigue su propia lógica de formato. Su trabajo es hacer que estos tres conjuntos de datos coincidan, en un sistema donde ninguno fue diseñado para comunicarse con los demás.
Tres departamentos. Tres sistemas. Tres conjuntos de incentivos. El proceso de conciliación a tres bandas se sitúa en la intersección de los tres — y nadie es dueño del flujo de principio a fin. Por eso añadir otro umbral de tolerancia o otro flujo de aprobación rara vez resuelve el problema. El vacío no está en la lógica de conciliación. Está en la estructura organizativa que separa la creación de datos de su verificación.
En un debate de r/Netsuite, un usuario describió exactamente esta dinámica desde la perspectiva del profesional: "Conciliación a tres bandas o validación de facturas realizada fuera del sistema. Exportar informes a Excel, hacer cambios y volver a subirlos." El proceso de conciliación se ha trasladado a un canal secundario — Excel — porque el sistema principal (el ERP) no salva la brecha organizativa entre el departamento que crea los datos y el departamento que los verifica. La hoja de cálculo se convierte en la capa de integración de facto porque la capa de integración organizativa no existe.
Órdenes de compra abiertas y desviación de la unidad de medida: las complejidades de fabricación de las que nadie habla
Si la brecha organizativa es el problema que la mayoría de los artículos pasan por alto, dos complejidades específicas de la fabricación la agravan hasta un grado que no existe en ninguna otra industria. La primera es la orden de compra abierta. La segunda es la discrepancia en la unidad de medida. Ninguna es un caso límite en la compra industrial: ambas son el modo de operación predeterminado.
Las órdenes de compra abiertas son la estructura estándar para la adquisición de materias primas y MRO en la fabricación. Una sola orden de compra cubre todas las compras de un material determinado a un proveedor determinado durante un período, generalmente un trimestre o un año, con límites de cantidad acumulativos y ajustes de precio periódicos. La orden de compra puede autorizar hasta 100,000 kg de lámina de aluminio durante doce meses con precios mensuales vinculados al índice LME. Cada entrega mensual genera su propia liberación, su propio albarán, su propia entrada en el registro de recepción y su propia factura del proveedor. Para el mes seis, la orden de compra se ha cotejado contra seis facturas separadas, cada una con su propia línea de recargo, su propia asignación de gastos de envío y sus propias cantidades de entrega parcial. La lógica de cotejo debe manejar no solo la comparación uno a uno, sino también el seguimiento acumulativo en una ventana móvil de múltiples facturas con precios variables, un escenario que ningún módulo de cotejo de ERP maneja de manera predeterminada sin una configuración significativa, y que el cotejo manual en Excel convierte en un libro de conciliación de múltiples pestañas.
Como explicó un profesional de r/Accounting: "El trabajo de mi equipo de cuentas por pagar es recibir las facturas, verificar que las mercancías se hayan recibido, verificar que la factura coincida con lo que compras puso en la orden de compra, ingresarla y, cuando no coinciden, averiguar por qué." Bajo una orden de compra abierta con seis liberaciones activas, "averiguar por qué" podría significar rastrear una variación de cantidad a través de tres entregas parciales, dos facturas de envío y un ajuste de precio que compras negoció pero nunca comunicó a cuentas por pagar.
La desviación de la unidad de medida es la otra complejidad generalizada en la fabricación. Una orden de compra de sujetadores podría especificar "1 caja (500 piezas)" a nivel de línea. El muelle de recepción cuenta y registra "1 caja". El proveedor factura "500 EA". Los tres documentos ahora contienen tres representaciones diferentes de la misma cantidad física. Escale esto a un fabricante con 200 SKU de materias primas activas: acero en toneladas métricas pedido por bobina, productos químicos en litros pedido por tambor, sujetadores en piezas pedido por caja, y el proceso de cotejo requiere conversión de unidades antes de que pueda comenzar cualquier comparación.
Un usuario de Reddit en r/supplychain expresó el dolor con precisión: "Que las unidades de medida no coincidan entre el proveedor y nosotros es el mayor dolor." Esa sola frase captura un problema que la mayoría de las guías de cotejo de tres vías tratan como una nota al pie, "use una tabla de conversión de UoM", pero que en la práctica consume más tiempo de investigación de cuentas por pagar que cualquier otro tipo de discrepancia. Cada tabla de conversión debe mantenerse. Cada nuevo proveedor introduce nuevos factores de conversión. Cada campo de ERP tiene una unidad predeterminada que puede o no coincidir con la que usa el proveedor. El problema de cotejo no es que los datos sean incorrectos. Es que los datos son estructuralmente incompatibles antes de que se ejecute la primera comparación.
La escala amplifica el costo. Cuando el gasto en compras supera la mitad de los ingresos —como confirma CAPS Research para la manufactura industrial—, una tasa de error del 22% no es solo una métrica de proceso. Es un multiplicador de costos directo aplicado a la categoría de gasto más grande de la empresa. Consulte nuestro desglose de cuánto cuesta realmente el procesamiento manual de facturas por documento para ver la cuantificación completa. El mismo problema estructural adopta una forma regional distinta en Japón, donde los albaranes rara vez comparten identificadores con la orden de compra o la factura; consulte nuestro análisis de el problema del cotejo entre orden de compra, entrega y factura en las compras japonesas.
Cuánto cuesta realmente una tasa de error "aceptable"
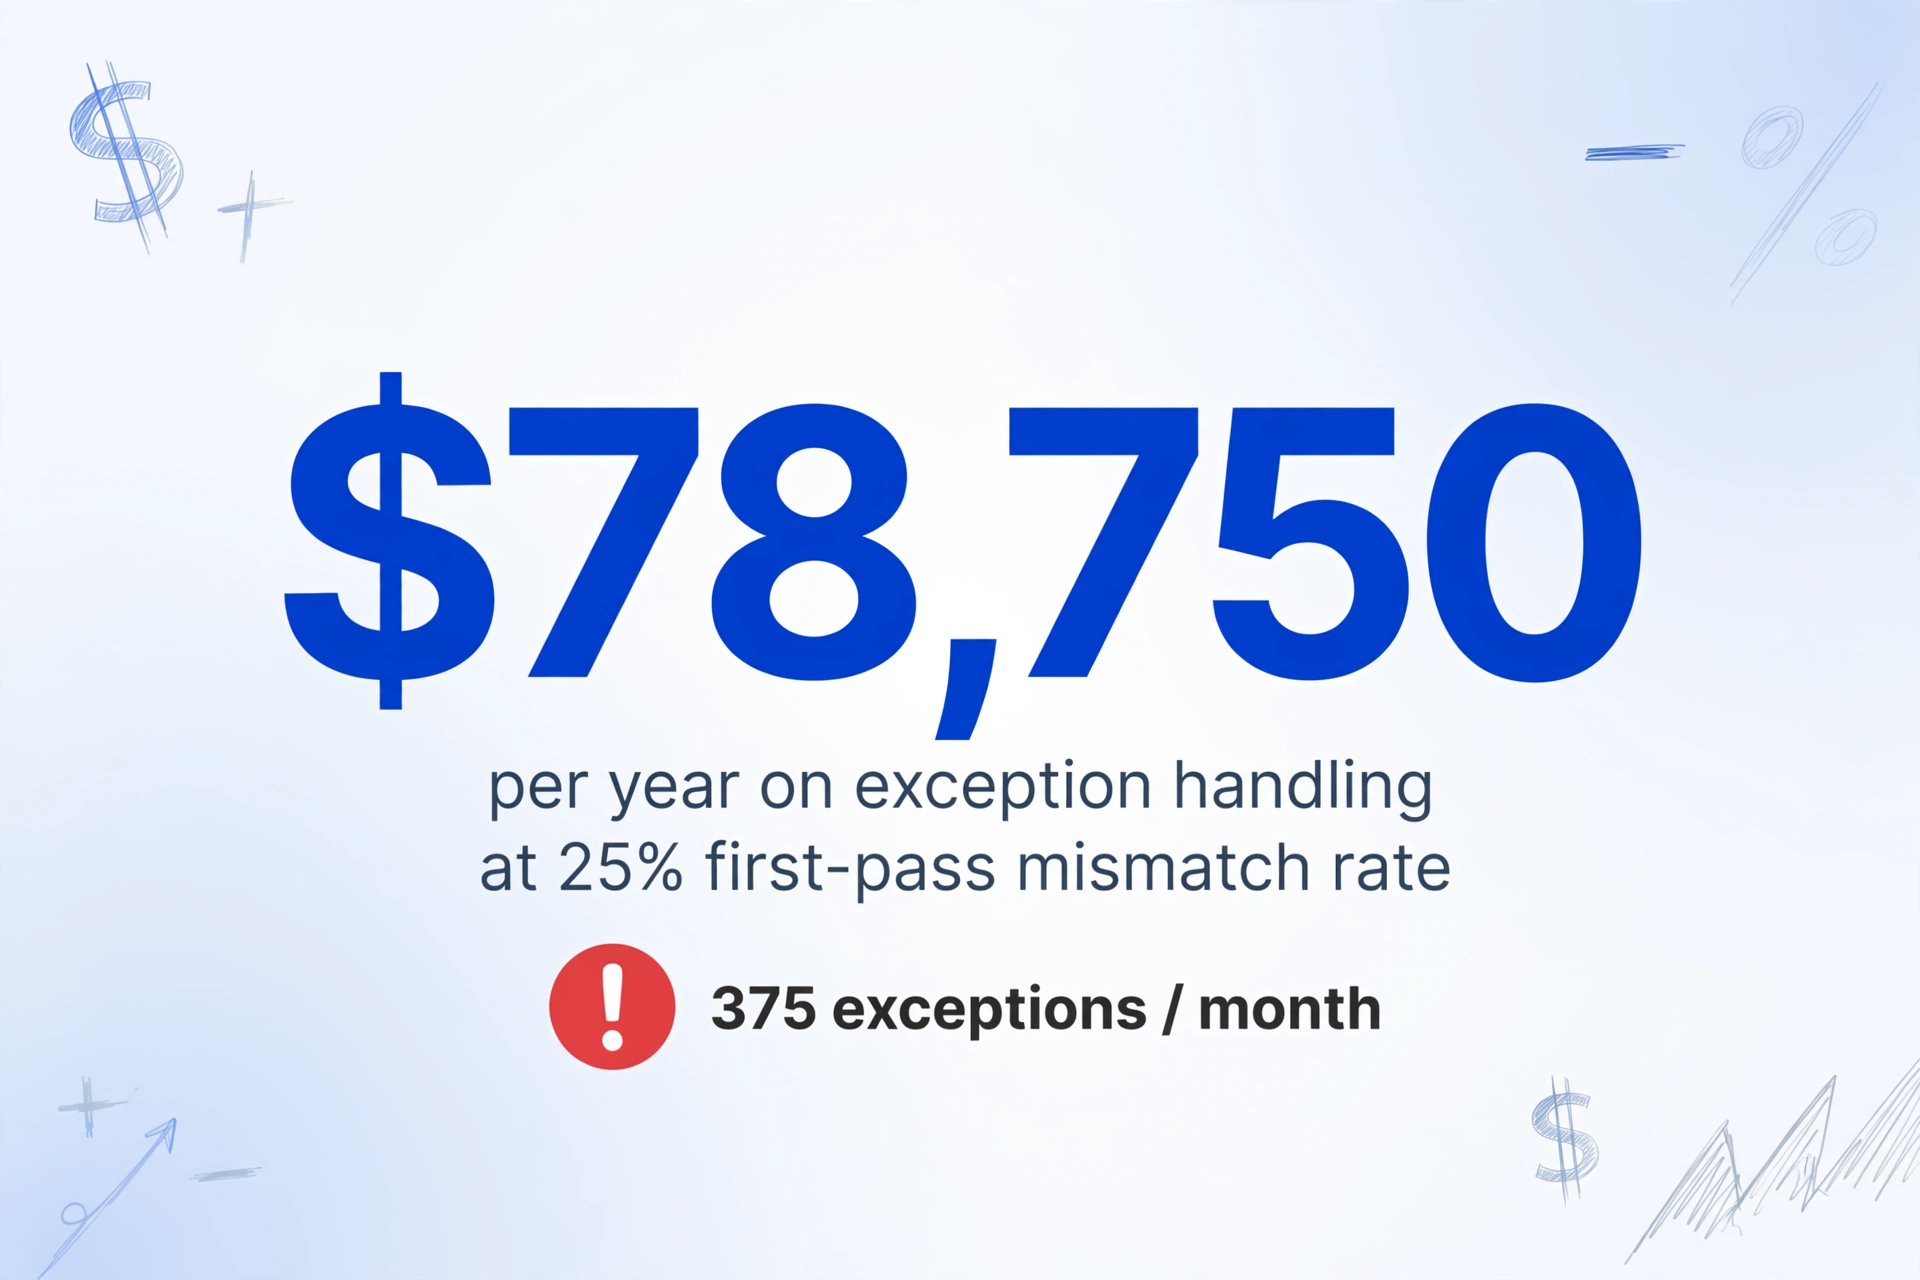
La mayoría de los equipos de cuentas por pagar (AP) en manufactura han normalizado una tasa de error en el primer cotejo del 20–30%. Han construido flujos de trabajo de gestión de excepciones en torno a ella. Han contratado personal para ello. Han presupuestado las horas extra. Lo que no han hecho —porque nadie tiene tiempo— es cuantificar cuánto cuesta en dólares, días y oportunidades perdidas esa tasa "aceptable".
Hagamos la aritmética para un fabricante de tamaño mediano que procesa 1,500 facturas al mes con una tasa de error del 25% en el primer cotejo. Eso son 375 excepciones por mes. A 30 minutos por excepción —una estimación conservadora que incluye buscar la orden de compra en el sistema de compras, llamar al muelle de recepción para verificar los detalles del envío, cotejar el portal en línea del proveedor para confirmar la orden original y documentar la resolución para la auditoría—, eso son 187.5 horas al mes solo en gestión de excepciones. Con un costo de personal de AP totalmente cargado de $35/hora, eso equivale a $6,562 al mes, o $78,750 al año, dedicados a investigar discrepancias que el propio proceso de cotejo debía prevenir.
El costo laboral es la partida visible. Las invisibles son mayores.
Descuentos por pronto pago perdidos. Los términos estándar de proveedores de 2%/10 neto 30 —un descuento del 2% por pago dentro de 10 días— son comunes en las compras industriales. Para un fabricante con $30 millones en gasto anual de materiales, ese descuento representa $600,000 en ahorros potenciales. Pero cuando el ciclo de cotejo tarda 17.4 días en promedio (datos de Ardent Partners para AP que no es de clase mundial), cada factura que requirió gestión de excepciones pierde la ventana de 10 días. Como resumió un usuario de Reddit en r/procurement: "Perdemos descuentos por pronto pago constantemente y hemos pagado facturas duplicadas dos veces este trimestre." Una tasa de excepciones del 25%, aplicada a ese fondo de $600,000 en descuentos, significa aproximadamente $150,000 en descuentos por pronto pago perdidos al año —no porque la empresa no tuviera el efectivo, sino porque el proceso de cotejo no podía avanzar lo suficientemente rápido.
Pagos duplicados. Los datos de APQC, citados por Corcentric, muestran que el 1.5% de todos los pagos son duplicados o errores en promedio — y el 2% para organizaciones rezagadas. Con $30 millones en gasto anual, eso equivale a $450,000 a $600,000 en pagos erróneos. Un fabricante con una tasa de error del 25% tiene muchas más probabilidades de caer en la categoría de rezagado que en la de mejor en su clase, porque cada excepción manual crea una nueva oportunidad para un duplicado: la misma factura marcada para investigación se ingresa dos veces por dos miembros diferentes del equipo que trabajan desde dos hojas de cálculo distintas.
Deterioro de la relación con el proveedor. Este es el costo que ninguna línea de P&L captura. Cuando cada dos facturas se requiere una llamada al proveedor para aclarar una cantidad o confirmar un recargo, la relación con el proveedor se degrada. El equipo de cuentas por cobrar del proveedor comienza a tratar a su equipo de cuentas por pagar como una fuente de fricción en lugar de un socio. Los plazos de pago se endurecen. La prioridad en pedidos urgentes se desliza. Estos costos son difusos y difíciles de atribuir, pero todo gerente de compras con más de cinco años en manufactura los ha visto acumularse.
El impuesto del agotamiento del equipo de cuentas por pagar. Procesar excepciones no es trabajo cognitivo neutral. Es la diferencia entre verificar datos y cazar datos — entre "estos tres números coinciden, aprobar" y "¿por qué la cantidad de la orden de compra no coincide con la factura, y a quién llamo para averiguarlo?" Después de 30 horas a la semana de cazar, la precisión del equipo en el 70% restante de facturas con coincidencia limpia se degrada. El punto de referencia intersectorial de APQC muestra que los equipos de cuentas por pagar de mejor rendimiento procesan más de tres veces más facturas por FTE que los de peor rendimiento. El cuartil inferior no está ahí por volumen — está ahí porque sus horas FTE se consumen en la investigación de excepciones, no en el procesamiento.
Por qué el cotejo basado únicamente en el ERP no es suficiente
La respuesta natural a un problema sistémico de cotejo es actualizar el ERP o añadir una capa de automatización de cuentas por pagar (AP) encima. SAP, Oracle E-Business Suite, Microsoft Dynamics 365, Epicor, Infor y Plex incluyen módulos de cotejo de tres vías. La mayoría permite configurar umbrales de tolerancia a nivel de código de empresa o de libro mayor. El módulo SAP MM, por ejemplo, gestiona el cotejo a través de la cuenta de compensación GR/IR: la entrada de mercancías (MIGO) registra un débito, la recepción de factura (MIRO) registra un crédito, y el sistema compensa automáticamente las líneas cotejadas. La lógica es madura.
Pero esa lógica asume algo que en la manufactura casi nunca es cierto: que los tres documentos existen como datos estructurados y comparables dentro del ERP antes de que se ejecute la lógica de cotejo.
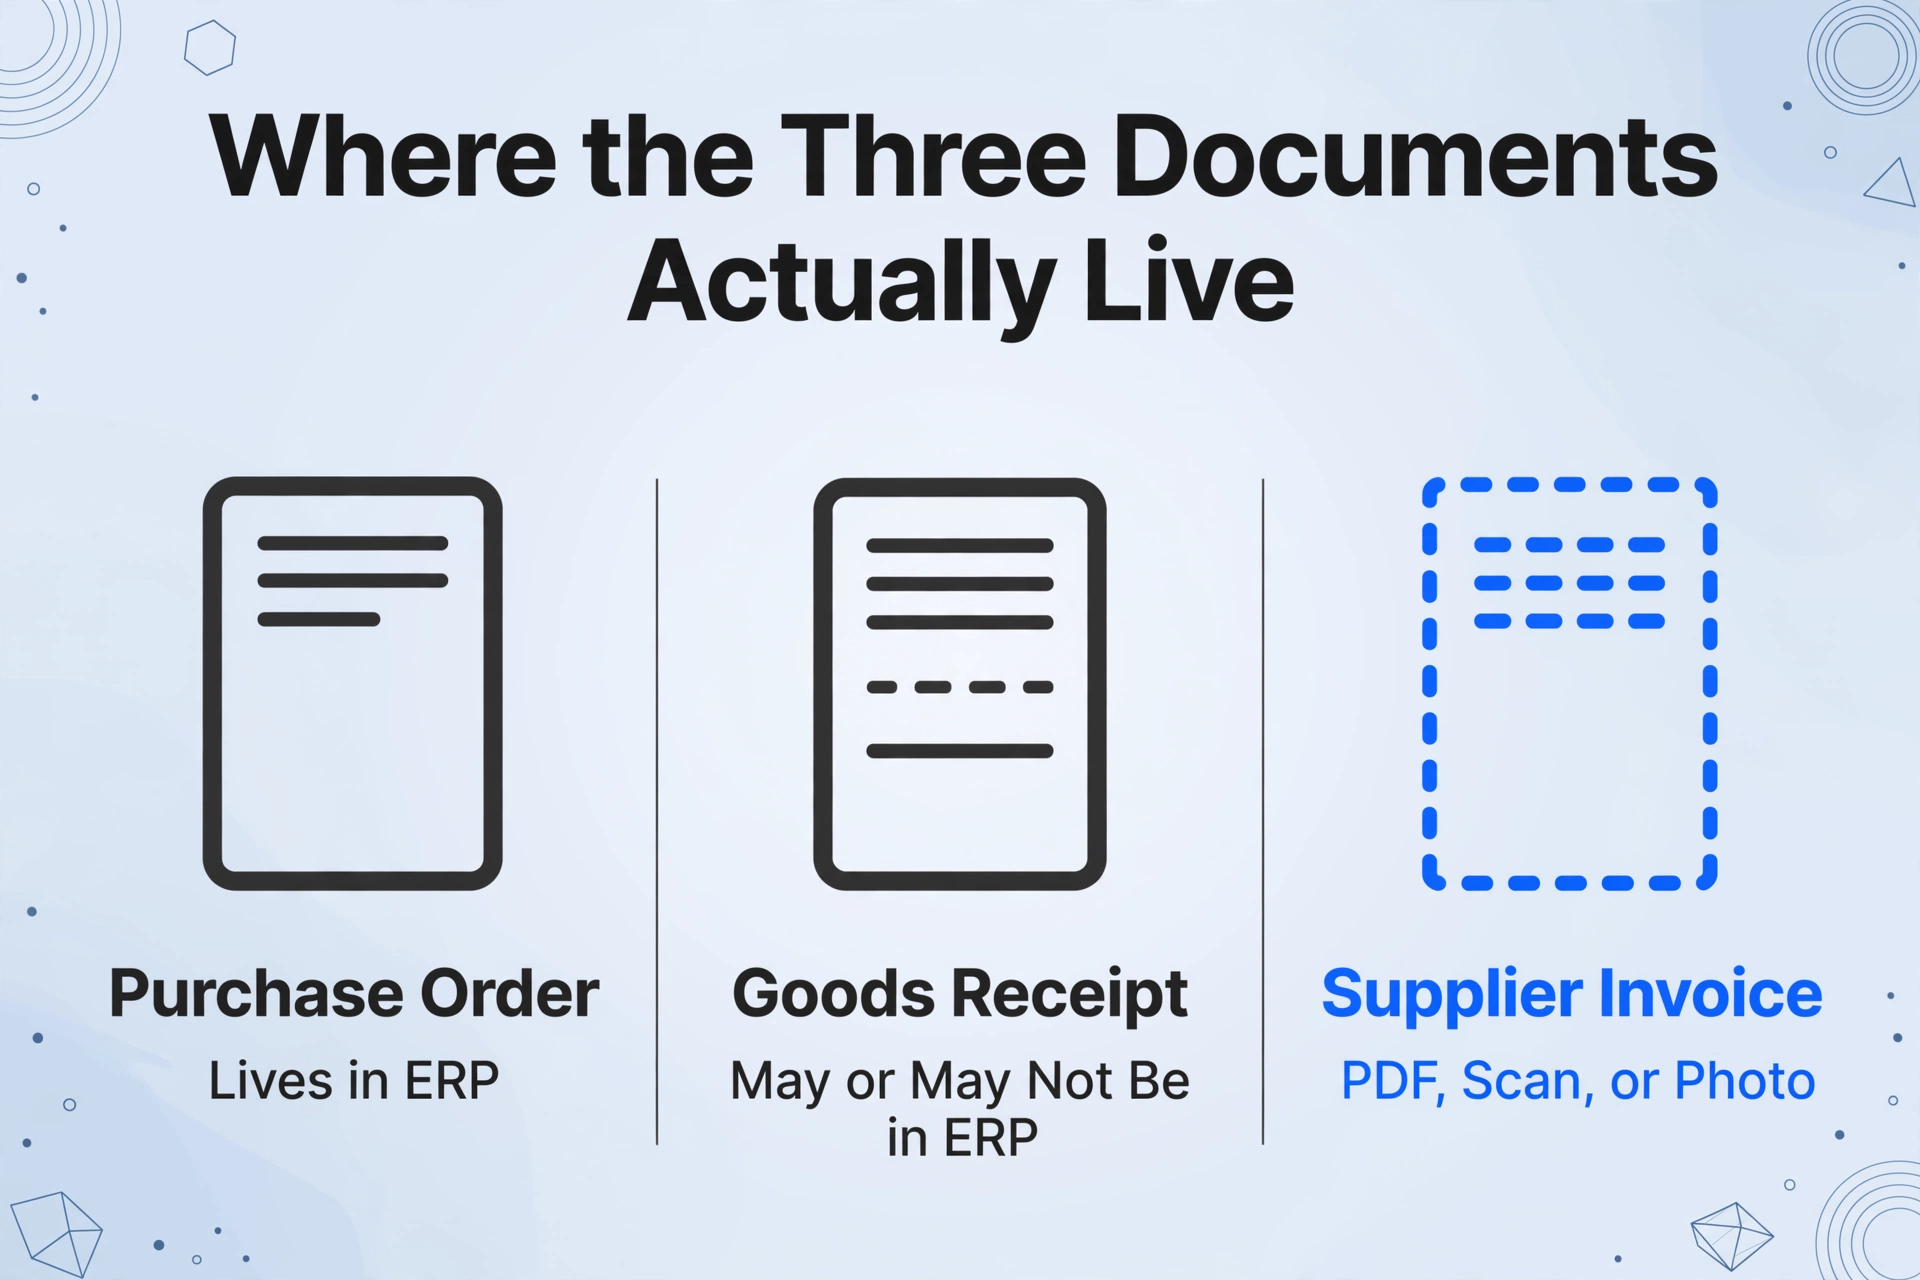
En la realidad, la orden de compra vive en el ERP — el equipo de compras la creó allí. La entrada de mercancías puede o no vivir en el ERP — el muelle firmó un albarán en papel, y si esos datos se ingresan al ERP depende de si el equipo de recepción tiene el personal y el acceso para hacerlo en tiempo real. La factura, en la gran mayoría de los casos, no vive en el ERP como dato estructurado. Llega como PDF en una bandeja de correo, como imagen escaneada de una unidad compartida o — en el caso de proveedores más pequeños — como fotografía tomada con un teléfono móvil. Antes de que cualquier lógica de cotejo del ERP pueda tocar la factura, alguien tiene que teclear su contenido en el sistema línea por línea.
La Encuesta de Tendencias en Automatización de AP 2025 de IFOL encontró que el 66% de los equipos de cuentas por pagar aún ingresan manualmente los datos de las facturas en su ERP. En la manufactura, con sus facturas de proveedor densas en líneas y sus altos volúmenes de transacciones, ese porcentaje probablemente sea mayor — no porque los equipos de AP de manufactura sean menos sofisticados, sino porque sus facturas son más complejas y las herramientas de captura del ERP no fueron diseñadas para ellas.
Por eso los umbrales de tolerancia, aunque operativamente necesarios, son una herramienta fundamentalmente limitada. Una tolerancia de cantidad del 5% le dice al ERP que apruebe automáticamente una factura donde la cantidad facturada difiere de la cantidad de la orden de compra en un 5% o menos. No te dice por qué difieren las cantidades. No detecta la factura donde la cantidad es correcta pero el precio unitario subió por un recargo que debería haber estado en una línea separada. No saca a la superficie la factura que se cotejó contra la liberación de orden de compra equivocada. Los umbrales de tolerancia gestionan las consecuencias de los cotejos deficientes — no previenen el problema de datos subyacente que causa los desajustes en primer lugar.
El verdadero cuello de botella está aguas arriba de la lógica de cotejo. Es la brecha entre la factura no estructurada (el PDF en la bandeja de entrada) y los datos estructurados que el ERP necesita para ejecutar el cotejo. Hasta que esa brecha se cierre, mejores algoritmos de cotejo, configuraciones de tolerancia más estrictas y más flujos de aprobación producirán todos el mismo resultado: una versión más rápida del mismo proceso defectuoso.
Un estudio de IOFM encontró que las organizaciones que utilizan el cotejo de tres vías ven hasta un 70% menos de discrepancias en los pagos. La palabra clave es utilizan. El ERP tiene el módulo de cotejo. La pregunta es si los datos que ese módulo necesita han sido extraídos de los documentos e ingresados en el sistema. En las cuentas por pagar (AP) de manufactura, la respuesta — para aproximadamente dos tercios de las facturas — es: todavía no.
Donde Realmente Comienza la Solución
Este artículo no es una guía paso a paso. Es un diagnóstico estructural. Pero un diagnóstico que no apunta hacia una solución es solo una queja. Aquí es donde comienza realmente la solución.
La idea central es simple, pero invierte cómo la mayoría de los equipos de AP abordan el problema del cotejo: el cuello de botella no es el algoritmo de cotejo — es el paso de extracción de datos que lo precede. No se pueden cotejar tres documentos si dos de ellos siguen bloqueados en formatos no estructurados. La solución no es construir una regla de cotejo más inteligente. Es llevar los tres documentos — orden de compra, entrada de mercancías y factura del proveedor — al mismo formato de datos estructurados antes de que se ejecute cualquier lógica de comparación.
Para las órdenes de compra y las entradas de mercancías, esto es un problema de disciplina de proceso. Los datos ya existen en su ERP o sistema de compras — solo necesitan ingresarse de manera completa y consistente. Estandarizar el proceso de recepción (exigir números de referencia de orden de compra en cada albarán, imponer entradas de recepción en tiempo real o el mismo día) cierra la brecha en el lado del comprador de la ecuación.
Para las facturas de proveedores, la brecha es un problema de formato que la disciplina de proceso no puede resolver — porque usted no controla el formato. Usted recibe lo que sus proveedores envían. Y sus proveedores, en una base de suministro de manufactura de 50 a 500 vendedores, envían facturas en tantos diseños diferentes. Este es el paso donde la extracción de documentos impulsada por IA cambia la ecuación.
A diferencia del OCR basado en plantillas — que requiere preconfigurar una plantilla para el diseño de factura de cada proveedor y se rompe cuando un proveedor actualiza su formato — la extracción por IA que utiliza modelos de lenguaje visual lee una factura como la leería una persona: entendiendo qué significa cada valor, no dónde se encuentra en la página. Usted define las columnas que necesita — Número de Factura, Número de PO, Nombre del Proveedor, Descripción de la Partida, Cantidad, Precio Unitario, Total de la Línea, Total de la Factura, Fecha de Vencimiento — y la herramienta extrae esos valores de cualquier diseño de factura, ya sea un PDF estructurado de un gran distribuidor de MRO o un documento escaneado a mano de un taller local. Este enfoque se llama Custom Column Extraction: usted escribe los nombres de las columnas, la IA encuentra los valores, y el resultado es una hoja de cálculo estructurada donde cada campo está normalizado para la comparación.
El paso de cotejo se convierte entonces en lo que siempre debió ser: una comparación estructurada. Datos de PO exportados del ERP. Datos de recepción exportados del WMS o módulo de inventario. Datos de factura extraídos por IA. Tres conjuntos de datos en el mismo formato. XLOOKUP en el número de PO. Formato condicional en las variaciones. Una tarde de configuración, y el proceso de cotejo que solía consumir 187 horas al mes en gestión de excepciones se convierte en una revisión de hoja de cálculo.
Para el flujo de trabajo paso a paso — desde las columnas de extracción hasta las fórmulas de cotejo en Excel y el seguimiento de entregas parciales — consulte nuestra guía completa sobre el cotejo de facturas de proveedores con PO en manufactura. Para saber cómo la extracción por lotes maneja facturas de materias primas de alto volumen, consulte el flujo de trabajo de procesamiento por lotes para facturas de materias primas.
Los archivos se procesan de forma segura y no se almacenan.
El objetivo de la demo anterior no es mostrarle un flujo de cotejo terminado. Es demostrar el primer paso que hace posible cualquier flujo de cotejo: convertir una factura de proveedor no estructurada en datos estructurados que realmente pueda comparar con una orden de compra. Si este paso toma 10 segundos en lugar de 15 minutos, el resto del problema de cotejo se convierte en una cuestión de diseño de procesos, no de personal.
Preguntas frecuentes
¿Qué umbral de cotejo de tres vías es típico en la fabricación?
La mayoría de los sistemas ERP permiten configurar umbrales de tolerancia — comúnmente del 1–5% para cantidades y de $1–$5 para precios unitarios, configurables a nivel de código de empresa o de proveedor. En la fabricación específicamente, las tolerancias de cantidad más amplias (3–5%) son estándar para materiales a granel y materias primas donde la precisión del conteo en envíos parciales es baja; las tolerancias más estrictas (1–2%) se aplican a componentes de alto valor y piezas de ingeniería. Un umbral de tolerancia es una herramienta operativa práctica que evita que las variaciones menores inunden la cola de excepciones, pero no debe usarse para enmascarar un problema sistémico de extracción. Si su tolerancia está fijada en el 5% porque su equipo no puede seguir el ritmo del volumen de investigación, la tolerancia está compensando el problema equivocado.
¿Es suficiente el cotejo de dos vías, o necesitamos el cotejo de tres vías?
Para la fabricación, el cotejo de tres vías (orden de compra + entrada de mercancías + factura) es el mínimo para bienes físicos. La entrada de mercancías confirma que los materiales realmente llegaron; sin ella, se paga solo con la orden de compra y la factura, sin confirmación de entrega. El informe ACFE 2024 identifica específicamente el cotejo de tres vías como un control clave contra los esquemas de fraude en facturación. El cotejo de dos vías (solo orden de compra + factura) es adecuado para contratos de servicios, suscripciones recurrentes y entregas digitales donde la recepción física no es relevante. El cotejo de cuatro vías añade un documento de inspección/calidad y es necesario para componentes regulados (aeroespacial, farmacéutico) donde el pago debe estar condicionado a superar los controles de calidad, no solo a recibir el envío.
¿Puede la extracción por IA manejar albaranes manuscritos e informes de recepción escaneados?
Sí: la extracción por IA moderna basada en modelos de lenguaje visual puede leer notas manuscritas, anotaciones con sellos y documentos escaneados con calidad de imagen variable, con hasta un 99% de precisión en texto impreso y algo menor en escritura a mano intensa. La diferencia con el OCR tradicional es que el modelo comprende el rol de los datos (este número manuscrito junto a "Cant. recibida" es la cantidad recibida) en lugar de solo reconocer caracteres. Para documentos de recepción críticos donde la escritura a mano es la fuente principal de datos, se recomienda verificar una muestra de las extracciones antes de integrarlas al flujo de cotejo. La mejora en precisión frente a la entrada manual es más significativa cuando el mismo tipo de documento (por ejemplo, el albarán estándar de un proveedor) se procesa repetidamente, porque la consistencia de la extracción elimina la tasa de error de entrada manual del 3–5% que se acumula con el volumen.
¿Necesitamos un ERP para ejecutar el cotejo de tres vías?
No. El cotejo de tres vías requiere tres documentos y un sistema que los compare. Un ERP con un módulo de cotejo integrado automatiza la comparación y crea un rastro de auditoría, algo esencial para el cumplimiento de la Ley Sarbanes-Oxley y para operaciones escalables. Pero el mínimo funcional es: datos de la orden de compra (exportables desde cualquier sistema de compras, incluso una hoja de cálculo compartida), datos de recepción (registrables en cualquier sistema de seguimiento) y datos de la factura (extraíbles por IA a un formato estructurado). Estos tres conjuntos de datos pueden compararse en Excel usando XLOOKUP, formato condicional y fórmulas de tolerancia. El límite práctico para el cotejo basado en hojas de cálculo es de aproximadamente 2,000–3,000 facturas al mes; más allá, las excepciones abruman la revisión manual. El valor del ERP está en la automatización a escala y la integridad del rastro de auditoría, no en hacer posible el cotejo en sí. Para una implementación completa en Google Sheets de este flujo de trabajo con hojas de cálculo, consulte nuestra guía para el cotejo de tres vías en Google Sheets sin ERP.
¿Cuál es la mejora de proceso más importante que reduce los fallos en el cotejo de tres vías?
Exija números de orden de compra en cada factura de proveedor como condición de pago. Suena trivial, pero los datos muestran consistentemente que la causa raíz más común de fallos en el cotejo no es una discrepancia de cantidad o precio — es que la factura no se puede vincular a una orden de compra porque falta el número de PO. Cuando la factura referencia el número de PO correcto, el sistema de cotejo al menos puede intentar la comparación. Sin él, el empleado de cuentas por pagar (AP) tiene que cruzar manualmente por nombre de proveedor, fecha y monto — una investigación de 10 minutos por factura que produce un cotejo poco confiable. Haga que el número de PO en la factura sea un requisito de incorporación de proveedores. La mayoría de los proveedores cumplen rápidamente porque también acelera su ciclo de pago.
El Resultado Final
El cotejo de tres vías en manufactura falla a una tasa de error en el primer cotejo del 20–30%, no porque la lógica de cotejo sea defectuosa, ni porque el ERP esté desactualizado, ni porque el equipo de cuentas por pagar (AP) no esté trabajando lo suficiente. Falla porque los tres documentos — los tres — llegan de sistemas diferentes, en formatos diferentes, a través de departamentos diferentes, sin un único responsable del flujo que los conecta. Compras optimiza por disponibilidad. Recepción optimiza por velocidad. AP es dueño del cotejo pero no controla ninguno de los datos aguas arriba. La brecha entre estas tres funciones no es un fallo de proceso. Es una característica estructural de cómo están organizadas las empresas manufactureras.
Las soluciones que no cierran esta brecha — umbrales de tolerancia, capas adicionales de aprobación, cuadros de mando de proveedores — hacen que el proceso existente sea manejable. No lo arreglan. La solución, lógicamente, tiene que ocurrir en el punto donde la brecha estructural es más amplia: el paso donde una factura de proveedor no estructurada se convierte en datos estructurados que pueden compararse con una orden de compra. Si ese paso toma segundos en lugar de minutos, y produce una salida estructurada consistente en lugar de variaciones manuales, el cotejo de tres vías se convierte en un ejercicio de hoja de cálculo en lugar de una investigación entre tres departamentos. No porque la brecha organizacional desaparezca — no lo hará — sino porque los datos que la cruzan ya no arrastran la deriva acumulada de tres canales de entrada diferentes.
Pruebe usted mismo el paso de extracción a continuación. Suba una factura de proveedor y vea si los datos que necesita para el cotejo regresan estructurados — en segundos, no en minutos. Si el cuello de botella de extracción se resuelve, el cuello de botella del cotejo se convierte en un problema alrededor del cual puede construir un proceso, no en un problema para el que presupuesta horas extra.