Pourquoi le rapprochement bon de commande-facture au Japon échoue plus souvent
que ce que la plupart des équipes d'approvisionnement ne budgétisent
Un fabricant japonais de taille moyenne reçoit cinquante-trois factures fournisseurs le 27 du mois. L'équipe comptable ouvre un dossier sur un lecteur partagé. À l'intérieur : 47 bons de commande PDF envoyés par e-mail par le service approvisionnement au cours des quatre dernières semaines, 31 bons de livraison papier (納品書, nōhinsho) numérisés à l'entrepôt et déposés dans un sous-dossier que personne n'a nommé, et environ 60 % des lignes de facture qui référencent un numéro de commande (発注番号, hatchū-bangō) qui existe quelque part dans le dossier. Les 40 % restants référencent des commandes passées par téléphone, par message LINE, ou par un superviseur qui a depuis quitté l'entreprise. Le processus de rapprochement qui suit consommera la majeure partie de trois jours ouvrables — non pas parce que quelqu'un est lent à son travail, mais parce que les trois documents qui décrivent la même transaction n'ont jamais été conçus pour parler le même langage.
Points clés à retenir
- 30 % du temps du service comptable est consacré à la vérification des documents — et le rapprochement à trois voies échoue non pas parce que les données sont erronées, mais parce qu'un simple boulon est appelé « SUS304 M8×30 » sur le bon de commande, « ステンレスボルト M8 » sur le bon de livraison, et « BT-0842 » sur la facture.
- Votre feuille de calcul n'a pas résolu le problème de rapprochement — elle l'a rendu plus silencieux, et chaque #N/A que vous avez appris à ignorer cache soit un écart de prix réel, soit le même article décrit de trois manières incompatibles.
- Extrayez les trois documents dans des colonnes identiques par signification plutôt que par position, et le rapprochement à trois voies devient la comparaison simple qu'il était censé être — et non un exercice de réconciliation qui absorbe une semaine de travail complète chaque mois.
Trois documents, une seule transaction — et aucun modèle de données commun
Le rapprochement à trois voies (三点照合, santen totsugō) est le garde-fou universel des achats : vérifier que ce que vous avez commandé, ce que le fournisseur a livré et ce qu'il vous a facturé décrivent bien la même transaction avant d'autoriser le paiement. La Loi sur les sous-traitants (下請代金支払遅延等防止法) de la Commission du commerce équitable du Japon, renforcée par la Loi sur les transactions équitables pour les PME de 2026 (中小受託取引適正化法, informellement 取適法), impose que chaque bon de commande émis à un sous-traitant comporte des champs spécifiques — lieu de livraison (納入場所, nōnyū basho), conditions de paiement avec jour de clôture (支払条件・締日, shiharai jōken / shimebi), date d'achèvement de l'inspection — faisant du bon de commande l'ancrage juridique de la transaction. En théorie, le flux de rapprochement est linéaire : bon de commande → bon de livraison → facture → paiement. En pratique, c'est une collision à trois voies de formats, de délais et de conventions de nommage.
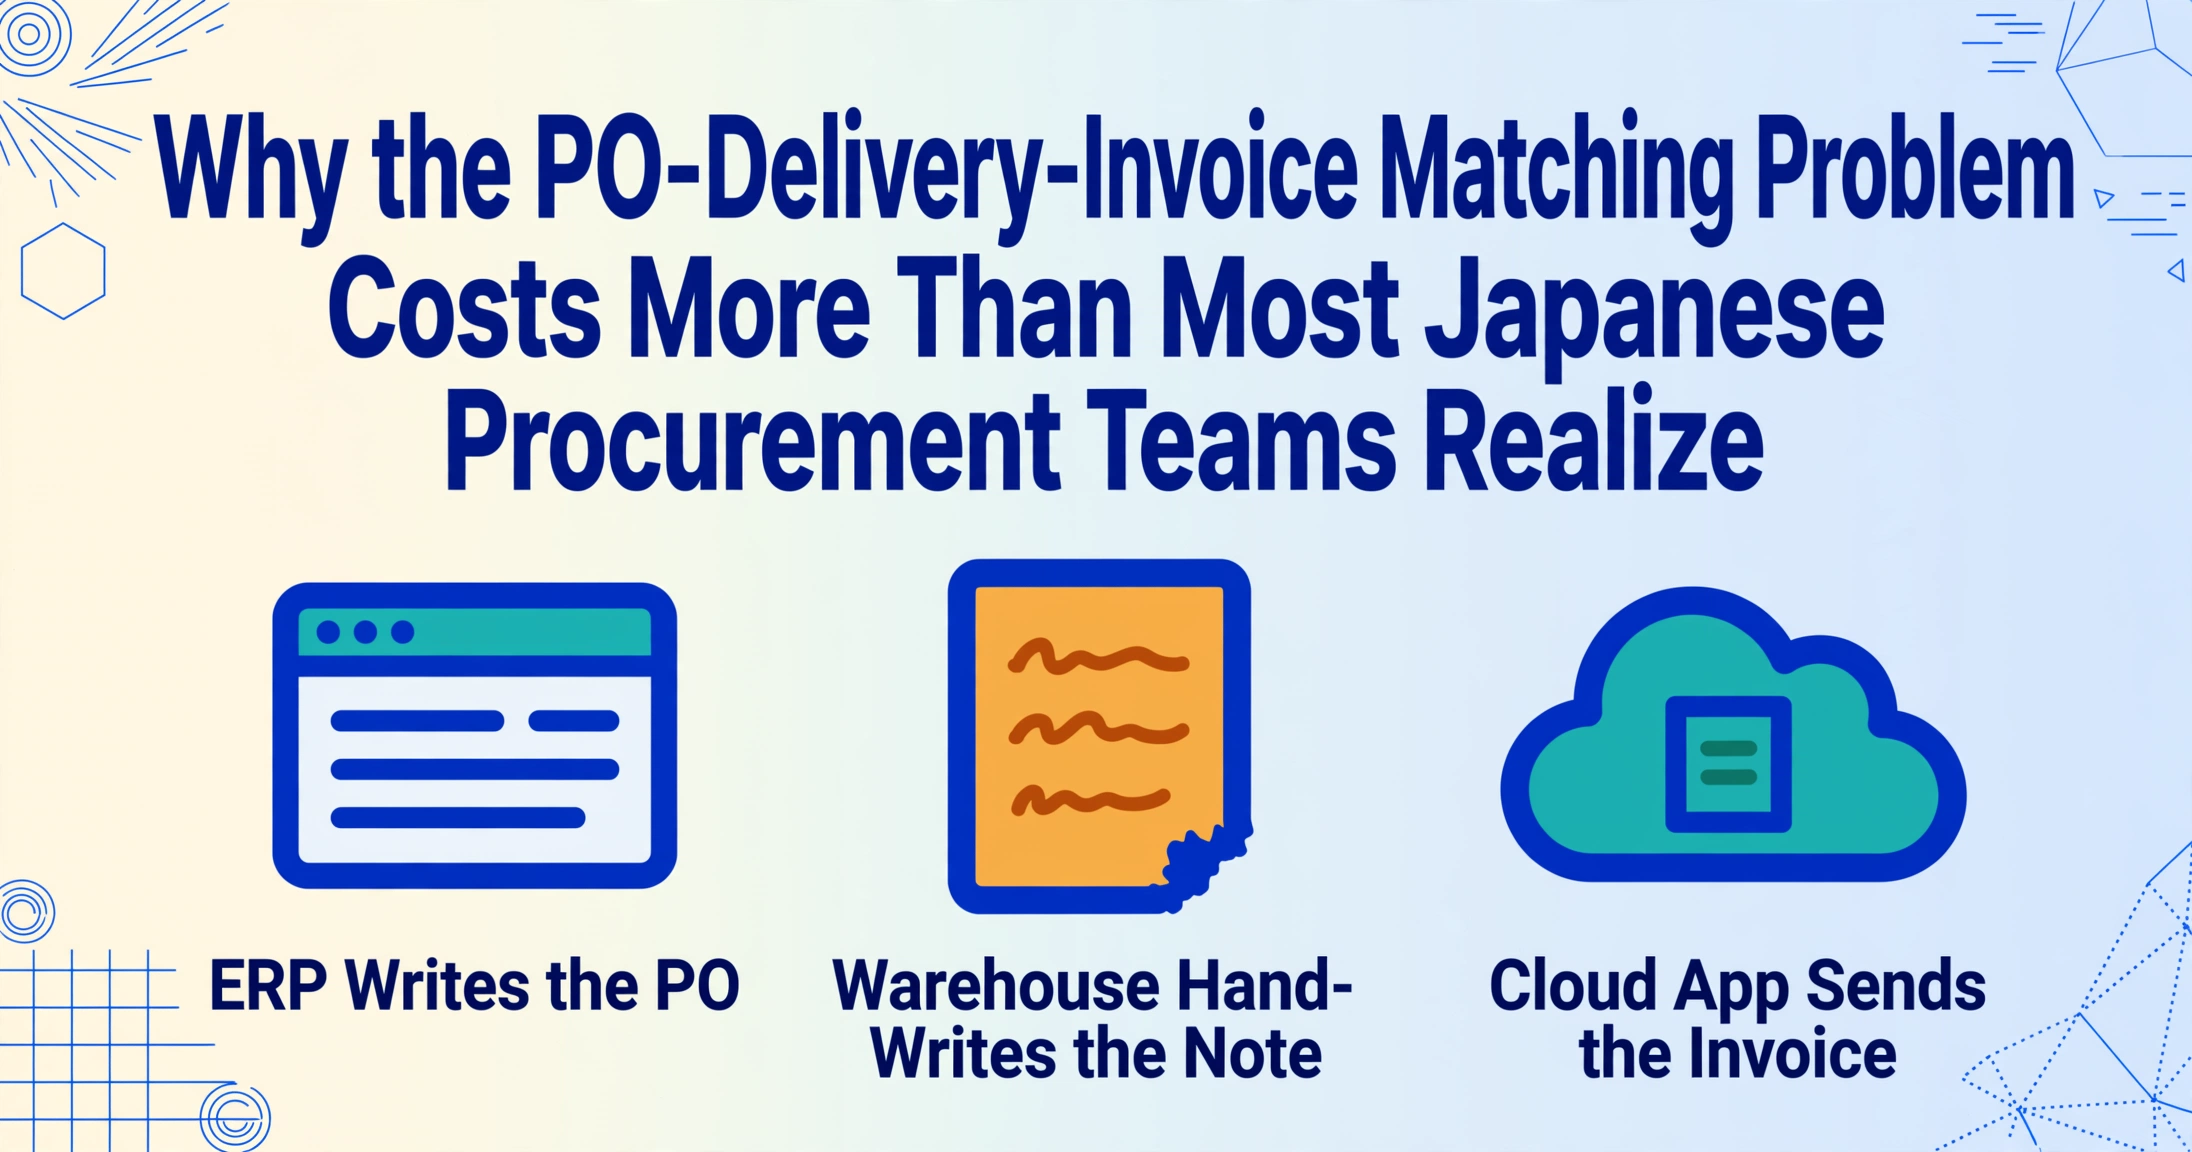
Le problème central n'est pas que le rapprochement soit fastidieux. C'est que chacun des trois documents a été généré par un système différent, à un moment différent, pour un public différent, et aucun d'eux n'utilise les mêmes identifiants. Un responsable achats crée un bon de commande dans l'ERP de l'entreprise — par exemple, OBIC7 ou SAP Japan — avec des champs structurés liés au fichier fournisseur interne. Le fournisseur expédie les marchandises avec un bon de livraison papier qui utilise ses codes produits internes et inscrit les quantités à la main. Deux semaines plus tard, le service de facturation du fournisseur émet une facture — souvent depuis un autre système, peut-être un service cloud comme freee ou MoneyForward — avec des descriptions de lignes qui ne correspondent textuellement ni au bon de commande ni au bon de livraison. Trois documents. Une seule transaction. Trois représentations de données incompatibles.
La Japan CFO Association a rapporté qu'environ 30 % du temps de travail des services comptables est consacré à la vérification et au rapprochement des documents. Dans une équipe achats traitant 200 commandes fournisseurs par mois, cela représente environ 60 heures chaque mois — soit une semaine et demie de travail complète — passées non pas à négocier de meilleures conditions ou à gérer les relations fournisseurs, mais à l'acte mécanique de confirmer que trois chiffres sur trois morceaux de papier prétendent décrire la même chose.
Là où le rapprochement échoue réellement — Les quatre modes de défaillance
Le rapprochement à trois voies n'est pas un simple contrôle. C'est une séquence de comparaisons distinctes, et chacune peut échouer indépendamment pour des raisons qui n'ont rien à voir avec l'erreur humaine. Comprendre pourquoi, c'est la différence entre traiter le symptôme et traiter la structure.
1. Écart de quantité : la livraison qui ne correspond pas à la commande
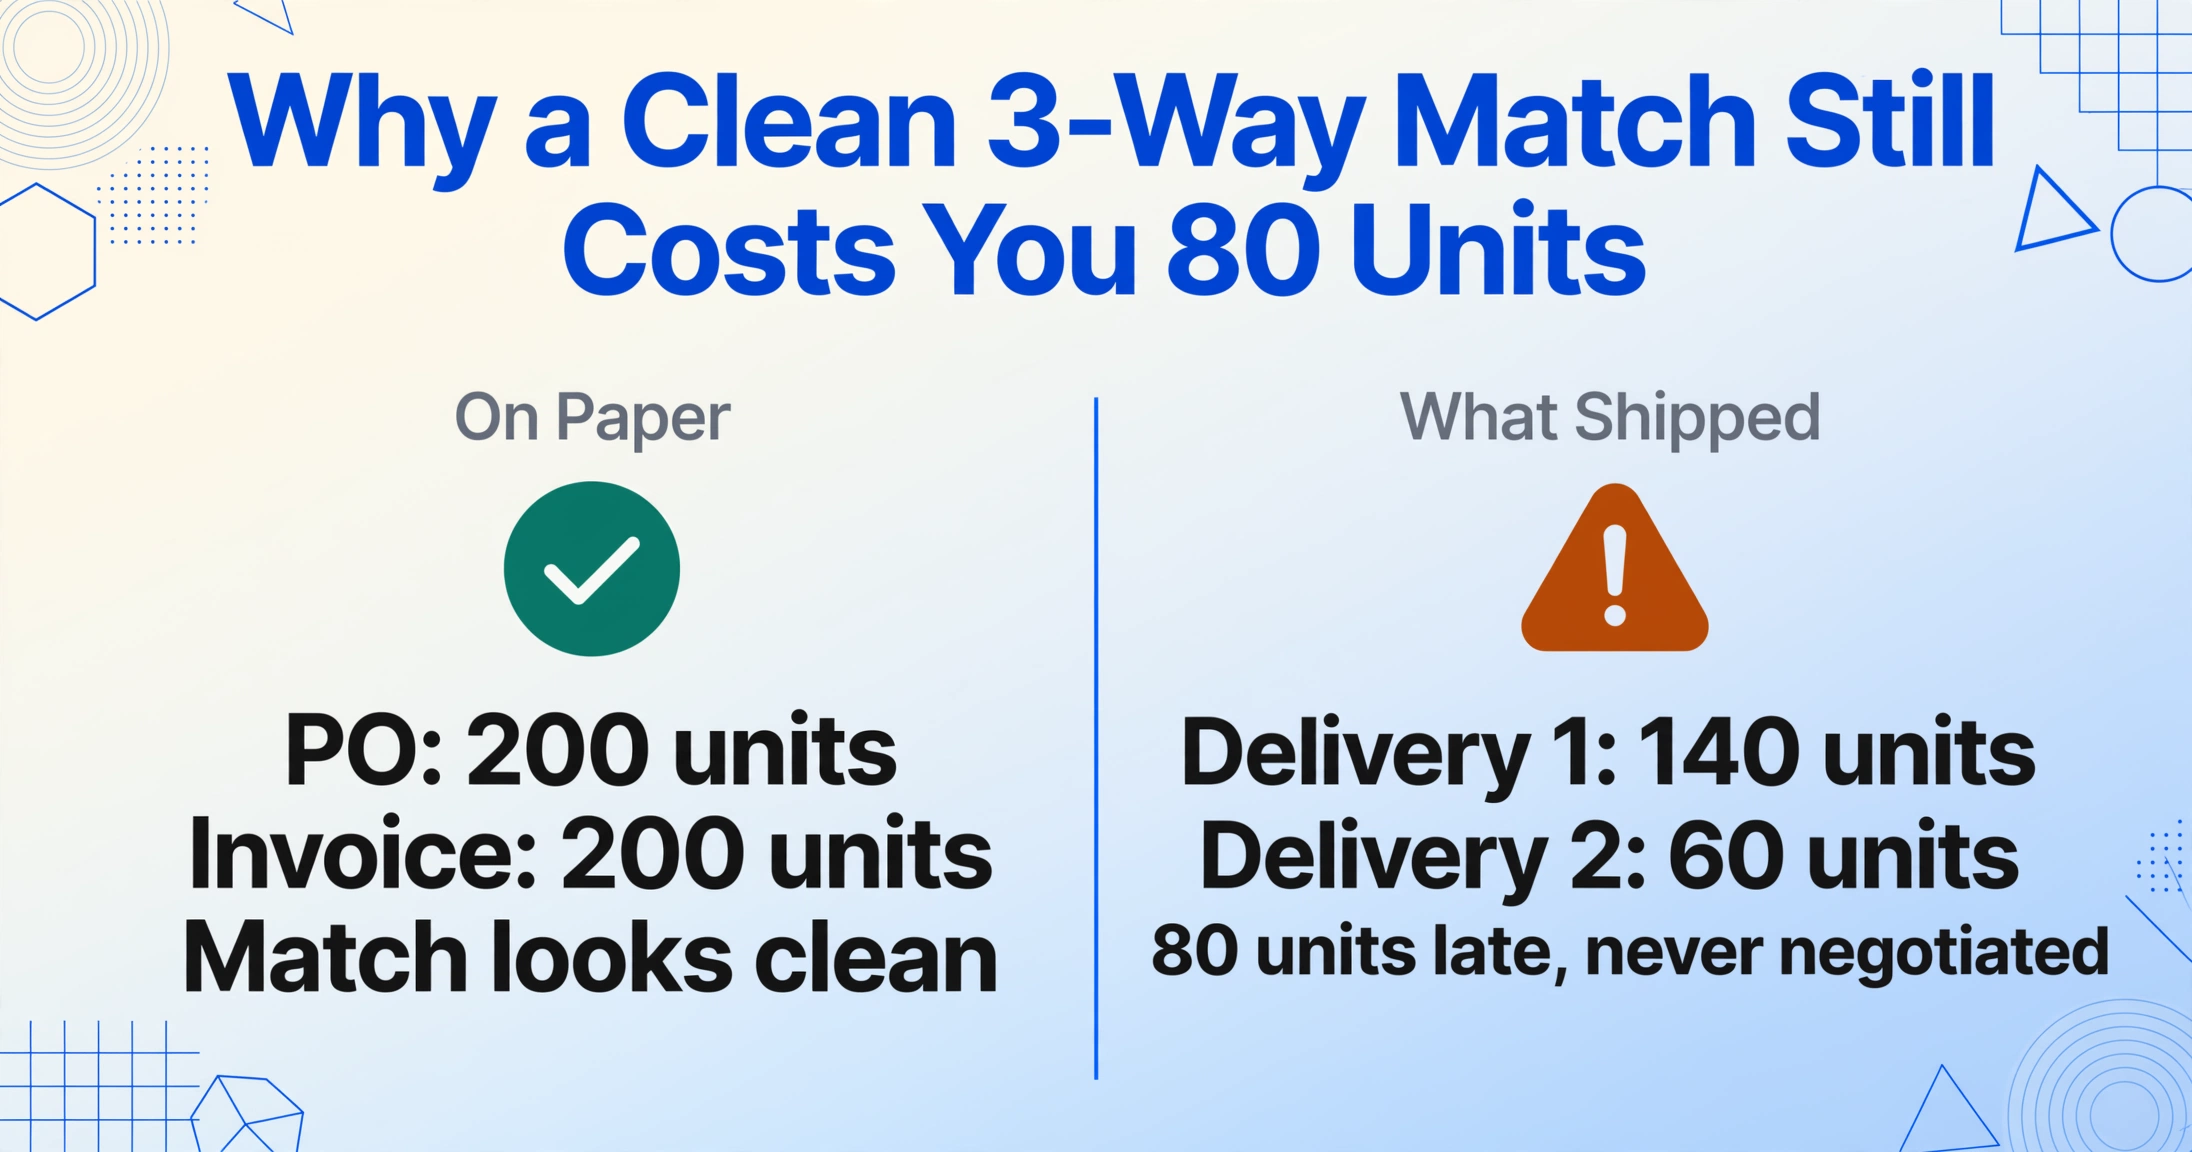
Un fournisseur confirme un bon de commande pour 200 unités de boulons hexagonaux M10. Il expédie 140 unités lors de la première livraison et 60 unités deux semaines plus tard. Le premier bon de livraison indique 140. Le second indique 60. La facture — émise après la deuxième livraison — indique 200. L'équipe des comptes fournisseurs, travaillant à partir de la facture, voit 200 unités et les rapproche du bon de commande de 200. Le rapprochement semble correct. Mais 80 de ces unités sont arrivées après la date limite du projet, sont restées inutilisées et auraient dû faire l'objet d'une négociation d'ajustement de prix.
分納 (livraison partielle, bunnō) est la source la plus courante d'erreurs de rapprochement dans les achats au Japon, et le problème s'aggrave lorsque les bons de livraison arrivent sur papier dans le carton d'expédition — suivis par l'entrepôt, et non par la comptabilité. Au moment où la facture parvient aux comptes fournisseurs, les bons de livraison des deux expéditions peuvent se trouver dans deux piles de classement distinctes, numérisés à des résolutions différentes, ou tout simplement perdus. Le rapprochement échoue non pas parce que les données sont erronées, mais parce qu'elles sont fragmentées entre deux documents physiques qu'aucun système ne relie.
2. Modifications du taux de la taxe à la consommation — lorsque le taux sur la facture diffère de celui sur le bon de commande
La taxe à la consommation japonaise (消費税, shōhizei) s'élève à 10 % au taux standard et à 8 % au taux réduit pour les aliments et boissons — un système à deux niveaux en place depuis octobre 2019. Le taux applicable est déterminé par la date de livraison, et non par la date du bon de commande. Si un bon de commande est émis en septembre au taux de 8 %, mais que les marchandises sont livrées en octobre, lorsque le taux est passé à 10 %, la facture doit légalement refléter le taux de 10 %. Le bon de commande indique toujours 8 %. Les deux documents ne correspondront jamais sur le total — et la différence n'est pas une erreur, c'est la loi fiscale.
Même en dehors des changements de taux, le simple fait que différents postes puissent relever de taux de taxe différents — un envoi mixte de fournitures de bureau (10 %) et d'aliments emballés (8 %) — signifie que le total de la facture ne peut pas être comparé mécaniquement au total du bon de commande sans décomposer les deux documents ligne par ligne. Les équipes AP manuelles sautent souvent cette décomposition et ne vérifient que les totaux, ce qui signifie que les erreurs de classification de la taxe à la consommation passent inaperçues jusqu'à ce qu'un contrôle fiscal les détecte.
3. Conditions de paiement qui divergent entre le bon de commande et la facture
Les conditions de paiement B2B japonaises suivent une convention à la fois précise et facile à mal interpréter : le jour de clôture (締日, shimebi) associé à une fenêtre de paiement. Une condition typique se lit 20日締め翌月末払い — « transactions jusqu'au 20 du mois, payées avant la fin du mois suivant ». Le bon de commande énonce cette condition explicitement, comme l'exige la Loi sur les sous-traitants. Mais le système de facturation du fournisseur peut par défaut appliquer 10日締め翌々月末払い — une clôture et une fenêtre de paiement différentes. Si la facture du fournisseur indique une date d'échéance qui ne correspond pas aux conditions du bon de commande, la facture est techniquement non conforme, et la payer selon les conditions du fournisseur pourrait signifier décaisser des fonds un mois entier plus tôt que ce qui est contractuellement requis.
La vérification de rapprochement des conditions de paiement exige que l'AP lise un court champ de texte sur deux documents différents et les compare — une tâche qui ne peut pas être automatisée avec RECHERCHEV, car les conditions ne sont pas un nombre. En pratique, la plupart des flux de rapprochement manuels omettent entièrement cette vérification, se concentrant sur les quantités et les totaux. Omettre la vérification des conditions de paiement coûte à un fabricant de taille moyenne environ 2 à 3 % des dettes mensuelles en sorties de trésorerie anticipées évitables, selon des consultants en approvisionnement travaillant avec des PME japonaises — de l'argent qui reste sur le compte du fournisseur au lieu de celui de l'acheteur pendant un mois entier, multiplié sur chaque transaction.
La Loi sur les sous-traitants impose à l'acheteur de préciser les conditions de paiement sur chaque bon de commande, et payer en dehors de ces conditions — même involontairement — crée une piste d'audit que la JFTC peut interpréter comme une non-conformité. Pourtant, l'étape de vérification qui permettrait de détecter cet écart est précisément celle que la plupart des équipes d'approvisionnement n'ont aucun moyen pratique d'automatiser.
4. Le document manquant — lorsque l'un des trois n'existe pas
Toutes les transactions fournisseurs ne génèrent pas un ensemble propre de trois documents. Les commandes par téléphone, les messages LINE envoyés à des fournisseurs de longue date, les achats urgents approuvés verbalement par un chef de service — ces transactions créent des cas où le bon de commande n'existe que dans la mémoire de quelqu'un. Dans les petites entreprises japonaises, la culture du 発注書 relève davantage de l'aspiration que de la pratique : une enquête de 2023 menée par la Small and Medium Enterprise Agency (中小企業庁) a révélé que plus de 40 % des transactions des PME inférieures à ¥100 000 étaient réalisées sans bon de commande formel. Le processus de rapprochement pour ces transactions commence avec un bon de livraison qui ne référence aucun numéro de commande et une facture qui peut ou non faire référence à une date de commande.
Lorsqu'un document manque, les équipes AP sont confrontées à un choix binaire : retarder le paiement pendant qu'elles reconstituent la trace documentaire, ou approuver sur la base d'un rapprochement à deux voies (facture contre bon de livraison, ou facture contre bon de commande seul) et accepter le risque. La plupart choisissent la seconde option — non par négligence, mais parce que l'alternative signifie bloquer les paiements aux fournisseurs dont les marchandises sont déjà sur la ligne de production. Il en résulte que le cadre de contrôle interne de l'entreprise — la raison d'être même du rapprochement à trois voies — ne s'applique qu'au sous-ensemble de transactions où les trois documents existent par hasard.
Le piège du tableur — pourquoi Excel rend le problème plus silencieux, pas plus petit
La réponse standard au chaos du rapprochement est le tableur. Exporter les données du bon de commande depuis l'ERP. Saisir manuellement les données du bon de livraison dans une deuxième feuille. Importer les données de facture depuis le PDF du fournisseur. Écrire une RECHERCHEV sur le numéro de commande. Marquer les écarts. Approuver les correspondances. Passer à la suite.
Ce flux de travail fonctionne — dans le sens où il produit finalement une liste de transactions à payer. Il échoue dans le sens où le tableur absorbe la complexité sans la résoudre. La RECHERCHEV sur le numéro de commande ne fonctionne que si le numéro de commande apparaît à l'identique sur les trois documents. En pratique, le champ du numéro de commande est l'identifiant le plus fiable — et il échoue encore lorsque le système de facturation du fournisseur tronque le numéro de commande, ajoute un préfixe de code de département, ou lorsque le bon de livraison n'en inclut tout simplement pas parce que l'entrepôt a imprimé un bordereau d'expédition depuis un autre système.
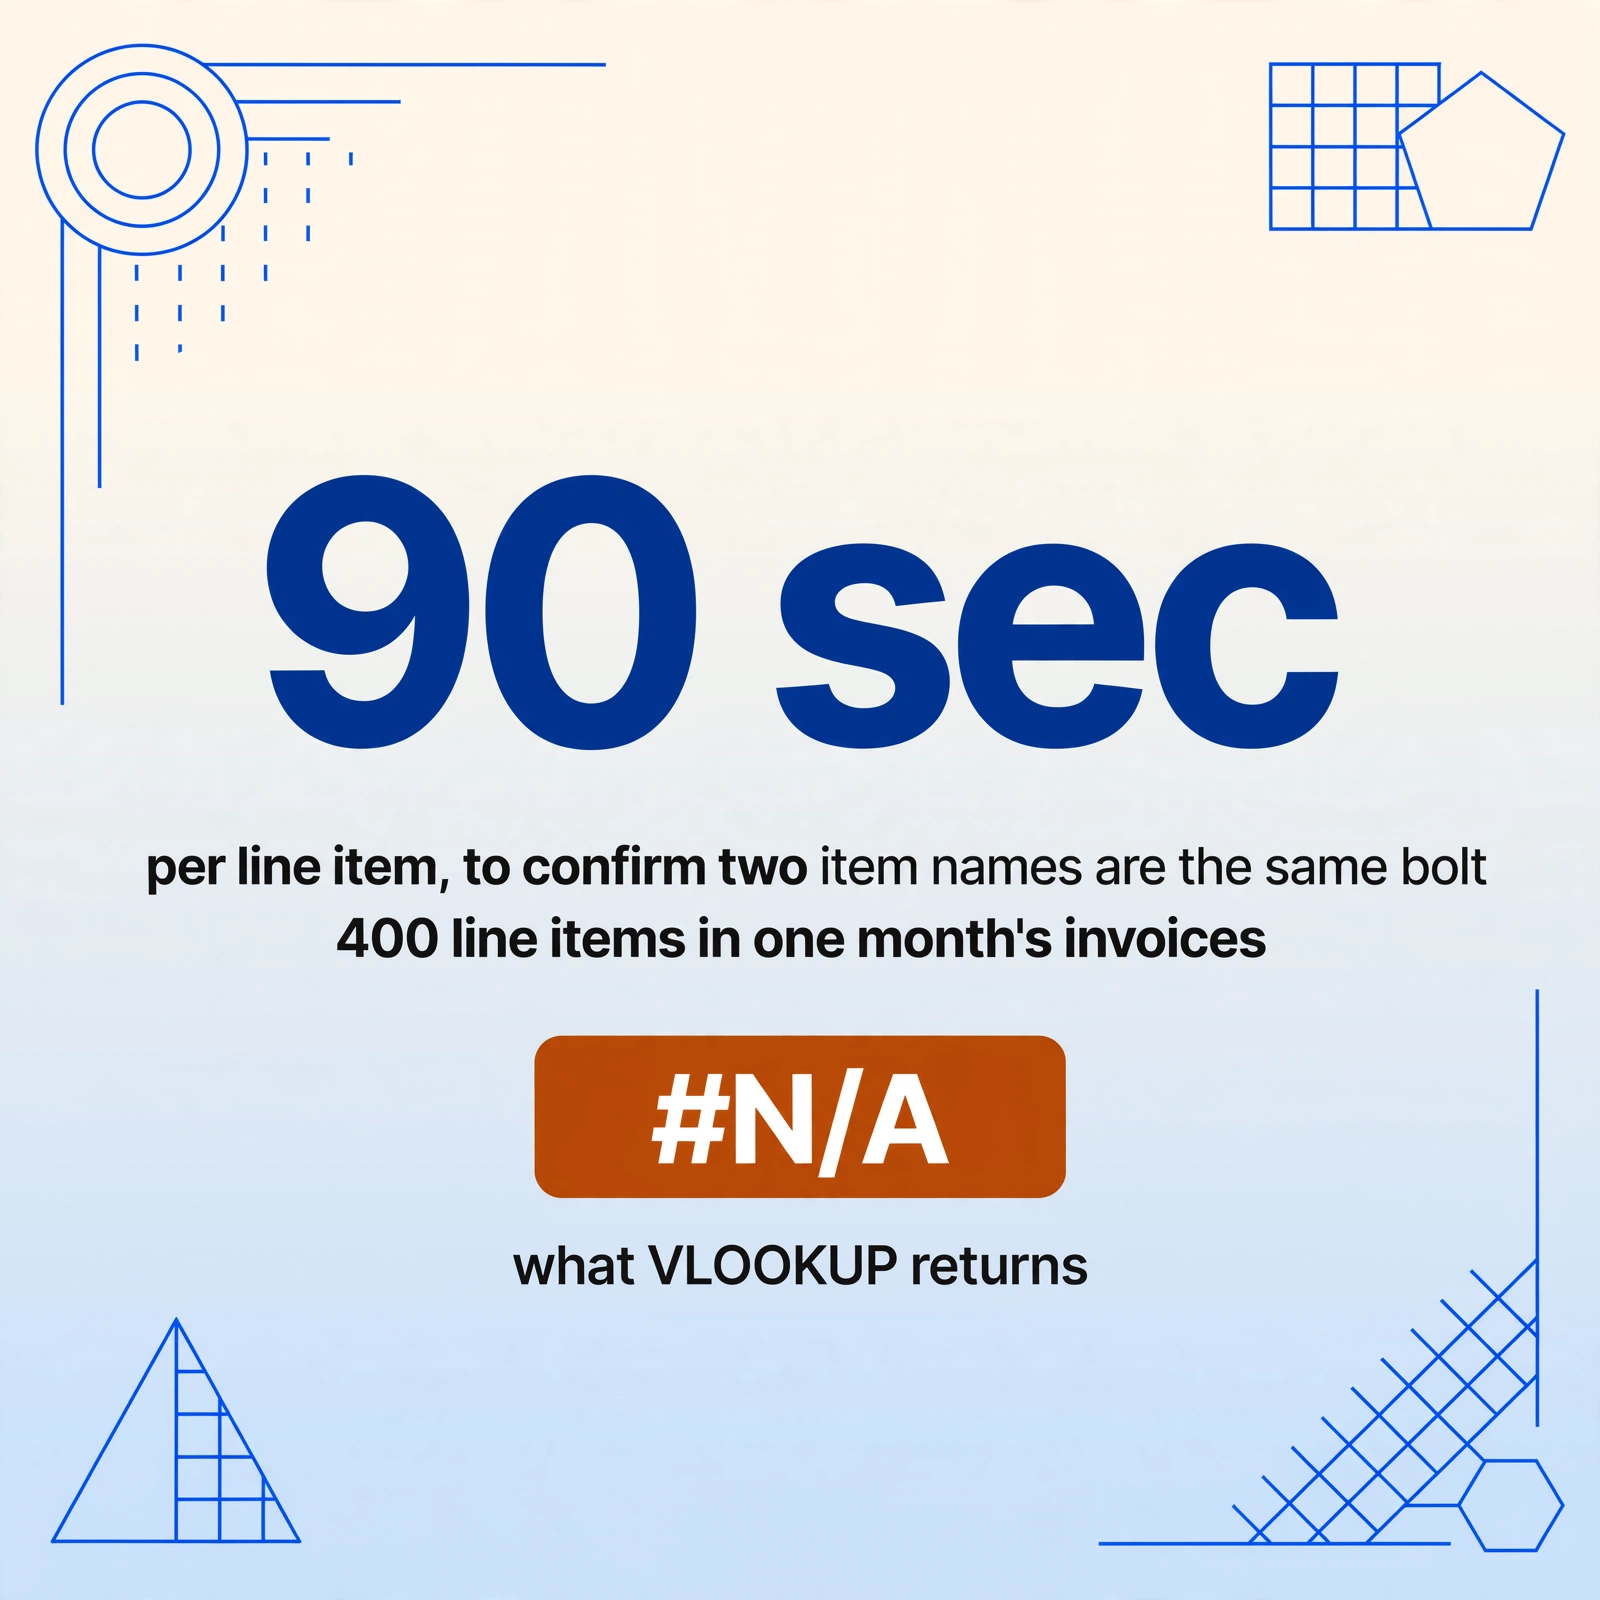
Mais le numéro de commande est le champ facile. Le véritable piège du tableur est le rapprochement au niveau des articles. Un boulon décrit sur le bon de commande comme « SUS304 M8×30 六角ボルト » apparaît sur le bon de livraison comme « ステンレスボルト M8×30 » et sur la facture comme « 部品コード BT-0842 六角穴付ボルト M8 L=30. » Les trois décrivent le même article physique. Aucun d'entre eux ne correspond en tant que texte. RECHERCHEV renvoie #N/A et le commis AP ouvre trois documents pour confirmer visuellement qu'il s'agit bien du même boulon — ce qui prend 90 secondes par ligne, et il y a 400 lignes sur les factures du mois.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le tableur ne plante pas. Il berce l'équipe dans l'illusion que le rapprochement est complet — alors qu'en réalité, chaque #N/A dissimule soit un écart réel nécessitant une investigation, soit une fausse discordance due à des incohérences de dénomination. Avec le temps, l'équipe s'adapte en abaissant ses critères de rapprochement : rapprocher sur le numéro de commande et le montant total, ignorer la vérification ligne par ligne, ne signaler que les écarts importants. Cette adaptation est rationnelle — l'alternative étant une file d'attente infinie de factures non traitées — mais elle signifie que le rapprochement à trois voies a été réduit en pratique à un rapprochement à 1,5 voie, et l'ACFE estime que les organisations perdent environ 5 % de leur chiffre d'affaires annuel à cause de la fraude, dont une grande partie transite par des contrôles de facturation faibles.
Pour une présentation plus détaillée de l'import des données de bons de commande dans un tableur, consultez notre guide sur l'extraction de données de bons de commande japonais vers Excel — l'article central qui couvre la structure champ par champ d'un 発注書 et la conversion de chacun en ligne structurée. Pour l'équivalent en traitement par lots, le traitement par lots de cinquante bons de commande fournisseurs dans un tableau de bord d'approvisionnement unique aborde la dimension de mise à l'échelle qui transforme le rapprochement d'une corvée mensuelle en goulot d'étranglement structurel. Et pour le flux de travail complet de rapprochement Excel une fois les données dans un tableur — jointures XLOOKUP et suivi des livraisons partielles — consultez notre guide de rapprochement des factures fournisseurs avec les bons de commande dans le secteur manufacturier.
Pourquoi l'extraction sémantique change la donne en matière de rapprochement
L'approche tableur suppose que les données sont déjà structurées — que « Numéro de commande », « Nom de l'article » et « Prix unitaire » existent en tant que champs propres dans une base de données. Le point de départ réel, ce sont trois PDF, peut-être un scan d'un bon de livraison papier, chacun avec sa propre mise en page et son propre vocabulaire. Avant tout rapprochement, quelqu'un doit convertir ces PDF en lignes et colonnes. C'est cette étape de conversion qui constitue le véritable goulot d'étranglement.
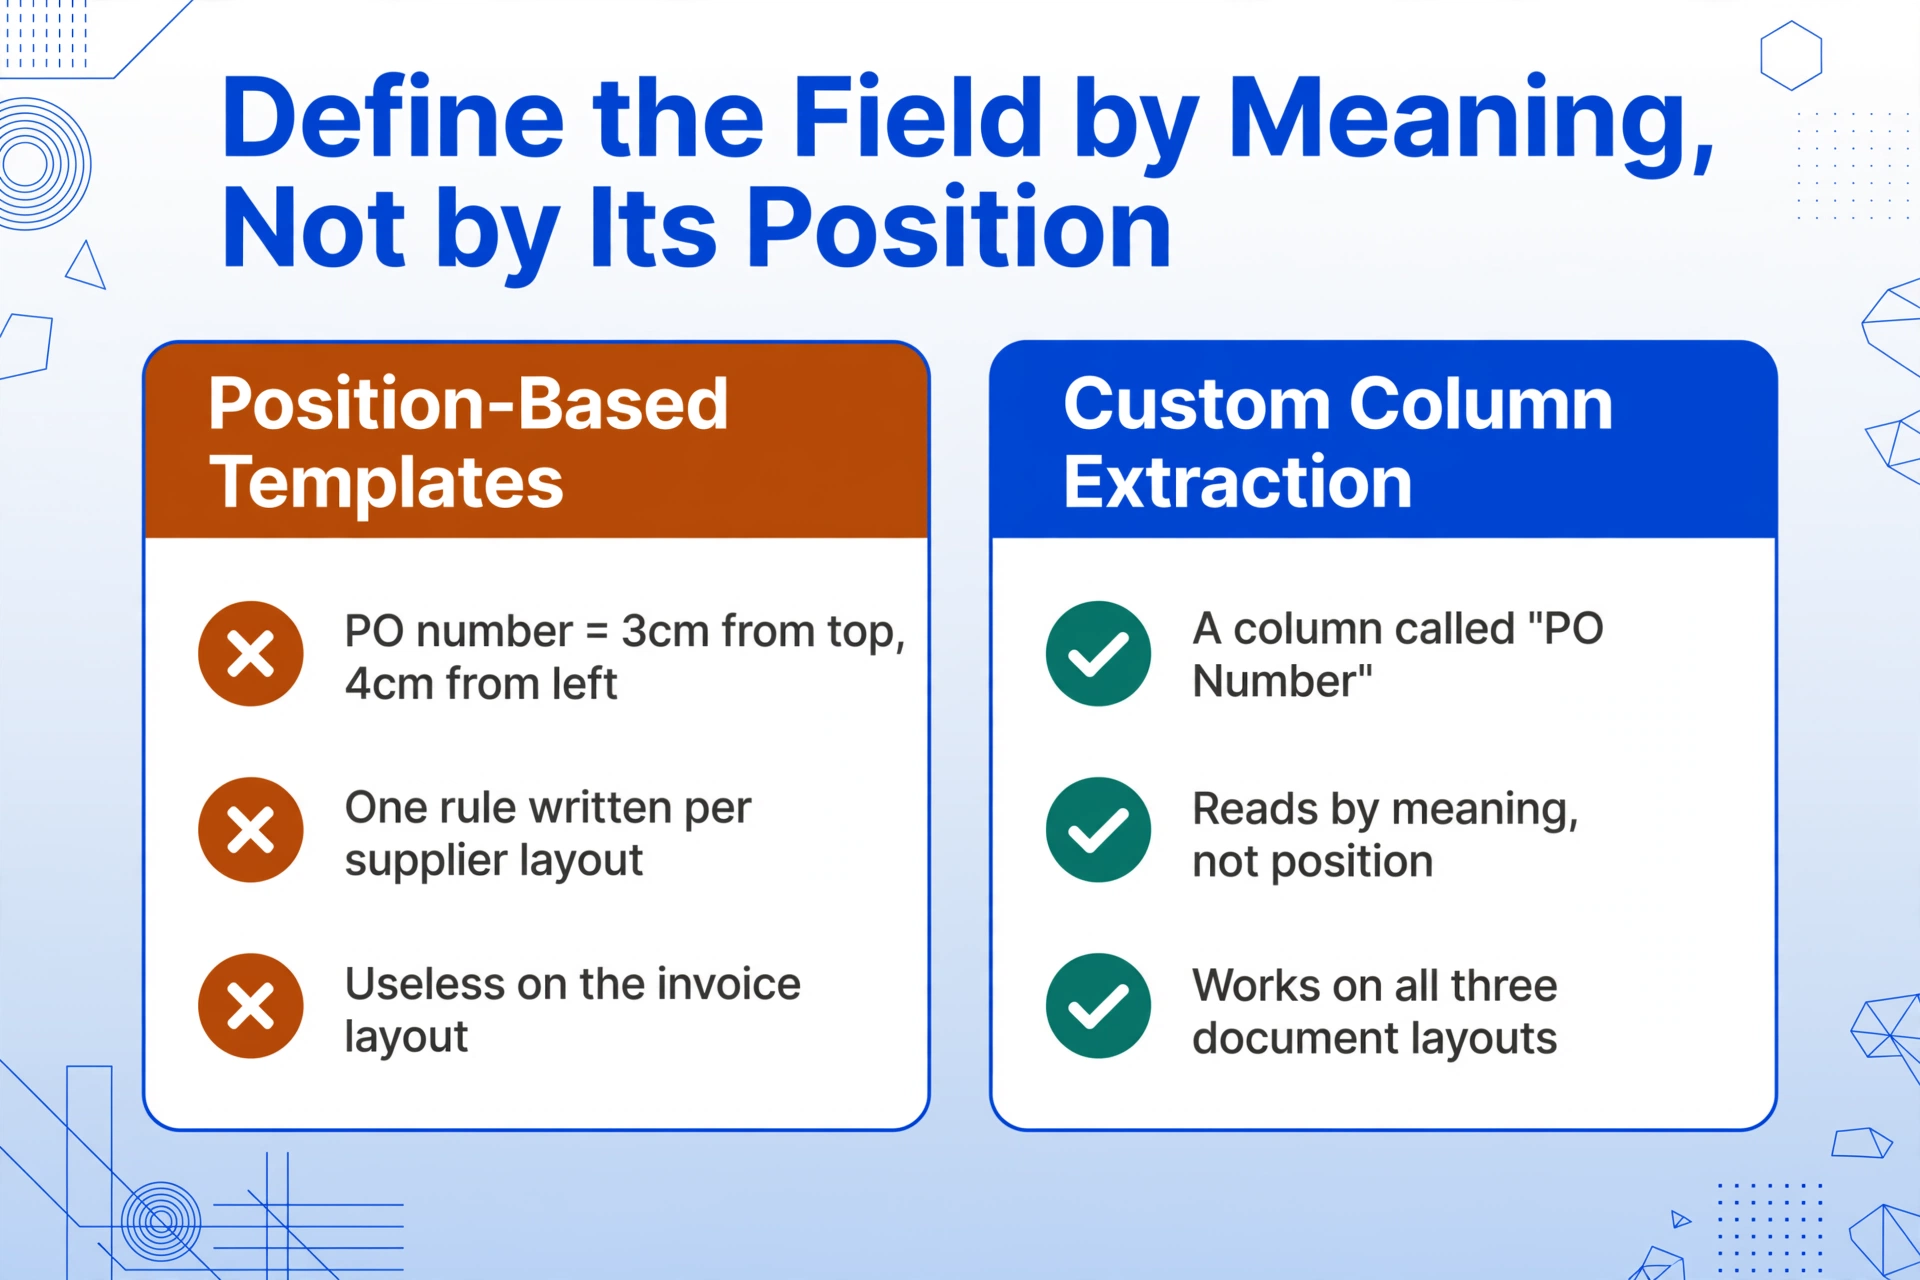
Les outils OCR traditionnels tentent cette conversion en identifiant la position de chaque champ sur la page — « le numéro de commande est à 3 cm du haut, à 4 cm de la gauche » — en utilisant soit des modèles zonaux qui doivent être définis pour chaque format de fournisseur, soit des analyseurs basés sur des règles qui échouent lorsque la mise en page change. Cette approche échoue face au problème de rapprochement pour une raison structurelle : les trois documents ont des mises en page complètement différentes. Le numéro de commande se trouve dans l'encadré d'en-tête sur le PDF du bon de commande, peut ne pas apparaître du tout sur le bon de livraison, et se trouve dans un champ de numéro de référence sur la facture. Une règle d'extraction basée sur la position écrite pour la mise en page du bon de commande est inutile face à celle de la facture.
L'extraction sémantique — l'approche que permet l'extraction de colonnes personnalisées — inverse la logique. Au lieu de définir où se trouve chaque champ sur chaque document, vous définissez ce que vous voulez : une colonne appelée « Numéro de commande », une colonne appelée « Nom de l'article », une colonne appelée « Quantité ». L'IA lit chaque document et localise les valeurs en comprenant leur signification, quel que soit l'endroit où elles apparaissent sur la page ou la manière dont elles sont libellées. Un bon de commande faxé avec le numéro de commande dans un en-tête encadré et une facture PDF où le même numéro apparaît dans un champ « ご注文番号 » renvoient tous deux la même colonne — car l'IA effectue un rapprochement sur la sémantique, pas sur les coordonnées.
Cela fait passer le flux de travail de rapprochement de « convertir trois documents en trois feuilles de calcul différentes, puis rapprocher » à « extraire les trois documents dans la même structure de colonnes, puis comparer ». L'étape de comparaison devient une véritable opération de tableur — une recherche dans la colonne Numéro de commande qui renvoie effectivement une correspondance parce que la colonne a été remplie par une IA qui comprenait ce que signifiait chaque document, et non par un humain qui transcrivait ce que disait chaque document.
Ce même problème structurel — le rapprochement manuel entre des documents qui décrivent la même réalité financière mais dans des formats incompatibles — apparaît dans d'autres contextes au-delà du Japon. Notre analyse de problème de rapprochement manuel de la déclaration BAS en Australie examine comment les petites entreprises sont confrontées à un défi analogue lorsque les données de TPS trimestrielles doivent être rapprochées entre relevés bancaires, factures et formulaires de l'ATO, chacun avec son propre format et son propre système d'identifiants. C'est aussi le même moteur derrière le taux d'échec du rapprochement à trois voies dans la comptabilité fournisseurs en fabrication à l'échelle mondiale — voir pourquoi le rapprochement à trois voies pénalise la comptabilité fournisseurs en fabrication plus que les équipes ne l'admettent.
FAQ
Qu'est-ce que le rapprochement à trois voies et pourquoi est-il requis dans les achats au Japon ?
Le rapprochement à trois voies (三点照合) recoupe un bon de commande (発注書, hatchūsho), un bon de livraison (納品書, nōhinsho) et une facture (請求書, seikyūsho) pour confirmer que ce qui a été commandé, livré et facturé décrit la même transaction. La Loi sur les sous-traitants (下請代金支払遅延等防止法) de la JFTC exige des champs spécifiques sur chaque bon de commande émis aux sous-traitants, et le processus de rapprochement constitue un contrôle interne essentiel pour prévenir les trop-perçus, les doubles paiements et les paiements pour des marchandises non livrées.
Pourquoi le rapprochement bon de commande-facture échoue-t-il même lorsque les données sont correctes ?
Les documents utilisent des identifiants différents pour les mêmes articles. Un même boulon en acier inoxydable peut apparaître comme « SUS304 M8×30 » sur le bon de commande, « ステンレスボルト M8 » sur le bon de livraison et « BT-0842 » sur la facture. Les données sont correctes — elles décrivent toutes le même article physique — mais les outils de rapprochement textuel comme RECHERCHEV renvoient des discordances car les chaînes sont différentes. Les livraisons partielles (分納), les différences de taux de taxe (消費税) et le décalage des conditions de paiement aggravent ce problème.
Puis-je automatiser le rapprochement à trois voies sans modifier les formats de documents de mes fournisseurs ?
Oui — la clé consiste à extraire les données de manière sémantique plutôt que par position. Lorsque le moteur d'extraction lit « obtenir le numéro de commande » et « obtenir le nom de l'article » comme définitions de colonnes, il recherche dans chaque document les valeurs qui répondent à ces questions, indépendamment de la mise en page ou de l'étiquetage. Vos fournisseurs conservent leurs formats existants — l'étape d'extraction normalise la sortie en une structure de colonnes cohérente, et le rapprochement s'effectue sur ces données normalisées.
Que se passe-t-il si l'un des trois documents est manquant ?
C'est le scénario le plus courant en pratique. Les commandes téléphoniques, les messages LINE et les approbations verbales créent des transactions sans bon de commande formel. Lorsqu'un document est manquant, de nombreux services AP se rabattent sur un rapprochement à deux voies (facture contre bon de livraison, ou facture contre bon de commande) — plus rapide mais supprimant un niveau de vérification. La meilleure atténuation consiste à rendre la création de documents aussi simple que possible : si le responsable des achats peut numériser une note de commande manuscrite et l'extraire dans le même format structuré qu'un bon de commande formel, la piste documentaire existe même lorsque le processus formel n'a pas eu lieu.
La taxe à la consommation (消費税) est-elle le seul problème de rapprochement lié aux taxes ?
La taxe à la consommation est la source la plus courante de divergence liée aux taxes, car le système à deux taux (10 % standard, 8 % réduit pour l'alimentation) signifie qu'une seule facture peut contenir des articles à des taux différents. Mais ce n'est pas la seule. Les transactions impliquant des marchandises importées déclenchent des droits de douane (関税) qui apparaissent sur les documents d'expédition, mais pas sur le bon de commande. Les transactions transfrontalières au sein de la chaîne d'approvisionnement mondiale d'une entreprise japonaise peuvent impliquer des ajustements de prix de transfert qui affectent le total de la facture sans aucune ligne correspondante sur le bon de commande d'origine.
En quoi cela diffère-t-il de ce que les systèmes ERP d'entreprise gèrent déjà ?
Les ERP d'entreprise comme SAP Japan ou OBIC7 fournissent des modules de rapprochement à trois voies, mais ils nécessitent que les données soient dans le système avant que le rapprochement puisse avoir lieu. L'écart réside dans l'étape de saisie des données : un moteur de rapprochement SAP ne peut pas rapprocher une facture stockée au format PDF dans votre boîte de réception. Les ERP automatisent la comparaison — ils n'automatisent pas l'extraction à partir de documents non structurés. Pour les entreprises qui disposent déjà d'un ERP, le goulot d'étranglement se situe en amont du module de rapprochement : obtenir les données du bon de livraison et de la facture dans l'ERP en premier lieu.
La vision structurelle est que le rapprochement échoue non pas parce que la comparaison est difficile, mais parce que les données arrivent dans des formats que le moteur de comparaison ne peut pas lire. Corrigez l'étape de conversion de format, et l'étape de rapprochement devient l'opération simple que l'ERP a été conçu pour effectuer.