Warum der japanische PO-Rechnungsabgleich öfter scheitert,
als die meisten Beschaffungsteams einplanen
Ein mittelständischer japanischer Hersteller erhält am 27. des Monats 53 Lieferantenrechnungen. Das Buchhaltungsteam öffnet einen Ordner auf einem gemeinsamen Laufwerk. Darin: 47 als PDF vorliegende Bestellungen, die die Beschaffungsabteilung in den letzten vier Wochen per E-Mail verschickt hat, 31 papierne Lieferscheine (納品書, nōhinsho), die im Lager gescannt und in einen Unterordner gelegt wurden, den niemand benannt hat, und etwa 60 % der Rechnungspositionen, die eine Bestellnummer (発注番号, hatchū-bangō) referenzieren, die irgendwo im Ordner existiert. Die restlichen 40 % beziehen sich auf Bestellungen, die telefonisch, per LINE-Nachricht oder von einem Vorgesetzten aufgegeben wurden, der das Unternehmen inzwischen verlassen hat. Der anschließende Abgleich wird den größten Teil von drei Arbeitstagen in Anspruch nehmen – nicht, weil jemand langsam arbeitet, sondern weil die drei Dokumente, die dieselbe Transaktion beschreiben, nie dafür ausgelegt waren, dieselbe Sprache zu sprechen.
Wichtigste Erkenntnisse
- 30 % der Arbeitszeit der Buchhaltung fließt in die Dokumentenprüfung – und der 3-Wege-Abgleich scheitert nicht, weil die Daten falsch sind, sondern weil ein einzelner Bolzen in der Bestellung „SUS304 M8×30“, im Lieferschein „ステンレスボルト M8“ und in der Rechnung „BT-0842“ genannt wird.
- Die Tabellenkalkulation hat das Abgleichproblem nicht gelöst – sie hat es nur leiser gemacht, und jedes übersprungene #NV verbirgt entweder eine echte Preisabweichung oder dasselbe Element, das auf drei inkompatible Weisen beschrieben wird.
- Werden alle drei Dokumente in identische Spalten nach Bedeutung statt nach Position extrahiert, wird aus dem 3-Wege-Abgleich der unkomplizierte Vergleich, der er sein sollte – und nicht eine Abstimmungsübung, die jeden Monat eine volle Arbeitswoche verschlingt.
Drei Dokumente, eine Transaktion – und kein gemeinsames Datenmodell
Der Drei-Wege-Abgleich (三点照合, santen totsugō) ist der universelle Schutzmechanismus im Einkauf: Vor der Freigabe einer Zahlung wird geprüft, ob die Bestellung, die Lieferung des Lieferanten und die Rechnung dieselbe Transaktion beschreiben. Das Unterauftragnehmergesetz der Japan Fair Trade Commission (下請代金支払遅延等防止法), verstärkt durch das KMU-Gesetz über faire Transaktionen von 2026 (中小受託取引適正化法, informell 取適法), schreibt vor, dass jede an einen Unterauftragnehmer ausgestellte Bestellung bestimmte Felder enthalten muss – Lieferort (納入場所, nōnyū basho), Zahlungsbedingungen mit Abrechnungstag (支払条件・締日, shiharai jōken / shimebi), Prüfungsabschlussdatum – und macht die Bestellung damit zum rechtlichen Anker der Transaktion. Theoretisch ist der Abgleich linear: Bestellung → Lieferschein → Rechnung → Zahlung. In der Praxis prallen drei Formate, Zeitpläne und Namenskonventionen aufeinander.
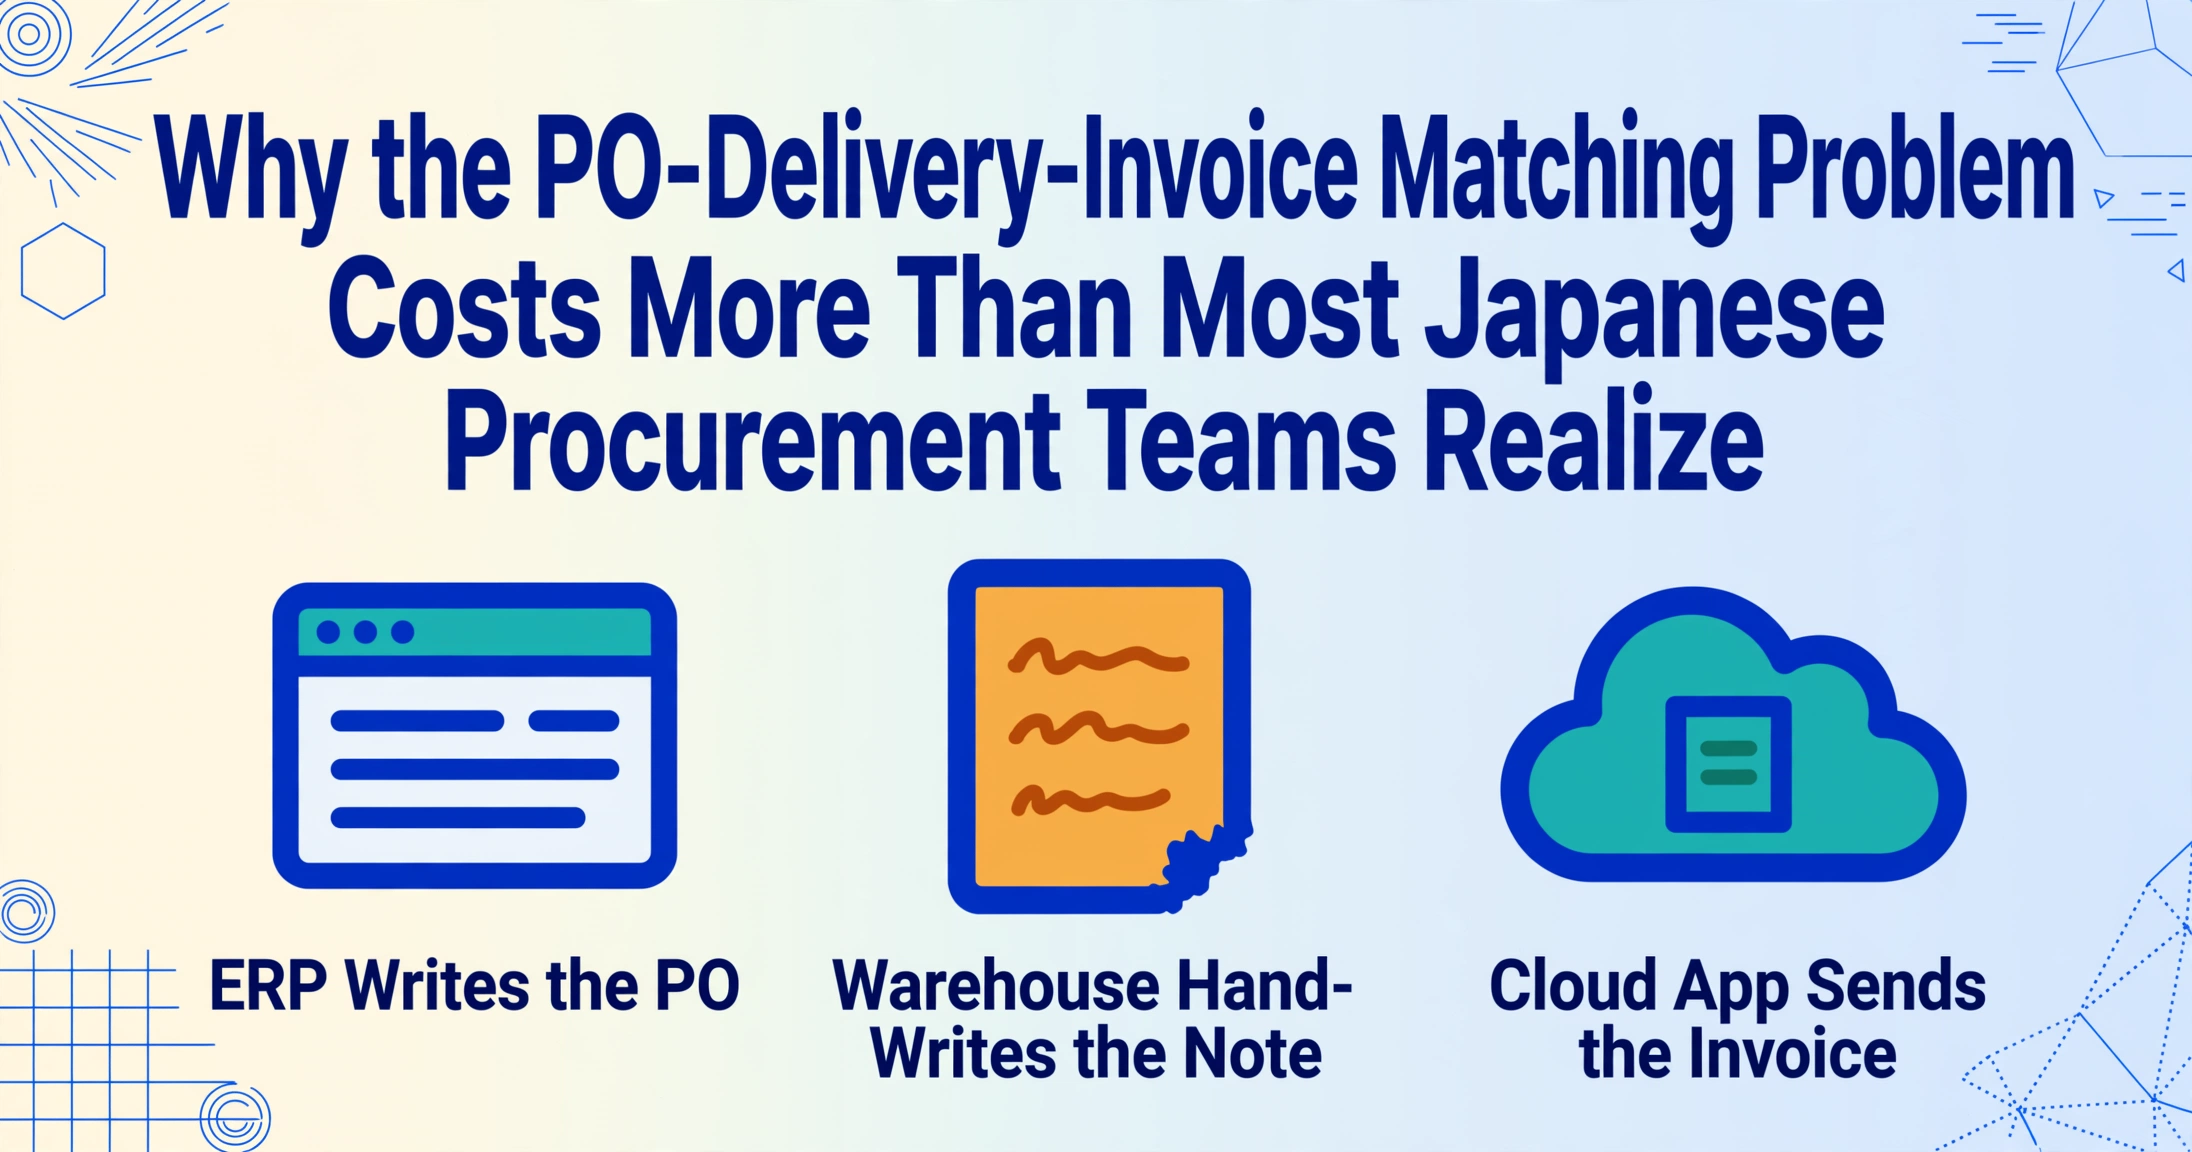
Das Kernproblem ist nicht, dass der Abgleich mühsam ist. Es ist, dass jedes der drei Dokumente von einem anderen System, zu einem anderen Zeitpunkt, für einen anderen Adressaten erstellt wurde und keines dieselben Identifikatoren verwendet. Ein Einkaufsleiter erstellt eine Bestellung im firmeneigenen ERP – etwa OBIC7 oder SAP Japan – mit strukturierten Feldern, die auf den internen Lieferantenstamm verweisen. Der Lieferant versendet die Ware mit einem Papier-Lieferschein, der seine internen Produktcodes und handschriftliche Mengenangaben verwendet. Zwei Wochen später stellt die Buchhaltung des Lieferanten eine Rechnung aus – oft aus einem weiteren System, möglicherweise einem Cloud-Dienst wie freee oder MoneyForward – mit Positionsbeschreibungen, die weder mit der Bestellung noch mit dem Lieferschein wörtlich übereinstimmen. Drei Dokumente. Eine Transaktion. Drei inkompatible Datendarstellungen.
Der Japan CFO Association berichtete, dass etwa 30 % der Arbeitszeit in der Buchhaltung für Dokumentenprüfung und Abgleich aufgewendet werden. In einem Einkaufsteam, das 200 Lieferantenbestellungen pro Monat bearbeitet, entspricht das etwa 60 Stunden monatlich – eineinhalb Arbeitswochen –, die nicht für bessere Konditionen oder Lieferantenbeziehungen aufgewendet werden, sondern für die mechanische Bestätigung, dass drei Zahlen auf drei Papieren vorgeben, dasselbe zu beschreiben.
Wo der Abgleich tatsächlich scheitert – Die vier Fehlermodi
Der 3-Wege-Abgleich ist keine einzelne Prüfung. Er ist eine Abfolge einzelner Vergleiche, und jeder kann unabhängig voneinander aus Gründen scheitern, die nichts mit menschlichem Versagen zu tun haben. Den Unterschied zu verstehen, bedeutet den Unterschied zwischen der Behandlung des Symptoms und der Behandlung der Struktur zu erkennen.
1. Mengenabweichung: Die Lieferung, die nicht zur Bestellung passt
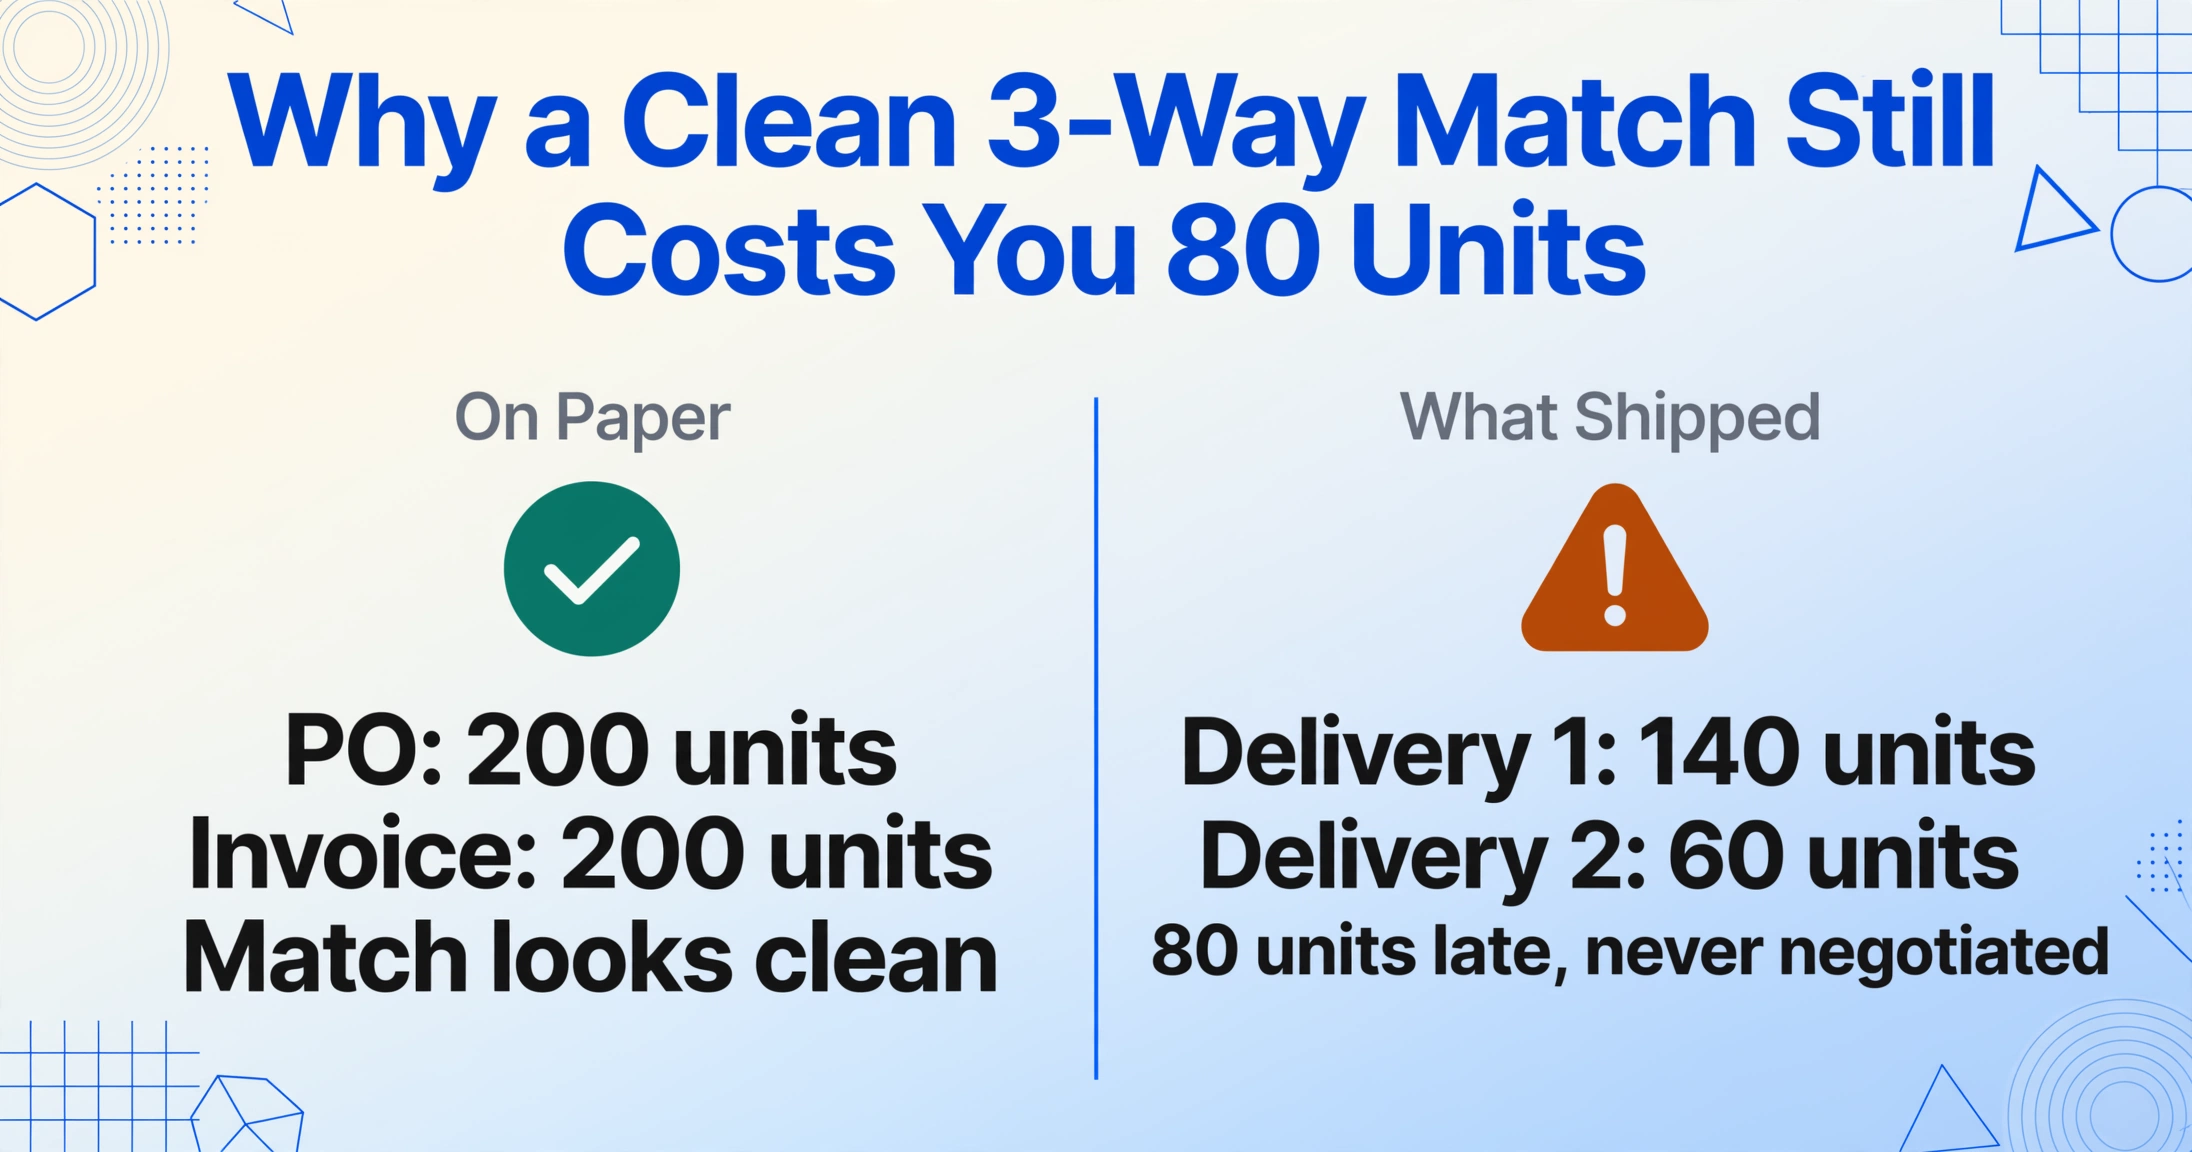
Ein Lieferant bestätigt eine Bestellung über 200 Einheiten M10-Sechskantschrauben. Er liefert 140 Einheiten in der ersten Lieferung und 60 Einheiten zwei Wochen später. Der erste Lieferschein sagt 140. Der zweite sagt 60. Die Rechnung – ausgestellt nach der zweiten Lieferung – sagt 200. Die Kreditorenbuchhaltung, die anhand der Rechnung arbeitet, sieht 200 Einheiten und gleicht sie mit der Bestellung über 200 ab. Der Abgleich sieht sauber aus. Aber 80 dieser Einheiten kamen nach dem Projekttermin an, blieben ungenutzt und hätten als Preisberichtigung verhandelt werden müssen.
分納 (Teillieferung, bunnō) ist die häufigste Quelle für Abgleichfehler in der japanischen Beschaffung, und sie verschärft sich, wenn Lieferscheine in Papierform im Versandkarton ankommen – vom Lager erfasst, nicht von der Buchhaltung. Bis die Rechnung die Kreditorenbuchhaltung erreicht, können sich die Lieferscheine der beiden Sendungen in zwei getrennten Ablagestapeln befinden, mit unterschiedlicher Auflösung gescannt oder schlicht verloren sein. Der Abgleich scheitert nicht, weil die Daten falsch sind, sondern weil die Daten über zwei physische Dokumente verstreut sind, die kein System miteinander verbindet.
2. Änderungen des Verbrauchssteuersatzes – Wenn der Steuersatz auf der Rechnung vom Steuersatz auf der Bestellung abweicht
Japans Verbrauchssteuer (消費税, shōhizei) liegt bei 10 % Standardsatz und 8 % ermäßigtem Satz für Lebensmittel und Getränke – ein zweistufiges System, das seit der Erhöhung im Oktober 2019 besteht. Der anzuwendende Satz wird durch das Lieferdatum bestimmt, nicht durch das Bestelldatum. Wird eine Bestellung im September zum Satz von 8 % ausgestellt, die Ware jedoch im Oktober geliefert, als der Satz auf 10 % stieg, muss die Rechnung rechtlich den Satz von 10 % ausweisen. Die Bestellung weist weiterhin 8 % aus. Die beiden Dokumente werden in der Summe nie übereinstimmen – und die Differenz ist kein Fehler, sondern Steuergesetz.
Auch außerhalb von Steuersatzänderungen führt die einfache Tatsache, dass verschiedene Positionen unterschiedlichen Steuersätzen unterliegen können – eine gemischte Lieferung von Büromaterial (10 %) und verpackten Lebensmitteln (8 %) – dazu, dass die Rechnungssumme nicht mechanisch mit der Bestellsumme verglichen werden kann, ohne beide Dokumente Position für Position aufzuschlüsseln. Manuelle AP-Teams überspringen diese Aufschlüsselung oft und prüfen nur die Summen, was bedeutet, dass Fehlklassifizierungen der Verbrauchssteuer unentdeckt durchgehen, bis eine Steuerprüfung sie aufdeckt.
3. Zahlungsbedingungen, die zwischen Bestellung und Rechnung abweichen
Japanische B2B-Zahlungsbedingungen folgen einer Konvention, die zugleich präzise und leicht fehlzulesen ist: der Abrechnungstag (締日, shimebi) gepaart mit einem Zahlungsfenster. Eine typische Bedingung lautet 20日締め翌月末払い – „Geschäftsvorfälle bis zum 20. des Monats, zahlbar bis Ende des Folgemonats." Die Bestellung weist diese Bedingung ausdrücklich aus, wie es das Unterauftragnehmergesetz vorschreibt. Das Abrechnungssystem des Lieferanten kann jedoch standardmäßig 10日締め翌々月末払い verwenden – ein anderer Abrechnungstag und ein anderes Zahlungsfenster. Weist die Rechnung des Lieferanten ein Fälligkeitsdatum aus, das nicht mit den Bedingungen der Bestellung übereinstimmt, ist die Rechnung technisch gesehen nicht konform, und eine Zahlung zu den vom Lieferanten angegebenen Bedingungen könnte bedeuten, dass Geld einen vollen Monat früher freigegeben wird, als vertraglich erforderlich.
Die Abgleichsprüfung der Zahlungsbedingungen erfordert, dass die AP-Abteilung ein kurzes Textfeld auf zwei verschiedenen Dokumenten liest und vergleicht – eine Aufgabe, die mit SVERWEIS nicht automatisiert werden kann, da die Bedingungen keine Zahl sind. In der Praxis überspringen die meisten manuellen Abgleichsabläufe diese Prüfung vollständig und konzentrieren sich auf Mengen und Summen. Das Überspringen der Prüfung der Zahlungsbedingungen kostet einen mittelgroßen Hersteller schätzungsweise 2-3 % der monatlichen Verbindlichkeiten durch vermeidbaren vorzeitigen Mittelabfluss, so Einkaufsberater, die mit japanischen KMU arbeiten – Geld, das einen vollen Monat lang auf dem Konto des Lieferanten statt auf dem des Käufers liegt, multipliziert über jede Transaktion.
Das Unterauftragnehmergesetz schreibt vor, dass der Käufer die Zahlungsbedingungen auf jeder Bestellung angibt, und eine Zahlung außerhalb dieser Bedingungen – selbst unbeabsichtigt – schafft eine Prüfungsspur, die die JFTC als Nichteinhaltung auslegen kann. Doch genau der Prüfschritt, der diese Abweichung aufdecken würde, ist der Schritt, den die meisten Einkaufsteams praktisch nicht automatisieren können.
4. Das fehlende Dokument – wenn eines der drei nicht existiert
Nicht jede Lieferantentransaktion erzeugt eine saubere Drei-Dokumenten-Spur. Telefonbestellungen, LINE-Nachrichten an langjährige Lieferanten, eilige Einkäufe, die mündlich von einer Abteilungsleitung genehmigt wurden – diese Transaktionen entstehen, wenn die Bestellung nur in der Erinnerung einer Person existiert. In kleineren japanischen Unternehmen ist die 発注書-Kultur eher ein Ideal als gelebte Praxis: Eine Umfrage der Small and Medium Enterprise Agency (中小企業庁) aus dem Jahr 2023 ergab, dass über 40 % der KMU-Transaktionen unter ¥100.000 ohne formelle Bestellung abgewickelt wurden. Der Abgleich beginnt bei diesen Transaktionen mit einem Lieferschein, der keine Bestellnummer referenziert, und einer Rechnung, die möglicherweise ein Bestelldatum angibt – oder auch nicht.
Fehlt ein Dokument, stehen die AP-Teams vor einer binären Entscheidung: Zahlung verzögern, während die Papierspur rekonstruiert wird, oder auf Basis eines 2-Wege-Abgleichs freigeben (Rechnung gegen Lieferschein oder Rechnung gegen Bestellung) und das Risiko akzeptieren. Die meisten wählen Letzteres – nicht aus Nachlässigkeit, sondern weil die Alternative bedeutet, Zahlungen an Lieferanten zurückzuhalten, deren Waren sich bereits in der Produktion befinden. Das Ergebnis ist, dass das interne Kontrollsystem des Unternehmens – der eigentliche Zweck des 3-Wege-Abgleichs – nur auf die Teilmenge der Transaktionen angewendet wird, bei denen zufällig alle drei Dokumente existieren.
Die Tabellenkalkulationsfalle – warum Excel das Problem leiser, aber nicht kleiner macht
Die Standardreaktion auf Abgleichschaos ist die Tabellenkalkulation. Bestelldaten aus dem ERP exportieren. Lieferscheindaten manuell in ein zweites Blatt eintippen. Rechnungsdaten aus der PDF des Lieferanten importieren. Einen SVERWEIS auf die Bestellnummer schreiben. Abweichungen markieren. Übereinstimmungen freigeben. Weitergehen.
Dieser Workflow funktioniert – in dem Sinne, dass er letztlich eine Liste der zu zahlenden Transaktionen erzeugt. Er scheitert in dem Sinne, dass die Tabellenkalkulation die Komplexität absorbiert, ohne sie zu lösen. Der SVERWEIS auf die Bestellnummer funktioniert nur, wenn die Bestellnummer auf allen drei Dokumenten identisch erscheint. In der Praxis ist das Bestellnummernfeld der zuverlässigste Identifikator – und selbst es versagt, wenn das Abrechnungssystem des Lieferanten die Bestellnummer kürzt, einen Abteilungscode-Präfix hinzufügt oder der Lieferschein schlicht keine enthält, weil das Lager einen Packzettel aus einem anderen System gedruckt hat.
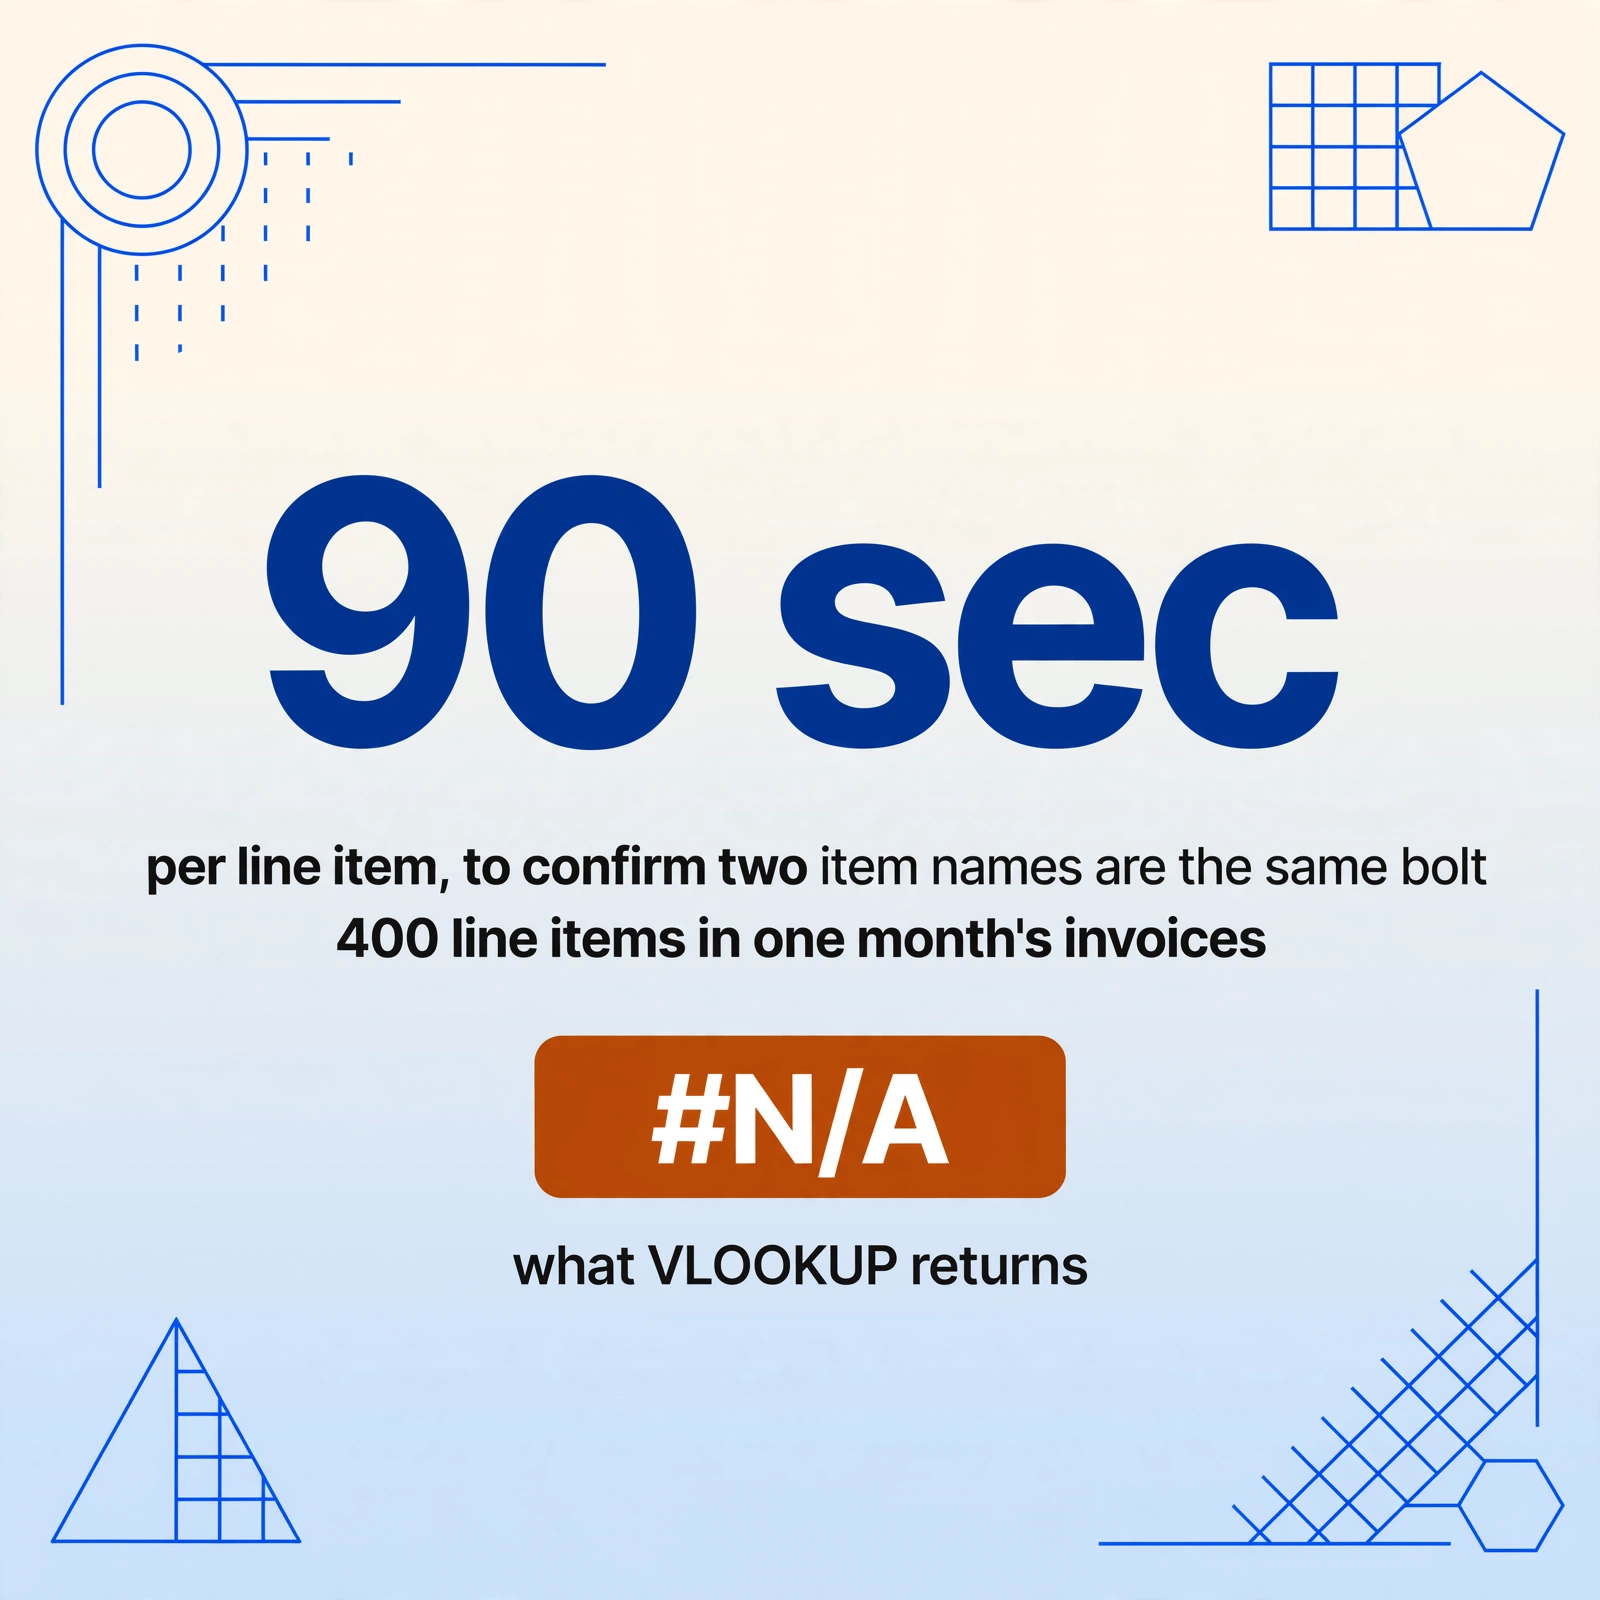
Aber die Bestellnummer ist das einfache Feld. Die eigentliche Tabellenkalkulationsfalle ist der Abgleich auf Positionsebene. Ein Bolzen, der auf der Bestellung als „SUS304 M8×30 六角ボルト" beschrieben ist, erscheint auf dem Lieferschein als „ステンレスボルト M8×30" und auf der Rechnung als „部品コード BT-0842 六角穴付ボルト M8 L=30." Alle drei beschreiben dasselbe physische Teil. Keines davon stimmt als Text überein. SVERWEIS liefert #NV und der AP-Sachbearbeiter öffnet drei Dokumente, um visuell zu bestätigen, dass es sich tatsächlich um denselben Bolzen handelt – das dauert 90 Sekunden pro Position, und über die monatlichen Rechnungen verteilt gibt es 400 Positionen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Tabellenkalkulation versagt nicht. Sie wiegt das Team in dem Glauben, der Abgleich sei vollständig — obwohl jedes #N/A entweder eine echte Abweichung verbirgt, die untersucht werden muss, oder eine falsche Nichtübereinstimmung, die durch uneinheitliche Benennung verursacht wird. Mit der Zeit senkt das Team seine Abgleichsstandards, um sich anzupassen: Abgleich anhand der Bestellnummer und des Gesamtbetrags, Überspringen der Positionsprüfung, Markierung nur großer Abweichungen. Diese Anpassung ist rational — die Alternative wäre eine endlose Warteschlange unbearbeiteter Rechnungen —, aber sie bedeutet, dass der 3-Wege-Abgleich in der Praxis zu einem 1,5-Wege-Abgleich herabgestuft wurde, und die ACFE schätzt, dass Organisationen etwa 5 % ihres Jahresumsatzes durch Betrug verlieren, wovon ein Großteil über schwache Rechnungskontrollen läuft.
Für eine detailliertere Anleitung, wie Bestelldaten überhaupt in eine Tabellenkalkulation gelangen, siehe unseren Leitfaden zum Extrahieren japanischer Bestelldaten nach Excel — der Hub-Artikel, der die feldweise Struktur einer 発注書 und die Umwandlung jeder einzelnen in eine strukturierte Zeile behandelt. Für das Pendant zur Stapelverarbeitung befasst sich die Stapelverarbeitung von fünfzig Lieferanten-Bestellungen in ein einziges Beschaffungs-Dashboard mit der Skalierungsdimension, die den Abgleich von einer monatlichen Pflichtaufgabe zu einem strukturellen Engpass macht. Und für den vollständigen Excel-Abgleichs-Workflow, sobald die Daten in einer Tabellenkalkulation sind — XLOOKUP-Verknüpfungen und Teillieferungsverfolgung — siehe unseren Leitfaden zum Abgleich von Lieferantenrechnungen mit Bestellungen in der Fertigung.
Warum semantische Extraktion die Gleichung des Abgleichs verändert
Der Tabellenkalkulationsansatz geht davon aus, dass die Daten bereits strukturiert sind – dass „Bestellnummer", „Artikelname" und „Einzelpreis" als saubere Felder in einer Datenbank existieren. Der tatsächliche Ausgangspunkt sind drei PDFs, möglicherweise ein Scan eines Papier-Lieferscheins, jedes mit eigenem Layout und eigener Terminologie. Bevor ein Abgleich stattfinden kann, muss jemand diese PDFs in Zeilen und Spalten umwandeln. Genau in diesem Umwandlungsschritt liegt der eigentliche Engpass.
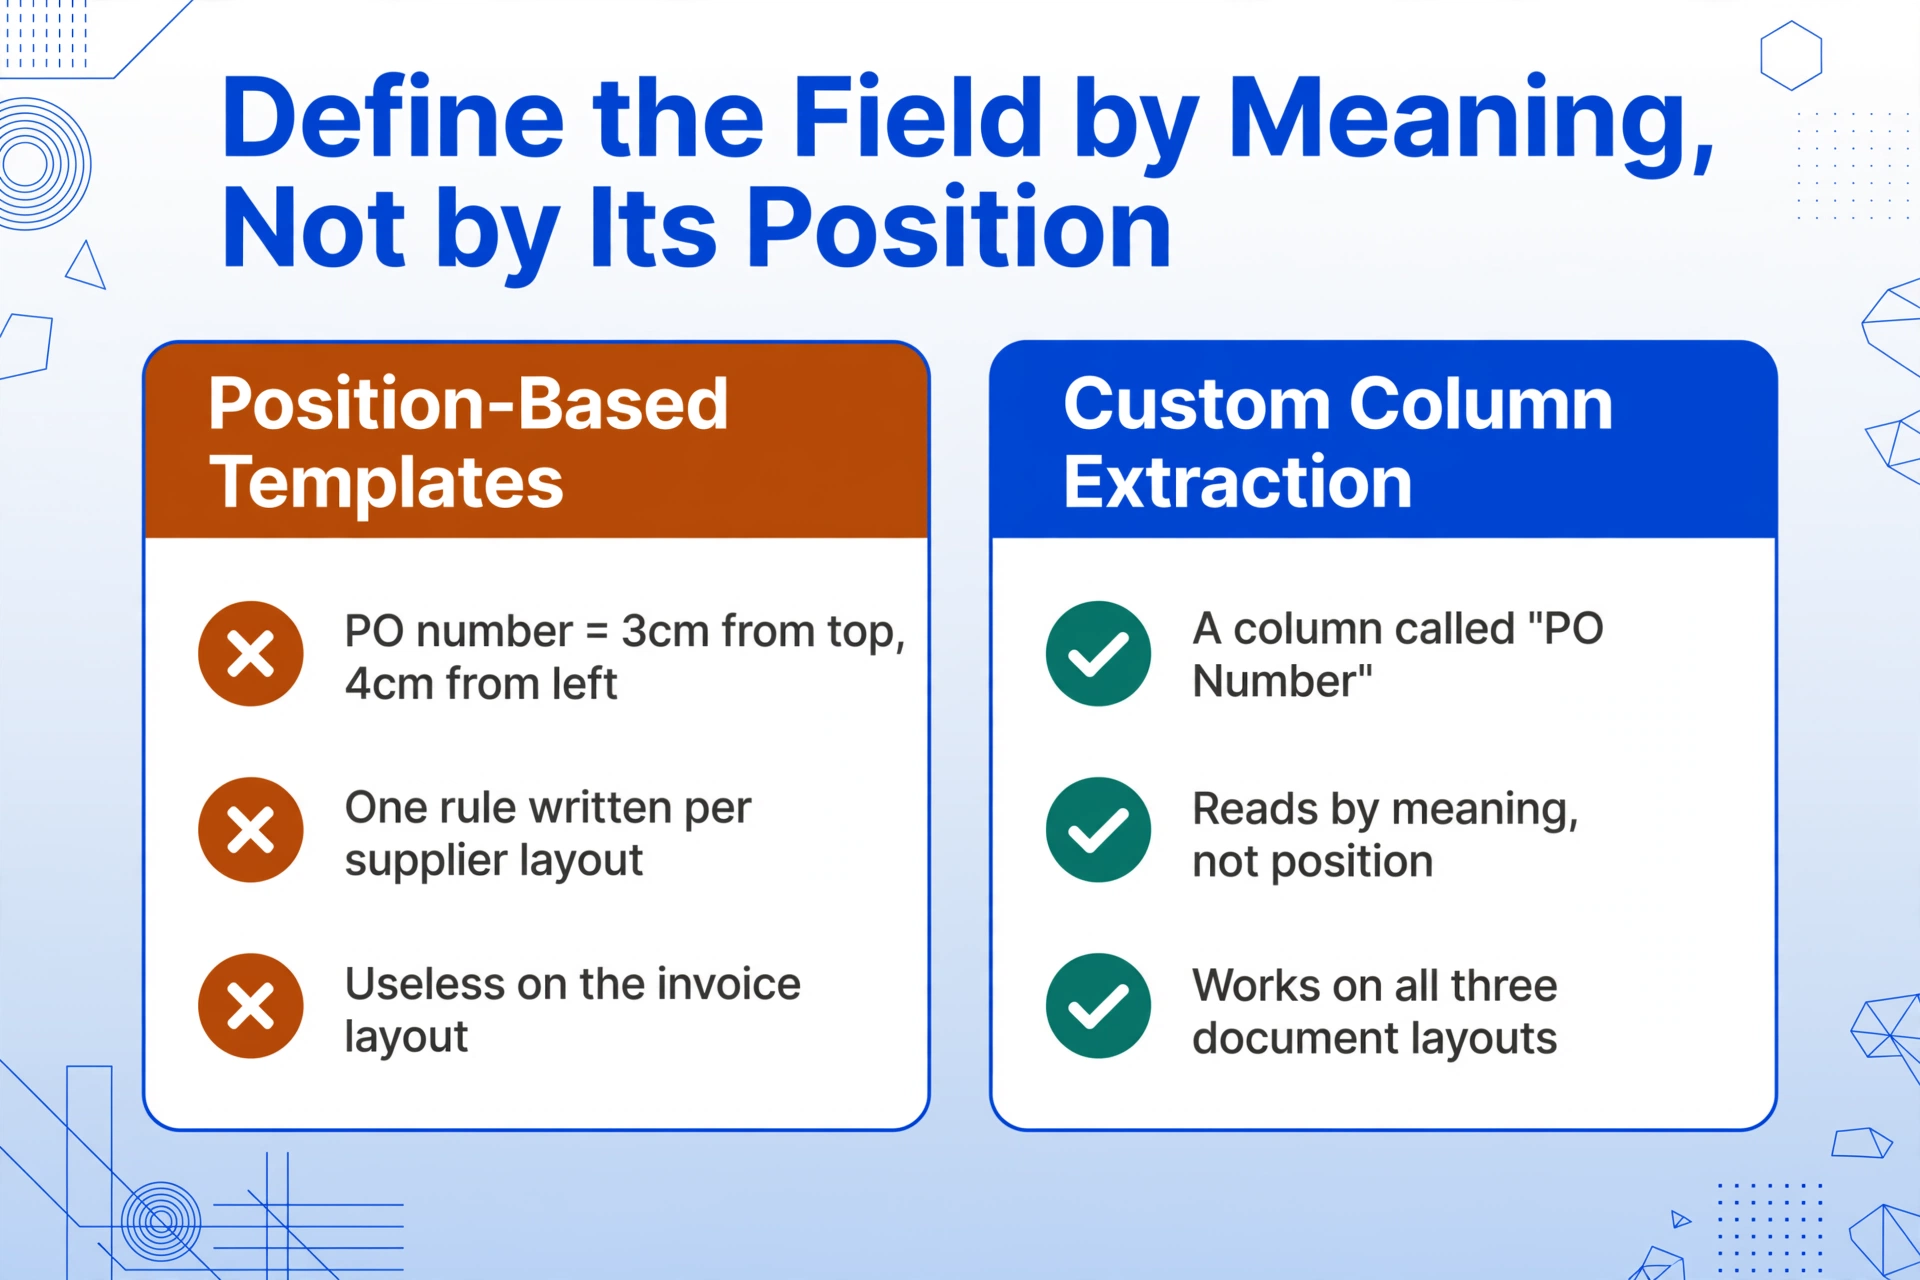
Traditionelle OCR-Tools versuchen diese Umwandlung, indem sie die Position jedes Felds auf der Seite identifizieren – „die Bestellnummer ist 3 cm vom oberen Rand, 4 cm vom linken Rand" – entweder über zonale Vorlagen, die pro Lieferantenformat definiert werden müssen, oder über regelbasierte Parser, die bei Layoutänderungen versagen. Dieser Ansatz scheitert am Abgleichproblem aus einem strukturellen Grund: Die drei Dokumente haben völlig unterschiedliche Layouts. Die Bestellnummer befindet sich im Kopfbereich des Bestell-PDFs, erscheint auf dem Lieferschein möglicherweise gar nicht und steht auf der Rechnung in einem Referenznummernfeld. Eine positionsbasierte Extraktionsregel, die für das Bestelllayout geschrieben wurde, ist für das Rechnungslayout nutzlos.
Semantische Extraktion – der Ansatz, den Benutzerdefinierte Spaltenextraktion ermöglicht – kehrt die Logik um. Statt zu definieren, wo sich jedes Feld in jedem Dokument befindet, definieren Sie, was Sie möchten: eine Spalte namens „Bestellnummer", eine Spalte namens „Artikelname", eine Spalte namens „Menge". Die KI liest jedes Dokument und findet die Werte, indem sie versteht, was sie bedeuten – unabhängig davon, wo sie auf der Seite erscheinen oder wie sie beschriftet sind. Eine gefaxte Bestellung mit der Bestellnummer in einem umrandeten Kopfbereich und ein PDF-Rechnungsbeleg, in dem dieselbe Nummer in einem Feld „ご注文番号" erscheint, liefern beide dieselbe Spalte – weil die KI nach Semantik abgleicht, nicht nach Koordinaten.
Dadurch verschiebt sich der Abgleich-Workflow von „drei Dokumente in drei verschiedene Tabellen umwandeln und dann abgleichen" zu „alle drei Dokumente in dieselbe Spaltenstruktur extrahieren und dann vergleichen". Der Vergleichsschritt wird zu einer echten Tabellenkalkulationsoperation – ein Nachschlagen in der Bestellnummern-Spalte, das tatsächlich einen Treffer liefert, weil die Spalte von einer KI befüllt wurde, die verstanden hat, was jedes Dokument bedeutet, und nicht von einem Menschen, der transkribiert hat, was jedes Dokument sagt.
Dasselbe strukturelle Problem – manueller Abgleich zwischen Dokumenten, die dieselbe finanzielle Realität in inkompatiblen Formaten beschreiben – tritt auch außerhalb Japans in anderen Kontexten auf. Unsere Analyse von manuellen Abgleichproblemen bei der australischen BAS-Einreichung untersucht, wie kleine Unternehmen vor einer ähnlichen Herausforderung stehen, wenn vierteljährliche GST-Daten über Kontoauszüge, Rechnungen und ATO-Formulare hinweg abgeglichen werden müssen, jeweils mit eigenem Format und eigenem Identifikationsschema. Derselbe Treiber liegt auch der hohen Fehlerquote beim Drei-Wege-Abgleich in der Fertigungs-Kreditorenbuchhaltung weltweit zugrunde – siehe warum Drei-Wege-Abgleich der Fertigungs-Kreditorenbuchhaltung mehr schadet, als Teams zugeben.
FAQ
Was ist der 3-Wege-Abgleich und warum ist er im japanischen Einkauf erforderlich?
Der Drei-Wege-Abgleich (三点照合) gleicht eine Bestellung (発注書, hatchūsho), einen Lieferschein (納品書, nōhinsho) und eine Rechnung (請求書, seikyūsho) ab, um zu bestätigen, dass das Bestellte, Gelieferte und Berechnete denselben Vorgang beschreibt. Das Unterauftragnehmergesetz der JFTC (下請代金支払遅延等防止法) schreibt bestimmte Felder auf jeder Bestellung vor, die an Unterauftragnehmer ausgestellt wird, und der Abgleich ist eine zentrale interne Kontrolle zur Vermeidung von Überzahlungen, Doppelzahlungen und Zahlungen für nicht gelieferte Waren.
Warum schlägt der Bestellungs-Rechnungs-Abgleich fehl, selbst wenn die Daten korrekt sind?
Die Dokumente verwenden unterschiedliche Bezeichner für dieselben Artikel. Eine einzelne Edelstahlschraube kann in der Bestellung als „SUS304 M8×30", im Lieferschein als „ステンレスボルト M8" und in der Rechnung als „BT-0842" erscheinen. Die Daten sind korrekt – sie beschreiben alle denselben physischen Artikel – aber textbasierte Abgleichswerkzeuge wie SVERWEIS geben aufgrund unterschiedlicher Zeichenfolgen Nichtübereinstimmungen zurück. Teillieferungen (分納), Unterschiede bei den Steuersätzen (消費税) und nicht übereinstimmende Zahlungsbedingungen verschärfen dieses Problem.
Kann ich den Drei-Wege-Abgleich automatisieren, ohne die Dokumentenformate meiner Lieferanten zu ändern?
Ja – der Schlüssel liegt darin, Daten semantisch statt positionsbasiert zu extrahieren. Wenn die Extraktions-Engine „Bestellnummer abrufen" und „Artikelname abrufen" als Spaltendefinitionen liest, durchsucht sie jedes Dokument nach Werten, die diese Fragen beantworten, unabhängig von Layout oder Beschriftung. Ihre Lieferanten verwenden weiterhin ihre bestehenden Formate – der Extraktionsschritt normalisiert die Ausgabe in eine konsistente Spaltenstruktur, und der Abgleich erfolgt auf diesen normalisierten Daten.
Was passiert, wenn eines der drei Dokumente fehlt?
Dies ist in der Praxis der häufigste Fall. Telefonbestellungen, LINE-Nachrichten und mündliche Genehmigungen führen zu Transaktionen ohne formelle Bestellung. Fehlt ein Dokument, greifen viele Kreditorenbuchhaltungsteams standardmäßig auf einen 2-Wege-Abgleich zurück (Rechnung gegen Lieferschein oder Rechnung gegen Bestellung) – das ist schneller, entfernt aber eine Verifikationsebene. Die beste Abhilfe besteht darin, die Dokumenterstellung so reibungslos wie möglich zu gestalten: Wenn der Einkaufsleiter einen handschriftlichen Bestellzettel scannen und in dasselbe strukturierte Format wie eine formelle Bestellung extrahieren kann, existiert der Papierpfad auch dann, wenn der formelle Prozess nicht durchgeführt wurde.
Ist die Verbrauchssteuer (消費税) das einzige steuerbezogene Abgleichsproblem?
Die Verbrauchssteuer ist die häufigste Ursache für steuerbezogene Abweichungen, da das zweistufige Steuersystem (10 % Standardsatz, 8 % ermäßigter Satz für Lebensmittel) dazu führt, dass eine einzelne Rechnung Posten mit unterschiedlichen Steuersätzen enthalten kann. Aber sie ist nicht die einzige. Transaktionen mit importierten Waren lösen Zölle (関税) aus, die auf Versanddokumenten, nicht jedoch auf der Bestellung erscheinen. Grenzüberschreitende Transaktionen innerhalb der globalen Lieferkette eines japanischen Unternehmens können Verrechnungspreisanpassungen beinhalten, die den Rechnungsendbetrag beeinflussen, ohne dass eine entsprechende Position in der ursprünglichen Bestellung vorhanden ist.
Worin unterscheidet sich dies von dem, was Unternehmens-ERP-Systeme bereits handhaben?
Unternehmens-ERPs wie SAP Japan oder OBIC7 bieten 3-Wege-Abgleichmodule, erfordern jedoch, dass die Daten vor dem Abgleich im System vorhanden sind. Die Lücke liegt im Schritt der Dateneingabe: Eine SAP-Abgleichmaschine kann keine Rechnung abgleichen, die als PDF in Ihrem E-Mail-Posteingang gespeichert ist. ERPs automatisieren den Vergleich – sie automatisieren nicht die Extraktion aus unstrukturierten Dokumenten. Für Unternehmen, die bereits ein ERP haben, liegt der Engpass vorgelagert zum Abgleichmodul: die Lieferschein- und Rechnungsdaten überhaupt erst in das ERP zu bekommen.
Die strukturelle Erkenntnis ist, dass der Abgleich nicht scheitert, weil der Vergleich schwierig ist, sondern weil die Daten in Formaten ankommen, die die Vergleichsmaschine nicht lesen kann. Beheben Sie den Schritt der Formatkonvertierung, und der Abgleichschritt wird zu der unkomplizierten Operation, die das ERP ausführen soll.