Comment rapprocher l'origine des marchandises
sur les factures fournisseurs UE
Une facture fournisseur peut porter une seule mention d'origine en bas de page et plusieurs origines différentes dans les lignes de marchandises. La mention décrit le document. La douane évalue les marchandises. L'essentiel du rapprochement se situe dans cet écart.
La solution est un registre au niveau de la ligne : une ligne par ligne de facture, indiquant le pays, la preuve qui la sous-tend et la page d'origine. Une fois ce registre constitué, Intrastat, la déclaration en douane et le dossier d'audit s'appuient sur les mêmes lignes au lieu d'être reconstruits trois fois.
Points clés
- La ligne neuf est le moment où une mention « origine UE » en pied de page cesse d'être une réponse, car la douane évalue la ligne de marchandises et jamais la facture.
- Deux réponses d'origine figurent sur chaque ligne, et une seule colonne de pays d'origine ne peut en contenir qu'une.
- EUR 2,200, c'est ce à quoi ressemble une origine manquante lorsque les lignes par pays ne totalisent pas les 14 lignes de la facture.
Une origine au niveau du document est une déclaration sur la facture
Une origine imprimée une seule fois sur une facture de quatorze lignes dit peu de choses sur la neuvième ligne. Les factures fournisseurs consolident. Un distributeur à Rotterdam peut expédier des pompes allemandes, des chaussures vietnamiennes et des raccords turcs sur un même document, puis imprimer « origine UE » en pied de page parce que l'essentiel de la valeur est européenne. Le pied de page est une déclaration sur la facture dans son ensemble. La déclaration en douane, la ligne Intrastat et la demande de préférence sont toutes évaluées à un grain plus fin.
La législation douanière de l'UE traite l'origine comme un élément obligatoire de la déclaration en vue de la mise en libre pratique, et elle place la responsabilité de l'exactitude sur le déclarant. Les orientations de la Commission européenne sur l'origine non préférentielle sont explicites : le déclarant doit détenir des informations sur les transformations effectuées dans le dernier pays de production. Le pied de page d'un fournisseur ne transfère pas cette responsabilité. Le même problème de grain au niveau de la ligne apparaît lorsque l'entrée est préparée à partir du dossier d'un courtier en douane. L'extraction des données de déclaration en douane échoue lorsque ce dossier mélange les formats.
Intrastat a la même structure. La déclaration est construite par ligne de marchandise, non par facture, et le champ origine se trouve à côté du code marchandise, de la masse nette et de la valeur. Une origine unique pour une facture mixte soit surestime un pays, soit masque les autres.
| Lignes de facture | Ce que dit le pied de page | Ce que sont les marchandises | Ce dont la ligne a besoin |
|---|---|---|---|
| 1 à 4 | Origine UE | Pompes fabriquées en Allemagne | DE, avec un marquage de ligne ou une confirmation du fournisseur |
| 5 à 9 | Origine UE | Chaussures fabriquées au Vietnam, expédiées d'un entrepôt néerlandais | VN, pas NL. L'expédition n'est pas l'origine |
| 10 à 12 | Origine UE | Raccords assemblés en Turquie à partir de pièces chinoises, A.TR joint | L'origine non préférentielle après le test de transformation substantielle, plus une réponse distincte sur la préférence |
| 13 et 14 | Origine UE | Composants fabriqués en Pologne | PL |
Les lignes turques sont celles qui révèlent un raccourci courant. Un certificat A.TR prouve que les marchandises sont en libre pratique dans l'union douanière UE-Turquie. Il ne prouve pas où elles ont été fabriquées. Les orientations de la Commission européenne sur l'union douanière définissent l'A.TR par le statut douanier, non par l'origine. Un dossier qui utilise l'A.TR comme réponse sur l'origine a répondu à une autre question.
La plainte est facile à trouver. Un fil r/supplychain de 2025 sur les données de pays d'origine décrivait « beaucoup d'inexactitudes dans les données », de l'origine aux codes HS manquants ou erronés.
La facture est le contenant. La ligne est l'unité que la douane, Intrastat et une demande de préférence évaluent tous.
Une ligne nécessite deux réponses d'origine, pas une seule
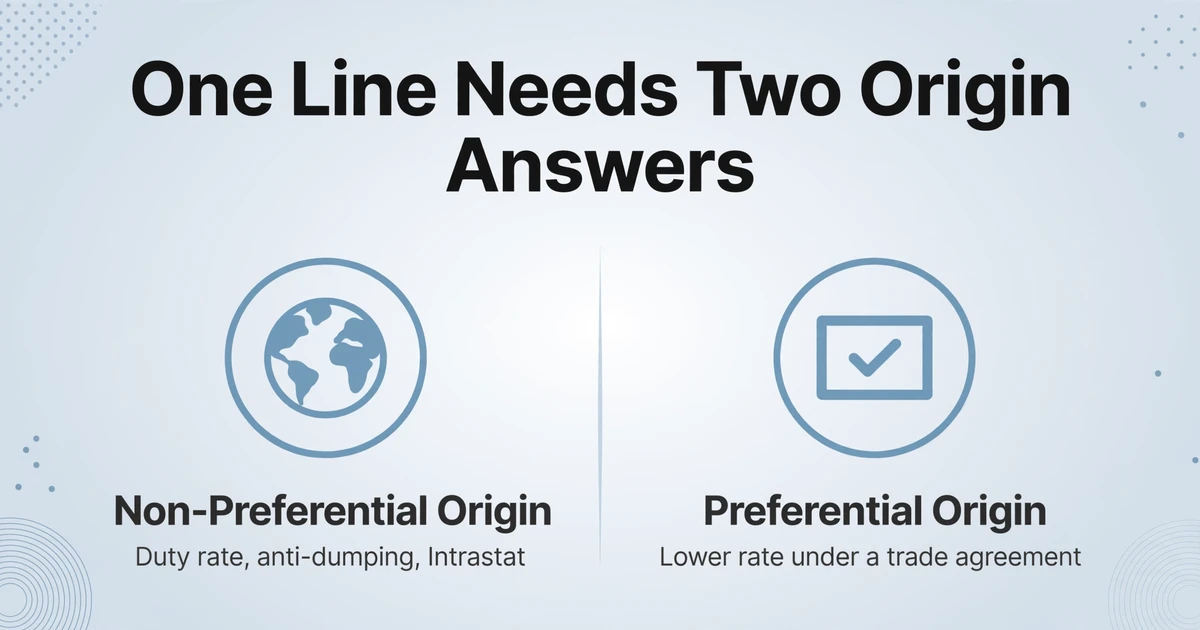
L'origine non préférentielle et l'origine préférentielle sont des déterminations distinctes, et une seule colonne « pays d'origine » ne peut pas contenir les deux. L'origine non préférentielle détermine le taux de droit MFN, les droits antidumping, les quotas, les sanctions, le marquage d'origine et le champ d'origine de la déclaration Intrastat. L'origine préférentielle détermine si les marchandises sont éligibles au statut d'origine au titre d'un accord commercial spécifique, afin qu'un taux réduit puisse être appliqué.
Les règles diffèrent, les réponses peuvent donc différer. Selon le UCC, l'origine non préférentielle des marchandises produites dans plusieurs pays est le pays de la dernière transformation substantielle. Une demande préférentielle utilise la règle spécifique au produit prévue dans l'accord, qui peut être un changement de position tarifaire, un seuil de valeur ajoutée, un critère de poids ou un processus spécifique. Une machine assemblée en Turquie à partir de composants chinois peut être turque à des fins non préférentielles et échouer au critère de valeur ajoutée dans un accord donné.
C'est pourquoi l'enregistrement de la ligne nécessite deux réponses et un libellé clair pour chacune :
- Origine non préférentielle : le pays utilisé pour le taux de droit de douane, les mesures antidumping et Intrastat.
- Préférence demandée : oui ou non, et si oui, au titre de quel accord.
- Origine ou partie préférentielle : le pays ou la partie dont le statut d'origine est revendiqué.
- Référence de la preuve : l'attestation, le certificat ou la connaissance de l'importateur qui étaye la demande.
Mettre la réponse FTA dans le champ Intrastat est une véritable erreur. Utiliser le pays non préférentiel comme réponse de préférence en est une aussi. La première peut déclarer un code de partie là où un pays est requis. La seconde peut revendiquer un taux que la preuve ne soutient pas.
Intrastat et le taux MFN utilisent l'origine non préférentielle. Un taux FTA utilise la règle de l'accord. Ils sont autorisés à diverger.
La ligne de registre contient bien plus qu'un pays
Le code pays est le dernier champ de la ligne, pas le premier, car il ne signifie rien sans l'identité de la ligne, la valeur, la classification et la preuve qui l'entourent. Le registre ci-dessous est le minimum qui résiste à une question du courtier en douane et à une demande d'audit. Il est plus large qu'un tableur de noms de pays, et plus étroit qu'une fiche article complète d'ERP.
| Groupe de champs | Champs | Pourquoi la ligne échoue sans cela |
|---|---|---|
| Identité | Raison sociale du fournisseur, numéro de facture, date de facture, numéro de ligne, description telle qu'imprimée | Vous ne pouvez pas rattacher la ligne à l'écriture fournisseurs, au dossier du courtier en douane ou à l'échantillon d'audit. Deux fournisseurs peuvent utiliser le même numéro de facture. |
| Montants et mesures | Quantité, prix unitaire, valeur de la ligne, masse nette, total de facture imprimé | Pas de rapprochement, pas de masse Intrastat, aucun moyen de scinder une ligne mixte par valeur. |
| Classification | Chapitre et position HS (deux et quatre chiffres), CN8 lorsque le fournisseur le fournit | Pas de recherche de règle spécifique au produit et pas de code marchandise Intrastat. Le code du fournisseur est un candidat, pas votre déclaration. |
| Origine non préférentielle | Origine telle qu'imprimée, code pays normalisé, niveau de preuve, page source | Le taux de droit, l'exposition antidumping et la ligne Intrastat en dépendent tous. |
| Préférence | Indicateur de demande, accord, origine préférentielle, type de preuve, numéro REX ou d'agrément, texte de l'attestation mot pour mot | Un taux est demandé sans preuve couvrant la ligne. |
| Statut | Vérifié, manquant ou demande envoyée ; confirmé par ; date | Le même manque est relancé à chaque expédition, et personne ne peut montrer quand il a été clos. |
Quatre champs causent la plupart des échecs. Le pays d'origine est souvent écrit « EU », qui n'est pas un code pays, ou déduit de l'adresse du fournisseur, qui n'est pas le lieu de fabrication des marchandises. Le code HS est souvent donné à quatre chiffres alors que la déclaration en exige huit, et il reflète la classification à l'export du fournisseur plutôt que votre classification à l'import. Les deux premiers chiffres constituent le chapitre, qui renvoie à la règle spécifique au produit ; la position à quatre chiffres la précise. Le numéro REX ou d'agrément est traité comme une case à cocher, alors qu'il identifie un exportateur plutôt qu'il ne prouve que les marchandises sont éligibles. Le texte de l'attestation est résumé ou retapé, alors que la formulation est prescrite et qu'une paraphrase ne constitue pas une preuve.
L'exigence d'attestation est le point où des équipes par ailleurs rigoureuses improvisent. Le texte d'une attestation d'origine est fixé à l'Annex 22-07 du règlement d'exécution du UCC, et l'exportateur est censé l'utiliser, et non une version remaniée pour la lisibilité. Access2Markets renvoie à cette annexe et à la base de données de l'UE où un enregistrement REX peut être vérifié. C'est en saisissant le paragraphe avec le nom du pays et la formulation intacts qu'une comparaison ultérieure devient possible.
Une ligne avec un pays et aucune référence de preuve est une supposition bien mise en forme.
Consignez la provenance du pays
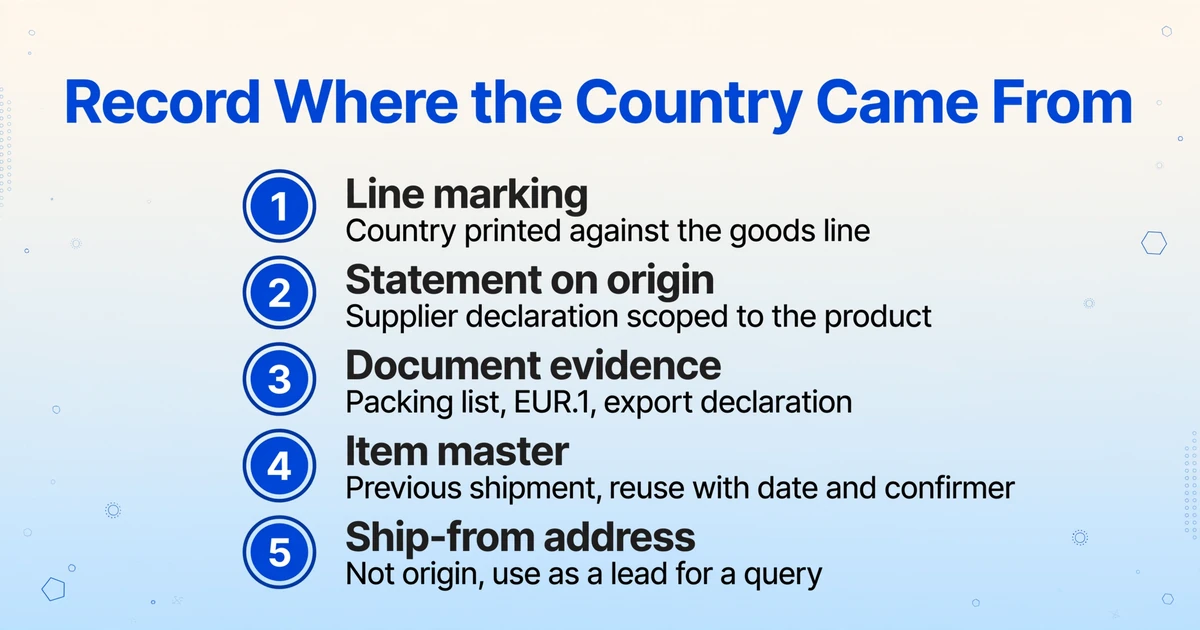
Deux lignes peuvent toutes deux indiquer « VN » alors que l'une s'appuie sur un marquage de ligne et l'autre sur une adresse d'expédition. La valeur du pays seule ne dit pas à un auditeur de laquelle il s'agit. Le niveau de preuve, si.
| Niveau | Source | Comment l'utiliser |
|---|---|---|
| 1 | Pays imprimé sur la ligne de marchandises, ou « Made in » dans la description de la ligne | Le plus solide. Utilisez-le pour l'entrée et la ligne Intrastat lorsqu'il est présent. |
| 2 | Attestation d'origine ou déclaration du fournisseur portant sur le produit | Appuie une demande de préférence. Consignez la référence du document et les produits qu'il couvre. |
| 3 | Liste de colisage, EUR.1, déclaration d'exportation, certificat de moulin ou de transformation | Preuve documentaire. Lisez-la avant de conclure qu'une ligne n'a aucun signal d'origine. |
| 4 | Fiche article ou expédition précédente du même fournisseur | À réutiliser uniquement avec la date et la personne qui l'a confirmé. Les fournisseurs changent de sources. |
| 5 | Adresse d'expédition ou adresse enregistrée du fournisseur | Pas une origine. À utiliser comme piste pour une requête, jamais comme valeur. |
Par défaut, retenez le niveau le plus élevé que la ligne appuie réellement, et consignez le niveau dans sa propre colonne. Si le niveau 5 est la seule chose disponible, la ligne est manquante, pas résolue. La même règle s'applique lorsque le pied de facture et la ligne sont en désaccord : le marquage de ligne l'emporte, car il est attaché aux marchandises.
Les conflits nécessitent une règle écrite. Une attestation d'origine peut exclure des produits spécifiques avec la mention « except where otherwise clearly indicated ». Si l'exclusion couvre une ligne, la phrase générale en tête ne couvre pas cette ligne. Deux sources au même niveau qui nomment des pays différents constituent une requête, pas un tirage au sort. Figez la valeur, conservez les deux références de source et consignez qui la résout.
Les codes pays exigent la même discipline. Intrastat et les systèmes douaniers utilisent une liste contrôlée, pas du texte libre. Les institutions de l'UE utilisent EL pour la Grèce et UK pour le Royaume-Uni, tandis que l'ISO 3166 utilise GR et GB. Le vocabulaire des pays de l'UE documente ces exceptions. « EU » lui-même n'est pas un pays d'origine. Conservez la chaîne brute imprimée par le fournisseur dans une colonne et le code normalisé dans une autre, afin qu'une décision de mappage puisse être revue ultérieurement.
Le niveau de la source est ce qui transforme une valeur de pays en preuve.
REX est une preuve, pas la preuve
La preuve qui étaye une demande de préférence dépend de l'accord, de l'enregistrement de l'exportateur et de la valeur de l'envoi, de sorte qu'un champ REX sur chaque ligne peut être à la fois vide et correct. REX est le système des exportateurs enregistrés utilisé pour le schéma de préférences généralisées de l'UE, les pays et territoires d'outre-mer et certains accords bilatéraux. D'autres accords utilisent encore les certificats EUR.1, les déclarations d'exportateur agréé ou la connaissance de l'importateur.
| Preuve | Qui la délivre | Quand elle s'applique | Ce dont la ligne a besoin |
|---|---|---|---|
| Attestation d'origine sous REX | Exportateur enregistré | Accords qui utilisent REX, y compris le GSP et une partie du réseau bilatéral de l'UE | Numéro REX, texte prescrit, date, produits couverts |
| Déclaration sur facture ou d'origine | Exportateur agréé, ou tout exportateur sous le seuil de valeur dans certains régimes | Accords qui utilisent encore les déclarations d'exportateur agréé | Numéro d'autorisation le cas échéant, texte, signature si requise |
| Certificat de circulation EUR.1 | Douanes du pays d'exportation | Accords qui utilisent des certificats plutôt que l'autodéclaration | Numéro de certificat, date, couverture des articles |
| Connaissance de l'importateur | Importateur | UE-Japon, UE-Nouvelle-Zélande et l'accord de commerce et de coopération UE-Royaume-Uni | Registres qui étayent la demande ; aucune déclaration du fournisseur n'est requise |
| Certificat de circulation A.TR | Exportateur turc, visé par les douanes turques | Union douanière UE-Turquie | Pas une preuve d'origine. La ligne a toujours besoin d'une réponse d'origine non préférentielle |
Le seuil de valeur est facile à mal interpréter. Selon les règles de preuve de l'origine de l'UE, un exportateur non enregistré peut établir une attestation d'origine pour des envois de produits originaires d'une valeur totale allant jusqu'à EUR 6,000. Au-delà, l'attestation doit provenir d'un exportateur enregistré pour les régimes qui utilisent REX. Le seuil est une condition de l'attestation, pas une réduction du test d'origine.
Un numéro d'exportateur enregistré ne prouve pas non plus que les marchandises satisfont à la règle. Il prouve que l'exportateur est enregistré. L'attestation doit être établie par cet exportateur, pour les produits concernés, en utilisant le texte prescrit. Une attestation recopiée sur la facture d'un courtier par un opérateur qui n'est pas l'exportateur est un document différent avec les mêmes mots.
Le coût d'une petite erreur de libellé n'est pas petit. Un cas de 2024 décrit par le transitaire Ritra Cargo concernait un envoi de vêtements en provenance du Bangladesh où la déclaration REX omettait le mot « Union ». La préférence était nulle et l'importateur a payé 12 % de droits d'importation après coup. Les marchandises pouvaient fort bien être originaires. Le document ne portait pas la demande.
Les fournisseurs réguliers ajoutent un second instrument : la déclaration du fournisseur à long terme. Elle couvre des livraisons répétées des mêmes marchandises pour une période allant jusqu'à 24 mois, avec une date de début au plus tôt 12 mois avant ou 6 mois après la date d'émission. Le fournisseur doit informer le client si elle cesse d'être valide. Pour l'importateur, il s'agit d'un élément de preuve à l'appui de l'attestation du fournisseur, et non d'un substitut à cette attestation. L'explication des déclarations du fournisseur d'un cabinet de droit douanier énonce la règle. Une déclaration expirée ne constitue aucune preuve, même lorsque les marchandises sont toujours originaires.
Un numéro REX valide sur une attestation invalide reste une preuve invalide.
Intrastat teste la même ligne sur un rythme mensuel
Intrastat demande le pays où les marchandises ont été produites, et non l'État membre depuis lequel elles ont été expédiées, et ce chaque mois. La déclaration distingue les arrivées des expéditions. L'État membre partenaire est l'État membre de consignation pour les arrivées et l'État membre de destination pour les expéditions. Le pays d'origine est un champ distinct, et il peut s'agir d'un pays hors UE même pour un mouvement intra-UE.
Depuis janvier 2022, le Regulation (EU) 2019/2152 a fait du pays d'origine un élément obligatoire des déclarations d'expédition Intrastat. Pour les arrivées, l'obligation est mise en œuvre au niveau national. L'Allemagne collecte l'origine sur les arrivées depuis le marché unique et l'a ajoutée aux expéditions en 2022, comme l'explique l'Office fédéral de la statistique dans sa note sur les changements de 2022. La Suède, en revanche, ne collecte l'origine que sur les expéditions. Une équipe qui déclare dans plusieurs États membres doit lire la règle nationale pour chaque flux.
L'obligation de déclaration comporte un seuil, et ce seuil ne modifie pas l'exigence de données. En Allemagne, une entreprise déclare à partir de 2025 lorsque les expéditions dépassent EUR 1,000,000 ou que les arrivées dépassent EUR 3,000,000 au cours de l'année civile en cours ou précédente, selon Destatis. Les déclarations sont mensuelles et dues au plus tard le dixième jour ouvrable du mois suivant. Le guide allemand d'Intrastat fixe l'amende pour une déclaration manquante, erronée, incomplète ou tardive à un maximum de EUR 50,000.
La ligne nécessite aussi des données que la facture ne comporte pas forcément. Intrastat utilise le code de la Nomenclature combinée à huit chiffres, la masse nette en kilogrammes, la valeur facturée, la nature de la transaction et, pour les expéditions, le numéro de TVA du partenaire. Les factures fournisseurs indiquent souvent un code HS à quatre ou six chiffres et aucune masse nette. La liste de colisage contient le poids, et la classification relève de la responsabilité du déclarant. Il s'agit d'une jointure entre documents, et non d'un champ que vous pouvez déduire de la seule facture. Lorsque le volume de codes fait de la classification le goulot d'étranglement, l'extraction de codes HS par lots couvre le problème du volume de lignes.
Intrastat utilise l'origine non préférentielle. La demande de préférence n'est pas la valeur qui figure dans ce champ. Une ligne peut être correctement déclarée comme d'origine vietnamienne pour Intrastat et faire néanmoins l'objet d'une demande FTA sans lien, ou d'aucune demande. Conserver les deux réponses dans des colonnes distinctes évite que le rapport mensuel ne réécrive silencieusement la position douanière.
Une ligne Intrastat correcte et une ligne douanière correcte peuvent malgré tout diverger sur la préférence, car elles répondent à des questions différentes.
Le rapprochement est ce qui permet de détecter la ligne manquante
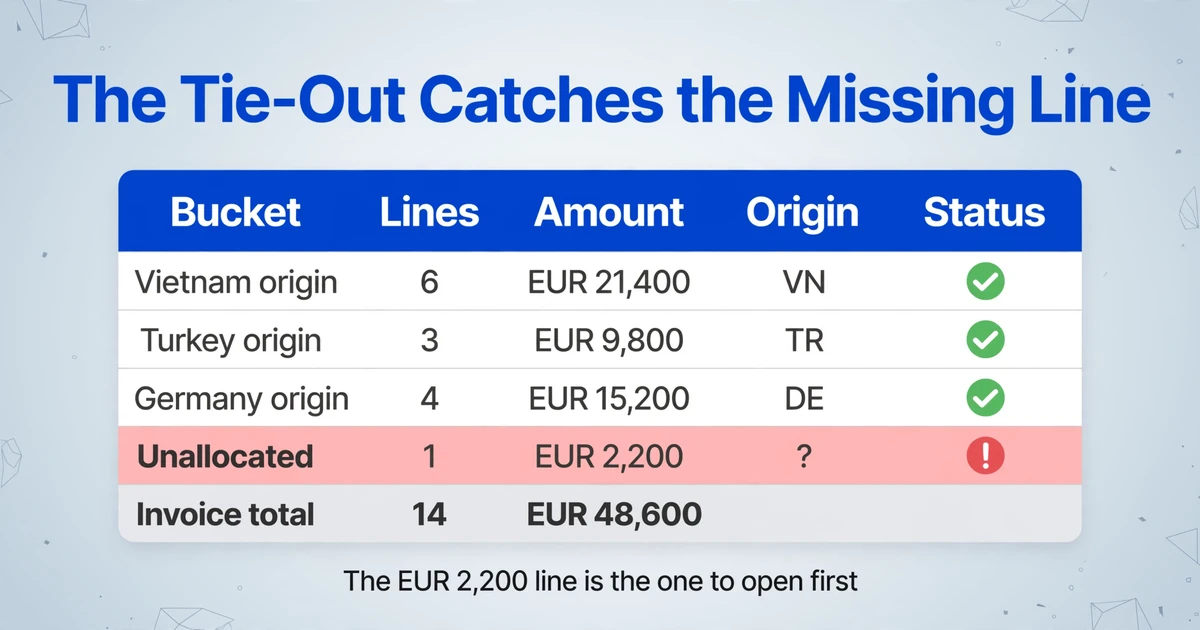
Si les lignes par pays ne reconstituent pas le total de la facture, l'écart correspond à une ligne dont vous n'avez pas saisi l'origine. L'arithmétique est le contrôle le moins coûteux de tout le processus, et c'est celui que la plupart des équipes négligent.
La règle est que chaque montant de la facture se retrouve à un seul endroit : une ligne par pays, un poste non affecté, ou une ligne de contrôle nommée pour le fret, la remise, la TVA ou les arrondis. Les lignes par pays, plus le poste non affecté, plus les lignes de contrôle doivent être égales au total imprimé de la facture. Le nombre de lignes et la masse nette font l'objet de rapprochements distincts. Une facture de quatorze lignes avec une ligne non résolue se présente ainsi :
| Poste | Lignes | Montant |
|---|---|---|
| Origine Vietnam | 6 | EUR 21,400 |
| Origine Turquie | 3 | EUR 9,800 |
| Origine Allemagne | 4 | EUR 15,200 |
| Non affecté | 1 | EUR 2,200 |
| Total de la facture | 14 | EUR 48,600 |
La ligne de EUR 2,200 est celle à ouvrir en premier. Elle porte « origine UE » en pied de facture et aucun pays en regard de la ligne. Il peut s'agir de l'Allemagne, de la Pologne ou d'autre chose. Tant que personne ne l'a confirmé, la ligne n'est pas prête pour Intrastat et la question de la préférence reste sans réponse. Les lignes par pays totalisent EUR 46,400 contre un total de facture de EUR 48,600. L'écart de EUR 2,200 n'est pas un arrondi. C'est la ligne qui n'a jamais reçu de pays, et le poste non affecté est l'endroit où elle se trouve jusqu'à ce que quelqu'un la résolve.
Les lignes mixtes nécessitent une ventilation. Un ensemble de couteaux avec une lame du Japon et un étui de Chine constitue une seule ligne de facture et deux origines. Ventilez-la en deux sous-lignes par valeur, conservez l'ID de la ligne parente et rapprochez les sous-lignes du parent. Il en va de même pour une ligne qui mélange des marchandises originaires et non originaires sous une même demande de préférence.
C'est aussi là qu'un tableur trouve sa place. Une colonne calculée peut multiplier la quantité par le prix unitaire pour vérifier le total de la ligne, et comparer la somme des valeurs de ligne au total imprimé de la facture. La jointure inter-documents avec l'écriture ou le fichier Intrastat reste en dehors de l'outil d'extraction, dans Excel, Google Sheets ou l'ERP. Aucun outil d'extraction ne doit être chargé de décider que deux documents différents concordent. Le contrôle fonctionne de la même manière qu'un agent construise le tableau ou qu'un traitement par lots le fasse ; la comparaison manuelle et IA des données douanières couvre le compromis sur le volume.
Le poste non affecté est une liste de requêtes, pas un compte d'arrondi.
Un audit reconstitue la ligne, trois ans plus tard
La question de l'audit n'est pas de savoir si les marchandises étaient vietnamiennes. Elle est de savoir si le dossier peut prouver que la ligne l'était. La douane peut vérifier une déclaration auprès du pays exportateur, et l'importateur supporte les droits si la preuve ne tient pas. Les éléments de preuve se trouvent généralement chez le fournisseur, et c'est cette asymétrie qui donne toute son importance au dossier.
La durée de conservation est suffisamment longue pour que les personnes ayant constitué le dossier aient quitté leur poste. En vertu de l'Article 51 du Code des douanes de l'Union, les registres doivent être conservés au moins trois ans à compter de la fin de l'année au cours de laquelle la déclaration en douane a été acceptée. En vertu de l'Article 103, une dette douanière ne peut être notifiée après trois ans à compter de la date à laquelle elle a été encourue, avec un délai plus long lorsque l'acte peut donner lieu à des poursuites pénales. Le texte du UCC est la référence pour les deux.
Un dossier de contrôle a posteriori doit normalement répondre à quatre questions : ce qui a été déclaré, sur quelle preuve, pour quelles marchandises, et où se trouvent les registres justificatifs. Cela signifie la facture avec l'attestation, la déclaration du fournisseur, la nomenclature ou le calcul de coûts à l'appui de la revendication d'origine, la liste de colisage, l'enregistrement d'entrée ou Intrastat, et la preuve du transport direct ou de la non-manipulation lorsque l'accord l'exige. La page source de la ligne et sa date de capture permettent de retrouver la bonne page dans un dossier de PDF.
L'erreur la plus fréquente est un document qui existait mais qui a expiré. Une déclaration du fournisseur à long terme a une période définie, et le fournisseur est tenu de vous informer lorsqu'elle cesse d'être valable. Si le fournisseur a changé un matériau, déplacé la production ou simplement laissé la déclaration expirer, le PDF au dossier peut encore sembler officiel. La déclaration ne la soutient plus. Le résumé d'un cabinet de droit douanier sur le processus de vérification a posteriori le formule clairement : « Une origine authentique mais non documentée est, en pratique, une origine qui n'a pas été prouvée. »
Le registre doit donc porter la période de validité de la preuve, pas seulement son numéro. Lorsqu'une déclaration expire, les lignes concernées nécessitent un renouvellement ou une nouvelle requête. C'est une tâche calendaire, pas un nettoyage annuel.
Trois ans, c'est long pour se rappeler pourquoi une ligne indiquait « EU ».
Le rapprochement se rompt aux points de transfert
Les données d'origine se perdent entre les achats, la comptabilité fournisseurs et le déclarant plus souvent qu'au sein d'une même équipe. Chaque rôle voit un document différent à un moment différent, et aucun ne maîtrise la ligne entière, sauf si le processus le prévoit.
| Rôle | Décision dont il est responsable | Ce que la ligne doit lui fournir |
|---|---|---|
| Responsable conformité douanière | Le jeu de règles, le niveau de preuve, le seuil de requête et la validation | Chaque ligne, avec sa preuve et sa source, au même endroit |
| Achats ou acheteur de catégorie | La clause contractuelle et la relation fournisseur | Une raison d'exiger l'origine par ligne et la notification des changements |
| Comptable fournisseurs | Saisir la facture et signaler ce qui manque | Des colonnes qui enregistrent l'absence sans forcer une estimation |
| Courtier en douane ou déclarant | La déclaration et, le cas échéant, la déclaration Intrastat | Pays, CN8, masse nette, valeur et référence de preuve au niveau de la ligne |
| Auditeur ou agent des douanes | Si la revendication est étayée | Un chemin de la déclaration vers la page de facture et la preuve |
| Données de référence ou IT | Le mappage des codes et la table origine article-fournisseur | Un code normalisé propre et une valeur brute visible |
Les achats disposent du levier le plus fort, et c'est généralement le moins impliqué. Une clause de bon de commande exigeant le pays d'origine pour chaque ligne, une attestation d'origine sur demande et une notification dans un délai défini lorsque la source change coûte moins cher qu'un nettoyage d'audit. Pour les approvisionnements réguliers, la déclaration à long terme est le mécanisme. Pour les expéditions ponctuelles, c'est l'attestation par facture.
Le comptable fournisseurs doit enregistrer que l'origine est manquante, et non décider ce qu'elle devrait être. Une estimation saisie pour satisfaire une règle de validation devient une fausse déclaration dans un dossier douanier. La colonne de statut existe pour que l'écart puisse parvenir à la personne qui peut le combler.
Le comptable fournisseurs doit enregistrer que l'origine est manquante, et non décider ce qu'elle devrait être.
Construisez le registre d'origine à partir des factures que vous avez déjà
Le registre est une ligne par ligne de facture, construit à partir des PDF que vous recevez déjà. Le travail est répétitif et le format change à chaque fournisseur, ce qui correspond exactement au cas d'une extraction sémantique plutôt qu'à un modèle par fournisseur.
Nommez les colonnes dont vous avez besoin sur la ligne
Dans le flux de travail Vers Tableau, qui renvoie une feuille de calcul plutôt qu'un document Word, Extraction de colonnes personnalisées vous permet de saisir les noms de colonnes et l'IA trouve les valeurs correspondantes par le sens. Commencez par Supplier, Invoice No, Invoice Date, Description, HS Code, Origin as Printed, Net Mass, Line Value, Preference Claimed, Proof Type, REX or Approval No et Statement Text. Les noms que vous saisissez deviennent les en-têtes. Ajoutez Line No, le niveau de preuve, la référence de page et le statut dans la feuille de calcul ensuite, car ce sont des contrôles de registre et non des champs imprimés sur la facture.
Chargez un lot, pas une facture à la fois
Traitement par lots vous permet de téléverser un lot de factures fournisseurs et de fusionner les résultats en un seul tableau. Une facture allemande, une facture néerlandaise et une facture d'exportation vietnamienne peuvent aboutir dans les mêmes colonnes, car l'extraction suit le sens du champ, et non une mise en page fixe.
Ajoutez des colonnes de contrôle
Utilisez des colonnes calculées pour l'arithmétique : un total de ligne à partir de la quantité et du prix unitaire, et un écart entre le total imprimé de la facture et la somme des valeurs de ligne extraites. La seconde colonne fait ressortir la ligne de EUR 2,200 qui n'a jamais reçu d'origine.
Vérifiez l'origine de chaque pays
Utilisez Review Mode avec Bbox : cliquez sur une cellule et la zone correspondante sur la page d'origine est mise en surbrillance. C'est ainsi que vous déterminez si « VN » provient de la colonne origine de la ligne, de l'adresse d'expédition ou d'un pied de page de facture. La vérification visuelle est l'étape qui attribue le niveau de preuve.
Normalisez en dehors de l'outil
Faites correspondre les chaînes brutes à la liste de pays utilisée par votre système de déclaration. Conservez la valeur brute et le code normalisé dans des colonnes distinctes, et gardez la table de correspondance sous contrôle de version. « China », « CN », « PRC » et « Made in China » sont un seul code. « EU » n'est pas un code du tout.
Interrogez, consignez et clôturez
Envoyez au fournisseur la référence de la ligne, le champ manquant et le format dont vous avez besoin. Consignez la réponse, la date et la personne qui l'a confirmée. L'expédition suivante du même fournisseur part alors d'une valeur connue au lieu de la même cellule vide.
Utilisez une facture d'exemple. Les fichiers sont traités en toute sécurité et ne sont pas stockés.
La frontière est nette. L'outil ne détermine pas l'origine, ne valide pas un numéro REX auprès du registre de l'UE, ne compare pas le texte de l'attestation avec l'Annex 22-07, ne dépose pas d'Intrastat ni de déclaration en douane, et ne décide pas si deux documents concordent. Il extrait les champs au niveau de la ligne dans un tableau. Le texte de l'attestation est une copie consultable pour vérification, tandis que la page originale reste la preuve. La détermination juridique, la vérification au registre et la validation finale restent du ressort du déclarant et de l'équipe conformité.
C'est dans cette répartition qu'un outil trouve sa place. La partie lente du travail consiste à lire un dossier de factures hétérogènes et à faire entrer les mêmes champs dans les mêmes colonnes. La partie qui exige du jugement consiste à décider ce que signifient le pays, la preuve et l'exception. Automatiser la première laisse plus de temps pour la seconde.
Questions fréquentes
Chaque ligne de facture fournisseur doit-elle porter un pays d'origine ?
Pour votre propre déclaration, considérez que oui. Une déclaration en douane exige l'origine au niveau de l'article, et Intrastat l'exige au niveau de la ligne de marchandise. L'Allemagne l'exige sur les arrivées et les expéditions ; l'exigence à l'échelle de l'UE couvre les expéditions, tandis que les arrivées suivent la règle nationale. Le document du fournisseur omet souvent ce champ. Le registre doit consigner l'absence et déclencher une demande, plutôt que d'inventer un pays.
Un numéro REX suffit-il pour revendiquer l'origine préférentielle ?
Non. Un numéro REX identifie un exportateur enregistré. L'attestation d'origine doit être établie par cet exportateur, utiliser le texte prescrit, couvrir les produits concernés par la demande et reposer sur des marchandises conformes à la règle de l'accord. Un numéro REX sur une facture sans attestation, ou avec une attestation qui exclut la ligne, ne justifie pas la demande. En dessous de EUR 6,000, un exportateur non enregistré peut établir une attestation dans le cadre des dispositions qui le permettent.
Puis-je utiliser le pays d'expédition comme pays d'origine ?
Non. L'expédition est le lieu d'où les marchandises ont été envoyées. L'origine est le lieu où elles ont été produites ou ont subi leur dernière transformation substantielle. Un entrepôt à Rotterdam qui expédie des marchandises vietnamiennes constitue une expédition néerlandaise et une origine vietnamienne. Si l'origine est inconnue, consignez-la comme inconnue et interrogez le fournisseur. Certains guides Intrastat nationaux autorisent un code de repli dans des cas précis, mais retenir par défaut le pays d'expédition masque la question au lieu d'y répondre.
Qu'est-ce qu'une déclaration du fournisseur à long terme et combien de temps dure-t-elle ?
C'est une déclaration du fournisseur couvrant des livraisons régulières des mêmes marchandises, plutôt qu'un envoi unique. Elle peut courir jusqu'à 24 mois, avec une date de début au plus tôt 12 mois avant ou 6 mois après la date d'émission. Le fournisseur doit informer le client si elle cesse d'être valable. Une déclaration expirée ne constitue aucune preuve, même si les marchandises sont toujours originaires.
Un certificat A.TR est-il une preuve de l'origine ?
Non. Un A.TR prouve que les marchandises sont en libre pratique dans l'union douanière UE-Turquie. Il peut soutenir la circulation en franchise de droits de marchandises industrielles entre les deux parties, mais il ne répond pas au champ origine pour Intrastat, l'antidumping ou une demande FTA. La ligne a toujours besoin d'une origine non préférentielle, et toute demande de préférence a besoin de sa propre preuve.
Combien de temps conserver les preuves de l'origine ?
Au moins trois ans à compter de la fin de l'année au cours de laquelle la déclaration en douane a été acceptée, en vertu de l'Article 51 du UCC. Le droit national ou un recours en cours peut exiger plus longtemps. Le délai de notification de la dette douanière est de trois ans en vertu de l'Article 103, prolongé lorsque l'acte peut donner lieu à des poursuites pénales. Conservez la facture, l'attestation, la déclaration du fournisseur et le calcul justificatif ensemble, sous une forme lisible sans la personne qui a constitué le dossier.
ImageToTable.ai détermine-t-il l'origine ou valide-t-il les numéros REX ?
Non. Il extrait les champs au niveau de la ligne des factures fournisseurs dans un tableau, y compris l'origine telle qu'imprimée, le texte de l'attestation, le numéro REX ou d'agrément et le code HS. Le mode Révision affiche la zone de la page derrière une cellule. Il ne décide pas si les marchandises sont éligibles, n'interroge pas le registre REX, ne vérifie pas l'attestation par rapport à la formulation prescrite et ne dépose pas de déclaration.
Le registre doit survivre à la question
Le rapprochement du pays d'origine n'est pas un rapport mensuel. C'est un registre qui doit répondre à une question posée trois ans plus tard, lorsque le fournisseur a peut-être changé de production, que la déclaration a peut-être expiré et que la personne qui a saisi la ligne est peut-être partie. Le registre fonctionne lorsque chaque ligne peut nommer son pays, sa preuve et sa source, et lorsque les lignes correspondent toujours à la facture. C'est une promesse plus étroite que « origine conforme », et plus utile.