EU 공급업체 인보이스에서
원산지 대사하는 방법
공급업체 인보이스는 페이지 하단에 하나의 원산지 신고를 담고 있으면서 상품 라인에는 여러 다른 원산지를 담을 수 있습니다. 신고는 문서를 설명합니다. 관세는 상품을 평가합니다. 대사 작업의 대부분은 그 간극에 있습니다.
해결책은 라인 수준 대장입니다. 인보이스 라인당 한 행으로, 국가와 그 근거, 그리고 출처 페이지를 담습니다. 이 대장이 존재하면 Intrastat, 관세 신고, 감사 파일이 세 번 재구축되는 대신 동일한 행에서 데이터를 가져옵니다.
핵심 요점
- 9번 라인은 "EU 원산지" 푸터가 답이기를 멈추는 지점입니다. 관세는 인보이스가 아니라 상품 라인을 평가하기 때문입니다.
- 모든 라인에는 두 개의 원산지 답변이 있으며, 단일 원산지 열은 그중 하나만 담을 수 있습니다.
- EUR 2,200은 국가 행의 합계가 14개 라인 인보이스 총액과 맞지 않을 때 누락된 원산지가 보이는 모습입니다.
문서 수준 원산지는 인보이스에 대한 주장이다
14개 라인짜리 인보이스에 한 번 인쇄된 하나의 원산지는 9번째 라인에 대해 거의 말해주지 않는다. 공급업체 인보이스는 통합된다. 로테르담의 유통업체는 독일 펌프, 베트남 신발, 터키 피팅을 하나의 문서로 선적한 뒤 대부분의 가치가 유럽산이라는 이유로 하단에 "EU origin"을 인쇄할 수 있다. 하단 표기는 인보이스 전체에 대한 진술이다. 관세 신고, Intrastat 라인, 특혜 청구는 모두 더 세밀한 단위로 평가된다.
EU 관세법은 원산지를 자유 유통을 위한 통관 신고의 필수 요소로 취급하며, 이를 정확히 기재할 책임을 신고인에게 부과한다. 유럽연합 집행위원회의 비특혜 원산지 지침은 명확하다. 신고인은 최종 생산국에서 수행된 가공에 관한 정보를 보유해야 한다. 공급업체의 하단 표기가 그 책임을 이전하지는 않는다. 동일한 라인 단위 문제는 관세사 패킷으로 신고서를 준비할 때도 나타난다. 관세 신고 데이터 추출은 그 패킷이 여러 형식을 혼합할 때 무너진다.
Intrastat도 같은 구조다. 신고는 인보이스 단위가 아니라 품목 라인 단위로 작성되며, 원산지 필드는 품목 코드, 순중량, 가액 옆에 위치한다. 혼합 인보이스에 단일 원산지를 적용하면 한 국가를 과대 표시하거나 나머지를 숨기게 된다.
| 인보이스 라인 | 하단 표기 내용 | 실제 물품 | 라인에 필요한 것 |
|---|---|---|---|
| 1~4 | EU origin | 독일산 펌프 | DE, 라인 표시 또는 공급업체 확인 포함 |
| 5~9 | EU origin | 베트남산 신발, 네덜란드 창고에서 선적 | VN, NL이 아님. 선적지는 원산지가 아님 |
| 10~12 | EU origin | 중국 부품으로 터키에서 조립한 피팅, A.TR 첨부 | 실질적 변형 테스트 후의 비특혜 원산지, 그리고 별도의 특혜 판단 |
| 13, 14 | EU origin | 폴란드산 부품 | PL |
터키 관련 라인은 흔한 지름길을 드러낸다. A.TR 증명서는 물품이 EU-터키 관세동맹 내에서 자유 유통됨을 증명한다. 어디에서 제조되었는지는 증명하지 않는다. 유럽연합 집행위원회의 관세동맹 지침은 A.TR을 원산지가 아닌 관세 지위로 정의한다. A.TR을 원산지 답변으로 사용하는 파일은 다른 질문에 답한 것이다.
불만은 쉽게 찾을 수 있다. 원산지 데이터에 관한 2025년 r/supplychain 스레드는 원산지부터 누락되거나 잘못된 HS 코드에 이르기까지 "데이터 부정확성이 많이 섞여 있다"고 설명했다.
인보이스는 컨테이너이다. 라인은 관세, Intrastat, 특혜 청구가 모두 평가하는 단위이다.
하나의 라인에는 하나가 아닌 두 개의 원산지 답변이 필요합니다
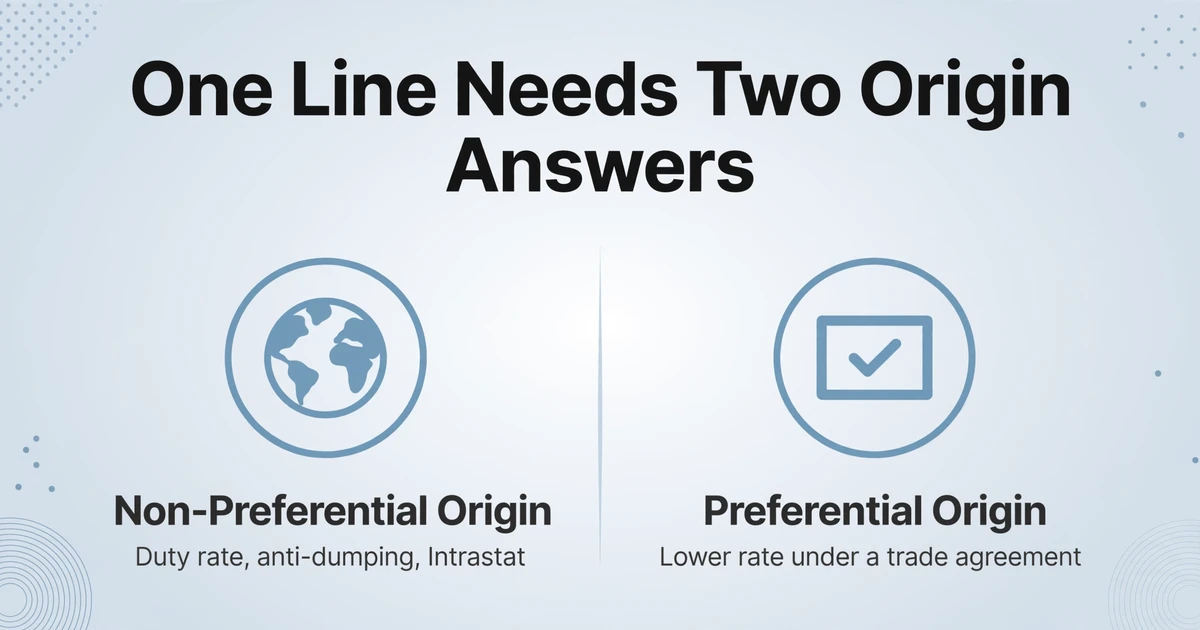
비특혜 원산지와 특혜 원산지는 별개의 판정이며, 하나의 "원산지" 열이 둘 다 담을 수는 없습니다. 비특혜 원산지는 MFN 관세율, 반덤핑 관세, 할당량, 제재, 원산지 표시 및 Intrastat 신고서의 원산지 필드를 결정합니다. 특혜 원산지는 특정 무역 협정에 따라 상품이 원산지 자격을 갖추어 더 낮은 세율을 청구할 수 있는지를 결정합니다.
규칙이 다르므로 답변도 달라질 수 있습니다. UCC에 따라 둘 이상의 국가에서 생산된 상품의 비특혜 원산지는 마지막 실질적 변형이 이루어진 국가입니다. 특혜 청구는 협정의 품목별 규칙을 사용하며, 이는 관세 품목 변경, 부가가치 기준, 중량 기준 또는 특정 공정일 수 있습니다. 중국산 부품으로 터키에서 조립된 기계는 비특혜 목적에서는 터키산일 수 있지만 특정 협정의 부가가치 기준은 충족하지 못할 수 있습니다.
그래서 라인 레코드에는 두 개의 답변과 각각에 대한 명확한 라벨이 필요합니다:
- 비특혜 원산지: 관세율, 반덤핑 조치 및 Intrastat에 사용되는 국가.
- 특혜 청구: 예 또는 아니오, 예인 경우 어느 협정에 따라.
- 특혜 원산지 또는 당사자: 원산지 지위를 청구하는 국가 또는 당사자.
- 증명 참조: 청구를 뒷받침하는 원산지 신고, 인증서 또는 수입업자 지식.
FTA 답변을 Intrastat 필드에 넣는 것은 실제 오류입니다. 비특혜 국가를 특혜 답변으로 사용하는 것도 마찬가지입니다. 전자는 국가가 요구되는 곳에 당사자 코드를 보고할 수 있습니다. 후자는 증명이 뒷받침하지 않는 세율을 청구할 수 있습니다.
Intrastat와 MFN 세율은 비특혜 원산지를 사용합니다. FTA 세율은 협정의 규칙을 사용합니다. 둘은 서로 다를 수 있습니다.
라인 레코드는 국가보다 더 많은 정보를 담는다
국가 코드는 행의 마지막 필드이지 첫 번째가 아닙니다. 라인 식별 정보, 금액, 분류, 증명이 함께 있어야 의미가 있기 때문입니다. 아래 대장은 관세사 문의와 감사 요청을 견뎌내는 최소 항목입니다. 국가명만 나열한 스프레드시트보다 넓고, 전체 ERP 품목 마스터보다 좁습니다.
| 필드 그룹 | 필드 | 이 항목이 없으면 행이 실패하는 이유 |
|---|---|---|
| 식별 정보 | 공급업체 법인명, 인보이스 번호, 인보이스 날짜, 라인 번호, 기재된 설명 | 행을 매입채무 기록, 관세사 파일, 감사 샘플과 연결할 수 없습니다. 두 공급업체가 같은 인보이스 번호를 사용할 수 있습니다. |
| 금액과 측정 | 수량, 단가, 라인 금액, 순중량, 기재된 인보이스 합계 | 대사도, Intrastat 중량도, 혼합 라인을 금액 기준으로 분할할 방법도 없습니다. |
| 분류 | HS 류와 호(2자리 및 4자리), 공급업체가 제공하는 경우 CN8 | 제품별 규칙 조회도, Intrastat 상품 코드도 없습니다. 공급업체의 코드는 후보일 뿐 신고인의 신고가 아닙니다. |
| 비특혜 원산지 | 기재된 원산지, 정규화된 국가 코드, 증거 등급, 출처 페이지 | 관세율, 반덤핑 노출, Intrastat 라인이 모두 이에 달려 있습니다. |
| 특혜 | 청구 플래그, 협정, 특혜 원산지, 증명 유형, REX 또는 승인 번호, 원산지 신고 원문 | 해당 라인을 포괄하는 증명 없이 세율을 청구하게 됩니다. |
| 상태 | 검증됨, 누락, 또는 문의 발송; 확인자; 날짜 | 매 선적마다 같은 공백을 다시 추적하게 되고, 언제 해소되었는지 아무도 보여줄 수 없습니다. |
대부분의 실패는 네 가지 필드에서 발생합니다. 원산지 국가는 흔히 "EU"로 기재되는데 이는 국가 코드가 아니며, 공급업체 주소에서 추론되기도 하는데 그곳이 물품이 제조된 곳은 아닙니다. HS 코드는 신고에 8자리가 필요한데도 4자리로 주어지는 경우가 많고, 이는 신고인의 수입 분류가 아니라 공급업체의 수출 분류를 반영합니다. 처음 두 자리는 류로, 제품별 규칙을 가리킵니다. 4자리 호가 이를 좁혀줍니다. REX 또는 승인 번호는 확인란처럼 취급되지만, 이는 물품이 요건을 충족함을 증명하는 것이 아니라 수출자를 식별하는 번호입니다. 원산지 신고 문구는 요약되거나 다시 입력되는데, 문구가 규정되어 있고 바꿔 쓴 것은 증거가 되지 않습니다.
원산지 신고 요건은 평소 신중한 팀도 즉흥적으로 처리하는 부분입니다. 원산지 신고의 문구는 UCC 시행규정 Annex 22-07에 명시되어 있으며, 수출자는 가독성을 위해 수정한 버전이 아니라 이를 그대로 사용해야 합니다. Access2Markets는 해당 부속서와 REX 등록을 확인할 수 있는 EU 데이터베이스를 안내합니다. 국가명과 문구를 그대로 유지한 채 해당 단락을 캡처해야 나중에 비교가 가능합니다.
국가만 있고 증명 참조가 없는 행은 형식만 잘 갖춘 추측입니다.
국가 정보의 출처를 기록한다
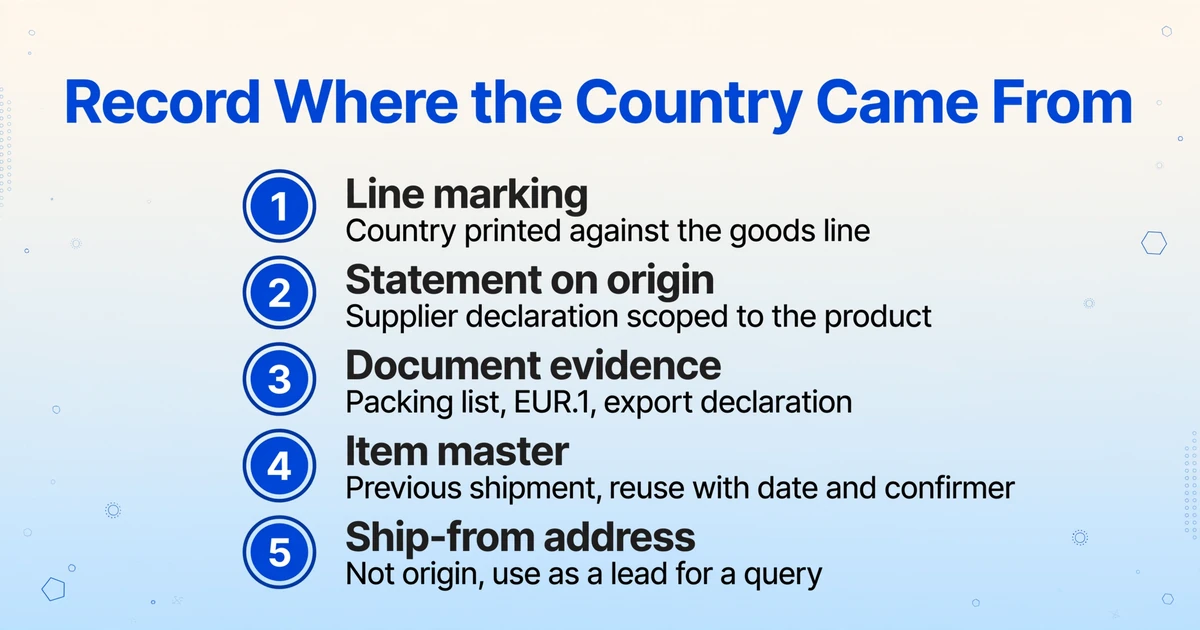
두 행 모두 "VN"이라고 표시되어 있어도 하나는 라인 표기로, 다른 하나는 출하 주소로 뒷받침될 수 있습니다. 국가 값만으로는 감사자에게 어느 쪽인지 알려주지 못합니다. 증거 등급이 그것을 알려줍니다.
| 등급 | 출처 | 사용 방법 |
|---|---|---|
| 1 | 상품 라인에 인쇄된 국가, 또는 라인 설명 안의 "Made in" | 가장 강력합니다. 존재하는 경우 신고와 Intrastat 행에 사용합니다. |
| 2 | 해당 제품에 한정된 원산지 신고 또는 공급업체 신고서 | 특혜 청구를 뒷받침합니다. 문서 참조 번호와 해당 문서가 포괄하는 제품을 기록합니다. |
| 3 | 포장 명세서, EUR.1, 수출 신고서, 제조 또는 가공 증명서 | 문서 증거입니다. 라인에 원산지 신호가 없다고 판단하기 전에 이를 확인합니다. |
| 4 | 품목 마스터 또는 동일 공급업체의 이전 선적 | 날짜와 확인한 담당자를 함께 기록한 경우에만 재사용합니다. 공급업체는 소스를 변경합니다. |
| 5 | 출하 주소 또는 공급업체의 등록 주소 | 원산지가 아닙니다. 문의를 위한 단서로만 사용하고, 값으로 사용하지 않습니다. |
해당 라인이 실제로 뒷받침하는 가장 높은 등급을 기본으로 하고, 등급을 별도 열에 기록합니다. 등급 5만 사용 가능한 경우, 그 행은 해결된 것이 아니라 누락된 것입니다. 인보이스 하단과 라인이 불일치할 때도 같은 규칙이 적용됩니다. 라인 표기가 우선하는데, 이는 상품에 직접 부착되어 있기 때문입니다.
충돌에는 서면 규칙이 필요합니다. 원산지 신고는 "except where otherwise clearly indicated"라는 문구로 특정 제품을 제외할 수 있습니다. 제외 대상이 특정 라인을 포괄한다면, 상단의 포괄 문구는 그 라인을 포괄하지 않습니다. 같은 등급의 두 출처가 서로 다른 국가를 명시하는 경우, 이는 동전 던지기가 아니라 문의 대상입니다. 값을 고정하고 두 출처 참조를 모두 유지하며, 누가 이를 해결하는지 기록합니다.
국가 코드에도 같은 원칙이 필요합니다. Intrastat과 관세 시스템은 자유 텍스트가 아닌 통제된 목록을 사용합니다. EU 기관은 그리스를 EL, 영국을 UK로 표기하는 반면, ISO 3166은 GR과 GB를 사용합니다. EU 국가 어휘집에 이러한 예외가 문서화되어 있습니다. "EU" 자체는 원산지 국가가 아닙니다. 공급업체가 인쇄한 원본 문자열을 한 열에, 정규화된 코드를 다른 열에 유지하여 나중에 매핑 결정을 검토할 수 있도록 합니다.
출처 등급이 국가 값을 증거로 바꿔줍니다.
REX는 하나의 증명이지, 유일한 증명이 아니다
특혜 청구를 뒷받침하는 증명은 협정, 수출업체의 등록 여부, 화물 가액에 따라 달라지므로, 모든 행에 REX 필드가 있어도 비어 있으면서 동시에 올바를 수 있습니다. REX는 EU의 일반특혜관세제도(GSP), 해외 국가 및 지역(OCT), 특정 양자 협정에 사용되는 등록 수출업체 제도입니다. 다른 협정은 여전히 EUR.1 증명서, 승인 수출업체 신고, 수입업체 지식(importer's knowledge)을 사용합니다.
| 증명 | 발급 주체 | 적용 시점 | 해당 행에 필요한 것 |
|---|---|---|---|
| REX에 따른 원산지 신고 | 등록 수출업체 | GSP 및 EU 양자 네트워크 일부를 포함하여 REX를 사용하는 협정 | REX 번호, 규정된 문구, 날짜, 대상 제품 |
| 인보이스 또는 원산지 신고 | 승인 수출업체, 또는 일부 제도에서 가액 기준 이하인 모든 수출업체 | 여전히 승인 수출업체 신고를 사용하는 협정 | 필요한 경우 승인 번호, 문구, 필요한 경우 서명 |
| EUR.1 이동 증명서 | 수출국의 관세 당국 | 자기 신고가 아닌 증명서를 사용하는 협정 | 증명서 번호, 날짜, 품목 범위 |
| 수입업체 지식(importer's knowledge) | 수입업체 | EU-일본, EU-뉴질랜드, EU-영국 무역협력협정 | 청구를 뒷받침하는 기록, 공급업체 신고서는 필요하지 않음 |
| A.TR 이동 증명서 | 터키 수출업체, 터키 관세 당국의 보증 | EU-터키 관세동맹 | 원산지 증명이 아님. 해당 행에는 여전히 비특혜 원산지 답변이 필요함 |
가액 기준은 오독하기 쉽습니다. EU의 원산지 증명 규칙에 따르면, 등록되지 않은 수출업체는 원산지 제품의 총 가액이 EUR 6,000 이하인 화물에 대해 원산지 신고를 작성할 수 있습니다. 그 이상은 REX를 사용하는 제도에서 등록 수출업체가 신고를 작성해야 합니다. 이 기준은 신고의 조건이지, 원산지 판정에 대한 할인이 아닙니다.
등록 수출업체 번호 역시 해당 물품이 규정을 충족한다는 것을 증명하지 않습니다. 이는 수출업체가 등록되었음을 증명할 뿐입니다. 신고는 해당 수출업체가 해당 제품에 대해 규정된 문구를 사용하여 작성해야 합니다. 수출업체가 아닌 거래자가 관세사의 인보이스에 복사한 신고는 같은 문구를 담고 있지만 다른 문서입니다.
작은 문구 오류의 비용은 작지 않습니다. 포워더 Ritra Cargo가 설명한 2024년 사례는 방글라데시에서 온 의류 화물과 관련된 것으로, REX 신고에서 "Union"이라는 단어가 누락되었습니다. 특혜는 무효가 되었고 수입업체는 사후에 12%의 수입 관세를 납부했습니다. 물품은 원산지 요건을 충족했을 가능성이 높습니다. 그러나 문서가 청구를 담지 못했습니다.
일반 공급업체는 두 번째 수단을 추가합니다. 바로 장기 공급업체 신고서입니다. 이는 동일 물품의 반복 공급을 최대 24개월까지 포괄하며, 시작일은 발급일로부터 12개월 이전 또는 6개월 이후를 넘지 않아야 합니다. 공급업체는 신고서가 유효하지 않게 되면 고객에게 통지해야 합니다. 수입자에게 이는 공급업체 신고서를 뒷받침하는 증거일 뿐, 신고서 자체를 대체하는 것은 아닙니다. 관세법 전문 로펌의 공급업체 신고서 설명에 이 규칙이 나와 있습니다. 만료된 신고서는 물품이 여전히 원산지 요건을 충족하더라도 아무런 뒷받침이 되지 않습니다.
유효하지 않은 신고서에 기재된 유효한 REX 번호도 여전히 유효하지 않은 증명입니다.
Intrastat은 동일한 행을 매월 검증합니다
Intrastat은 물품이 출하된 회원국이 아니라 물품이 생산된 국가를 요구하며, 이를 매월 요구합니다. 신고서는 도착과 발송을 구분합니다. 거래 상대 회원국은 도착의 경우 발송 회원국, 발송의 경우 도착 회원국입니다. 원산지 국가는 별도 항목이며, EU 역내 이동에서도 EU 역외 국가일 수 있습니다.
2022년 1월부터 Regulation (EU) 2019/2152에 따라 원산지 국가는 Intrastat 발송 신고의 필수 요소가 되었습니다. 도착의 경우 이 요건은 국가별로 시행됩니다. 독일은 단일 시장 출범 이후 도착 시 원산지를 수집해 왔으며, 연방통계청이 2022년 변경 사항 안내에서 설명하듯 2022년에는 발송에도 이를 추가했습니다. 반면 스웨덴은 발송 시에만 원산지를 수집합니다. 여러 회원국에 신고하는 팀은 각 흐름에 대한 국가별 규칙을 확인해야 합니다.
신고 의무에는 기준 금액이 있으며, 기준 금액이 데이터 요건을 바꾸지는 않습니다. 독일에서는 2025년부터 당해 또는 전년도에 발송이 EUR 1,000,000을 초과하거나 도착이 EUR 3,000,000을 초과하는 경우 신고해야 하며, 이는 Destatis에 따릅니다. 신고는 매월이며 다음 달 열 번째 근무일까지 제출해야 합니다. 독일 Intrastat 안내서는 누락, 오류, 불완전 또는 지연 신고에 대해 최대 EUR 50,000의 과태료를 규정합니다.
이 행에는 인보이스에 없을 수 있는 데이터도 필요합니다. Intrastat은 8자리 Combined Nomenclature 코드, 킬로그램 단위 순중량, 인보이스 금액, 거래 성격, 그리고 발송의 경우 거래 상대 VAT 번호를 사용합니다. 공급업체 인보이스는 종종 4자리 또는 6자리 HS 코드만 제공하고 순중량은 제공하지 않습니다. 중량은 패킹 리스트에 있으며, 분류는 신고인의 책임입니다. 이는 문서 간 결합이지, 인보이스만으로 추론할 수 있는 항목이 아닙니다. 코드 물량이 분류를 병목으로 만들 때는 배치 HS 코드 추출이 라인 물량 문제를 해결합니다.
Intrastat은 비특혜 원산지를 사용합니다. 특혜 주장은 이 항목에 들어가는 값이 아닙니다. 어떤 라인이 Intrastat용으로 베트남 원산지로 올바르게 신고되면서도, 별개의 FTA 주장 대상이 되거나 아무런 주장도 하지 않을 수 있습니다. 두 답변을 별도 열에 유지하면 월간 보고서가 관세 위치를 조용히 다시 쓰는 것을 방지할 수 있습니다.
올바른 Intrastat 라인과 올바른 관세 라인은 서로 다른 질문에 답하기 때문에 특혜 여부에서 여전히 불일치할 수 있습니다.
대사가 누락된 라인을 잡아내는 방법
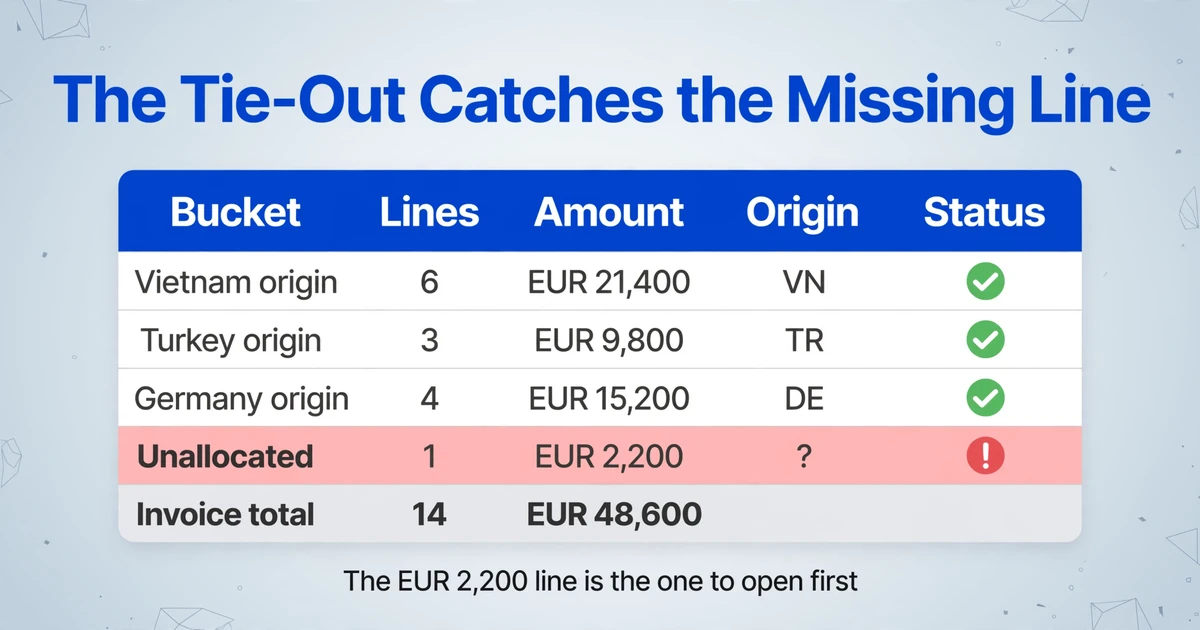
국가 행의 합계가 인보이스 총액과 맞지 않으면, 그 차액은 원산지를 확보하지 못한 라인입니다. 이 산술 검증은 전체 프로세스에서 가장 저렴한 통제 수단이며, 대부분의 팀이 건너뛰는 바로 그 단계입니다.
규칙은 인보이스의 모든 금액이 정확히 한 곳에 속한다는 것입니다. 국가 행, 미배분 항목, 또는 운임·할인·VAT·반올림을 위한 명명된 통제 라인 중 하나입니다. 국가 행과 미배분 항목과 통제 라인의 합은 인보이스에 인쇄된 총액과 같아야 합니다. 라인 수와 순중량은 별도의 대사를 갖습니다. 미해결 라인이 하나 있는 14개 라인 인보이스는 다음과 같습니다:
| 버킷 | 라인 | 금액 |
|---|---|---|
| 베트남 원산지 | 6 | EUR 21,400 |
| 터키 원산지 | 3 | EUR 9,800 |
| 독일 원산지 | 4 | EUR 15,200 |
| 미배분 | 1 | EUR 2,200 |
| 인보이스 총액 | 14 | EUR 48,600 |
EUR 2,200 라인을 가장 먼저 확인해야 합니다. 이 라인은 하단에 "EU 원산지"라고 표기되어 있고 라인에 대응하는 국가가 없습니다. 독일산일 수도, 폴란드산일 수도, 아니면 다른 것일 수도 있습니다. 누군가 확인하기 전까지 이 행은 Intrastat에 사용할 준비가 되지 않았고 특혜 여부에 대한 질문도 답이 없는 상태입니다. 국가 행의 합계는 EUR 46,400으로 인보이스 총액 EUR 48,600과 차이가 납니다. EUR 2,200의 차액은 반올림이 아닙니다. 국가가 지정되지 않은 라인이며, 누군가 해결할 때까지 미배분 항목에 남아 있습니다.
혼합 라인은 분할이 필요합니다. 일본산 칼날과 중국산 칼집으로 구성된 칼 세트는 하나의 인보이스 라인이지만 원산지는 두 개입니다. 금액 기준으로 두 개의 하위 행으로 분할하고 상위 라인 ID를 유지한 뒤, 하위 행을 다시 상위 라인과 대사합니다. 하나의 특혜 신청 아래 원산지 상품과 비원산지 상품이 섞인 라인에도 같은 원칙이 적용됩니다.
이 지점에서 스프레드시트가 제 역할을 합니다. 계산 열은 수량에 단가를 곱해 라인 합계를 확인하고, 라인 값의 합계를 인보이스에 인쇄된 총액과 비교할 수 있습니다. 신고서나 Intrastat 파일로의 문서 간 조인은 추출 도구 외부에서 Excel, Google Sheets 또는 ERP에서 이루어집니다. 서로 다른 두 문서가 일치한다고 판단하는 일을 추출 도구에 맡겨서는 안 됩니다. 담당자가 표를 만들든 배치 프로세스가 만들든 통제 방식은 동일하며, 수동 대 AI 관세 비교에서 물량에 따른 트레이드오프를 다룹니다.
미배분 항목은 집계 보정 계정이 아니라 조회 목록입니다.
감사는 3년 후에 라인을 재구성합니다
감사의 쟁점은 해당 물품이 베트남산이었는지가 아닙니다. 그 라인이 베트남산임을 파일이 입증할 수 있는지입니다. 관세당국은 수출국과 협의하여 신고 내용을 검증할 수 있으며, 원산지 증명이 유지되지 않으면 수입자가 관세를 부담합니다. 증거는 대개 공급업체에 있으므로, 이러한 비대칭성 때문에 파일이 중요해집니다.
보존 기간은 파일을 작성한 담당자들이 이미 떠났을 만큼 깁니다. UCC Article 51에 따라, 기록은 관세 신고가 수리된 연도의 말일부터 최소 3년간 보관해야 합니다. Article 103에 따라, 관세 채무는 발생일로부터 3년이 지나면 통지할 수 없으며, 해당 행위가 형사 절차를 초래할 수 있는 경우에는 더 긴 기간이 적용됩니다. 두 조항 모두 UCC 텍스트가 기준입니다.
통관 후 파일은 일반적으로 네 가지에 답해야 합니다. 무엇을 신고했는지, 어떤 원산지 증명에 근거했는지, 어느 물품인지, 그리고 뒷받침 기록이 어디에 있는지입니다. 즉 원산지 신고가 기재된 인보이스, 공급업체 신고서, 원산지 주장의 근거가 되는 자재 명세서 또는 원가 계산서, 포장 명세서, 수입 신고 또는 Intrastat 기록, 그리고 협정이 요구하는 경우 직접 운송 또는 비조작 증거가 필요합니다. 해당 행의 출처 페이지와 캡처 날짜가 있어야 PDF 폴더에서 올바른 페이지를 찾을 수 있습니다.
가장 흔한 자책골은 문서가 존재했지만 만료된 경우입니다. 장기 공급업체 신고서에는 정해진 유효 기간이 있으며, 공급업체는 효력이 끝날 때 이를 알릴 의무가 있습니다. 공급업체가 자재를 변경하거나 생산지를 이전했거나 단순히 신고서를 갱신하지 않았다면, 보관 중인 PDF는 여전히 공식 문서처럼 보일 수 있습니다. 그러나 그 신고서는 더 이상 이를 뒷받침하지 않습니다. 한 관세법 전문 로펌의 통관 후 검증 절차 요약은 이 점을 날카롭게 지적합니다. "진실이지만 문서화되지 않은 원산지는 실제로 증명되지 않은 원산지입니다."
따라서 대장에는 증명서 번호뿐 아니라 유효 기간도 기재해야 합니다. 신고서가 만료되면 해당 행에는 갱신 또는 새로운 조회가 필요합니다. 이는 연간 정리가 아니라 캘린더 작업입니다.
3년은 그 라인이 왜 "EU"라고 표시되었는지 기억하기에 긴 시간입니다.
인계 지점에서 끊기는 대사
원산지 데이터는 어느 한 팀 내부보다 구매, 매입채무, 신고인 사이에서 더 자주 실패합니다. 각 역할은 서로 다른 시점에 서로 다른 문서를 보며, 프로세스가 정하지 않는 한 누구도 전체 라인을 책임지지 않습니다.
| 역할 | 담당 결정 | 해당 라인에 필요한 정보 |
|---|---|---|
| 무역 컴플라이언스 리드 | 규칙 세트, 증거 등급, 조회 기준값, 승인 | 증명과 출처가 포함된 모든 라인을 한곳에서 확인 |
| 구매 또는 카테고리 바이어 | 계약 조항과 공급업체 관계 | 라인별 원산지와 변경 통지를 요구할 근거 |
| 매입채무 담당자 | 인보이스 입력 및 누락 항목 표시 | 추측 없이 누락을 기록하는 열 |
| 관세사 또는 신고인 | 신고 및 해당되는 경우 Intrastat 제출 | 라인 단위의 국가, CN8, 순중량, 가액, 증명 참조 |
| 감사인 또는 세관 공무원 | 신고 내용의 뒷받침 여부 | 신고에서 인보이스 페이지와 증명으로 이어지는 경로 |
| 마스터 데이터 또는 IT | 코드 매핑과 품목-공급업체 원산지 테이블 | 정규화된 코드와 확인 가능한 원시 값 |
구매가 가장 강력한 수단을 가지고 있지만, 보통 가장 관여도가 낮습니다. 각 라인에 원산지 국가를 요구하고, 요청 시 원산지 신고를 제공하며, 출처 변경 시 정해진 일수 내에 통지하도록 하는 구매 주문 조건이 감사 정리보다 저렴합니다. 정기 공급에는 장기 공급업체 신고서가, 일회성 선적에는 인보이스별 신고서가 그 수단입니다.
매입채무 담당자는 원산지가 누락되었음을 기록해야 하며, 원산지가 무엇인지 결정해서는 안 됩니다. 검증 규칙을 통과하려고 입력한 추측은 세관 파일에 허위 신고가 됩니다. 상태 열은 이 공백을 해결할 수 있는 담당자에게 전달하기 위해 존재합니다.
매입채무 담당자는 원산지가 누락되었음을 기록해야 하며, 원산지가 무엇인지 결정해서는 안 됩니다.
이미 보유한 인보이스로 원산지 대장 구축
대장은 이미 수령한 PDF에서 인보이스 라인당 한 행으로 구축됩니다. 작업은 반복적이고 공급업체마다 형식이 달라지므로, 공급업체별 템플릿을 만드는 대신 시맨틱 추출이 적합한 대표적인 사례입니다.
라인에 필요한 열 이름 지정
Word 문서가 아닌 스프레드시트를 반환하는 To Table 워크플로에서는 맞춤 열 추출을 사용해 열 이름을 입력하면 AI가 의미를 기준으로 일치하는 값을 찾습니다. Supplier, Invoice No, Invoice Date, Description, HS Code, Origin as Printed, Net Mass, Line Value, Preference Claimed, Proof Type, REX or Approval No, Statement Text로 시작합니다. 입력한 이름이 헤더가 됩니다. Line No, 증거 등급, 페이지 참조, 상태는 인보이스에 인쇄된 필드가 아니라 대장 통제 항목이므로 이후 스프레드시트에 추가합니다.
인보이스를 하나씩이 아니라 배치로 불러오기
배치 처리를 사용하면 공급업체 인보이스를 배치로 업로드하고 결과를 하나의 테이블로 병합할 수 있습니다. 독일 인보이스, 네덜란드 인보이스, 베트남 수출 인보이스가 같은 열에 들어갈 수 있는 이유는 추출이 고정된 레이아웃이 아니라 필드 의미를 따르기 때문입니다.
통제 열 추가
계산 열을 사용해 산술 계산을 처리합니다. 수량과 단가로 라인 합계를 구하고, 인쇄된 인보이스 총액과 추출된 라인 값 합계 간의 차이를 계산합니다. 두 번째 열은 원산지가 누락된 EUR 2,200 라인을 드러내는 역할을 합니다.
각 국가의 출처 확인
Bbox와 함께 Review Mode를 사용합니다. 셀을 클릭하면 원본 페이지에서 일치하는 영역이 강조 표시됩니다. 이를 통해 "VN"이 라인의 원산지 열에서 온 것인지, 출하 주소에서 온 것인지, 인보이스 하단에서 온 것인지 판별할 수 있습니다. 이 시각적 확인이 증거 등급을 지정하는 단계입니다.
도구 외부에서 정규화
원시 문자열을 신고 시스템에서 사용하는 국가 목록에 매핑합니다. 원시 값과 정규화된 코드를 별도 열에 유지하고, 매핑 테이블은 버전 관리하에 둡니다. "China", "CN", "PRC", "Made in China"는 하나의 코드입니다. "EU"는 코드가 아닙니다.
질의, 기록, 종결
공급업체에 라인 참조, 누락된 필드, 필요한 형식을 보냅니다. 답변, 날짜, 확인한 담당자를 기록합니다. 그러면 같은 공급업체의 다음 출하 건은 동일한 빈 셀이 아니라 알려진 값에서 시작합니다.
샘플 인보이스를 사용하십시오. 파일은 안전하게 처리되며 저장되지 않습니다.
경계는 명확합니다. 이 도구는 원산지를 판정하거나, REX 번호를 EU 등록부와 대조하거나, 신고 문구를 Annex 22-07과 비교하거나, Intrastat 또는 통관 신고서를 제출하거나, 두 문서가 일치하는지 판단하지 않습니다. 라인 단위 필드를 테이블로 추출할 뿐입니다. 신고 문구는 검토용 검색 가능 사본이며, 원본 페이지가 증거로 남습니다. 법적 판정, 등록부 확인, 승인은 신고인과 컴플라이언스 팀의 몫입니다.
바로 이 역할 분담에서 도구의 가치가 드러납니다. 업무에서 느린 부분은 일관성 없는 인보이스 폴더를 읽고 동일한 필드를 동일한 열에 넣는 일입니다. 판단이 필요한 부분은 국가, 원산지 증명, 예외가 무엇을 의미하는지 결정하는 일입니다. 첫 번째 부분을 자동화하면 두 번째 부분에 쓸 시간이 더 확보됩니다.
자주 묻는 질문
모든 공급업체 인보이스 라인에 원산지 국가가 필요한가요?
자체 신고 목적이라면 그렇게 취급해야 합니다. 관세 신고는 품목 수준에서 원산지가 필요하고, Intrastat은 상품 라인 수준에서 필요합니다. 독일은 도착과 발송 모두에 이를 요구하며, EU 전역 요건은 발송을 대상으로 하고 도착은 각국 규정을 따릅니다. 공급업체 서류에는 이 항목이 빠져 있는 경우가 많습니다. 대장에는 누락 사실을 기록하고 국가를 임의로 만들어 넣기보다 조회를 발동해야 합니다.
REX 번호만 있으면 특혜 원산지를 주장할 수 있나요?
아닙니다. REX 번호는 등록 수출업자를 식별할 뿐입니다. 원산지 신고는 해당 수출업자가 작성해야 하고, 규정된 문구를 사용해야 하며, 청구 대상 제품을 포함해야 하고, 협정의 규정을 충족하는 물품에 근거해야 합니다. 신고 없이 인보이스에 REX 번호만 있거나, 해당 라인을 제외하는 신고가 있으면 청구를 뒷받침하지 못합니다. EUR 6,000 미만의 경우 미등록 수출업자도 이를 허용하는 제도에 따라 신고할 수 있습니다.
발송 국가를 원산지 국가로 사용할 수 있나요?
아닙니다. 발송은 물품이 출하된 곳입니다. 원산지는 물품이 생산되거나 마지막으로 실질적 변형이 이루어진 곳입니다. 베트남 물품을 발송하는 로테르담 창고는 네덜란드 발송이자 베트남 원산지입니다. 원산지를 알 수 없다면 미상으로 기록하고 공급업체에 조회해야 합니다. 일부 국가의 Intrastat 안내서는 특정 경우에 대체 코드를 허용하지만, 발송 국가를 기본값으로 삼는 것은 질문에 답하는 대신 문제를 숨기는 것입니다.
장기 공급업체 신고서란 무엇이며 얼마나 유효한가요?
단일 선적이 아니라 동일 물품의 정기 공급을 포괄하는 공급업체 신고서입니다. 최대 24개월까지 유효하며, 시작일은 발급일로부터 12개월 이전 또는 6개월 이후를 넘을 수 없습니다. 유효하지 않게 되면 공급업체는 고객에게 알려야 합니다. 만료된 신고서는 물품이 여전히 원산지 요건을 충족하더라도 아무런 뒷받침이 되지 못합니다.
A.TR 증명서는 원산지 증명인가요?
아닙니다. A.TR은 해당 물품이 EU-터키 관세동맹 내에서 자유 유통되고 있음을 증명합니다. 이는 양측 간 산업재의 무관세 이동을 뒷받침할 수 있지만, Intrastat, 반덤핑 또는 FTA 청구를 위한 원산지 필드에 대한 답은 되지 않습니다. 해당 라인에는 여전히 비특혜 원산지가 필요하며, 특혜 청구에는 그에 맞는 별도의 증명이 필요합니다.
원산지 증거는 얼마나 보관해야 하나요?
UCC(Union Customs Code) Article 51에 따라 관세 신고가 수리된 연도의 말일로부터 최소 3년입니다. 국내법이나 계류 중인 이의 제기에 따라 더 길어질 수 있습니다. 관세 채무 통지 기한은 Article 103에 따라 3년이며, 해당 행위가 형사 절차를 초래할 수 있는 경우 연장됩니다. 인보이스, 원산지 신고, 공급업체 신고서 및 이를 뒷받침하는 계산 자료를 함께 보관하되, 해당 파일을 작성한 사람 없이도 읽을 수 있는 형태로 보관해야 합니다.
ImageToTable.ai가 원산지를 판단하거나 REX 번호를 검증하나요?
아닙니다. 공급업체 인보이스에서 라인 단위 필드를 테이블로 추출하며, 여기에는 인쇄된 원산지, 원산지 신고 문구, REX 또는 승인 번호, HS 코드가 포함됩니다. Review Mode는 셀 뒤의 페이지 영역을 보여줍니다. 해당 물품의 자격 충족 여부를 판단하거나, REX 등록부를 조회하거나, 규정된 문구와 원산지 신고를 대조하거나, 신고서를 제출하지는 않습니다.
대장은 질문을 견뎌야 합니다
원산지 국가 대사는 월간 보고서가 아닙니다. 3년 후에 제기된 질문에 답할 수 있어야 하는 대장입니다. 그때는 공급업체가 생산지를 변경했을 수도 있고, 신고서가 만료되었을 수도 있으며, 해당 라인을 입력한 담당자가 퇴사했을 수도 있습니다. 이 대장은 모든 라인이 국가, 증명, 출처를 밝힐 수 있고, 라인 합계가 여전히 인보이스와 일치할 때 작동합니다. 이는 "컴플라이언스 원산지"보다 좁은 약속이지만, 더 유용한 약속입니다.