Como conciliar o país de origem
em faturas de fornecedores da UE
Uma fatura de fornecedor pode trazer uma declaração de origem no rodapé da página e várias origens diferentes nas linhas de mercadorias. A declaração descreve o documento. A alfândega avalia as mercadorias. A maior parte do trabalho de conciliação está nessa lacuna.
A solução é um registro no nível da linha: uma linha por linha da fatura, com o país, a prova por trás dele e a página de onde veio. Depois que esse registro existe, o Intrastat, a declaração aduaneira e o arquivo de auditoria partem das mesmas linhas em vez de serem reconstruídos três vezes.
Principais conclusões
- A linha nove é onde um rodapé de "origem UE" deixa de ser uma resposta, porque a alfândega avalia a linha da mercadoria e nunca a fatura.
- Duas respostas de origem estão em cada linha, e uma única coluna de país de origem só pode conter uma delas.
- EUR 2,200 é como uma origem ausente aparece quando as linhas de país não somam o total da fatura de 14 linhas.
Uma Origem no Nível do Documento É uma Afirmação Sobre a Fatura
Uma origem impressa uma vez em uma fatura de quatorze linhas diz pouco sobre a linha nove. As faturas de fornecedores consolidam. Um distribuidor em Rotterdam pode enviar bombas alemãs, sapatos vietnamitas e conexões turcas em um único documento, e depois imprimir "origem UE" no rodapé porque a maior parte do valor é europeia. O rodapé é uma declaração sobre a fatura como um todo. A declaração aduaneira, a linha do Intrastat e a reivindicação de preferência são todas avaliadas em um nível mais granular.
A legislação aduaneira da UE trata a origem como um elemento obrigatório da declaração para liberação para livre circulação, e atribui ao declarante a responsabilidade de acertá-la. A orientação da Comissão Europeia sobre origem não preferencial é explícita: o declarante deve possuir informações sobre o processamento realizado no último país de produção. O rodapé de um fornecedor não transfere essa responsabilidade. O mesmo problema de granularidade por linha aparece quando a entrada é preparada a partir do pacote de um despachante aduaneiro. Extrair dados de declarações aduaneiras falha quando esse pacote mistura formatos.
O Intrastat tem o mesmo formato. A declaração é construída por linha de mercadoria, não por fatura, e o campo de origem fica ao lado do código da mercadoria, da massa líquida e do valor. Uma única origem para uma fatura mista ou superestima um país ou oculta os outros.
| Linhas da fatura | O que o rodapé diz | O que são as mercadorias | O que a linha precisa |
|---|---|---|---|
| 1 a 4 | Origem UE | Bombas fabricadas na Alemanha | DE, com uma marcação na linha ou confirmação do fornecedor |
| 5 a 9 | Origem UE | Sapatos fabricados no Vietnã, enviados de um armazém holandês | VN, não NL. A expedição não é a origem |
| 10 a 12 | Origem UE | Conexões montadas na Turquia com peças chinesas, A.TR anexado | A origem não preferencial após o teste de transformação substancial, mais uma resposta separada sobre preferência |
| 13 e 14 | Origem UE | Componentes fabricados na Polônia | PL |
As linhas turcas são as que expõem um atalho comum. Um certificado A.TR prova que as mercadorias estão em livre circulação na união aduaneira UE-Turquia. Ele não prova onde foram fabricadas. A orientação sobre a união aduaneira da Comissão Europeia define o A.TR pelo status aduaneiro, não pela origem. Um arquivo que usa o A.TR como resposta de origem respondeu a uma pergunta diferente.
A reclamação é fácil de encontrar. Um tópico de 2025 no r/supplychain sobre dados de país de origem descreveu "muita imprecisão de dados na mistura", da origem a códigos HS ausentes ou errados.
A fatura é o contêiner. A linha é a unidade que a alfândega, o Intrastat e uma reivindicação de preferência avaliam.
Uma Linha Precisa de Duas Respostas de Origem, Não de Uma
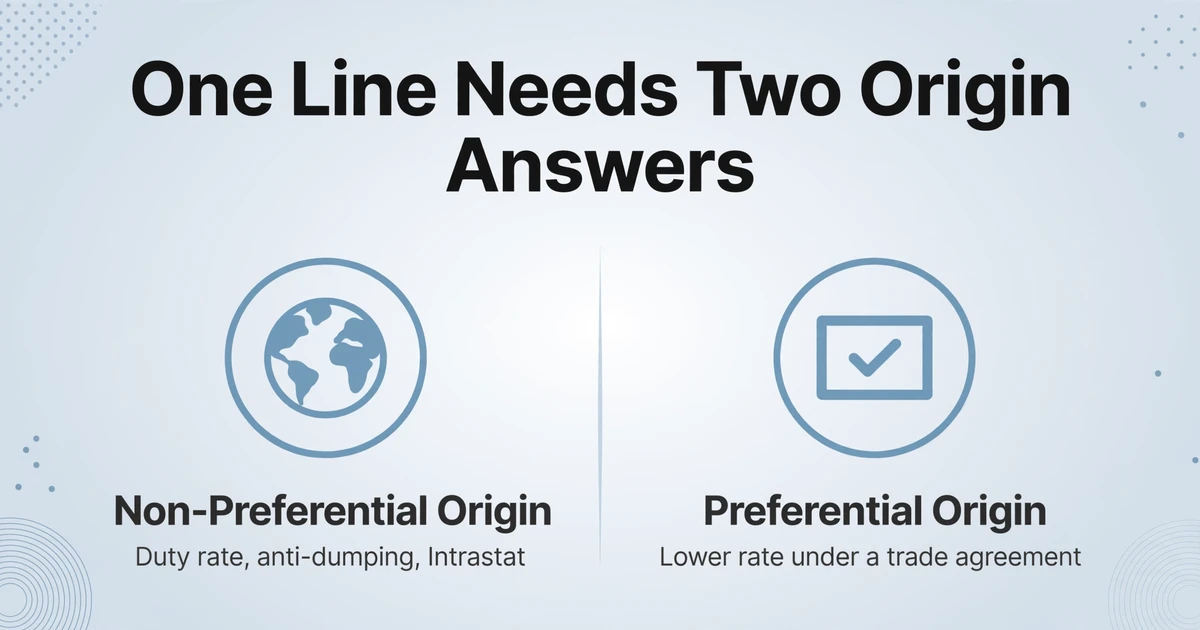
A origem não preferencial e a origem preferencial são determinações separadas, e uma única coluna de "país de origem" não pode conter as duas. A origem não preferencial define a alíquota do imposto MFN, os direitos antidumping, as cotas, as sanções, a marcação de origem e o campo de origem na declaração Intrastat. A origem preferencial define se as mercadorias se qualificam como originárias sob um acordo comercial específico, para que uma alíquota menor possa ser reivindicada.
As regras são diferentes, então as respostas podem ser diferentes. Sob o Código Aduaneiro da União, a origem não preferencial para mercadorias produzidas em mais de um país é o país da última transformação substancial. Uma reivindicação preferencial usa a regra específica do produto no acordo, que pode ser uma mudança de posição tarifária, um limite de valor agregado, um teste de peso ou um processo específico. Uma máquina montada na Turquia com componentes chineses pode ser turca para fins não preferenciais e ainda assim reprovar no teste de valor agregado de um acordo específico.
É por isso que o registro da linha precisa de duas respostas e de um rótulo claro para cada uma:
- Origem não preferencial: o país usado para a alíquota do imposto aduaneiro, as medidas antidumping e o Intrastat.
- Preferência reivindicada: sim ou não e, se sim, sob qual acordo.
- Origem ou parte preferencial: o país ou a parte cujo status de originário é reivindicado.
- Referência da prova: a declaração, o certificado ou o conhecimento do importador que sustenta a reivindicação.
Colocar a resposta do FTA no campo do Intrastat é um erro real. Usar o país não preferencial como resposta de preferência também é. O primeiro pode informar um código de parte onde um país é exigido. O segundo pode reivindicar uma alíquota que a prova não sustenta.
O Intrastat e a alíquota MFN usam a origem não preferencial. Uma alíquota de FTA usa a regra do acordo. Elas podem divergir.
O Registro da Linha Carrega Mais do Que um País
O código do país é o último campo da linha, não o primeiro, porque não significa nada sem a identidade da linha, o valor, a classificação e a prova ao seu redor. O registro abaixo é o mínimo que sobrevive a uma consulta do despachante aduaneiro e a um pedido de auditoria. É mais amplo que uma planilha de nomes de países e mais restrito que um cadastro completo de itens de ERP.
| Grupo de campos | Campos | Por que a linha falha sem isso |
|---|---|---|
| Identidade | Razão social do fornecedor, número da fatura, data da fatura, número da linha, descrição conforme impressa | Você não consegue vincular a linha ao registro de contas a pagar, ao arquivo do despachante aduaneiro ou à amostra de auditoria. Dois fornecedores podem usar o mesmo número de fatura. |
| Valor e medida | Quantidade, preço unitário, valor da linha, massa líquida, total impresso da fatura | Sem conciliação, sem massa do Intrastat, sem como dividir uma linha mista por valor. |
| Classificação | Capítulo e posição do código HS (dois e quatro dígitos), CN8 quando o fornecedor o fornece | Sem consulta de regra específica do produto e sem código de mercadoria do Intrastat. O código do fornecedor é um candidato, não a sua declaração. |
| Origem não preferencial | Origem conforme impressa, código de país normalizado, nível de evidência, página de origem | A alíquota do imposto, a exposição antidumping e a linha do Intrastat dependem disso. |
| Preferência | Indicador de solicitação, acordo, origem preferencial, tipo de prova, número REX ou de aprovação, texto da declaração na íntegra | Uma alíquota é solicitada sem prova que cubra a linha. |
| Status | Verificado, ausente ou consulta enviada; confirmado por; data | A mesma lacuna é cobrada em cada remessa, e ninguém consegue mostrar quando foi resolvida. |
Quatro campos causam a maioria das falhas. O país de origem costuma ser escrito como "EU", que não é um código de país, ou inferido do endereço do fornecedor, que não é onde as mercadorias foram fabricadas. O código HS costuma ser informado com quatro dígitos quando a declaração exige oito, e reflete a classificação de exportação do fornecedor, não a sua classificação de importação. Os dois primeiros dígitos são o capítulo, que aponta para a regra específica do produto; a posição de quatro dígitos a restringe. O número REX ou de aprovação é tratado como uma caixa de seleção, embora identifique um exportador em vez de provar que as mercadorias se qualificam. O texto da declaração é resumido ou redigitado, quando o texto é prescrito e uma paráfrase não é evidência.
O requisito da declaração é onde equipes de outra forma cuidadosas improvisam. O texto de uma declaração de origem está estabelecido no Annex 22-07 do UCC Implementing Regulation, e espera-se que o exportador o use, não uma versão editada para facilitar a leitura. O Access2Markets aponta para esse anexo e para a base de dados da UE onde um registro REX pode ser verificado. Capturar o parágrafo com o nome do país e o texto intactos é o que torna possível uma comparação posterior.
Uma linha com um país e nenhuma referência de prova é um palpite com boa formatação.
Registre de Onde Veio o País
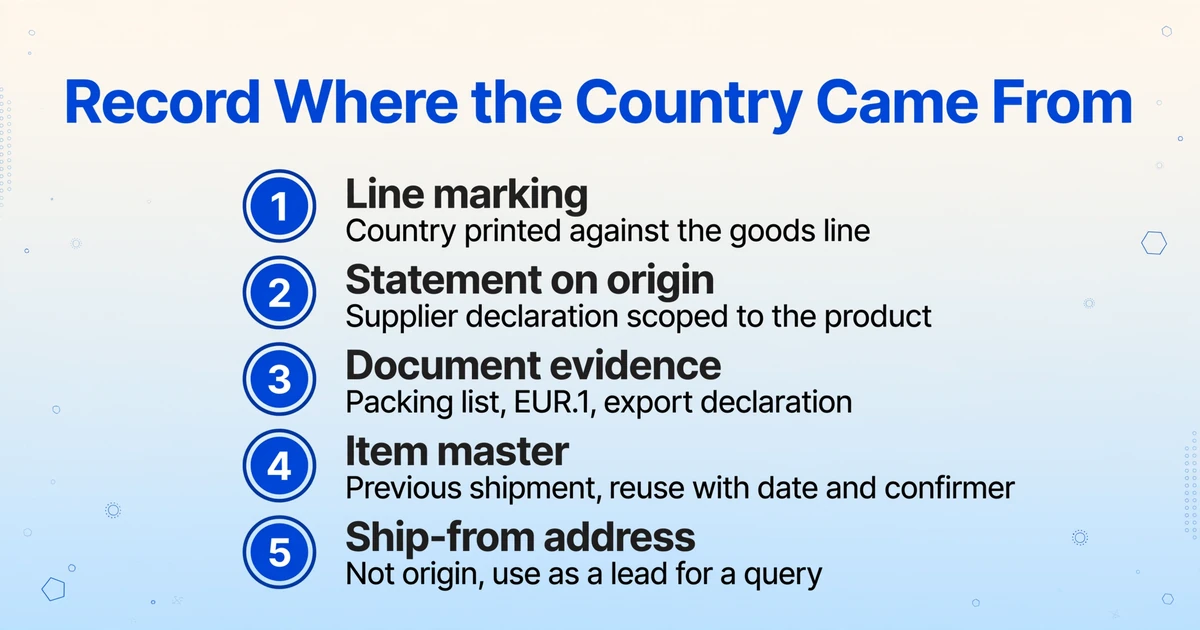
Duas linhas podem ambas dizer "VN" enquanto uma é sustentada por uma marcação de linha e a outra por um endereço de expedição. O valor do país sozinho não diz ao auditor qual é qual. O nível de evidência diz.
| Nível | Fonte | Como usar |
|---|---|---|
| 1 | País impresso junto à linha da mercadoria, ou "Made in" dentro da descrição da linha | Mais forte. Use para o lançamento e a linha do Intrastat quando estiver presente. |
| 2 | Declaração de origem ou declaração do fornecedor com escopo no produto | Sustenta uma alegação de preferência. Registre a referência do documento e os produtos que ele cobre. |
| 3 | Packing list, EUR.1, declaração de exportação, certificado de fábrica ou de processamento | Evidência documental. Leia antes de decidir que uma linha não tem sinal de origem. |
| 4 | Cadastro de item ou um embarque anterior do mesmo fornecedor | Reutilize apenas com a data e a pessoa que confirmou. Fornecedores mudam de fonte. |
| 5 | Endereço de expedição ou o endereço registrado do fornecedor | Não é origem. Use como pista para uma consulta, nunca como o valor. |
Use por padrão o nível mais alto que a linha realmente sustenta, e registre o nível em sua própria coluna. Se o nível 5 for a única coisa disponível, a linha está faltando, não resolvida. A mesma regra se aplica quando o rodapé da fatura e a linha discordam: a marcação de linha vence, porque está atrelada à mercadoria.
Conflitos precisam de uma regra escrita. Uma declaração de origem pode excluir produtos específicos com a frase "except where otherwise clearly indicated". Se a exclusão cobrir uma linha, a frase geral no topo não cobre aquela linha. Duas fontes no mesmo nível que nomeiam países diferentes são uma consulta, não um cara ou coroa. Congele o valor, mantenha ambas as referências de fonte e registre quem está resolvendo.
Os códigos de país precisam da mesma disciplina. Os sistemas de Intrastat e alfândega usam uma lista controlada, não texto livre. As instituições da UE usam EL para a Grécia e UK para o Reino Unido, enquanto a ISO 3166 usa GR e GB. O vocabulário de países da UE documenta essas exceções. "EU" em si não é um país de origem. Mantenha a string bruta que o fornecedor imprimiu em uma coluna e o código normalizado em outra, para que uma decisão de mapeamento possa ser revisada depois.
O nível da fonte é o que transforma um valor de país em evidência.
REX é uma prova, não a prova
A prova que sustenta uma alegação preferencial depende do acordo, do registro do exportador e do valor da remessa, portanto um campo REX em cada linha pode estar vazio e ainda assim correto. O REX é o sistema de exportador registrado usado para o Sistema de Preferências Generalizadas da UE, os Países e Territórios Ultramarinos e certos acordos bilaterais. Outros acordos ainda usam certificados EUR.1, declarações de exportador autorizado ou conhecimento do importador.
| Prova | Quem emite | Quando se aplica | O que a linha precisa |
|---|---|---|---|
| Declaração de origem sob REX | Exportador registrado | Acordos que usam REX, incluindo GSP e partes da rede bilateral da UE | Número REX, texto prescrito, data, produtos cobertos |
| Declaração em fatura ou de origem | Exportador autorizado, ou qualquer exportador abaixo do limite de valor em alguns regimes | Acordos que ainda usam declarações de exportador autorizado | Número de autorização quando exigido, texto, assinatura se exigida |
| Certificado de circulação EUR.1 | Alfândega do país exportador | Acordos que usam certificados em vez de autodeclaração | Número do certificado, data, cobertura dos itens |
| Conhecimento do importador | Importador | UE-Japão, UE-Nova Zelândia e o Acordo de Comércio e Cooperação UE-Reino Unido | Registros que sustentam a alegação; nenhuma declaração do fornecedor é exigida |
| Certificado de circulação A.TR | Exportador turco, endossado pela alfândega turca | União aduaneira UE-Turquia | Não é uma prova de origem. A linha ainda precisa de uma resposta de origem não preferencial |
O limite de valor é fácil de interpretar mal. Segundo as regras de prova de origem da UE, um exportador não registrado pode emitir uma declaração de origem para remessas de produtos originários com valor total de até EUR 6,000. Acima disso, a declaração deve vir de um exportador registrado para os regimes que usam REX. O limite é uma condição da declaração, não um desconto no teste de origem.
Um número de exportador registrado também não prova que as mercadorias atendem à regra. Ele prova que o exportador está registrado. A declaração deve ser emitida por esse exportador, para os produtos em questão, usando o texto prescrito. Uma declaração copiada na fatura de um despachante aduaneiro por um comerciante que não é o exportador é um documento diferente com as mesmas palavras.
O custo de um pequeno erro de redação não é pequeno. Um caso de 2024 descrito pelo transitário Ritra Cargo envolveu uma remessa de roupas de Bangladesh em que a declaração REX omitiu a palavra "Union". A preferência foi anulada e o importador pagou 12% de imposto de importação depois do fato. As mercadorias bem podiam ser originárias. O documento não carregava a alegação.
Fornecedores regulares acrescentam um segundo instrumento: a declaração do fornecedor de longo prazo. Ela cobre fornecimentos repetidos dos mesmos bens por um período de até 24 meses, com data de início não superior a 12 meses antes ou 6 meses depois da data de emissão. O fornecedor deve notificar o cliente se ela deixar de ser válida. Para o importador, é evidência de suporte por trás da declaração do fornecedor, não um substituto para a própria declaração. A explicação sobre declarações do fornecedor de um escritório de direito aduaneiro estabelece a regra. Uma declaração expirada não é suporte, mesmo quando os bens ainda são originários.
Um número REX válido em uma declaração inválida ainda é uma prova inválida.
O Intrastat Testa a Mesma Linha em um Relógio Mensal
O Intrastat pede o país onde os bens foram produzidos, não o estado-membro de onde foram expedidos, e pede todos os meses. A declaração separa chegadas de expedições. O estado-membro parceiro é o estado-membro de consignação nas chegadas e o estado-membro de destino nas expedições. O país de origem é um campo separado, e pode ser um país fora da UE mesmo em um movimento intra-UE.
Desde janeiro de 2022, o Regulation (EU) 2019/2152 tornou o país de origem um elemento obrigatório das declarações de expedição do Intrastat. Nas chegadas, a exigência é implementada nacionalmente. A Alemanha coleta origem nas chegadas desde o mercado único e a adicionou às expedições em 2022, como o Federal Statistical Office explica em sua nota de mudanças de 2022. A Suécia, por outro lado, coleta origem apenas nas expedições. Uma equipe que declara em vários estados-membros precisa ler a regra nacional para cada fluxo.
A obrigação de declaração tem um limite, e o limite não altera a exigência de dados. Na Alemanha, uma empresa declara a partir de 2025 quando as expedições excedem EUR 1,000,000 ou as chegadas excedem EUR 3,000,000 no ano civil atual ou anterior, segundo o Destatis. As declarações são mensais e vencem até o décimo dia útil do mês seguinte. O guia alemão do Intrastat estabelece a penalidade para uma declaração ausente, errada, incompleta ou atrasada em até EUR 50,000.
A linha também precisa de dados que a fatura pode não conter. O Intrastat usa o código Combined Nomenclature de oito dígitos, massa líquida em quilogramas, valor da fatura, natureza da transação e, nas expedições, o número de VAT do parceiro. As faturas de fornecedores frequentemente trazem um código HS de quatro ou seis dígitos e nenhuma massa líquida. A packing list tem o peso, e a classificação é responsabilidade do declarante. Isso é uma junção entre documentos, não um campo que você pode inferir apenas da fatura. Quando o volume de códigos transforma a classificação no gargalo, a extração de código HS em lote cobre o problema de volume de linhas.
O Intrastat usa origem não preferencial. A reivindicação de preferência não é o valor que vai neste campo. Uma linha pode ser corretamente reportada como origem vietnamita para o Intrastat e ainda ser objeto de uma reivindicação de FTA não relacionada, ou de nenhuma reivindicação. Manter as duas respostas em colunas separadas impede que o relatório mensal reescreva silenciosamente a posição de direitos aduaneiros.
Uma linha Intrastat correta e uma linha aduaneira correta ainda podem divergir quanto à preferência, porque respondem a perguntas diferentes.
A Conciliação É o Que Detecta a Linha Ausente
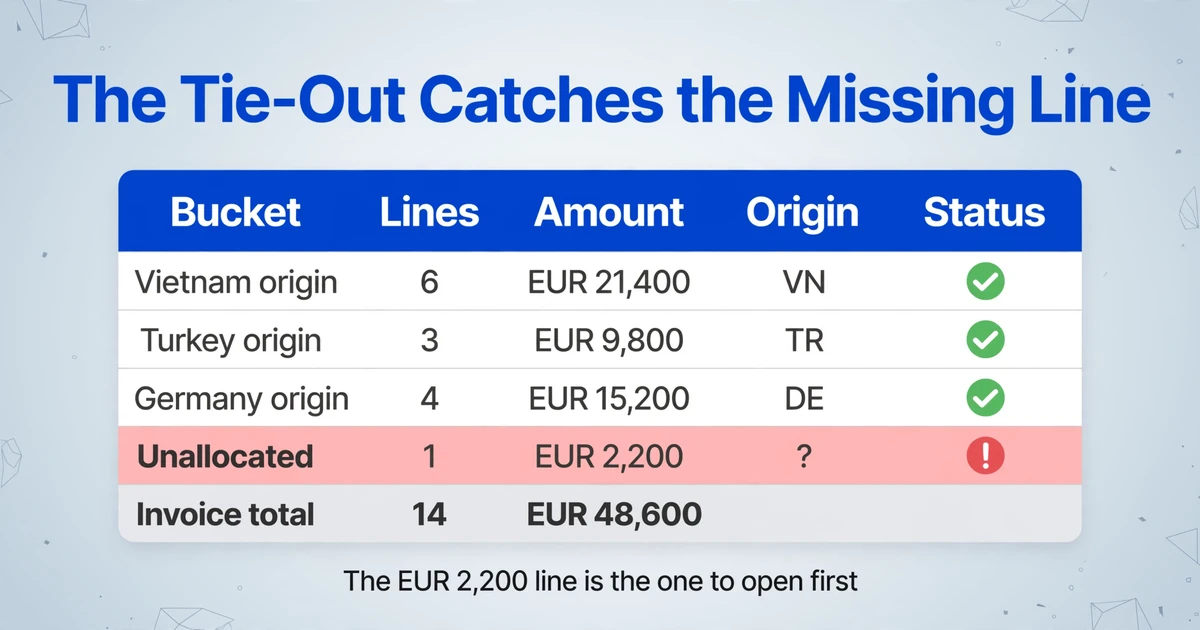
Se as linhas por país não somam de volta o total da fatura, a diferença é uma linha cuja origem você não capturou. A aritmética é o controle mais barato de todo o processo, e é o que a maioria das equipes pula.
A regra é que cada valor da fatura caia em exatamente um lugar: uma linha por país, um item não alocado, ou uma linha de controle nomeada para frete, desconto, VAT ou arredondamento. As linhas por país mais o item não alocado mais as linhas de controle devem ser iguais ao total impresso da fatura. A contagem de linhas e a massa líquida têm suas próprias conciliações. Uma fatura de catorze linhas com uma linha não resolvida fica assim:
| Item | Linhas | Valor |
|---|---|---|
| Origem Vietnã | 6 | EUR 21,400 |
| Origem Turquia | 3 | EUR 9,800 |
| Origem Alemanha | 4 | EUR 15,200 |
| Não alocado | 1 | EUR 2,200 |
| Total da fatura | 14 | EUR 48,600 |
A linha de EUR 2,200 é a primeira a abrir. Ela traz "EU origin" no rodapé e nenhum país associado à linha. Pode ser alemã, polonesa ou outra coisa. Até que alguém confirme, a linha não está pronta para o Intrastat e a questão da preferência fica sem resposta. As linhas por país somam EUR 46,400 contra um total de fatura de EUR 48,600. A diferença de EUR 2,200 não é arredondamento. É a linha que nunca recebeu um país, e o item não alocado é onde ela fica até que alguém a resolva.
Linhas mistas precisam de uma divisão. Um conjunto de facas com uma lâmina do Japão e uma bainha da China é uma linha de fatura e duas origens. Divida em duas sub-linhas por valor, mantenha o ID da linha principal e reconcilie as sub-linhas de volta com a principal. O mesmo vale para uma linha que mistura mercadorias originárias e não originárias sob uma única alegação de preferência.
É aqui também que uma planilha ganha seu lugar. Uma coluna calculada pode multiplicar quantidade por preço unitário para conferir o total da linha, e comparar a soma dos valores das linhas com o total impresso da fatura. A junção entre documentos com a declaração de importação ou o arquivo Intrastat fica fora da ferramenta de extração, no Excel, Google Sheets ou no ERP. Nenhuma ferramenta de extração deve ser confiada para decidir que dois documentos diferentes concordam. O controle funciona da mesma forma, seja um auxiliar montando a tabela ou um processo em lote; a comparação entre aduana manual e com IA aborda o trade-off de volume.
O item não alocado é uma lista de consulta, não uma conta de arredondamento.
Uma auditoria reconstrói a linha, três anos depois
A questão da auditoria não é se as mercadorias eram vietnamitas. É se o arquivo consegue mostrar que a linha era. A alfândega pode verificar uma alegação com o país exportador, e o importador arca com o tributo se a prova não se sustentar. A evidência normalmente está com o fornecedor, que é a assimetria que torna o arquivo importante.
O prazo de retenção é longo o suficiente para que as pessoas que montaram o arquivo já tenham seguido adiante. Segundo o Article 51 do UCC, os registros devem ser mantidos por pelo menos três anos a partir do fim do ano em que a declaração aduaneira foi aceita. Segundo o Article 103, uma dívida aduaneira não pode ser notificada após três anos da data em que foi constituída, com prazo maior quando o ato puder dar origem a processo criminal. O texto do UCC é a referência para ambos.
Um arquivo de pós-desembaraço normalmente precisa responder a quatro coisas: o que foi declarado, com base em qual prova, para quais mercadorias e onde estão os registros de suporte. Isso significa a fatura com a declaração, a declaração do fornecedor, a lista de materiais ou o cálculo de custo por trás da alegação de origem, a packing list, o registro de entrada ou Intrastat, e evidência de transporte direto ou não manipulação quando o acordo exigir. A página de origem da linha e a data de captura são o que permite encontrar a página certa em uma pasta de PDFs.
O gol contra mais comum é um documento que existia, mas expirou. Uma declaração do fornecedor de longo prazo tem um período definido, e o fornecedor é obrigado a avisar quando ela deixa de ser válida. Se o fornecedor mudou um material, transferiu a produção ou simplesmente deixou a declaração vencer, o PDF no arquivo ainda pode parecer oficial. A declaração não a sustenta mais. O resumo de um escritório de direito aduaneiro sobre o processo de verificação pós-desembaraço deixa o ponto claro: "Uma origem que é genuína, mas não documentada, é, na prática, uma origem que não foi comprovada."
O registro deve, portanto, conter o período de validade da prova, não apenas o seu número. Quando uma declaração expira, as linhas afetadas precisam de renovação ou de uma nova consulta. Essa é uma tarefa de calendário, não uma limpeza anual.
Três anos é muito tempo para lembrar por que uma linha dizia "EU".
A conciliação quebra nas passagens de bastão
Os dados de origem falham entre compras, contas a pagar e o declarante com mais frequência do que dentro de qualquer equipe. Cada função vê um documento diferente em um momento diferente, e nenhuma delas é dona da linha inteira, a menos que o processo determine isso.
| Função | Decisão sob sua responsabilidade | O que a linha precisa fornecer |
|---|---|---|
| Líder de conformidade comercial | O conjunto de regras, o nível de evidência, o limite de consulta e a aprovação final | Cada linha, com sua prova e fonte, em um só lugar |
| Compras ou comprador de categoria | A cláusula contratual e a relação com o fornecedor | Um motivo para exigir origem por linha e notificação de mudanças |
| Auxiliar de contas a pagar | Capturar a fatura e sinalizar o que está faltando | Colunas que registram a ausência sem forçar um palpite |
| Despachante aduaneiro ou declarante | A declaração de importação e, quando aplicável, a entrega do Intrastat | País, CN8, massa líquida, valor e referência da prova no nível da linha |
| Auditor ou agente aduaneiro | Se a alegação é sustentada | Um caminho da declaração de volta à página da fatura e à prova |
| Dados mestres ou TI | Mapeamento de códigos e a tabela de origem item-fornecedor | Um código normalizado limpo e um valor bruto visível |
Compras tem a alavanca mais forte, e geralmente é a área menos envolvida. Uma cláusula no pedido de compra que exija o país de origem em cada linha, uma declaração de origem quando solicitada, e aviso em um número definido de dias quando a fonte mudar é mais barato do que uma limpeza de auditoria. Para fornecimentos regulares, a declaração de longo prazo é o mecanismo. Para remessas pontuais, é a declaração por fatura.
O auxiliar de contas a pagar deve registrar que a origem está faltando, não decidir qual ela deveria ser. Um palpite inserido para passar por uma regra de validação se torna uma declaração falsa em um arquivo aduaneiro. A coluna de status existe para que a lacuna chegue até a pessoa que pode resolvê-la.
O auxiliar de contas a pagar deve registrar que a origem está faltando, não decidir qual ela deveria ser.
Monte o Registro de Origem a partir das Faturas que Você Já Tem
O registro é uma linha por linha da fatura, montado a partir dos PDFs que você já recebe. O trabalho é repetitivo e o formato muda a cada fornecedor, que é exatamente o caso para extração semântica em vez de um modelo por fornecedor.
Nomeie as colunas que você precisa na linha
No fluxo de trabalho Para Tabela, que retorna uma planilha em vez de um documento do Word, a Extração de Colunas Personalizadas permite que você digite os nomes das colunas e a IA encontra os valores correspondentes pelo significado. Comece com Supplier, Invoice No, Invoice Date, Description, HS Code, Origin as Printed, Net Mass, Line Value, Preference Claimed, Proof Type, REX or Approval No e Statement Text. Os nomes que você digita se tornam os cabeçalhos. Adicione Line No, nível de evidência, referência de página e status na planilha depois, porque são controles de registro e não campos impressos na fatura.
Carregue um lote, não uma fatura por vez
O processamento em lote permite que você carregue um lote de faturas de fornecedores e mescle os resultados em uma única tabela. Uma fatura alemã, uma fatura holandesa e uma fatura de exportação vietnamita podem cair nas mesmas colunas porque a extração segue o significado do campo, não um layout fixo.
Adicione colunas de controle
Use colunas calculadas para a aritmética: um total de linha a partir da quantidade e do preço unitário, e uma diferença entre o total impresso da fatura e a soma dos valores de linha extraídos. A segunda coluna é o que revela a linha de EUR 2,200 que nunca recebeu uma origem.
Verifique de onde veio cada país
Use o Review Mode com Bbox: clique em uma célula e a região correspondente na página original é destacada. É assim que você identifica se "VN" veio da coluna de origem da linha, do endereço de embarque ou de um rodapé da fatura. A verificação visual é a etapa que atribui o nível de evidência.
Normalize fora da ferramenta
Mapeie as strings brutas para a lista de países que seu sistema de declaração usa. Mantenha o valor bruto e o código normalizado em colunas separadas, e mantenha a tabela de mapeamento sob controle de versão. "China", "CN", "PRC" e "Made in China" são um único código. "EU" não é um código de forma alguma.
Questione, registre e encerre
Envie ao fornecedor a referência da linha, o campo ausente e o formato que você precisa. Registre a resposta, a data e a pessoa que confirmou. O próximo embarque do mesmo fornecedor então começa a partir de um valor conhecido em vez da mesma célula em branco.
Use uma fatura de exemplo. Os arquivos são processados com segurança e não são armazenados.
O limite é firme. A ferramenta não determina a origem, não valida um número REX no registro da UE, não compara o texto da declaração com o Annex 22-07, não registra Intrastat nem uma declaração aduaneira, e não decide se dois documentos concordam. Ela extrai os campos no nível da linha para uma tabela. O texto da declaração é uma cópia pesquisável para revisão, enquanto a página original permanece como evidência. A determinação legal, a verificação no registro e a aprovação final ficam com o declarante e a equipe de conformidade.
É nessa divisão que uma ferramenta conquista seu lugar. A parte lenta do trabalho é ler uma pasta de faturas inconsistentes e colocar os mesmos campos nas mesmas colunas. A parte que exige julgamento é decidir o que o país, a prova e a exceção significam. Automatizar a primeira parte deixa mais tempo para a segunda.
Perguntas Frequentes
Toda linha da fatura do fornecedor precisa de um país de origem?
Para o seu próprio registro, trate assim. Uma declaração aduaneira precisa da origem no nível do item da mercadoria, e o Intrastat precisa dela no nível da linha da mercadoria. A Alemanha exige nas chegadas e nas expedições; a exigência em toda a UE abrange as expedições, enquanto as chegadas seguem a regra nacional. O papel do fornecedor muitas vezes omite o campo. O registro deve registrar a ausência e disparar uma consulta em vez de inventar um país.
Um número REX é suficiente para reivindicar origem preferencial?
Não. Um número REX identifica um exportador registrado. A declaração de origem deve ser emitida por esse exportador, usar o texto prescrito, abranger os produtos da reivindicação e basear-se em mercadorias que atendam à regra do acordo. Um número REX em uma fatura sem declaração, ou com uma declaração que exclui a linha, não sustenta a reivindicação. Abaixo de EUR 6,000, um exportador não registrado pode fazer uma declaração sob os arranjos que o permitem.
Posso usar o país de expedição como país de origem?
Não. A expedição é de onde as mercadorias foram enviadas. A origem é onde foram produzidas ou sofreram a última transformação substancial. Um armazém em Rotterdam expedindo mercadorias vietnamitas é uma expedição holandesa e uma origem vietnamita. Se a origem for desconhecida, registre como desconhecida e consulte o fornecedor. Alguns guias nacionais do Intrastat permitem um código alternativo em casos específicos, mas usar o país de expedição como padrão esconde a questão em vez de respondê-la.
O que é uma declaração do fornecedor de longo prazo e quanto tempo ela dura?
É uma declaração do fornecedor que abrange fornecimentos regulares das mesmas mercadorias, em vez de uma única remessa. Ela pode durar até 24 meses, com data de início não superior a 12 meses antes ou 6 meses após a data de emissão. O fornecedor deve informar o cliente se ela deixar de ser válida. Uma declaração expirada não é suporte, mesmo quando as mercadorias ainda são originárias.
Um certificado A.TR é prova de origem?
Não. Um A.TR comprova que as mercadorias estão em livre circulação na união aduaneira UE-Turquia. Ele pode respaldar a movimentação livre de impostos de produtos industriais entre os dois lados, mas não responde ao campo de origem para o Intrastat, para uma defesa antidumping ou para uma reivindicação de FTA. A linha ainda precisa de uma origem não preferencial, e qualquer reivindicação de preferência precisa de sua própria prova.
Por quanto tempo a evidência de origem deve ser mantida?
Pelo menos três anos a partir do fim do ano em que a declaração aduaneira foi aceita, conforme o Article 51 do UCC. A legislação nacional ou um recurso em aberto pode exigir mais tempo. O prazo de notificação da dívida aduaneira é de três anos conforme o Article 103, ampliado quando o ato pode dar origem a processo criminal. Mantenha a fatura, a declaração, a declaração do fornecedor e o cálculo de suporte juntos, em um formato que possa ser lido sem a pessoa que montou o arquivo.
O ImageToTable.ai determina a origem ou valida números REX?
Não. Ele extrai os campos no nível da linha das faturas de fornecedores para uma tabela, incluindo a origem conforme impressa, o texto da declaração, o número REX ou de aprovação e o código HS. O Review Mode mostra a região da página por trás de uma célula. Ele não decide se as mercadorias se qualificam, não consulta o registro REX, não revisa a declaração em relação ao texto prescrito nem protocola uma declaração.
O Registro Precisa Sobreviver à Pergunta
A conciliação do país de origem não é um relatório mensal. É um registro que precisa responder a uma pergunta feita três anos depois, quando o fornecedor pode ter mudado a produção, a declaração pode ter expirado e a pessoa que digitou a linha pode ter saído. O registro funciona quando cada linha consegue nomear seu país, sua prova e sua fonte, e quando as linhas ainda somam a fatura. Essa é uma promessa mais restrita do que "origem em conformidade", e mais útil.