EUサプライヤー請求書で
原産地を突合する方法
サプライヤー請求書では、ページ下部に1つの原産地申告が記載されていても、商品明細行には複数の異なる原産地が並んでいることがあります。申告はドキュメントを説明し、税関は商品を評価します。突合作業の大半は、このギャップに潜んでいます。
解決策は明細行レベルの登録簿です。請求書明細行ごとに1行を設け、国、その根拠となる証明、出典ページを記録します。この登録簿があれば、Intrastat、通関申告、監査ファイルが同じ行からデータを取得でき、3度作り直す必要がなくなります。
主なポイント
- 9行目は、「EU原産」というフッターが答えにならなくなる場所です。税関は請求書ではなく商品明細行を評価するためです。
- すべての明細行には2つの原産地の答えがあり、1つの原産地列にはそのうち1つしか保持できません。
- 国別の行の合計が14行の請求書合計に一致しないとき、欠落した原産地はEUR 2,200として現れます。
ドキュメント単位の原産地は請求書に関する申告である
14明細行の請求書に一度だけ記載された原産地は、9行目についてはほとんど何も語らない。 サプライヤーの請求書は統合される。ロッテルダムの販売代理店は、ドイツ製ポンプ、ベトナム製靴、トルコ製継手を1つのドキュメントで出荷し、価値の大半が欧州製であるとしてフッターに「EU原産地」と記載することがある。フッターは請求書全体に関する記載である。通関申告、Intrastatの明細行、特恵申請はいずれもより細かい単位で評価される。
EU関税法は、原産地を自由流通のための引取り申告の必須要素として扱い、正確に申告する責任を申告者に課している。欧州委員会の非特恵原産地に関するガイダンスは明確である。申告者は、最終生産国で行われた加工に関する情報を保持すべきである。サプライヤーのフッターがその責任を移転するわけではない。通関業者の書類一式から申告を作成する場合にも、同じ明細行単位の問題が生じる。通関申告データの抽出は、その書類一式が複数のフォーマットを混在させていると破綻する。
Intrastatも同じ構造である。申告は請求書単位ではなく品目明細行単位で作成され、原産地フィールドは品目コード、純重量、価額の隣に位置する。混在した請求書に単一の原産地を記載すると、いずれかの国を過大に扱うか、他の国を隠すことになる。
| 請求書明細行 | フッターの記載 | 実際の物品 | 明細行に必要なもの |
|---|---|---|---|
| 1~4 | EU原産地 | ドイツ製ポンプ | DE、明細行のマーキングまたはサプライヤーの確認付き |
| 5~9 | EU原産地 | ベトナム製靴、オランダの倉庫から出荷 | VN、NLではない。出荷地は原産地ではない |
| 10~12 | EU原産地 | 中国製部品をトルコで組み立てた継手、A.TR添付 | 実質的変更テスト後の非特恵原産地、および別途の特恵に関する回答 |
| 13および14 | EU原産地 | ポーランド製部品 | PL |
トルコ関連の明細行は、よくある近道を露呈させる。A.TR証明書は、物品がEU・トルコ関税同盟内で自由流通していることを証明する。製造地を証明するものではない。欧州委員会の関税同盟ガイダンスは、A.TRを通関上の地位によって定義しており、原産地によってではない。A.TRを原産地の回答として使用しているファイルは、別の問いに答えていることになる。
不満は容易に見つかる。原産地データに関する2025年のr/supplychainスレッドでは、原産地からHSコードの欠落や誤りに至るまで「多くのデータ不正確さが混在している」と述べられていた。
請求書は入れ物である。明細行は、通関、Intrastat、特恵申請がいずれも評価する単位である。
明細行には2つの原産地の答えが必要であり、1つでは足りない
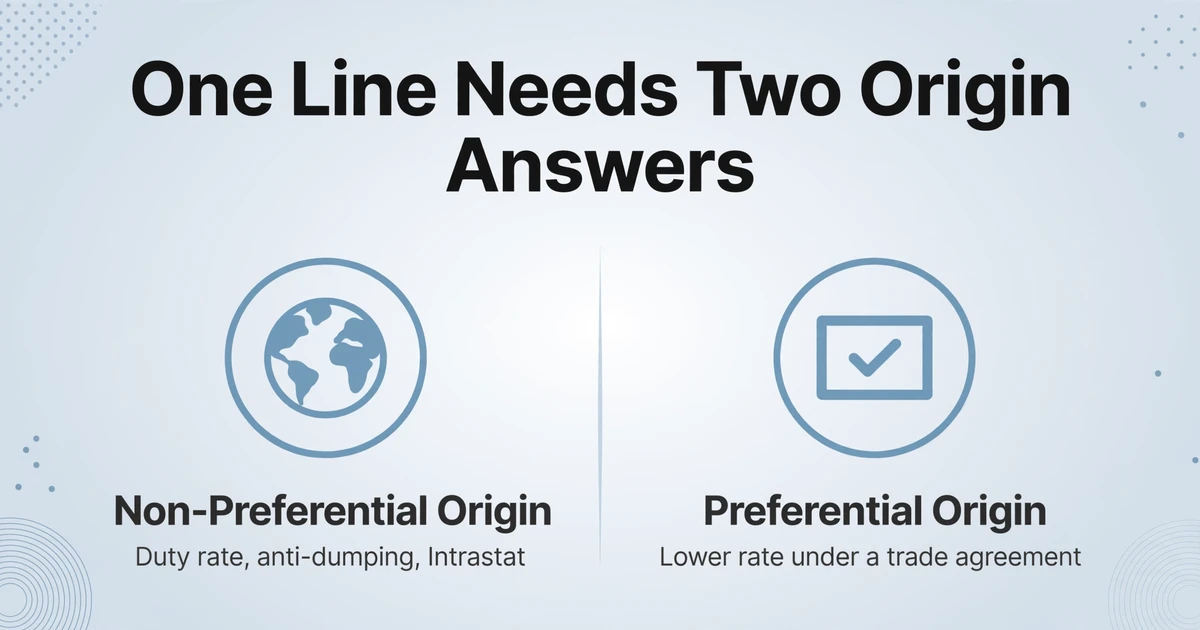
非特恵原産地と特恵原産地は別々の判定であり、1つの「原産国」列に両方を入れることはできません。 非特恵原産地は、MFN税率、アンチダンピング税、割当、制裁、原産地表示、およびIntrastat申告の原産地欄を決定します。特恵原産地は、特定の貿易協定の下で原産品としての要件を満たし、より低い税率を適用できるかどうかを決定します。
ルールが異なるため、答えも異なることがあります。UCCの下では、複数の国で生産された物品の非特恵原産地は、最後の実質的変更が行われた国です。特恵の適用は協定の品目別規則を使用し、関税分類変更、付加価値基準、重量基準、または特定の工程である場合があります。中国製部品からトルコで組み立てられた機械は、非特恵目的ではトルコ原産でありながら、特定の協定の付加価値基準を満たさないことがあります。
そのため、明細行のレコードには2つの答えと、それぞれの明確なラベルが必要です。
- 非特恵原産地: 関税率、アンチダンピング措置、Intrastatに使用される国。
- 特恵適用: はいまたはいいえ。はいの場合、どの協定の下か。
- 特恵原産地または当事者: 原産品としての地位を主張する国または当事者。
- 証明参照: 主張を裏付ける原産地申告、証明書、または輸入者による知識。
FTAの答えをIntrastat欄に入れるのは明確な誤りです。非特恵原産国を特恵の答えとして使うのも同様です。前者は、国が必要なところに当事者コードを報告する可能性があります。後者は、証明が裏付けていない税率を主張する可能性があります。
IntrastatとMFN税率は非特恵原産地を使用します。FTA税率は協定のルールを使用します。両者が一致しないことは許容されます。
明細行レコードは国名以上のものを運ぶ
国コードは行の最初のフィールドではなく最後のフィールドです。明細行の識別情報、金額、分類、証明が周囲にないと意味をなさないからです。 以下の登録簿は、通関業者からの照会や監査要求に耐える最小限の項目です。国名だけのスプレッドシートより広く、ERPの品目マスタより狭いものです。
| フィールドグループ | フィールド | これがないと行が破綻する理由 |
|---|---|---|
| 識別情報 | サプライヤーの正式名称、請求書番号、請求書日付、明細行番号、記載どおりの品名 | 買掛レコード、通関業者ファイル、監査サンプルに行を結合できません。2社のサプライヤーが同じ請求書番号を使うこともあります。 |
| 金額と数量 | 数量、単価、明細行金額、正味質量、記載された請求書合計 | 突合ができず、Intrastatの質量もなく、混在する明細行を金額で分割する方法もありません。 |
| 分類 | HSの類および項(2桁と4桁)、サプライヤーが提供する場合はCN8 | 品目別ルールの検索もIntrastatの商品コードもありません。サプライヤーのコードは候補であり、あなたの申告ではありません。 |
| 非特恵原産地 | 記載どおりの原産地、正規化された国コード、証拠階層、出典ページ | 関税率、アンチダンピングのエクスポージャー、Intrastatの明細行はすべてこれに依存します。 |
| 特恵 | 申告フラグ、協定、特恵原産地、証明の種類、REXまたは承認番号、原産地申告の文言そのまま | 明細行をカバーする証明なしに税率が申告されます。 |
| ステータス | 確認済み、欠落、または照会送信済み、確認者、日付 | 同じ欠落が毎回の出荷で追跡され、いつ解消されたかを誰も示せません。 |
失敗のほとんどは4つのフィールドが原因です。原産国は「EU」と書かれることがよくありますが、これは国コードではなく、サプライヤーの住所から推測されたもので、商品が製造された場所ではありません。HSコードは申告に8桁が必要なのに4桁で提供されることが多く、あなたの輸入分類ではなくサプライヤーの輸出分類を反映しています。最初の2桁は類であり、品目別ルールを示します。4桁の項はそれを絞り込みます。REXまたは承認番号はチェックボックスのように扱われますが、これは商品が要件を満たすことを証明するものではなく、輸出者を識別するものです。原産地申告の文言は要約または打ち直されますが、文言は規定されており、言い換えは証拠にはなりません。
原産地申告の要件は、普段は慎重なチームが即興で対応してしまうところです。原産地申告の文言はUCC施行規則のAnnex 22-07に定められており、輸出者は読みやすさのために編集した版ではなく、それを使用することが求められます。Access2Marketsはその附属書と、REX登録を確認できるEUデータベースを指し示しています。国名と文言をそのままの形で段落ごと取り込むことが、後の比較を可能にします。
国名はあるが証明の参照がない行は、体裁の整った推測にすぎません。
国がどこから来たかを記録する
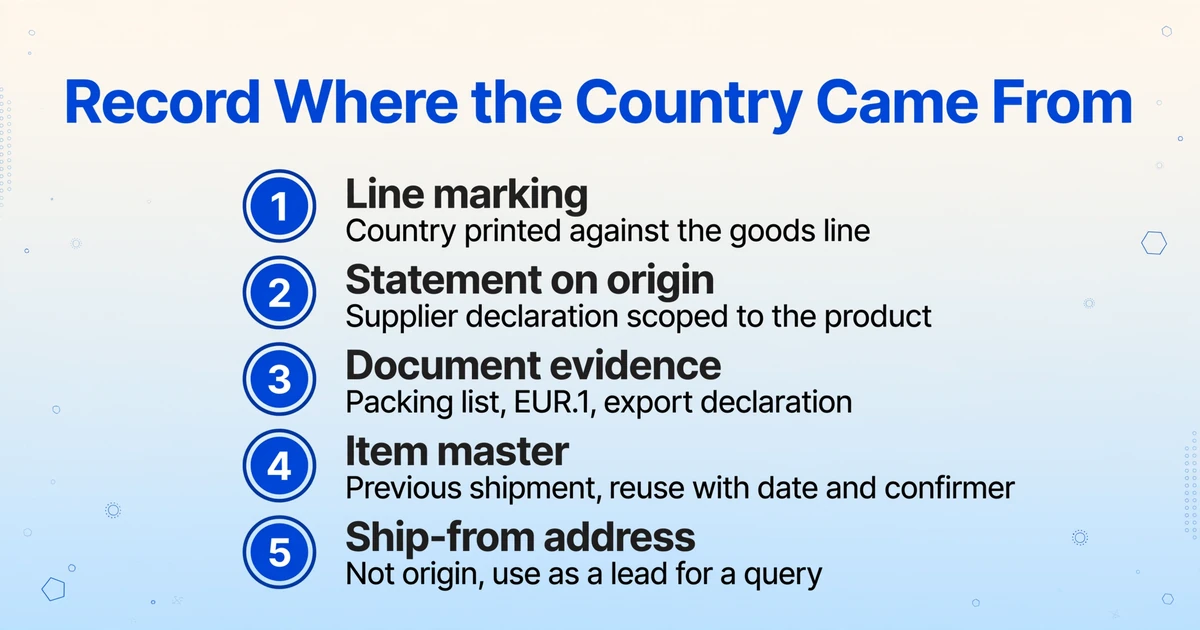
2つの明細行がどちらも「VN」と表示していても、一方は明細行の表示に裏付けられ、もう一方は出荷元住所に裏付けられていることがあります。 国の値だけでは、監査担当者にどちらなのか分かりません。証拠階層がそれを示します。
| 階層 | 情報源 | 使用方法 |
|---|---|---|
| 1 | 物品の明細行に印刷された国、または明細行の説明内の「Made in」 | 最も強い証拠。存在する場合は申告とIntrastatの行に使用します。 |
| 2 | 製品を対象とした原産地申告またはサプライヤー宣言 | 特恵の主張を裏付けます。書類の参照番号と対象製品を記録します。 |
| 3 | 梱包明細、EUR.1、輸出申告、工場証明または加工証明 | 書類証拠。明細行に原産地の手がかりがないと判断する前に確認します。 |
| 4 | 品目マスタ、または同一サプライヤーからの過去の出荷 | 確認した日付と確認者とともにのみ再利用します。サプライヤーは調達先を変更します。 |
| 5 | 出荷元住所、またはサプライヤーの登記住所 | 原産地ではありません。問い合わせの手がかりとしてのみ使用し、値としては決して使用しません。 |
明細行が実際に裏付ける最も高い階層を既定とし、その階層を専用の列に記録します。階層5しか利用できない場合、その行は未解決であり、解決済みではありません。請求書のフッターと明細行が一致しない場合も同じルールが適用されます。明細行の表示が優先されます。それは物品に付随しているからです。
競合には明文化されたルールが必要です。原産地申告は「except where otherwise clearly indicated」という文言で特定の製品を除外できます。除外が明細行を対象としている場合、冒頭の包括的な文言はその明細行を対象としません。同じ階層で異なる国を示す2つの情報源は、コイントスではなく問い合わせです。値を凍結し、両方の情報源の参照を保持し、誰が解決しているかを記録します。
国コードにも同じ規律が必要です。Intrastatと税関システムは自由記述ではなく管理されたリストを使用します。EU機関はギリシャにEL、英国にUKを使用しますが、ISO 3166はGRとGBを使用します。EU country vocabularyにこれらの例外が記載されています。「EU」自体は原産地ではありません。サプライヤーが印刷した生の文字列を1つの列に、正規化したコードを別の列に保持し、マッピングの判断を後から確認できるようにします。
情報源の階層が、国の値を証拠に変えるものです。
REXは証明の一つであり、唯一の証明ではない
特恵措置の申請を支える証明は、協定、輸出者の登録状況、貨物の価額によって異なるため、すべての明細行にREX欄があっても、それが空欄であることと正しいことは両立し得ます。 REXは、EUの一般特恵関税制度(GSP)、海外国・地域(OCT)、および特定の二国間協定で使用される登録輸出者制度です。その他の協定では、依然としてEUR.1証明書、認定輸出者による申告、または輸入者による知識が使用されています。
| 証明 | 発行者 | 適用される場合 | 明細行に必要なもの |
|---|---|---|---|
| REXに基づく原産地申告 | 登録輸出者 | GSPおよびEUの二国間ネットワークの一部を含む、REXを使用する協定 | REX番号、所定の文言、日付、対象製品 |
| 請求書または原産地宣言 | 認定輸出者、または一部の制度における価額基準未満の輸出者 | 依然として認定輸出者による申告を使用する協定 | 必要な場合の認定番号、文言、必要な場合の署名 |
| EUR.1移動証明書 | 輸出国税関 | 自己申告ではなく証明書を使用する協定 | 証明書番号、日付、対象品目 |
| 輸入者による知識 | 輸入者 | EU・日本、EU・ニュージーランド、EU・英国貿易協力協定 | 申請を裏付ける記録。サプライヤー宣言は不要 |
| A.TR移動証明書 | トルコの輸出者(トルコ税関の裏書き付き) | EU・トルコ関税同盟 | 原産地証明ではありません。明細行には依然として非特恵原産地の回答が必要です |
価額基準は誤読しやすいものです。EUの原産地証明規則では、登録を受けていない輸出者は、原産品の貨物について総額EUR 6,000までの原産地申告を行うことができます。それを超える場合、REXを使用する取決めでは、申告は登録輸出者によるものでなければなりません。この基準は申告の条件であり、原産地規則の判定を軽減するものではありません。
登録輸出者番号も、貨物が規則を満たしていることを証明するものではありません。それは輸出者が登録されていることを証明するものです。申告は、その輸出者が、対象製品について、所定の文言を用いて行わなければなりません。輸出者ではない業者が通関業者の請求書に転記した申告は、同じ文言でありながら別の文書です。
小さな文言の誤りの代償は小さくありません。運送業者Ritra Cargoが紹介した2024年の事例では、バングラデシュからの衣料品輸送において、REX申告が「Union」という語を欠いていました。特恵は無効となり、輸入者は事後に12%の輸入関税を支払いました。貨物は原産品であった可能性が高いですが、文書が申請を伴っていませんでした。
通常のサプライヤーはもう一つの手段を追加します。長期サプライヤー宣言です。これは同一商品の反復供給を最長24か月間カバーし、開始日は発行日の12か月前から6か月後までの範囲でなければなりません。有効でなくなった場合、サプライヤーは顧客に通知する必要があります。輸入者にとって、これはサプライヤーの原産地申告を裏付ける証拠であり、申告自体の代替ではありません。通関法務事務所によるサプライヤー宣言の解説がこのルールを説明しています。期限切れの宣言は、商品が依然として原産地を有していても、証拠にはなりません。
無効な原産地申告に有効なREX番号が記載されていても、それは依然として無効な証明です。
Intrastatは同じ明細行を毎月のサイクルで検証する
Intrastatは、商品が出荷された加盟国ではなく、生産された国を求め、それを毎月要求します。申告は到着と出荷を分けます。相手方加盟国は、到着では積送元の加盟国、出荷では仕向先の加盟国です。原産国は別のフィールドであり、EU域内の移動であってもEU域外の国であることがあります。
2022年1月以降、Regulation (EU) 2019/2152により、原産国はIntrastat出荷申告の必須要素となりました。到着については、要件は各国で実施されています。ドイツは単一市場以来、到着で原産地を収集しており、2022年に出荷にも追加しました。連邦統計局が2022年の変更に関する注記で説明しています。対照的にスウェーデンは出荷でのみ原産地を収集しています。複数の加盟国で申告するチームは、各フローについて国内ルールを読む必要があります。
申告義務には閾値があり、その閾値はデータ要件を変えません。ドイツでは、2025年から、当年または前年の暦年で出荷がEUR 1,000,000を超えるか、到着がEUR 3,000,000を超える場合に申告します。Destatisによると、申告は毎月で、翌月の第10営業日が期限です。ドイツのIntrastatガイドでは、申告の欠落、誤り、不完全、または遅延に対する罰則を最大EUR 50,000と定めています。
この明細行には、請求書に記載されていないデータも必要です。Intrastatでは、8桁のCombined Nomenclatureコード、キログラム単位の正味質量、請求金額、取引の性質、そして出荷では相手方のVAT番号を使用します。サプライヤーの請求書はしばしば4桁または6桁のHSコードを記載し、正味質量はありません。梱包明細には重量があり、分類は申告者の責任です。これは文書間の結合であり、請求書だけから推測できるフィールドではありません。コードの量が分類をボトルネックにする場合、バッチHSコード抽出が明細行の量の問題をカバーします。
Intrastatは非特恵原産地を使用します。特恵の主張は、このフィールドに入る値ではありません。ある明細行がIntrastat用にベトナム原産地として正しく報告されても、無関係なFTAの主張の対象である場合もあれば、まったく主張がない場合もあります。二つの回答を別々の列に保つことで、月次レポートが関税上の立場を無言で書き換えるのを防ぎます。
Intrastatの明細行と通関の明細行は、それぞれ別の問いに答えるものなので、どちらも正しくても特恵の判定が食い違うことがあります。
突合こそが欠落した明細行を捉える
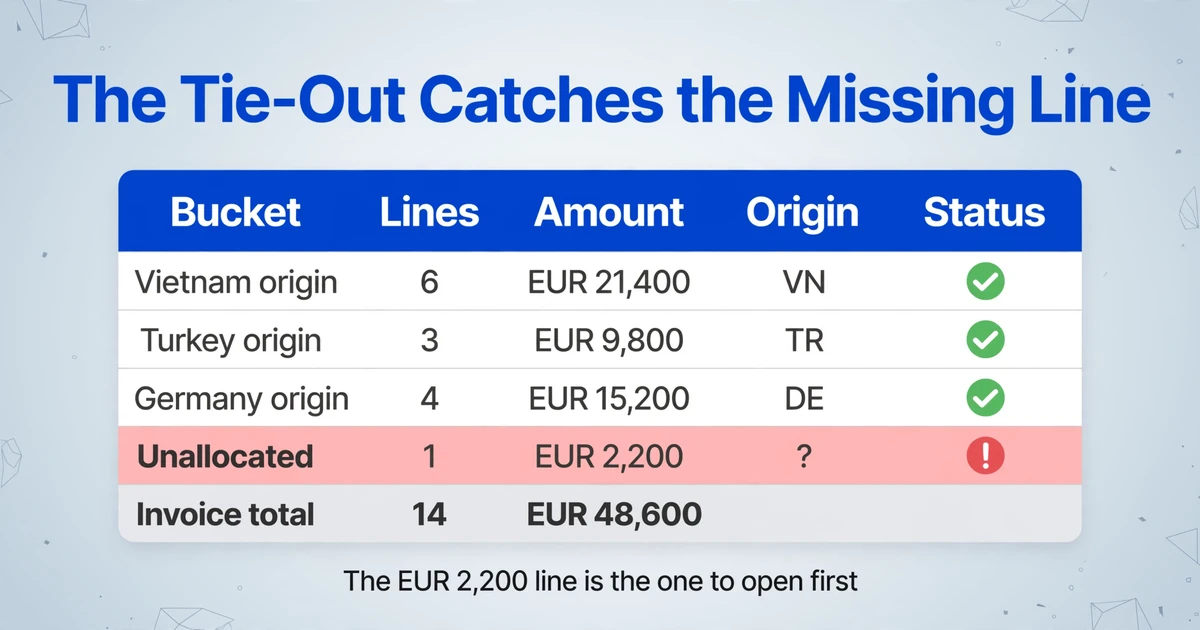
国別の行を合計しても請求書の合計に戻らない場合、その差額は原産地を捕捉できていない明細行です。 この計算はプロセス全体で最も安価な統制であり、最も多くのチームが省略しているものです。
ルールは、請求書上のすべての金額が必ず1か所に収まるというものです。国別の行、未割当枠、または運賃・割引・VAT・端数処理のための名称付き統制行のいずれかです。国別の行+未割当枠+統制行は、印刷された請求書合計と一致しなければなりません。明細行数と正味質量にもそれぞれ独自の突合があります。未解決の明細行が1つある14行の請求書は次のようになります。
| 枠 | 明細行 | 金額 |
|---|---|---|
| ベトナム原産 | 6 | EUR 21,400 |
| トルコ原産 | 3 | EUR 9,800 |
| ドイツ原産 | 4 | EUR 15,200 |
| 未割当 | 1 | EUR 2,200 |
| 請求書合計 | 14 | EUR 48,600 |
まず確認すべきはEUR 2,200の明細行です。フッターには「EU原産」とあり、明細行自体には国が記載されていません。ドイツ産かもしれないし、ポーランド産かもしれないし、別の国かもしれません。誰かが確認するまで、この行はIntrastatの準備ができておらず、特恵の問いも未解決のままです。国別の行の合計はEUR 46,400で、請求書合計はEUR 48,600です。EUR 2,200の差額は端数処理ではありません。国が割り当てられなかった明細行であり、誰かが解決するまで未割当枠に置かれます。
混在した明細行は分割が必要です。刃が日本製、鞘が中国製のナイフセットは、1つの請求書明細行でありながら2つの原産地を持ちます。金額で2つのサブ行に分割し、親の明細行IDを保持したまま、サブ行を親に突合します。同じことは、1つの特恵主張の下で原産品と非原産品が混在する明細行にも当てはまります。
ここでもスプレッドシートが役立ちます。計算列で数量×単価を計算して明細行の合計を検証し、明細行の値の合計を印刷された請求書合計と比較できます。申告書やIntrastatファイルへの文書間結合は、抽出ツールの外、Excel、Google Sheets、ERPで行います。2つの異なるドキュメントが一致しているかを判断することを抽出ツールに任せるべきではありません。この統制は、担当者が表を作成してもバッチ処理で作成しても同じように機能します。手作業とAIによる通関比較では、量に応じたトレードオフを扱っています。
未割当枠は照会リストであり、端数調整の勘定ではありません。
監査は3年後に明細行を再構築する
監査の問いは、貨物がベトナム産であったかどうかではありません。その明細行がそうであったことをファイルで示せるかどうかです。税関は輸出相手国に照会して申告を検証でき、原産地証明が維持できなければ輸入者が関税を負担します。証拠は通常サプライヤーの手元にあり、その非対称性こそがファイルを重要にします。
保存期間は、ファイルを作成した担当者がすでに退職しているほど長いものです。UCC第51条により、記録は関税申告が受理された年の末日から少なくとも3年間保存する必要があります。第103条により、関税債務は発生から3年を経過すると通知できず、刑事手続きにつながり得る行為の場合はより長い期間が適用されます。両者の根拠はUCC条文です。
事後通関ファイルは通常、4つの点に答えなければなりません。何を申告したか、どのような原産地証明に基づいてか、どの貨物についてか、そして裏付け記録がどこにあるか。つまり、原産地申告が記載された請求書、サプライヤー宣言、原産地主張の根拠となる部品表または原価計算、梱包明細、エントリーまたはIntrastat記録、協定が求める場合は直送または非改変の証拠です。明細行のソースページと取得日があれば、PDFのフォルダーから該当ページを見つけられます。
最もよくある自滅は、存在したが期限切れになったドキュメントです。長期サプライヤー宣言には有効期間があり、サプライヤーは失効時に通知する義務があります。サプライヤーが材料を変更し、生産を移転し、あるいは単に宣言を失効させた場合でも、ファイル上のPDFは依然として公式に見えるかもしれません。しかしその宣言はもはや根拠になりません。事後通関検証手続きに関する通関法務事務所の解説はこう指摘します。「真正であっても文書化されていない原産地は、実務上、証明されていない原産地である。」
したがって登録簿には、原産地証明の番号だけでなく有効期間も記録すべきです。宣言が失効したら、該当する明細行には更新または新たな照会が必要です。これは年次の整理作業ではなく、カレンダー上のタスクです。
明細行がなぜ「EU」と表示していたかを覚えておくには、3年は長すぎます。
引き継ぎの段階で突合が崩れる
原産地データは、どのチームの内部よりも、購買・買掛・申告者の間で失敗する方が多い。 各担当者は異なる時点で異なるドキュメントを見ており、プロセスがそう定めていない限り、誰も明細行全体を所有していません。
| 役割 | その担当者が負う判断 | 明細行から得る必要がある情報 |
|---|---|---|
| 貿易コンプライアンス責任者 | ルールセット、証拠階層、照会のしきい値、承認 | すべての明細行を、その証明と出所とともに一か所で |
| 購買またはカテゴリバイヤー | 契約条項とサプライヤーとの関係 | 明細行ごとの原産地と変更通知を求める根拠 |
| 買掛担当者 | 請求書の取り込みと不足分のフラグ付け | 推測を強いることなく欠落を記録する列 |
| 通関業者または申告者 | 申告と、該当する場合はIntrastat申告 | 明細行レベルでの国、CN8、正味質量、価額、証明の参照 |
| 監査人または税関職員 | その主張が裏付けられているかどうか | 申告から請求書ページと証明へ遡る経路 |
| マスタデータまたはIT | コードのマッピングと品目・サプライヤー原産地テーブル | 正規化されたクリーンなコードと可視化された生の値 |
最も強い手段を持つのは購買ですが、通常は最も関与が薄いのも購買です。各明細行に対する原産国の記載、求めに応じた原産地申告、原産地が変わった際の一定日数内での通知を発注条件に盛り込む方が、監査後の後始末より安く済みます。継続的な供給では長期サプライヤー宣言が仕組みとなり、単発の出荷では請求書ごとの原産地申告が仕組みとなります。
買掛担当者は、原産地が欠落していることを記録すべきであり、それが何であるべきかを判断すべきではありません。検証ルールを通過させるために入力された推測は、通関書類における虚偽の申告になります。ステータス列があるのは、その欠落を解消できる担当者まで届けるためです。
買掛担当者は、原産地が欠落していることを記録すべきであり、それが何であるべきかを判断すべきではありません。
すでに手元にある請求書から原産地登録簿を作成する
登録簿は請求書明細行ごとに1行で、すでに受け取っているPDFから作成します。 作業は反復的で、形式はサプライヤーごとに変わります。まさにベンダーごとのテンプレートではなく、セマンティック抽出が適するケースです。
明細行に必要な列を指定する
Wordドキュメントではなくスプレッドシートを返すテーブルに変換ワークフローでは、カスタム列抽出で列名を入力すると、AIが意味に基づいて一致する値を探します。まずはSupplier、Invoice No、Invoice Date、Description、HS Code、Origin as Printed、Net Mass、Line Value、Preference Claimed、Proof Type、REX or Approval No、Statement Textから始めます。入力した名前がそのままヘッダーになります。Line No、証拠階層、ページ参照、ステータスは後からスプレッドシートに追加します。これらは請求書に印刷されたフィールドではなく、登録簿の管理項目だからです。
1件ずつではなくバッチで読み込む
バッチ処理では、仕入先請求書のバッチをアップロードし、結果を1つのテーブルにマージできます。ドイツの請求書、オランダの請求書、ベトナムの輸出請求書が同じ列に収まるのは、抽出が固定レイアウトではなくフィールドの意味に従うからです。
管理用の列を追加する
計算には計算列を使います。数量と単価から明細行の合計を算出し、請求書に印刷された合計と抽出した明細行の値の合計との差を出します。2つ目の列が、原産地が未入力のままだったEUR 2,200の明細行を浮かび上がらせます。
各国の値がどこから来たかを確認する
Bbox付きのレビューモードを使います。セルをクリックすると、元のページの対応する領域がハイライトされます。これにより、「VN」が明細行の原産地列から来たのか、出荷元住所から来たのか、請求書のフッターから来たのかが分かります。この目視確認が証拠階層を割り当てるステップです。
ツールの外で正規化する
生の文字列を、申告システムが使う国リストにマッピングします。生の値と正規化したコードは別々の列に保ち、マッピングテーブルはバージョン管理下に置きます。「China」「CN」「PRC」「Made in China」は1つのコードです。「EU」はコードですらありません。
照会し、記録し、完了する
仕入先に明細行の参照、不足しているフィールド、必要な形式を送ります。回答、日付、確認した担当者を記録します。そうすれば、同じ仕入先からの次の出荷は、同じ空白セルではなく既知の値から始まります。
サンプル請求書をご利用ください。ファイルは安全に処理され、保存されません。
境界は明確です。このツールは原産地を判定したり、REX番号をEU登録簿と照合したり、原産地申告の文言をAnnex 22-07と比較したり、Intrastatや通関申告を提出したり、2つのドキュメントが一致するかどうかを判断したりしません。明細行レベルのフィールドをテーブルに抽出するだけです。原産地申告の文言はレビュー用の検索可能なコピーであり、原本ページが証拠として残ります。法的判断、登録簿の確認、承認は申告者とコンプライアンスチームが担います。
この役割分担こそが、ツールの価値です。作業の遅い部分は、形式の不揃いな請求書のフォルダを読み、同じフィールドを同じ列に入れることです。判断が必要な部分は、国、原産地証明、例外が何を意味するかを決めることです。前者を自動化すれば、後者のための時間が増えます。
よくある質問
すべての請求書明細行に原産国が必要ですか?
自社の申告上は、必要とお考えください。税関申告では貨物品目レベルで原産地が必要で、Intrastatではコモディティ明細行レベルで必要です。ドイツは到着と発送の両方で要求します。EU全域の要件は発送を対象とし、到着は各国の規則に従います。サプライヤーの書類にはこの欄が欠けていることがよくあります。登録簿には欠落を記録し、国をでっち上げるのではなく照会を起動してください。
REX番号があれば特恵原産地を主張できますか?
いいえ。REX番号は登録輸出者を識別するものです。原産地申告はその輸出者が作成し、所定の文言を使用し、申告の対象製品を網羅し、協定の規則を満たす物品に基づく必要があります。申告のない請求書のREX番号、または明細行を除外する申告では、主張を裏付けられません。EUR 6,000未満では、未登録の輸出者もそれを認める取り決めの下で原産地申告を行えます。
発送国を原産国として使用できますか?
いいえ。発送は物品が出荷された場所です。原産地は物品が生産された、または最後に実質的変更が行われた場所です。ベトナム産の物品を発送するロッテルダムの倉庫は、オランダの発送でありベトナムの原産地です。原産地が不明な場合は、不明として記録しサプライヤーに照会してください。一部の各国Intrastatガイドは特定の場合に代替コードを認めていますが、発送国を既定値にすると、問いに答えるのではなく問題を隠すことになります。
長期サプライヤー宣言とは何で、どのくらい有効ですか?
単一の貨物ではなく、同一物品の定期供給を対象とするサプライヤー宣言です。最長24か月間有効で、開始日は発行日の12か月前から6か月後の範囲内である必要があります。有効でなくなった場合は、サプライヤーが顧客に通知する必要があります。物品が依然として原産地を有していても、期限切れの宣言は裏付けになりません。
A.TR証明書は原産地証明になるか
いいえ。A.TRは、EU・トルコ関税同盟内で貨物が自由流通していることを証明するものです。両者間の工業製品の無税移動を支えることはできますが、Intrastat、アンチダンピング、FTA申請における原産地欄を埋めるものではありません。明細行には依然として非特恵原産地が必要であり、特恵を主張するには独自の証明が必要です。
原産地の証拠はどのくらい保管すべきか
関税申告が受理された年の末日から少なくとも3年間、UCC第51条に基づき保管します。国内法や係属中の不服申立てにより、より長期が必要となる場合があります。関税債務の通知期間は第103条により3年間で、刑事手続きにつながり得る行為の場合は延長されます。請求書、原産地申告、サプライヤー宣言、裏付け計算をまとめて、ファイルを作成した担当者なしでも読める形で保管してください。
ImageToTable.aiは原産地を判定したり、REX番号を検証したりするか
いいえ。サプライヤー請求書から明細行単位の項目を表に抽出するもので、記載どおりの原産地、原産地申告の文言、REXまたは承認番号、HSコードが含まれます。Review Modeではセルの背景にあるページ領域を表示します。貨物が適格かどうかの判断、REX登録簿への照会、所定の文言との照合、申告の提出は行いません。
登録簿は問い合わせに耐えなければならない
原産国の突合は月次レポートではありません。3年後に問い合わせがあったときに答えられる登録簿である必要があります。その頃にはサプライヤーが生産を変更しているかもしれず、申告が失効しているかもしれず、明細行を入力した担当者が退職しているかもしれません。登録簿が機能するのは、すべての明細行が国、証明、出所を示せて、なおかつ明細行の合計が請求書と一致する場合です。これは「コンプライアンス上の原産地」よりも狭い約束ですが、より有用な約束です。