Cómo conciliar el país de origen
en las facturas de proveedores de la UE
Una factura de proveedor puede llevar una declaración de origen al pie de la página y varios orígenes distintos en las líneas de mercancías. La declaración describe el documento. La aduana evalúa las mercancías. La mayor parte del trabajo de conciliación está en esa brecha.
La solución es un registro a nivel de línea: una fila por línea de factura, con el país, la prueba que lo respalda y la página de la que procede. Una vez que existe ese registro, Intrastat, la declaración en aduana y el expediente de auditoría se nutren de las mismas filas en lugar de reconstruirse tres veces.
Puntos clave
- La línea nueve es donde un pie de página con "origen UE" deja de ser una respuesta, porque la aduana evalúa la línea de mercancía y nunca la factura.
- En cada línea hay dos respuestas de origen, y una sola columna de país de origen solo puede contener una de ellas.
- EUR 2,200 es el aspecto de un origen faltante cuando las filas de países no suman el total de la factura de 14 líneas.
El origen a nivel de documento es una declaración sobre la factura
Un origen impreso una sola vez en una factura de catorce líneas dice poco sobre la línea nueve. Las facturas de proveedores consolidan. Un distribuidor en Rotterdam puede enviar bombas alemanas, zapatos vietnamitas y accesorios turcos en un solo documento, y luego imprimir "origen UE" en el pie porque la mayor parte del valor es europeo. El pie es una declaración sobre la factura en su conjunto. La declaración en aduana, la línea de Intrastat y la solicitud de preferencia se evalúan a un nivel más detallado.
La legislación aduanera de la UE trata el origen como un elemento obligatorio de la declaración para el despacho a libre práctica, y atribuye al declarante la responsabilidad de hacerlo correctamente. La guía de la Comisión Europea sobre el origen no preferencial es explícita: el declarante debe disponer de información sobre la transformación realizada en el último país de producción. El pie de un proveedor no transfiere esa responsabilidad. El mismo problema a nivel de línea aparece cuando la declaración se prepara a partir del expediente de un agente de aduanas. La extracción de datos de declaraciones en aduana falla cuando ese expediente mezcla formatos.
Intrastat tiene la misma forma. La declaración se elabora por línea de mercancía, no por factura, y el campo de origen se sitúa junto al código de mercancía, la masa neta y el valor. Un único origen para una factura mixta o bien sobreestima un país o bien oculta los demás.
| Líneas de factura | Lo que dice el pie | Lo que son las mercancías | Lo que necesita la línea |
|---|---|---|---|
| 1 a 4 | Origen UE | Bombas fabricadas en Alemania | DE, con una marca de línea o confirmación del proveedor |
| 5 a 9 | Origen UE | Zapatos fabricados en Vietnam, enviados desde un almacén neerlandés | VN, no NL. La expedición no es el origen |
| 10 a 12 | Origen UE | Accesorios ensamblados en Turquía a partir de piezas chinas, con A.TR adjunto | El origen no preferencial tras el test de transformación sustancial, más una respuesta de preferencia aparte |
| 13 y 14 | Origen UE | Componentes fabricados en Polonia | PL |
Las líneas turcas son las que dejan al descubierto un atajo habitual. Un certificado A.TR demuestra que las mercancías están en libre práctica en la unión aduanera UE-Turquía. No demuestra dónde se fabricaron. La guía sobre la unión aduanera de la Comisión Europea define el A.TR por el estatus aduanero, no por el origen. Un expediente que usa el A.TR como respuesta de origen ha respondido a una pregunta distinta.
La queja es fácil de encontrar. Un hilo de 2025 en r/supplychain sobre datos de país de origen describía "mucha inexactitud de datos en la mezcla", desde el origen hasta códigos HS ausentes o erróneos.
La factura es el contenedor. La línea es la unidad que evalúan la aduana, Intrastat y una solicitud de preferencia.
Una línea necesita dos respuestas de origen, no una
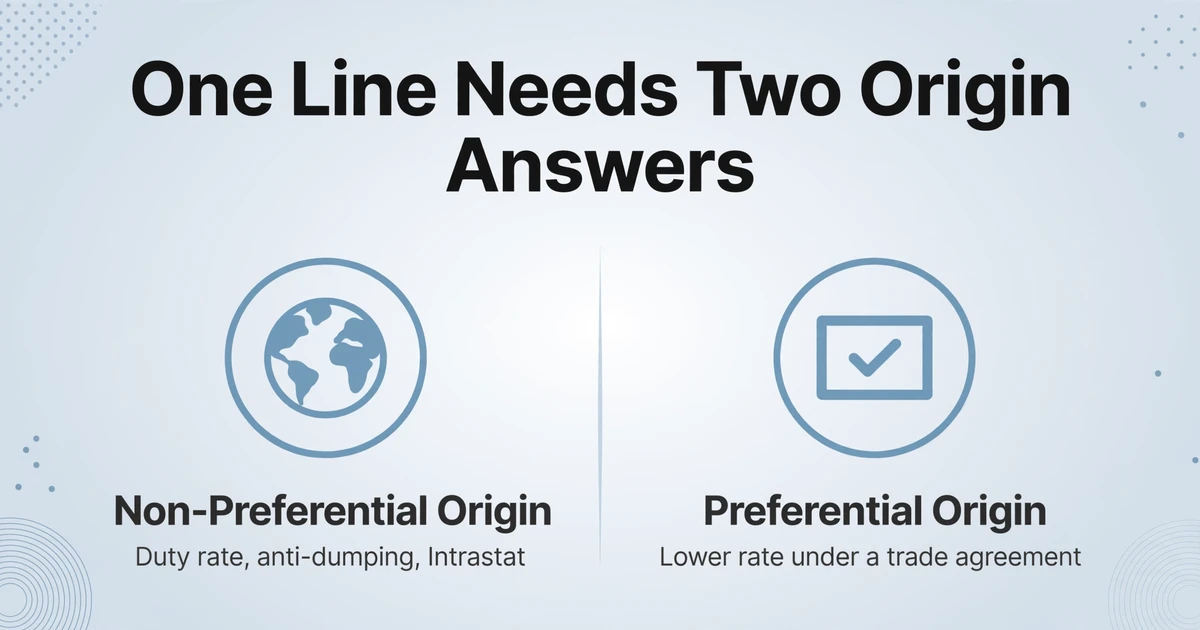
El origen no preferencial y el origen preferencial son determinaciones distintas, y una sola columna de "país de origen" no puede contener ambas. El origen no preferencial determina el tipo arancelario MFN, los derechos antidumping, los contingentes, las sanciones, el marcado de origen y el campo de origen de la declaración Intrastat. El origen preferencial determina si las mercancías cumplen los requisitos para considerarse originarias en virtud de un acuerdo comercial específico, de modo que pueda reclamarse un tipo inferior.
Las normas difieren, por lo que las respuestas pueden diferir. Según el Código Aduanero de la Unión, el origen no preferencial de las mercancías producidas en más de un país es el país de la última transformación sustancial. Una reclamación preferencial utiliza la norma específica del producto recogida en el acuerdo, que puede ser un cambio de partida arancelaria, un umbral de valor añadido, un criterio de peso o un proceso específico. Una máquina ensamblada en Turquía con componentes chinos puede ser turca a efectos no preferenciales y, aun así, no superar el criterio de valor añadido de un acuerdo concreto.
Por eso el registro de la línea necesita dos respuestas y una etiqueta clara para cada una:
- Origen no preferencial: el país utilizado para el tipo de derecho de aduana, las medidas antidumping e Intrastat.
- Preferencia reclamada: sí o no y, en caso afirmativo, en virtud de qué acuerdo.
- Origen o parte preferencial: el país o la parte cuyo estatus de originario se reclama.
- Referencia de la prueba: la declaración, el certificado o el conocimiento del importador que respalda la reclamación.
Introducir la respuesta del FTA en el campo de Intrastat es un error real. También lo es utilizar el país no preferencial como respuesta de preferencia. El primero puede declarar un código de parte donde se exige un país. El segundo puede reclamar un tipo que la prueba no respalda.
Intrastat y el tipo MFN utilizan el origen no preferencial. Un tipo FTA utiliza la norma del acuerdo. Pueden no coincidir.
El registro de línea contiene más que un país
El código de país es el último campo de la fila, no el primero, porque no significa nada sin la identidad de la línea, el valor, la clasificación y la prueba que lo rodean. El registro que aparece a continuación es el mínimo que resiste una consulta del agente de aduanas y una solicitud de auditoría. Es más amplio que una hoja de cálculo de nombres de países y más estrecho que un maestro de artículos completo de un ERP.
| Grupo de campos | Campos | Por qué la fila falla sin él |
|---|---|---|
| Identidad | Razón social del proveedor, número de factura, fecha de factura, número de línea, descripción tal como se imprimió | No puede vincular la fila con el registro de cuentas a pagar, el archivo del agente de aduanas ni la muestra de auditoría. Dos proveedores pueden usar el mismo número de factura. |
| Importe y medida | Cantidad, precio unitario, valor de la línea, masa neta, total impreso de la factura | Sin conciliación, sin masa para Intrastat y sin forma de dividir una línea mixta por valor. |
| Clasificación | Capítulo y partida del HS (dos y cuatro dígitos), CN8 cuando el proveedor lo facilita | Sin búsqueda de la regla específica del producto y sin código de mercancía de Intrastat. El código del proveedor es un candidato, no su declaración. |
| Origen no preferencial | Origen tal como se imprimió, código de país normalizado, nivel de evidencia, página de origen | El tipo de derecho, la exposición antidumping y la línea de Intrastat dependen de ello. |
| Preferencia | Indicador de solicitud, acuerdo, origen preferencial, tipo de prueba, número REX o de aprobación, texto de la declaración literal | Se solicita un tipo sin prueba que cubra la línea. |
| Estado | Verificado, faltante o consulta enviada; confirmado por; fecha | La misma carencia se persigue en cada envío y nadie puede demostrar cuándo se cerró. |
Cuatro campos causan la mayoría de los fallos. El país de origen a menudo se escribe como "EU", que no es un código de país, o se infiere de la dirección del proveedor, que no es donde se fabricaron las mercancías. El código HS a menudo se indica con cuatro dígitos cuando la declaración necesita ocho, y refleja la clasificación de exportación del proveedor en lugar de su clasificación de importación. Los dos primeros dígitos son el capítulo, que apunta a la regla específica del producto; la partida de cuatro dígitos la acota. El número REX o de aprobación se trata como una casilla de verificación, aunque identifica a un exportador en lugar de probar que las mercancías cumplen los requisitos. El texto de la declaración se resume o se vuelve a escribir, cuando la redacción está prescrita y una paráfrasis no es una prueba.
El requisito de la declaración es donde los equipos por lo demás cuidadosos improvisan. El texto de una declaración de origen se establece en el Annex 22-07 del Reglamento de Ejecución del UCC, y se espera que el exportador lo utilice, no una versión editada para facilitar la lectura. Access2Markets remite a ese anexo y a la base de datos de la UE donde se puede comprobar un registro REX. Capturar el párrafo con el nombre del país y la redacción intactos es lo que hace posible una comparación posterior.
Una fila con un país y sin referencia de prueba es una conjetura bien formateada.
Registre de dónde procede el país
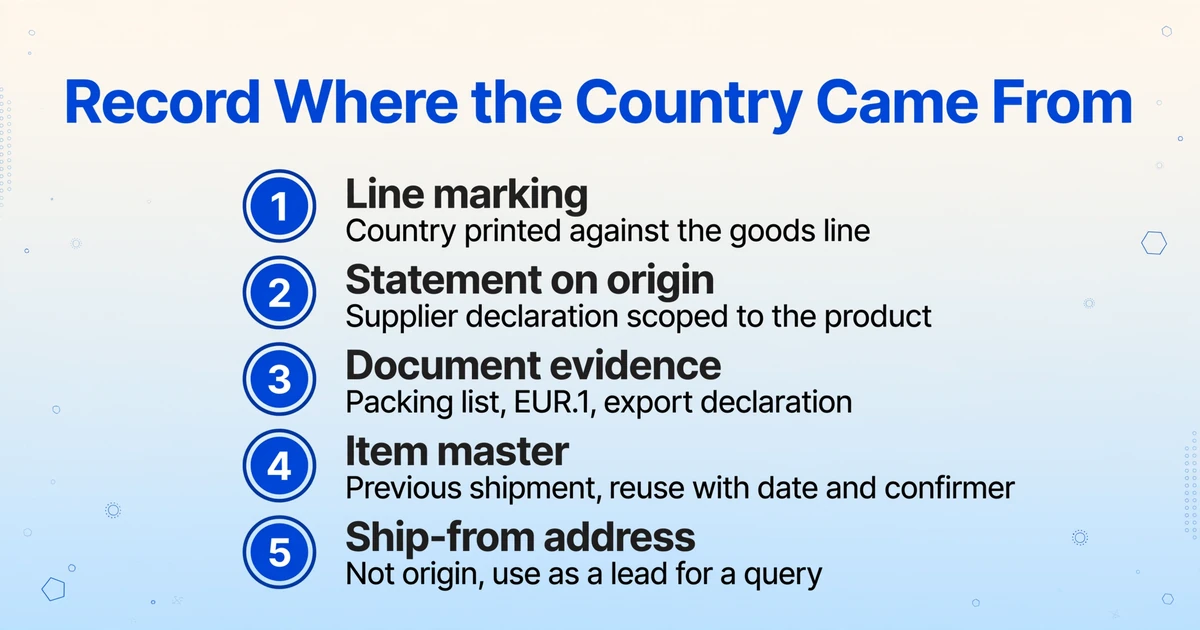
Dos filas pueden indicar ambas «VN» mientras una se respalda con un marcado de línea y la otra con una dirección de envío. El valor del país por sí solo no le dice a un auditor cuál es cuál. El nivel de evidencia sí.
| Nivel | Fuente | Cómo usarla |
|---|---|---|
| 1 | País impreso junto a la línea de mercancías, o «Made in» dentro de la descripción de la línea | El más sólido. Úselo para el asiento y la fila de Intrastat cuando esté presente. |
| 2 | Declaración de origen o declaración del proveedor limitada al producto | Respalda una solicitud de preferencia. Registre la referencia del documento y los productos que abarca. |
| 3 | Lista de empaque, EUR.1, declaración de exportación, certificado de fábrica o de transformación | Evidencia documental. Léala antes de decidir que una línea no tiene señal de origen. |
| 4 | Maestro de artículos o un envío anterior del mismo proveedor | Reutilícela solo con la fecha y la persona que la confirmó. Los proveedores cambian de fuentes. |
| 5 | Dirección de envío o dirección registrada del proveedor | No es origen. Úsela como pista para una consulta, nunca como el valor. |
Use por defecto el nivel más alto que la línea realmente respalde, y registre el nivel en su propia columna. Si el nivel 5 es lo único disponible, la fila está incompleta, no resuelta. La misma regla se aplica cuando el pie de factura y la línea no coinciden: gana el marcado de línea, porque está vinculado a las mercancías.
Los conflictos necesitan una regla escrita. Una declaración de origen puede excluir productos específicos con la frase «except where otherwise clearly indicated». Si la exclusión abarca una línea, la frase general del encabezado no cubre esa línea. Dos fuentes del mismo nivel que nombran países distintos son una consulta, no un cara o cruz. Congele el valor, conserve ambas referencias de origen y registre quién lo está resolviendo.
Los códigos de país necesitan la misma disciplina. Los sistemas de Intrastat y de aduanas usan una lista controlada, no texto libre. Las instituciones de la UE usan EL para Grecia y UK para el Reino Unido, mientras que ISO 3166 usa GR y GB. El vocabulario de países de la UE documenta esas excepciones. «EU» en sí no es un país de origen. Conserve la cadena original que imprimió el proveedor en una columna y el código normalizado en otra, para que una decisión de mapeo pueda revisarse después.
El nivel de la fuente es lo que convierte un valor de país en evidencia.
REX es una prueba, no la prueba
La prueba que respalda una solicitud preferencial depende del acuerdo, del registro del exportador y del valor de la consignación, por lo que un campo REX en cada línea puede estar vacío y ser correcto a la vez. REX es el sistema de exportadores registrados utilizado para el Sistema de Preferencias Generalizadas de la UE, los Países y Territorios de Ultramar y determinados acuerdos bilaterales. Otros acuerdos siguen utilizando certificados EUR.1, declaraciones de exportador autorizado o conocimiento del importador.
| Prueba | Quién la emite | Cuándo se aplica | Qué necesita la línea |
|---|---|---|---|
| Declaración de origen en el marco del REX | Exportador registrado | Acuerdos que utilizan REX, incluido el GSP y partes de la red bilateral de la UE | Número REX, texto prescrito, fecha, productos cubiertos |
| Declaración en factura o declaración de origen | Exportador autorizado, o cualquier exportador por debajo del umbral de valor en algunos regímenes | Acuerdos que siguen utilizando declaraciones de exportador autorizado | Número de autorización cuando sea necesario, texto, firma si se exige |
| Certificado de circulación EUR.1 | Aduanas del país exportador | Acuerdos que utilizan certificados en lugar de autodeclaración | Número de certificado, fecha, cobertura de artículos |
| Conocimiento del importador | Importador | UE-Japón, UE-Nueva Zelanda y el Acuerdo de Comercio y Cooperación UE-Reino Unido | Registros que respalden la solicitud; no se exige declaración del proveedor |
| Certificado de circulación A.TR | Exportador turco, refrendado por las aduanas turcas | Unión aduanera UE-Turquía | No es una prueba de origen. La línea sigue necesitando una respuesta de origen no preferencial |
El umbral de valor es fácil de malinterpretar. Según las normas de prueba de origen de la UE, un exportador que no esté registrado puede emitir una declaración de origen para consignaciones de productos originarios con un valor total de hasta EUR 6,000. Por encima de esa cifra, la declaración debe proceder de un exportador registrado para los regímenes que utilizan REX. El umbral es una condición de la declaración, no un descuento en el examen de origen.
Un número de exportador registrado tampoco prueba que las mercancías cumplan la norma. Prueba que el exportador está registrado. La declaración debe ser emitida por ese exportador, para los productos en cuestión, utilizando el texto prescrito. Una declaración copiada en la factura de un agente de aduanas por un operador que no es el exportador es un documento diferente con las mismas palabras.
El coste de un pequeño error de redacción no es pequeño. Un caso de 2024 descrito por el transitario Ritra Cargo involucró un envío de ropa desde Bangladés en el que la declaración REX omitía la palabra "Union". La preferencia quedó anulada y el importador pagó un 12% de derechos de importación a posteriori. Es muy posible que las mercancías fueran originarias. El documento no respaldaba la solicitud.
Los proveedores habituales añaden un segundo instrumento: la declaración del proveedor a largo plazo. Cubre suministros repetidos de los mismos bienes durante un periodo de hasta 24 meses, con una fecha de inicio no superior a 12 meses antes ni 6 meses después de la fecha de emisión. El proveedor debe notificar al cliente si deja de ser válida. Para el importador, es evidencia de respaldo de la declaración del proveedor, no un sustituto de la declaración misma. La explicación de las declaraciones del proveedor de un despacho de abogados aduanero establece la regla. Una declaración caducada no es respaldo alguno, aunque los bienes sigan siendo originarios.
Un número REX válido en una declaración inválida sigue siendo una prueba inválida.
Intrastat somete la misma línea a un reloj mensual
Intrastat pide el país donde se produjeron los bienes, no el Estado miembro desde el que se enviaron, y lo pide cada mes. La declaración separa las llegadas de las expediciones. El Estado miembro asociado es el Estado miembro de consignación en las llegadas y el Estado miembro de destino en las expediciones. El país de origen es un campo aparte, y puede ser un país fuera de la UE incluso en un movimiento intracomunitario.
Desde enero de 2022, el Regulation (EU) 2019/2152 ha convertido el país de origen en un elemento obligatorio de las declaraciones de expedición de Intrastat. En las llegadas, el requisito se aplica a nivel nacional. Alemania recopila el origen en las llegadas desde el mercado único y lo añadió a las expediciones en 2022, como explica la Oficina Federal de Estadística en su nota de cambios de 2022. Suecia, en cambio, recopila el origen solo en las expediciones. Un equipo que declara en varios Estados miembros tiene que leer la norma nacional de cada flujo.
La obligación de declarar tiene un umbral, y el umbral no cambia el requisito de datos. En Alemania, una empresa declara desde 2025 cuando las expediciones superan EUR 1,000,000 o las llegadas superan EUR 3,000,000 en el año natural actual o anterior, según Destatis. Las declaraciones son mensuales y vencen el décimo día hábil del mes siguiente. La guía alemana de Intrastat fija la sanción por una declaración ausente, errónea, incompleta o tardía en hasta EUR 50,000.
La línea también necesita datos que la factura puede no incluir. Intrastat utiliza el código CN8 de ocho dígitos, la masa neta en kilogramos, el valor de la factura, la naturaleza de la transacción y, en las expediciones, el número de IVA del socio. Las facturas de los proveedores a menudo dan un código HS de cuatro o seis dígitos y ninguna masa neta. La lista de empaque tiene el peso, y la clasificación es responsabilidad del declarante. Es una conciliación entre documentos, no un campo que pueda inferirse solo de la factura. Cuando el volumen de códigos convierte la clasificación en el cuello de botella, la extracción de códigos HS por lotes cubre el problema del volumen de líneas.
Intrastat utiliza el origen no preferencial. La solicitud de preferencia no es el valor que va en este campo. Una línea puede declararse correctamente como de origen vietnamita para Intrastat y seguir siendo objeto de una solicitud de FTA no relacionada, o de ninguna solicitud. Mantener las dos respuestas en columnas separadas evita que el informe mensual reescriba silenciosamente la posición arancelaria.
Una línea de Intrastat correcta y una línea de aduanas correcta pueden seguir sin coincidir en la preferencia, porque responden a preguntas distintas.
La conciliación es lo que detecta la línea que falta
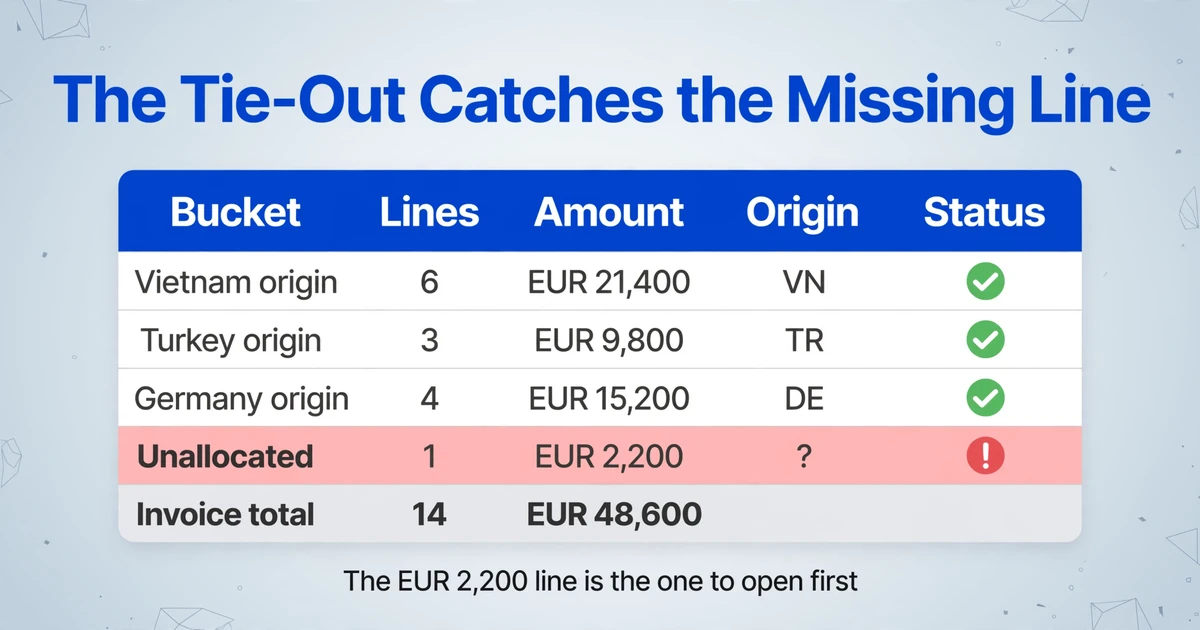
Si las filas por país no vuelven a sumar el total de la factura, la diferencia es una línea cuyo origen no ha capturado. La aritmética es el control más barato de todo el proceso, y es el que más equipos omiten.
La regla es que cada importe de la factura cae en un único lugar: una fila por país, una partida no asignada o una línea de control con nombre propio para flete, descuento, IVA o redondeo. Las filas por país más la partida no asignada más las líneas de control deben ser iguales al total impreso de la factura. El recuento de líneas y la masa neta tienen sus propias conciliaciones. Una factura de catorce líneas con una línea sin resolver tiene este aspecto:
| Partida | Líneas | Importe |
|---|---|---|
| Origen Vietnam | 6 | EUR 21,400 |
| Origen Turquía | 3 | EUR 9,800 |
| Origen Alemania | 4 | EUR 15,200 |
| No asignada | 1 | EUR 2,200 |
| Total de la factura | 14 | EUR 48,600 |
La línea de EUR 2,200 es la primera que debe abrir. Lleva "origen UE" en el pie y ningún país asociado a la línea. Puede ser alemana, polaca u otra. Hasta que alguien lo confirme, la fila no está lista para Intrastat y la cuestión de la preferencia queda sin respuesta. Las filas por país suman EUR 46,400 frente a un total de factura de EUR 48,600. La diferencia de EUR 2,200 no es redondeo. Es la línea que nunca recibió un país, y la partida no asignada es donde se queda hasta que alguien la resuelva.
Las líneas mixtas necesitan un desglose. Un juego de cuchillos con una hoja de Japón y una funda de China es una línea de factura y dos orígenes. Divídala en dos subfilas por valor, conserve el ID de la línea principal y concilie las subfilas con la principal. Lo mismo se aplica a una línea que mezcla mercancías originarias y no originarias bajo una misma declaración de preferencia.
Aquí es también donde una hoja de cálculo se gana su lugar. Una columna calculada puede multiplicar la cantidad por el precio unitario para comprobar el total de la línea, y comparar la suma de los valores de las líneas con el total impreso de la factura. La unión entre documentos con el asiento o el archivo de Intrastat queda fuera de la herramienta de extracción, en Excel, Google Sheets o el ERP. No se debe confiar en ninguna herramienta de extracción para decidir que dos documentos distintos coinciden. El control funciona igual tanto si un auxiliar construye la tabla como si lo hace un proceso por lotes; la comparación entre aduanas manual e IA cubre el equilibrio de volumen.
La partida no asignada es una lista de consultas, no una cuenta de redondeo.
Una auditoría reconstruye la línea, tres años después
La pregunta de la auditoría no es si las mercancías eran vietnamitas. Es si el expediente puede demostrar que la línea lo era. La aduana puede verificar una declaración con el país exportador, y el importador asume el arancel si la prueba no se sostiene. La evidencia suele estar en manos del proveedor, que es la asimetría que hace que el expediente importe.
El plazo de conservación es lo bastante largo como para que quienes armaron el expediente ya no estén. Según el Article 51 del UCC, los registros deben conservarse al menos tres años desde el final del año en que se aceptó la declaración aduanera. Según el Article 103, una deuda aduanera no puede notificarse después de tres años desde la fecha en que se contrajo, con un plazo mayor cuando el acto pueda dar lugar a un procedimiento penal. El texto del UCC es la referencia para ambos.
Un expediente posterior al despacho normalmente debe responder a cuatro cosas: qué se declaró, con qué prueba, para qué mercancías y dónde están los registros de respaldo. Eso significa la factura con la declaración, la declaración del proveedor, la lista de materiales o el cálculo de costes que respalda la declaración de origen, la lista de empaque, el registro de entrada o de Intrastat, y la evidencia de transporte directo o no manipulación cuando el acuerdo lo exija. La página de origen de la línea y la fecha de captura son lo que permite a alguien encontrar la página correcta en una carpeta de PDF.
El autogol más común es un documento que existía pero había caducado. Una declaración del proveedor a largo plazo tiene un periodo definido, y el proveedor está obligado a avisarle cuando deja de ser válida. Si el proveedor cambió un material, trasladó la producción o simplemente dejó vencer la declaración, el PDF archivado puede seguir pareciendo oficial. La declaración ya no lo respalda. El resumen de un despacho de abogados de aduanas sobre el proceso de verificación posterior al despacho lo expone con claridad: «Un origen que es genuino pero no está documentado es, en la práctica, un origen que no se ha probado».
Por lo tanto, el registro debe incluir el periodo de validez de la prueba, no solo su número. Cuando una declaración caduca, las líneas afectadas necesitan una renovación o una nueva consulta. Es una tarea de calendario, no una limpieza anual.
Tres años es mucho tiempo para recordar por qué una línea decía «EU».
La conciliación se rompe en los traspasos
Los datos de origen fallan entre compras, cuentas a pagar y el declarante con más frecuencia que dentro de cualquier equipo. Cada rol ve un documento distinto en un momento distinto, y ninguno es responsable de toda la línea a menos que el proceso lo establezca así.
| Rol | Decisión de la que es responsable | Qué debe darle la línea |
|---|---|---|
| Responsable de cumplimiento normativo comercial | El conjunto de reglas, el nivel de evidencia, el umbral de consulta y la aprobación | Cada línea, con su prueba y fuente, en un solo lugar |
| Compras o comprador de categoría | La cláusula contractual y la relación con el proveedor | Una razón para exigir el origen por línea y la notificación de cambios |
| Auxiliar de cuentas a pagar | Registrar la factura y señalar lo que falta | Columnas que registren la ausencia sin forzar una suposición |
| Agente de aduanas o declarante | La declaración y, cuando corresponda, la presentación de Intrastat | País, CN8, masa neta, valor y referencia de la prueba a nivel de línea |
| Auditor o funcionario de aduanas | Si la declaración está respaldada | Un camino desde la declaración hasta la página de la factura y la prueba |
| Datos maestros o TI | La asignación de códigos y la tabla de origen artículo-proveedor | Un código normalizado limpio y un valor bruto visible |
Compras tiene la palanca más fuerte, y suele ser la menos implicada. Una cláusula de pedido que exija el país de origen en cada línea, una declaración de origen a petición y un aviso en un número determinado de días cuando cambie la fuente es más barato que una limpieza de auditoría. Para suministros habituales, el mecanismo es la declaración a largo plazo. Para envíos puntuales, es la declaración por factura.
El auxiliar de cuentas a pagar debe registrar que falta el origen, no decidir cuál debería ser. Una suposición introducida para superar una regla de validación se convierte en una declaración falsa en un expediente aduanero. La columna de estado existe para que la laguna pueda llegar a la persona que puede cerrarla.
El auxiliar de cuentas a pagar debe registrar que falta el origen, no decidir cuál debería ser.
Construya el registro de origen a partir de las facturas que ya tiene
El registro es una fila por línea de factura, construido a partir de los PDF que ya recibe. El trabajo es repetitivo y el formato cambia con cada proveedor, que es exactamente el caso para la extracción semántica en lugar de una plantilla por proveedor.
Nombre las columnas que necesita en la línea
En el flujo de trabajo A Tabla, que devuelve una hoja de cálculo en lugar de un documento de Word, Extracción de Columnas Personalizadas le permite escribir los nombres de las columnas y la IA encuentra los valores coincidentes por significado. Empiece con Supplier, Invoice No, Invoice Date, Description, HS Code, Origin as Printed, Net Mass, Line Value, Preference Claimed, Proof Type, REX or Approval No y Statement Text. Los nombres que escriba se convierten en los encabezados. Añada Line No, nivel de evidencia, referencia de página y estado en la hoja de cálculo después, porque son controles del registro y no campos impresos en la factura.
Cargue un lote, no una factura a la vez
El procesamiento por lotes le permite subir un lote de facturas de proveedores y fusionar los resultados en una sola tabla. Una factura alemana, una factura neerlandesa y una factura de exportación vietnamita pueden acabar en las mismas columnas porque la extracción sigue el significado del campo, no un diseño fijo.
Añada columnas de control
Use columnas calculadas para la aritmética: un total de línea a partir de la cantidad y el precio unitario, y una diferencia entre el total impreso de la factura y la suma de los valores de línea extraídos. La segunda columna es la que saca a la luz la línea de EUR 2,200 que nunca tuvo un origen.
Verifique de dónde vino cada país
Use Review Mode con Bbox: haga clic en una celda y se resalta la región correspondiente en la página original. Así es como distingue si "VN" vino de la columna de origen de la línea, de la dirección de envío o de un pie de página de la factura. La comprobación visual es el paso que asigna el nivel de evidencia.
Normalice fuera de la herramienta
Asigne las cadenas sin procesar a la lista de países que usa su sistema de declaración. Mantenga el valor sin procesar y el código normalizado en columnas separadas, y mantenga la tabla de asignación bajo control de versiones. "China", "CN", "PRC" y "Made in China" son un solo código. "EU" no es un código en absoluto.
Consulte, registre y cierre
Envíe al proveedor la referencia de la línea, el campo que falta y el formato que necesita. Registre la respuesta, la fecha y la persona que lo confirmó. El siguiente envío del mismo proveedor partirá entonces de un valor conocido en lugar de la misma celda en blanco.
Use una factura de ejemplo. Los archivos se procesan de forma segura y no se almacenan.
El límite es firme. La herramienta no determina el origen, no valida un número REX contra el registro de la UE, no compara el texto de la declaración con el Annex 22-07, no presenta Intrastat ni una declaración en aduana, ni decide si dos documentos coinciden. Extrae los campos a nivel de línea a una tabla. El texto de la declaración es una copia consultable para revisión, mientras que la página original sigue siendo la prueba. La determinación legal, la verificación en el registro y la aprobación final corresponden al declarante y al equipo de cumplimiento normativo.
Esa división es donde una herramienta se gana su lugar. La parte lenta del trabajo es leer una carpeta de facturas inconsistentes y conseguir que los mismos campos lleguen a las mismas columnas. La parte que requiere criterio es decidir qué significan el país, la prueba y la excepción. Automatizar la primera parte deja más tiempo para la segunda.
Preguntas frecuentes
¿Toda línea de factura de proveedor necesita un país de origen?
Para su propia declaración, trátelo así. Una declaración en aduana necesita el origen a nivel de artículo, e Intrastat lo necesita a nivel de línea de mercancía. Alemania lo exige en las llegadas y en las expediciones; el requisito de toda la UE cubre las expediciones, mientras que las llegadas siguen la norma nacional. El documento del proveedor a menudo omite el campo. El registro debe anotar la ausencia y activar una consulta en lugar de inventar un país.
¿Basta un número REX para acogerse al origen preferencial?
No. Un número REX identifica a un exportador registrado. La declaración de origen debe ser emitida por ese exportador, usar el texto prescrito, cubrir los productos de la solicitud y basarse en mercancías que cumplan la norma del acuerdo. Un número REX en una factura sin declaración, o con una declaración que excluye la línea, no respalda la solicitud. Por debajo de EUR 6,000, un exportador no registrado puede emitir una declaración conforme a los regímenes que lo permiten.
¿Puedo usar el país de expedición como país de origen?
No. La expedición es el lugar desde el que se enviaron las mercancías. El origen es donde se produjeron o se transformaron sustancialmente por última vez. Un almacén de Rotterdam que expide mercancías vietnamitas es una expedición neerlandesa y un origen vietnamita. Si el origen es desconocido, regístrelo como desconocido y consulte al proveedor. Algunas guías nacionales de Intrastat permiten un código de reserva en casos concretos, pero usar por defecto el país de expedición oculta la pregunta en lugar de responderla.
¿Qué es una declaración del proveedor a largo plazo y cuánto dura?
Es una declaración del proveedor que cubre suministros regulares de las mismas mercancías, en lugar de un solo envío. Puede tener una vigencia de hasta 24 meses, con una fecha de inicio no superior a 12 meses antes ni 6 meses después de la fecha de emisión. El proveedor debe informar al cliente si deja de ser válida. Una declaración caducada no sirve de respaldo, aunque las mercancías sigan siendo originarias.
¿Es un certificado A.TR una prueba de origen?
No. Un A.TR demuestra que las mercancías están en libre circulación en la unión aduanera UE-Turquía. Puede respaldar la circulación libre de derechos de mercancías industriales entre ambas partes, pero no responde al campo de origen para Intrastat, antidumping ni una reclamación de FTA. La línea sigue necesitando un origen no preferencial, y cualquier reclamación de preferencia necesita su propia prueba.
¿Cuánto tiempo debe conservarse la prueba de origen?
Al menos tres años desde el final del año en que se aceptó la declaración en aduana, según el Article 51 del UCC. La legislación nacional o un recurso abierto pueden exigir más tiempo. El plazo de notificación de la deuda aduanera es de tres años según el Article 103, ampliado cuando el acto pueda dar lugar a un procedimiento penal. Conserve la factura, la declaración, la declaración del proveedor y el cálculo de respaldo juntos, en un formato que pueda leerse sin la persona que creó el archivo.
¿ImageToTable.ai determina el origen o valida números REX?
No. Extrae los campos a nivel de línea de las facturas de proveedores a una tabla, incluido el origen tal como está impreso, el texto de la declaración, el número REX o de aprobación y el código HS. El Modo de revisión muestra la región de la página detrás de una celda. No decide si las mercancías cumplen los requisitos, no consulta el registro REX, no revisa la declaración frente al texto prescrito ni presenta una declaración.
El registro tiene que sobrevivir a la pregunta
La conciliación del país de origen no es un informe mensual. Es un registro que tiene que responder a una pregunta formulada tres años después, cuando el proveedor puede haber cambiado la producción, la declaración puede haber caducado y la persona que introdujo la línea puede haberse ido. El registro funciona cuando cada línea puede indicar su país, su prueba y su fuente, y cuando las líneas siguen cuadrando con la factura. Es una promesa más limitada que "origen conforme", y más útil.