Rapprocher les gains en capital de courtage pour la préparation fiscale sans ressaisie
Un relevé de courtage avec une activité d'achat et de vente importante ressemble à un problème de synthèse, mais c'est en réalité un problème de classification. Le relevé affiche une seule ligne de gains réalisés, mais la déclaration fiscale nécessite que les transactions sous-jacentes soient réparties entre court terme et long terme, couvertes et non couvertes, et vérifiées par rapport aux bases que l'IRS a déjà reçues. Un préparateur fiscal a décrit l'obstacle que cela crée lors de l'évaluation d'un logiciel fiscal IA : « J'ai beaucoup de clients avec beaucoup d'activités d'achat et de vente sur leurs relevés de courtage. Comment Grove Tax gère-t-il cela ? » (r/taxpros). La réponse que donne la plupart des logiciels fiscaux est que quelqu'un saisit les synthèses à court et long terme et joint le relevé. Les synthèses doivent d'abord être construites, et les construire à partir de dizaines de lignes de transactions est le travail dont traite cet article.
Points clés à retenir
- Un relevé de courtage avec une activité de négociation importante ressemble à un problème de synthèse, mais c'est en réalité un problème de classification.
- Lire le PDF et ressaisir ses chiffres est le chemin le plus sujet aux erreurs mesuré, à 6,57 %, et ces erreurs se retrouvent dans des lignes qui doivent d'abord être réparties entre court terme, long terme, couvertes et non couvertes.
- Une fois extraites, environ les trois quarts des lignes sont mécaniques, la vérification doit donc se concentrer sur les lignes à base manquante, non couvertes et de vente de lavage qui nécessitent une véritable décision.
L'ampleur de ce travail n'a rien d'exceptionnel. Les statistiques de l'IRS montrent que plus de 27 millions de déclarations individuelles incluaient l'annexe Schedule D pour l'année fiscale 2023 (IRS SOI), et chacune de ces déclarations avec un 1099-B avait son gain ou sa perte construit à partir du détail des transactions avant de pouvoir être résumé. Le travail du préparateur consiste à transformer le PDF du courtier en chiffres qui correspondent à ce que le courtier a déclaré à l'IRS. Cet article décrit le flux de travail réel : où se trouvent les données sur les gains, quelles lignes peuvent être résumées et lesquelles ne le peuvent pas, et comment la partie ligne par ligne est automatisée sans renoncer à la vérification.
La ligne de synthèse masque le travail fiscal
Les relevés de courtage déclarent les gains réalisés de deux manières, et l'écart entre les deux est tout le problème. La page de synthèse de fin d'année montre un chiffre net pour le court terme et un pour le long terme, ce qui est ce qu'un lecteur parcourt rapidement. Les détails fiscaux se trouvent dans la section des transactions du 1099-B, une ligne par lot vendu, avec la date d'acquisition, la date de vente, le produit, le coût ou autre base, et une case à cocher qui indique si le courtier a déclaré cette base à l'IRS. Un seul client actif peut générer plus de transactions que ce qu'un lecteur attend. Les instructions de l'IRS pour le formulaire 1099-B sont explicites sur ce qu'un courtier doit déclarer pour un titre couvert : la date d'acquisition, le statut court ou long terme, le coût ou autre base, et toute perte non admise provenant d'une vente de lavage (Instructions pour le formulaire 1099-B). C'est exactement les données dont une déclaration fiscale a besoin, et aucune d'entre elles n'apparaît sur la page de synthèse.
Un contribuable qui s'est heurté à ce mur avec un dossier Morgan Stanley a décrit la forme pratique du problème : le détail des transactions du 1099-B occupait à lui seul les pages 31 à 119 du PDF consolidé, et le logiciel de déclaration exigeait que chaque transaction soit saisie séparément (r/TaxQuestions). Pour un préparateur avec plusieurs clients de ce type, le relevé devient un fichier qui ne peut pas être saisi à la main dans un délai raisonnable et qui ne peut pas être ignoré, car l'IRS possède déjà une copie des mêmes chiffres. La question du rapprochement n'est pas de savoir si les gains existent, mais si ce qui est déposé correspond à ce que le courtier a déclaré.
Le formulaire 8949 existe précisément pour rapprocher. Ses instructions définissent deux raccourcis qui rendent le volume gérable dans des cas précis : lorsqu'une vente est couverte, que la base a été déclarée à l'IRS et qu'aucun ajustement n'est nécessaire, les totaux peuvent aller directement sur l'annexe Schedule D ; lorsque le détail doit être montré, les totaux peuvent être déclarés sur le formulaire 8949 avec la méthode de relevé joint code M (Instructions pour le formulaire 8949). Le problème est que les deux raccourcis ne fonctionnent qu'après que quelqu'un a correctement réparti chaque transaction dans la bonne catégorie. C'est l'étape qui ne passe pas à l'échelle à la main.
Le résumé des gains réalisés est la réponse à une question que personne ne pose. Le préparateur a besoin que les transactions sous-jacentes soient classées, rapprochées et prêtes à alimenter un import de logiciel fiscal, et ce travail se fait sous la ligne de résumé.
Qui fait ce travail, et à quoi ressemble réellement le processus
Le flux de travail a une équipe fixe, même dans les petits cabinets : un préparateur ou un membre du personnel de saisie ouvre le relevé de courtage consolidé de chaque client, extrait la section 1099-B et construit un fichier de travail ; un réviseur vérifie que les chiffres correspondent au relevé ; et le préparateur signataire porte la responsabilité du résultat du Schedule D. Le fichier qui circule entre eux est généralement un tableur, car chaque grand logiciel fiscal importe les données de transaction à partir d'un tel fichier.
| Étape | Qui le fait | Ce qui en ressort |
|---|---|---|
| Collecter le dossier | Personnel administratif ou le client | Relevé consolidé en PDF, souvent de 20 à 120 pages |
| Extraire les lignes 1099-B | Préparateur ou personnel de saisie | Une ligne par vente avec date d'acquisition, date de vente, produit, base, période de détention |
| Classer et répartir | Préparateur | Groupes court terme vs long terme, catégories couvertes vs non couvertes |
| Additionner et rapprocher | Préparateur | Totaux par catégorie qui correspondent aux totaux 1099-B du relevé |
| Importer et réviser | Réviseur, puis préparateur signataire | Écrans du Formulaire 8949 ou lignes du Schedule D dans le logiciel fiscal, révisés ligne par ligne |
L'état final visé est un tableur que le logiciel fiscal ingère directement. Drake importe les données du Formulaire 8949 à partir de fichiers Excel, CSV ou délimités par des tabulations via son utilitaire d'import du Formulaire 8949 (base de connaissances Drake Tax). UltraTax CS accepte l'import basé sur les relevés pour les gains en capital, et ProConnect et TaxSlayer prennent en charge l'import par tableur ou CSV pour les lignes 8949. TaxAct plafonne la saisie manuelle à 2 000 transactions d'actions et six fournisseurs de courtage, avec les totaux récapitulatifs comme contournement documenté au-delà de ce seuil (assistance TaxAct). Chacune de ces voies suppose que les lignes existent déjà dans un tableur propre avec les bonnes colonnes. Ce tableur est le livrable, et il est construit à la main plus souvent que les outils qui l'entourent ne le laisseraient penser.
Là où la saisie manuelle échoue
L'échec ne vient pas du fait que les préparateurs ne savent pas taper. Il vient du fait que le volume, l'ordre et les lignes à base manquante arrivent tous au même bureau le même mois. Un contribuable utilisant FreeTaxUSA a signalé que les importations « arrivaient dans le désordre » et que pour des centaines de lignes, la vérification exigeait « au moins 2 et parfois 3 écrans par ligne » (r/tax). Multipliez ce nombre d'écrans par le nombre de lignes et le vérificateur lit le même relevé annuel trois fois, une fois par écran et par ligne.
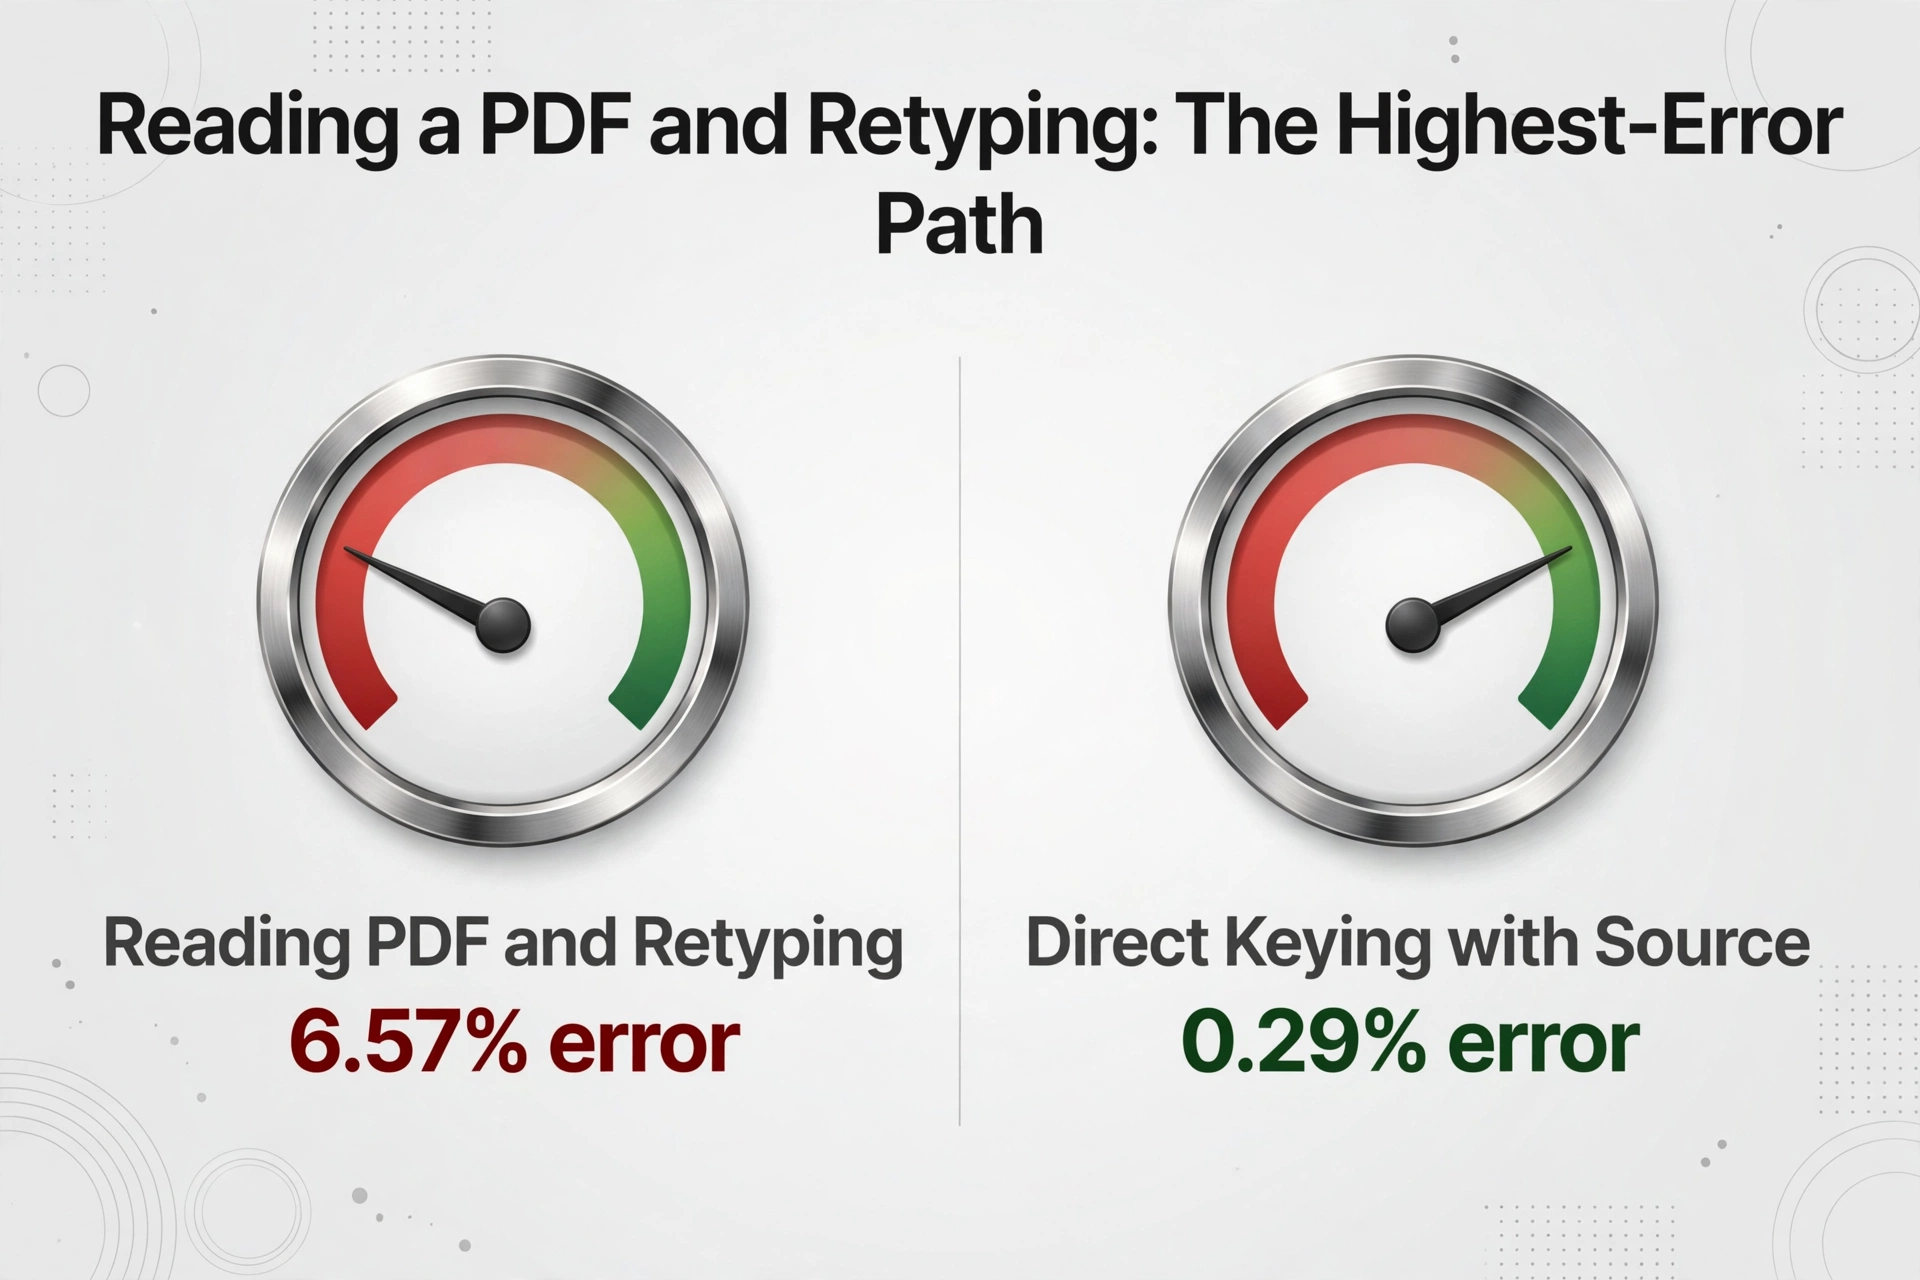
Le nombre de lignes lui-même constitue le premier obstacle. Un client qui négocie activement peut générer des transactions par centaines, et le flux de travail se brise dès que le nombre dépasse ce qu'une équipe peut saisir en une seule séance. Une revue systématique de 2023 sur l'extraction manuelle de données dans la recherche clinique a mesuré la tâche la plus proche de celle-ci, lire une valeur d'un document source et la saisir dans un enregistrement structuré, et a trouvé un taux d'erreur poolé de 6,57 %, contre 0,29 % pour la saisie directe avec la source devant l'opérateur (Garza et al., 2023). Lire un PDF et ressaisir ses chiffres est le chemin à plus forte erreur mesuré dans cette revue, et pour un relevé de cent lignes, il se concentre précisément là où le résultat fiscal est le plus sensible.
Le problème de tri transforme de bonnes lignes en mauvaises. Avant qu'une vente puisse être classée, quelqu'un doit savoir quelles transactions sont à court terme, détenues un an ou moins, et lesquelles sont à long terme, détenues plus d'un an. Les relevés les entremêlent souvent, et la case à cocher sur chaque ligne indique seulement si la base a été déclarée à l'IRS, pas dans quel compartiment la déclaration en a besoin. Mélanger un gain à long terme dans le total à court terme change le taux d'imposition qui lui est appliqué, et l'erreur est invisible à l'intérieur d'un total combiné. C'est cette boucle qui rend nécessaire une double saisie de l'ensemble du relevé pour la détecter, ce qui est le temps que l'analyse du coût de la saisie manuelle décompose à l'heure.
Le troisième obstacle est la base manquante, et c'est celui qui force le jugement humain, quelle que soit la rapidité de l'extraction. Lorsqu'une ligne de 1099-B affiche une base vide ou nulle, le préparateur doit décider d'où doit provenir la base, ce qui arrive le plus souvent pour des actions provenant d'une rémunération en actions, d'actifs donnés ou de comptes transférés d'un autre courtier. Un préparateur sur r/tax a résumé la distinction clairement : si chaque vente est couverte et que la base est déclarée, « c'est littéralement saisir 2 chiffres du 1099, que ce soit 1 transaction ou 10 000 transactions », mais « si vous avez un tas de ventes de lavage, surtout si elles sont réparties sur plusieurs comptes, cela ajoute du temps » (r/tax). Les lignes de vente de lavage et de base manquante sont exactement celles qui ne se saisissent pas proprement.
Quelles lignes peuvent être résumées et lesquelles ne le peuvent pas
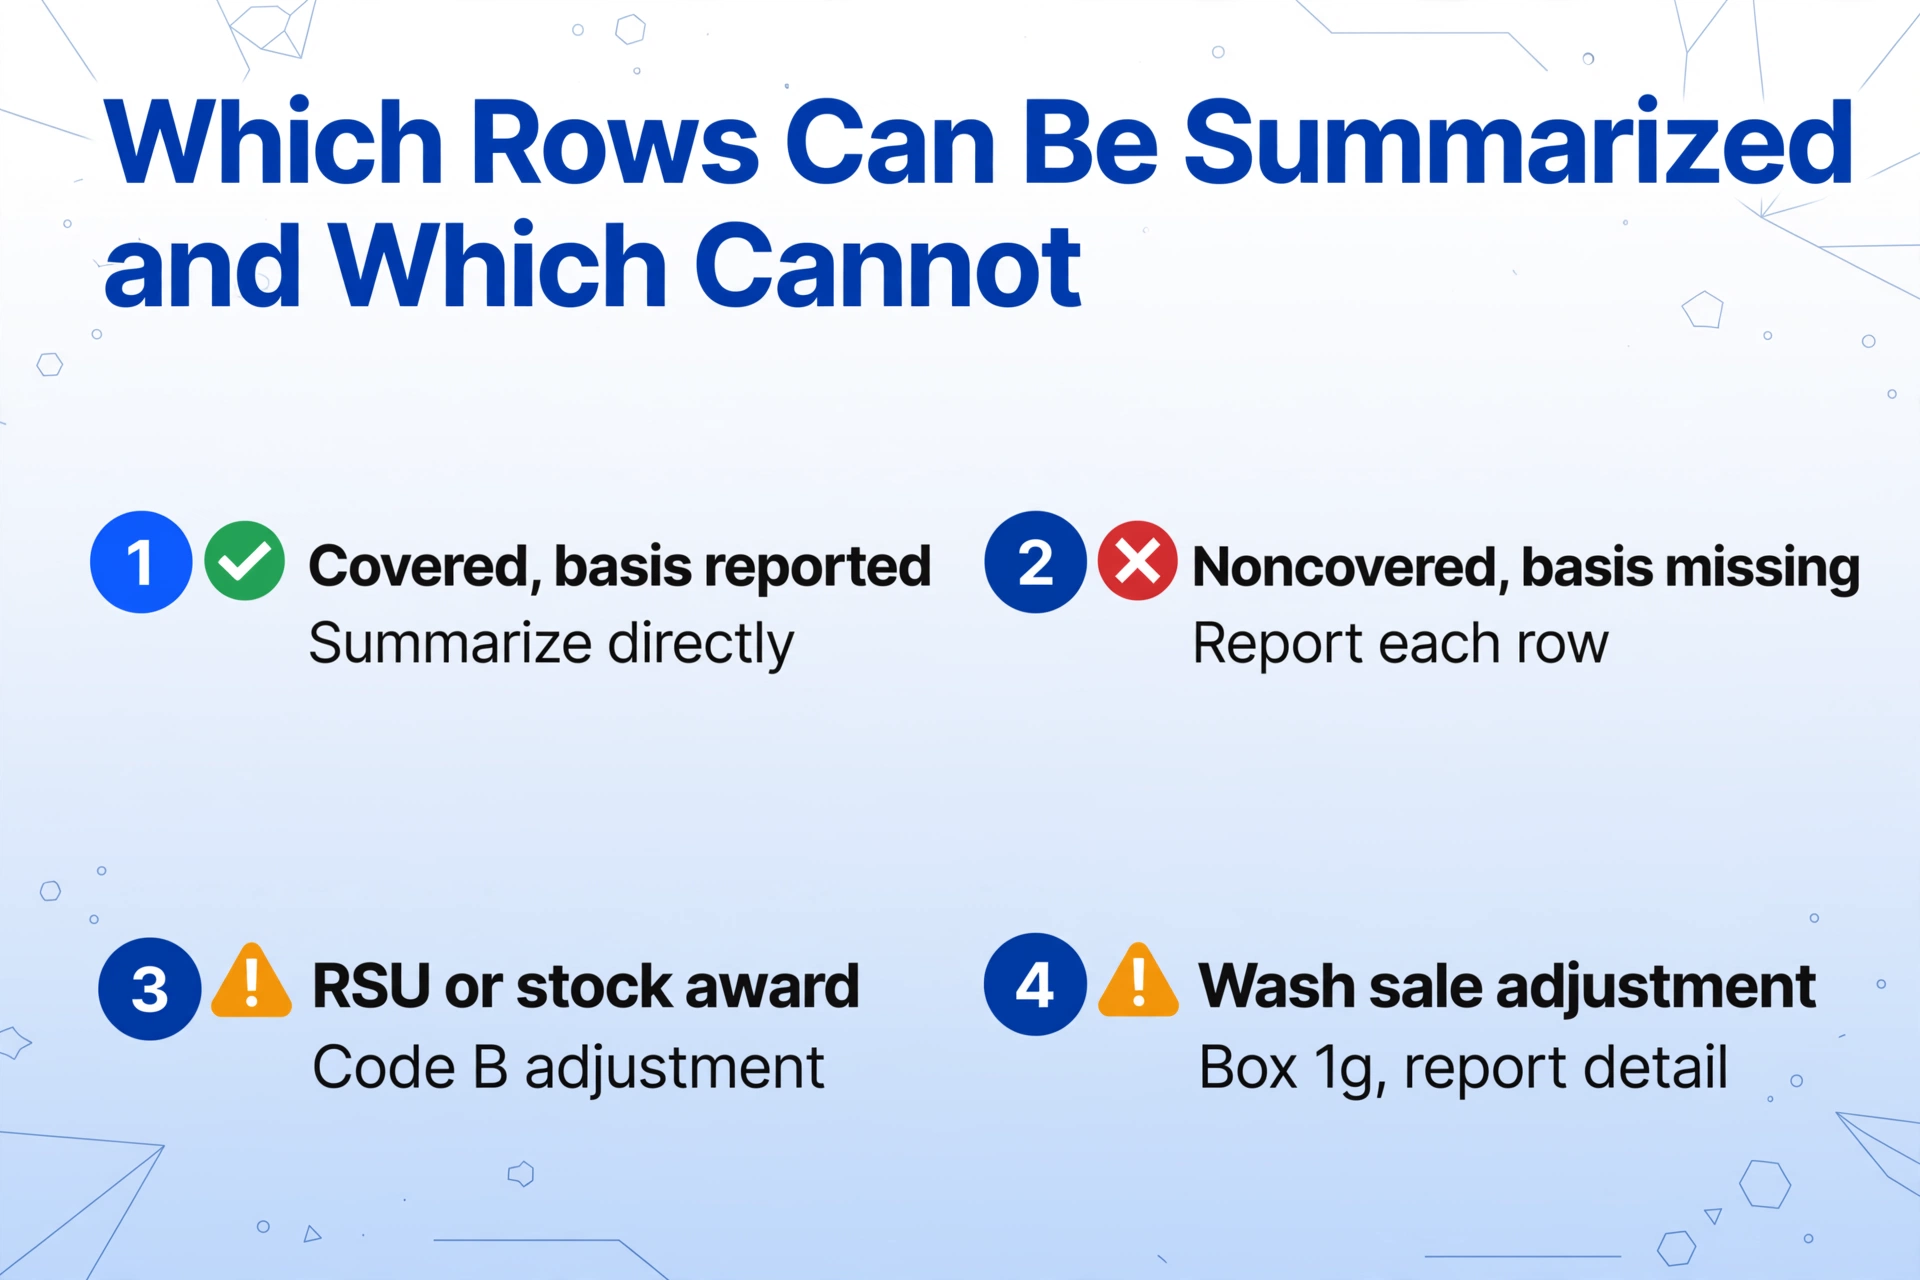
La règle qui organise le travail est la distinction entre lignes couvertes et non couvertes, et elle provient de la même loi de 2010 qui a introduit la déclaration de la base de coût. Un titre couvert est un titre pour lequel le courtier doit déclarer la base de coût à l'IRS ; un titre non couvert est un titre pour lequel le courtier déclare des chiffres, mais sans obligation de déclaration de la base. Les dates d'entrée en vigueur importent car elles déterminent quelles lignes comportent des chiffres de base fiables. Les actions achetées sur un compte après 2010 sont couvertes, les fonds communs de placement achetés après 2011, et la plupart des obligations et options achetées après 2013 (Instructions pour le formulaire 1099-B). Lorsque le formulaire 1099-B indique que la base a été déclarée à l'IRS, la ligne relève de la catégorie que les instructions du formulaire 8949 appellent code A pour le court terme et code D pour le long terme, soit la catégorie qui peut être résumée directement sur l'annexe D lorsqu'aucun ajustement n'est nécessaire.
Les lignes hors de cette catégorie ne peuvent pas être résumées sans autre forme de procès. Une attribution d'actions qui ne correspond pas aux règles simples en est un exemple précis et actuel. Les actions de rémunération en equity, les restricted stock units et les attributions d'actions qui sont acquises puis vendues arrivent sur le formulaire 1099-B avec une base que le courtier affiche souvent comme nulle ou vide, car les règles de l'IRS interdisent au courtier de déclarer la base complète pour ce type de rémunération. Un commentateur sur le fil d'origine l'a formulé au présent : « Les gens reçoivent encore aujourd'hui des RSU ou d'autres attributions d'actions qui ne sont pas couvertes » (r/taxpros). La base correcte pour ces lignes est la juste valeur marchande à l'acquisition, déjà déclarée comme salaire sur le W-2. Pour corriger, il faut saisir les chiffres du courtier tels que déclarés et apporter un ajustement à la colonne (g) du formulaire 8949 avec le code B, afin que le revenu salarial ne soit pas imposé une seconde fois.
| Type de ligne | Ce que le courtier déclare | Comment cela entre dans la déclaration | Adéquation à l'automatisation |
|---|---|---|---|
| Couvert, base déclarée, sans ajustement | Date, produit, base, période de détention, montant de vente de lavage, le tout déclaré à l'IRS | Totaux agrégés à la ligne 1a / 8a de l'annexe D, ou code A/D du formulaire 8949 | Extraction et sommation mécaniques |
| Couvert, base déclarée, ajustement nécessaire | Mêmes champs, mais la base du courtier n'est pas la base fiscale (don, héritage, RSU) | Formulaire 8949 avec code B et ajustement à la colonne (g) | Extraction, mais l'ajustement requiert le jugement du préparateur |
| Non couvert | Produit déclaré ; la base n'est pas déclarée à l'IRS et peut être vide | Formulaire 8949, code B/E, avec base issue des dossiers du client | Extraction, signalement de chaque ligne pour examen de la base |
| Lignes de vente de lavage | Perte non admise indiquée à la case 1g | Report du montant non admis ; les ventes de lavage entre comptes exigent une analyse humaine | Extraction de la case 1g ; signalement pour examen |
La conséquence pratique est qu'environ les trois quarts des lignes — celles couvertes avec une base correcte — sont mécaniques. Elles doivent tout de même être extraites avec précision et additionnées correctement, mais une fois les données dans un tableur, elles peuvent emprunter la voie d'agrégation par code A ou code D. Les lignes restantes portent la charge du jugement et peuvent être repérées plus rapidement si l'extracteur les signale au lieu que le préparateur ne les cherche. La première moitié du soulagement consiste à extraire chaque ligne ; la seconde, à voir immédiatement les lignes inhabituelles. Pour le contexte complet des règles relatives aux formulaires alimentés par ces lignes, le guide d'extraction W-2 et 1099 fait correspondre les formulaires à leurs cases.
La configuration : créer le classeur 8949 sans étape de saisie
L'extraction des lignes peut être confiée à un outil qui lit le relevé comme une page, et non comme un tableau. ImageToTable.ai utilise l'Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur n'importe où sur le document en comprenant la signification du champ, soit le même flux de travail pour une page Schwab, une page Fidelity ou la 70e page d'un dossier Morgan Stanley. Nommez les colonnes d'après les champs du 8949, Description, Date acquise, Date vendue, Produit, Coût ou autre base, Court ou long terme, et le tableau de sortie contient exactement les colonnes attendues par l'import du logiciel fiscal. Les noms de colonnes saisis deviennent les en-têtes finaux, ce qui évite toute étape de re-mappage entre la feuille et le modèle d'import.
Les colonnes calculées bouclent la boucle qui vivait autrefois dans une formule de tableur. ImageToTable.ai prend en charge les colonnes calculées qui effectuent le calcul pendant l'extraction : une colonne écrite comme Gain (Produit moins coût de base) génère le gain réalisé pour chaque ligne. Date acquise et Date vendue sont conservées comme colonnes inférées, de sorte que la période de détention de chaque lot peut être classée selon la désignation court terme ou long terme du relevé ou par le logiciel fiscal à l'import. L'IA lit le document et effectue le calcul dans la même passe, ce qui fait du résultat un état des gains et pertes final plutôt qu'un export brut nécessitant encore du travail dans Excel. Ces colonnes fonctionnent comme des colonnes de tableur avant l'export, de sorte qu'un réviseur voit la même structure que celle que recevra le logiciel fiscal.
Le traitement par lots gère le volume. Un dossier client contenant plusieurs relevés, des pages trimestrielles et un 1099 consolidé de fin d'année peut être téléchargé en une fois, et les fichiers fusionnent en un seul tableau avec une ligne par vente sur l'ensemble. Le mode de révision préserve l'étape de vérification : survoler toute cellule extraite met en évidence la région exacte du relevé d'origine d'où provient la valeur, de sorte qu'une base contestée ou une date mal lue est vérifiée par rapport à la page plutôt que de mémoire. Pour les saisons de révision chargées et les volumes de lignes décrits ci-dessus, cela transforme la boucle de 2 à 3 écrans par ligne en un contrôle ponctuel des lignes qui diffèrent réellement. Le même flux de travail s'applique à la conversion de relevés d'investissement en feuille de calcul qui alimente le suivi de portefeuille, et au modèle de pipeline de préparation fiscale pour collecter, extraire et alimenter les données des documents.
Voici le passage en quatre étapes pour le prochain dossier client de trader actif.
Nommez les colonnes dont l'import a besoin
Saisissez les noms de colonnes souhaités, exactement comme le logiciel fiscal les attend : Description, Date d'acquisition, Date de vente, Produit, Coût ou autre base, Court ou long terme, plus une colonne calculée Gain (Produit moins coût de base). Enregistré comme modèle, les mêmes définitions s'appliquent à chaque relevé client sans nouvelle saisie.
Téléversez le dossier de relevés comme un lot
Un 1099 consolidé, les pages trimestrielles qui l'accompagnent et tout second courtier utilisé par le client sont téléversés ensemble. Chaque page produit ses lignes, et la fusion génère un tableau de transactions propre avec les mêmes en-têtes pour chaque fichier.
Vérifiez les drapeaux, pas chaque ligne
Vérifiez que les totaux extraits correspondent aux totaux du 1099-B du relevé, puis examinez les lignes où la base est vide, les lignes non couvertes et les montants de vente de lavage, car elles concentrent les jugements. Le mode de revue affiche l'emplacement source de chaque valeur signalée sur la page d'origine.
Exportez et importez dans le logiciel fiscal
Exportez en XLSX ou CSV et exécutez le même import du Formulaire 8949 que le préparateur utilise déjà dans Drake, ou l'équivalent dans UltraTax, ProConnect ou TaxSlayer. Le mappage d'import est celui déjà en place ; seules les cellules ont été remplies par extraction au lieu de la saisie manuelle.
La référence d'efficacité derrière cette passe est la spécification mesurée du produit : 5 à 10 secondes par page contre environ 3 minutes de saisie manuelle, avec une précision allant jusqu'à 99 pour cent sur les données de tableaux imprimés. Le cadrage honnête est que l'extraction change quelles lignes nécessitent un humain, elle ne l'élimine pas. Un relevé avec une douzaine de lignes couvertes propres reste encore plus rapide à traiter à l'ancienne, et le flux de travail vaut la peine d'être construit là où le volume de clients le rend rentable.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Ce qui nécessite encore une intervention humaine
Trois aspects de ce flux de travail doivent rester manuels par choix, et les nommer fait la différence entre un processus défendable et une promesse excessive.
Les ventes de lavage entre comptes ne sont pas récupérables à partir d'un seul relevé. La fenêtre de 30 jours autour d'une vente, et la perte non admise qui en résulte, n'est visible que si le courtier a toutes les transactions en vue. Lorsqu'un client vend et rachète le même titre au même moment sur deux comptes, le chiffre de la case 1g d'un seul relevé ne peut pas le capturer. Le préparateur les résout toujours à partir de l'historique complet des positions du client.
Une base manquante est une tâche de recherche, pas une tâche d'extraction. Une base vide sur une ligne non couverte ou RSU renvoie à des documents que le relevé ne contient pas : le prix d'acquisition d'un W-2, un relevé de transfert d'un ancien courtier, une lettre de donation. L'extraction trouve la ligne et montre que la base est manquante, ce qui est la partie utile. Choisir le nombre amène toujours le préparateur au document justificatif.
Un scan qu'une personne ne peut pas lire n'est pas récupérable. Les pages de relevés pliées, à faible contraste ou trop réduites produisent des lectures auxquelles personne ne peut se fier, et la décision professionnelle consiste à demander un PDF propre au courtier plutôt que de nettoyer une sortie illisible. Les transferts de comptes et les relevés corrigés doivent également être traités comme de nouveaux documents sources, puisqu'un 1099-B corrigé remplace le relevé traité en premier.
Le volet récapitulatif d'une déclaration de société de personnes repose sur la même discipline à travers un formulaire différent. Lorsqu'un client a des gains en capital au sein d'une société de personnes, la conversion du Schedule K-1 en feuille de calcul reprend ces allocations, et la même boucle d'extraction, de rapprochement et de signalement s'applique au dossier.
FAQ
Puis-je simplement saisir les résumés court terme et long terme du relevé ?
Seulement si chaque vente est couverte, si la base a été déclarée à l'IRS et si aucun ajustement n'est nécessaire, ce qui correspond au parcours Exception 1 du Formulaire 8949 directement vers l'annexe D. Si une ligne est non couverte, si la base est manquante ou incorrecte, ou si elle inclut un ajustement pour vente de lavage, l'exception ne s'applique pas et le détail doit être déclaré. La ligne de résumé seule ne suffit pas pour trancher, c'est pourquoi les lignes doivent être inspectées avant de pouvoir se fier aux résumés.
Pourquoi le 1099-B de mon client affiche-t-il une base de coût nulle ou vide sur les lignes RSU ?
Parce que les règles de l'IRS interdisent aux courtiers de déclarer la base complète des actions issues d'une rémunération en actions. La valeur d'acquisition a déjà été déclarée comme salaire sur le W-2, et la base utilisable est cette valeur à la date d'acquisition, et non zéro. La ligne est saisie avec les chiffres du courtier tels qu'ils ont été déclarés et corrigée avec un ajustement de code B dans la colonne (g) du Formulaire 8949 pour que le client ne soit pas imposé deux fois sur la même somme.
Le courtier ne fournit qu'un PDF. Ce flux de travail peut-il fonctionner sans CSV ?
Oui. L'extraction de colonnes personnalisées lit directement le PDF du relevé, y compris les pages de détail des transactions dans un package 1099 consolidé. Le PDF est l'intrant, et la feuille de calcul produite est le fichier Excel ou CSV attendu par l'import du logiciel fiscal, donc un courtier qui refuse d'exporter un CSV cesse d'être un obstacle.
L'outil signale-t-il les ventes de lavage à ma place ?
Il extrait le montant de perte non déductible pour vente de lavage que le courtier a déclaré dans la case 1g des lignes du relevé et le place dans sa propre colonne pour que ces lignes ressortent. Ce qu'aucun outil ne peut faire, c'est détecter une vente de lavage que le courtier n'a jamais vue, comme un rachat sur un autre compte dans les 30 jours. Cette analyse inter-comptes reste au préparateur.
Ai-je besoin d'une configuration distincte pour chaque courtier ?
Non. Comme l'extraction localise les valeurs par le sens plutôt que par la position, les mêmes définitions de colonnes fonctionnent avec Schwab, Fidelity, Vanguard, Morgan Stanley ou tout autre format de relevé. La configuration unique est le modèle de colonnes, et elle est réutilisée pour chaque client et chaque courtier.
Où vont les données du 1099-B après l'extraction ?
Dans le tableur que le logiciel fiscal importe déjà via une importation du Formulaire 8949 ou équivalent. Les lignes couvertes avec base déclarée suivent le chemin agrégé vers l'annexe D, et les lignes signalées, non couvertes, avec base manquante ou ajustements, aboutissent dans le détail du Formulaire 8949 que la déclaration préparée joint. L'étape d'importation est inchangée par rapport à ce que le cabinet fait aujourd'hui.
La ligne récapitulative du relevé indique que le client a négocié. Le travail se trouve en dessous, dans les lignes qui doivent être classées, additionnées et rapprochées de ce que l'IRS a déjà reçu.
Le prochain dossier de trader actif sur votre bureau a ses gains enfouis dans un relevé qui vous indique également que le courtier a déjà déclaré les chiffres. Extrayez les lignes, laissez les lignes couvertes suivre le chemin agrégé, et consacrez votre temps de vérification aux lignes qui nécessitent réellement un jugement, et le rapprochement cesse d'être la raison pour laquelle une déclaration est en retard.