Concilia las ganancias de capital de corretaje para la preparación de impuestos sin volver a escribir
Un estado de cuenta de corretaje con mucha actividad de compra y venta parece un problema de resumen, pero en realidad es un problema de clasificación. El estado de cuenta muestra una sola línea de ganancias realizadas, pero la declaración de impuestos necesita que las operaciones subyacentes se dividan en corto plazo y largo plazo, cubiertas y no cubiertas, y se verifiquen contra los números de base que el IRS ya recibió. Un preparador de impuestos describió el obstáculo que esto crea al evaluar software de preparación de impuestos con IA: "Tengo muchos clientes con mucha actividad de compra y venta en sus estados de cuenta de corretaje. ¿Cómo maneja Grove Tax eso?" (r/taxpros). La respuesta que da la mayoría del software de impuestos es que alguien ingresa los resúmenes de corto y largo plazo y adjunta el estado de cuenta. Los resúmenes deben construirse primero, y construirlos a partir de docenas de filas de operaciones es el trabajo del que trata este artículo.
Conclusiones clave
- Un estado de cuenta de corretaje con mucha actividad de trading parece un problema de resumen, pero en realidad es un problema de clasificación.
- Leer el PDF y volver a escribir sus números es la ruta con mayor tasa de error medida, con un 6.57%, y esos errores caen en filas que primero deben dividirse en corto plazo, largo plazo, cubiertas y no cubiertas.
- Una vez extraídas, aproximadamente tres cuartas partes de las filas son mecánicas, por lo que la revisión debe centrarse en las filas de base en blanco, no cubiertas y de venta de lavado que requieren una decisión real.
La magnitud de este trabajo no es algo exótico. Las estadísticas del IRS muestran que más de 27 millones de declaraciones individuales incluyeron el Anexo D en el año fiscal 2023 (IRS SOI), y cada una de esas declaraciones con un 1099-B construyó su ganancia o pérdida a partir del detalle de las transacciones antes de poder resumirse. El trabajo del preparador es convertir el PDF del corredor en números que coincidan con lo que el corredor le informó al IRS. Este artículo recorre el flujo de trabajo real: dónde residen los datos de ganancias, qué filas se pueden resumir y cuáles no, y cómo se automatiza la parte fila por fila sin renunciar a la revisión.
La Línea de Resumen Oculta el Trabajo Fiscal
Los estados de cuenta de corretaje reportan las ganancias realizadas de dos maneras, y la brecha entre ambas es todo el problema. La página de resumen de fin de año muestra una cifra neta para el corto plazo y una para el largo plazo, que es lo que un lector hojea. Los detalles fiscales se encuentran en la sección de transacciones del 1099-B, una fila por lote de venta, con la fecha de adquisición, la fecha de venta, el producto, el costo u otra base, y una casilla que indica si el corredor reportó esa base al IRS. Un solo cliente activo puede generar más transacciones de las que un lector espera. Las instrucciones del IRS para el Formulario 1099-B son explícitas sobre lo que un corredor debe reportar para un valor cubierto: la fecha de adquisición, el estado de corto o largo plazo, el costo u otra base, y cualquier pérdida no permitida por una venta de lavado (Instrucciones para el Formulario 1099-B). Eso es exactamente los datos que una declaración de impuestos necesita, y nada de eso aparece en la página de resumen.
Un contribuyente que se topó con este obstáculo con un paquete de Morgan Stanley describió la forma práctica: el detalle de transacciones del 1099-B por sí solo ocupaba las páginas 31 a 119 del PDF consolidado, y el software de presentación requería que cada transacción se ingresara por separado (r/TaxQuestions). Para un preparador con varios clientes así, el estado de cuenta se convierte en un archivo que no se puede ingresar a mano en un tiempo razonable y que no se puede omitir, porque el IRS ya tiene una copia de los mismos números. La cuestión de la conciliación no es si las ganancias existen, sino si lo que se presenta coincide con lo que el corredor reportó.
El Formulario 8949 existe precisamente para conciliar. Sus instrucciones definen dos atajos que hacen que el volumen sea manejable en casos específicos: cuando una venta está cubierta, la base fue reportada al IRS y no se necesita ningún ajuste, los totales pueden ir directamente al Anexo D; cuando se debe mostrar el detalle, los totales se pueden reportar en el Formulario 8949 con el método de declaración adjunta con el código M (Instrucciones para el Formulario 8949). El problema es que ambos atajos solo funcionan después de que alguien haya dividido correctamente cada operación en su categoría correcta. Ese es el paso que no escala a mano.
El resumen de ganancias realizadas es la respuesta a una pregunta que nadie hizo. El preparador necesita las transacciones subyacentes clasificadas, conciliadas y listas para alimentar una importación de software de impuestos, y ese trabajo ocurre debajo de la línea del resumen.
Quién Hace Este Trabajo y Cómo Se Ve el Proceso en la Práctica
El flujo de trabajo tiene un elenco fijo incluso en firmas pequeñas: un preparador o personal de captura de datos abre el estado de cuenta consolidado de corretaje de cada cliente, extrae la sección 1099-B y crea un archivo de trabajo; un revisor verifica que los números coincidan con el estado de cuenta; y el preparador firmante asume la responsabilidad por el resultado del Schedule D. El archivo que circula entre ellos suele ser una hoja de cálculo, porque todos los principales programas de impuestos importan datos de transacciones desde una.
| Paso | Quién lo hace | Qué resulta |
|---|---|---|
| Recopilar el paquete | Personal administrativo o el cliente | PDF del estado de cuenta consolidado, a menudo de 20 a 120 páginas |
| Extraer las filas del 1099-B | Preparador o personal de captura de datos | Una fila por venta con fecha de adquisición, fecha de venta, ingresos, base, período de tenencia |
| Clasificar y dividir | Preparador | Grupos de corto plazo vs largo plazo, categorías de cubierto vs no cubierto |
| Sumar y conciliar | Preparador | Totales por categoría que coinciden con los totales del 1099-B del estado de cuenta |
| Importar y revisar | Revisor, luego preparador firmante | Pantallas del Formulario 8949 o líneas del Schedule D en el software de impuestos, revisadas fila por fila |
El estado final deseado es una hoja de cálculo que el software de impuestos absorba directamente. Drake importa datos del Formulario 8949 desde Excel, CSV o archivos delimitados por tabulaciones mediante su utilidad de importación del Formulario 8949 (base de conocimiento de Drake Tax). UltraTax CS acepta importación basada en estados de cuenta para ganancias de capital, y ProConnect y TaxSlayer admiten importación de hojas de cálculo o CSV para líneas del 8949. TaxAct limita la entrada manual a 2,000 transacciones de acciones y seis proveedores de corretaje, con totales resumidos como la solución documentada por encima de ese límite (soporte de TaxAct). Cada una de esas rutas asume que las filas ya existen en una hoja de cálculo limpia con las columnas correctas. Esa hoja de cálculo es el entregable, y se construye a mano con más frecuencia de lo que sugerirían las herramientas que la rodean.
Donde la entrada manual falla
El fallo no es que los preparadores no sepan teclear. Es que el volumen, el orden y las filas con base faltante llegan todos al mismo escritorio en el mismo mes. Un contribuyente que usa FreeTaxUSA informó que las importaciones "llegaban en filas desordenadas" y que, para cientos de filas, la revisión implicaba "al menos 2 y a veces 3 pantallas por fila" (r/tax). Multiplique esa cantidad de pantallas por la cantidad de filas y el revisor estará leyendo el mismo estado de cuenta anual tres veces, una vez por pantalla por fila.
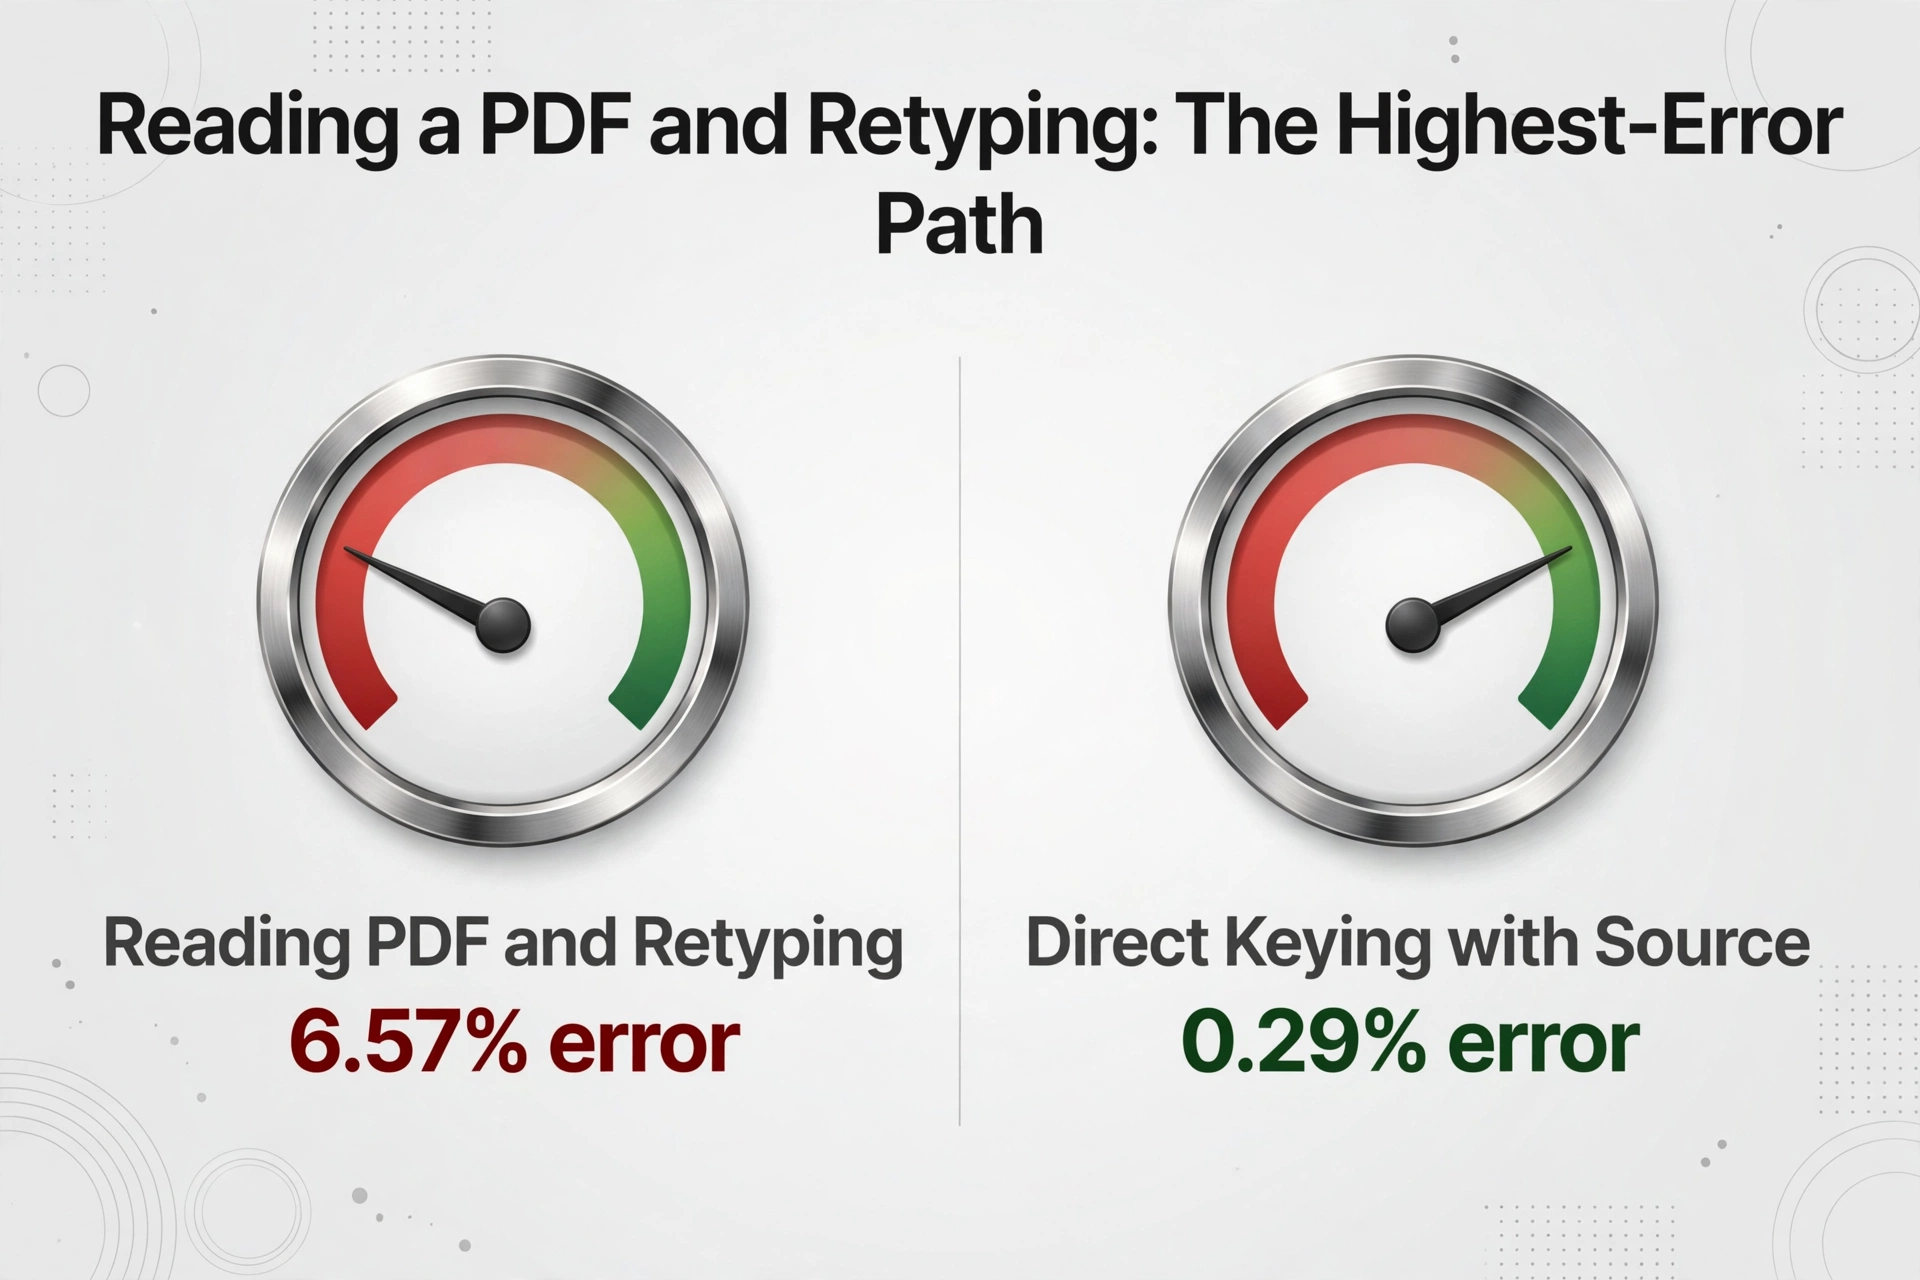
La cantidad de filas en sí es el primer muro. Un cliente que opera activamente puede generar transacciones por cientos, y el flujo de trabajo se rompe en el momento en que la cantidad supera lo que un equipo puede capturar en una sola sesión. Una revisión sistemática de 2023 sobre la extracción manual de datos en investigación clínica midió la tarea más similar a esta, leer un valor de un documento fuente e ingresarlo en un registro estructurado, y encontró una tasa de error combinada del 6,57 por ciento, frente al 0,29 por ciento para el tecleo directo con la fuente frente al operador (Garza et al., 2023). Leer un PDF y volver a teclear sus números es la ruta de mayor error medida en esa revisión, y para un estado de cuenta de cien filas se concentra precisamente donde el resultado fiscal es más sensible.
El problema de ordenamiento convierte filas buenas en malas. Antes de que una venta pueda clasificarse, alguien tiene que saber qué operaciones son de corto plazo, mantenidas un año o menos, y cuáles son de largo plazo, mantenidas más de un año. Los estados de cuenta a menudo las intercalan, y la casilla en cada fila solo indica si la base fue reportada al IRS, no en qué categoría la necesita la declaración. Mezclar una ganancia de largo plazo en el total de corto plazo cambia la tasa impositiva que se le aplica, y el error es invisible dentro de un total combinado. Este es el bucle que hace necesaria la doble entrada de todo el estado de cuenta para detectarlo, lo cual es tiempo que el análisis de costo de entrada manual desglosa por hora.
El tercer muro es la base faltante, y es el que obliga al juicio humano sin importar qué tan rápida sea la extracción. Cuando una fila del 1099-B muestra una base en blanco o cero, el preparador tiene que decidir de dónde debe provenir la base, lo cual ocurre con mayor frecuencia para acciones que llegaron de compensación de capital, activos donados o cuentas transferidas desde otro corredor. Un preparador en r/tax resumió la división con claridad: si cada venta está cubierta y la base está reportada, "es literalmente ingresar 2 números del 1099, ya sea 1 operación o 10 000 operaciones", pero "si tienes un montón de ventas de lavado, especialmente si están dispersas en múltiples cuentas, eso añade tiempo" (r/tax). Las filas de venta de lavado y de base faltante son exactamente las que no ingresan limpiamente.
Qué Filas Se Pueden Resumir y Cuáles No
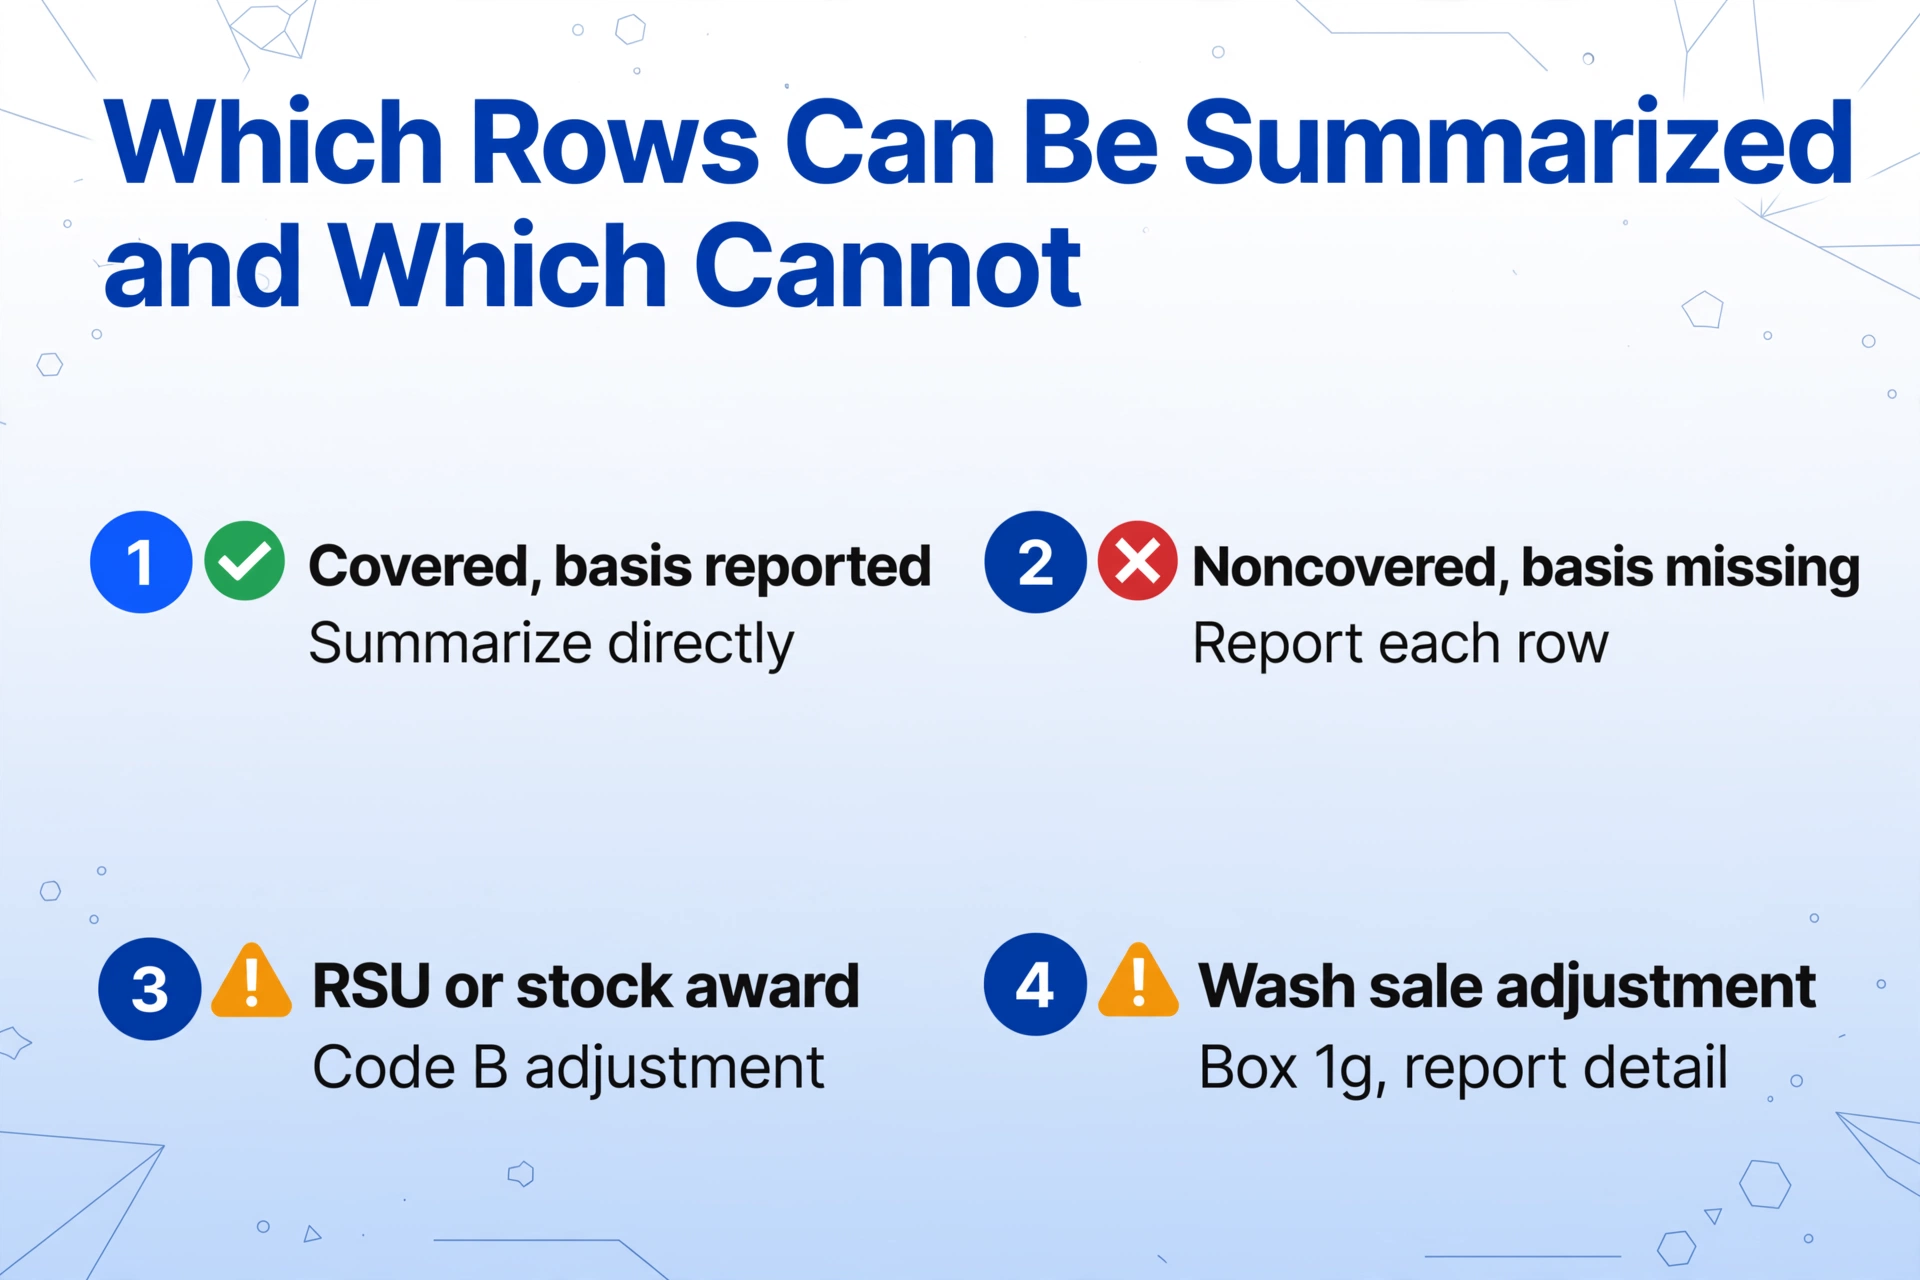
La regla que ordena el trabajo es la distinción entre cubierto y no cubierto, y proviene de la misma legislación de 2010 que puso en vigor el reporte de base. Un valor cubierto es aquel del que el corredor debe reportar la base de costo al IRS; un valor no cubierto es aquel del que el corredor reporta cifras, pero no se requería el reporte de base. Las fechas de vigencia importan porque determinan qué filas llevan cifras de base confiables. Las acciones compradas en una cuenta después de 2010 están cubiertas, los fondos mutuos comprados después de 2011, y la mayoría de los bonos y opciones comprados después de 2013 (Instrucciones para el Formulario 1099-B). Cuando el Formulario 1099-B muestra que la base fue reportada al IRS, la fila pertenece al grupo que las instrucciones del Formulario 8949 llaman código A para corto plazo y código D para largo plazo, que es el grupo que se puede resumir directamente en el Anexo D cuando no se necesita ningún ajuste.
Las filas fuera de ese grupo no se pueden resumir silenciosamente. Una concesión de acciones que no se ajusta a las reglas simples es un ejemplo específico y actual. Las acciones de compensación de capital, las unidades de acciones restringidas y las concesiones de acciones que se consolidan y luego se venden, llegan en el 1099-B con una base que el corredor a menudo muestra como cero o en blanco, porque las reglas del IRS impiden que el corredor reporte la base completa para este tipo de compensación. Un comentarista en el hilo original lo expresó en tiempo presente: "La gente todavía recibe RSU u otras concesiones de acciones hoy que no están cubiertas" (r/taxpros). La base correcta para esas filas es el valor justo de mercado en el momento de la consolidación, que ya se reportó como salarios en el W-2. Corregirlo significa ingresar las cifras del corredor tal como se reportaron y hacer un ajuste en la columna (g) del Formulario 8949 con el código B, para que el ingreso salarial no se grave por segunda vez.
| Tipo de fila | Lo que reporta el corredor | Cómo entra en la declaración | Idoneidad para la automatización |
|---|---|---|---|
| Cubierto, base reportada, sin ajuste | Fecha, ingresos, base, período de tenencia y monto de venta de lavado, todo reportado al IRS | Totales agregados a la línea 1a / 8a del Schedule D, o Formulario 8949 código A/D | Extraer y sumar mecánicamente |
| Cubierto, base reportada, se necesita ajuste | Mismos campos, pero la base del corredor no es la base fiscal (donación, herencia, RSU) | Formulario 8949 con ajuste de código B en la columna (g) | Extraer, pero el ajuste requiere criterio del preparador |
| No cubierto | Ingresos reportados; la base no se reporta al IRS y puede estar en blanco | Formulario 8949 código B/E con base de los registros del cliente | Extraer y marcar cada fila para revisión de la base |
| Filas de venta de lavado | Pérdida no permitida que se muestra en el recuadro 1g | Trasladar el monto no permitido; las ventas de lavado entre cuentas requieren análisis humano | Extraer el recuadro 1g; marcar para revisión |
La consecuencia práctica es que aproximadamente tres cuartas partes de las filas, las cubiertas con base correcta, son mecánicas. Aun así deben extraerse con precisión y sumarse correctamente, pero una vez que los datos están en una hoja de cálculo pueden seguir la ruta agregada de código A o código D. Las filas restantes conllevan la carga del criterio y pueden encontrarse más rápido si el extractor las marca en lugar de que el preparador las busque. La primera mitad del alivio es extraer cada fila; la segunda es ver de inmediato las inusuales. Para conocer el contexto completo de las reglas sobre los formularios que alimentan estas filas, la guía de extracción de W-2 y 1099 relaciona los formularios con sus recuadros.
La configuración: crear el workpaper del 8949 sin una etapa de escritura
La extracción de filas se puede delegar a una herramienta que lee el estado de cuenta como página, no como cuadrícula. ImageToTable.ai utiliza Extracción de Columnas Personalizadas: usted escribe los nombres de las columnas que desea y la IA localiza cada valor en cualquier parte del documento al comprender qué significa el campo, que es el mismo flujo de trabajo para una página de Schwab, una página de Fidelity o la página 70 de un paquete de Morgan Stanley. Nombre las columnas según los campos del 8949, Descripción, Fecha de adquisición, Fecha de venta, Producto, Costo u otra base, Corto o largo plazo, y la tabla de salida contiene exactamente las columnas que espera la importación del software de impuestos. Los nombres de columna que ingrese se convierten en los encabezados finales, por lo que no hay un paso de reasignación entre la hoja y la plantilla de importación.
Las columnas calculadas cierran el ciclo que solía vivir en una fórmula de hoja de cálculo. ImageToTable.ai admite columnas calculadas que calculan durante la extracción: una columna escrita como Ganancia (Producto menos base de costo) genera la ganancia realizada para cada fila. Fecha de adquisición y Fecha de venta se transmiten como columnas extraídas, por lo que el período de tenencia de cada lote se puede clasificar según la designación de corto o largo plazo del propio estado de cuenta o mediante el software de impuestos al importar. La IA lee el documento y realiza el cálculo en la misma pasada, lo que convierte la salida en un cronograma de ganancias y pérdidas terminado en lugar de un volcado en bruto que aún requiere trabajo en Excel. Estas se ejecutan como columnas de hoja de cálculo antes de la exportación, por lo que un revisor ve la misma forma que recibirá el software de impuestos.
El procesamiento por lotes maneja el volumen. Una carpeta de cliente con varios estados de cuenta, páginas trimestrales y un 1099 consolidado de fin de año se puede cargar en conjunto, y los archivos se fusionan en una sola tabla con una fila por venta en todos ellos. El modo de revisión mantiene intacto el paso de verificación: al pasar el cursor sobre cualquier celda extraída se resalta la región exacta del estado de cuenta original de donde proviene el valor, por lo que una base en disputa o una fecha mal leída se verifica contra la página en lugar de contra la memoria. Para las temporadas de revisión intensas y los recuentos de filas descritos anteriormente, eso convierte el ciclo de 2 a 3 pantallas por fila en una verificación puntual de las filas que realmente difieren. El mismo flujo de trabajo se aplica a la conversión de estados de cuenta de inversión a hoja de cálculo que impulsa el seguimiento de carteras, y al patrón de canalización de preparación de impuestos para recopilar, extraer y alimentar datos de documentos.
Aquí está el proceso de cuatro pasos para el próximo paquete de cliente de operador activo.
Nombre las columnas que necesita la importación
Escriba los nombres de las columnas que desee, exactamente como los espera el software de impuestos: Description, Date acquired, Date sold, Proceeds, Cost or other basis, Short or long term, además de una columna calculada Gain (Proceeds menos Cost basis). Guardadas como plantilla, las mismas definiciones se aplican a cada estado de cuenta del cliente sin necesidad de volver a ingresarlas.
Cargue el paquete de estados de cuenta como un lote
Un 1099 consolidado, las páginas trimestrales que lo complementan y cualquier segunda correduría que use el cliente se cargan juntos. Cada página genera sus filas y la fusión produce una tabla de operaciones limpia con los mismos encabezados en todos los archivos.
Verifique las banderas, no cada fila
Compruebe que los totales extraídos coincidan con los totales del propio 1099-B del estado de cuenta y revise las filas donde la base esté en blanco, las filas no cubiertas y los montos de venta de lavado, ya que son los que requieren criterio. El modo de revisión muestra la ubicación de origen de cada valor marcado en la página original.
Exporte e importe en el paquete de impuestos
Exporte como XLSX o CSV y ejecute la misma importación del Formulario 8949 que el preparador ya usa en Drake, o el equivalente en UltraTax, ProConnect o TaxSlayer. El mapeo de importación es el que ya está configurado; solo las celdas se completaron mediante extracción en lugar de hacerlo manualmente.
La base de eficiencia detrás de este proceso es la especificación medida del producto: de 5 a 10 segundos por página frente a aproximadamente 3 minutos de ingreso manual, con una precisión de hasta el 99 por ciento en datos de tablas impresas. El enfoque honesto es que la extracción cambia qué filas requieren intervención humana; no elimina la intervención humana. Un estado de cuenta con una docena de filas cubiertas limpias sigue siendo más rápido de manejar de la manera tradicional, y el flujo de trabajo vale la pena cuando el volumen de clientes lo justifica.
Los archivos se procesan de forma segura y no se almacenan.
Lo que aún requiere intervención humana
Tres partes de este flujo de trabajo deben permanecer manuales a propósito, y nombrarlas es la diferencia entre un proceso defendible y una promesa excesiva.
Las ventas de lavado entre cuentas no se pueden recuperar a partir de un solo estado de cuenta. La ventana de 30 días alrededor de una venta, y la pérdida no permitida que resulta, solo es visible si el corredor tiene todas las operaciones a la vista. Cuando un cliente vende y vuelve a comprar el mismo valor al mismo tiempo en dos cuentas, la cifra del recuadro 1g de un solo estado de cuenta no puede capturarlo. El preparador aún lo resuelve a partir del historial completo de posiciones del cliente.
La base faltante es una tarea de investigación, no de extracción. Una base en blanco en una fila no cubierta o de RSU apunta a registros que el estado de cuenta no contiene: el precio de adjudicación de un W-2, un estado de transferencia de un corredor anterior, una carta de donación. La extracción encuentra la fila y muestra que falta la base, que es la parte útil. Elegir el número aún lleva al preparador al documento de respaldo.
Un escaneo que una persona no puede leer no se puede recuperar. Las páginas de estados de cuenta dobladas, de bajo contraste o demasiado reducidas producen lecturas en las que nadie puede confiar, y el movimiento profesional es solicitar un PDF limpio al corredor en lugar de limpiar una salida ilegible. Las transferencias de cuentas y los estados de cuenta corregidos también deben tratarse como nuevos documentos fuente, ya que un 1099-B corregido reemplaza al estado de cuenta que se procesó primero.
El lado del resumen de una declaración de sociedad se rige por la misma disciplina a través de un formulario diferente. Cuando un cliente tiene ganancias de capital dentro de una sociedad, la conversión de Schedule K-1 a hoja de cálculo traslada esas asignaciones, y el mismo ciclo de extraer, conciliar y marcar se aplica al paquete.
Preguntas frecuentes
¿Puedo simplemente ingresar los resúmenes de corto y largo plazo del estado de cuenta?
Solo cuando cada venta está cubierta, la base fue reportada al IRS y no se necesita ningún ajuste, que es la ruta de la Excepción 1 del Formulario 8949 directamente al Schedule D. Si alguna fila no está cubierta, tiene base faltante o incorrecta, o incluye un ajuste de venta de lavado, la excepción no aplica y el detalle debe reportarse. La línea de resumen por sí sola no es suficiente para tomar esa decisión, por lo que las filas deben inspeccionarse antes de que se puedan confiar en los resúmenes.
¿Por qué el 1099-B de mi cliente muestra una base de costo cero o en blanco en las filas de RSU?
Porque las reglas del IRS impiden que los corredores reporten la base completa de las acciones que provienen de compensación de capital. El valor de adjudicación ya fue reportado como salario en el W-2, y la base utilizable es ese valor en la fecha de adjudicación, no cero. La fila se ingresa con los números del corredor tal como se reportaron y se corrige con un ajuste de código B en la columna (g) del Formulario 8949 para que el cliente no pague impuestos dos veces por el mismo dinero.
El corredor solo proporciona un PDF. ¿Puede este flujo de trabajo funcionar sin ningún CSV?
Sí. La Extracción de Columnas Personalizadas lee el PDF del estado de cuenta directamente, incluidas las páginas de detalle de transacciones dentro de un paquete consolidado de 1099. El PDF es la entrada, y la hoja de cálculo de salida es el Excel o CSV que espera la importación del software de impuestos, por lo que un corredor que se niega a exportar un CSV deja de ser un obstáculo.
¿La herramienta detecta las ventas de lavado por mí?
Extrae el monto de pérdida no permitida por venta de lavado que el corredor reportó en el recuadro 1g de las filas del estado de cuenta y lo coloca en su propia columna para que esas filas resalten. Lo que ninguna herramienta puede hacer es encontrar una venta de lavado que el corredor nunca vio, como una recompra en una cuenta diferente dentro de 30 días. Ese análisis entre cuentas queda a cargo del preparador.
¿Necesito una configuración separada para cada corredor?
No. Debido a que la extracción localiza los valores por significado en lugar de por posición, las mismas definiciones de columna funcionan con Schwab, Fidelity, Vanguard, Morgan Stanley o cualquier otro formato de estado de cuenta. La configuración única es la plantilla de columnas, y se reutiliza para cada cliente y cada corredor.
¿A dónde van los datos del 1099-B después de la extracción?
A la hoja de cálculo que el software de impuestos ya importa desde una importación del Formulario 8949 o equivalente. Las filas cubiertas con base declarada siguen la ruta agregada al Schedule D, y las filas marcadas, no cubiertas, con base faltante, ajustes, van al detalle del Formulario 8949 que se adjunta a la declaración preparada. El paso de importación no cambia respecto a lo que la firma hace hoy.
La línea de resumen del estado de cuenta indica que el cliente operó. El trabajo está debajo, en filas que deben clasificarse, sumarse y conciliarse con lo que el IRS ya recibió.
El próximo paquete de un trader activo en tu escritorio tiene sus ganancias enterradas en un estado de cuenta que también te dice que el corredor ya reportó los números. Extrae las filas, deja que las cubiertas sigan la ruta agregada, y dedica tu tiempo de revisión a las filas que realmente necesitan criterio, y la conciliación dejará de ser la razón por la que una declaración se entrega tarde.