証券会社のキャピタルゲインを照合 再入力なしで税務申告を
売買の多い証券会社明細書は集計の問題に見えますが、実際には分類の問題です。明細書には実現損益の合計行が1つ表示されますが、税務申告書では、その基となる取引を短期と長期、カバードとノンカバードに分け、IRSがすでに受け取っている基準価額と照合する必要があります。ある税理士は、AI税務申告ソフトを評価する際にこの壁を次のように説明しています。「証券会社の明細書に売買が多い顧客が大勢います。Grove Taxはどう対応しますか?」(r/taxpros)。多くの税務ソフトの回答は、誰かが短期・長期の集計値を入力し、明細書を添付するというものです。しかし、その集計値を先に作成する必要があり、多数の取引行から集計値を作成することが、この記事で扱う作業です。
重要ポイント
- 取引の多い証券会社明細書は集計の問題に見えますが、実際には分類の問題です。
- PDFを読み取って数値を再入力する方法は、測定上、誤り率が最も高く6.57%に達し、その誤りはまず短期・長期・カバード・ノンカバードに分類する必要がある行に発生します。
- 抽出後、行の約4分の3は機械的な処理で済むため、レビューは基準価額が空白の行、ノンカバードの行、洗い売りの行など、実際の判断が必要な行に集中させるべきです。
この作業の規模は特別なものではありません。IRSの統計によると、2023年度に2700万件以上の個人申告にSchedule Dが含まれており(IRS SOI)、そのうち1099-Bが添付された申告書はすべて、取引明細から損益を組み立ててから集計する必要がありました。税理士の仕事は、ブローカーのPDFを、ブローカーがIRSに報告した内容と一致する数字に変換することです。この記事では、実際のワークフローを説明します。損益データがどこにあるのか、どの行を集計できるのか、どの行を集計できないのか、そして行ごとの処理をレビューを放棄せずに自動化する方法についてです。
サマリー行に税金作業が隠れている
証券会社の明細書は実現損益を2つの方法で報告しており、その差が問題の本質です。年末のサマリーページには短期と長期の純額がそれぞれ1つずつ表示され、読者はそれをざっと確認します。税務明細は1099-Bの取引セクションにあり、売却ロットごとに1行で、取得日、売却日、収入金額、コストまたはその他の基準額、そしてブローカーがその基準額をIRSに報告したかどうかを示すチェックボックスが記載されています。アクティブなクライアント1人でも、読者が想定する以上の取引が発生することがあります。Form 1099-BのIRS指示書は、カバード証券についてブローカーが報告すべき内容を明確に定めています。取得日、短期または長期の区分、コストまたはその他の基準額、および洗い売りによる損失控除額です(Form 1099-Bの指示書)。これはまさに税務申告に必要なデータであり、そのいずれもサマリーページには表示されません。
モルガン・スタンレーのパッケージでこの壁に直面した納税者は、実際の状況を次のように説明しています。1099-Bの取引明細だけで連結PDFの31ページから119ページを占め、申告ソフトウェアではすべての取引を個別に入力する必要がありました(r/TaxQuestions)。このようなクライアントが複数いる税理士にとって、その明細書は手作業で合理的な時間内に入力できないが、IRSが同じ数字のコピーをすでに持っているため省略もできないファイルになります。照合の問題は損益が存在するかどうかではなく、申告内容がブローカーの報告と一致するかどうかです。
Form 8949はまさに照合のために存在します。その指示書は、特定のケースでボリュームを管理可能にする2つのショートカットを定義しています。売却がカバードで、基準額がIRSに報告され、調整が不要な場合は、合計を直接Schedule Dに記載できます。明細を示す必要がある場合は、コードMの添付明細方式で合計をForm 8949に報告できます(Form 8949の指示書)。ただし、両方のショートカットは、誰かがすべての取引を正しい区分に分類した後にのみ機能します。そのステップは手作業では拡張できません。
実現損益の要約は、誰も尋ねていない質問への答えです。作成者が必要とするのは、取引が分類・照合され、税務ソフトのインポートにそのまま使える状態に整えられた明細であり、その作業は要約行の下で行われます。
この作業は誰が行い、実際のプロセスはどのようなものか
このワークフローには、小規模な事務所でも固定された役割があります。作成者またはデータ入力スタッフが各クライアントの統合証券取引明細書を開き、1099-Bセクションを抽出して作業ファイルを作成します。レビュー担当者は数値が明細書と一致するかを確認し、署名する作成者がSchedule Dの結果に対する責任を負います。彼らの間でやり取りされるファイルは通常スプレッドシートです。なぜなら、主要な税務パッケージはすべて、そこから取引データをインポートするからです。
| ステップ | 担当者 | 成果物 |
|---|---|---|
| 資料一式を収集 | 管理スタッフまたはクライアント | 統合明細書PDF(多くの場合20〜120ページ) |
| 1099-Bの行を抽出 | 作成者またはデータ入力スタッフ | 取得日、売却日、収益、原価、保有期間を含む売却ごとの1行 |
| 分類と分割 | 作成者 | 短期/長期グループ、カバード/ノンカバードの区分 |
| 合計と照合 | 作成者 | 明細書の1099-B合計と一致する区分ごとの合計 |
| インポートとレビュー | レビュー担当者、その後署名する作成者 | 税務ソフト内のForm 8949画面またはSchedule D行(行ごとにレビュー) |
想定される最終状態は、税務ソフトが直接取り込めるスプレッドシートです。Drakeは、Form 8949インポートユーティリティを通じてExcel、CSV、またはタブ区切りファイルからForm 8949データをインポートします(Drake Taxナレッジベース)。UltraTax CSはキャピタルゲインの明細書ベースのインポートに対応し、ProConnectとTaxSlayerは8949行のスプレッドシートまたはCSVインポートをサポートしています。TaxActは手動入力を2,000件の株式取引と6つの証券会社に制限しており、それを超える場合は要約合計が文書化された回避策となります(TaxActサポート)。これらの経路はすべて、正しい列を持つクリーンなスプレッドシートに行が既に存在することを前提としています。そのスプレッドシートこそが成果物であり、周囲のツールが示唆するよりも頻繁に手作業で作成されています。
手入力が破綻する場面
問題は、税理士が入力できないことではない。問題は、取引量、並び順、そして取得費不明の行が、すべて同じ月に同じ机に届くことにある。FreeTaxUSAを利用する納税者は、インポートされたデータが「行の順序がバラバラだった」と報告し、数百行のレビューには「1行につき少なくとも2〜3画面が必要だった」と述べている(r/tax)。その画面数を行数で掛け合わせると、レビュー担当者は同じ年間明細書を、1行につき1画面ずつ、3回読むことになる。
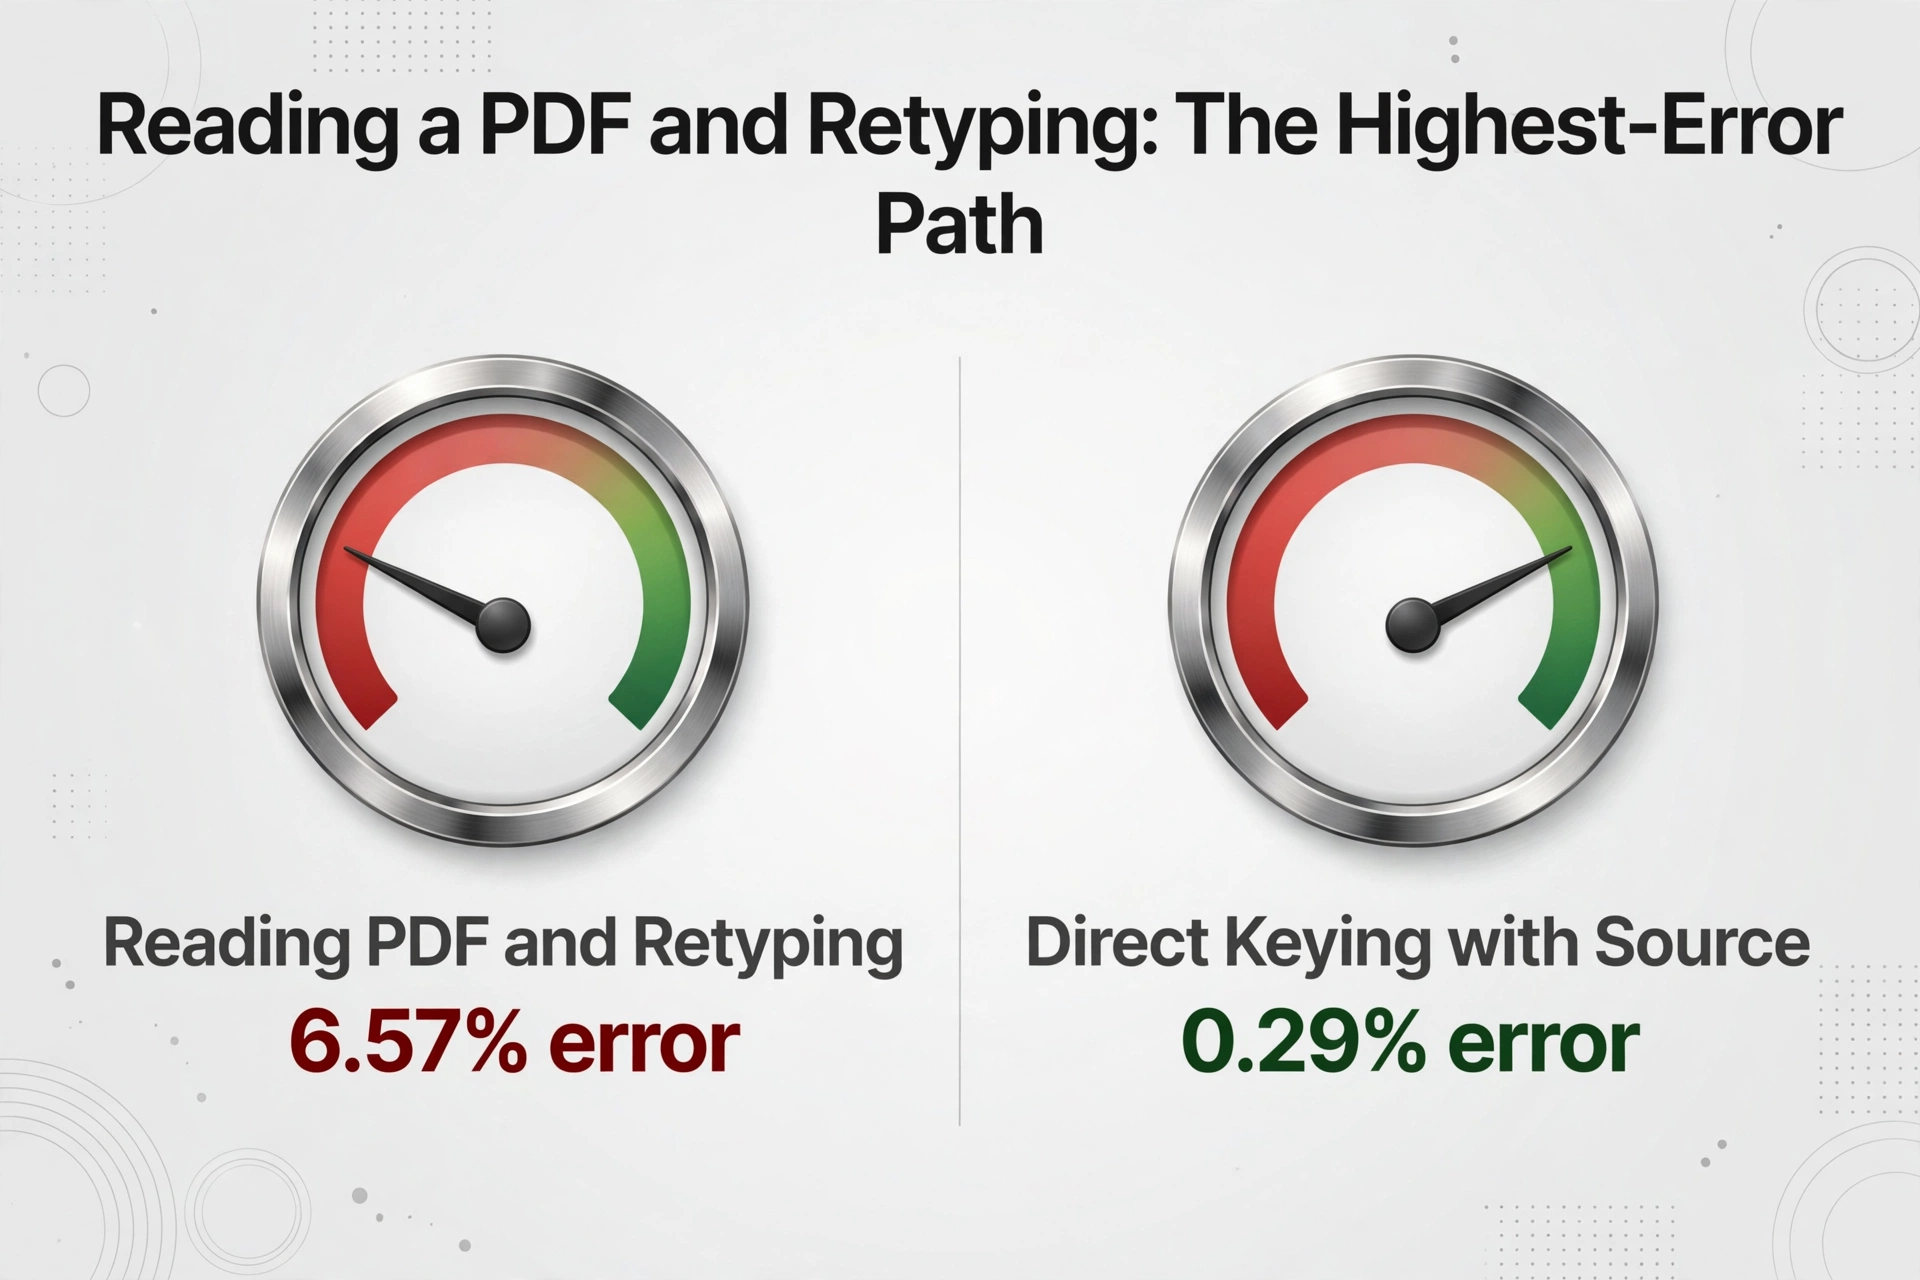
行数そのものが最初の壁となる。活発に取引する顧客は数百件の取引を生み出すことがあり、チームが一度の作業で入力できる件数を超えた瞬間にワークフローは破綻する。臨床研究における手動データ抽出に関する2023年の系統的レビューでは、これに最も近いタスク(原資料から値を読み取り、構造化された記録に入力する作業)を測定し、プールされたエラー率は6.57%であるのに対し、オペレーターの目の前に原本がある状態での直接入力では0.29%だった(Garza et al., 2023)。PDFを読んで数字を再入力することは、そのレビューで測定された中で最もエラー率が高い経路であり、100行の明細書では、税務上の結果が最も影響を受けやすい箇所に正確に集中する。
並び順の問題は、正しい行を誤った行に変えてしまう。売却を分類する前に、どの取引が短期(保有期間1年以下)で、どの取引が長期(保有期間1年超)なのかを誰かが把握する必要がある。明細書ではこれらが混在することが多く、各行のチェックボックスは取得費がIRSに報告されたかどうかを示すだけで、確定申告でどの区分に分類すべきかは示さない。長期の利益を1件でも短期の合計に混ぜると、それに適用される税率が変わり、その誤りは合計値の中に埋もれて見えなくなる。このループこそが、明細書全体の二重入力を必要とし、手入力コスト分析が時間単位で内訳を示すところである。
3つ目の壁は取得費不明であり、抽出がどれほど速くても人間の判断を強いるものである。1099-Bの行に取得費が空白またはゼロと表示されている場合、税理士は取得費をどこから持ってくるかを判断しなければならない。これは、株式報酬から取得した株式、贈与された資産、または他の証券会社から移管された口座で最も頻繁に発生する。r/taxの税理士はこの違いを明確に要約している。すべての売却がカバードで取得費が報告されていれば、「1099から2つの数字を入力するだけだ。取引が1件でも10,000件でも同じだ」が、「洗い売りが多数ある場合、特に複数の口座に散らばっている場合は、時間がかかる」(r/tax)。洗い売りと取得費不明の行こそが、きれいに入力できない行なのである。
集計できる行とできない行
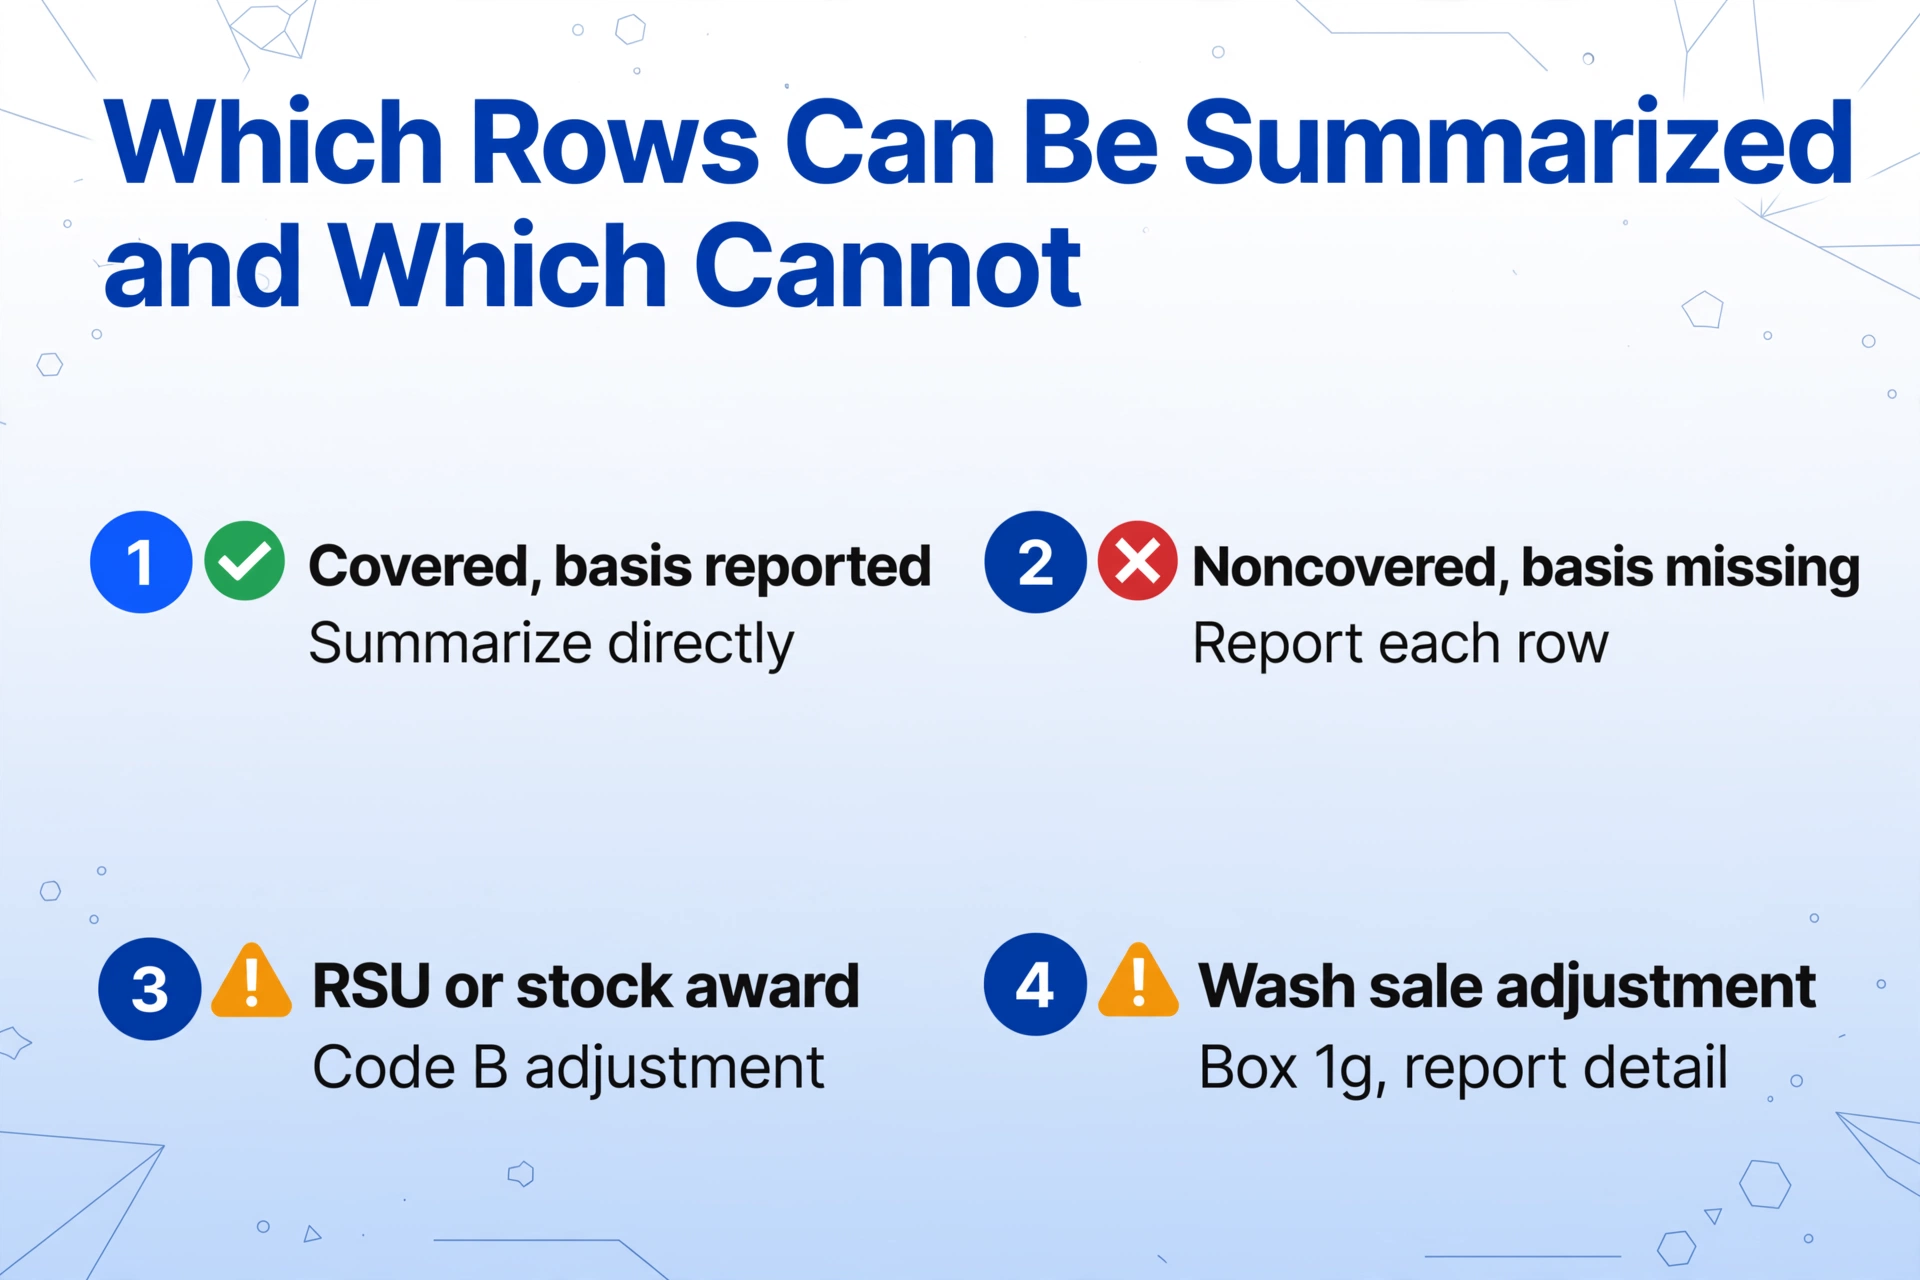
作業を仕分ける基準となるのは、カバードとノンカバードの区別であり、これは取得原価の報告義務を導入した2010年の法律に由来します。カバード証券とは、ブローカーがIRSに取得原価を報告しなければならない証券であり、ノンカバード証券とは、ブローカーが数値を報告するものの、取得原価の報告が義務付けられていない証券です。適用開始日が重要となるのは、どの行に信頼できる取得原価の数値が記載されているかを決定するためです。2010年以降に口座で購入された株式はカバード、2011年以降に購入された投資信託、そして2013年以降に購入されたほとんどの債券とオプションがカバードとなります(Form 1099-Bの手引き)。Form 1099-Bに取得原価がIRSに報告されたと記載されている場合、その行は、Form 8949の手引きで短期の場合はコードA、長期の場合はコードDと呼ばれる区分に属し、調整が不要な場合にSchedule Dへ直接集計できる区分となります。
その区分に該当しない行は、黙って集計することはできません。通常のルールに当てはまらない株式報酬は、具体的かつ現在進行形の例です。権利確定後に売却される株式報酬、制限付き株式ユニット、ストックアワードは、IRSのルールによりブローカーがこの種の報酬の全取得原価を報告することを禁じられているため、1099-Bには取得原価がゼロまたは空白で記載されることがよくあります。シードスレッドのあるコメンテーターは現在形で次のように述べています。「今日でも、カバードされないRSUやその他のストックアワードを受け取る人はいます」(r/taxpros)。これらの行の正しい取得原価は、権利確定時の公正市場価値であり、これはすでにW-2で賃金として報告されています。修正するには、ブローカーの数値を報告どおりに入力し、コードBを使用してForm 8949の列(g)で調整を行い、賃金収入が二重に課税されないようにする必要があります。
| 行タイプ | ブローカーが報告する内容 | 申告書への入力方法 | 自動化の適合度 |
|---|---|---|---|
| カバード、基準額報告あり、調整不要 | 日付、売却額、基準額、保有期間、洗い売り額がすべてIRSに報告される | 合計をSchedule Dの1a/8a行、またはForm 8949のコードA/Dに集計 | 機械的に抽出して合算 |
| カバード、基準額報告あり、調整が必要 | 同じ項目だが、ブローカーの基準額は税務上の基準額ではない(贈与、相続、RSU) | Form 8949にコードBの調整を列(g)に記入 | 抽出は可能だが、調整には作成者の判断が必要 |
| ノンカバード | 売却額は報告されるが、基準額はIRSに報告されず、空欄の場合がある | Form 8949のコードB/Eにクライアントの記録から基準額を記入 | 抽出し、全行を基準額レビュー対象としてフラグ |
| 洗い売り行 | 損失控除の否認額がボックス1gに表示 | 否認額を引き継ぐ。複数口座の洗い売りは人間による分析が必要 | ボックス1gを抽出し、レビュー対象としてフラグ |
実際には、行の約4分の3はカバードで基準額が正しいため機械的な処理が可能です。データを正確に抽出して正しく合算する必要はありますが、スプレッドシートに入力されれば、コードAまたはコードDの集計経路を利用できます。残りの行は判断が必要で、抽出ツールがフラグを立てれば、作成者が探し回るよりも速く見つけられます。救済の前半はすべての行を抽出すること、後半は異常な行をすぐに見つけることです。これらの行が入力されるフォームのルールの詳細については、W-2および1099抽出ガイドでフォームとボックスの対応を確認できます。
セットアップ:入力ステージなしで8949ワークペーパーを構築する
行抽出は、明細書をグリッドではなくページとして読み取るツールに任せることができます。ImageToTable.aiはカスタム列抽出を使用します。必要な列名を入力すると、AIがフィールドの意味を理解してドキュメント上の各値を特定します。これはSchwabのページ、Fidelityのページ、Morgan Stanleyパッケージの70ページ目でも同じワークフローです。列名を8949フィールド(Description、Date acquired、Date sold、Proceeds、Cost or other basis、Short or long term)に合わせて指定すると、出力テーブルには税務ソフトウェアのインポートが期待する列が正確に含まれます。入力した列名がそのまま最終ヘッダーになるため、シートとインポートテンプレートの間で再マッピングの手順は不要です。
計算列は、かつてスプレッドシートの数式で行っていた処理を完結させます。ImageToTable.aiは抽出中に計算を行う計算列をサポートしています。Gain(ProceedsマイナスCost basis)として記述された列は、各行の実現利益を出力します。Date acquiredとDate soldは抽出列としてそのまま引き継がれるため、各ロットの保有期間は明細書自体の短期・長期の指定、またはインポート時の税務ソフトウェアによって分類できます。AIはドキュメントを読み取り、同じパスで計算を実行するため、出力はExcelで追加作業が必要な生データではなく、完成した損益明細書になります。これらはエクスポート前にスプレッドシートの列として実行されるため、レビュー担当者は税務ソフトウェアが受け取るのと同じ形を確認できます。
バッチ処理が量に対応します。クライアントフォルダに複数の明細書、四半期ページ、年末の統合1099がある場合、それらをまとめてアップロードでき、ファイルはすべての取引を1行ずつ含む1つのテーブルにマージされます。レビューモードでは検証手順が維持されます。抽出されたセルにホバーすると、値の取得元となった元の明細書の正確な領域がハイライト表示されるため、争点のある基準価格や誤読された日付は記憶ではなくページと照合されます。上記の繁忙期のレビューシーズンと行数では、この機能により、行ごとに2〜3画面を確認するループが、実際に差異がある行のスポットチェックに変わります。同じワークフローは、ポートフォリオ追跡を支える投資明細書のスプレッドシート変換や、文書データの収集・抽出・取り込みを行う税務申告準備パイプラインのパターンにも適用されます。
次に、次のアクティブトレーダークライアントパッケージの4ステップのプロセスを示します。
インポートに必要な列名を指定する
税務ソフトが期待する通りの列名を入力します。例:Description、Date acquired、Date sold、Proceeds、Cost or other basis、Short or long term、さらにGain(ProceedsからCost basisを差し引いた額)の計算列を追加します。テンプレートとして保存すれば、同じ定義を毎回のクライアント明細書に再入力なしで適用できます。
明細書パッケージをバッチとしてアップロードする
統合された1099-B、それに付随する四半期ページ、クライアントが利用している別の証券会社の明細書をまとめてアップロードします。各ページから行が抽出され、マージによって全ファイルで同じヘッダーを持つ一つのクリーンな取引テーブルが生成されます。
すべての行ではなく、フラグを確認する
抽出された合計が明細書自体の1099-B合計と一致するかを確認し、basisが空白の行、ノンカバードの行、洗い売り(wash sale)の金額をレビューします。これらは判断が必要な部分だからです。レビューモードでは、フラグが付いた各値のソース箇所が元のページ上で表示されます。
エクスポートして税務ソフトにインポートする
XLSXまたはCSVでエクスポートし、Drakeで準備者が既に使用しているForm 8949インポート、またはUltraTax、ProConnect、TaxSlayerの同等機能を使用してインポートします。インポートマッピングは既存のものをそのまま使用し、手入力ではなく抽出によってセルが埋められるだけです。
このパスの効率ベースラインは、製品の測定仕様に基づいています。印刷されたテーブルデータに対して、1ページあたり約3分の手入力に対し5〜10秒で処理し、精度は最大99%です。正直な見方をすれば、抽出によって人間の判断が必要な行が変わるのであって、人間の作業がなくなるわけではありません。クリーンなカバード行が十数行ある明細書は、従来の方法で処理する方がまだ速く、クライアントのボリュームが採算に見合う場合にこのワークフローを構築する価値があります。
ファイルは安全に処理され、保存されることはありません。
人的な確認が必要な項目
このワークフローには、意図的に手作業を残すべき3つのポイントがあります。それらを明確にすることで、説明責任のあるプロセスと過剰な約束の違いが明確になります。
口座間の洗い売りは、単一の明細書からは把握できません。売却前後の30日間の期間と、その結果発生する損金不算入額は、ブローカーがすべての取引を把握している場合にのみ確認できます。クライアントが2つの口座で同時に同じ証券を売却・再購入した場合、単一の明細書のbox 1gの数値ではそれを捕捉できません。税理士はクライアントの完全なポジション履歴からこれらを照合する必要があります。
取得原価の欠落は、抽出ではなく調査作業です。ノンカバードまたはRSUの行に取得原価が空白の場合、明細書に含まれていない記録、つまりW-2の権利確定価格、以前のブローカーの移管明細書、贈与証明書を参照する必要があります。抽出によって該当行が特定され、取得原価が欠落していることが示される点が有用です。数値を選択する作業は、税理士が裏付け書類を確認する必要があります。
人が読めないスキャンは修復できません。折れ曲がり、コントラストが低い、または縮小されすぎた明細書ページは、誰も信頼できない読み取り結果を生み出します。プロとしての対応は、文字化けした出力を修正するのではなく、ブローカーにクリーンなPDFを依頼することです。口座移管や訂正済み明細書も新しいソース文書として扱う価値があります。訂正済みの1099-Bは、最初に処理された明細書に優先するためです。
パートナーシップ申告書の要約部分も、異なるフォームを通じて同じ原則で運用されます。クライアントがパートナーシップ内でキャピタルゲインを有する場合、Schedule K-1からスプレッドシートへの変換によってこれらの配分が引き継がれ、同じ抽出・照合・フラグ付けのサイクルがパケット全体に適用されます。
FAQ
明細書の短期・長期サマリーだけを入力してもよいですか?
すべての売却がカバードで、基準額がIRSに報告され、調整が不要な場合に限り、Form 8949の例外1の経路でSchedule Dに直接進むことができます。いずれかの行がノンカバードである、基準額が欠落または誤っている、または洗い売り調整が含まれる場合、例外は適用されず、明細を報告する必要があります。サマリー行だけではその判断はできず、サマリーを信頼する前に明細行を確認する必要があります。
クライアントの1099-BでRSU行のコスト基準がゼロまたは空白になるのはなぜですか?
IRSの規則により、ブローカーは株式報酬に由来する株式の全基準額を報告することが禁止されているためです。権利確定価値はすでにW-2で賃金として報告されており、利用可能な基準額はその権利確定日の価値であり、ゼロではありません。その行はブローカーの報告どおりの数値で入力し、Form 8949の列(g)でコードBの調整により修正することで、クライアントが同じ金額に対して二重課税されることを防ぎます。
ブローカーがPDFしか提供しない場合、このワークフローはCSVなしで実行できますか?
はい。カスタム列抽出は明細書のPDFを直接読み取り、統合された1099パッケージ内の取引明細ページも含みます。PDFが入力であり、出力スプレッドシートは税務ソフトウェアのインポートが期待するExcelまたはCSVです。したがって、CSVのエクスポートを拒否するブローカーがあっても、障害にはなりません。
ツールは洗い売りを自動的に検出しますか?
明細行のボックス1gでブローカーが報告した洗い売り損失控除額を抽出し、専用の列に配置して、該当行が目立つようにします。ただし、どのツールもブローカーが認識していない洗い売り(30日以内の別口座での再購入など)を検出することはできません。そのような口座間の分析は作成者の責任です。
ブローカーごとに個別の設定が必要ですか?
いいえ。抽出は位置ではなく意味によって値を特定するため、同じ列定義がSchwab、Fidelity、Vanguard、Morgan Stanley、その他どのような明細書レイアウトでも機能します。一度限りの設定は列テンプレートであり、すべてのクライアントとすべてのブローカーで再利用されます。
抽出後、1099-Bデータはどこに反映されますか?
税務ソフトがForm 8949インポートまたは同等の機能で既に取り込むスプレッドシートに反映されます。報告された基準価格があるカバード行は集計経路を通ってSchedule Dに送られ、フラグ付きの行、ノンカバード、基準価格不明、調整分は、作成された申告書に添付されるForm 8949の明細に反映されます。インポート手順は、現在の業務と変わりません。
明細書の要約行から、クライアントが取引を行ったことが分かります。実際の作業はその下にあり、分類、集計、そしてIRSが既に受け取った内容との照合が必要な行が並んでいます。
机の上にある次のアクティブトレーダー向けパッケージの利益は、ブローカーがすでに数値を報告済みであることを示す明細書に埋もれています。行を抽出し、カバードの行は集計経路に任せ、実際に判断が必要な行にレビュー時間を割けば、照合が申告遅延の原因ではなくなります。