Conciliar Ganhos de Capital de Corretora para a Preparação de Impostos Sem Redigitar
Um extrato de corretora com muita atividade de compra e venda parece um problema de resumo, mas na verdade é um problema de classificação. O extrato mostra uma única linha de ganhos realizados, mas a declaração de imposto de renda precisa que as negociações subjacentes sejam divididas em curto e longo prazo, cobertas e não cobertas, e verificadas contra os números de base que o IRS já recebeu. Um preparador de impostos descreveu o obstáculo que isso cria ao avaliar softwares de preparação de impostos com IA: "Tenho muitos clientes com muita atividade de compra e venda em seus extratos de corretora. Como o Grove Tax lida com isso?" (r/taxpros). A resposta que a maioria dos softwares de impostos dá é que alguém insere os resumos de curto e longo prazo e anexa o extrato. Os resumos precisam ser construídos primeiro, e construí-los a partir de dezenas de linhas de negociação é o trabalho sobre o qual este artigo trata.
Principais Conclusões
- Um extrato de corretora com muita negociação parece um problema de resumo, mas na verdade é um problema de classificação.
- Ler o PDF e redigitar seus números é o caminho de maior erro medido, em 6,57%, e esses erros caem em linhas que devem ser divididas primeiro em curto prazo, longo prazo, cobertas e não cobertas.
- Uma vez extraídas, aproximadamente três quartos das linhas são mecânicas, então a revisão deve se concentrar nas linhas de base em branco, não cobertas e de venda de lavagem que precisam de uma decisão real.
A escala desse trabalho não é algo exótico. As estatísticas do IRS mostram que mais de 27 milhões de declarações individuais incluíram o Schedule D no ano fiscal de 2023 (IRS SOI), e cada uma dessas declarações com um 1099-B teve seu ganho ou perda construído a partir dos detalhes das transações antes de poder ser resumida. O trabalho do preparador é transformar o PDF do corretor em números que concordem com o que o corretor informou ao IRS. Este artigo mostra o fluxo de trabalho real: onde os dados de ganhos estão, quais linhas podem ser resumidas e quais não podem, e como a parte transação por transação é automatizada sem abrir mão da revisão.
A Linha de Resumo Esconde o Trabalho do Imposto
Os extratos de corretora relatam ganhos realizados de duas maneiras, e a diferença entre elas é o cerne do problema. A página de resumo anual mostra um valor líquido para curto prazo e um para longo prazo, que é o que um leitor vê rapidamente. Os detalhes do imposto estão na seção de transações do 1099-B, uma linha por lote de venda, com a data de aquisição, data de venda, produto da venda, custo ou outra base, e uma caixa de seleção que informa se o corretor relatou essa base ao IRS. Um único cliente ativo pode gerar mais transações do que um leitor espera. As instruções do IRS para o Formulário 1099-B são explícitas sobre o que um corretor deve relatar para um título coberto: a data de aquisição, o status de curto ou longo prazo, o custo ou outra base e qualquer perda não permitida devido a uma venda de lavagem (Instruções para o Formulário 1099-B). Esses são exatamente os dados que uma declaração de imposto precisa, e nenhum deles aparece na página de resumo.
Um contribuinte que enfrentou esse obstáculo com um pacote da Morgan Stanley descreveu a forma prática: somente os detalhes das transações do 1099-B ocupavam as páginas 31 a 119 do PDF consolidado, e o software de declaração exigia que cada transação fosse inserida separadamente (r/TaxQuestions). Para um preparador com vários clientes assim, o extrato se torna um arquivo que não pode ser inserido manualmente em tempo razoável e não pode ser ignorado, porque o IRS já tem uma cópia dos mesmos números. A questão da conciliação não é se os ganhos existem, é se o que é declarado corresponde ao que o corretor relatou.
O Formulário 8949 existe justamente para conciliar. Suas instruções definem dois atalhos que tornam o volume gerenciável em casos específicos: quando uma venda é coberta, a base foi relatada ao IRS e nenhum ajuste é necessário, os totais podem ir diretamente para o Schedule D; quando o detalhe precisa ser mostrado, os totais podem ser relatados no Formulário 8949 com o código M, usando o método de extrato anexado (Instruções para o Formulário 8949). O problema é que ambos os atalhos só funcionam depois que alguém divide corretamente cada negociação no balde certo. Esse é o passo que não escala manualmente.
O resumo de ganhos realizados é a resposta a uma pergunta que ninguém fez. O preparador precisa das transações subjacentes classificadas, conciliadas e prontas para alimentar uma importação de software fiscal, e esse trabalho acontece abaixo da linha do resumo.
Quem Faz Esse Trabalho e Como o Processo Funciona na Prática
O fluxo de trabalho tem um elenco fixo, mesmo em escritórios pequenos: um preparador ou funcionário de entrada de dados abre o extrato consolidado da corretora de cada cliente, extrai a seção do 1099-B e cria um arquivo de trabalho; um revisor verifica se os números batem com o extrato; e o preparador responsável assinado assume a responsabilidade pelo resultado do Schedule D. O arquivo que circula entre eles geralmente é uma planilha, porque todos os principais pacotes fiscais importam dados de transações de uma.
| Etapa | Quem executa | O que resulta |
|---|---|---|
| Coletar o pacote | Equipe administrativa ou o cliente | PDF do extrato consolidado, geralmente de 20 a 120 páginas |
| Extrair as linhas do 1099-B | Preparador ou funcionário de entrada de dados | Uma linha por venda com data de aquisição, data de venda, receita, base e período de detenção |
| Classificar e dividir | Preparador | Grupos de curto prazo vs. longo prazo, categorias cobertas vs. não cobertas |
| Somar e conciliar | Preparador | Totais por categoria que correspondem aos totais do 1099-B no extrato |
| Importar e revisar | Revisor e depois preparador responsável assinado | Telas do Formulário 8949 ou linhas do Schedule D no software fiscal, revisadas linha por linha |
O estado final pretendido é uma planilha que o software fiscal absorva diretamente. O Drake importa dados do Formulário 8949 de arquivos Excel, CSV ou delimitados por tabulação por meio do utilitário Form 8949 Import (base de conhecimento do Drake Tax). O UltraTax CS aceita importação baseada em extrato para ganhos de capital, e o ProConnect e o TaxSlayer oferecem suporte a importação de planilha ou CSV para linhas do 8949. O TaxAct limita a entrada manual a 2.000 transações de ações e seis provedores de corretagem, com totais resumidos como a alternativa documentada acima disso (suporte do TaxAct). Cada um desses caminhos pressupõe que as linhas já existam em uma planilha limpa com as colunas corretas. Essa planilha é o entregável, e ela é construída manualmente com mais frequência do que as ferramentas ao redor sugerem.
Onde a Entrada Manual Falha
A falha não é que os preparadores não saibam digitar. É que o volume, a ordenação e as linhas com base ausente chegam todos à mesma mesa no mesmo mês. Um contribuinte que usa o FreeTaxUSA relatou que as importações "vieram nas linhas fora de ordem" e que, para centenas de linhas, a revisão significava "pelo menos 2 e às vezes 3 telas por linha" (r/tax). Multiplique essa contagem de telas pela contagem de linhas e o revisor estará lendo o mesmo extrato anual três vezes, uma vez por tela por linha.
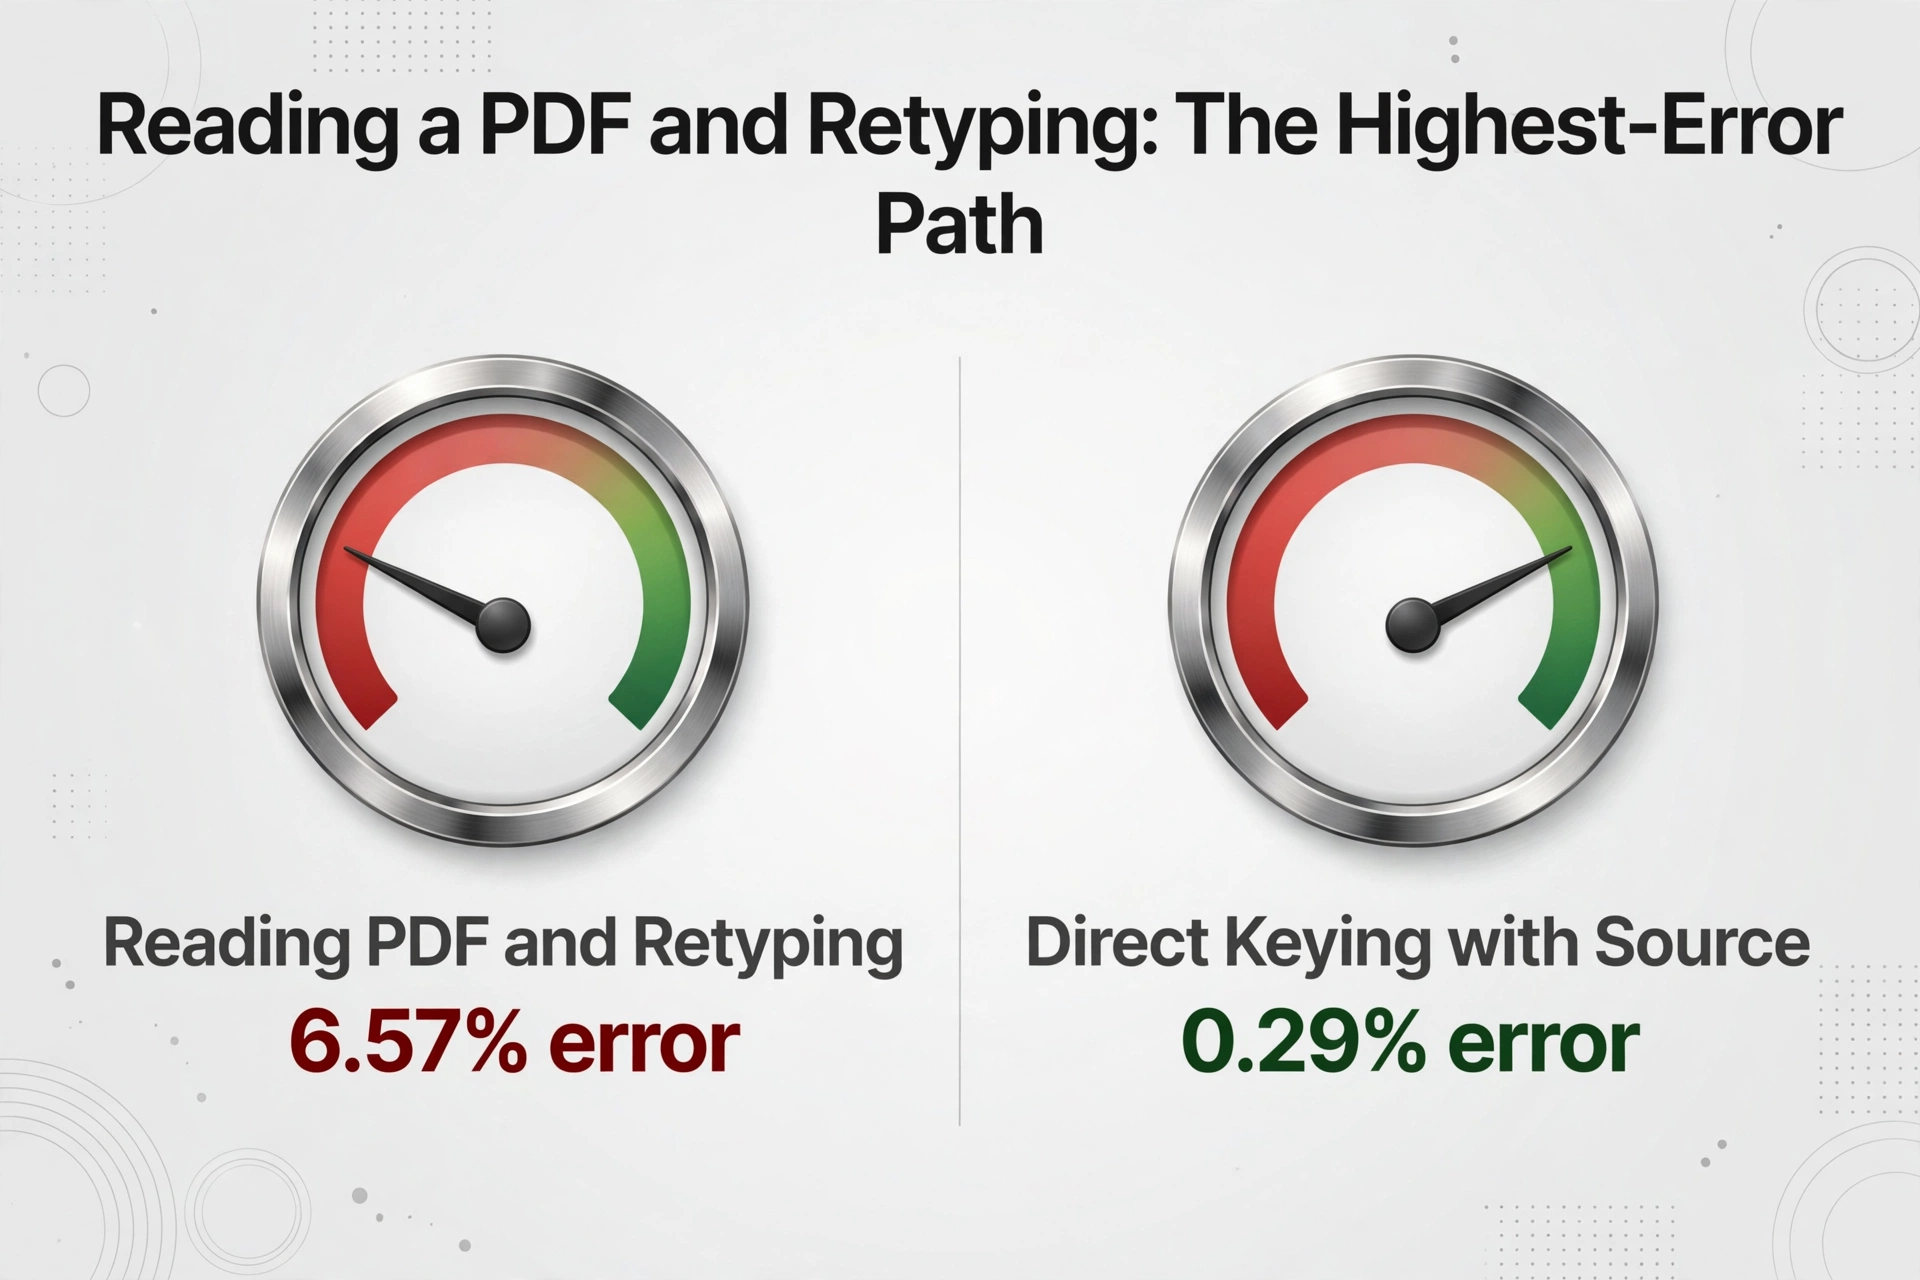
A própria contagem de linhas é o primeiro obstáculo. Um cliente que negocia ativamente pode gerar transações na casa das centenas, e o fluxo de trabalho quebra no momento em que a contagem excede o que uma equipe consegue digitar em uma única sessão. Uma revisão sistemática de 2023 sobre abstração manual de dados em pesquisa clínica mediu a tarefa mais semelhante a esta, ler um valor de um documento de origem e inseri-lo em um registro estruturado, e encontrou uma taxa de erro combinada de 6,57 por cento, contra 0,29 por cento para digitação direta com a fonte diante do operador (Garza et al., 2023). Ler um PDF e redigitar seus números é o caminho de maior erro medido nessa revisão e, para um extrato de cem linhas, concentra-se precisamente onde o resultado tributário é mais sensível.
O problema de ordenação transforma linhas boas em linhas ruins. Antes que uma venda possa ser classificada, alguém precisa saber quais negociações são de curto prazo, mantidas por um ano ou menos, e quais são de longo prazo, mantidas por mais de um ano. Os extratos frequentemente as intercalam, e a caixa de seleção em cada linha apenas informa se a base foi reportada ao IRS, não em qual categoria a declaração precisa dela. Misturar um ganho de longo prazo no total de curto prazo altera a alíquota aplicada a ele, e o erro fica invisível dentro de um total combinado. Esse é o ciclo que torna necessária uma dupla digitação de todo o extrato para detectá-lo, o que é o tempo que a análise de custo de entrada manual detalha por hora.
O terceiro obstáculo é a base ausente, e é o que exige julgamento humano não importa quão rápida seja a extração. Quando uma linha do 1099-B mostra uma base em branco ou zero, o preparador precisa decidir de onde a base deve vir, o que acontece com mais frequência para ações que vieram de remuneração em ações, ativos doados ou contas transferidas de outra corretora. Um preparador no r/tax resumiu a divisão com clareza: se toda venda é coberta e a base é reportada, "é literalmente inserir 2 números do 1099, seja 1 negociação ou 10.000 negociações", mas "se você tem um monte de wash sales, especialmente se estiverem espalhadas por várias contas, isso adiciona tempo" (r/tax). As linhas de wash sale e de base ausente são exatamente as que não entram de forma limpa.
Quais Linhas Podem Ser Resumidas e Quais Não
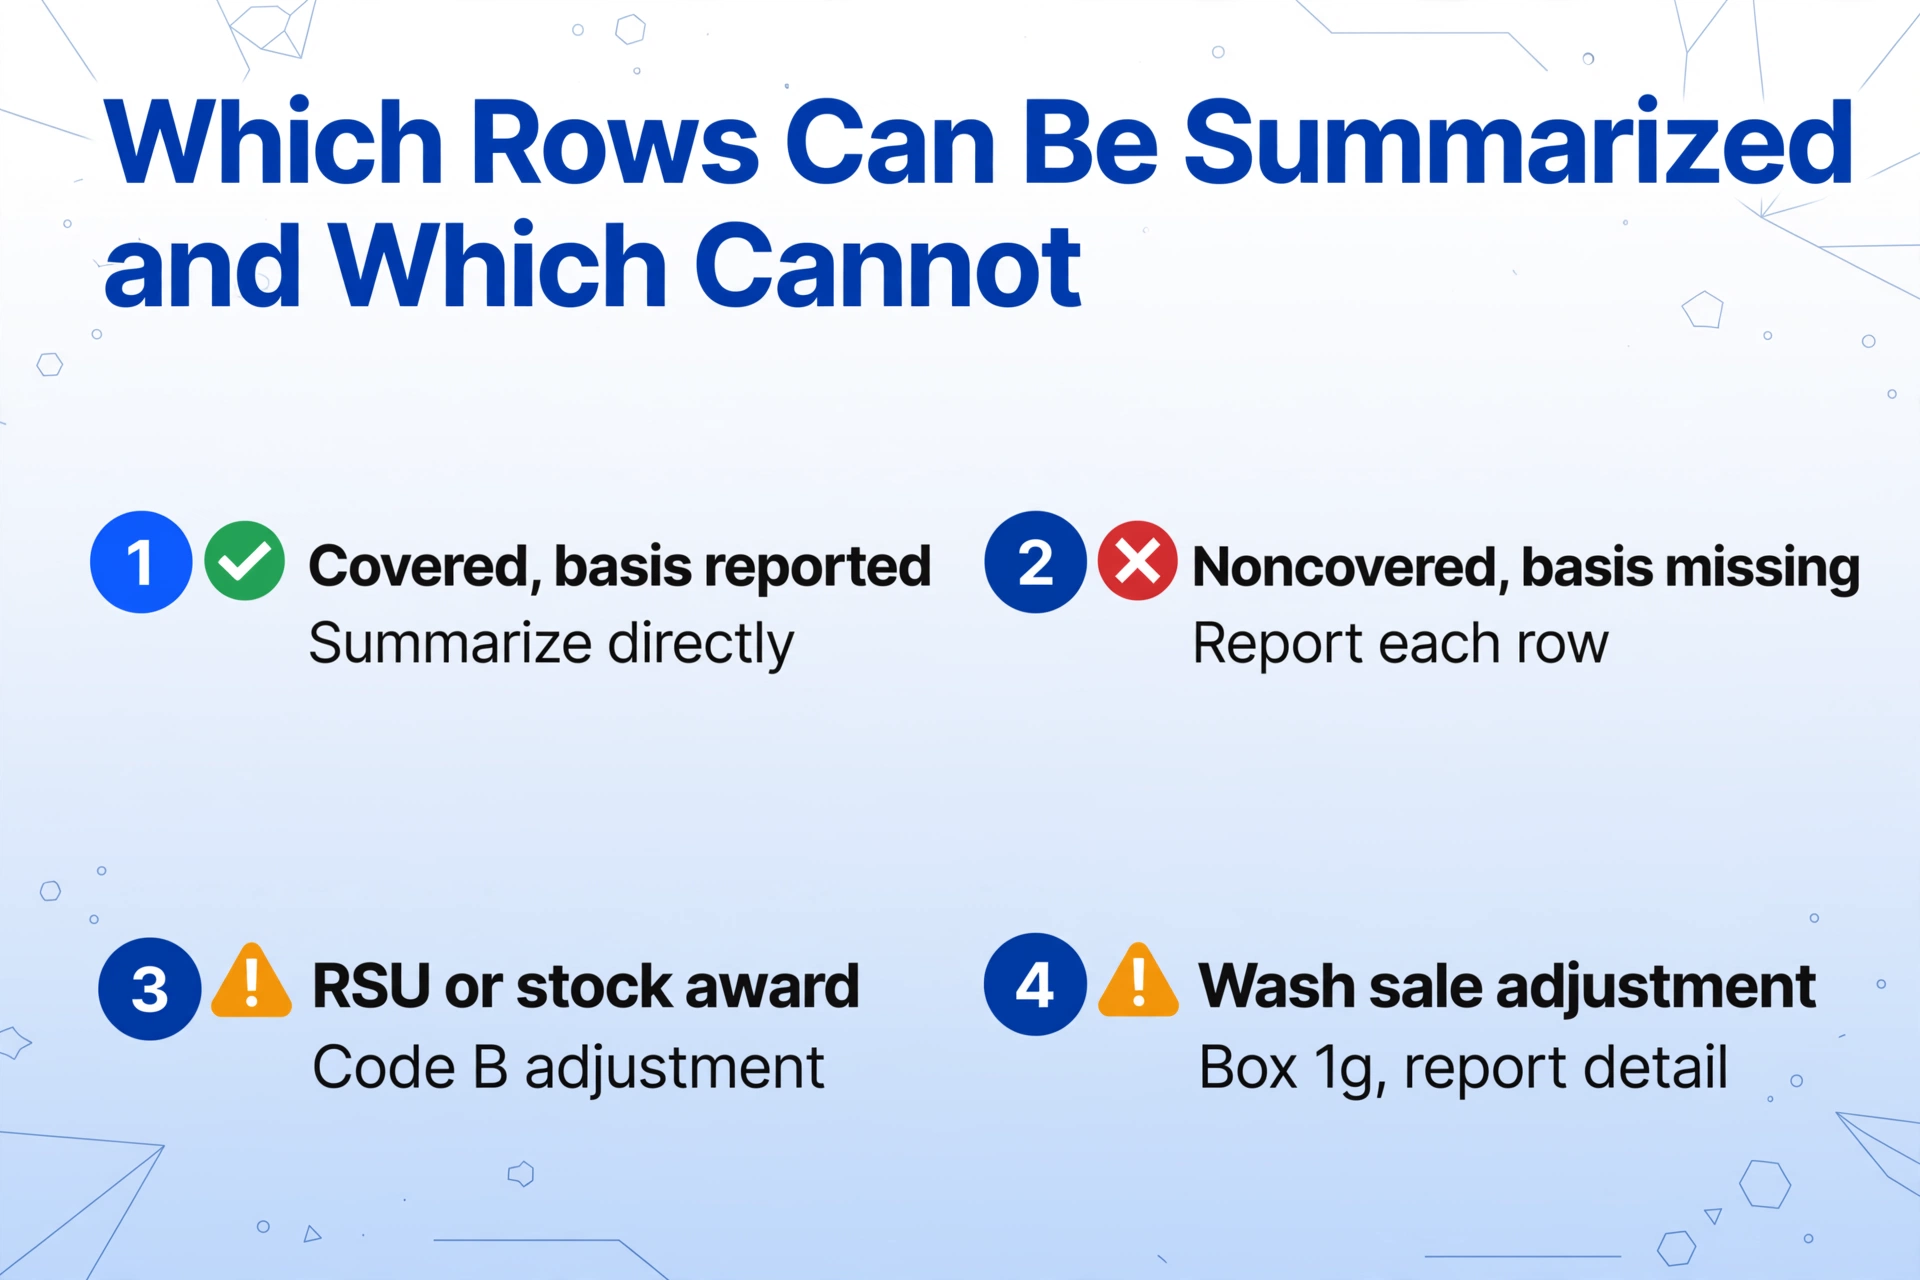
A regra que organiza o trabalho é a distinção entre coberto e não coberto, e ela vem da mesma legislação de 2010 que trouxe a obrigatoriedade do reporte de custo. Um título coberto é aquele cujo custo o corretor deve reportar ao IRS; um título não coberto é aquele para o qual o corretor reporta números, mas sem a obrigação de reportar o custo. As datas de vigência importam porque determinam quais linhas trazem valores de custo confiáveis. Ações compradas em uma conta após 2010 são cobertas, fundos mútuos comprados após 2011 e a maioria dos títulos e opções comprados após 2013 (Instruções para o Formulário 1099-B). Quando o Formulário 1099-B mostra que o custo foi reportado ao IRS, a linha pertence ao grupo que as instruções do Formulário 8949 chamam de código A para curto prazo e código D para longo prazo, que é o grupo que pode ser resumido diretamente no Schedule D quando nenhum ajuste é necessário.
Linhas fora desse grupo não podem ser resumidas silenciosamente. Uma concessão de ações que não se encaixa nas regras simples é um exemplo específico e atual. Ações de remuneração, unidades de ações restritas (RSU) e concessões de ações que são adquiridas e depois vendidas chegam no 1099-B com um custo que o corretor frequentemente mostra como zero ou em branco, porque as regras do IRS impedem o corretor de reportar o custo total para esse tipo de remuneração. Um comentarista no tópico original colocou no presente: "As pessoas ainda recebem RSUs ou outras concessões de ações hoje que não são cobertas" (r/taxpros). O custo correto para essas linhas é o valor justo de mercado na data de aquisição, que já foi reportado como salário no W-2. Corrigir isso significa inserir os números do corretor como reportados e fazer um ajuste na coluna (g) do Formulário 8949 com o código B, para que a renda salarial não seja tributada uma segunda vez.
| Tipo de linha | O que a corretora informa | Como entra na declaração | Adequação à automação |
|---|---|---|---|
| Coberto, base informada, sem ajuste | Data, receita, base, período de retenção e valor de venda de lavagem informados ao IRS | Totais agregados para a linha 1a/8a do Schedule D, ou Formulário 8949 com código A/D | Extrair e somar mecanicamente |
| Coberto, base informada, com ajuste necessário | Mesmos campos, mas a base informada pela corretora não é a base fiscal (doação, herança, RSU) | Formulário 8949 com código B e ajuste na coluna (g) | Extrair, mas o ajuste exige julgamento do profissional |
| Não coberto | Receita informada; base não informada ao IRS, pode estar em branco | Formulário 8949 com código B/E e base a partir dos registros do cliente | Extrair e sinalizar cada linha para revisão da base |
| Linhas de venda de lavagem | Perda não permitida indicada na caixa 1g | Transportar o valor não permitido; vendas de lavagem entre contas exigem análise humana | Extrair a caixa 1g; sinalizar para revisão |
A consequência prática é que aproximadamente três quartos das linhas — as cobertas, com base correta — são mecânicas. Elas ainda precisam ser extraídas com precisão e somadas corretamente, mas uma vez que os dados estão em uma planilha, podem seguir o caminho agregado de código A ou D. As linhas restantes carregam o peso do julgamento e podem ser encontradas mais rápido se o extrator as sinalizar, em vez de o profissional procurá-las. A primeira metade do alívio é extrair cada linha; a segunda é ver as incomuns imediatamente. Para o contexto completo das regras dos formulários que essas linhas alimentam, o guia de extração de W-2 e 1099 mapeia os formulários às suas caixas.
A Configuração: Monte a Planilha de Trabalho do 8949 sem uma Etapa de Digitação
A extração de linhas pode ser entregue a uma ferramenta que lê o extrato como uma página, não como uma grade. O ImageToTable.ai usa Custom Column Extraction: você digita os nomes das colunas desejadas, e a IA localiza cada valor em qualquer lugar do documento ao entender o que o campo significa, que é o mesmo fluxo de trabalho para uma página da Schwab, uma página da Fidelity ou a 70ª página de um pacote da Morgan Stanley. Nomeie as colunas de acordo com os campos do 8949, Description, Date acquired, Date sold, Proceeds, Cost or other basis, Short or long term, e a tabela de saída carrega exatamente as colunas que a importação do software de impostos espera. Os nomes de coluna que você insere se tornam os cabeçalhos finais, portanto não há etapa de remapeamento entre a planilha e o modelo de importação.
As computed columns fecham o ciclo que costumava viver em uma fórmula de planilha. O ImageToTable.ai suporta computed columns que calculam durante a extração: uma coluna escrita como Gain (Proceeds minus Cost basis) gera o ganho realizado para cada linha. Date acquired e Date sold são transportadas como colunas extraídas, para que o período de manutenção de cada lote possa ser classificado pela própria designação de curto ou longo prazo do extrato ou pelo software de impostos na importação. A IA lê o documento e realiza o cálculo na mesma passada, o que torna a saída um cronograma de ganhos e perdas finalizado, em vez de um despejo bruto que ainda precisa de trabalho no Excel. Elas são executadas como colunas de planilha antes da exportação, para que um revisor veja o mesmo formato que o software de impostos receberá.
O processamento em lote lida com o volume. Uma pasta de cliente com vários extratos, páginas trimestrais e um 1099 consolidado de fim de ano pode ser enviada em conjunto, e os arquivos são mesclados em uma única tabela com uma linha por venda em todos eles. O modo de revisão mantém a etapa de verificação intacta: passar o mouse sobre qualquer célula extraída destaca a região exata do extrato original de onde o valor veio, para que uma base contestada ou uma data mal lida seja verificada em relação à página, em vez de confiar na memória. Para as temporadas de revisão intensas e as contagens de linhas descritas acima, isso transforma o loop de 2 a 3 telas por linha em uma verificação pontual das linhas que realmente diferem. O mesmo fluxo de trabalho se aplica à conversão de extrato de investimento para planilha que alimenta o acompanhamento de portfólio, e ao padrão de pipeline de preparação de impostos para coletar, extrair e alimentar dados de documentos.
Aqui está o processo em quatro etapas para o próximo pacote de clientes com negociação ativa.
Nomeie as colunas que a importação precisa
Digite os nomes das colunas que você deseja, exatamente como o software de impostos espera: Description, Date acquired, Date sold, Proceeds, Cost or other basis, Short or long term, além de uma coluna calculada Gain (Proceeds menos Cost basis). Salva como modelo, as mesmas definições são aplicadas a cada extrato de cliente sem necessidade de nova entrada.
Envie o pacote de extratos como um lote
Um 1099 consolidado, as páginas trimestrais que o complementaram e qualquer segunda corretora que o cliente utilize são enviados juntos. Cada página gera suas linhas, e a mesclagem produz uma tabela de negociações limpa com os mesmos cabeçalhos em todos os arquivos.
Verifique os sinalizadores, não cada linha
Confirme se os totais extraídos correspondem aos totais do próprio 1099-B do extrato e revise as linhas em que a base está em branco, as linhas não cobertas e os valores de venda de lavagem, pois esses exigem julgamento. O modo de revisão mostra a localização de origem de cada valor sinalizado em relação à página original.
Exporte e importe para o pacote de impostos
Exporte como XLSX ou CSV e execute a mesma importação do Formulário 8949 que o preparador já utiliza no Drake, ou o equivalente no UltraTax, ProConnect ou TaxSlayer. O mapeamento de importação já está em vigor; apenas as células foram preenchidas por extração em vez de manualmente.
A linha de base de eficiência por trás dessa etapa é a especificação medida do produto: 5 a 10 segundos por página contra aproximadamente 3 minutos de entrada manual, com precisão de até 99% em dados de tabelas impressas. O enquadramento honesto é que a extração muda quais linhas exigem um humano, mas não elimina o humano. Um extrato com uma dúzia de linhas cobertas limpas ainda é mais rápido de processar da maneira antiga, e o fluxo de trabalho vale a pena ser construído quando o volume de clientes justifica.
Os arquivos são processados de forma segura e não são armazenados.
O Que Ainda Precisa de um Humano
Three parts of this workflow should stay manual on purpose, and naming them is the difference between a defensible process and an overpromise.
Wash sales across accounts are not recoverable from one statement. The 30-day window around a sale, and the disallowed loss that results, is only visible if the broker has all the trades in view. When a client sells and repurchases the same security at the same time in two accounts, the box 1g figure on a single statement cannot capture it. The preparer still resolves those from the client's full position history.
Missing basis is a research task, not an extraction task. A blank basis on a noncovered or RSU row points to records the statement does not contain: the vest price from a W-2, a transfer statement from a prior broker, a gift letter. Extraction finds the row and shows that basis is missing, which is the useful part. Choosing the number still takes the preparer to the supporting document.
A scan a person cannot read is not recoverable. Folded, low-contrast, or over-shrunk statement pages produce reads nobody can trust, and the professional move is requesting a clean PDF from the broker rather than cleaning up garbled output. Account transfers and corrected statements are also worth treating as new source documents, since a corrected 1099-B supersedes the statement that was processed first.
The summary side of a partnership return runs on the same discipline through a different form. Where a client has capital gains inside a partnership, the Schedule K-1 to spreadsheet conversion carries those allocations, and the same extract, reconcile, and flag loop applies to the packet.
FAQ
Posso simplesmente inserir os resumos de curto e longo prazo do extrato?
Somente quando todas as vendas são cobertas, a base foi informada ao IRS e nenhun ajuste é necessário, que é o caminho da Exceção 1 do Formulário 8949 direto ao Schedule D. Se qualquer linha não é coberta, tem base ausente ou incorreta, ou inclui um ajuste de venda de lavagem, a exceção não se aplica e o detalhe deve ser informado. A linha de resumo por si só não é suficiente para fazer essa determinação, por isso as linhas devem ser inspeccionadas antes de que os resumos possam ser confiáveis.
Por que o 1099-B do meu cliente mostra uma base de custo zero ou em branco nas linhas de RSU?
Porque as regras do IRS impedem que os corretores informem a base completa para ações que vieram de compensação de equidade. O valor de aquisição já foi informado como salário no W-2, e a base utilizável é esse valor na data de aquisição, não zero. A linha é inserida com os números do corretor como informados e corrigida com um ajuste de código B na columna (g) do Formulário 8949 para que o cliente não seja tributado duas vezes sobre o mesmo dinheiro.
O corretor só fornece um PDF. Este fluxo de trabalho pode funcionar sem nenhun CSV?
Sí. A extração de colunas personalizadas lê o PDF do extrato diretamente, incluindo as páginas de detalhes de transações dentro de um pacote 1099 consolidado. O PDF é a entrada, e a planilha de saída é o Excel ou CSV que a importação do software de impostos espera, portanto, um corretor que se recusa a exportar um CSV deixa de ser um bloqueador.
A ferramenta detecta vendas de lavagem por mim?
Extrae o montante de perda não permitida por venda de lavagem que o corretor informou na caixa 1g nas linhas do extrato, e o coloca em sua própria columna para que essas linhas se destaquen. O que nenhuna ferramenta pode fazer é encontrar uma venda de lavagem que o corretor nunca viu, como uma recompra em uma conta diferente dentro de 30 dias. Essa análise entre contas permanece com o preparador.
Preciso de uma configuração separada para cada corretor?
Não. Como a extração localiza valores pelo significado em vez da posição, as mesmas definições de columna funcionam com Schwab, Fidelity, Vanguard, Morgan Stanley ou qualquer outro layout de extrato. A configuração única é o modelo de columna, e é reutilizado para cada cliente e cada corretor.
Para onde vão os dados do 1099-B após a extração?
Para a planilha que o software de impostos já importa de uma Importação de Formulário 8949 ou equivalente. As linhas cobertas com base informada seguem o caminho agregado até o Schedule D, e as linhas marcadas, não cobertas, com base ausente, ajustes, ficam no detalhe do Formulário 8949 que a declaração preparada anexa. A etapa de importação permanece inalterada em relação ao que a empresa faz hoje.
A linha de resumo da declaração informa que o cliente negociou. O trabalho está abaixo dela, em linhas que precisam ser classificadas, somadas e conciliadas com o que o IRS já recebiu.
O próximo pacote de trader ativo na sua mesa tem seus ganhos enterrados em um extrato que também informa que a corretora já reportou os números. Extraia as linhas, deixe as cobertas seguirem o caminho agregado, e coloque seu tempo de revisão nas linhas que realmente precisam de julgamento, e a conciliação deixa de ser o motivo de uma declaração atrasar.