Kapitalerträge von Brokerage-Konten abgleichen für die Steuervorbereitung ohne Neu-Tippen
Ein Brokerage-Kontoauszug mit vielen Kauf- und Verkaufsaktivitäten sieht wie ein Summenproblem aus, ist aber in Wirklichkeit ein Klassifizierungsproblem. Der Auszug zeigt eine realisierte Gewinnzeile, aber die Steuererklärung braucht die zugrunde liegenden Trades, aufgeteilt in kurzfristig und langfristig, covered und noncovered, und geprüft gegen die Basiszahlen, die die IRS bereits erhalten hat. Ein Steuerberater beschrieb die Hürde, die das bei der Bewertung von KI-Steuersoftware schafft: „Ich habe viele Kunden mit vielen Kauf- und Verkaufsaktivitäten auf ihren Brokerage-Kontoauszügen. Wie geht Grove Tax damit um?" (r/taxpros). Die Antwort, die die meisten Steuersoftware-Lösungen geben, ist, dass jemand die Kurz- und Langzeitzusammenfassungen eingibt und den Auszug anhängt. Die Zusammenfassungen müssen zuerst erstellt werden, und sie aus Dutzenden von Handelszeilen zu erstellen, ist die Arbeit, um die es in diesem Artikel geht.
Wichtige Erkenntnisse
- Ein Brokerage-Kontoauszug mit starkem Handel sieht wie ein Summenproblem aus, ist aber in Wirklichkeit ein Klassifizierungsproblem.
- Das Lesen des PDFs und das Neu-Tippen der Zahlen ist der gemessene Weg mit der höchsten Fehlerquote von 6,57 %, und diese Fehler landen in Zeilen, die zuerst in kurzfristig, langfristig, covered und noncovered aufgeteilt werden müssen.
- Nach der Extraktion sind etwa drei Viertel der Zeilen mechanisch, daher gehört die Prüfung den Zeilen mit fehlender Basis, noncovered und Wash Sale, die eine echte Entscheidung erfordern.
Der Umfang dieser Arbeit ist nicht ungewöhnlich. IRS-Statistiken zeigen, dass im Steuerjahr 2023 mehr als 27 Millionen einzelne Steuererklärungen das Schedule D enthielten (IRS SOI), und jede dieser Erklärungen mit einer 1099-B musste ihren Gewinn oder Verlust aus den Transaktionsdetails aufbauen, bevor sie zusammengefasst werden konnte. Die Aufgabe des Steuerberaters besteht darin, das PDF des Brokers in Zahlen umzuwandeln, die mit dem übereinstimmen, was der Broker dem IRS gemeldet hat. Dieser Artikel beschreibt den tatsächlichen Arbeitsablauf: wo die Gewinndaten liegen, welche Zeilen zusammengefasst werden können und welche nicht, und wie der zeilenweise Teil automatisiert wird, ohne auf die Prüfung zu verzichten.
Die Zusammenfassungszeile verdeckt die Steuerarbeit
Brokerabrechnungen melden realisierte Gewinne auf zwei Arten, und die Lücke zwischen ihnen ist das eigentliche Problem. Die Jahreszusammenfassung zeigt eine Nettozahl für kurzfristige und eine für langfristige Gewinne, was ein Leser überfliegt. Die Steuerdetails befinden sich im 1099-B-Transaktionsabschnitt, eine Zeile pro Verkaufsposten, mit Anschaffungsdatum, Verkaufsdatum, Erlös, Kosten oder anderer Basis und einem Kontrollkästchen, das angibt, ob der Broker diese Basis dem IRS gemeldet hat. Ein einziger aktiver Kunde kann mehr Transaktionen erzeugen, als ein Leser erwartet. Die IRS-Anweisungen für Formular 1099-B legen genau fest, was ein Broker für ein covered Wertpapier melden muss: das Anschaffungsdatum, den kurzfristigen oder langfristigen Status, die Kosten oder andere Basis und jeden Verlust, der durch einen Wash Sale nicht abzugsfähig ist (Anweisungen für Formular 1099-B). Das ist genau die Daten, die eine Steuererklärung benötigt, und nichts davon erscheint auf der Zusammenfassungsseite.
Ein Steuerzahler, der mit einem Morgan Stanley-Paket an diese Hürde stieß, beschrieb die praktische Situation: Die 1099-B-Transaktionsdetails allein umfassten die Seiten 31 bis 119 des konsolidierten PDFs, und die Einreichungssoftware verlangte, dass jede Transaktion einzeln erfasst wird (r/TaxQuestions). Für einen Steuerberater mit mehreren solchen Kunden wird die Abrechnung zu einer Datei, die nicht in angemessener Zeit von Hand eingegeben werden kann und nicht übersprungen werden darf, da das IRS bereits eine Kopie derselben Zahlen hat. Die Abgleichsfrage ist nicht, ob die Gewinne existieren, sondern ob das, was eingereicht wird, mit dem übereinstimmt, was der Broker gemeldet hat.
Formular 8949 existiert genau für diesen Abgleich. Seine Anweisungen definieren zwei Abkürzungen, die das Volumen in bestimmten Fällen handhabbar machen: Wenn ein Verkauf covered ist, die Basis dem IRS gemeldet wurde und keine Anpassung erforderlich ist, können die Summen direkt auf Schedule D übertragen werden; wenn Details gezeigt werden müssen, können die Summen auf Formular 8949 mit der Code-M-Beigefügte-Erklärung-Methode gemeldet werden (Anweisungen für Formular 8949). Der Haken ist, dass beide Abkürzungen nur funktionieren, nachdem jemand jeden Handel korrekt in die richtige Kategorie eingeordnet hat. Das ist der Schritt, der von Hand nicht skaliert.
Die Zusammenfassung der realisierten Gewinne ist die Antwort auf eine Frage, die niemand gestellt hat. Der Bearbeiter benötigt die zugrunde liegenden Transaktionen klassifiziert, abgeglichen und bereit für den Import in eine Steuersoftware – und diese Arbeit findet unterhalb der Zusammenfassungszeile statt.
Wer führt diese Arbeit aus, und wie der Prozess tatsächlich aussieht
Der Workflow hat auch in kleinen Kanzleien eine feste Besetzung: Ein Bearbeiter oder Mitarbeiter für Datenerfassung öffnet den konsolidierten Brokerage-Auszug jedes Mandanten, zieht den 1099-B-Abschnitt heraus und erstellt eine Arbeitsdatei; ein Prüfer kontrolliert, dass die Zahlen mit dem Auszug übereinstimmen; und der verantwortliche Unterzeichner trägt die Verantwortung für das Schedule-D-Ergebnis. Die Datei, die zwischen ihnen ausgetauscht wird, ist in der Regel eine Tabellenkalkulation, weil jedes gängige Steuerpaket Transaktionsdaten aus einer solchen importiert.
| Schritt | Wer führt ihn aus | Was dabei herauskommt |
|---|---|---|
| Unterlagen sammeln | Verwaltungspersonal oder der Mandant | Konsolidierter Auszugs-PDF, oft 20 bis 120 Seiten |
| 1099-B-Zeilen extrahieren | Bearbeiter oder Datenerfassungspersonal | Eine Zeile pro Verkauf mit Anschaffungsdatum, Verkaufsdatum, Erlös, Basis, Haltedauer |
| Klassifizieren und aufteilen | Bearbeiter | Kurzfristige vs. langfristige Gruppen, covered vs. noncovered Kategorien |
| Summieren und abgleichen | Bearbeiter | Summen pro Kategorie, die mit den 1099-B-Summen des Auszugs übereinstimmen |
| Importieren und prüfen | Prüfer, dann verantwortlicher Unterzeichner | Form-8949-Bildschirme oder Schedule-D-Zeilen in der Steuersoftware, zeilenweise geprüft |
Der beabsichtigte Endzustand ist eine Tabellenkalkulation, die die Steuersoftware direkt übernimmt. Drake importiert Form-8949-Daten aus Excel-, CSV- oder tabulatorgetrennten Dateien über das Dienstprogramm Form 8949 Import (Drake-Tax-Wissensdatenbank). UltraTax CS akzeptiert auszugsbasierten Import für Kapitalgewinne, und ProConnect und TaxSlayer unterstützen Tabellen- oder CSV-Import für 8949-Zeilen. TaxAct begrenzt die manuelle Eingabe auf 2.000 Aktientransaktionen und sechs Broker-Anbieter, wobei Zusammenfassungssummen als dokumentierter Workaround darüber gelten (TaxAct-Support). Jeder dieser Wege setzt voraus, dass die Zeilen bereits in einer sauberen Tabellenkalkulation mit den richtigen Spalten existieren. Diese Tabellenkalkulation ist das Arbeitsergebnis, und sie wird häufiger von Hand erstellt, als die verfügbaren Werkzeuge vermuten lassen.
Wo die manuelle Eingabe scheitert
Das Problem ist nicht, dass die Steuerberater nicht tippen können. Es ist, dass die Menge, die Reihenfolge und die Zeilen mit fehlender Basis im selben Monat am selben Schreibtisch landen. Ein Steuerzahler, der FreeTaxUSA nutzt, berichtete, dass die Importe „in den Zeilen in falscher Reihenfolge" ankamen und dass die Prüfung bei Hunderten von Zeilen „mindestens 2 und manchmal 3 Bildschirme pro Zeile" bedeutete (r/tax). Multipliziert man diese Bildschirmzahl mit der Zeilenzahl, liest der Prüfer dieselbe Jahresabrechnung dreimal, einmal pro Bildschirm pro Zeile.
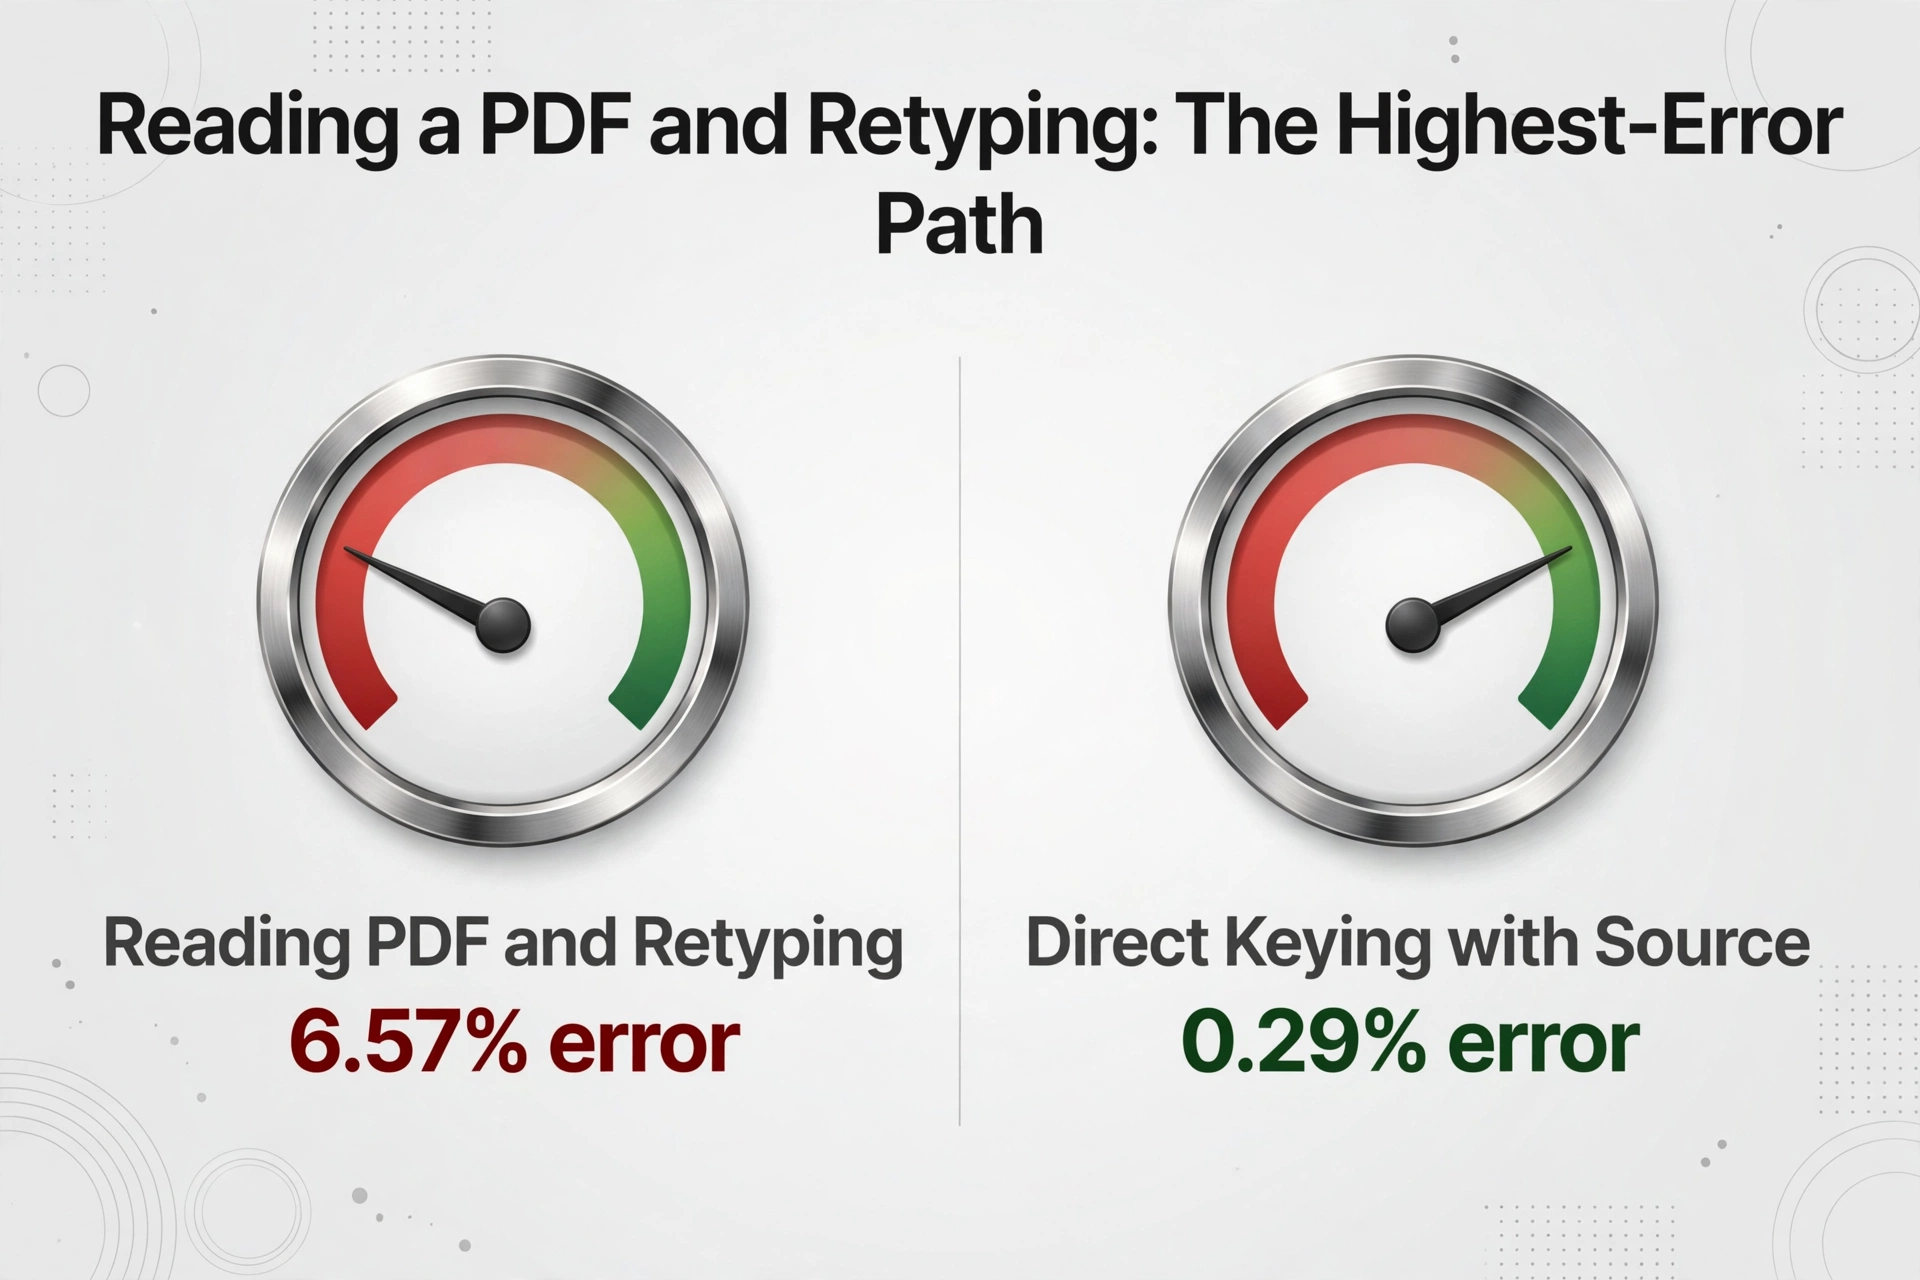
Die Zeilenzahl selbst ist die erste Hürde. Ein Mandant, der aktiv handelt, kann Transaktionen im dreistelligen Bereich erzeugen, und der Arbeitsablauf bricht in dem Moment zusammen, in dem die Anzahl das überschreitet, was ein Team in einer Sitzung erfassen kann. Eine systematische Überprüfung der manuellen Datenextraktion in der klinischen Forschung aus dem Jahr 2023 maß die Aufgabe, die dieser am ähnlichsten ist – einen Wert aus einem Quelldokument lesen und in einen strukturierten Datensatz eingeben – und fand eine gepoolte Fehlerquote von 6,57 Prozent, gegenüber 0,29 Prozent bei direkter Eingabe mit der Quelle vor dem Bearbeiter (Garza et al., 2023). Das Lesen einer PDF-Datei und das Neuabtippen ihrer Zahlen ist der fehleranfälligste Weg, der in dieser Überprüfung gemessen wurde, und bei einer Abrechnung mit hundert Zeilen konzentriert er sich genau dort, wo das Steuerergebnis am empfindlichsten ist.
Das Sortierproblem macht aus guten Zeilen schlechte. Bevor ein Verkauf klassifiziert werden kann, muss jemand wissen, welche Trades kurzfristig sind, also ein Jahr oder weniger gehalten, und welche langfristig, also mehr als ein Jahr gehalten. Die Abrechnungen mischen sie oft, und das Kontrollkästchen in jeder Zeile sagt nur aus, ob die Basis dem IRS gemeldet wurde, nicht, in welche Kategorie die Steuererklärung sie einordnen muss. Die Vermischung eines langfristigen Gewinns in die kurzfristige Summe ändert den darauf angewandten Steuersatz, und der Fehler ist in einer kombinierten Summe unsichtbar. Das ist die Schleife, die eine doppelte Erfassung der gesamten Abrechnung notwendig macht, um ihn zu erkennen, was Zeit ist, die die Kostenanalyse der manuellen Eingabe stundenweise aufschlüsselt.
Die dritte Hürde ist die fehlende Basis, und sie ist diejenige, die menschliches Urteilsvermögen erzwingt, egal wie schnell die Extraktion ist. Wenn eine 1099-B-Zeile eine leere oder Null-Basis zeigt, muss der Steuerberater entscheiden, woher die Basis stammen soll, was am häufigsten bei Aktien vorkommt, die aus Aktienvergütung, geschenkten Vermögenswerten oder von einem anderen Broker übertragenen Konten stammen. Ein Steuerberater auf r/tax fasste die Trennung klar zusammen: Wenn jeder Verkauf covered ist und die Basis gemeldet wird, „ist es buchstäblich das Eingeben von 2 Zahlen aus der 1099, ob es nun 1 Trade oder 10.000 Trades sind", aber „wenn man eine Reihe von Wash Sales hat, besonders wenn sie über mehrere Konten verstreut sind, kostet das Zeit" (r/tax). Die Wash-Sale- und die Zeilen mit fehlender Basis sind genau diejenigen, die sich nicht sauber eingeben lassen.
Welche Zeilen zusammengefasst werden können und welche nicht
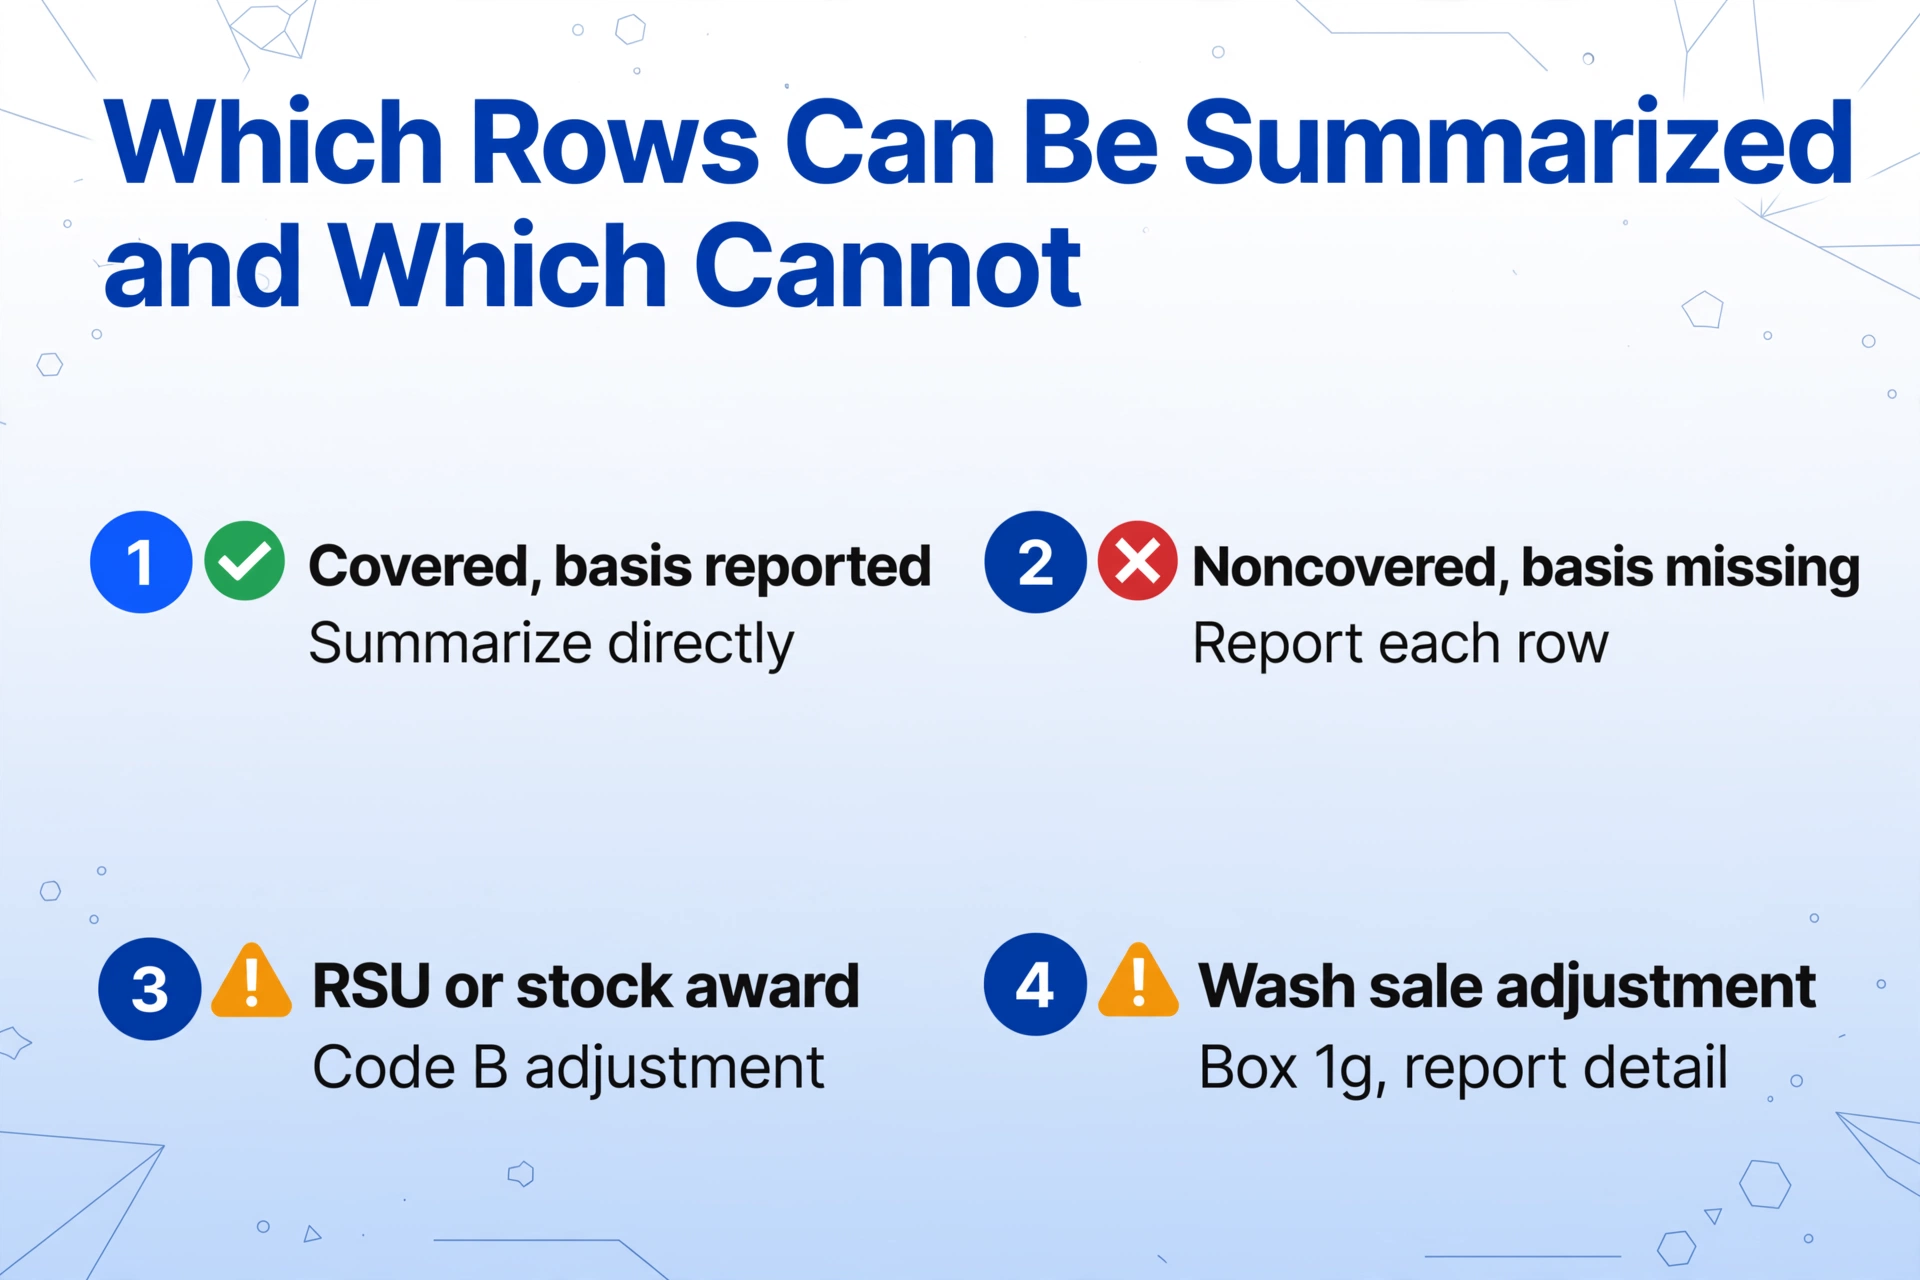
Die Regel, die die Arbeit sortiert, ist die Unterscheidung zwischen covered und noncovered, und sie stammt aus derselben Gesetzgebung von 2010, die die Basisberichterstattung in Kraft setzte. Ein covered Wertpapier ist eines, für das der Broker die Kostenbasis an den IRS melden muss; ein noncovered Wertpapier ist eines, für das der Broker Zahlen meldet, aber keine Basisberichterstattung erforderlich war. Die Stichtage sind wichtig, weil sie bestimmen, welche Zeilen verlässliche Basiszahlen tragen. Aktien, die nach 2010 auf einem Konto gekauft wurden, sind covered, Investmentfonds nach 2011 gekauft, und die meisten Anleihen und Optionen nach 2013 gekauft (Anleitung zu Formular 1099-B). Wenn Formular 1099-B zeigt, dass die Basis dem IRS gemeldet wurde, gehört die Zeile in den Bereich, den die Anleitung zu Formular 8949 als Code A für kurzfristig und Code D für langfristig bezeichnet, also der Bereich, der direkt auf Schedule D zusammengefasst werden kann, wenn keine Anpassung nötig ist.
Zeilen außerhalb dieses Bereichs können nicht einfach zusammengefasst werden. Eine Aktienzuteilung, die nicht in die einfachen Regeln passt, ist ein konkretes, aktuelles Beispiel. Aktienvergütungsanteile, restricted stock units und Aktienzuteilungen, die unverfallbar werden und dann verkauft werden, erscheinen auf der 1099-B mit einer Basis, die der Broker oft als null oder leer angibt, weil die IRS-Regeln dem Broker verbieten, die volle Basis für diese Art von Vergütung zu melden. Ein Kommentator im ursprünglichen Thread formulierte es im Präsens: „People still get RSUs or other stock awards today that aren't covered" (r/taxpros). Die korrekte Basis für diese Zeilen ist der faire Marktwert bei Unverfallbarkeit, der bereits als Lohn auf der W-2 gemeldet wurde. Die Korrektur bedeutet, die Zahlen des Brokers wie gemeldet einzugeben und eine Anpassung in Spalte (g) von Formular 8949 mit Code B vorzunehmen, damit das Lohneinkommen nicht ein zweites Mal besteuert wird.
| Zeilentyp | Was der Broker meldet | Wie es in die Steuererklärung eingeht | Eignung für Automatisierung |
|---|---|---|---|
| Covered, Basis gemeldet, keine Anpassung | Datum, Erlös, Basis, Haltedauer, Wash-Sale-Betrag werden alle an den IRS gemeldet | Summen in Schedule D Zeile 1a / 8a oder Form 8949 Code A/D | Mechanisch extrahieren und summieren |
| Covered, Basis gemeldet, Anpassung erforderlich | Gleiche Felder, aber die Broker-Basis ist nicht die Steuerbasis (Schenkung, Erbschaft, RSU) | Form 8949 mit Code-B-Anpassung in Spalte (g) | Extrahieren, aber die Anpassung erfordert das Urteil des Bearbeiters |
| Noncovered | Erlös gemeldet; Basis wird nicht an den IRS gemeldet und kann leer sein | Form 8949 Code B/E mit Basis aus Kundenunterlagen | Extrahieren, jede Zeile zur Basisprüfung kennzeichnen |
| Wash-Sale-Zeilen | Nicht anerkannter Verlust in Feld 1g | Nicht anerkannten Betrag durchreichen; kontenübergreifende Wash Sales erfordern manuelle Analyse | Feld 1g extrahieren; zur Prüfung kennzeichnen |
Die praktische Konsequenz ist, dass etwa drei Viertel der Zeilen – die covered Zeilen mit korrekter Basis – mechanisch sind. Sie müssen dennoch genau extrahiert und korrekt summiert werden, aber sobald die Daten in einer Tabelle sind, können sie den Code-A- oder Code-D-Sammelpfad durchlaufen. Die übrigen Zeilen tragen die Beurteilungslast und lassen sich schneller finden, wenn der Extrahierer sie kennzeichnet, statt dass der Bearbeiter nach ihnen suchen muss. Die erste Hälfte der Erleichterung besteht darin, jede Zeile zu extrahieren; die zweite Hälfte darin, die ungewöhnlichen sofort zu erkennen. Den vollständigen Regelhintergrund zu den Formularen, die diese Zeilen speisen, finden Sie im Leitfaden zur W-2- und 1099-Extraktion, der die Formulare ihren Feldern zuordnet.
Der Aufbau: Die 8949-Arbeitsunterlage ohne Tipparbeit erstellen
Die Zeilenextraktion kann einem Tool übergeben werden, das das Dokument als Seite und nicht als Tabelle liest. ImageToTable.ai nutzt Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen ein, und die KI lokalisiert jeden Wert an beliebiger Stelle im Dokument, indem sie die Bedeutung des Felds versteht – derselbe Ablauf für eine Schwab-Seite, eine Fidelity-Seite oder die 70. Seite eines Morgan-Stanley-Pakets. Benennen Sie die Spalten nach den 8949-Feldern, Beschreibung, Erworben am, Verkauft am, Erlös, Kosten oder andere Basis, Kurz- oder langfristig, und die Ausgabetabelle enthält genau die Spalten, die der Import der Steuersoftware erwartet. Die von Ihnen eingegebenen Spaltennamen werden zu den endgültigen Kopfzeilen, sodass kein erneuter Abgleich zwischen Tabelle und Importvorlage nötig ist.
Berechnete Spalten schließen den Kreis, der früher in einer Tabellenformel lag. ImageToTable.ai unterstützt berechnete Spalten, die während der Extraktion kalkulieren: Eine Spalte mit der Formel Gewinn (Erlös minus Kostenbasis) gibt für jede Zeile den realisierten Gewinn aus. Erworben am und Verkauft am werden als extrahierte Spalten übernommen, sodass die Haltedauer jedes Lots anhand der eigenen Kurz- oder Langfrist-Kennzeichnung des Dokuments oder durch die Steuersoftware beim Import klassifiziert werden kann. Die KI liest das Dokument und führt die Berechnung im selben Durchgang aus, wodurch die Ausgabe ein fertiger Gewinn- und Verlustplan ist und kein Rohdatenexport, der in Excel noch bearbeitet werden muss. Diese laufen vor dem Export als Tabellenspalten, sodass ein Prüfer dieselbe Struktur sieht, die die Steuersoftware erhalten wird.
Die Batch-Verarbeitung bewältigt das Volumen. Ein Kundenordner mit mehreren Kontoauszügen, Quartalsseiten und einer konsolidierten Jahresend-1099 kann gemeinsam hochgeladen werden, und die Dateien werden zu einer Tabelle mit einer Zeile pro Verkauf über alle Dokumente hinweg zusammengeführt. Der Prüfmodus hält den Verifizierungsschritt intakt: Wenn Sie mit der Maus über eine extrahierte Zelle fahren, wird der genaue Bereich des Originaldokuments hervorgehoben, aus dem der Wert stammt, sodass eine strittige Basis oder ein falsch gelesenes Datum anhand der Seite statt aus dem Gedächtnis geprüft wird. Für die intensiven Prüfsaisons und die oben beschriebenen Zeilenzahlen verwandelt das die 2-bis-3-Bildschirme-pro-Zeile-Schleife in eine Stichprobenprüfung der Zeilen, die tatsächlich abweichen. Derselbe Ablauf gilt für die Umwandlung von Anlagekontoauszügen in Tabellen, die das Portfoliotracking unterstützt, sowie für das Muster für die Steuervorbereitungs-Pipeline zum Sammeln, Extrahieren und Einspeisen von Dokumentdaten.
Hier ist der vierschrittige Ablauf für das nächste Kundenpaket eines aktiven Händlers.
Benennen Sie die Spalten, die der Import benötigt
Geben Sie die gewünschten Spaltennamen genau so ein, wie die Steuersoftware sie erwartet: Description, Date acquired, Date sold, Proceeds, Cost or other basis, Short or long term, plus eine berechnete Spalte Gain (Proceeds minus Cost basis). Als Vorlage gespeichert, laufen dieselben Definitionen gegen jeden Kundensaldo, ohne erneute Eingabe.
Laden Sie das Kontoauszugspaket als Batch hoch
Ein konsolidierter 1099, die vierteljährlichen Seiten, die ihn ergänzt haben, und ein zweites Brokerhaus, das der Kunde nutzt, gehen zusammen hinein. Jede Seite liefert ihre Zeilen, und die Zusammenführung erzeugt eine saubere Handelstabelle mit denselben Kopfzeilen in jeder Datei.
Prüfen Sie die Flags, nicht jede Zeile
Stellen Sie sicher, dass die extrahierten Summen mit den 1099-B-Summen des Kontoauszugs übereinstimmen, und prüfen Sie dann die Zeilen mit leerer Basis, die noncovered-Zeilen und die Wash-Sale-Beträge, da diese die Beurteilungslast tragen. Der Prüfmodus zeigt die Quellposition jedes markierten Werts auf der Originalseite.
Exportieren und in das Steuerpaket importieren
Exportieren Sie als XLSX oder CSV und führen Sie denselben Form-8949-Import aus, den der Bearbeiter bereits in Drake verwendet, oder das Äquivalent in UltraTax, ProConnect oder TaxSlayer. Das Import-Mapping ist das bereits vorhandene; nur die Zellen wurden durch Extraktion statt von Hand gefüllt.
Die Effizienzbasis hinter diesem Durchgang ist die gemessene Spezifikation des Produkts: 5 bis 10 Sekunden pro Seite gegenüber etwa 3 Minuten manueller Eingabe, mit einer Genauigkeit von bis zu 99 Prozent bei gedruckten Tabellendaten. Die ehrliche Einordnung ist, dass die Extraktion ändert, welche Zeilen einen Menschen erfordern – sie eliminiert den Menschen nicht. Ein Kontoauszug mit einem Dutzend sauberer covered-Zeilen ist auf die alte Weise immer noch schneller zu bearbeiten, und der Workflow lohnt sich dort, wo das Kundenvolumen ihn rentabel macht.
Dateien werden sicher verarbeitet und nicht gespeichert.
Was weiterhin manuell bleibt
Drei Teile dieses Workflows sollten bewusst manuell bleiben, und diese zu benennen ist der Unterschied zwischen einem vertretbaren Prozess und einer Übertreibung.
Wash Sales über mehrere Konten lassen sich nicht aus einem einzelnen Kontoauszug rekonstruieren. Das 30-Tage-Fenster um einen Verkauf und der daraus resultierende nicht anerkannte Verlust sind nur sichtbar, wenn der Broker alle Trades im Blick hat. Wenn ein Mandant dieselbe Wertpapier gleichzeitig in zwei Konten verkauft und zurückkauft, kann die Zahl in Box 1g eines einzelnen Auszugs dies nicht erfassen. Der Ersteller klärt diese weiterhin anhand der vollständigen Positionshistorie des Mandanten.
Fehlende Anschaffungskosten sind eine Rechercheaufgabe, keine Extraktionsaufgabe. Eine leere Anschaffungskosten-Zelle in einer noncovered- oder RSU-Zeile verweist auf Unterlagen, die der Auszug nicht enthält: den Vest-Preis aus einer W-2, eine Übertragungsmitteilung eines früheren Brokers, einen Schenkungsvertrag. Die Extraktion findet die Zeile und zeigt, dass die Anschaffungskosten fehlen – das ist der nützliche Teil. Die Zahl auszuwählen führt den Ersteller weiterhin zum Belegdokument.
Ein Scan, den ein Mensch nicht lesen kann, ist nicht rekonstruierbar. Gefaltete, kontrastarme oder zu stark verkleinerte Auszugsseiten erzeugen Ergebnisse, denen niemand vertrauen kann. Der professionelle Schritt ist, eine saubere PDF beim Broker anzufordern, statt fehlerhafte Ausgaben zu bereinigen. Kontenübertragungen und korrigierte Auszüge sollten ebenfalls wie neue Quelldokumente behandelt werden, da eine korrigierte 1099-B den zuerst verarbeiteten Auszug ersetzt.
Die Zusammenfassungsseite einer Personengesellschaftserklärung folgt derselben Disziplin, allerdings über ein anderes Formular. Wenn ein Mandant Kapitalgewinne innerhalb einer Personengesellschaft hat, überträgt die Schedule K-1 in Tabellenkonvertierung diese Zuteilungen, und derselbe Zyklus aus Extrahieren, Abgleichen und Kennzeichnen gilt auch für das Dokumentenpaket.
FAQ
Kann ich einfach die Kurz- und Langfrist-Zusammenfassungen aus dem Kontoauszug eingeben?
Nur wenn jeder Verkauf covered ist, die Basis dem IRS gemeldet wurde und keine Anpassung erforderlich ist – das ist der Form-8949-Ausnahmepfad 1 direkt auf Schedule D. Wenn eine Zeile noncovered ist, eine fehlende oder falsche Basis aufweist oder eine Wash-Sale-Anpassung enthält, greift die Ausnahme nicht und die Details müssen gemeldet werden. Die Zusammenfassungszeile allein reicht nicht aus, um diese Entscheidung zu treffen; deshalb müssen die Zeilen geprüft werden, bevor den Zusammenfassungen vertraut werden kann.
Warum zeigt die 1099-B meines Mandanten eine Null- oder leere Kostenbasis bei RSU-Zeilen?
Weil die IRS-Regeln Brokern verbieten, die volle Basis für Aktien aus Aktienvergütung zu melden. Der Vest-Wert wurde bereits als Lohn auf der W-2 gemeldet, und die nutzbare Basis ist dieser Vest-Datumswert, nicht null. Die Zeile wird mit den gemeldeten Broker-Zahlen erfasst und mit einer Code-B-Anpassung in Spalte (g) des Formulars 8949 korrigiert, damit der Mandant nicht zweimal auf dasselbe Geld besteuert wird.
Der Broker liefert nur ein PDF. Kann dieser Workflow ohne CSV funktionieren?
Ja. Die benutzerdefinierte Spaltenextraktion liest das Kontoauszug-PDF direkt, einschließlich der Seiten mit Transaktionsdetails innerhalb eines konsolidierten 1099-Pakets. Das PDF ist die Eingabe, und die Ausgabetabelle ist die Excel- oder CSV-Datei, die der Steuersoftware-Import erwartet – ein Broker, der keinen CSV-Export anbietet, ist damit kein Hindernis mehr.
Markiert das Tool Wash Sales für mich?
Es extrahiert den vom Broker in Feld 1g der Kontoauszugszeilen gemeldeten nicht abziehbaren Wash-Sale-Verlustbetrag und platziert ihn in einer eigenen Spalte, damit diese Zeilen hervorstechen. Was kein Tool leisten kann, ist einen Wash Sale zu finden, den der Broker nie gesehen hat, etwa einen Rückkauf auf einem anderen Konto innerhalb von 30 Tagen. Diese kontenübergreifende Analyse bleibt beim Ersteller.
Brauche ich für jeden Broker eine separate Einrichtung?
Nein. Da die Extraktion Werte nach Bedeutung statt nach Position lokalisiert, funktionieren dieselben Spaltendefinitionen mit Schwab, Fidelity, Vanguard, Morgan Stanley oder jedem anderen Kontoauszug-Layout. Die einmalige Einrichtung ist die Spaltenvorlage, die für jeden Mandanten und jeden Broker wiederverwendet wird.
Wohin gehen die 1099-B-Daten nach der Extraktion?
In die Tabellenkalkulation, die die Steuersoftware bereits über einen Form-8949-Import oder Äquivalent importiert. Covered-Zeilen mit gemeldeter Basis folgen dem aggregierten Pfad zur Schedule D, und die markierten Zeilen – noncovered, fehlende Basis, Anpassungen – landen in den Form-8949-Details, die der erstellten Steuererklärung beigefügt werden. Der Importschritt ist unverändert gegenüber dem, was die Kanzlei heute tut.
Die Zusammenfassungszeile des Kontoauszugs zeigt, dass der Mandant gehandelt hat. Die Arbeit liegt darunter, in Zeilen, die klassifiziert, summiert und mit dem abgeglichen werden müssen, was das IRS bereits erhalten hat.
Das nächste Active-Trader-Paket auf Ihrem Schreibtisch hat seine Gewinne in einem Auszug versteckt, der Ihnen auch sagt, dass der Broker die Zahlen bereits gemeldet hat. Extrahieren Sie die Zeilen, lassen Sie die covered Zeilen den Aggregatpfad nehmen, und verwenden Sie Ihre Prüfzeit für die Zeilen, die tatsächlich Urteilsvermögen erfordern – und der Abgleich ist nicht mehr der Grund, warum eine Steuererklärung zu spät kommt.