Extraire le montant et le bénéficiaire
d'une capture d'écran de paiement Bizum
Bizum n'a pas d'application propre. Lorsque quelqu'un vous envoie de l'argent via le système de paiement mobile le plus utilisé d'Espagne, la confirmation n'apparaît pas dans une interface aux couleurs de Bizum — elle s'affiche dans l'application de votre banque, et la banque que vous utilisez change l'apparence de l'écran de confirmation. Un client Santander voit une bannière verte avec le montant centré et le nom du bénéficiaire en dessous. Un client CaixaBank voit une carte blanche avec des champs étiquetés. Un client BBVA voit une mise en page entièrement différente. Les trois champs dont vous avez réellement besoin — le montant de la transaction, l'identifiant du bénéficiaire et le concept (concepto) du paiement — sont présents dans tous les cas, mais leur disposition visuelle dépend entièrement de laquelle des plus de 30 banques participantes a traité le paiement. Le défi n'est pas que les données manquent. C'est qu'il n'existe pas de « capture d'écran Bizum » unique à partir de laquelle apprendre.
Points clés à retenir
- Bizum n'a pas sa propre application — la confirmation de paiement que vous voyez est générée par votre banque, et laquelle des plus de 30 banques espagnoles vous utilisez détermine l'apparence de la capture d'écran.
- Depuis janvier 2026, chaque paiement Bizum lié à une activité économique est automatiquement déclaré à l'administration fiscale espagnole — vos captures d'écran enregistrées ne sont plus de simples souvenirs informels mais des documents justificatifs dans une piste d'audit en direct.
- Une extraction au niveau des champs qui lit le montant, le numéro de téléphone du bénéficiaire et le concept (concepto) selon leur signification — et non selon leur position sur un écran Santander ou CaixaBank — traite les 30 formats bancaires avec les mêmes définitions de colonnes.
Bizum n'est pas une application — c'est 30 confirmations différentes
Bizum (prononcé bih-ZOOM) a été lancé en 2016 dans le cadre d'un projet conjoint du secteur bancaire espagnol, exploité par Bizum SL. Son objectif était simple : permettre à toute personne disposant d'un compte bancaire espagnol d'envoyer de l'argent en utilisant uniquement un numéro de téléphone, réglé en quelques secondes via le réseau Virement Instantané SEPA (SCT Inst). L'adoption a été rapide — aujourd'hui, plus de 30 millions de personnes en Espagne, soit environ 60 % de la population, utilisent Bizum via 70 000 commerçants en ligne, et le système a traité plus de 3,2 milliards de transactions selon bizum.com. Pour les transferts de personne à personne, le service est gratuit, avec une limite standard de 1 000 € par transaction et 2 000 € reçus par jour.
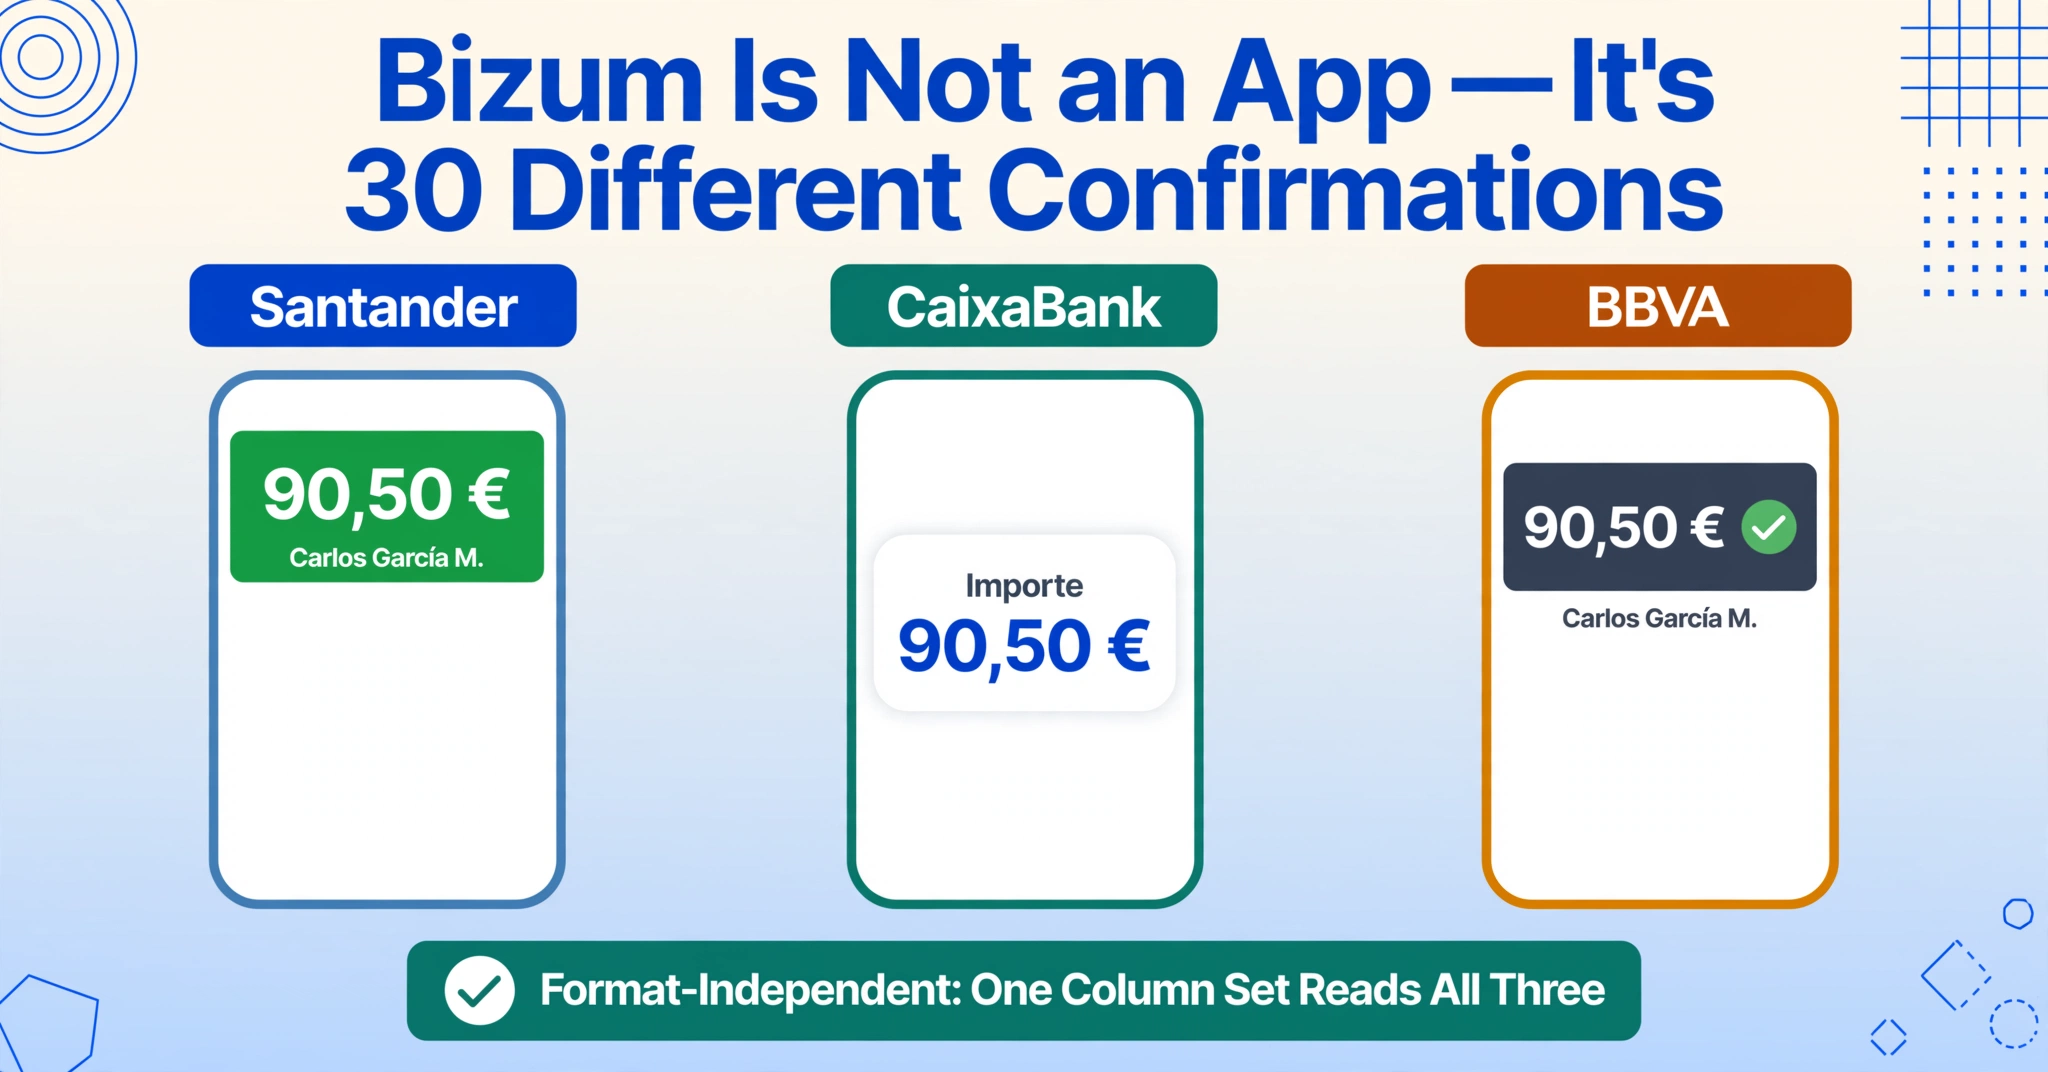
Mais Bizum n'a jamais été une application autonome. Vous ne téléchargez pas « Bizum » depuis une boutique d'applications. Vous y accédez depuis l'application mobile de votre banque — la même application que vous utilisez pour consulter votre solde et effectuer des transferts. Ce choix de conception signifie que l'écran de confirmation d'un paiement Bizum est rendu par votre banque, et non par Bizum lui-même. Santander place le montant sur un bandeau de succès vert en haut de l'écran, avec le nom du destinataire en texte blanc plus petit en dessous. CaixaBank affiche une carte de transaction étiquetée : le montant, le numéro de téléphone du destinataire et le concept (concepto) sont tous répertoriés dans des champs séparés avec des étiquettes descriptives. BBVA intègre la confirmation dans sa propre mise en page de notification, avec les données réparties différemment sur l'écran. Sabadell, Bankinter, Kutxabank et les deux douzaines d'autres banques participantes affichent chacun les trois mêmes points de données dans leur propre langage visuel.
Cette fragmentation est le défi principal lorsque vous devez extraire des données d'une capture d'écran Bizum. Les trois champs qui vous intéressent sont toujours présents — mais l'endroit où vous les trouvez sur l'image dépend entièrement de la banque dont le client vous a envoyé la capture d'écran, et les différences visuelles sont suffisamment importantes pour qu'un outil recherchant des pixels à des coordonnées fixes ait besoin d'un modèle distinct pour chaque banque. La même variation banque par banque s'applique aux captures d'écran de transferts bancaires espagnols, où BBVA, CaixaBank et Santander affichent chacun l'Importe, le Concepto et l'IBAN dans une mise en page différente.
Le montant — toujours en euros, jamais au même endroit
Chaque transaction Bizum est en euros. Il n’y a ni change, ni affichage multi-devises, ni frais de commodité déduits du montant nominal. Le montant affiché à l’écran de confirmation correspond exactement à ce qui a été transféré d’un compte à un autre. Le montant minimum par transaction est de 0,50 € et le maximum de 1 000 € — une fourchette qui couvre les paiements du quotidien, comme le partage d’une addition au restaurant (le cas d’usage le plus courant), le remboursement d’un collègue pour des billets de train, ou le paiement d’un freelance pour une petite mission.
Le montant est le champ le plus visible visuellement sur chaque écran de confirmation Bizum des banques, mais son emplacement et son apparence exacts varient. Sur l’application de Santander, le montant se trouve dans une large bannière verte en haut de la confirmation — un texte blanc en gras, par exemple « 90,50 € », le montant en euros étant le point focal clair. Sur CaixaBank, le montant apparaît dans une carte blanche centrée au milieu de l’écran, avec le libellé « Importe » écrit au-dessus du chiffre. Sur BBVA, l’écran de confirmation présente le montant dans une zone récapitulative plus sombre près du haut, accompagné d’une icône de coche verte. Dans tous les cas, le montant est identifiable par sa proéminence visuelle et son association avec un symbole monétaire — mais ses coordonnées en pixels changent d’une banque à l’autre.
C’est là que l’extraction sémantique fait une différence concrète. Un outil qui identifie le montant en comprenant ce qu’il signifie — « le plus grand nombre dans cette image, exprimé en euros, apparaissant dans le contexte d’une confirmation de paiement » — n’a pas besoin qu’on lui indique où chercher sur une capture d’écran de Santander par rapport à une capture d’écran de CaixaBank. Il lit la confirmation dans son ensemble et extrait la valeur qui fait office de total de la transaction, quel que soit le thème visuel de la banque qui l’entoure. Pour quiconque traite des captures d’écran Bizum provenant de sources multiples — par exemple, un designer freelance qui collecte des paiements de clients auprès de différentes banques — cela élimine la nécessité de reconnaître la mise en page de chaque banque avant de déterminer où se trouve le montant.
Le destinataire — un numéro de téléphone, pas un nom d'utilisateur
Le point le plus important à comprendre à propos du champ destinataire de Bizum est que l'identifiant du compte est un numéro de téléphone mobile. Contrairement à Venmo (qui utilise des @noms d'utilisateur), PayPal (qui utilise des adresses e-mail) ou WeChat Pay (qui utilise des pseudonymes de compte), Bizum associe le compte bancaire de chaque utilisateur à son numéro de téléphone. Lorsque vous envoyez un Bizum, vous sélectionnez un contact dans le répertoire de votre téléphone ou vous saisissez le numéro manuellement. L'écran de confirmation affiche ensuite le destinataire tel qu'il est identifié par la recherche du système. D'autres marchés identifient les destinataires de la même manière : les captures d'écran Interac e-Transfer du Canada et les captures d'écran de transfert PayID et Osko d'Australie identifient le destinataire par adresse e-mail ou numéro de téléphone, et les captures d'écran de paiement Lydia en France sont entièrement basées sur le numéro de téléphone — une colonne « numéro de téléphone du destinataire » les lit donc toutes de la même manière qu'elle lit une confirmation Bizum.
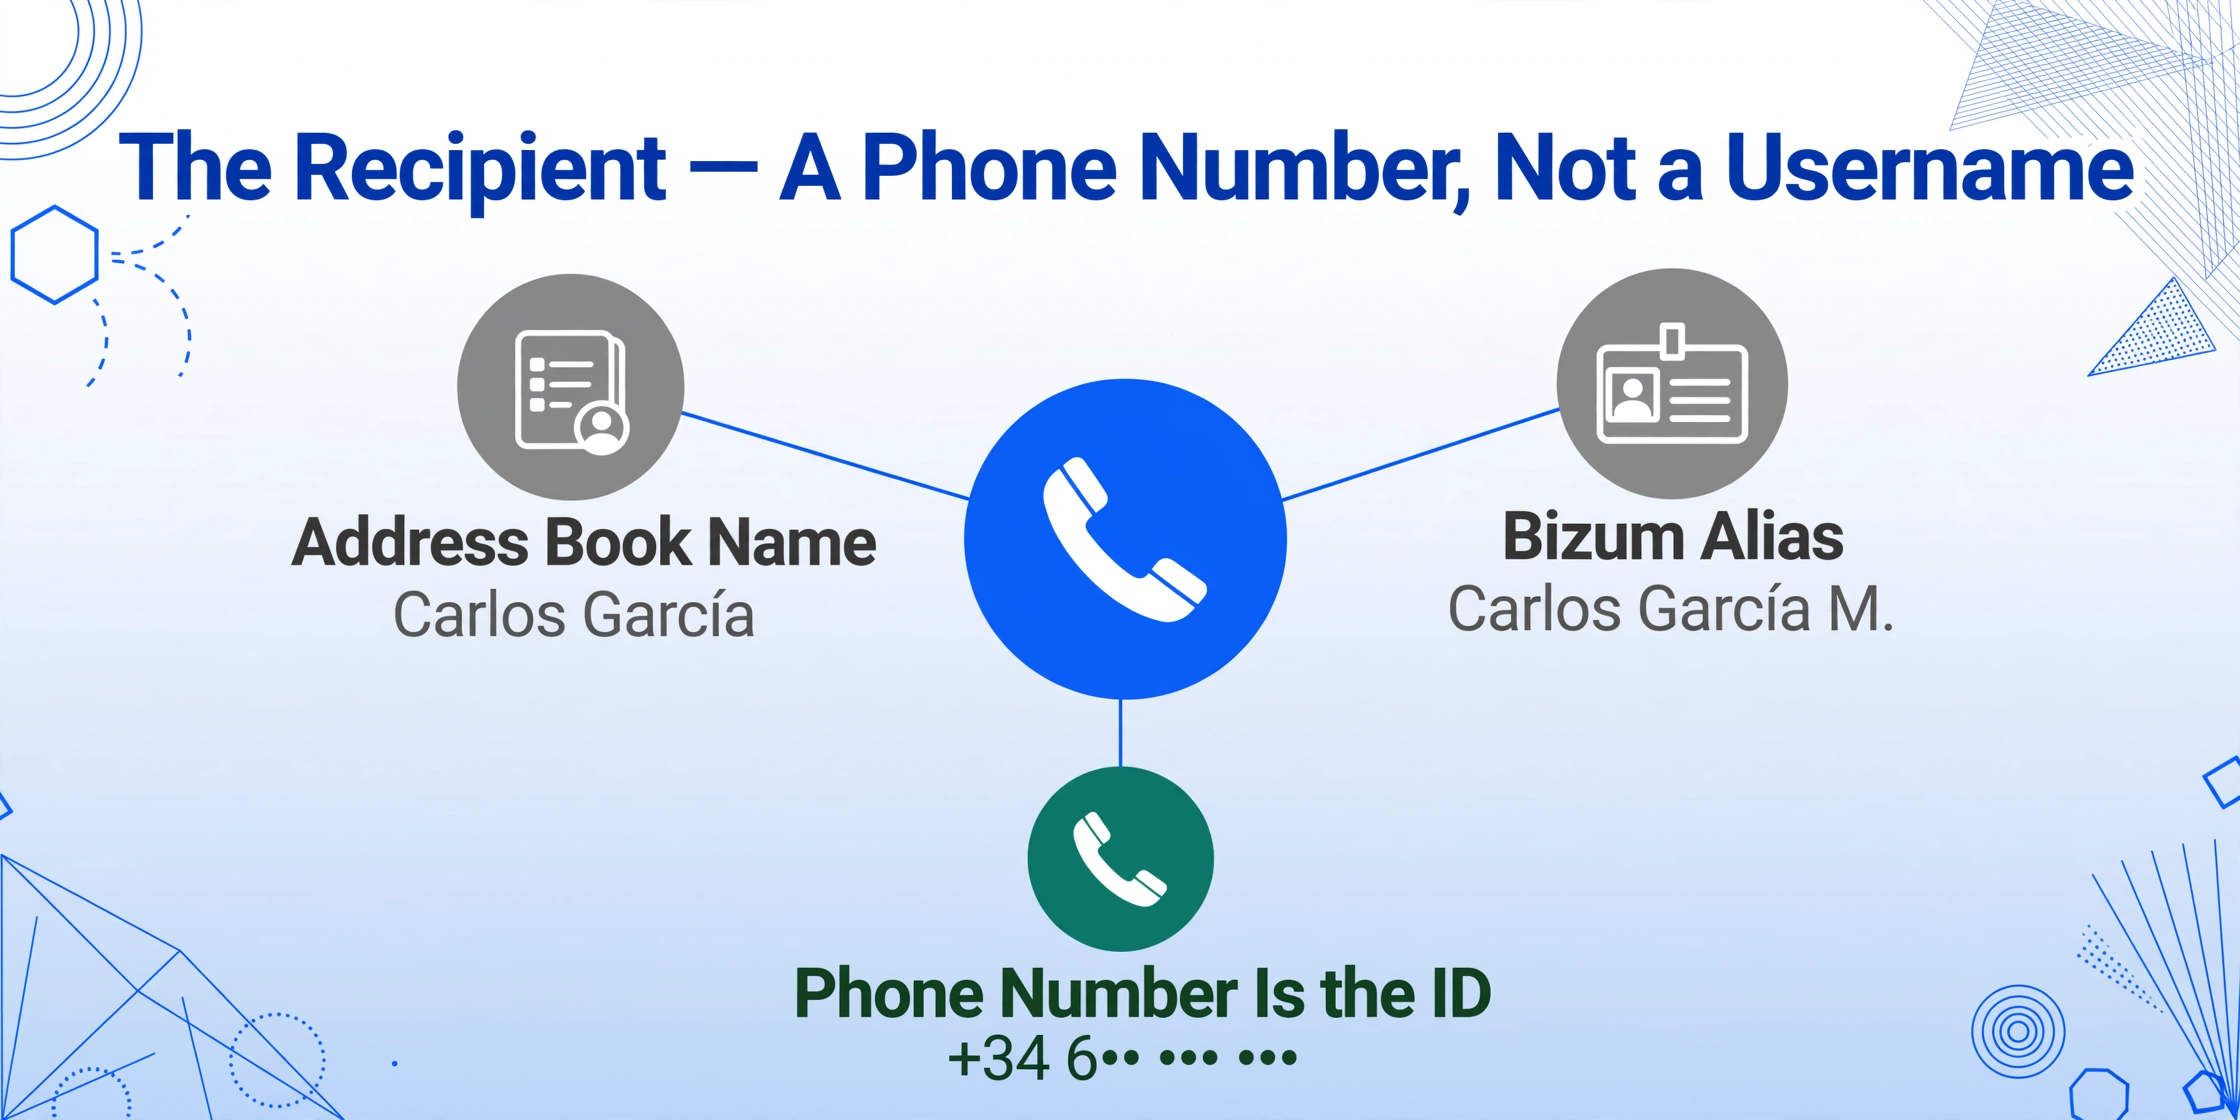
Ce que vous voyez réellement sur la confirmation dépend de deux niveaux d'identité. Premièrement, le répertoire de votre téléphone fournit le nom du contact que vous avez enregistré — « Carlos García » ou « Marta López » — qui apparaît comme point de référence familier. Deuxièmement, Bizum effectue une recherche via le réseau bancaire (via Redsys, l'agrégateur central) et renvoie l'Alias Bizum, qui correspond au nom complet du destinataire suivi des initiales de ses deux noms de famille — par exemple, « Carlos García M. » — tel qu'enregistré auprès de sa banque. Les recherches détaillées du Faster Payments Council sur le flux Bizum documentent explicitement cette étape : le payeur voit un écran confirmant que le destinataire peut accepter les paiements Bizum et que « il s'agit bien de [Nom] sur le compte » avant que la transaction ne soit finalisée.
Le numéro de téléphone lui-même est l'identifiant faisant autorité — c'est lui qui relie la transaction au compte bancaire du destinataire. L'extraction ciblant le champ destinataire doit capturer le numéro de téléphone (ou sa représentation masquée, telle que « ******567 ») comme donnée principale, traiter le nom affiché comme une étiquette de confirmation, et ne pas confondre les deux. Cela est particulièrement pertinent lorsque le nom du contact enregistré dans le téléphone de l'expéditeur diffère du nom officiel enregistré auprès de la banque — un scénario qui se produit plus souvent qu'autrement dans les transactions personnelles et semi-professionnelles. Une définition de colonne qui demande « Numéro de téléphone du destinataire » renverra le numéro d'identification, tandis que « Nom du destinataire » renverra la chaîne de caractères résolue par le système d'Alias Bizum, qui peut ensuite être rapprochée du numéro de téléphone pour vérification.
Le concept (concepto) — votre piste d'audit dans un monde de conformité en 2026
Bizum permet à l'expéditeur de joindre une courte note appelée « concept (concepto) » lors d'un paiement. Sur l'écran de confirmation, ce concept apparaît sous forme de ligne de texte — par exemple « Cena sábado » (dîner samedi) ou « Factura #1042 » (Facture #1042). L'expéditeur peut également joindre une image au concept pour un contexte supplémentaire, comme une photo de l'addition du restaurant. La note textuelle et la notification d'une image jointe sont toutes deux visibles sur l'écran de confirmation du destinataire.
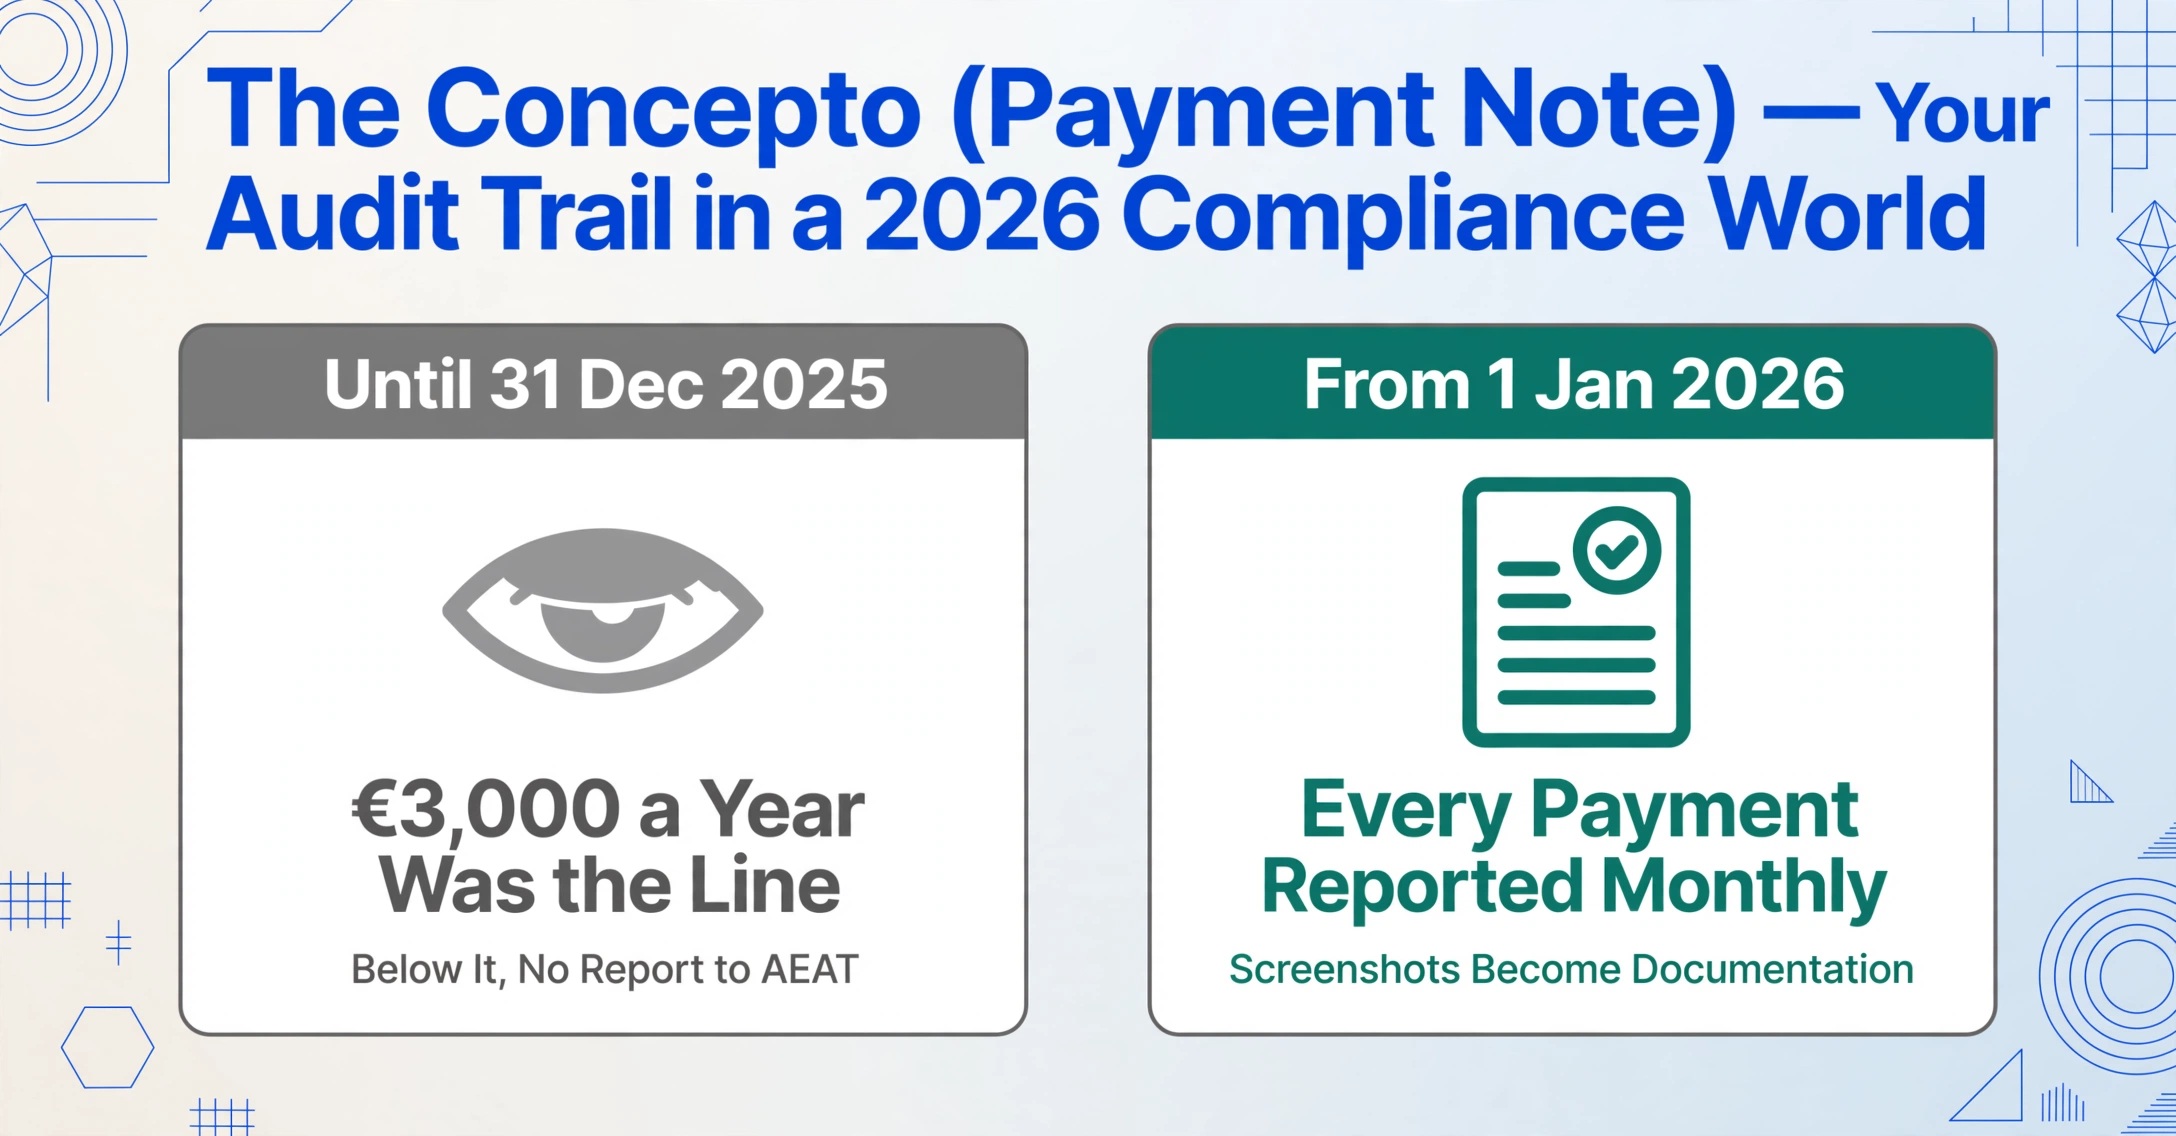
Ce champ de concept a gagné une nouvelle importance depuis janvier 2026. Le Décret Royal 253/2025, entré en vigueur le 1er janvier 2026, oblige les institutions financières espagnoles à déclarer mensuellement à l'Administration Fiscale (AEAT) tous les paiements reçus par les autónomos (travailleurs indépendants) et les entreprises via Bizum, les cartes, les virements et tout autre moyen de paiement associé à un numéro de téléphone. Le seuil de déclaration annuel précédent de 3 000 € a été supprimé — chaque paiement lié à une activité économique est désormais visible par l'administration fiscale, déclaré de manière agrégée par les banques sur une base mensuelle. Comme Bizum lui-même le déclare sur sa page officielle « Bizum Hacienda », l'obligation ou l'exemption dépend de la nature du revenu, et non du moyen de paiement utilisé.
Pour les autónomos recevant des paiements de clients via Bizum, cela signifie que les captures d'écran qu'ils conservent ne sont plus de simples enregistrements informels — ce sont des documents justificatifs pour des revenus que l'AEAT connaît déjà grâce au rapport mensuel de la banque. Le champ de concept devient le lien clé entre un paiement Bizum spécifique et une facture spécifique. Si l'expéditeur inclut « Factura #1042 » comme concept, le destinataire dispose d'une piste d'audit reliant les 250 € reçus à la facture numérotée émise. Sans ce concept, le paiement apparaît comme un élément de revenu non documenté — pas une violation de conformité en soi, mais plus difficile à rapprocher lorsque l'AEAT recoupe les totaux mensuels agrégés de la banque avec les revenus déclarés du travailleur indépendant dans le Modelo 130 (acompte trimestriel d'IRPF (Impôt sur le Revenu)) et le Modelo 303 (déclaration trimestrielle d'IVA (TVA)). La recommandation pratique de plusieurs sources de conseil espagnoles est de demander aux clients d'inclure le numéro de facture dans le concept Bizum lors du paiement, et de conserver la capture d'écran comme enregistrement supplémentaire aux côtés de la facture émise.
FAQ
Puis-je traiter par lot des captures d'écran Bizum provenant de différentes banques espagnoles ?
Oui. Une confirmation Bizum de Santander et une confirmation Bizum de CaixaBank peuvent être téléchargées dans le même lot et traitées avec les mêmes définitions de colonnes. Le moteur d'extraction identifie chaque champ par son rôle sémantique à l'écran — le montant par son formatage monétaire et sa proéminence visuelle, le bénéficiaire par sa proximité avec les étiquettes d'identité, le concept (concepto) par son emplacement en texte libre — il n'a donc pas besoin de modèles par banque. Le tableau de sortie fusionne toutes les transactions en un seul ensemble de lignes, chacune représentant un paiement Bizum, quelle que soit l'application bancaire ayant généré la capture d'écran. C'est le même principe qui s'applique à l'extraction de champs à partir de captures d'écran de paiement en général, et l'extraction de captures d'écran d'applications de paiement gère tous les formats bancaires Bizum d'Espagne avec un seul ensemble de colonnes : les données sont là, et la méthode d'extraction suit la signification du champ, et non la disposition visuelle de l'interface.
Une capture d'écran Bizum est-elle considérée comme un reçu officiel auprès de l'Administration Fiscale (AEAT) ?
Une capture d'écran Bizum prouve qu'un paiement a eu lieu, mais elle ne remplace pas une factura (facture officielle) au regard de la loi fiscale espagnole. Les autónomos (travailleurs indépendants) sont tenus d'émettre des factures répondant à des exigences légales spécifiques — numérotation séquentielle, base imposable, taux d'IVA (TVA), NIF/NIE du client — qu'une confirmation Bizum ne comporte pas. La capture d'écran sert de document justificatif reliant un paiement à sa facture correspondante. Avec les règles de déclaration de 2026 en vigueur, conserver à la fois la facture et la confirmation Bizum avec son champ de concept (concepto) intact crée une piste documentaire claire qui correspond à ce que l'Administration Fiscale (AEAT) sait déjà grâce au rapport mensuel de la banque.
Que se passe-t-il si la capture d'écran Bizum a été envoyée via WhatsApp ou par e-mail et compressée ?
La compression de WhatsApp et des e-mails peut réduire la qualité de l'image, mais les trois champs d'une confirmation Bizum sont généralement rendus dans des polices suffisamment grandes pour qu'une IA visuelle puisse les lire de manière fiable. Le montant apparaît en gras sur la plupart des interfaces bancaires ; les informations sur le bénéficiaire sont affichées dans une police standard lisible ; le champ de concept (concepto) est le plus petit mais reste lisible sur des captures d'écran bien prises. Pour les documents critiques, demander la capture d'écran originale directement plutôt qu'une copie transférée réduit le risque que les artefacts de compression n'affectent le texte le plus fin.
Comment distinguer un paiement Bizum reçu d'un paiement envoyé sur une capture d'écran ?
La clé réside dans l'indicateur de direction présent dans la confirmation. La plupart des écrans de confirmation bancaire affichent une mention directionnelle telle que « Reçu (Recibido) » ou « Envoyé (Enviado) » à côté du récapitulatif de la transaction. L'orientation du numéro de téléphone du destinataire est également révélatrice : si le numéro affiché à l'écran correspond à la personne qui vous a payé, ce numéro est celui de l'expéditeur enregistré sur Bizum. Une analyse contextuelle incluant une colonne « Direction » dans les définitions d'extraction peut automatiser cette classification : une simple définition de colonne, associée à la capacité de l'IA à lire la mention directionnelle espagnole à l'écran, permet de distinguer de manière fiable les paiements reçus des paiements envoyés sur un lot de captures d'écran Bizum.