W-2 Box 1 vs. Gehaltsabrechnung YTD:
Warum die Differenz normal ist
Jeden Januar beantworten Lohnabrechnungsteams dieselbe Frage. Ein Lohnabrechnungsspezialist in r/Payroll beschrieb die Routine mit drei Ausrufezeichen: „Ich kann Ihnen nicht sagen, wie oft Mitarbeiter mich anrufen und fragen, warum ihre W2 Box 1 nicht mit dem ytd gross auf dem letzten Stub übereinstimmt!!!" (r/Payroll). Ein Mitarbeiter addiert ein Jahr Gehaltsschecks und erhält eine Zahl. Die W-2 kommt mit einer anderen. Der Instinkt ist anzunehmen, dass jemand einen Fehler gemacht hat, aber meistens sind beide Dokumente richtig, weil sie zwei verschiedene Fragen beantworten.
Wichtige Erkenntnisse
- Eine W-2 Box 1, die tausende unter dem Bruttojahresverdienst Ihrer Gehaltsabrechnung liegt, ist normalerweise kein Fehler.
- Die Differenz entspricht genau dem Vorsteuerbetrag, den Sie gewählt haben, und eine Gehaltsabrechnung von 72.000 $ mit einer Box 1 von 60.000 $ stimmt bis auf den Cent überein.
- Ein traditioneller 401(k) senkt nur Box 1, während ein Section 125 Krankenversicherungsbeitrag Boxen 1, 3 und 5 gleichzeitig senkt, sodass eine unerklärte Differenz von 0,00 $ beweist, dass die Abweichung erwartet ist.
Die Gehaltsabrechnung erfasst den Verdienst. Die W-2 erfasst den steuerpflichtigen Lohn.
Die Differenz ist kein Fehler der beiden Dokumente. Eine Gehaltsabrechnung und eine W-2 messen unterschiedliche Dinge, und nur eines davon ist auf Steuerregeln aufgebaut.
Eine Gehaltsabrechnung ist die periodenbezogene Aufzeichnung einer einzelnen Zahlung. Ihre YTD-Spalte ist ein laufender Saldo, Jahr bis heute, der jeden Wert vom 1. Januar bis zur aktuellen Lohnperiode addiert. Der Bruttojahresverdienst ist die einfache Summe dessen, was vor Abzug eines Abzugs verdient wurde. Es ist eine Betriebsaufzeichnung, die vom Lohnsystem jedes Mal erzeugt wird, wenn Mitarbeiter bezahlt werden.
Box 1 auf Formular W-2 ist mit „Löhne, Trinkgelder, sonstige Vergütung" beschriftet und meldet den Teil dieser Zahlung, der für das Kalenderjahr der Bundeseinkommensteuer unterliegt. Die IRS-Allgemeinen Anweisungen für die Formulare W-2 und W-3 definieren, was in jede Box gehört, und die Boxen verwenden nicht dieselbe Definition (IRS).
Zwei weitere Zahlen folgen wieder anderen Regeln. Box 3 meldet die Sozialversicherungslöhne, die für 2026 auf eine jährliche Lohnbemessungsgrenze von $184.500 gedeckelt sind (SSA). Box 5 meldet die Medicare-Löhne, die keine Obergrenze haben. Beide sind FICA-Löhne. Keiner ist dasselbe wie einkommensteuerpflichtiger Lohn.
Eine Gehaltsabrechnung beantwortet „Was habe ich dieses Jahr verdient." Box 1 beantwortet „Was unterliegt dieses Jahr der Bundeseinkommensteuer." Diese Summen weichen absichtlich voneinander ab, und der Betrag, um den sie abweichen, ist der Teil, den die meisten Menschen nie zusammengerechnet haben.
Sobald Sie die beiden Dokumente als Verdienstaufzeichnung und Steuerzusammenfassung sehen, ist die nächste Frage mechanisch: Welche Abzüge ziehen welche Zahl herunter, und um wie viel. Hier hört das Steuergesetz auf, jeden Vorsteuer-Dollar gleich zu behandeln.
Welche Vorsteuerabzüge welche Boxen verschieben
Die Größe der Differenz entspricht der Summe Ihrer Vorsteuerabzüge, und welche Box sich bewegt, hängt von der Art des Abzugs ab. Box 1 subtrahiert jeden Vorsteuerbetrag. Die Boxen 3 und 5 subtrahieren nur die Beträge, die auch von der Social-Security- und Medicare-Steuer befreit sind.
Ein traditioneller 401(k) zeigt, warum der Unterschied wichtig ist. Geld, das in einen 401(k) eingezahlt wird, wird jetzt nicht als Einkommen besteuert, zählt aber weiterhin als Lohn für Social Security und Medicare. Die IRS-Anweisungen behandeln dies direkt: Bei der Meldung in Box 1 sind „Wahlaufschübe (wie Arbeitnehmerbeiträge zu einem 401(k)- oder 403(b)-Plan)" nicht einzubeziehen. Der Aufschub verlässt Box 1 und bleibt in den FICA-Löhnen.
Ein Section-125-Cafeteria-Plan funktioniert andersherum. Es handelt sich um einen schriftlichen Arbeitgeberplan, der es Arbeitnehmern ermöglicht, zwischen Bargeld und qualifizierten Leistungen wie Kranken-, Zahn- und Sehkraftversicherungsprämien zu wählen. Gehaltskürzungen, die darüber erfolgen, „gelten nicht als Löhne für Zwecke der Bundeseinkommensteuer" und „unterliegen im Allgemeinen nicht der FICA und FUTA" (IRS-Leitfaden zu Cafeteria-Plänen). Diese Prämien werden gleichzeitig aus Box 1, Box 3 und Box 5 herausgenommen. Ein HSA-Beitrag über den Cafeteria-Plan wird genauso behandelt und in Box 12 mit Code W gemeldet, während eine Leistung, die außerhalb des Plans verarbeitet wird, die FICA-Löhne überhaupt nicht reduziert (IRS-Publikation 15-B).
| Vom Lohn abgezogener Abzug | Box 1 (Löhne für die Bundeseinkommensteuer) | Box 3 (Social-Security-Löhne) | Box 5 (Medicare-Löhne) |
|---|---|---|---|
| Traditioneller 401(k)- oder 403(b)-Wahlaufschub | Reduziert | Nicht reduziert | Nicht reduziert |
| Section-125-Prämien für Kranken-, Zahn- und Sehkraftversicherung | Reduziert | Reduziert | Reduziert |
| Health FSA oder Dependent Care FSA unter Section 125 | Reduziert | Reduziert | Reduziert |
| HSA-Beitrag über einen Section-125-Cafeteria-Plan | Reduziert | Reduziert | Reduziert |
| Vorsteuer-Pendler- oder Parkplatzleistung unter Section 132(f) | Reduziert | Reduziert | Reduziert |
| Roth-401(k)- oder Roth-403(b)-Aufschub | Nicht reduziert | Nicht reduziert | Nicht reduziert |
| Arbeitgeber-401(k)-Match oder Arbeitgeber-HSA-Beitrag | Nicht reduziert | Nicht reduziert | Nicht reduziert |
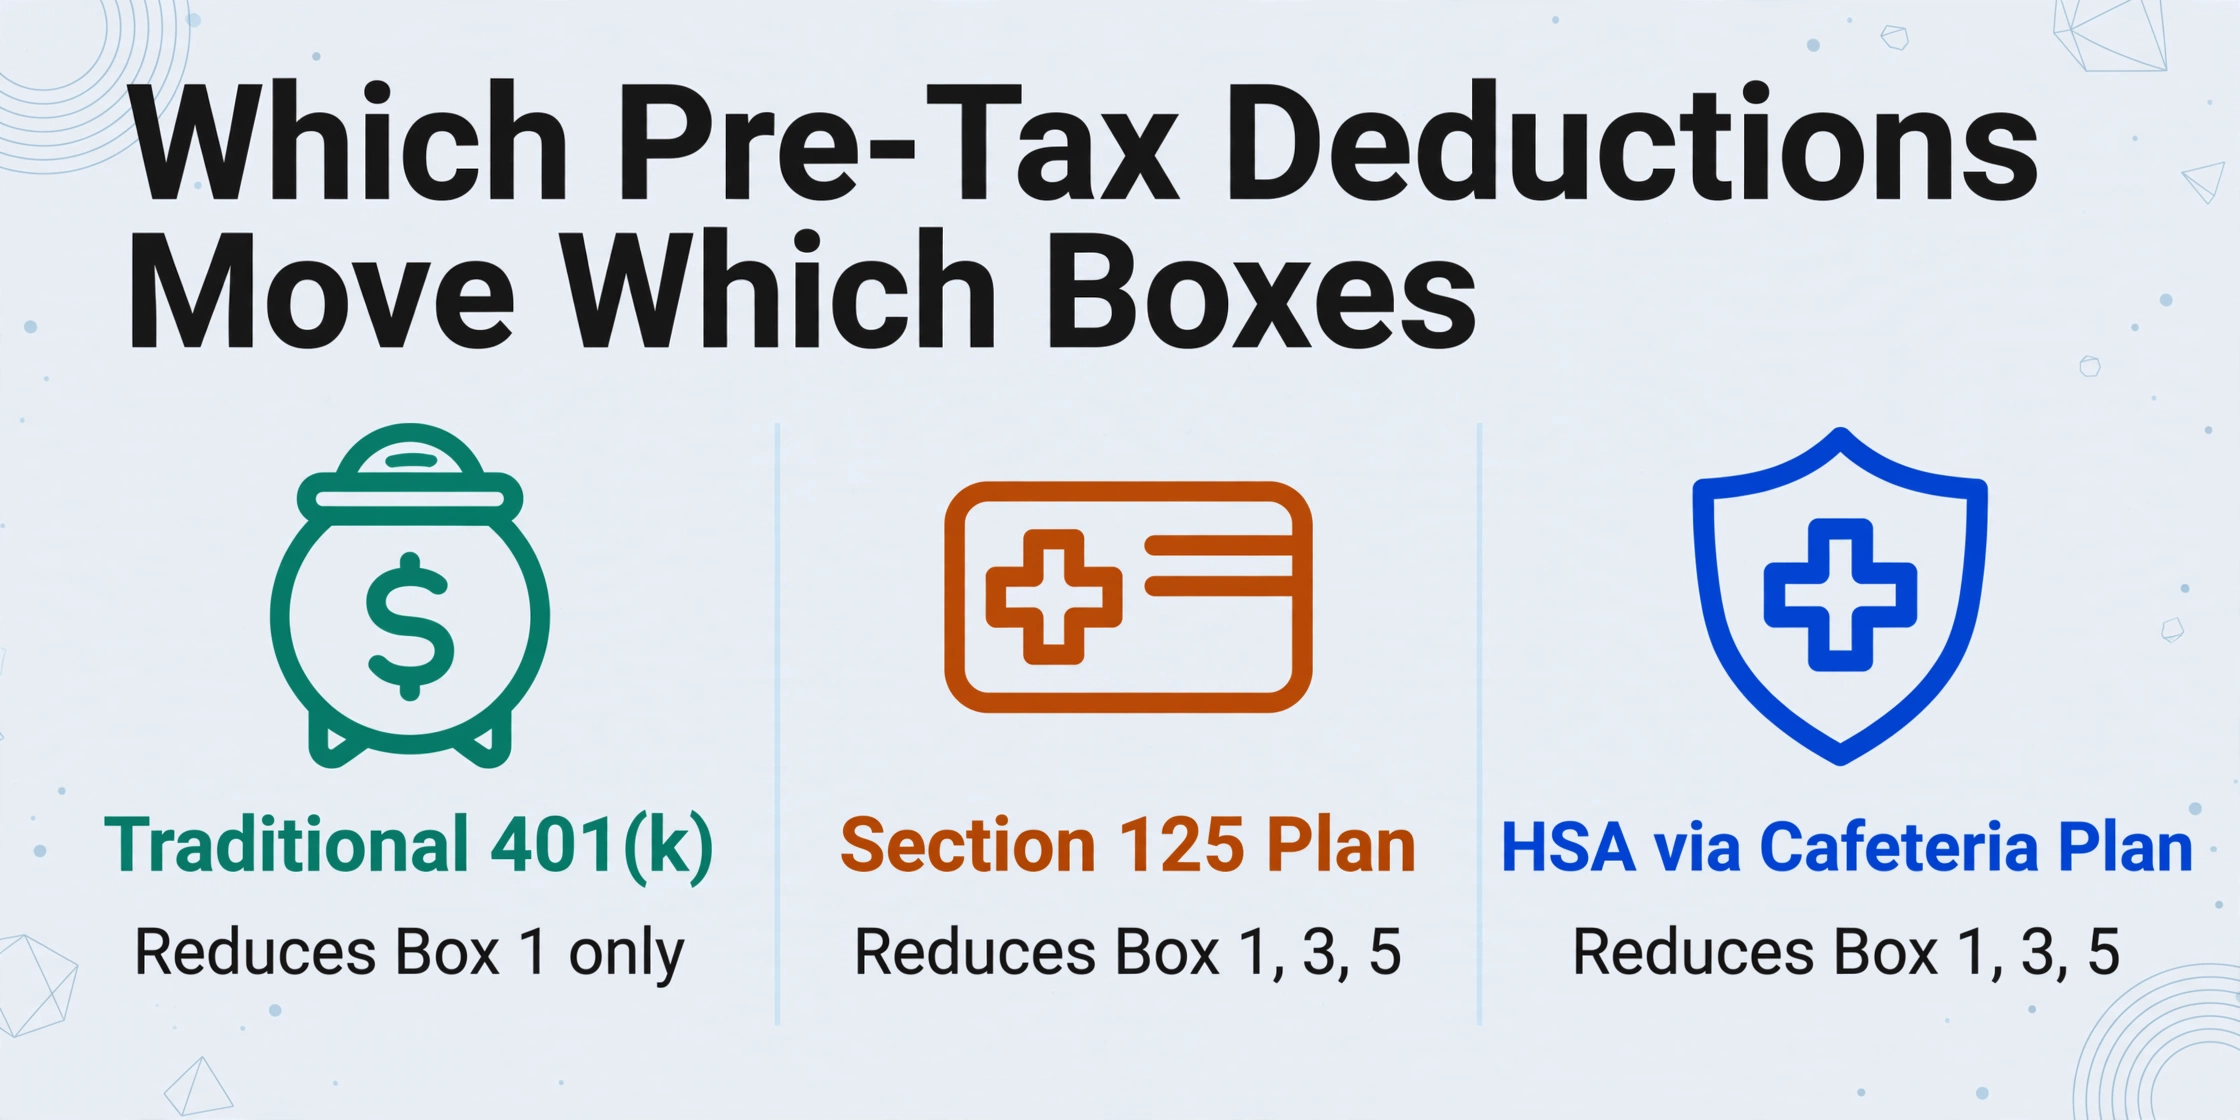
Die 401(k)-Zeile ist die, die die meisten Rätsel rund um Box 1 versus Box 5 erklärt. Für 2026 liegt die Wahlaufschubgrenze für einen 401(k), 403(b) oder staatlichen 457(b)-Plan bei $24.500, gegenüber $23.500 im Jahr 2025 (IRS). Ein Mitarbeiter, der diese Grenze ausschöpft, kann Box 5 um etwa $24.500 über Box 1 anheben, während die Krankenversicherungsprämien desselben Mitarbeiters über den Cafeteria-Plan alle drei Boxen gemeinsam nach unten drücken.
Zwei Einträge in dieser Tabelle führen am häufigsten zu Verwirrung. Ein Roth-401(k)-Beitrag erfolgt aus versteuertem Einkommen und erzeugt daher keine Box-1-Differenz. Ein Arbeitgeber-Match oder ein Arbeitgeber-HSA-Beitrag war nie Ihr Lohn und reduziert daher nichts. Wenn jemand sagt, sein 401(k) „hätte" Box 1 senken müssen, es aber nicht getan hat, ist die übliche Antwort eine Roth-Wahl oder eine Arbeitgeber-Einzahlung. Die feldgenaue Version dieser Zuordnung finden Sie im Leitfaden zur W-2- und 1099-Extraktion.
Ein Gehaltsbeleg über $72.000 und eine Box 1 über $60.000
Ein Zahlensatz zeigt, warum die Differenz Arithmetik und kein Fehler ist. Der Abgleich ist eine Subtraktion, und er geht bis auf den Cent auf, wenn die Abzugsliste vollständig ist.
Nehmen wir einen Mitarbeiter, dessen letzter Gehaltsbeleg einen Bruttojahresverdienst von $72.000 ausweist. Im Laufe des Jahres wählte der Mitarbeiter $3.600 für Section-125-Prämien für Kranken-, Zahn- und Sehkraftversicherung, $6.000 für traditionelle 401(k)-Beiträge und $2.400 für HSA-Beiträge über den Cafeteria-Plan. Die drei Lohnboxen ergeben sich wie folgt.
| Zeile | Betrag | Warum |
|---|---|---|
| Bruttojahresverdienst laut Gehaltsbeleg | $72.000 | Gesamteinkommen vor jedem Abzug |
| Abzüglich Section-125-Prämien | $3.600 | Reduziert Box 1, Box 3 und Box 5 |
| Abzüglich traditioneller 401(k) | $6.000 | Reduziert nur Box 1 |
| Abzüglich HSA über den Cafeteria-Plan | $2.400 | Reduziert Box 1, Box 3 und Box 5 |
| Box 1 | $60.000 | $72.000 abzüglich aller Vorsteuerabzüge |
| Box 3 und Box 5 | $66.000 | $72.000 abzüglich nur der von der FICA ausgenommenen Abzüge |
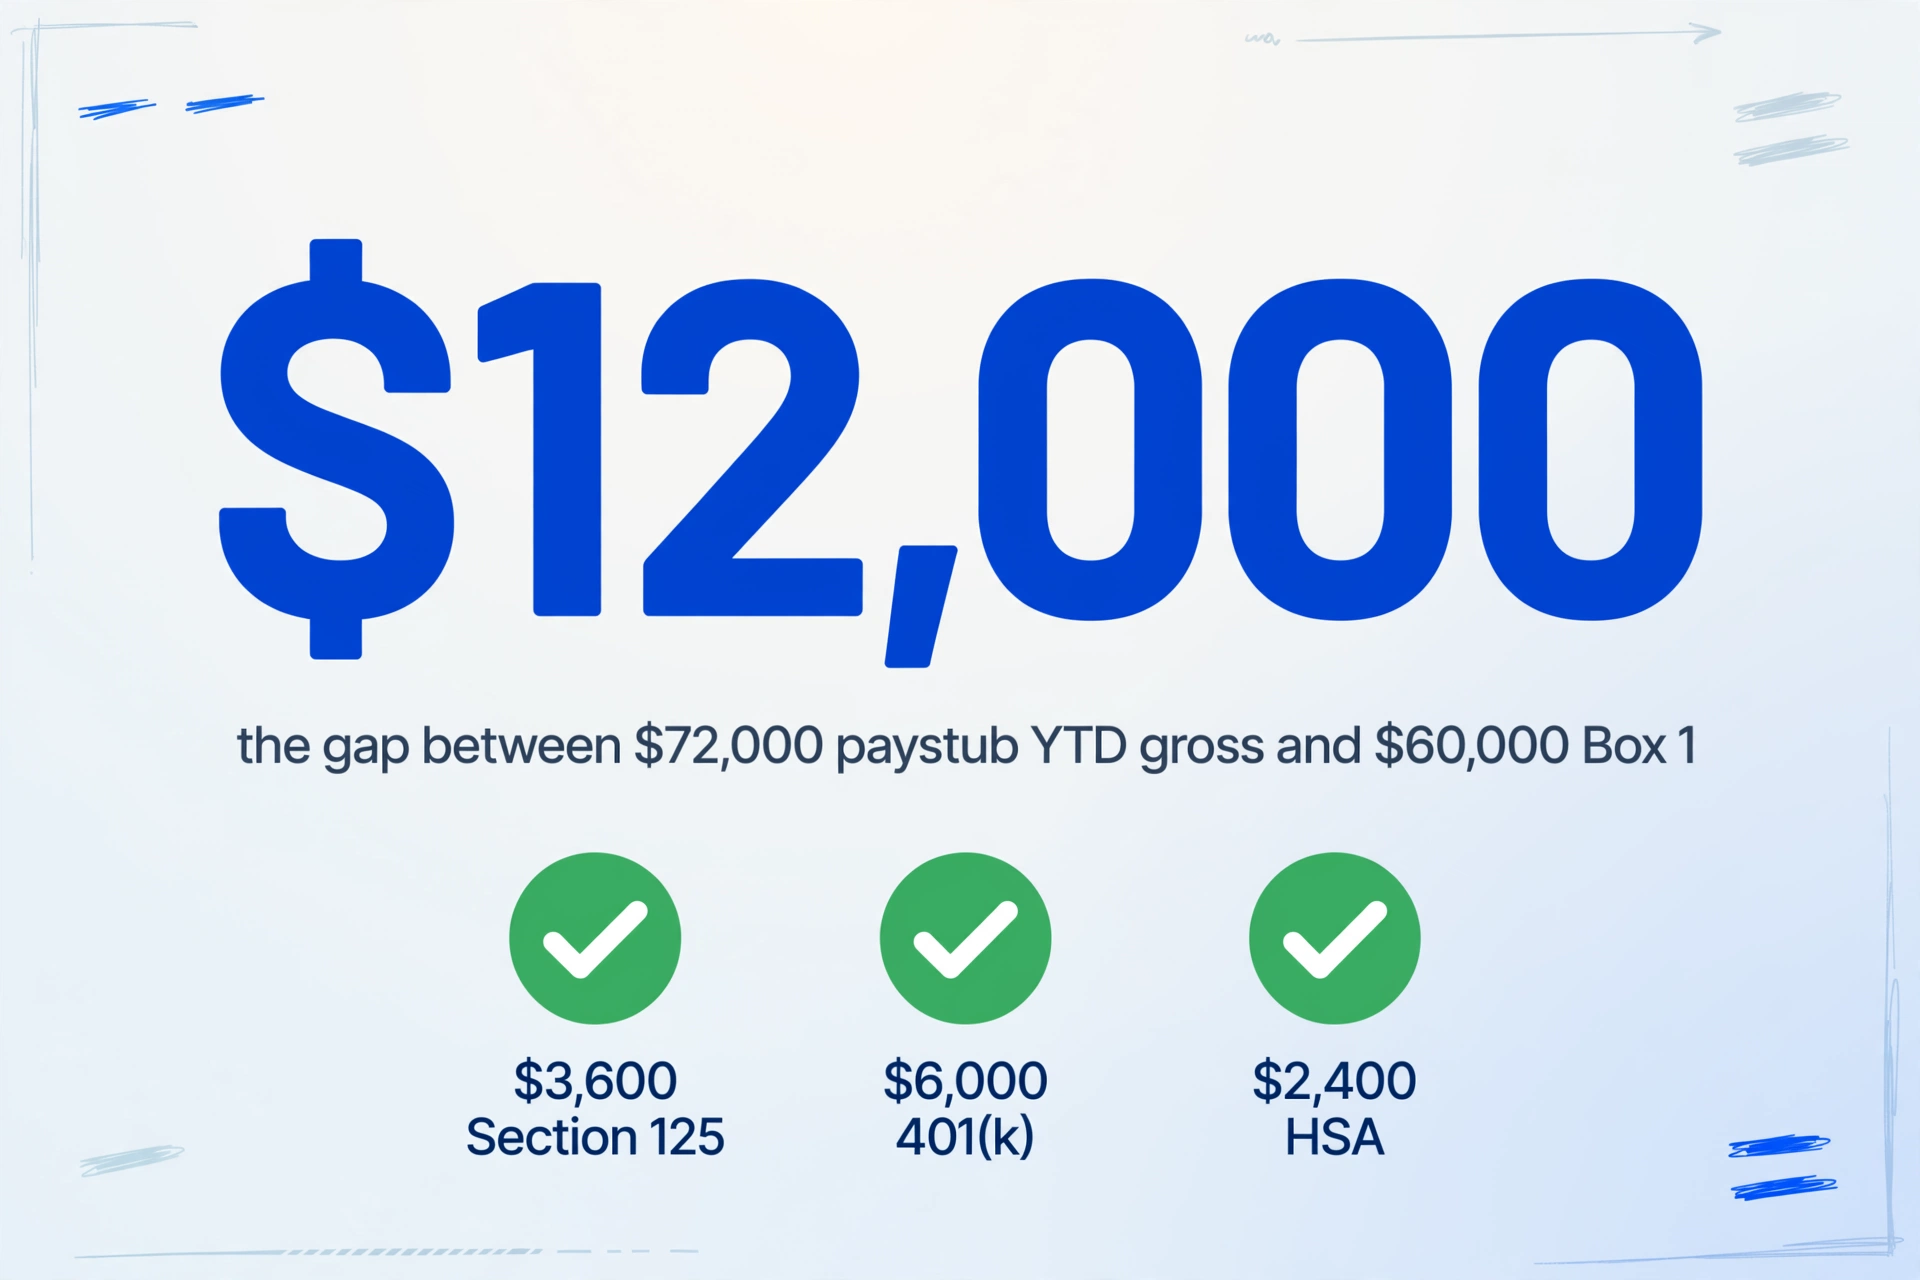
Box 1 liegt $12.000 unter dem Gehaltsbeleg und $6.000 unter Box 5. Beide Differenzen sind durch die Wahlentscheidungen vollständig erklärt. Die $12.000 sind jeder Vorsteuer-Dollar, den der Mitarbeiter gewählt hat. Die $6.000 sind nur der 401(k), der einzige Abzug, der das einkommensteuerpflichtige Einkommen senkte, ohne das FICA-Einkommen zu senken.
Der Vergleich ist nur aussagekräftig, wenn man Äpfel mit Äpfeln vergleicht. Viele Gehaltsabrechnungen weisen zusätzlich zum Bruttojahresverdienst eine separate Zeile für „steuerpflichtigen Lohn" oder „FICA-Lohn" auf. Die steuerpflichtige Zeile sollte mit Box 1 übereinstimmen, die FICA-Zeile mit Box 3 oder Box 5. Der Vergleich des Bruttojahresverdiensts mit Box 1 erzeugt überhaupt erst die alarmierende Zahl. Die Berechnung, die die eigenen Zahlen einer Gehaltsabrechnung miteinander verknüpft, wird in der Anleitung zur Überprüfung von Jahresverdienst und Nettolohn auf der Gehaltsabrechnung erläutert; die Einzeldokument-Version finden Sie in der Anleitung von der Gehaltsabrechnung zu Excel.
Auch der umgekehrte Fall ist real. Box 1 kann höher sein als auf der Gehaltsabrechnung. Eine Gruppenlebensversicherung über 50.000 $ gilt als fiktives Einkommen und wird zu Boxen 1, 3 und 5 addiert, auch wenn der Mitarbeiter kein Bargeld erhält. Liegt Box 1 über dem Bruttojahresverdienst, ist fiktives Einkommen das Erste, was zu prüfen ist – nicht das Letzte.
So bestätigen Sie, dass die Abweichung die erwartete ist
Die Bestätigung der Abweichung ist ein Vergleich, daher besteht der erste Schritt darin, die W-2 und die Gehaltsabrechnung in einem Blatt in denselben Spalten zu platzieren. Das ist der Teil, den Lohnbuchhaltungsteams noch manuell erledigen: W-2 öffnen, letzte Gehaltsabrechnung öffnen, passende Zahlen finden, subtrahieren, und das für jeden Mitarbeiter auf der Liste wiederholen.
Benutzerdefinierte Spaltenextraktion ändert die Richtung dieser Arbeit. Anstatt eine W-2 hochzuladen und die Felder zu übernehmen, die das Tool zurückgibt, geben Sie die benötigten Spaltennamen ein, z. B. Mitarbeiter, Dokumenttyp, Steuerjahr, Bruttojahresverdienst, Box 1, Box 3, Box 5, Bundessteuerabzug, Traditioneller 401(k), Section 125-Prämien, HSA und Nettojahreslohn. Die KI findet jeden Wert anhand seiner Bedeutung, sodass eine gedruckte Box auf einer W-2 und eine Jahreszeile auf einer Gehaltsabrechnung in denselben Spalten landen, obwohl die beiden Dokumente völlig unterschiedlich aussehen.
Da das Tool Batch-First-Verarbeitung nutzt, können Sie die W-2 und die letzte Gehaltsabrechnung für jeden Mitarbeiter als einen Batch hochladen und eine einzelne Tabelle zurückerhalten, eine Zeile pro Mitarbeiter und Dokumenttyp. Laden Sie eine Clientliste hoch, und dasselbe Blatt enthält alle davon.
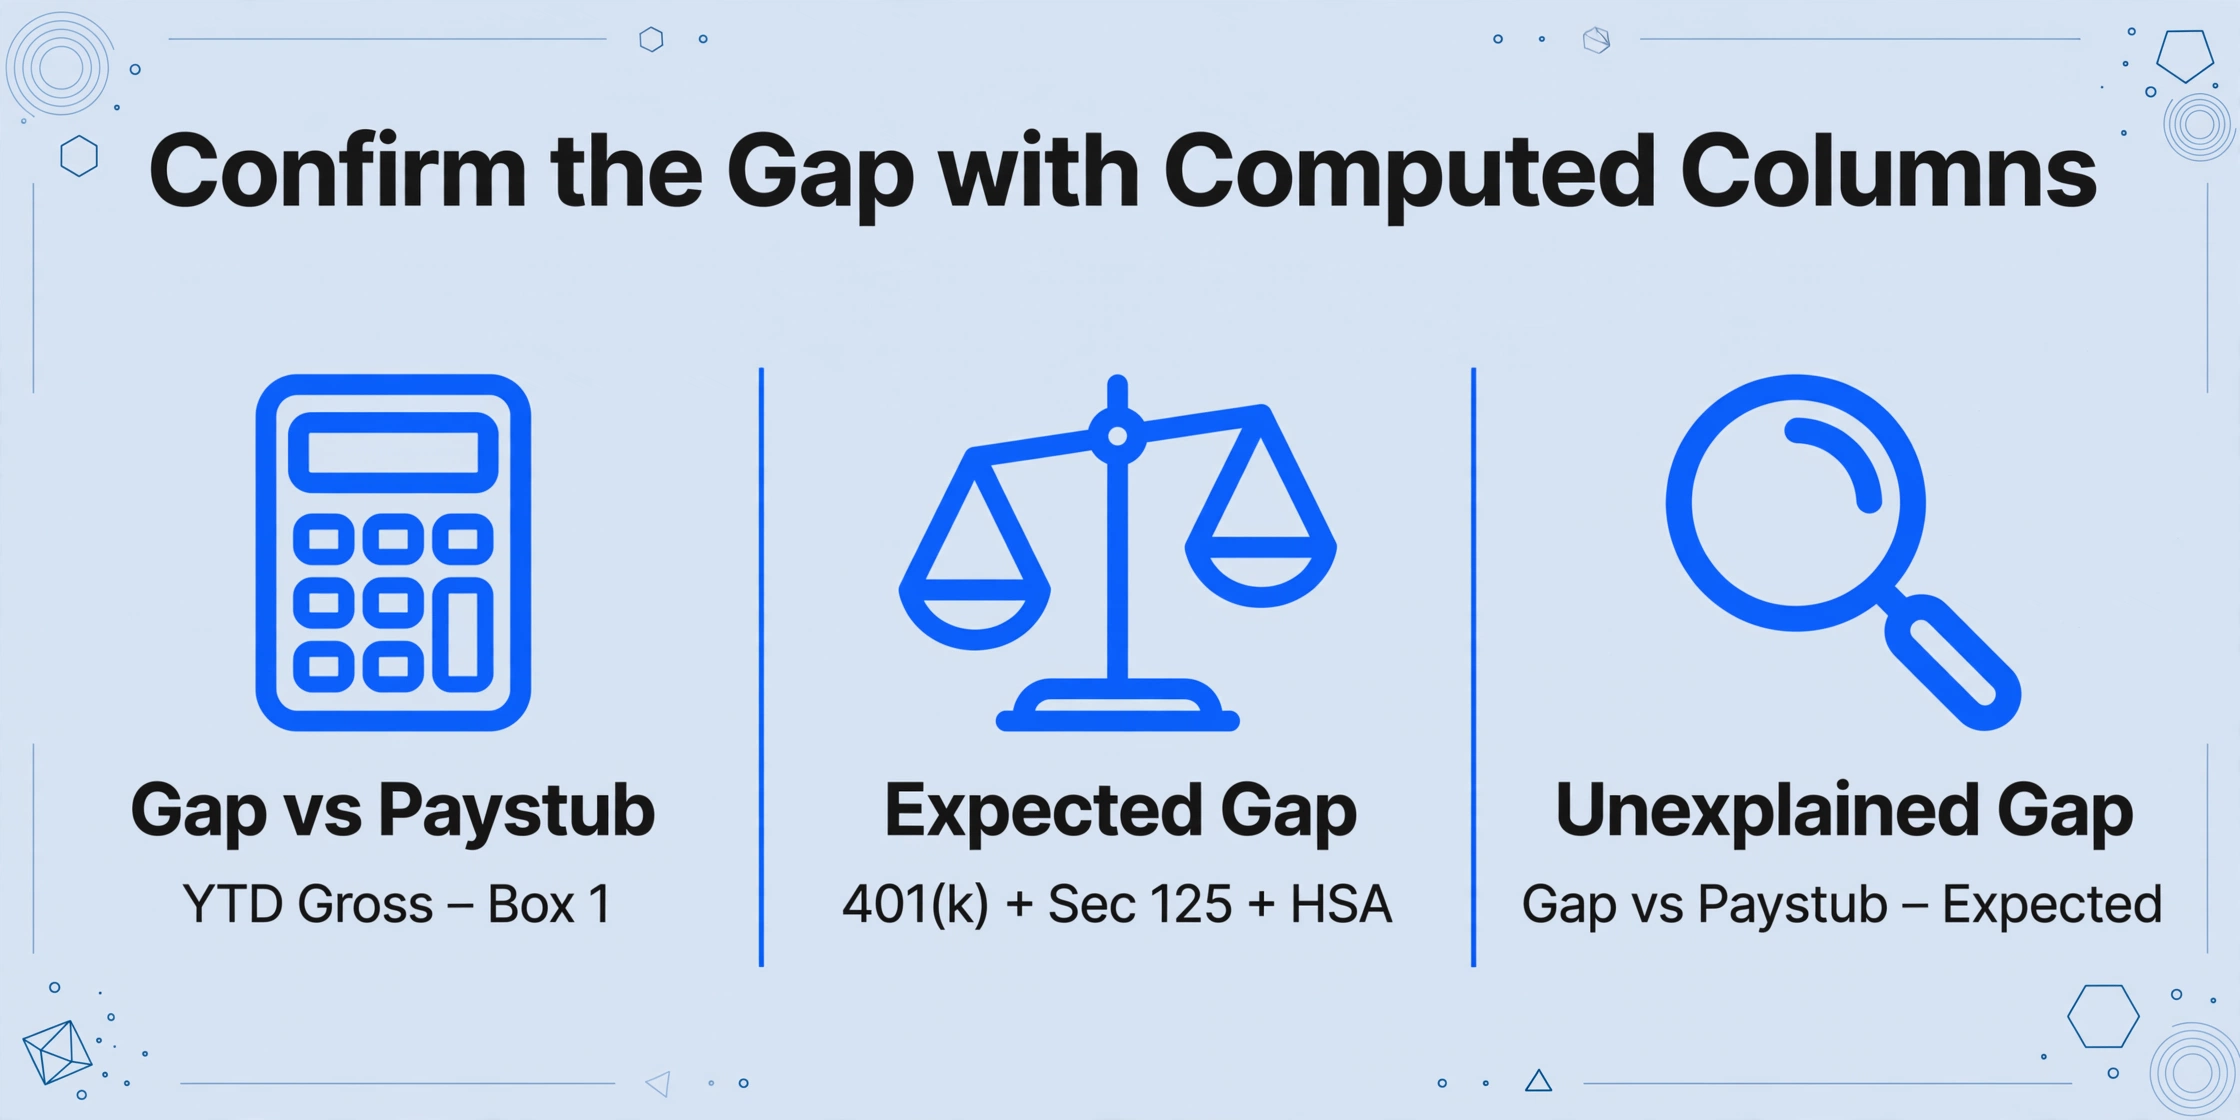
Das Blatt wird zu einer Prüfung, sobald Sie Berechnungen hinzufügen. Legen Sie ein Format Requirement fest, damit Beträge Zahlen mit zwei Dezimalstellen sind, und fügen Sie dann berechnete Spalten hinzu, die den Vergleich sichtbar machen: Abweichung vs. Gehaltsabrechnung (Bruttojahresverdienst - Box 1), Erwartete Abweichung (Traditioneller 401k + Section 125-Prämien + HSA) und Ungeklärte Abweichung (Abweichung vs. Gehaltsabrechnung - erwartete Abweichung). Wenn die ungeklärte Abweichung 0,00 $ beträgt, ist die Differenz die erwartete. Wenn nicht, haben Sie eine bestimmte Zeile, die Sie zur Lohnbuchhaltung bringen können, statt einer vagen Sorge.
Review Mode with Bbox beantwortet die Folgefrage: Stammt die Zahl, die ich verglichen habe, tatsächlich aus dem Dokument? Fahren Sie mit der Maus über eine extrahierte Zelle oder klicken Sie darauf, und das Originaldokument hebt den Bereich hervor, aus dem der Wert stammt. Ein Klick auf einen Bereich in der Seite springt zurück zur passenden Zelle. Bei einem Box 1-Wert, der in einer Steuererklärung landet, ist der Unterschied zwischen einer kopierten und einer verifizierten Zahl die Rückverfolgung des Werts zu seiner Quelle.
Dateien werden sicher verarbeitet und nicht gespeichert.
Das Ziel ist nicht, die beiden Zahlen zur Übereinstimmung zu zwingen. Es geht darum zu zeigen, dass die Differenz der Summe der Vorsteuerabzüge entspricht, und die Zeilen sichtbar zu machen, bei denen das nicht der Fall ist.
Was tatsächlich ein Fehler wäre
Eine Lücke, die die Vorsteuerabzüge erklären, ist normal. Eine Lücke, die sie nicht erklären können, ist einen Anruf wert, und eine kurze Liste trennt die beiden Fälle. Wenn einer der folgenden Punkte in Ihrem Abgleich auftaucht, sollten Sie ihn klären, bevor Sie einreichen.
- Die Lücke ist größer als die Summe Ihrer Vorsteuerabzüge. Wenn Box 1 $20.000 unter dem Bruttojahresverdienst der Gehaltsabrechnung liegt und Ihre Aufschübe plus Versicherungsprämien $12.000 betragen, hat die verbleibenden $8.000 keine Zuordnung. Bitten Sie die Lohnabrechnung um eine Prüfung der Abzüge.
- Box 1 ist trotz Vorsteuerabzügen höher als erwartet. Eine als Nachsteuer verarbeitete Leistung bedeutet, dass Sie Einkommensteuer auf Geld gezahlt haben, das hätte geschützt werden müssen. Diese Diskrepanz erfordert am ehesten ein korrigiertes Formular.
- Box 3 liegt über der jährlichen Beitragsbemessungsgrenze. Box 3 darf für 2026 $184.500 nicht überschreiten. Ein höherer Betrag ist offensichtlich ein Meldefehler.
- In Box 12 fehlt Code D oder Code W. Ein Aufschub, der finanziert, aber nie gemeldet wurde, ist ein Fehler, den das IRS durch Abgleich der Lohnunterlagen erkennen kann.
- Die Differenz entspricht genau einer Gehaltszahlung. Löhne werden gemeldet, wenn sie ausgezahlt werden, nicht wenn sie verdient werden. Ein Scheck vom Anfang Januar gehört also zur W-2 des nächsten Jahres, und die Dezember-Gehaltsabrechnung wird ihn nicht enthalten (California State Controller's Office).
Wenn die Differenz ein echter Meldefehler ist, ist die Lösung Formular W-2c, und der Arbeitgeber reicht es ein. Ein Arbeitnehmer kann eine W-2 nicht korrigieren, indem er eine Steuererklärung mit anderen Zahlen einreicht. Deshalb ist der erste Schritt immer ein Gespräch mit der Lohnabrechnung und nicht eine Anpassung in der Steuererklärung.
Eine Grenze gehört in verständliche Sprache. Dieser Vergleich ist eine Daten- und Prüfungshilfe, keine Steuerberatung. Er berechnet keinen Steuerabzug, bestimmt nicht, was Sie schulden, und erstellt oder reicht keine Steuererklärung ein. Er kann auch nicht erkennen, wie die Lohnbuchhaltung einen Abzug eingestuft hat. Wenn das Lohnsystem eine Leistung vor oder nach Steuern angewendet hat, liest die Extraktion die Behandlung aus, die die Dokumente bereits zeigen. Handschrift und schlechte Scans verringern die Genauigkeit, weshalb der Prüfschritt für die Werte existiert, die in eine Steuererklärung einfließen. Und wenn die Frage ist, welchen Zahlen man vertrauen soll, werden die Abwägungen zwischen dem Import in Steuersoftware und der unabhängigen Extraktion im Vergleich Import versus Extraktion dargestellt.
FAQ
Warum ist meine W-2 Box 1 niedriger als mein YTD auf der Gehaltsabrechnung?
Box 1 meldet Löhne, die der Bundessteuer unterliegen, und zieht jeden Vorsteuerabzug ab. Ihr Bruttojahresverdienst auf der Gehaltsabrechnung meldet die Gesamteinnahmen vor diesen Abzügen. Der Unterschied ist normalerweise die Summe Ihrer traditionellen 401(k)-Wahlaufschübe, Section-125-Beiträge zu Leistungsprämien, FSA-Beiträge, HSA-Beiträge und etwaiger Vorsteuer-Pendlerleistungen. Die IRS General Instructions for Forms W-2 and W-3 schließen Wahlaufschübe per Regel von Box 1 aus.
Warum unterscheidet sich Box 1 von Box 3 und Box 5?
Jede Box wendet ihre eigenen Regeln auf dieselben Gehaltsschecks an. Box 1 zieht Vorsteuer-Renten- und Cafeteria-Plan-Leistungen ab. Box 3 ignoriert Rentenwahlaufschübe, zieht die FICA-befreiten Leistungen ab und ist auf die jährliche Social-Security-Bemessungsgrenze begrenzt, die für 2026 bei $184.500 liegt. Box 5 ignoriert Rentenwahlaufschübe, zieht dieselben FICA-befreiten Leistungen ab und hat keine Obergrenze. Ein ausgeschöpfter traditioneller 401(k) allein kann Box 5 weit über Box 1 liegen lassen.
Reduziert ein 401(k)-Beitrag Box 1?
Ein traditioneller 401(k)- oder 403(b)-Wahlaufschub reduziert Box 1, aber nicht Box 3 oder 5, da dieses Geld weiterhin der Social-Security- und Medicare-Steuer unterliegt. Ein Roth-401(k)-Wahlaufschub erfolgt mit Geld nach Steuern und reduziert Box 1 überhaupt nicht. Ein Arbeitgeberzuschuss ist nicht Ihr Lohn und reduziert daher nichts.
Kann W-2 Box 1 höher sein als meine Gehaltsabrechnung?
Ja. Der häufigste Grund ist fiktives Einkommen, wie der steuerpflichtige Wert der Gruppenlebensversicherung über 50.000 $. Dieser Wert wird zu den Boxen 1, 3 und 5 hinzugerechnet, obwohl kein Geld an den Mitarbeiter fließt. Eine Zahlung, die nach der letzten Lohnperiode erfolgt, oder eine spät im Jahr durchgeführte Korrektur kann Box 1 ebenfalls über den YTD-Wert der letzten Gehaltsabrechnung anheben.
Sollte ich meinen Arbeitgeber um eine korrigierte W-2 bitten?
Nur wenn die Differenz nicht durch Vorsteuerabzüge, fiktives Einkommen oder eine zeitliche Abweichung um Januar erklärt werden kann. Wenn der ungeklärte Betrag real ist, reicht der Arbeitgeber das Formular W-2c ein. Die Einreichung mit einer W-2, von der Sie wissen, dass sie falsch ist, ist keine Lösung, und die Korrektur muss vom Arbeitgeber kommen, da dasselbe Formular an die Social Security Administration und den IRS geht.
Der hilfreiche Perspektivwechsel besteht darin, die Differenz nicht mehr als ein zu lösendes Problem zu betrachten, sondern als eine abzuarbeitende Liste. Box 1 liegt unter der Gehaltsabrechnung um den Betrag, den Sie von der Einkommensteuer ausgenommen haben, und die Boxen unterscheiden sich voneinander um den Betrag, den das Steuerrecht anders behandelt. Wenn diese beiden Sätze aufgehen, erfüllen die Formulare genau den Zweck, für den sie geschaffen wurden.