W-2 Box 1 vs bulletin de paie YTD :
Pourquoi l'écart est normal
Chaque janvier, les équipes de paie répondent à la même question. Un spécialiste de la paie sur r/Payroll a décrit la routine avec trois points d'exclamation : « Je ne peux pas vous dire combien de fois des employés m'appellent pour demander pourquoi leur case 1 du W-2 ne correspond pas à leur salaire brut cumulé sur le dernier bulletin de paie !!! » (r/Payroll). Un employé additionne une année de bulletins de paie et obtient un chiffre. Le W-2 arrive avec un autre. L'instinct est de supposer que quelqu'un a fait une erreur, mais la plupart du temps, les deux documents sont corrects, car ils répondent à deux questions différentes.
Points clés
- Une case 1 du W-2 des milliers en dessous de votre salaire brut cumulé sur le bulletin de paie n'est généralement pas une erreur.
- L'écart correspond exactement à l'argent avant impôt que vous avez choisi, et un bulletin de paie de 72 000 $ avec une case 1 de 60 000 $ se réconcilie au centime près.
- Un 401(k) traditionnel réduit uniquement la case 1, tandis qu'une prime de santé Section 125 réduit les cases 1, 3 et 5 à la fois, donc un écart inexpliqué de 0,00 $ prouve que la différence est attendue.
Le bulletin de paie suit les revenus. Le W-2 suit les salaires imposables.
Cet écart n'est pas un défaut de l'un ou l'autre document. Un bulletin de paie et un W-2 mesurent des choses différentes, et un seul d'entre eux est conçu autour des règles fiscales.
Un bulletin de paie est le relevé périodique d'un seul versement. Sa colonne YTD est un total cumulé, année à ce jour, qui additionne chaque valeur du 1er janvier jusqu'à la période de paie en cours. Le salaire brut cumulé (YTD gross) est la simple somme de ce qui a été gagné avant toute retenue. C'est un relevé opérationnel, produit par le système de paie à chaque versement.
Case 1 du formulaire W-2 est intitulée « Salaires, pourboires, autres rémunérations », et elle déclare la partie de ce salaire qui est soumise à l'impôt fédéral sur le revenu pour l'année civile. Les instructions générales de l'IRS pour les formulaires W-2 et W-3 définissent ce qui appartient à chaque case, et les cases n'utilisent pas la même définition (IRS).
Deux autres chiffres suivent encore des règles différentes. Case 3 déclare les salaires soumis à la Social Security, plafonnés à une base salariale annuelle de 184 500 $ pour 2026 (SSA). Case 5 déclare les salaires soumis à Medicare, qui n'ont aucun plafond. Les deux sont des salaires FICA. Aucun des deux n'équivaut aux salaires soumis à l'impôt sur le revenu.
Un bulletin de paie répond à la question « combien ai-je gagné cette année ». La case 1 répond à « ce qui est soumis à l'impôt fédéral sur le revenu cette année ». Ces totaux divergent volontairement, et l'ampleur de cet écart est la partie que la plupart des gens n'ont jamais calculée.
Une fois que vous voyez les deux documents comme un relevé de revenus et un résumé fiscal, la question suivante devient mécanique : quelles retenues réduisent quel chiffre, et de combien. C'est là que le code fiscal cesse de traiter chaque dollar avant impôt de la même manière.
Quelles retenues avant impôt affectent quelles cases
L'écart correspond à la somme de vos retenues avant impôt, et la case concernée dépend du type de retenue. La case 1 soustrait tous les montants avant impôt. Les cases 3 et 5 ne soustraient que les montants également exonérés de la taxe de sécurité sociale et de l'impôt Medicare.
Un 401(k) traditionnel montre pourquoi cette différence compte. L'argent reporté dans un 401(k) n'est pas imposé comme revenu maintenant, mais il est toujours compté comme salaire pour la sécurité sociale et Medicare. Les instructions de l'IRS traitent ce point directement : lors de la déclaration de la case 1, n'incluez pas les « reports électifs (tels que les cotisations des employés à un régime 401(k) ou 403(b)) ». Le report quitte la case 1 et reste dans les salaires FICA.
Un régime de cafeteria Section 125 fonctionne dans l'autre sens. Il s'agit d'un régime écrit de l'employeur qui permet aux employés de choisir entre de l'argent et des avantages admissibles, tels que les primes de santé, dentaires et de vision. Les réductions de salaire effectuées dans ce cadre « ne sont pas considérées comme des salaires aux fins de l'impôt fédéral sur le revenu » et « ne sont généralement pas soumises à la FICA et à la FUTA » (guide de l'IRS sur les régimes de cafeteria). Ces primes sortent des cases 1, 3 et 5 en même temps. Une cotisation HSA effectuée via le régime de cafeteria est traitée de la même manière et déclarée dans la case 12 avec le code W, tandis qu'un avantage traité en dehors du régime ne réduit pas du tout les salaires FICA (Publication 15-B de l'IRS).
| Retenue prélevée sur le salaire | Case 1 (salaires pour l'impôt fédéral sur le revenu) | Case 3 (salaires pour la sécurité sociale) | Case 5 (salaires pour Medicare) |
|---|---|---|---|
| Report électif traditionnel 401(k) ou 403(b) | Réduite | Non réduite | Non réduite |
| Primes santé, dentaires et de vision Section 125 | Réduite | Réduite | Réduite |
| FSA santé ou FSA de garde d'enfants en vertu de la Section 125 | Réduite | Réduite | Réduite |
| Cotisation HSA via un régime de cafeteria Section 125 | Réduite | Réduite | Réduite |
| Avantage de transport ou de stationnement avant impôt en vertu de la Section 132(f) | Réduite | Réduite | Réduite |
| Report Roth 401(k) ou Roth 403(b) | Non réduite | Non réduite | Non réduite |
| Contrepartie de l'employeur au 401(k) ou cotisation HSA de l'employeur | Non réduite | Non réduite | Non réduite |
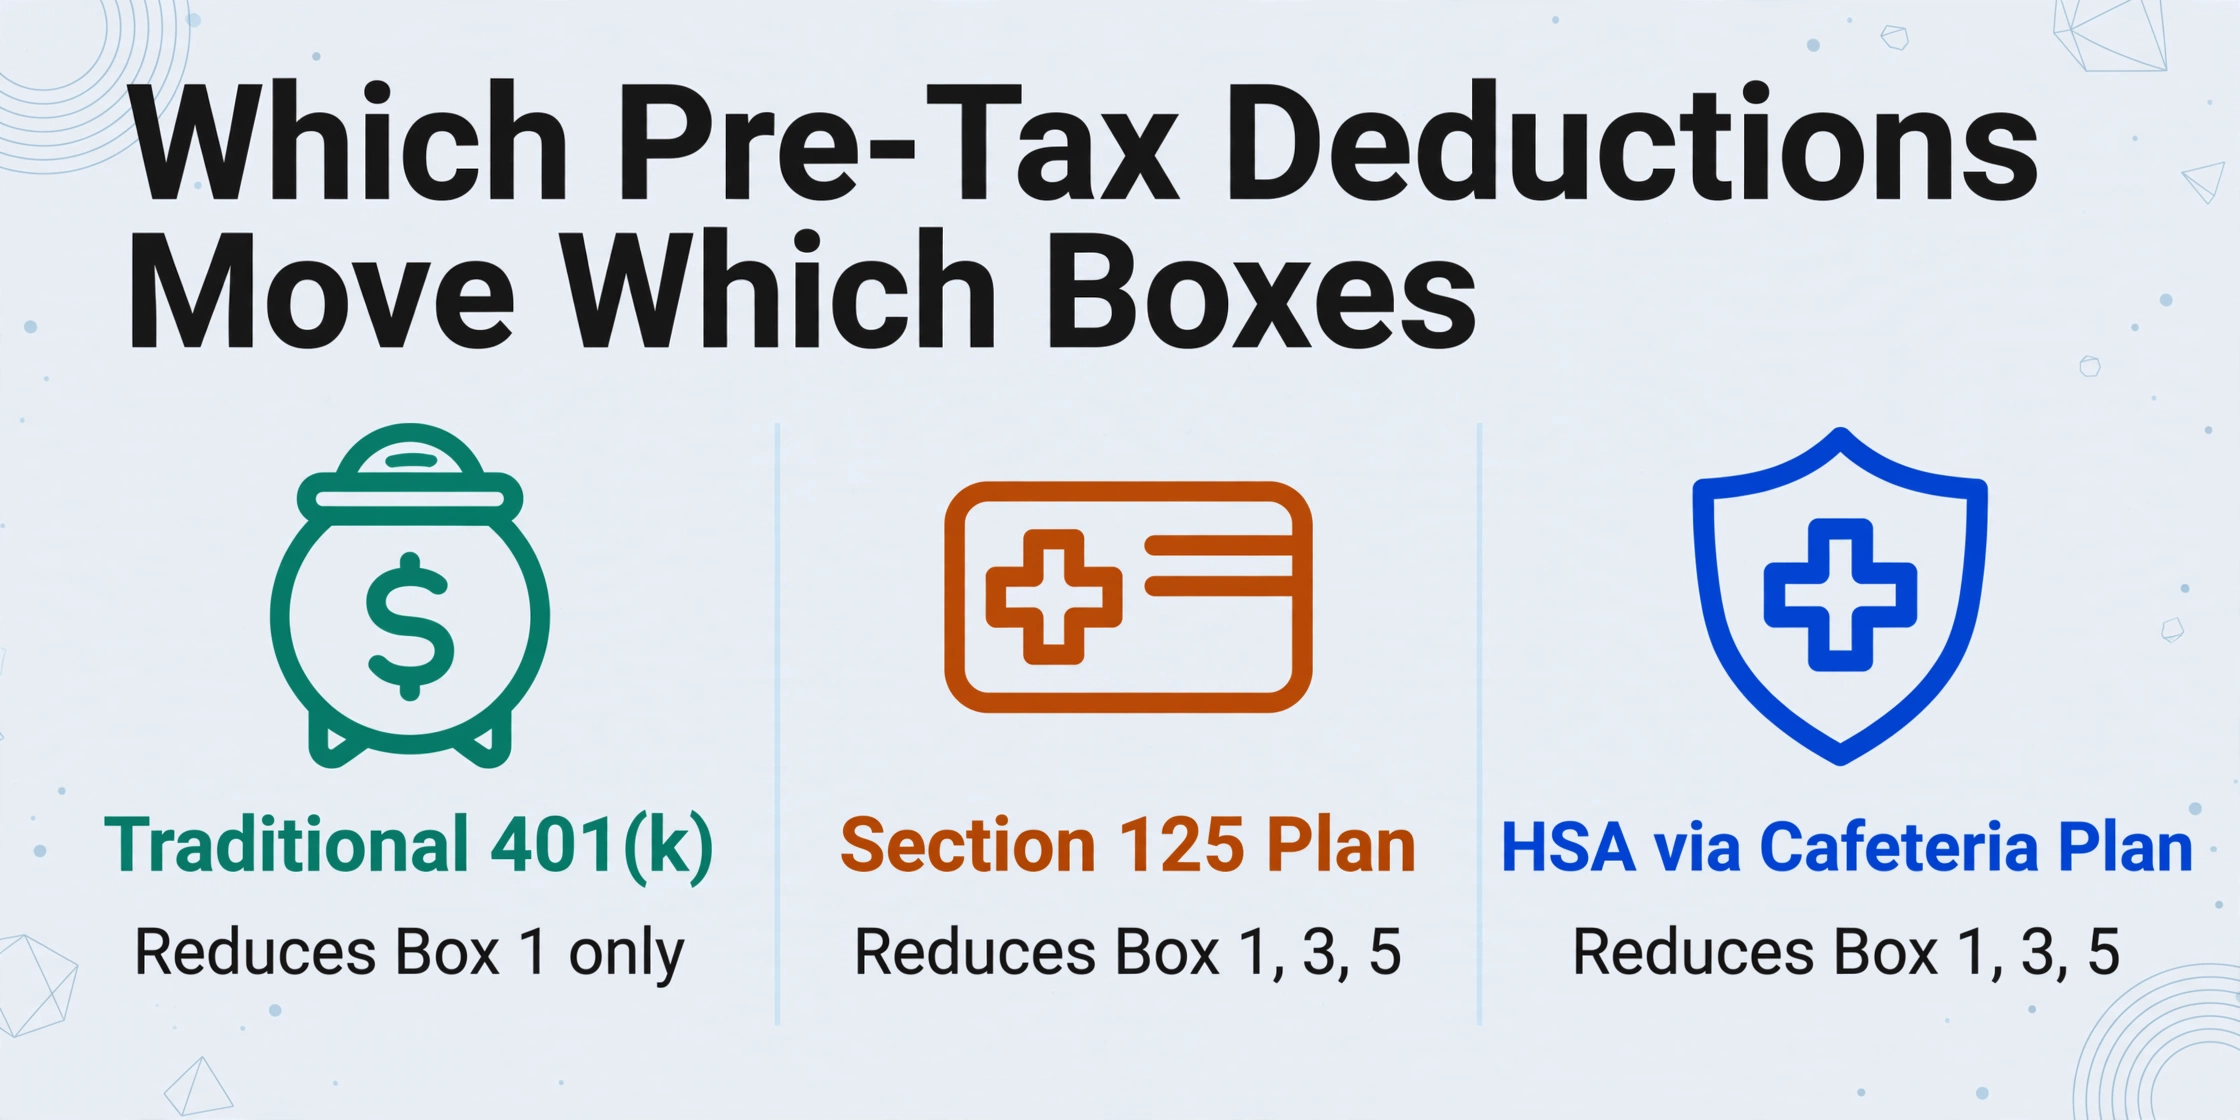
La ligne 401(k) est celle qui explique la plupart des mystères entre la case 1 et la case 5. Pour 2026, la limite de report électif sur un plan 401(k), 403(b) ou 457(b) gouvernemental est de 24 500 $, contre 23 500 $ en 2025 (IRS). Un employé qui atteint cette limite peut faire passer la case 5 à environ 24 500 $ au-dessus de la case 1, tandis que les primes de santé de son régime de cafeteria font baisser les trois cases ensemble.
Deux entrées de ce tableau surprennent le plus souvent. Un report Roth 401(k) est effectué avec de l'argent après impôt, il ne crée donc pas d'écart avec la case 1. Une contribution de contrepartie de l'employeur ou une contribution HSA de l'employeur n'a jamais fait partie de votre salaire, elle ne réduit donc rien. Lorsque quelqu'un dit que son 401(k) « aurait dû » réduire la case 1 et que ce n'est pas le cas, la réponse habituelle est une option Roth ou un dépôt de l'employeur. La version champ par champ de cette correspondance est couverte dans le guide d'extraction W-2 et 1099.
Un bulletin de paie de 72 000 $ et une case 1 de 60 000 $
Un ensemble de chiffres montre pourquoi la différence est arithmétique et non une erreur. Le rapprochement est une soustraction, et il s'équilibre au centime près lorsque la liste des retenues est complète.
Prenons un employé dont le dernier bulletin de paie affiche 72 000 $ de salaire brut cumulé (YTD gross). Au cours de l'année, l'employé a choisi 3 600 $ de primes santé, dentaires et vision Section 125, 6 000 $ de reports 401(k) traditionnels et 2 400 $ de cotisations HSA via le régime de cafeteria. Les trois cases de salaire se présentent comme suit.
| Ligne | Montant | Pourquoi |
|---|---|---|
| Salaire brut cumulé du bulletin de paie | 72 000 $ | Revenus totaux avant toute retenue |
| Moins les primes Section 125 | 3 600 $ | Réduit les cases 1, 3 et 5 |
| Moins le 401(k) traditionnel | 6 000 $ | Réduit uniquement la case 1 |
| Moins le HSA via le régime de cafeteria | 2 400 $ | Réduit les cases 1, 3 et 5 |
| Case 1 | 60 000 $ | 72 000 $ moins toutes les retenues avant impôt |
| Cases 3 et 5 | 66 000 $ | 72 000 $ moins uniquement les retenues exonérées de FICA |
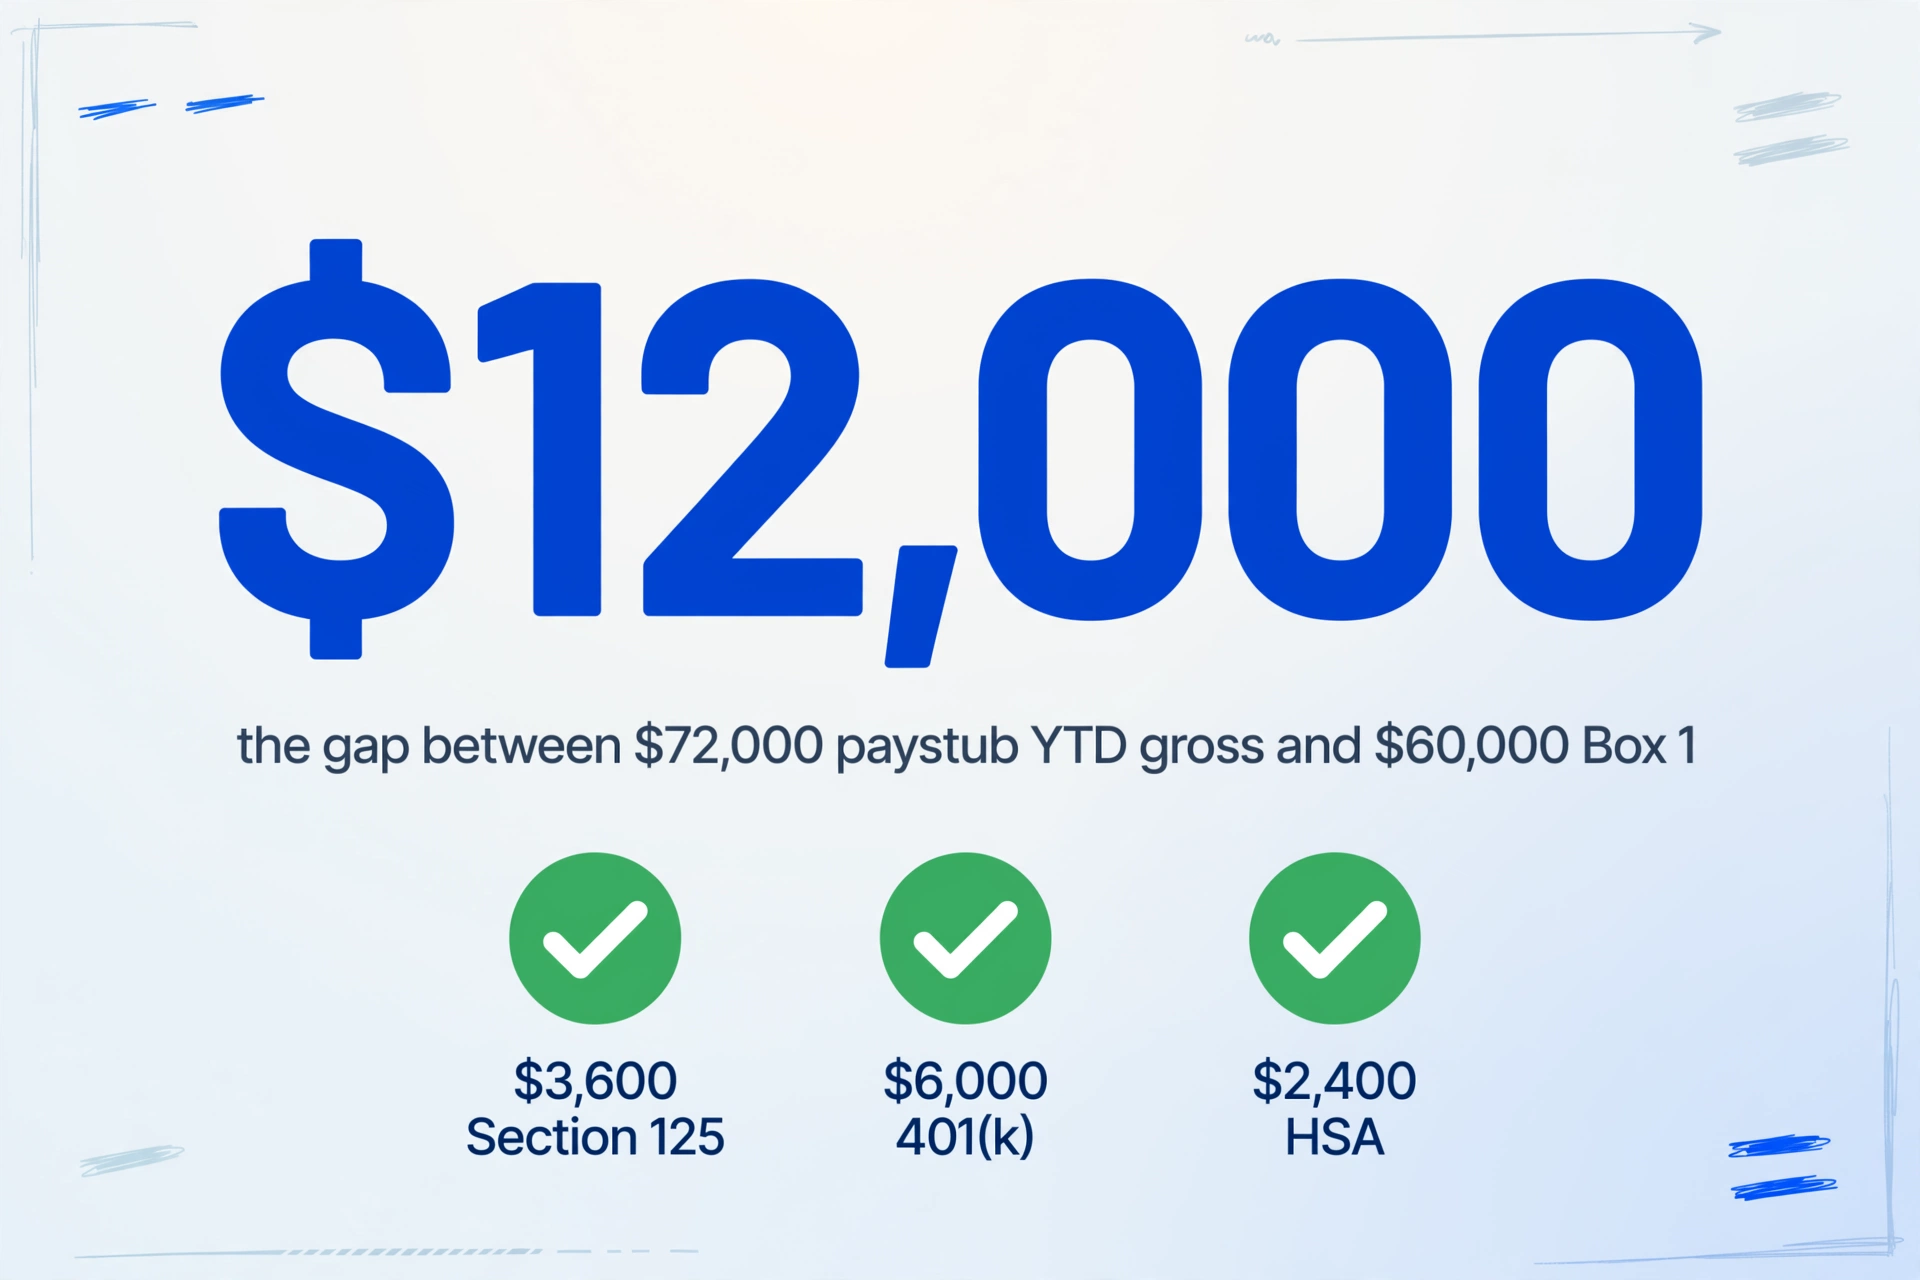
La case 1 est inférieure de 12 000 $ au bulletin de paie, et de 6 000 $ à la case 5. Les deux écarts sont entièrement expliqués par les choix effectués. Les 12 000 $ représentent chaque dollar avant impôt que l'employé a choisi. Les 6 000 $ représentent uniquement le 401(k), la seule retenue qui a réduit le salaire soumis à l'impôt sur le revenu sans réduire le salaire soumis à la FICA.
La comparaison n'est valable que si l'on compare ce qui est comparable. De nombreux bulletins de paie affichent une ligne distincte pour le salaire imposable ou les salaires FICA en plus du salaire brut cumulé. La ligne imposable devrait correspondre à la case 1, et la ligne FICA aux cases 3 ou 5. Comparer le salaire brut cumulé à la case 1 est ce qui produit ce chiffre alarmant en premier lieu. L'arithmétique qui relie les chiffres d'un bulletin de paie est détaillée dans le guide de vérification du cumul annuel et du salaire net sur le bulletin de paie, et la version pour un document unique est couverte dans le guide du bulletin de paie vers Excel.
Le cas inverse existe aussi. La case 1 peut être plus élevée que le bulletin de paie. L'assurance vie collective au-delà de 50 000 $ est un revenu imputé, ajouté aux cases 1, 3 et 5 même si aucun argent n'est versé à l'employé. Si la case 1 dépasse le salaire brut cumulé, le revenu imputé est la première chose à vérifier, pas la dernière.
Comment confirmer que l'écart est celui attendu
Confirmer l'écart est une comparaison, donc la première étape consiste à placer le W-2 et le bulletin de paie dans les mêmes colonnes d'une même feuille. C'est ce que les équipes de paie font encore à la main : ouvrir le W-2, ouvrir le dernier bulletin de paie, trouver les chiffres correspondants, soustraire, puis répéter pour chaque employé de la liste.
Extraction de colonnes personnalisées change le sens de ce travail. Au lieu de téléverser un W-2 et de prendre les champs que l'outil décide de renvoyer, vous saisissez les noms de colonnes dont vous avez besoin, par exemple Employé, Type de document, Année fiscale, Salaire brut cumulé, Case 1, Case 3, Case 5, Retenue fédérale, 401(k) traditionnel, Primes Section 125, HSA et Salaire net cumulé. L'IA localise chaque valeur selon sa signification, de sorte qu'une case imprimée sur un W-2 et une ligne de cumul sur un bulletin de paie atterrissent dans les mêmes colonnes même si les deux documents ne se ressemblent pas du tout.
Comme l'outil est conçu pour le traitement par lots en priorité, vous pouvez téléverser le W-2 et le dernier bulletin de paie de chaque employé en un seul lot et obtenir un tableau unique, une ligne par employé et par type de document. Téléversez une liste de clients et la même feuille les contient tous.
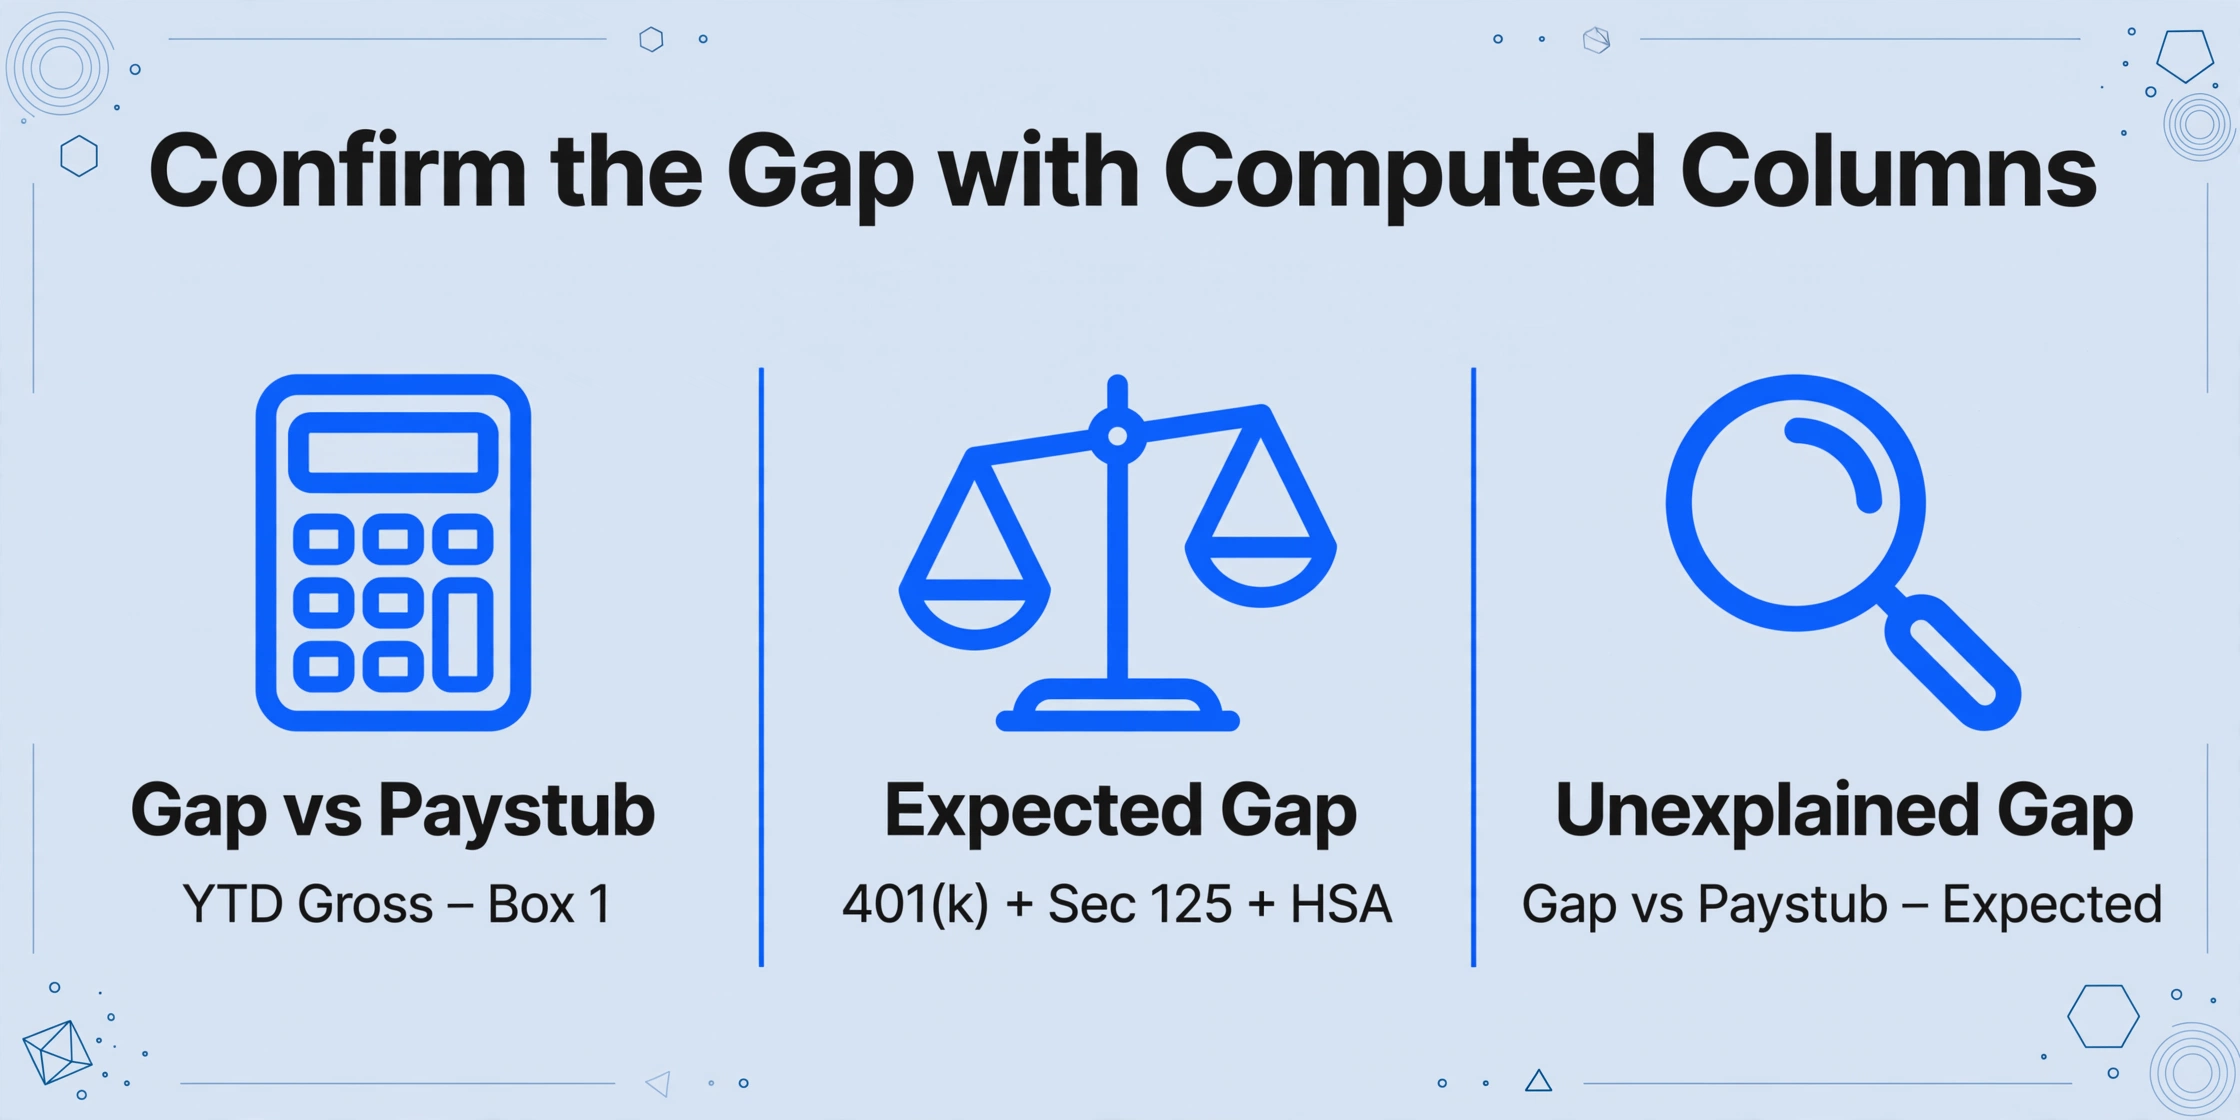
La feuille devient un contrôle dès que vous y ajoutez de l'arithmétique. Définissez un Format de règle pour que les montants soient des nombres à deux décimales, puis ajoutez des colonnes calculées qui rendent la comparaison visible : Écart vs bulletin de paie (salaire brut cumulé - case 1), Écart attendu (401(k) traditionnel + primes Section 125 + HSA) et Écart inexpliqué (écart vs bulletin de paie - écart attendu). Lorsque l'écart inexpliqué est de 0,00 $, la différence est celle attendue. Lorsqu'il ne l'est pas, vous avez une ligne précise à apporter à la paie au lieu d'une inquiétude vague.
Review Mode with Bbox répond à la question qui suit : le nombre que j'ai comparé correspond-il réellement à ce que dit le document ? Survolez ou cliquez sur n'importe quelle cellule extraite et le fichier d'origine met en évidence la région d'où provient la valeur, et cliquer sur une région de la page ramène à la cellule correspondante. Pour un chiffre de la case 1 qui aboutit sur une déclaration fiscale, retracer la valeur jusqu'à sa source fait la différence entre un nombre copié et un nombre vérifié.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'objectif n'est pas de forcer les deux chiffres à correspondre. Il est de montrer que la différence est égale à la somme des retenues avant impôt, et de faire ressortir les lignes où ce n'est pas le cas.
Ce qui constituerait réellement une erreur
Un écart que les retenues avant impôt expliquent est normal. Un écart qu'elles ne peuvent pas expliquer mérite un appel téléphonique, et une courte liste permet de distinguer les deux. Si l'un des éléments suivants apparaît dans votre rapprochement, il vaut la peine d'être signalé avant de produire votre déclaration.
- L'écart est plus important que la somme de vos reports électifs. Si la case 1 est inférieure de 20 000 $ au salaire brut cumulé du bulletin de paie et que vos reports plus les primes d'avantages totalisent 12 000 $, les 8 000 $ restants n'ont aucune explication. Demandez à la paie un audit des retenues.
- La case 1 est plus élevée que prévu malgré les reports électifs. Un avantage traité comme après impôt signifie que vous avez payé de l'impôt sur le revenu sur de l'argent qui aurait dû être protégé. C'est l'écart le plus susceptible d'exiger un formulaire corrigé.
- La case 3 dépasse la base salariale annuelle. La case 3 ne peut pas dépasser 184 500 $ pour 2026. Un montant plus élevé est une erreur de déclaration en soi.
- Le code D ou le code W manque dans la case 12. Un report financé mais jamais déclaré est une erreur que l'IRS peut détecter en rapprochant les registres de paie.
- La différence correspond exactement à un bulletin de paie. Les salaires sont déclarés lorsqu'ils sont payés, et non lorsqu'ils sont gagnés : un chèque daté début janvier appartient au W-2 de l'année suivante et le bulletin de paie de décembre ne l'inclura pas (Bureau du contrôleur de l'État de Californie).
Lorsque la différence est une véritable erreur de déclaration, la solution est le formulaire W-2c, et c'est l'employeur qui le dépose. Un employé ne peut pas corriger un W-2 en produisant une déclaration avec des montants différents, c'est pourquoi la première étape est toujours une conversation avec la paie plutôt qu'un ajustement sur la déclaration.
Une frontière mérite d’être expliquée en langage clair. Cette comparaison est un outil d’aide à la vérification des données, et non un conseil fiscal. Elle ne calcule pas les retenues à la source, ne détermine pas ce que vous devez, et ne prépare ni ne produit une déclaration. Elle ne peut pas non plus savoir comment la paie a classé une déduction. Si le système de paie a appliqué un avantage avant ou après impôt, l’extraction lit le traitement que les documents affichent déjà. L’écriture manuscrite et les numérisations de mauvaise qualité réduisent la précision, c’est pourquoi l’étape de vérification existe pour les valeurs qui alimentent une déclaration. Et lorsqu’il s’agit de savoir quels chiffres privilégier, les compromis entre l’importation dans un logiciel fiscal et l’extraction indépendante sont présentés dans la comparaison entre importation et extraction.
FAQ
Pourquoi ma case 1 du W-2 est-elle inférieure au cumul annuel de mon bulletin de paie?
La case 1 déclare les salaires soumis à l’impôt fédéral sur le revenu et soustrait toutes les retenues avant impôt. Le salaire brut cumulé de votre bulletin de paie déclare les revenus totaux avant ces retenues. La différence correspond normalement à la somme de vos reports électifs 401(k) traditionnels, des primes d’avantages Section 125, des cotisations FSA, des cotisations HSA et de tout avantage de transport avant impôt. Les instructions générales de l’IRS pour les formulaires W-2 et W-3 excluent les reports électifs de la case 1 par règle.
Pourquoi la case 1 diffère-t-elle des cases 3 et 5?
Chaque case applique ses propres règles aux mêmes salaires. La case 1 soustrait les avantages avant impôt de retraite et de régime de cafeteria. La case 3 ignore les reports de retraite, soustrait les avantages exonérés de FICA et plafonne à la base salariale annuelle de la Social Security, qui est de 184 500 $ pour 2026. La case 5 ignore les reports de retraite, soustrait les mêmes avantages exonérés de FICA et n’a pas de plafond. Un 401(k) traditionnel maximisé peut à lui seul laisser la case 5 bien au-dessus de la case 1.
Une cotisation 401(k) réduit-elle la case 1?
Un report électif 401(k) ou 403(b) traditionnel réduit la case 1, mais ne réduit pas les cases 3 ou 5, car cet argent reste soumis aux taxes Social Security et Medicare. Un report Roth 401(k) est effectué avec de l’argent après impôt et ne réduit pas du tout la case 1. Une contrepartie patronale n’est pas votre salaire et ne réduit donc rien.
Le montant de la case 1 du W-2 peut-il être supérieur à celui de mon bulletin de paie ?
Oui. La raison la plus courante est le revenu imputé, comme le coût imposable de la couverture d'assurance vie collective au-delà de 50 000 $. Cette valeur est ajoutée aux cases 1, 3 et 5 même si aucun montant en espèces ne parvient à l'employé. Un paiement émis après la dernière période de paie, ou une correction effectuée tard dans l'année, peut également faire passer la case 1 au-dessus du montant cumulé (YTD) du dernier bulletin de paie.
Dois-je demander à mon employeur un W-2 corrigé ?
Uniquement lorsque la différence ne peut pas être expliquée par les retenues avant impôt, le revenu imputé ou un écart de calendrier autour de janvier. Si le montant inexpliqué est réel, l'employeur dépose le formulaire W-2c. Déposer un W-2 dont vous savez qu'il est incorrect n'est pas une solution, et la correction doit venir de l'employeur car le même formulaire est envoyé à la Social Security Administration et à l'IRS.
Le changement utile consiste à cesser de considérer la différence comme un problème à résoudre et à commencer à la considérer comme une liste à vérifier. La case 1 est inférieure au bulletin de paie du montant que vous avez choisi de soustraire à l'impôt sur le revenu, et les cases diffèrent entre elles du montant que le code des impôts traite différemment. Lorsque ces deux phrases s'équilibrent, les formulaires font exactement ce pour quoi ils ont été conçus.