Caixa 1 do W-2 vs. YTD do Comprovante de Pagamento:
Por Que a Diferença É Normal
Todo mês de janeiro, as equipes de nómina respondem à mesma pregunta. Um especialista em nómina em r/Payroll descreveu a rotina com três pontos de exclamação: "Não posso dizer quantas vezes tenho empregados que me ligam perguntando por que sua Caixa 1 do W2 não coincide com seu salário bruto acumulado no último comprovante!!!" (r/Payroll). Um empregado soma um ano de cheques de pagamento e obtiene um número. O W-2 chega com outro. O instinto é suponer que alguém cometeu um erro, mas na maioria das vezes ambos documentos estão corretos, porque responden a duas preguntas diferentes.
Principais Conclusões
- Uma Caixa 1 do W-2 que fica milhares abaixo do salário bruto acumulado do comprovante de pagamento geralmente não é um erro.
- A diferença é exatamente o dinheiro antes de impostos que você eligió, e um comprovante de $72.000 com uma Caixa 1 de $60.000 se reconcilia até o centavo.
- Um 401(k) tradicional reduz somente a Caixa 1, enquanto um prêmio de saúde Section 125 reduz as Caixas 1, 3 e 5 ao mesmo tempo, portanto uma diferenza inexplicada de $0,00 prova que a discrepancia é esperada.
O comprovante de pagamento registra os ganhos. O W-2 registra os salários tributáveis.
A diferença não é um defeito em nenhum dos documentos. Um comprovante de pagamento e um W-2 medem coisas diferentes, e apenas um deles é construído em torno das regras fiscais.
Um comprovante de pagamento é o registro por período de um único pagamento. Sua coluna YTD é um total acumulado, ano até a data, que soma cada valor de 1º de janeiro até o período de pagamento atual. O salário bruto acumulado é a soma simples do que foi ganho antes de qualquer dedução ser feita. É um registro operacional, produzido pelo sistema de folha de pagamento toda vez que as pessoas são pagas.
A Box 1 no Formulário W-2 é rotulada como "Salários, gorjetas, outras remunerações" e relata a parte desse pagamento que está sujeita ao imposto de renda federal para o ano civil. As Instruções Gerais do IRS para os Formulários W-2 e W-3 definem o que pertence a cada caixa, e as caixas não usam a mesma definição (IRS).
Mais dois números usam regras diferentes novamente. A Box 3 relata os salários da Previdência Social, que são limitados a uma base salarial anual de $184.500 para 2026 (SSA). A Box 5 relata os salários do Medicare, que não têm limite. Ambos são salários FICA. Nenhum deles é a mesma coisa que salários para imposto de renda.
Um comprovante de pagamento responde "quanto eu ganhei este ano." A Box 1 responde "o que está sujeito ao imposto de renda federal este ano." Esses totais divergem de propósito, e o valor pelo qual divergem é a parte que a maioria das pessoas nunca somou.
Quando você vê os dois documentos como um registro de ganhos e um resumo fiscal, a próxima pergunta é mecânica: quais deduções reduzem qual número, e em quanto. É aí que o código tributário deixa de tratar cada dólar antes de impostos da mesma forma.
Quais Deduções Antes de Impostos Movem Quais Caixas
O tamanho da diferença é a soma das suas deduções antes de impostos, e qual caixa muda depende do tipo de dedução. A Caixa 1 subtrai todo valor antes de impostos. As Caixas 3 e 5 subtraem apenas os valores que também são isentos do imposto da Previdência Social e do Medicare.
Um 401(k) tradicional mostra por que a diferença importa. O dinheiro diferido em um 401(k) não é tributado como renda agora, mas ainda é contado como salário para a Previdência Social e o Medicare. As instruções do IRS tratam isso diretamente: ao informar a Caixa 1, não inclua "diferimentos eletivos (como contribuições de funcionários a um plano 401(k) ou 403(b))." O diferimento sai da Caixa 1 e permanece nos salários FICA.
Um plano de cafeteria Section 125 funciona do outro jeito. É um plano escrito do empregador que permite que os funcionários escolham entre dinheiro e benefícios qualificados, como prêmios de saúde, odontológico e visão. As reduções salariais feitas por meio dele "não são consideradas salários para fins de imposto de renda federal" e "geralmente não estão sujeitas a FICA e FUTA" (orientação do IRS sobre planos de cafeteria). Esses prêmios saem da Caixa 1, da Caixa 3 e da Caixa 5 ao mesmo tempo. Uma contribuição HSA feita por meio do plano de cafeteria é tratada da mesma forma e informada na Caixa 12 com o código W, enquanto um benefício processado fora do plano não reduz os salários FICA de forma alguma (Publicação 15-B do IRS).
| Dedução feita no pagamento | Caixa 1 (salários para imposto de renda federal) | Caixa 3 (salários para Previdência Social) | Caixa 5 (salários para Medicare) |
|---|---|---|---|
| Diferimento eletivo tradicional 401(k) ou 403(b) | Reduzida | Não reduzida | Não reduzida |
| Prêmios de saúde, odontológico e visão Section 125 | Reduzida | Reduzida | Reduzida |
| FSA de saúde ou FSA de dependentes sob Section 125 | Reduzida | Reduzida | Reduzida |
| Contribuição HSA por meio de um plano de cafeteria Section 125 | Reduzida | Reduzida | Reduzida |
| Benefício de transporte ou estacionamento antes de impostos sob Section 132(f) | Reduzida | Reduzida | Reduzida |
| Diferimento Roth 401(k) ou Roth 403(b) | Não reduzida | Não reduzida | Não reduzida |
| Contribuição de contrapartida do empregador ao 401(k) ou contribuição HSA do empregador | Não reduzida | Não reduzida | Não reduzida |
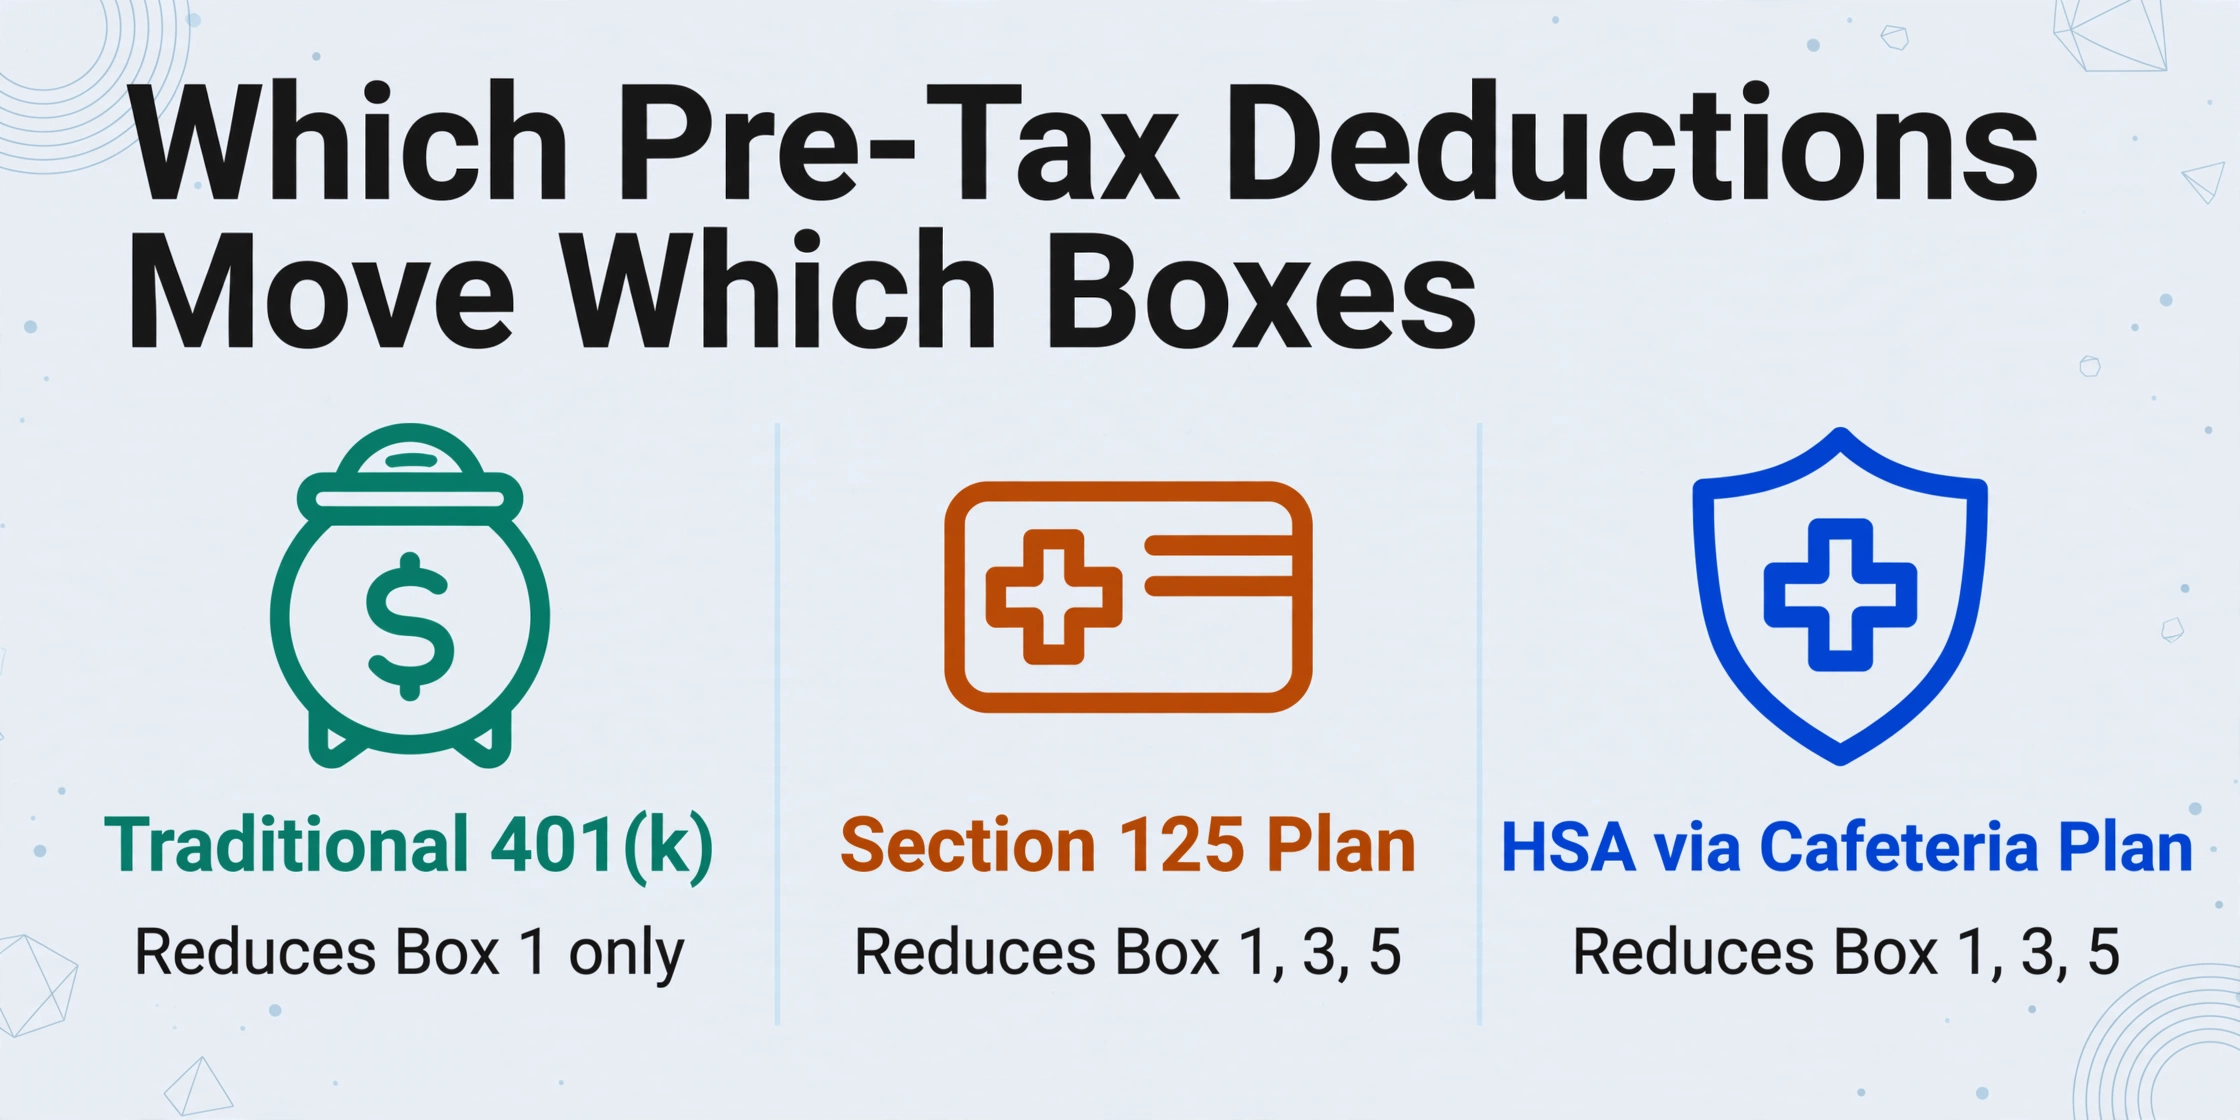
A linha do 401(k) é a que explica a maioria dos mistérios entre a Box 1 e a Box 5. Para 2026, o limite de diferimento eletivo em um plano 401(k), 403(b) ou 457(b) governamental é de $24.500, acima dos $23.500 em 2025 (IRS). Um funcionário que atinge esse limite pode fazer a Box 5 ficar cerca de $24.500 acima da Box 1, enquanto os prêmios de saúde do plano de cafeteria do mesmo funcionário reduzem as três caixas juntas.
Duas entradas nessa tabela chamam mais a atenção. Um diferimento de Roth 401(k) é feito com dinheiro após impostos, então não cria uma diferença na Box 1. Uma contribuição de contrapartida do empregador ou contribuição HSA do empregador nunca foi seu salário, então não reduz nada. Quando alguém diz que seu 401(k) "deveria" ter reduzido a Box 1 e não reduziu, a resposta usual é uma eleição Roth ou um depósito do empregador. A versão campo a campo desse mapeamento é abordada no guia de extração de W-2 e 1099.
Um Comprovante de Pagamento de $72.000 e uma Box 1 de $60.000
Um conjunto de números mostra por que a diferença é aritmética e não um erro. A reconciliação é uma subtração, e ela fecha ao centavo quando a lista de deduções está completa.
Considere um funcionário cujo comprovante de pagamento final mostra $72.000 em salário bruto acumulado (YTD). Durante o ano, o funcionário elegeu $3.600 em prêmios de saúde, dental e visão da Seção 125, $6.000 em diferimentos tradicionais de 401(k) e $2.400 em contribuições HSA por meio do plano de cafeteria. As três caixas de salário ficam da seguinte forma.
| Linha | Valor | Porquê |
|---|---|---|
| Salário bruto acumulado no comprovante | $72.000 | Ganhos totais antes de qualquer dedução |
| Menos prêmios da Seção 125 | $3.600 | Reduz a Box 1, a Box 3 e a Box 5 |
| Menos 401(k) tradicional | $6.000 | Reduz apenas a Box 1 |
| Menos HSA por meio do plano de cafeteria | $2.400 | Reduz a Box 1, a Box 3 e a Box 5 |
| Box 1 | $60.000 | $72.000 menos todas as deduções antes de impostos |
| Box 3 e Box 5 | $66.000 | $72.000 menos apenas as deduções isentas de FICA |
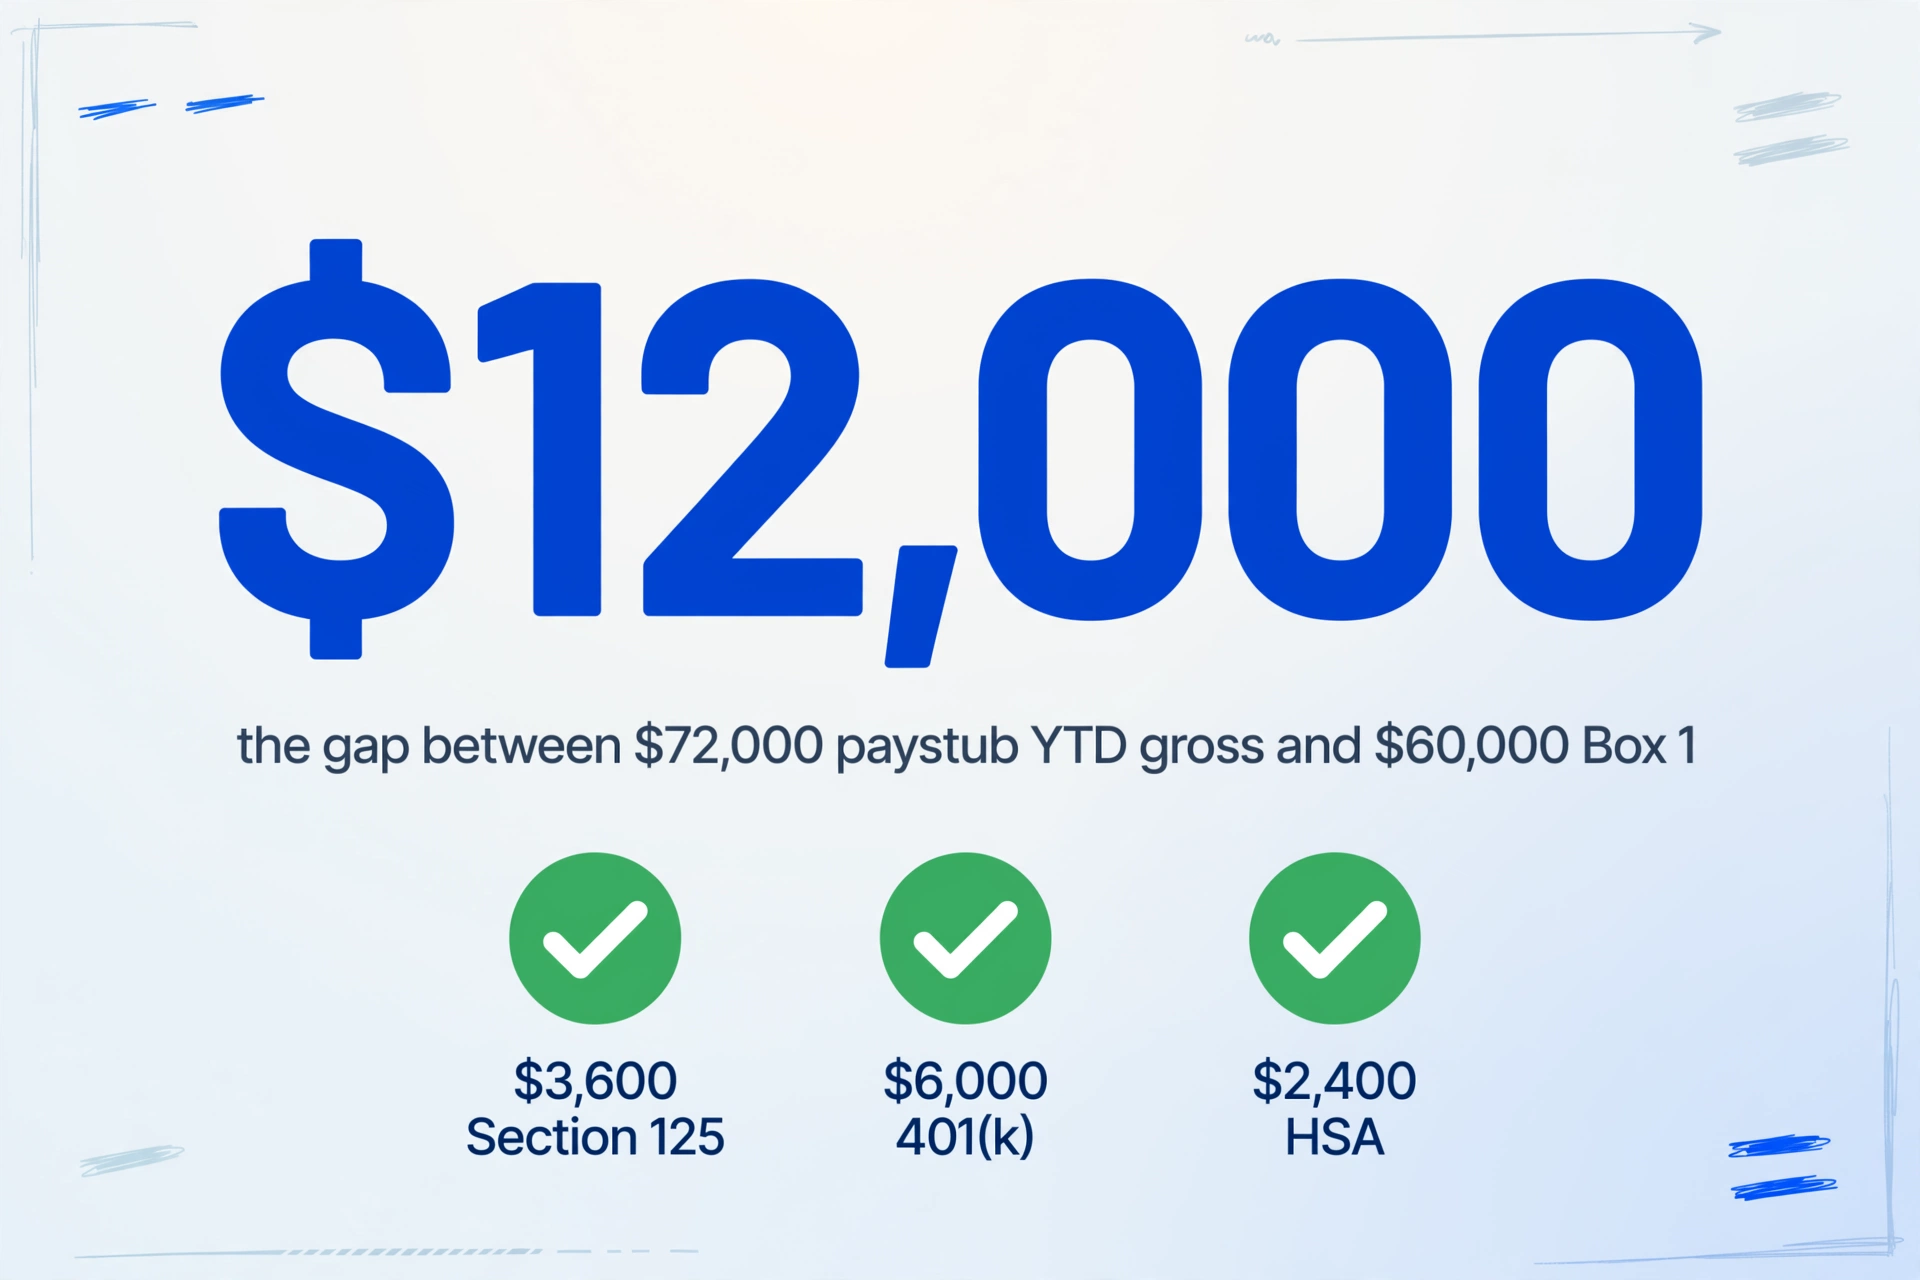
A Box 1 fica $12.000 abaixo do comprovante de pagamento e $6.000 abaixo da Box 5. Ambas as diferenças são totalmente explicadas pelas eleições. Os $12.000 são cada dólar antes de impostos que o funcionário escolheu. Os $6.000 são apenas o 401(k), a única dedução que reduziu os salários para imposto de renda sem reduzir os salários para FICA.
A comparação só é válida quando se compara coisas semelhantes. Muitos comprovantes de pagamento exibem uma linha separada de "salários tributáveis" ou "salários FICA" acumulados, além do salário bruto acumulado. A linha tributável deve corresponder ao Box 1, e a linha FICA deve corresponder ao Box 3 ou Box 5. Comparar o salário bruto acumulado com o Box 1 é o que gera o número alarmante em primeiro lugar. A aritmética que liga os próprios números de um comprovante é detalhada no guia de verificação de valores acumulados e pagamento líquido no comprovante, e a versão de documento único é abordada no guia de comprovante de pagamento para Excel.
O caso inverso também é real. O Box 1 pode ficar maior que o comprovante. A cobertura de seguro de vida em grupo acima de $50.000 é renda imputada, adicionada aos Boxes 1, 3 e 5, mesmo que nenhum dinheiro chegue ao funcionário. Se o Box 1 vier acima do salário bruto acumulado, a renda imputada é a primeira coisa a verificar, não a última.
Como Confirmar que a Diferença é a Esperada
Confirmar a diferença é uma comparação, então o primeiro passo é colocar o W-2 e o comprovante de pagamento nas mesmas colunas em uma única planilha. Essa é a parte que as equipes de folha de pagamento ainda fazem manualmente: abrir o W-2, abrir o comprovante final, encontrar os números correspondentes, subtrair e repetir para cada funcionário da lista.
Custom Column Extraction muda a direção desse trabalho. Em vez de enviar um W-2 e aceitar os campos que a ferramenta decidir retornar, você digita os nomes das colunas necessárias, por exemplo, Funcionário, Tipo de Documento, Ano Fiscal, Salário Bruto Acumulado, Box 1, Box 3, Box 5, Retenção Federal, 401(k) Tradicional, Prêmios Section 125, HSA e Pagamento Líquido Acumulado. A IA localiza cada valor pelo seu significado, então um campo impresso no W-2 e uma linha acumulada no comprovante caem nas mesmas colunas, mesmo que os dois documentos não se pareçam em nada.
Como a ferramenta é construída com Processamento Prioritário em Lote, você pode enviar o W-2 e o comprovante final de cada funcionário como um único lote e obter uma tabela única de volta, uma linha por funcionário por tipo de documento. Envie uma lista de clientes e a mesma planilha conterá todos eles.
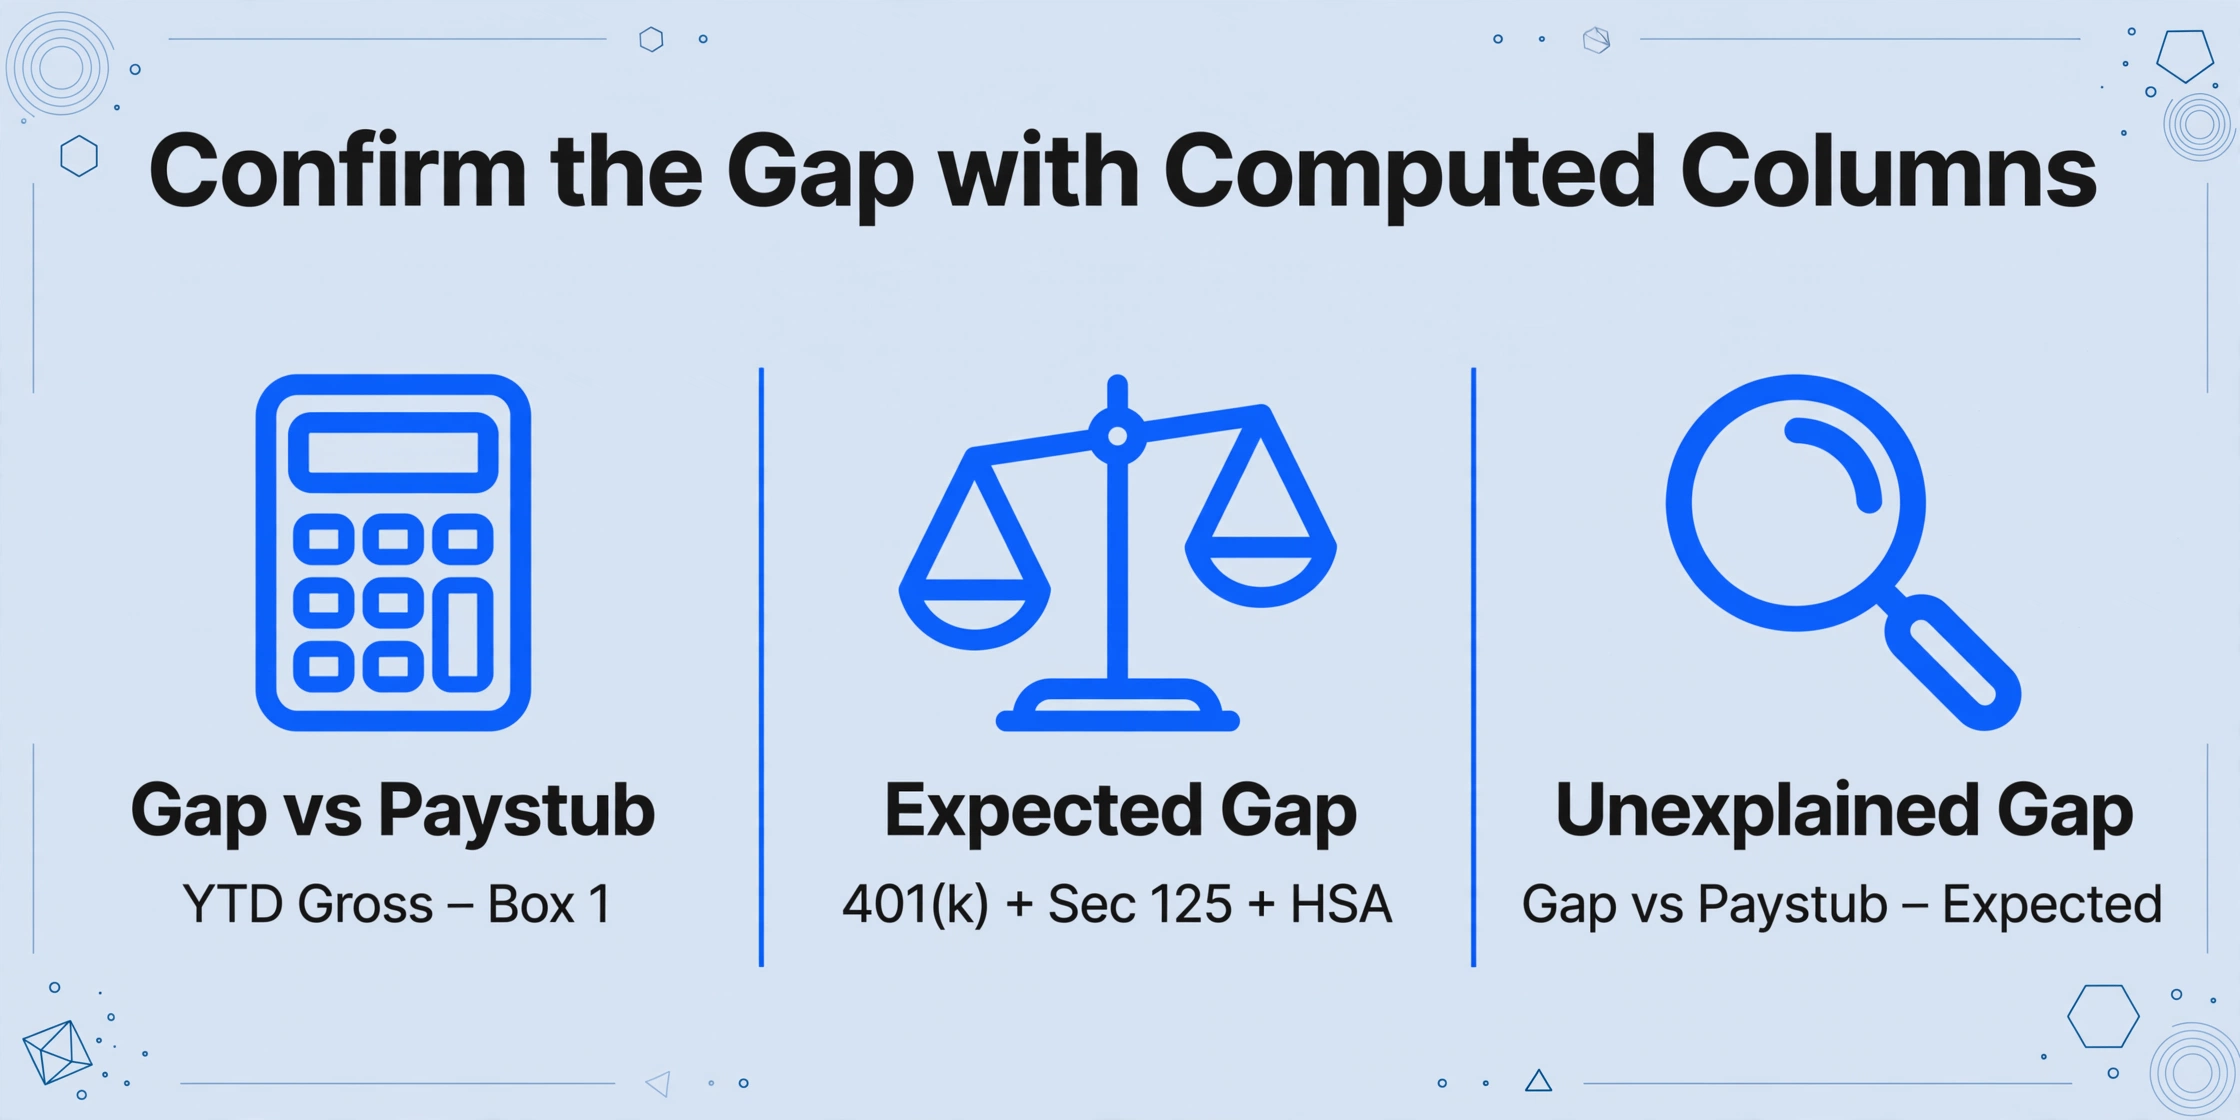
A planilha se torna uma verificação quando você adiciona aritmética a ela. Defina um Format Requirement para que os valores sejam números com duas casas decimais e adicione colunas calculadas que tornem a comparação visível: Diferença vs Comprovante (Salário Bruto Acumulado - Box 1), Diferença Esperada (401k Tradicional + Prêmios Section 125 + HSA) e Diferença Não Explicada (Diferença vs Comprovante - Diferença Esperada). Quando a diferença não explicada for $0,00, a diferença é a esperada. Quando não for, você tem uma linha específica para levar à folha de pagamento em vez de uma preocupação vaga.
Review Mode with Bbox responde à pergunta de acompanhamento: o número que comparei é realmente o que o documento diz? Passe o mouse ou clique em qualquer célula extraída e o arquivo original destaca a região de onde o valor veio, e clicar em uma região na página volta para a célula correspondente. Para um valor do Box 1 que vai parar em uma declaração de imposto, rastrear o valor até sua origem é a diferença entre um número copiado e um número verificado.
Os arquivos são processados com segurança e não são armazenados.
O objetivo não é forçar os dois números a coincidirem. É mostrar que a diferença é igual à soma das eleições antes de impostos e destacar as linhas em que isso não ocorre.
O Que Seria Realmente um Erro
Uma diferença que as deduções antes de impostos explicam é normal. Uma diferença que elas não conseguem explicar é a que merece uma ligação, e uma lista curta separa as duas. Se qualquer um dos itens a seguir aparecer na sua conciliação, vale a pena escalar antes de declarar.
- A diferença é maior que a soma das suas eleições antes de impostos. Se o Box 1 está $20.000 abaixo do salário bruto acumulado no comprovante de pagamento e seus diferimentos mais prêmios de benefícios totalizam $12.000, os $8.000 restantes não têm origem. Peça à folha de pagamento uma auditoria de deduções.
- O Box 1 está mais alto que o esperado apesar das eleições antes de impostos. Um benefício processado como pós-imposto significa que você pagou imposto de renda sobre dinheiro que deveria ter sido protegido. Essa é a divergência que mais provavelmente exigirá um formulário corrigido.
- O Box 3 está acima da base salarial anual. O Box 3 não pode exceder $184.500 para 2026. Um valor maior é um erro de declaração por si só.
- O Box 12 está sem o código D ou o código W. Um diferimento que foi financiado mas nunca declarado é um erro que o IRS pode detectar ao cruzar os registros da folha de pagamento.
- A diferença é exatamente um pagamento. Os salários são declarados quando são pagos, não quando são ganhos, então um cheque datado no início de janeiro pertence ao W-2 do ano seguinte e o comprovante de pagamento de dezembro não o incluirá (California State Controller's Office).
Quando a diferença é um erro real de declaração, a correção é o Form W-2c, e o empregador o arquiva. Um funcionário não pode corrigir um W-2 declarando impostos com números diferentes, por isso o primeiro passo é sempre uma conversa com a folha de pagamento em vez de um ajuste na declaração.
Um limite pertence à linguagem simples. Esta comparação é uma ajuda de dados e verificação, não aconselhamento fiscal. Não calcula retenções, não determina o que você deve e não prepara nem apresenta uma declaração. Tampoco consegue ver como a nómina classificou uma dedução. Se o sistema de nómina aplicou um benefício antes ou depois de impostos, a extração lê o tratamento que os documentos já mostram. A escrita manual e os escaneos de baixa qualidade reducen a precisão, por isso existe a etapa de revisão para os valores que alimentan uma declaração. E quando a questão é em quais números confiar, os tradeoffs entre importar em software fiscal e extraer de forma independente estão detalhados na comparación entre importación y extracción.
FAQ
Por que meu W-2 Box 1 é menor que meu YTD no comprovante de pagamento?
O Box 1 reporta salários sujeitos ao imposto federal sobre a renda e subtrae todas as deduções antes de impostos. O YTD bruto do seu comprovante de pagamento reporta o total de ganancias antes dessas deduções. A diferença normalmente é a soma de seus diferimentos tradicionais 401(k), prémios de benefícios Section 125, contribuciones FSA, contribuciones HSA e qualquer benefício de transporte antes de impostos. Las Instrucciones Generales del IRS para los Formularios W-2 y W-3 excluyen los diferimientos electivos del Box 1 por regla.
Por que o Box 1 é diferente do Box 3 e do Box 5?
Cada box aplica suas próprias regras aos mesmos cheques de pagamento. O Box 1 subtrae benefícios de retiro antes de impostos e de plano de cafeteria. O Box 3 ignora os diferimientos de retiro, subtrae os benefícios isentos de FICA e tem um teto na base salarial anual da Seguridad Social, que é de $184.500 para 2026. O Box 5 ignora os diferimientos de retiro, subtrae os mesmos benefícios isentos de FICA e não tem teto. Um 401(k) tradicional ao máximo por si só pode deixar o Box 5 muito acima do Box 1.
Uma contribución 401(k) reduce o Box 1?
Um diferimiento eletivo tradicional 401(k) ou 403(b) reduce o Box 1, mas não reduce os Boxes 3 ou 5, porque esse dinheiro permanece sujeito ao imposto de Seguridad Social e Medicare. Um diferimiento Roth 401(k) é feito com dinheiro depois de impostos e não reduce o Box 1 em absoluto. Uma contribución de contrapartida do empregador não é seu salário, portanto não reduce nada.
O Box 1 do W-2 pode ser maior do que o do meu comprovante de pagamento?
Sim. O motivo mais comum é a renda imputada, como o custo tributável da cobertura de seguro de vida em grupo acima de $50.000. Esse valor é adicionado aos Boxes 1, 3 e 5, mesmo que nenhum dinheiro chegue ao funcionário. Um pagamento emitido após o período de pagamento final, ou uma correção feita no final do ano, também pode elevar o Box 1 acima do valor YTD do último comprovante de pagamento.
Devo pedir ao meu empregador um W-2 corrigido?
Somente quando a diferença não puder ser explicada por deduções antes de impostos, renda imputada ou uma diferença de tempo em torno de janeiro. Se o valor não explicado for real, o empregador preenche o Formulário W-2c. Apresentar um W-2 que você sabe estar errado não é uma solução, e a correção tem que vir do empregador, pois o mesmo formulário é enviado à Social Security Administration e ao IRS.
A mudança útil é parar de ler a diferença como um problema a resolver e começar a lê-la como uma lista para verificar. O Box 1 fica abaixo do comprovante de pagamento pelo valor que você escolheu proteger do imposto de renda, e os boxes diferem entre si pelo valor que o código tributário trata de forma diferente. Quando essas duas frases se equilibram, os formulários estão fazendo exatamente o que foram criados para fazer.