W-2 Box 1と給与明細の年初来総支給額:
差額が生じるのは正常なこと
毎年1月、給与チームは同じ質問に答えることになります。r/Payrollの給与担当者は、このやり取りを感嘆符3つ付きでこう表現しています。「従業員から、W-2のBox 1が最後の給与明細の年初来総支給額と一致しないのはなぜかと問い合わせが来る回数は、数え切れません!!!」(r/Payroll)。従業員が1年分の給与を合計すると、ある数字が出ます。W-2が届くと、別の数字が記載されています。誰かがミスをしたのではと直感で思うかもしれませんが、ほとんどの場合、両方の書類が正しいのです。なぜなら、この2つは異なる質問に答えているからです。
重要なポイント
- W-2のBox 1が給与明細の年初来総支給額より数千ドル低くても、通常はエラーではありません。
- その差額は、従業員が選択した税引前の金額そのものです。給与明細が$72,000でBox 1が$60,000の場合、1セント単位まで一致します。
- 従来の401(k)はBox 1のみを引き下げますが、Section 125の健康保険料はBoxes 1、3、5を同時に引き下げます。したがって、説明のつかない$0.00の差額は、その差が想定内であることを証明します。
給与明細は収入を記録し、W-2は課税賃金を記録する
この差はどちらの書類の欠陥でもありません。給与明細とW-2は異なるものを測定しており、そのうちの1つだけが税法に基づいて作られています。
給与明細は、1回の支払いごとの記録です。YTD列は年初来の累計で、1月1日から現在の支給期間までのすべての金額を合計したものです。YTD総支給額は、控除が差し引かれる前に稼いだ金額の単純な合計です。これは給与システムが支払いのたびに生成する運用記録です。
Form W-2のBox 1は「賃金、チップ、その他の報酬」と表示され、暦年に連邦所得税の対象となる支給額の部分を報告します。IRSのForm W-2およびW-3の一般説明書は各ボックスに何が該当するかを定義しており、ボックスごとに同じ定義は使われていません(IRS)。
さらに2つの数字はまた異なるルールに従います。Box 3は社会保障賃金を報告し、2026年の年間賃金基準額である$184,500で上限が設定されています(SSA)。Box 5は上限のないメディケア賃金を報告します。どちらもFICA賃金です。どちらも所得税賃金とは同じものではありません。
給与明細は「今年いくら稼いだか」に答え、Box 1は「今年連邦所得税の対象となるのはいくらか」に答えます。これらの合計は意図的に乖離しており、その乖離額こそが、ほとんどの人が一度も合計したことのない部分です。
2つの書類を収入記録と税務サマリーとして捉えると、次の疑問は機械的なものになります。どの控除がどの数字をどれだけ引き下げるのか。ここで税法は、すべての税引前ドルを同じように扱うことをやめます。
税引前控除がどのボックスに影響するか
差額の大きさは税引前控除の合計であり、どのボックスが動くかは控除の種類によって異なります。Box 1 はすべての税引前金額を差し引きます。Box 3 と Box 5 は、社会保障税とメディケア税の対象からも除外される金額のみを差し引きます。
従来型の401(k)は、この差が重要である理由を示しています。401(k)に繰り延べられた資金は、現時点では所得として課税されませんが、社会保障とメディケアの賃金としては引き続きカウントされます。IRSの指示はこれを直接扱っています。Box 1 を報告する際には、「選択的繰り延べ(従業員による 401(k) または 403(b) プランへの拠出など)」を含めないでください。繰り延べ額は Box 1 から除外され、FICA 賃金には残ります。
Section 125 カフェテリアプランは逆の働きをします。これは、従業員が現金と適格給付(健康保険、歯科、視力保険料など)を選択できるようにする書面による雇用主プランです。これを介して行われた給与削減は、「連邦所得税の目的では賃金とみなされず」、「一般的に FICA および FUTA の対象にはなりません」(IRS カフェテリアプランガイダンス)。これらの保険料は、Box 1、Box 3、Box 5 から同時に差し引かれます。カフェテリアプランを通じて行われた HSA 拠出も同様に扱われ、コード W で Box 12 に報告されます。一方、プラン外で処理された給付は FICA 賃金をまったく減らしません(IRS Publication 15-B)。
| 給与から差し引かれる控除 | Box 1(連邦所得税賃金) | Box 3(社会保障賃金) | Box 5(メディケア賃金) |
|---|---|---|---|
| 従来型 401(k) または 403(b) の選択的繰り延べ | 減額 | 減額なし | 減額なし |
| Section 125 の健康、歯科、視覚保険料 | 減額 | 減額 | 減額 |
| Section 125 に基づく健康 FSA または従属ケア FSA | 減額 | 減額 | 減額 |
| Section 125 カフェテリアプランを通じた HSA 拠出 | 減額 | 減額 | 減額 |
| Section 132(f) に基づく税引前通勤・駐車場給付 | 減額 | 減額 | 減額 |
| Roth 401(k) または Roth 403(b) の繰り延べ | 減額なし | 減額なし | 減額なし |
| 雇用主の 401(k) マッチまたは雇用主の HSA 拠出 | 減額なし | 減額なし | 減額なし |
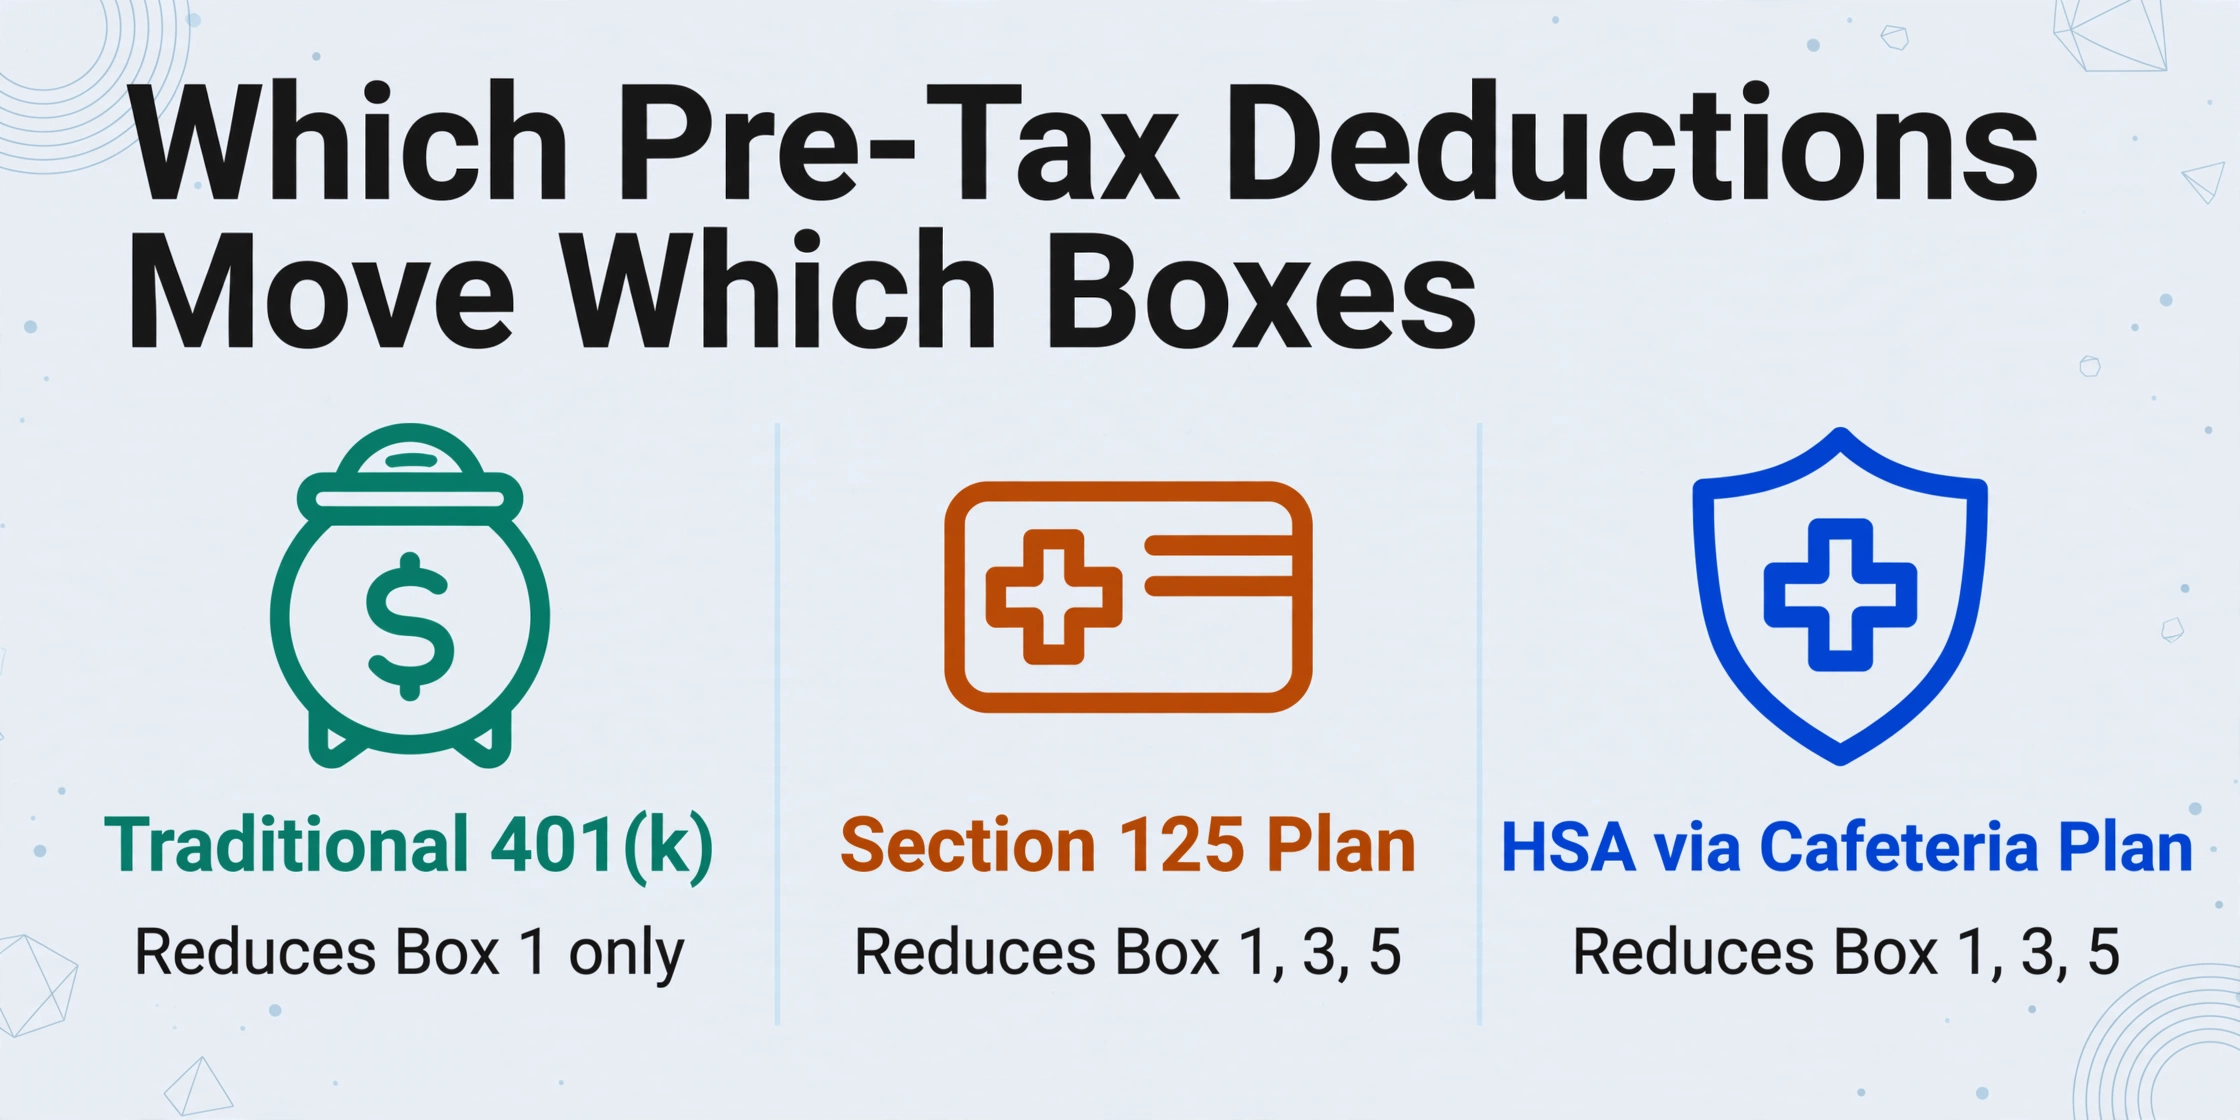
401(k)の欄は、Box 1とBox 5の差に関する謎のほとんどを説明するものです。2026年の401(k)、403(b)、または政府系457(b)プランの選択的繰り延べ限度額は$24,500で、2025年の$23,500から引き上げられました(IRS)。この限度額まで拠出した従業員は、Box 5をBox 1より約$24,500上回らせることができます。一方、同じ従業員のカフェテリアプランによる健康保険料は、3つのボックスすべてを一緒に引き下げます。
この表で最も注目を集めるのは2つの項目です。Roth 401(k)の繰り延べは税引き後のお金で行われるため、Box 1の差は生じません。雇用主のマッチング拠出や雇用主のHSA拠出は元々あなたの賃金ではないため、何も減額しません。401(k)がBox 1を下げる「はず」なのに下がらなかった場合、通常の原因はRothの選択か雇用主の拠出です。この対応関係の項目別の説明は、W-2および1099抽出ガイドで詳しく説明しています。
$72,000の給与明細と$60,000のBox 1
ある一連の数字は、この差が誤りではなく算術的なものであることを示しています。この調整は引き算であり、控除リストが完全であれば、1セント単位まで一致します。
最終の給与明細に年初来総支給額が$72,000と表示されている従業員を例に挙げます。この1年間で、従業員はSection 125の健康保険・歯科・視力保険料として$3,600、従来型401(k)の繰り延べとして$6,000、カフェテリアプランを通じたHSA拠出として$2,400を選択しました。3つの賃金ボックスは以下のようになります。
| 項目 | 金額 | 理由 |
|---|---|---|
| 給与明細の年初来総支給額 | $72,000 | 控除前の総収入 |
| Section 125保険料を差し引く | $3,600 | Box 1、Box 3、Box 5を減らす |
| 従来型401(k)を差し引く | $6,000 | Box 1のみを減らす |
| カフェテリアプランを通じたHSAを差し引く | $2,400 | Box 1、Box 3、Box 5を減らす |
| Box 1 | $60,000 | $72,000からすべての税引前控除を差し引いた額 |
| Box 3およびBox 5 | $66,000 | $72,000からFICA非課税の控除のみを差し引いた額 |
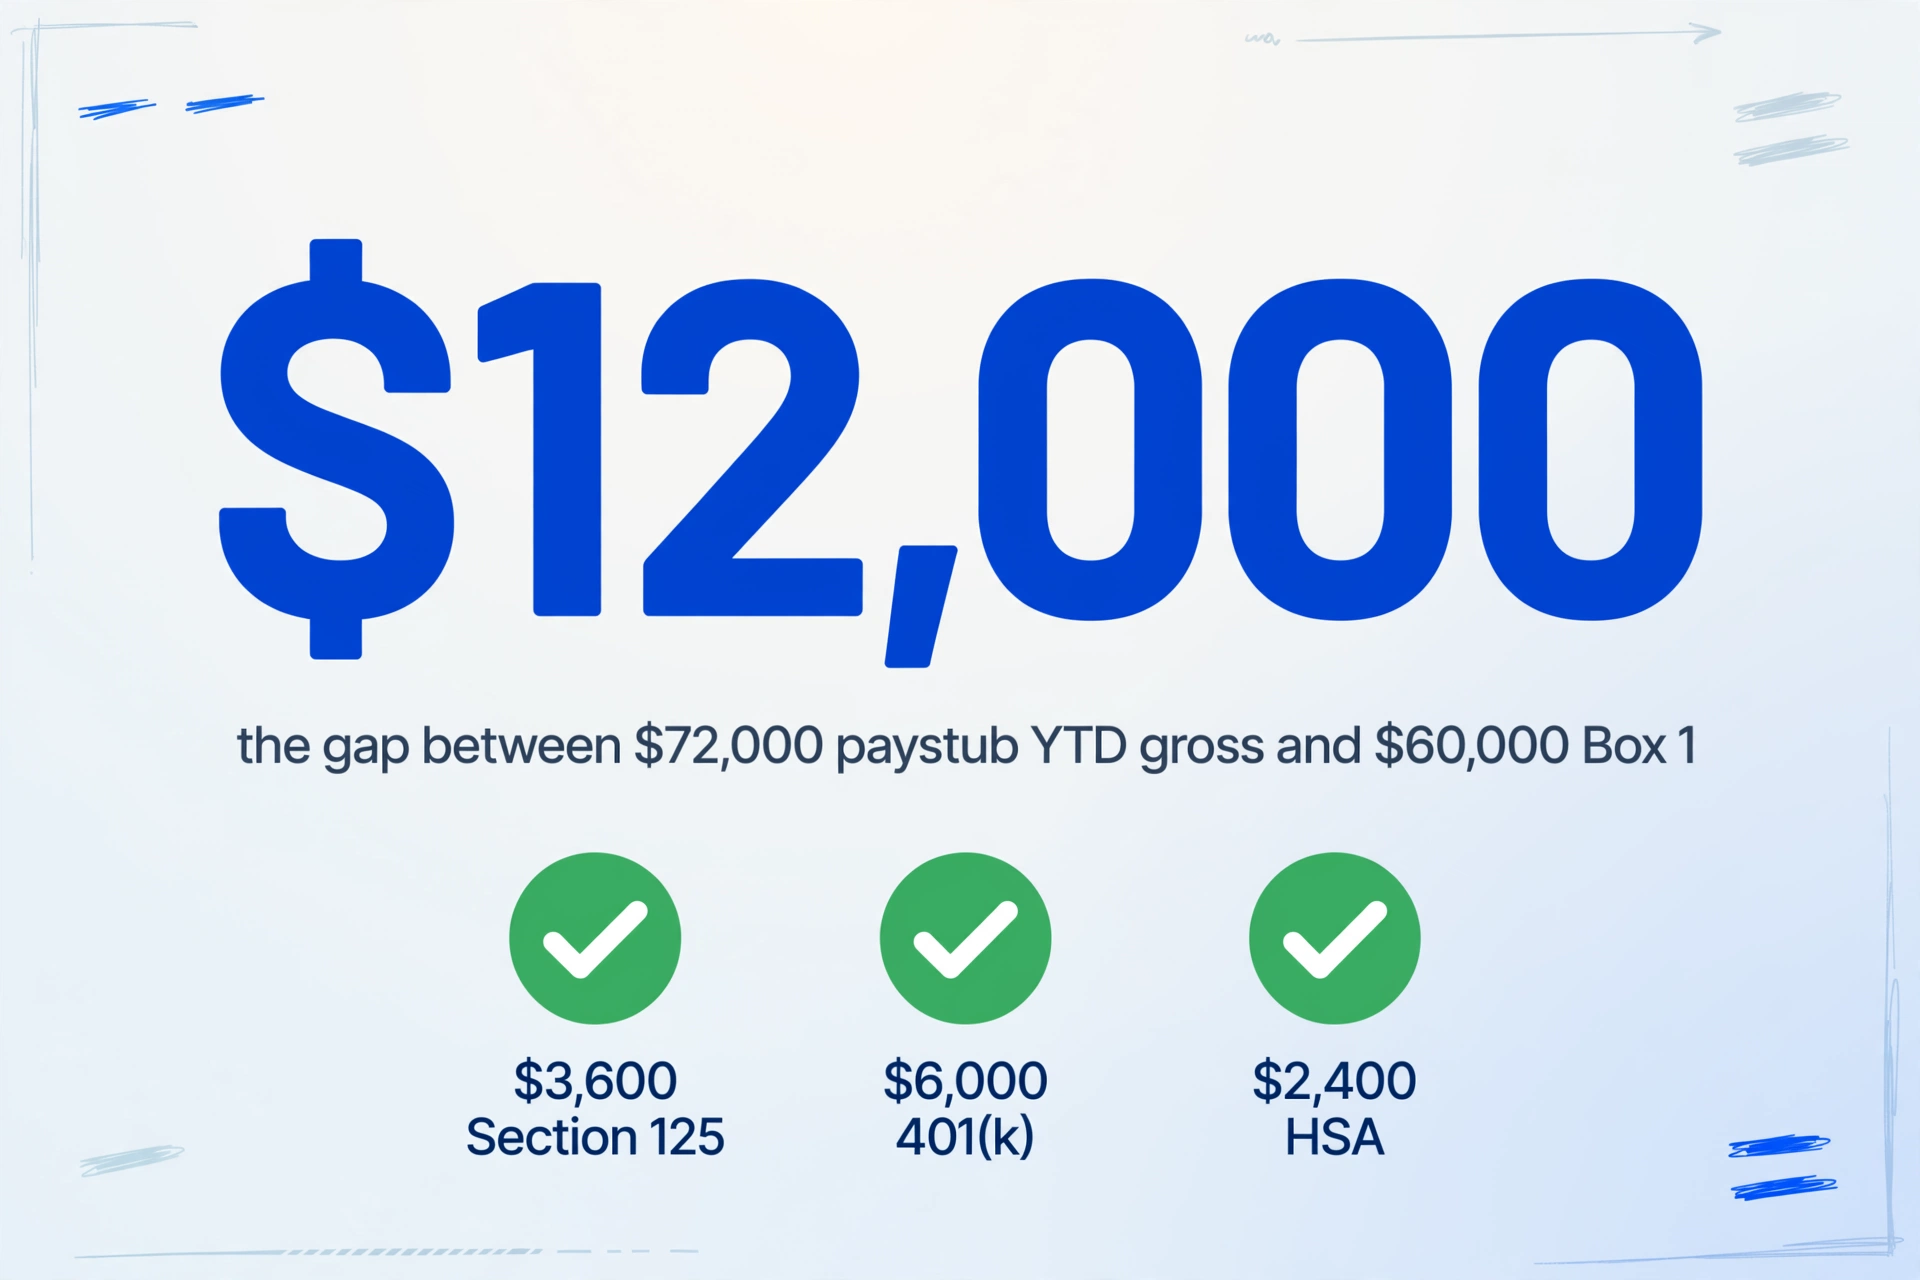
Box 1は給与明細より$12,000低く、Box 5より$6,000低くなっています。両方の差は、選択した内容によって完全に説明できます。$12,000は従業員が選択したすべての税引前の金額です。$6,000は401(k)のみによるもので、FICA賃金を下げずに所得税の対象となる賃金だけを下げた唯一の控除です。
この比較は、同じ種類のものを比較した場合にのみ成立します。多くの給与明細には、年初来総支給額に加えて、別途「課税賃金」または「FICA賃金」の年初来(YTD)行が印刷されています。課税行はBox 1と一致し、FICA行はBox 3またはBox 5と一致するはずです。年初来総支給額をBox 1と比較することが、そもそも驚くべき数字を生み出す原因です。給与明細の数値同士を結びつける計算は、給与明細の年初来(YTD)と手取り額の検証ガイドで詳しく説明されており、単一ドキュメント版は給与明細からExcelへの変換ガイドで説明されています。
逆のケースも実際に存在します。Box 1が給与明細よりも高くなることがあります。5万ドルを超える団体定期生命保険はみなし所得となり、現金が従業員に支払われなくてもBoxes 1、3、5に加算されます。Box 1が年初来総支給額を上回る場合、みなし所得が最初に確認すべき項目であり、最後に確認すべき項目ではありません。
ギャップが想定どおりであることを確認する方法
ギャップの確認は比較作業なので、最初のステップはW-2と給与明細を1つのシートの同じ列に配置することです。これは給与計算チームが今でも手作業で行っている部分です。W-2を開き、最終給与明細を開き、一致する数値を見つけ、差し引き、それをリスト上の全従業員に対して繰り返します。
カスタム列抽出は、その作業の方向性を変えます。W-2をアップロードしてツールが返すフィールドをそのまま受け取る代わりに、必要な列名を入力します。例:従業員、ドキュメントタイプ、税年度、年初来総支給額、Box 1、Box 3、Box 5、連邦所得税源泉徴収、従来型401(k)、Section 125保険料、HSA、年初来手取り額。AIは各値の意味に基づいてそれを見つけ出すため、W-2の印刷されたボックスと給与明細のYTD行は、2つのドキュメントがまったく似ていなくても、同じ列に配置されます。
このツールはバッチファーストで構築されているため、各従業員のW-2と最終給与明細を1つのバッチとしてアップロードし、従業員ごと・ドキュメントタイプごとに1行の単一のテーブルを取得できます。クライアントリストをアップロードすれば、同じシートに全員分が保持されます。
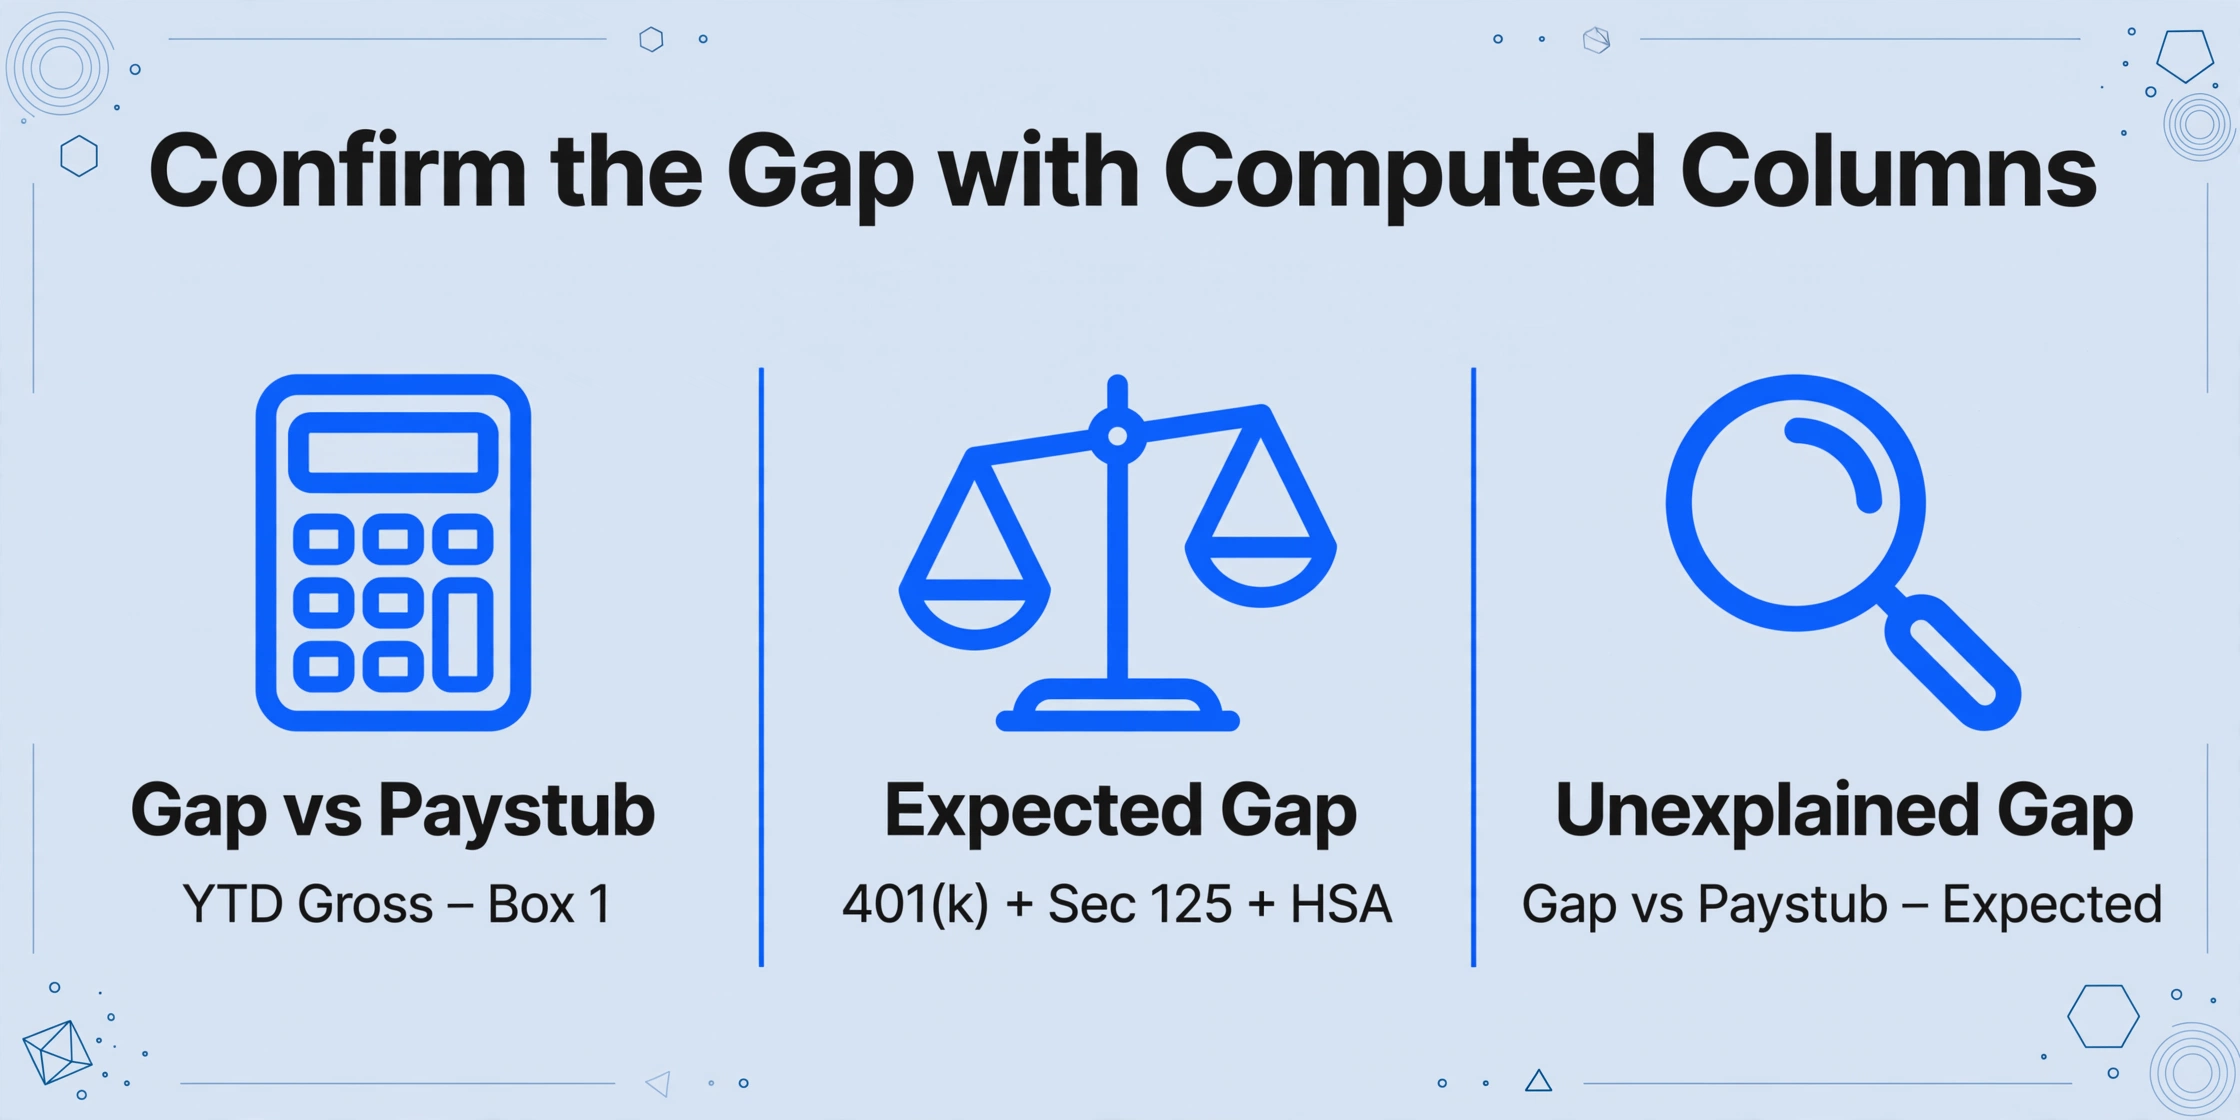
シートに計算を追加すると、それがチェックになります。ルール形式を設定して金額が小数点以下2桁の数値になるようにし、比較を可視化する計算列を追加します:給与明細との差(年初来総支給額 - Box 1)、想定差(従来型401k + Section 125保険料 + HSA)、説明不能な差(給与明細との差 - 想定差)。説明不能な差が$0.00の場合、その差は想定どおりです。そうでない場合は、漠然とした懸念ではなく、給与計算部門に持ち込む具体的な行があります。
Bbox付きレビューモードは、次の質問に答えます:比較した数値は実際にドキュメントに記載されているものですか?抽出されたセルにホバーまたはクリックすると、元のファイルが値の取得元の領域をハイライトし、ページ上の領域をクリックすると一致するセルにジャンプします。税務申告書に記載されるBox 1の数値について、値をそのソースまで追跡することは、コピーした数値と検証した数値の違いを生みます。
ファイルは安全に処理され、保存されることはありません。
目標は2つの数値を無理に一致させることではありません。差額が税引前控除の合計と等しいことを示し、一致しない行を浮き彫りにすることです。
実際にエラーとなるケース
税引前控除で説明できる差額は正常です。説明できない差額こそが電話をすべきケースであり、その見分け方は短いリストで明確になります。照合の際に以下のいずれかに該当する場合は、提出前にエスカレーションする価値があります。
- 差額が税引前控除の合計よりも大きい。 Box 1が給与明細の年初来総支給額より$20,000低く、繰り延べ額と福利厚生保険料の合計が$12,000の場合、残りの$8,000の行き先がありません。給与担当部署に控除の監査を依頼してください。
- 税引前控除があるにもかかわらずBox 1が予想より高い。 福利厚生が税引後で処理された場合、保護されるべき金額に対して所得税を支払ったことになります。これは修正フォームが必要になる可能性が最も高い不一致です。
- Box 3が年間賃金基準額を超えている。 Box 3は2026年時点で$184,500を超えることはできません。それ以上の数字は明らかな報告エラーです。
- Box 12にコードDまたはコードWがない。 拠出されたのに報告されていない繰り延べは、給与記録の照合によってIRSが検出できるエラーです。
- 差額がちょうど1回分の給与である。 賃金は稼得時ではなく支払時に報告されるため、1月初旬に日付のある小切手は翌年のW-2に属し、12月の給与明細には含まれません(カリフォルニア州会計監査官事務所)。
差額が実際の報告エラーである場合、修正はForm W-2cであり、雇用主が提出します。従業員は異なる数値で確定申告を行うことでW-2を修正することはできません。そのため、最初のステップは常に申告書の修正ではなく、給与担当部署との話し合いです。
どちらの境界も平易な言葉で説明されるべきです。この比較はデータと検証の補助であり、税務アドバイスではありません。源泉徴収を計算するものではなく、納税額を決定するものでもなく、申告書を作成・提出するものでもありません。また、給与計算が控除をどのように分類したかを確認することもできません。給与システムが福利厚生を税引前または税引後に適用した場合、抽出はドキュメントにすでに表示されている処理方法を読み取ります。手書きやスキャンの品質が低いと精度が低下するため、申告に使用する値にはレビューステップが存在します。そして、どの数値を信頼すべきかという問題については、税務ソフトウェアへのインポートと独立した抽出の間のトレードオフがインポートと抽出の比較に記載されています。
FAQ
W-2のBox 1が給与明細のYTDより低いのはなぜですか?
Box 1は連邦所得税の対象となる賃金を報告し、すべての税引前控除を差し引きます。給与明細のYTD総支給額は、それらの控除前の総収入を報告します。その差は通常、従来の401(k)繰り延べ、Section 125福利厚生保険料、FSA拠出、HSA拠出、および税引前通勤手当の合計です。IRSのW-2およびW-3フォームの一般説明書では、選択的繰り延べをBox 1から除外することが規則で定められています。
Box 1がBox 3やBox 5と異なるのはなぜですか?
各ボックスは同じ給与にそれぞれ独自のルールを適用します。Box 1は税引前の退職金およびカフェテリアプランの福利厚生を差し引きます。Box 3は退職金の繰り延べを無視し、FICA非課税の福利厚生を差し引き、2026年の年間社会保障賃金基準額である$184,500で上限を設定します。Box 5は退職金の繰り延べを無視し、同じFICA非課税の福利厚生を差し引きますが、上限はありません。従来の401(k)を最大まで拠出しただけでも、Box 5がBox 1を大幅に上回る可能性があります。
401(k)への拠出はBox 1を減らしますか?
従来の401(k)または403(b)への選択的繰り延べはBox 1を減らしますが、Box 3やBox 5は減らしません。その金額は社会保障税とメディケア税の対象のままだからです。Roth 401(k)への繰り延べは税引後のお金で行われるため、Box 1をまったく減らしません。雇用主のマッチングは従業員の賃金ではないため、何も減らしません。
W-2 Box 1 は給与明細よりも高くなることがありますか?
はい。最も一般的な理由は、みなし所得、例えば50,000ドルを超える団体定期生命保険の課税対象額です。この金額は、現金が従業員に支払われなくても、Box 1、Box 3、Box 5 に加算されます。最終給与期間後に発行された支払い、または年末に行われた修正も、Box 1 を最後の給与明細の年初来総支給額より上に移動させる可能性があります。
雇用主に修正されたW-2を依頼すべきですか?
その差が、税引前控除、みなし所得、または1月前後のタイミングの違いで説明できない場合に限ります。説明できない金額が実際にあれば、雇用主が Form W-2c を提出します。間違っていると分かっているW-2で申告しても修正にはならず、同じフォームが社会保障庁とIRSに送られるため、修正は雇用主から行われる必要があります。
有用な視点の転換は、その差を解決すべき問題として読むのをやめ、チェックすべきリストとして読み始めることです。Box 1 が給与明細より低いのは、所得税から保護することを選択した金額の分であり、各ボックスが互いに異なるのは、税法が異なる扱いをする金額の分です。これら2つの文が釣り合うとき、フォームは本来の目的どおりに機能しています。