W-2 Box 1 vs recibo de nómina YTD:
Por qué la diferencia es normal
Cada enero, los equipos de nómina responden la misma pregunta. Un especialista en nómina en r/Payroll describió la rutina con tres signos de exclamación: "¡No puedo decirle cuántas veces empleados me llaman preguntando por qué su W2 Box 1 no coincide con su salario bruto acumulado en el último recibo!" (r/Payroll). Un empleado suma un año de cheques de pago y obtiene un número. El W-2 llega con otro. El instinto es asumir que alguien cometió un error, pero la mayoría de las veces ambos documentos son correctos, porque responden a dos preguntas diferentes.
Conclusiones clave
- Un W-2 Box 1 que está miles de dólares por debajo del salario bruto acumulado de su recibo de nómina generalmente no es un error.
- La diferencia es exactamente el dinero antes de impuestos que usted eligió, y un recibo de nómina de $72,000 con un Box 1 de $60,000 se concilia al centavo.
- Un 401(k) tradicional reduce solo el Box 1, mientras que una prima de salud Section 125 reduce los Boxes 1, 3 y 5 a la vez, por lo que una diferencia inexplicada de $0.00 demuestra que la discrepancia es esperada.
El Recibo de Nómina Registra las Ganancias. El W-2 Registra los Salarios Sujetos a Impuestos.
La diferencia no es un defecto en ninguno de los dos documentos. Un recibo de nómina y un W-2 miden cosas distintas, y solo uno de ellos está diseñado en torno a las reglas fiscales.
Un recibo de nómina es el registro por período de un solo pago. Su columna de YTD es un total acumulado, año a la fecha, que suma cada valor desde el 1 de enero hasta el período de pago actual. El salario bruto acumulado (YTD gross) es la suma simple de lo que se ganó antes de que se realice cualquier deducción. Es un registro operativo, generado por el sistema de nómina cada vez que se paga a las personas.
El Box 1 del Formulario W-2 está etiquetado como "Sueldos, propinas y otra compensación", e informa la parte de ese pago que está sujeta al impuesto federal sobre la renta para el año calendario. Las Instrucciones Generales del IRS para los Formularios W-2 y W-3 definen qué pertenece a cada casilla, y las casillas no usan la misma definición (IRS).
Dos números más usan reglas diferentes nuevamente. El Box 3 informa los salarios del Seguro Social, que están limitados a una base salarial anual de $184,500 para 2026 (SSA). El Box 5 informa los salarios de Medicare, que no tienen límite. Ambos son salarios FICA. Ninguno es lo mismo que los salarios sujetos al impuesto sobre la renta.
Un recibo de nómina responde "¿cuánto gané este año?". El Box 1 responde "¿qué está sujeto al impuesto federal sobre la renta este año?". Esos totales divergen a propósito, y la cantidad en la que divergen es la parte que la mayoría de las personas nunca ha sumado.
Una vez que ve los dos documentos como un registro de ganancias y un resumen fiscal, la siguiente pregunta es mecánica: qué deducciones reducen cuál número, y en cuánto. Ahí es donde el código tributario deja de tratar cada dólar antes de impuestos de la misma manera.
Qué deducciones antes de impuestos mueven cada casilla
El tamaño de la diferencia es la suma de sus deducciones antes de impuestos, y qué casilla se mueve depende del tipo de deducción. La casilla 1 resta cada monto antes de impuestos. Las casillas 3 y 5 restan solo los montos que también están exentos del impuesto de Seguro Social y Medicare.
Un 401(k) tradicional muestra por qué la diferencia importa. El dinero diferido a un 401(k) no se grava como ingreso ahora, pero aún se cuenta como salario para el Seguro Social y Medicare. Las instrucciones del IRS manejan esto directamente: al reportar la casilla 1, no incluya "diferimientos electivos (como contribuciones del empleado a un plan 401(k) o 403(b))". El diferimiento sale de la casilla 1 y permanece en los salarios sujetos a FICA.
Un plan de cafetería de la Sección 125 funciona al revés. Es un plan escrito del empleador que permite a los empleados elegir entre efectivo y beneficios calificados, como primas de salud, dental y visión. Las reducciones de salario realizadas a través de él "no se consideran salarios para fines del impuesto federal sobre la renta" y "generalmente no están sujetas a FICA y FUTA" (guía del IRS sobre planes de cafetería). Esas primas salen de las casillas 1, 3 y 5 al mismo tiempo. Una contribución a una HSA realizada a través del plan de cafetería se trata de la misma manera y se reporta en la casilla 12 con el código W, mientras que un beneficio procesado fuera del plan no reduce los salarios sujetos a FICA en absoluto (Publicación 15-B del IRS).
| Deducción tomada del pago | Casilla 1 (salario sujeto al impuesto federal sobre la renta) | Casilla 3 (salario del Seguro Social) | Casilla 5 (salario de Medicare) |
|---|---|---|---|
| Diferimiento electivo tradicional 401(k) o 403(b) | Reducida | No reducida | No reducida |
| Primas de salud, dental y visión de la Sección 125 | Reducida | Reducida | Reducida |
| FSA de salud o FSA de cuidado de dependientes bajo la Sección 125 | Reducida | Reducida | Reducida |
| Contribución a HSA a través de un plan de cafetería de la Sección 125 | Reducida | Reducida | Reducida |
| Beneficio de transporte o estacionamiento antes de impuestos bajo la Sección 132(f) | Reducida | Reducida | Reducida |
| Diferimiento Roth 401(k) o Roth 403(b) | No reducida | No reducida | No reducida |
| Aportación equivalente del empleador al 401(k) o contribución del empleador a HSA | No reducida | No reducida | No reducida |
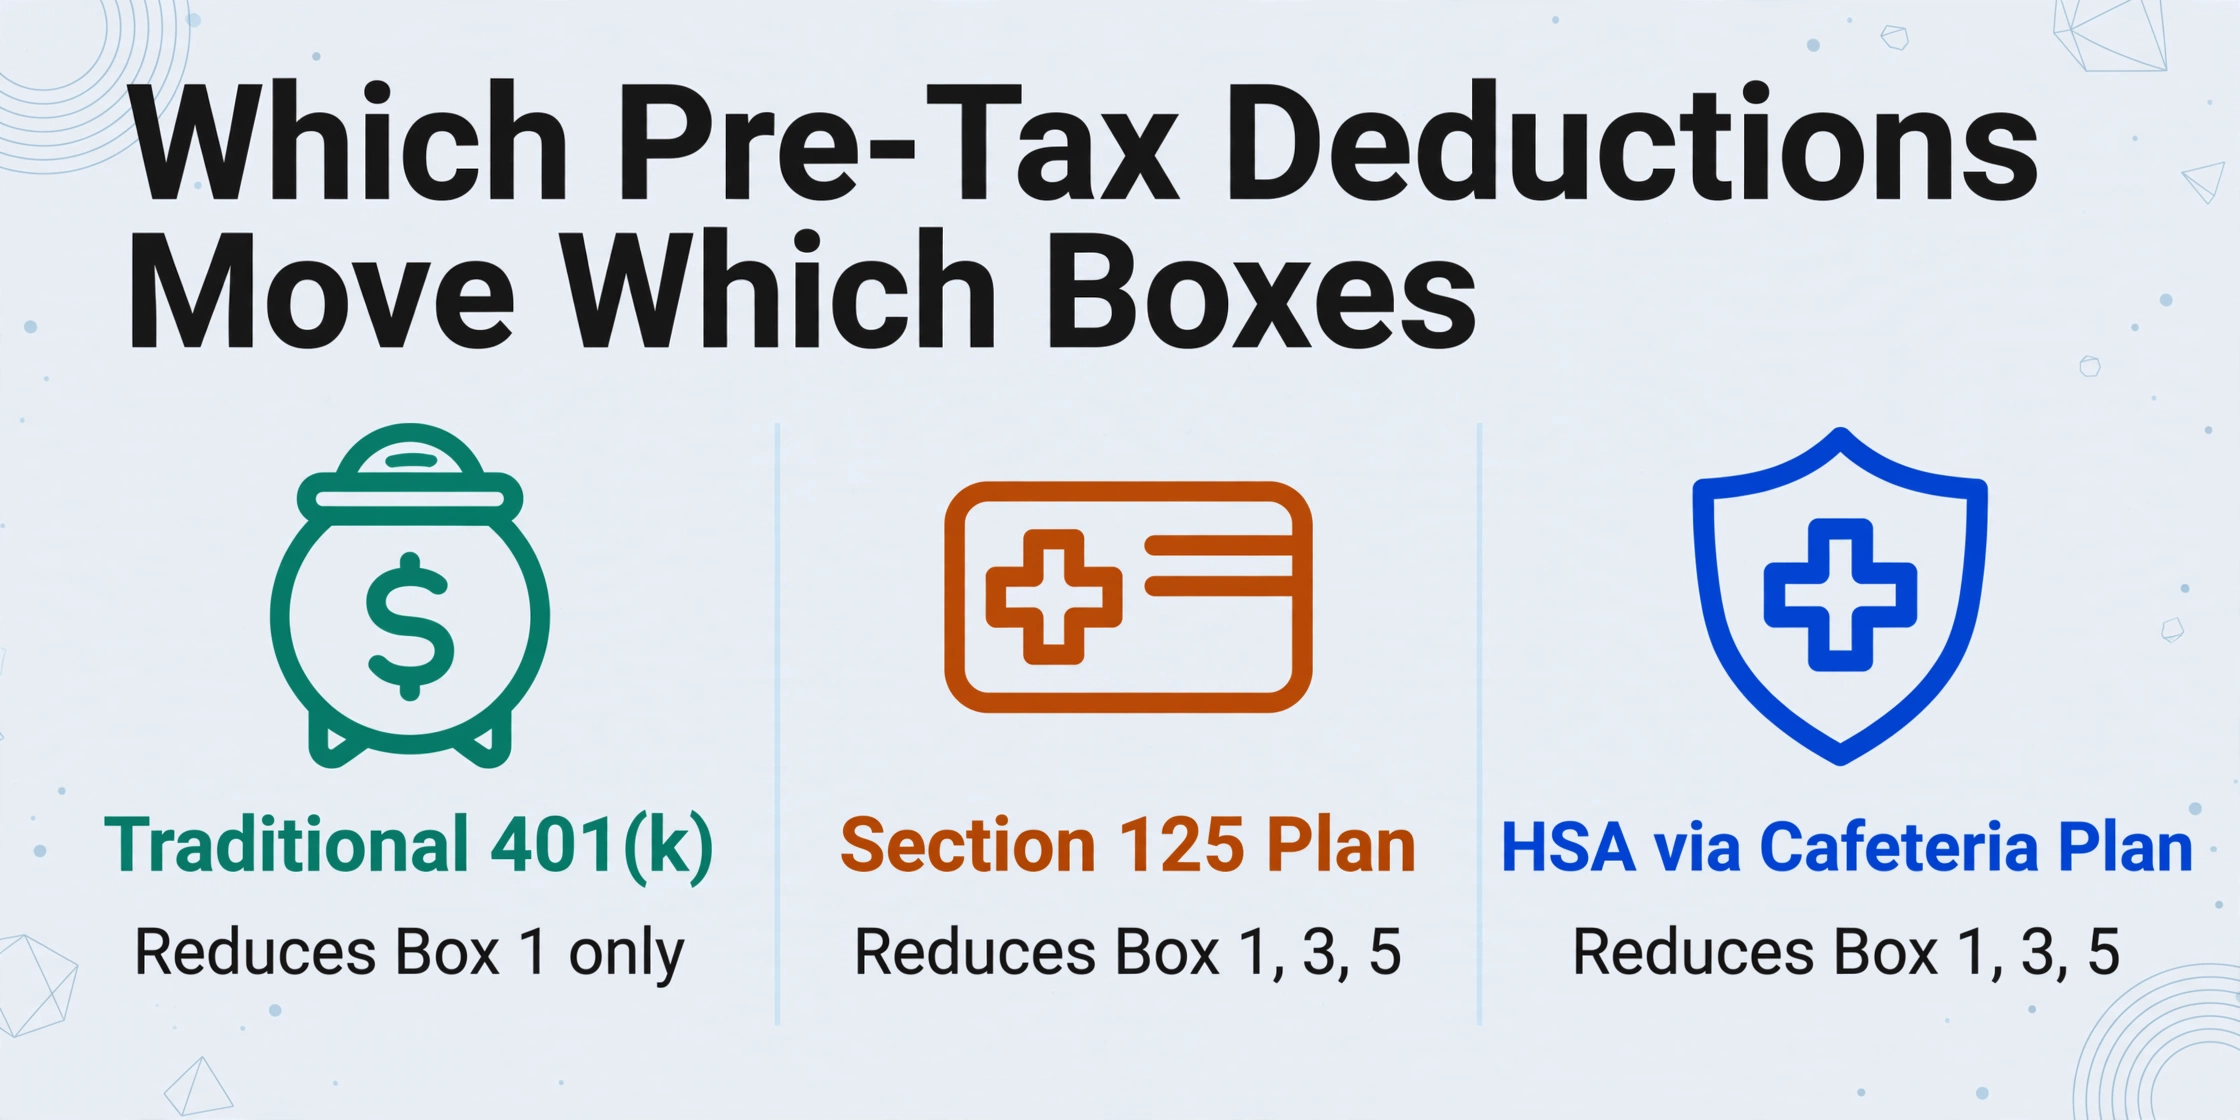
La línea del 401(k) es la que explica la mayoría de los acertijos entre la Casilla 1 y la Casilla 5. Para 2026, el límite de diferimiento electivo en un plan 401(k), 403(b) o 457(b) gubernamental es de $24,500, frente a los $23,500 de 2025 (IRS). Un empleado que alcance ese límite puede elevar la Casilla 5 aproximadamente $24,500 por encima de la Casilla 1, mientras que las primas de salud del plan de cafetería del mismo empleado reducen las tres casillas a la vez.
Dos partidas de esa tabla son las que más confunden a la gente. Un diferimiento de Roth 401(k) se realiza con dinero después de impuestos, por lo que no crea una diferencia en la Casilla 1. Una contribución de contrapartida del empleador o una contribución del empleador a una HSA nunca fue parte de su salario, por lo que no reduce nada. Cuando alguien dice que su 401(k) "debería haber" reducido la Casilla 1 y no lo hizo, la respuesta habitual es una elección Roth o un depósito del empleador. La versión campo por campo de esta correspondencia se cubre en la guía de extracción de W-2 y 1099.
Un recibo de nómina de $72,000 y una Casilla 1 de $60,000
Un conjunto de números demuestra por qué la diferencia es aritmética y no un error. La conciliación es una resta, y cuadra al centavo cuando la lista de deducciones está completa.
Tomemos a un empleado cuyo recibo de nómina final muestra $72,000 en salario bruto acumulado (YTD). Durante el año, el empleado eligió $3,600 en primas de salud, dental y visión de la Sección 125, $6,000 en diferimientos tradicionales de 401(k) y $2,400 en contribuciones a la HSA a través del plan de cafetería. Las tres casillas de salario resultan de la siguiente manera.
| Línea | Monto | Por qué |
|---|---|---|
| Salario bruto acumulado en el recibo de nómina | $72,000 | Ganancias totales antes de cualquier deducción |
| Menos primas de la Sección 125 | $3,600 | Reduce la Casilla 1, la Casilla 3 y la Casilla 5 |
| Menos 401(k) tradicional | $6,000 | Reduce solo la Casilla 1 |
| Menos HSA a través del plan de cafetería | $2,400 | Reduce la Casilla 1, la Casilla 3 y la Casilla 5 |
| Casilla 1 | $60,000 | $72,000 menos todas las deducciones antes de impuestos |
| Casilla 3 y Casilla 5 | $66,000 | $72,000 menos solo las deducciones exentas de FICA |
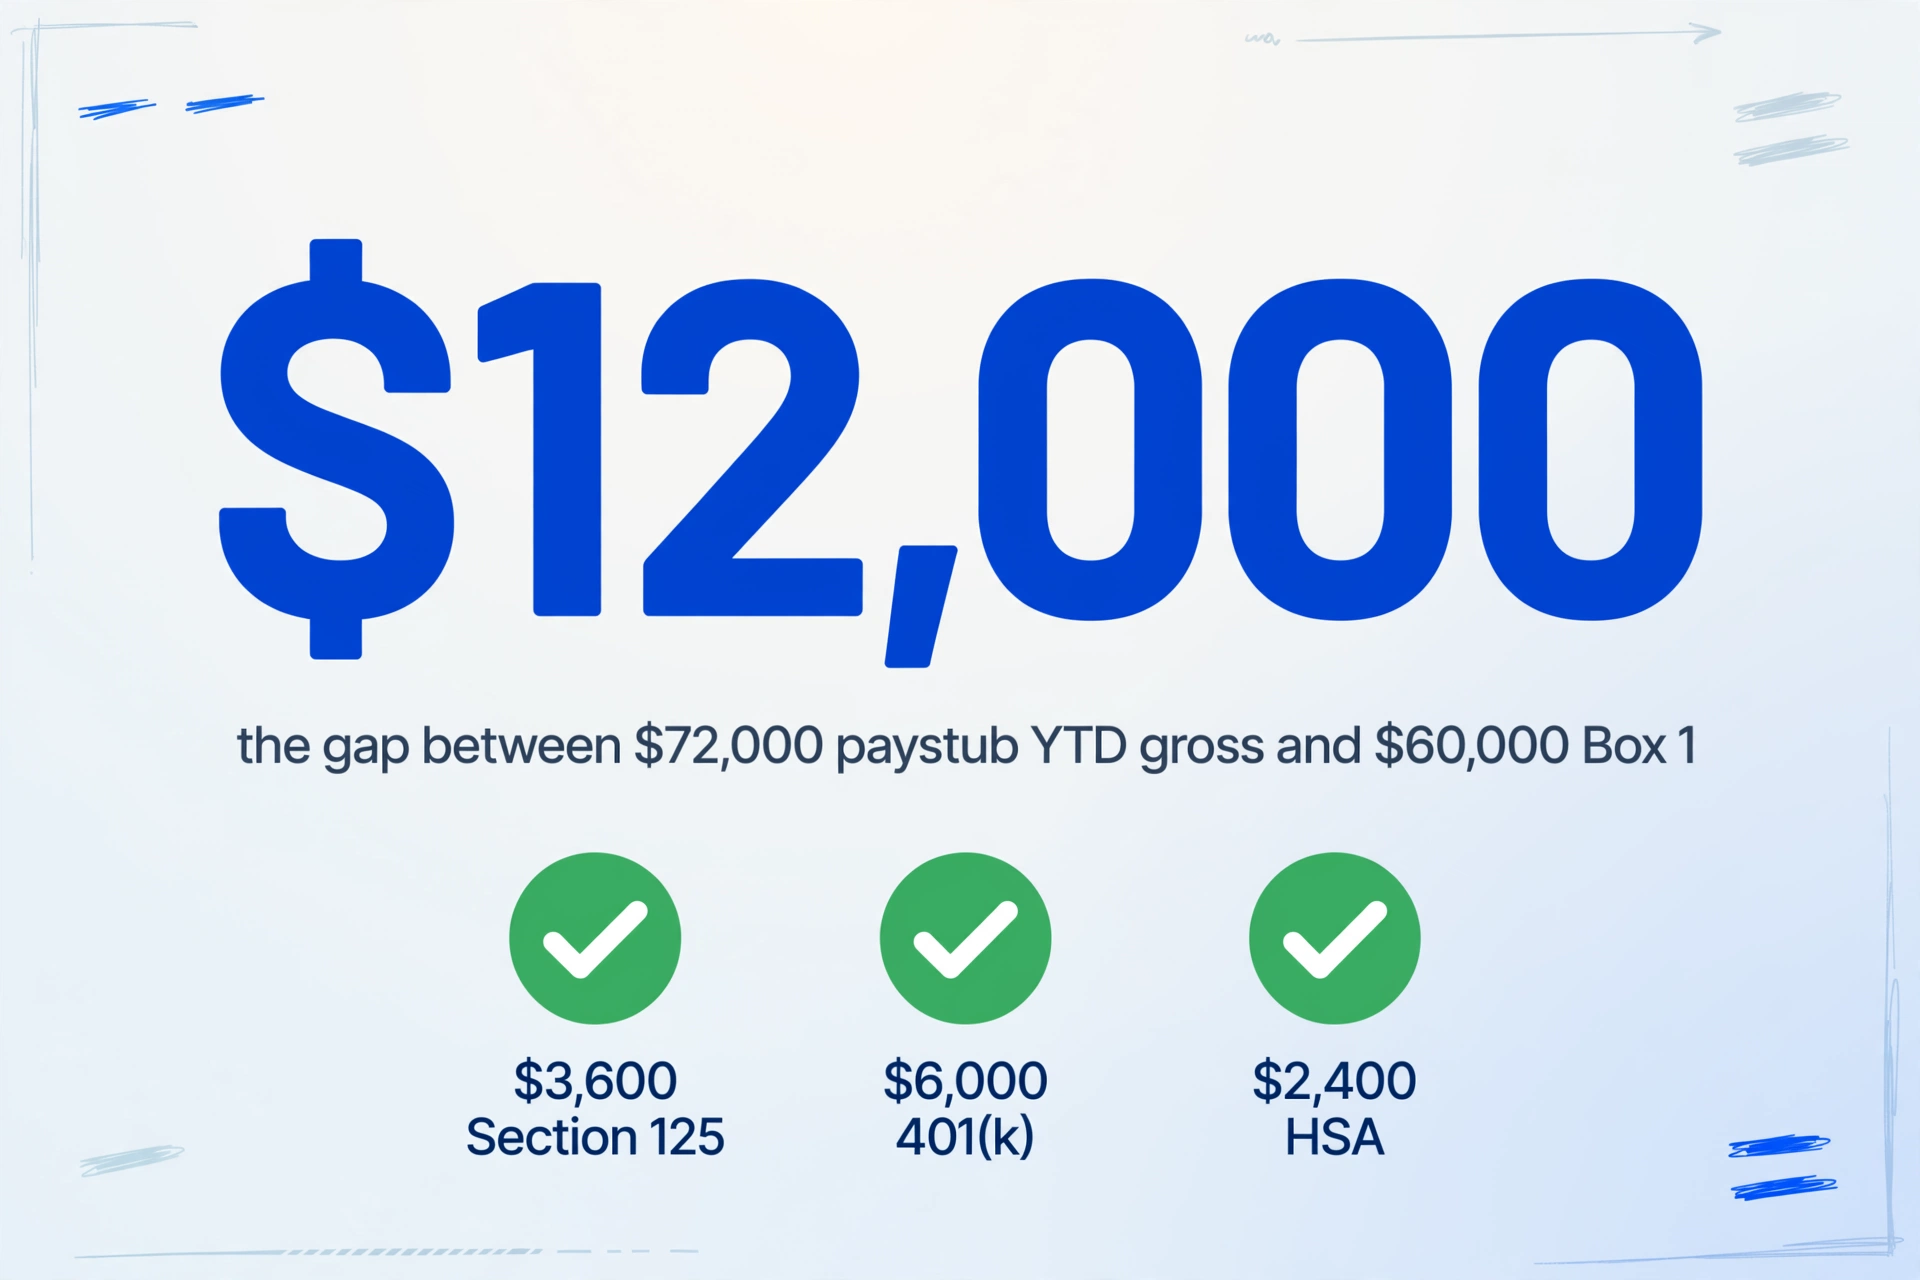
La Casilla 1 está $12,000 por debajo del recibo de nómina, y $6,000 por debajo de la Casilla 5. Ambas diferencias quedan totalmente explicadas por las elecciones. Los $12,000 son cada dólar antes de impuestos que el empleado eligió. Los $6,000 son solo el 401(k), la única deducción que redujo los salarios sujetos al impuesto sobre la renta sin reducir los salarios sujetos a FICA.
La comparación solo es válida cuando se compara lo similar con lo similar. Muchos recibos de nómina imprimen una línea separada de "salarios sujetos a impuestos" o "salarios FICA" acumulados (YTD), además del salario bruto acumulado. La línea sujeta a impuestos debe coincidir con la Casilla 1, y la línea FICA debe coincidir con la Casilla 3 o la Casilla 5. Comparar el salario bruto acumulado con la Casilla 1 es lo que produce el número alarmante en primer lugar. La aritmética que vincula las cifras de un recibo de nómina se explica en la guía de verificación del salario bruto acumulado y el pago neto del recibo de nómina, y la versión de un solo documento se cubre en la guía de recibo de nómina a Excel.
El caso inverso también es real. La Casilla 1 puede ser mayor que el recibo de nómina. La cobertura de seguro de vida grupal superior a $50,000 es ingreso imputado, que se agrega a las Casillas 1, 3 y 5, aunque no llegue efectivo al empleado. Si la Casilla 1 supera el salario bruto acumulado, el ingreso imputado es lo primero que se debe revisar, no lo último.
Cómo Confirmar que la Diferencia es la Esperada
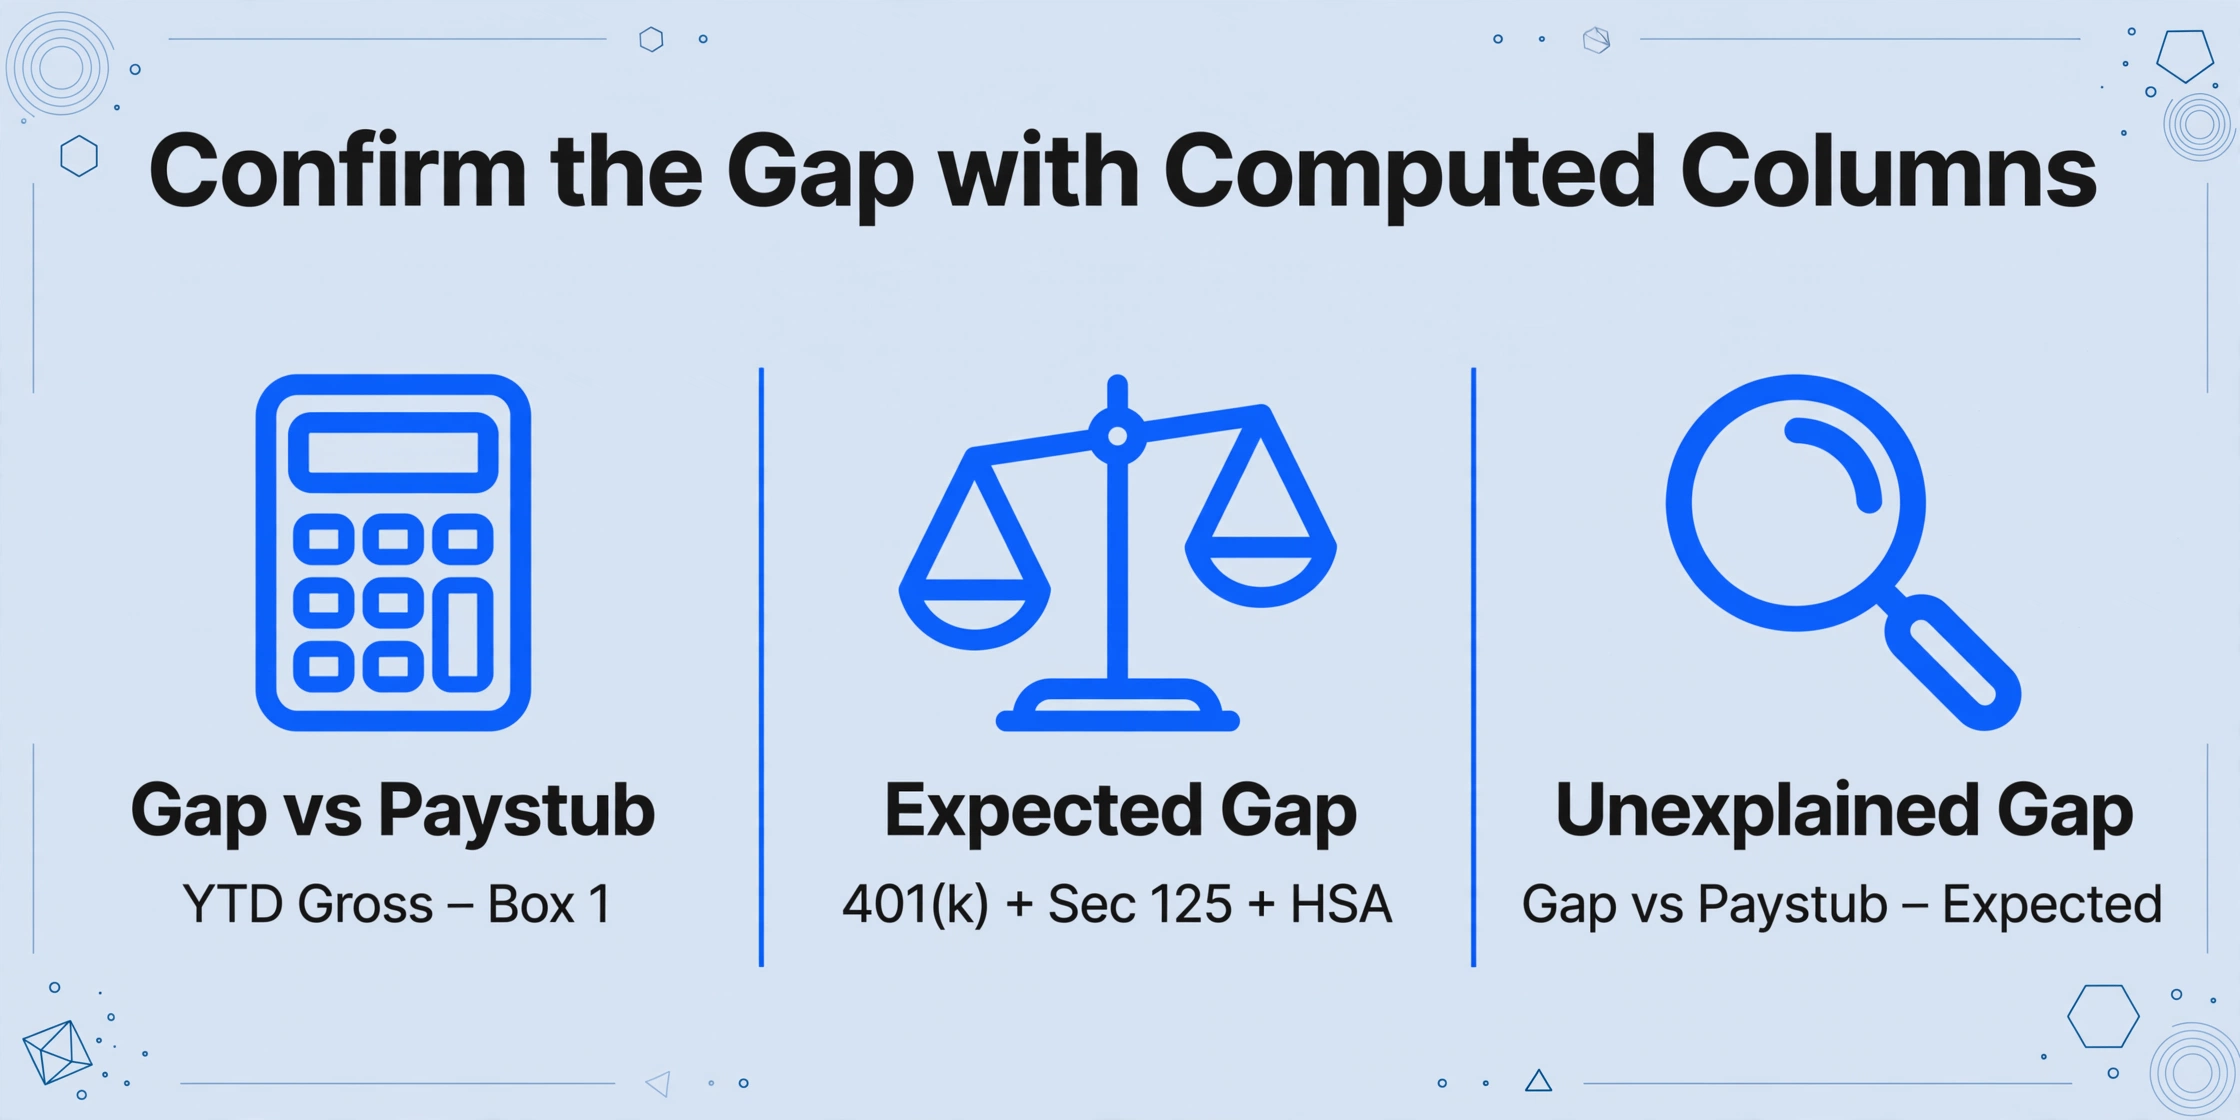
Confirmar la diferencia es una comparación, así que el primer paso es poner el W-2 y el recibo de nómina en las mismas columnas de una sola hoja. Esa es la parte que los equipos de nómina aún hacen a mano: abrir el W-2, abrir el recibo de nómina final, encontrar los números que coinciden, restar y repetir para cada empleado de la lista.
Extracción de Columnas Personalizadas cambia la dirección de ese trabajo. En lugar de subir un W-2 y tomar los campos que la herramienta decida devolver, usted escribe los nombres de las columnas que necesita, por ejemplo, Empleado, Tipo de Documento, Año Fiscal, Salario Bruto Acumulado, Casilla 1, Casilla 3, Casilla 5, Retención Federal, 401(k) Tradicional, Primas de la Sección 125, HSA y Pago Neto Acumulado. La IA localiza cada valor por su significado, de modo que una casilla impresa en un W-2 y una línea acumulada en un recibo de nómina terminan en las mismas columnas, aunque los dos documentos no se parezcan en nada.
Como la herramienta está diseñada para el procesamiento por lotes prioritario, usted puede subir el W-2 y el recibo de nómina final de cada empleado como un solo lote y obtener una única tabla, con una fila por empleado y tipo de documento. Suba una lista de clientes y la misma hoja los contiene a todos.
La hoja se convierte en una verificación cuando se le agrega aritmética. Establezca un Formato de Regla para que los montos sean números con dos decimales, y luego agregue columnas calculadas que hagan visible la comparación: Diferencia vs Recibo de Nómina (Salario Bruto Acumulado - Casilla 1), Diferencia Esperada (401k Tradicional + Primas de la Sección 125 + HSA) y Diferencia Sin Explicar (Diferencia vs Recibo de Nómina - Diferencia Esperada). Cuando la diferencia sin explicar es $0.00, la diferencia es la esperada. Cuando no lo es, usted tiene una fila específica para llevar a nómina en lugar de una preocupación vaga.
Review Mode with Bbox responde la pregunta de seguimiento: ¿el número que comparé es realmente lo que dice el documento? Pase el cursor o haga clic en cualquier celda extraída y el archivo original resalta la región de donde proviene el valor, y al hacer clic en una región de la página se salta a la celda correspondiente. Para una cifra de la Casilla 1 que termina en una declaración de impuestos, rastrear el valor hasta su origen es la diferencia entre un número copiado y un número verificado.
Los archivos se procesan de forma segura y no se almacenan.
El objetivo no es forzar que las dos cifras coincidan. Es demostrar que la diferencia equivale a la suma de las elecciones antes de impuestos, y sacar a la luz las filas donde no es así.
Qué Sería Realmente un Error
Una brecha que las deducciones antes de impuestos explican es normal. Una brecha que no pueden explicar es la que merece una llamada telefónica, y una lista breve separa las dos. Si cualquiera de los siguientes aparece en su conciliación, vale la pena escalarlo antes de presentar la declaración.
- La brecha es mayor que la suma de sus elecciones antes de impuestos. Si el Box 1 está $20,000 por debajo del salario bruto acumulado del recibo de nómina y sus diferimientos más las primas de beneficios suman $12,000, los $8,000 restantes no tienen origen. Pida a nómina una auditoría de deducciones.
- El Box 1 es más alto de lo esperado a pesar de las elecciones antes de impuestos. Un beneficio procesado como después de impuestos significa que pagó impuesto sobre la renta por dinero que debería haber estado protegido. Esta es la discrepancia que con mayor probabilidad requiere un formulario corregido.
- El Box 3 supera la base salarial anual. El Box 3 no puede exceder $184,500 para 2026. Una cifra mayor es un error de reporte por sí misma.
- Al Box 12 le falta el código D o el código W. Un diferimiento que se financió pero nunca se reportó es un error que el IRS puede detectar al cotejar los registros de nómina.
- La diferencia es exactamente un cheque de pago. Los salarios se reportan cuando se pagan, no cuando se ganan, por lo que un cheque con fecha de principios de enero pertenece al W-2 del año siguiente y el recibo de nómina de diciembre no lo incluirá (Oficina del Contralor Estatal de California).
Cuando la diferencia es un error de reporte genuino, la solución es el Form W-2c, y el empleador lo presenta. Un empleado no puede corregir un W-2 presentando una declaración con cifras diferentes, por lo que el primer paso es siempre una conversación con nómina en lugar de un ajuste en la declaración.
Un límite pertenece al lenguaje sencillo. Esta comparación es una ayuda de datos y verificación, no un asesoramiento fiscal. No calcula retenciones, no determina lo que debe y no prepara ni presenta una declaración. Tampoco puede ver cómo la nómina clasificó una deducción. Si el sistema de nómina aplicó un beneficio antes o después de impuestos, la extracción lee el tratamiento que los documentos ya muestran. La escritura a mano y los escaneos deficientes reducen la precisión, por lo que existe el paso de revisión para los valores que alimentan una declaración. Y cuando la pregunta es en qué números confiar, las ventajas y desventajas entre importar a un software de impuestos y extraer de forma independiente se detallan en la comparación entre importación y extracción.
Preguntas frecuentes
¿Por qué mi W-2 Box 1 es menor que el YTD de mi recibo de nómina?
El Box 1 reporta los salarios sujetos al impuesto federal sobre la renta y resta todas las deducciones antes de impuestos. El salario bruto acumulado de su recibo de nómina reporta las ganancias totales antes de esas deducciones. La diferencia normalmente es la suma de sus diferimientos electivos tradicionales al 401(k), las primas de beneficios del Section 125, las contribuciones a la FSA, las contribuciones a la HSA y cualquier beneficio de transporte antes de impuestos. Las Instrucciones Generales del IRS para los Formularios W-2 y W-3 excluyen los diferimientos electivos del Box 1 por regla.
¿Por qué el Box 1 es diferente del Box 3 y del Box 5?
Cada casilla aplica sus propias reglas a los mismos cheques de pago. El Box 1 resta los beneficios de jubilación antes de impuestos y los del plan de cafetería. El Box 3 ignora los diferimientos de jubilación, resta los beneficios exentos de FICA y tiene un tope en la base salarial anual del Seguro Social, que es de $184,500 para 2026. El Box 5 ignora los diferimientos de jubilación, resta los mismos beneficios exentos de FICA y no tiene tope. Un 401(k) tradicional al máximo por sí solo puede dejar el Box 5 muy por encima del Box 1.
¿Una contribución al 401(k) reduce el Box 1?
Un diferimiento electivo tradicional al 401(k) o 403(b) reduce el Box 1, pero no reduce los Boxes 3 ni 5, porque ese dinero sigue sujeto al impuesto del Seguro Social y al Medicare. Un diferimiento al Roth 401(k) se hace con dinero después de impuestos y no reduce el Box 1 en absoluto. La contribución equivalente del empleador no es su salario, por lo que no reduce nada.
¿Puede la Casilla 1 del W-2 ser más alta que la de mi recibo de nómina?
Sí. La razón más común es el ingreso imputado, como el costo sujeto a impuestos de la cobertura de seguro de vida grupal superior a $50,000. Ese valor se agrega a las Casillas 1, 3 y 5 aunque no llegue efectivo al empleado. Un pago emitido después del período de pago final, o una corrección realizada a finales de año, también puede hacer que la Casilla 1 supere la cifra de YTD del último recibo de nómina.
¿Debo pedirle a mi empleador un W-2 corregido?
Solo cuando la diferencia no pueda explicarse por deducciones antes de impuestos, ingreso imputado o una diferencia de tiempo alrededor de enero. Si el monto no explicado es real, el empleador presenta el Formulario W-2c. Presentar una declaración con un W-2 que sabe que es incorrecto no es una solución, y la corrección debe provenir del empleador porque el mismo formulario se envía a la Administración del Seguro Social y al IRS.
El cambio útil es dejar de leer la diferencia como un problema a resolver y comenzar a leerla como una lista para verificar. La Casilla 1 está por debajo del recibo de nómina por el monto que eligió proteger del impuesto sobre la renta, y las casillas difieren entre sí por el monto que el código tributario trata de manera diferente. Cuando esas dos frases cuadran, los formularios están haciendo exactamente lo que fueron diseñados para hacer.