Die wahren Kosten der
manuellen Stundenzettel-Dateneingabe
Die Lohnabrechnungs-Fehlerstudie von Ernst & Young aus dem Jahr 2022 ergab, dass Zeit- und Anwesenheitsfehler Unternehmen $250.000 pro 1.000 Mitarbeiter und Jahr kosten. Die häufigste Kategorie von Lohnabrechnungsfehlern ist nicht die falsche Steuerberechnung oder eine fehlerhafte Leistungskonfiguration. Es ist die Zeiterfassung: 1.139 Fehler pro 1.000 Mitarbeiter jährlich. Jeder dieser Fehler beginnt mit einem Stück Papier – einem handschriftlichen Stundenzettel, einer hingekritzelten Stechkarte, einem Formular, bei dem eine 9 wie eine 4 aussieht und ein Lohnbuchhalter zwei Sekunden Zeit hat, um zu raten, welche es ist. Dieser Artikel stellt die Kosten der manuellen Stundenzettel-Dateneingabe Zeile für Zeile dar – nicht als Gedankenexperiment, sondern als eine funktionierende Berechnung, die man für den eigenen Lohnabrechnungslauf nachvollziehen kann.
Wichtigste Erkenntnisse
- $469 pro Mitarbeiter und Jahr – das kostet es, Arbeitsstunden von einem Papier-Stundenzettel in die Lohnabrechnung zu übertragen, und das ist die Untergrenze, denn 38 Prozent der US-Unternehmen führen ihre Lohnabrechnung noch immer mit Tinte auf totem Holz durch.
- Wenn ein Lohnbuchhalter eine handschriftliche „42" als „38" liest, sind die wahren Kosten nicht $2,92 an verschwendeter Übertragungszeit – es ist ein potenzieller Nachzahlungsanspruch von $6.240 nach dem Fair Labor Standards Act, dem Bundesgesetz, das die Beweislast für korrekte Arbeitsstunden dem Arbeitgeber auferlegt, nicht dem Arbeitnehmer.
- Der 93-prozentige Rückgang der Dateneingabezeit, den KI-Handschrifterkennung liefert, ist keine Zukunftsmusik – ImageToTable.ai verarbeitet einen Stapel von 100 handschriftlichen Stundenzetteln in einem Batch, erkennt „7:00 AM" über den Spaltenkontext statt über Pixelformen, sodass das Lohnabrechnungsteam nur noch Ausreißer prüft, statt jedes Feld neu einzutippen.
Jeder Stundenzettel kostet 8,42 $, bevor er überhaupt auf Fehler geprüft wird
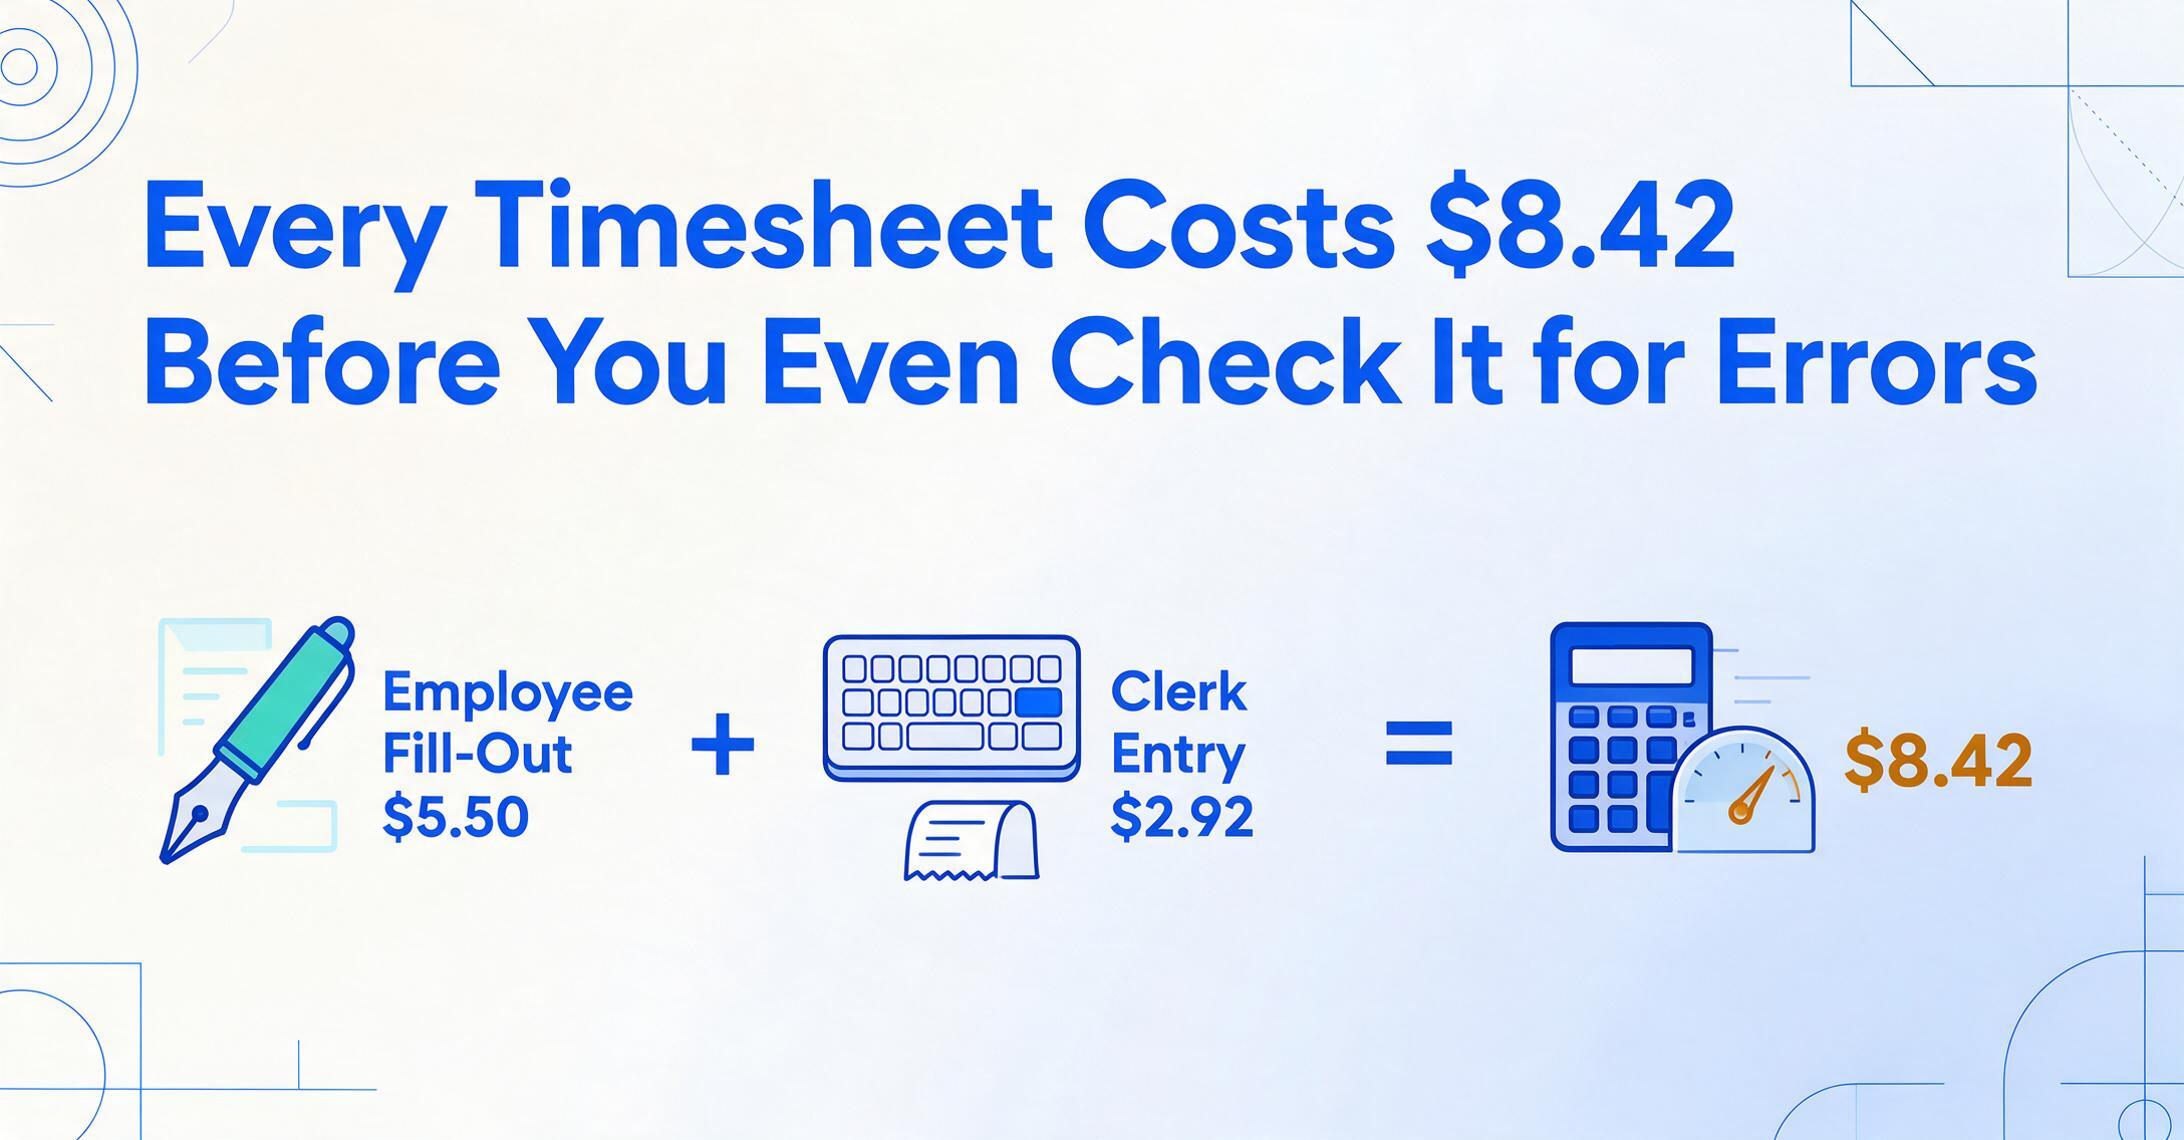
Die manuelle Stundenzettelverarbeitung umfasst zwei Arbeitskomponenten, die in den meisten Kostenanalysen vermischt werden: die Zeit des Mitarbeiters zum Ausfüllen des Formulars und die Zeit des Lohnsachbearbeiters zur Erfassung. Beide haben einen Geldwert. Keine erscheint als eigene Position in der Abteilungs-GuV – genau deshalb bleiben sie ungemessen.
Der Mitarbeiter verbringt etwa 15 Minuten pro Woche damit, einen Papier-Stundenzettel auszufüllen: Name, Datum, Auftragscodes, Beginn- und Endzeiten, Pausendauern und die Summe der Stunden. Bei einem belasteten Stundensatz von 22 $ für einen Außendienstmitarbeiter oder Stundenlöhner sind das 5,50 $ pro Stundenzettel – allein für die Zeit des Mitarbeiters, die für eine wertlose Verwaltungsaufgabe statt für die eigentliche Arbeit aufgewendet wird.
Dann die Lohnabrechnungsseite. Laut Branchen-Benchmarks von 941 Payroll beträgt die durchschnittliche Dateneingabezeit eines Lohnabrechnungsmanagers etwa sieben Minuten pro Stundenzettel – das physische Blatt einsammeln, Handschrift entziffern, jedes Feld in das Lohnsystem übertragen, Summen prüfen. Bei einem belasteten Stundensatz von 25 $ für einen Lohnsachbearbeiter sind das 2,92 $ pro Stundenzettel für direkte Dateneingabearbeit.
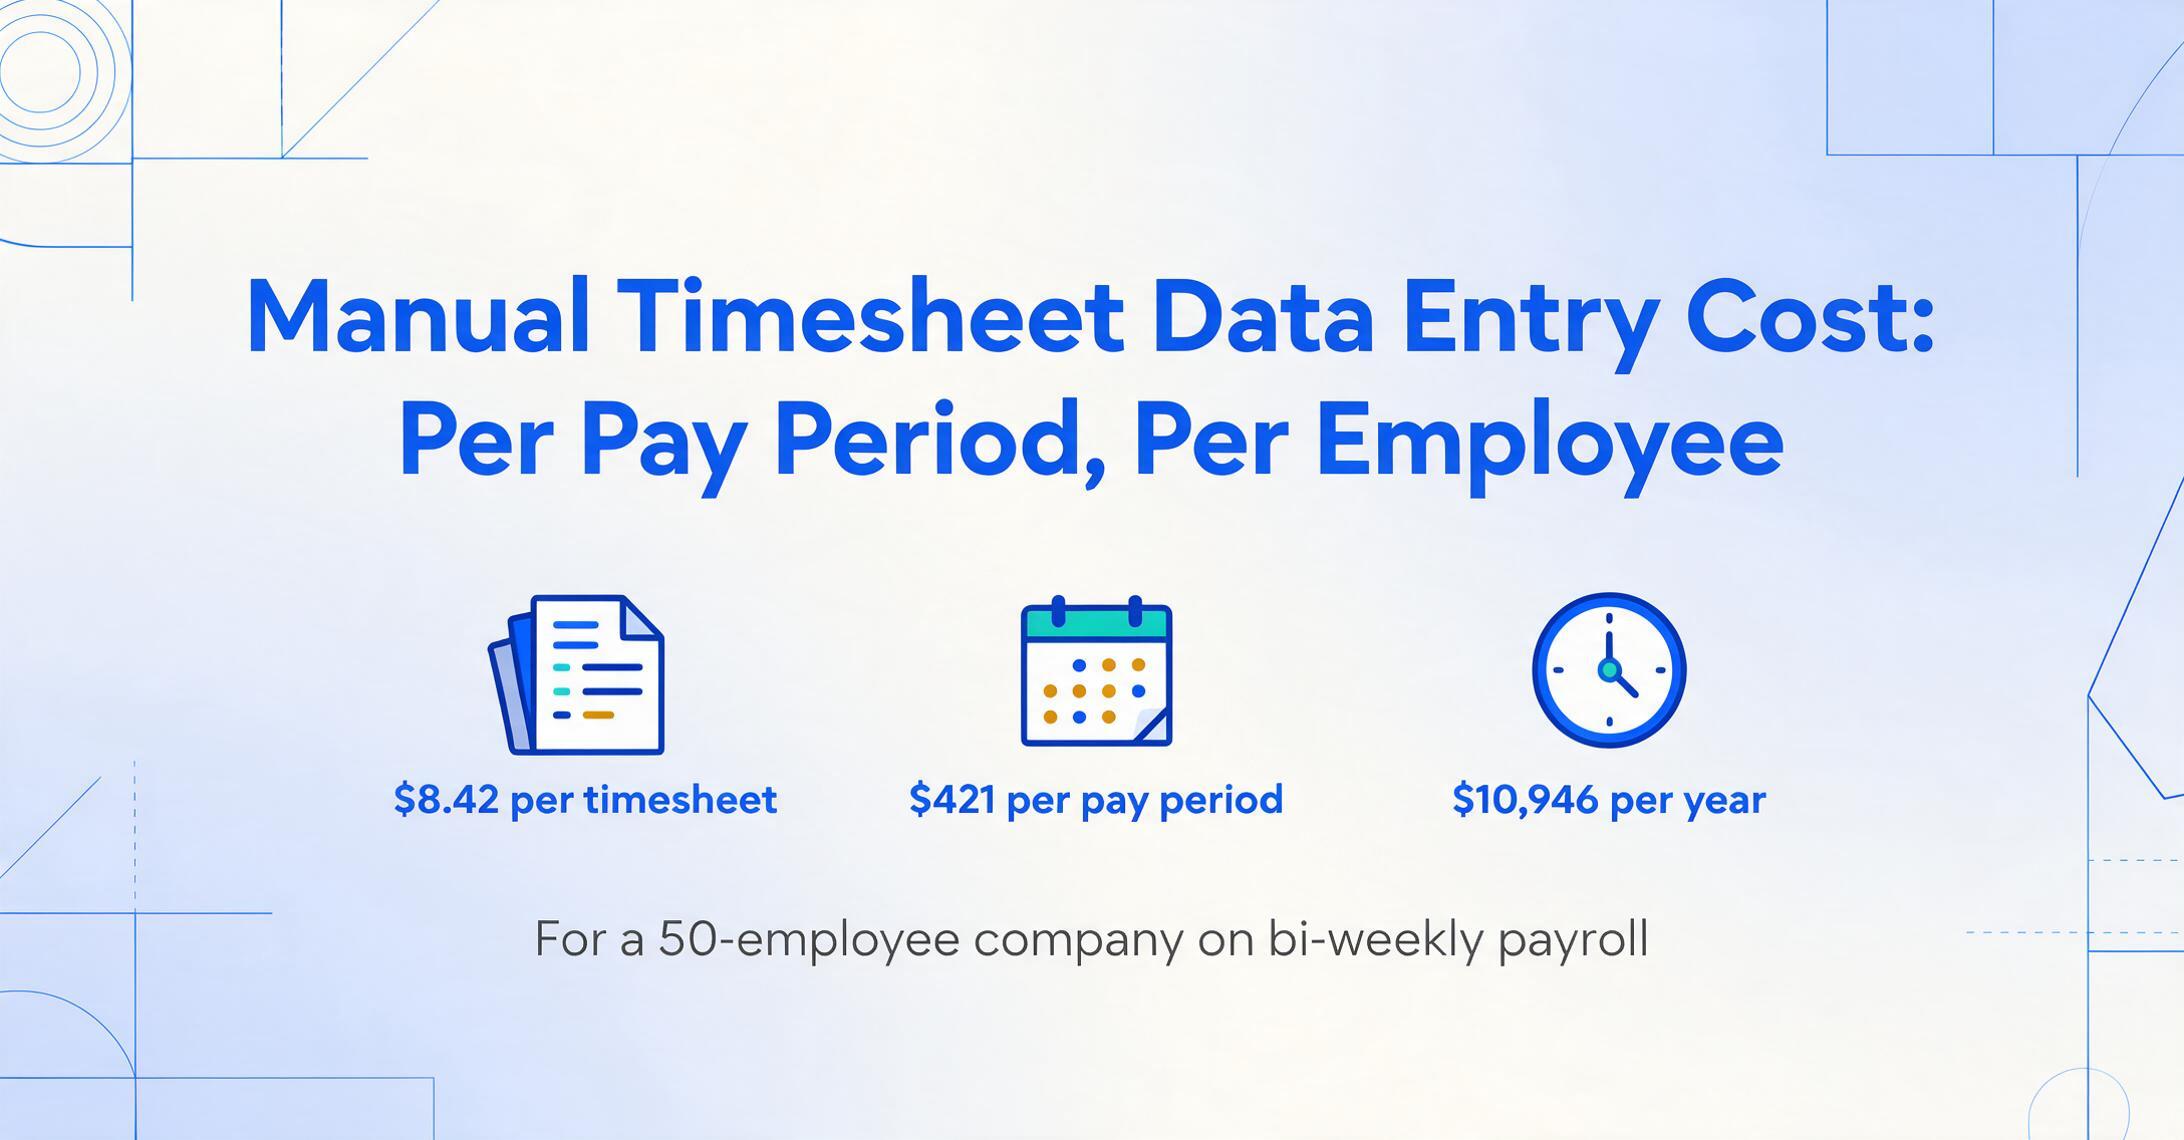
Kombinierte Kosten pro Stundenzettel: 8,42 $. Für ein Unternehmen mit 50 Mitarbeitern und zweiwöchentlicher Lohnabrechnung sind das 421 $ pro Abrechnungszeitraum – oder etwa 10.946 $ pro Jahr –, die nur dafür ausgegeben werden, dieselben Daten zu erfassen, die eine digitale Stechuhr automatisch sammeln würde. Dies gilt, bevor ein einziger Fehler entdeckt, ein einziger Überstundenstreit beigelegt oder ein einziger Korrekturscheck ausgestellt wird.
Die Zahl steigt nahezu linear mit der Mitarbeiterzahl und der Lohnfrequenz. Wöchentliche Lohnabrechnung für 100 Mitarbeiter: etwa 43.784 $ pro Jahr. Halbmonatliche Lohnabrechnung für 200 Mitarbeiter: etwa 40.416 $. Dies sind konservative Schätzungen auf Basis von Einstiegslohnannahmen. In Städten, in denen der belastete Stundensatz eines Lohnspezialisten 35 $/Stunde übersteigt, übersteigen die Kosten pro Stundenzettel 10,40 $.
| Mitarbeiterzahl | Lohnfrequenz | Stundenzettel / Jahr | Jährliche Dateneingabekosten |
|---|---|---|---|
| 25 | Zweiwöchentlich (26) | 650 | 5.473 $ |
| 50 | Zweiwöchentlich (26) | 1.300 | 10.946 $ |
| 100 | Wöchentlich (52) | 5.200 | 43.784 $ |
| 200 | Halbmonatlich (24) | 4.800 | 40.416 $ |
| 500 | Zweiwöchentlich (26) | 13.000 | 109.460 $ |
Aber die Dateneingabearbeit ist nur die sichtbare Kosten. Die unsichtbaren Kosten beginnen in dem Moment, in dem ein Lohnsachbearbeiter eine handschriftliche Ziffer falsch liest.
Die Fehlerkorrektur-Steuer: 291 $ pro Fehler – und die Fehlerdichte ist höher als gedacht
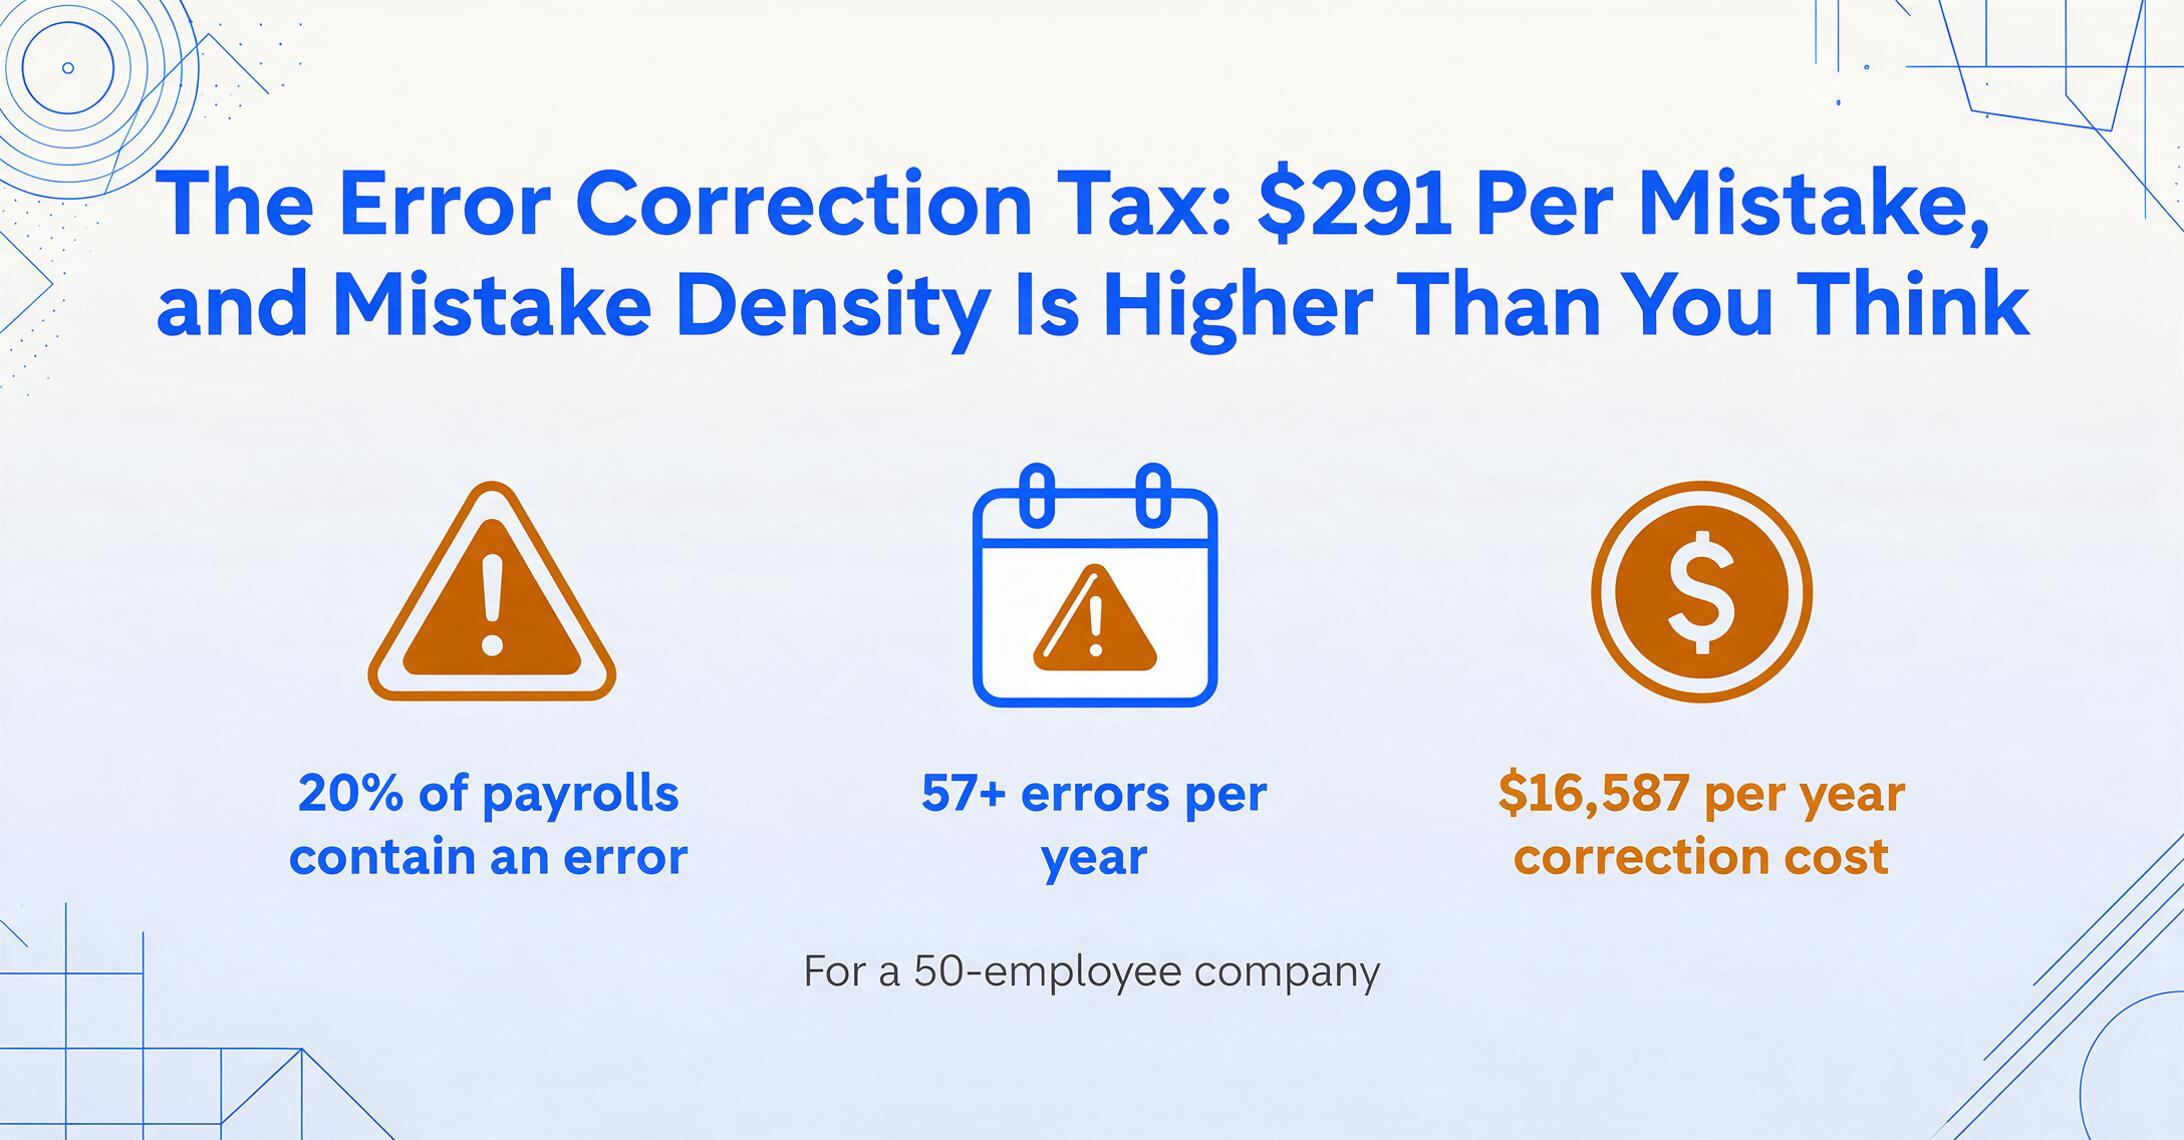
Die Forschung von EY ergab, dass Organisationen mit traditionellen, nicht automatisierten Lohnabrechnungsprozessen eine Fehlerquote bei der Lohnabrechnung von fast 20 Prozent erleben. Das sind nicht 20 Prozent der Datenfelder – es sind 20 Prozent der Lohnabrechnungen, die mindestens einen korrekturbedürftigen Fehler enthalten. Die durchschnittlichen Kosten für die Behebung eines einzelnen Fehlers: 291 $, bestehend aus 281 $ direkten Verarbeitungskosten (Neuberechnungen, stornierte Schecks, Zahlungsstoppgebühren, erneute Verarbeitung) und 10 $ interner Arbeitszeit für die Untersuchung und Korrektur.
Handschriftliche Stundenzettel verursachen einen überproportionalen Anteil dieser Fehler. Als die EY-Studie die Fehlerhäufigkeit nach Kategorie aufschlüsselte, waren Zeit- und Anwesenheitsfehler der häufigste Typ – sie traten in den befragten Organisationen durchschnittlich mehr als einmal pro Mitarbeiter und Jahr auf. Ein Unternehmen mit 50 Mitarbeitern kann jährlich mit 57 oder mehr Zeit- und Anwesenheitsfehlern rechnen, bei kombinierten Korrekturkosten von etwa 16.587 $ pro Jahr.
Der zeitaufwendigste zu korrigierende Fehler ist laut EY ein fehlender oder falscher Zeitstempel. Organisationen verbringen durchschnittlich 26 Minuten pro Mitarbeiter pro Geschäftsjahr mit der Untersuchung und Korrektur von Zeitstempelfehlern. Für ein Unternehmen mit 200 Mitarbeitern sind das fast 87 Stunden – mehr als zwei volle Arbeitswochen –, die nur für Zeitstempelkorrekturen aufgewendet werden.
Im Gegensatz zu den Arbeitskosten für die Dateneingabe – die vorhersehbar und linear sind – ist die Fehlerkorrektur-Steuer stochastisch. Sie steigt in Zeiten hoher Fluktuation (neue Mitarbeiter füllen Stundenzettel falsch aus), nach Feiertagen (Mitarbeiter rekonstruieren Zeiten aus dem Gedächtnis) und in jeder Woche, in der ein Vorgesetzter einen Stapel ohne Gegenprüfung genehmigt hat. Ein einzelner Lohnabrechnungslauf kann null Korrekturen erzeugen. Der nächste kann zehn erzeugen. Die jährliche Gesamtsumme ist der Durchschnitt, und der Durchschnitt beträgt 250.000 $ pro 1.000 Mitarbeiter.
Die Branchen, die am stärksten handschriftlichen Stundenzetteln ausgesetzt sind – Baugewerbe, Fertigung, Landwirtschaft, Außendienst – weisen höhere Fehlerraten auf, weil ihre Mitarbeiter Papierformulare unter Bedingungen ausfüllen, die die Lesbarkeit beeinträchtigen: regennasse Blätter, verblassende Kohlepapier-Durchschläge, bis sie im Büro ankommen, ein Vorarbeiter, der die Zeiten für 15 Crewmitglieder gleichzeitig auf einer LKW-Ladefläche ausfüllt. KI-Handschrifterkennung löst das Wetterproblem nicht, aber sie verschiebt die Frage von „Kann jemand das lesen?“ zu „Kann ein Modell, das mit Millionen von Handschriftproben trainiert wurde, das lesen?“ – und zunehmend ist die Antwort auf die zweite Frage die zuverlässigere.
Fehlberechnung von Überstunden: Ein Dateneingabefehler von 2,92 $ wird zur dreijährigen Haftung
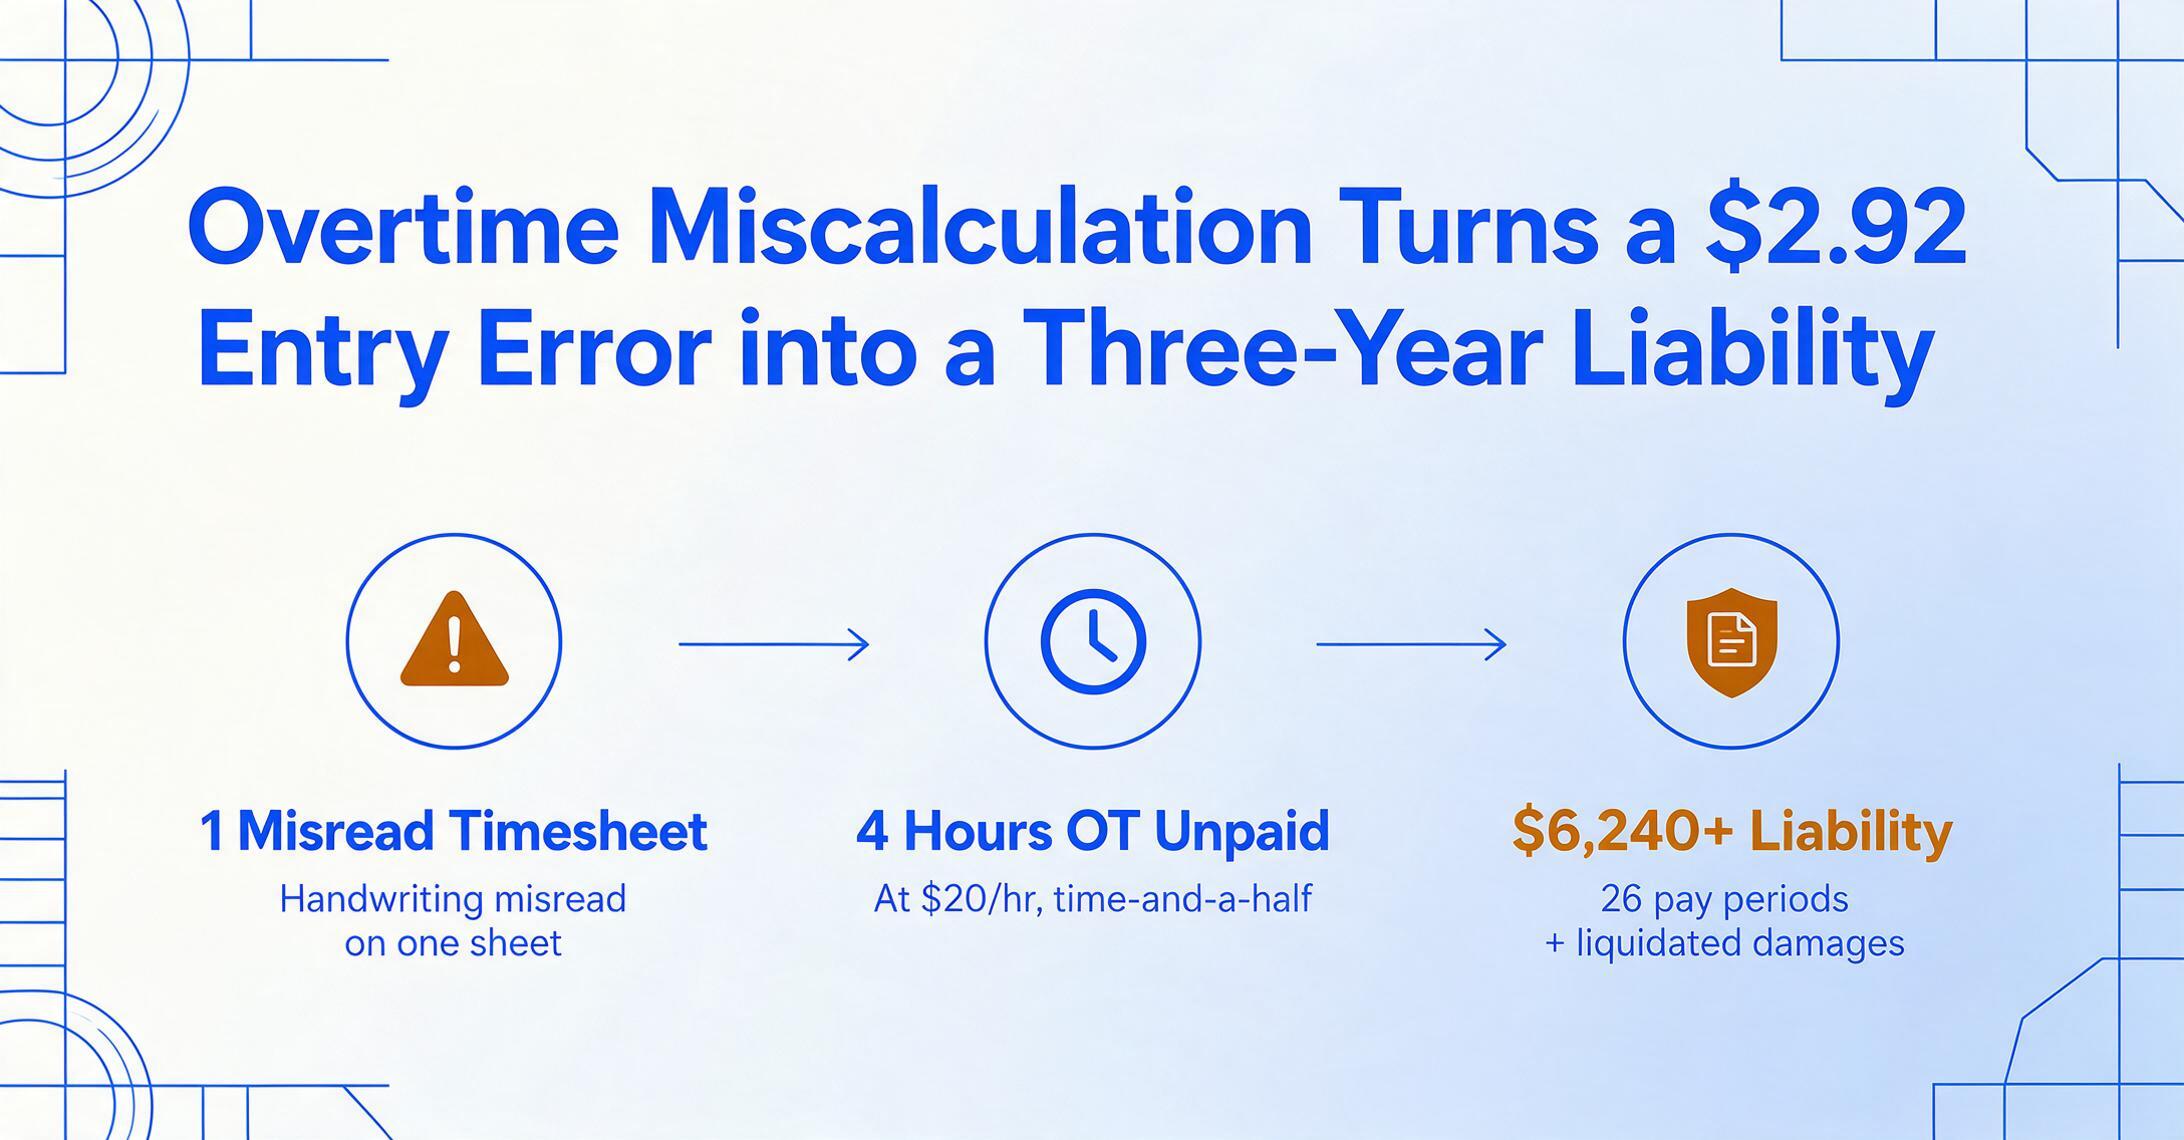
Ein Dateneingabefehler von 2,92 $ pro Stundenzettel klingt beherrschbar. Aber wenn dieser Fehler die erfassten Stunden eines Mitarbeiters von 38 auf 35 – oder von 41 auf 38 – ändert, vervielfacht sich der Kostenaufwand über die Lohndifferenz hinaus. Eine Fehlberechnung von Überstunden zieht eine rechtliche Haftung nach sich, die sich drei Jahre rückwirkend erstreckt.
Gemäß dem Fair Labor Standards Act (FLSA (Fair Labor Standards Act), 29 CFR Teil 516) sind Arbeitgeber verpflichtet, genaue Aufzeichnungen über die geleisteten Arbeitsstunden aller nicht ausgenommenen Mitarbeiter zu führen. Das Gesetz legt die Beweislast auf den Arbeitgeber – nicht auf den Mitarbeiter. Wenn ein Mitarbeiter unbezahlte Überstunden geltend macht und der Arbeitgeber keine genauen Stundenzettelaufzeichnungen vorlegen kann, geht das Arbeitsministerium standardmäßig von der Darstellung des Mitarbeiters über die geleisteten Stunden aus. Die Abhilfe ist nicht nur die unbezahlte Überstundenvergütung. Abschnitt 16(b) des FLSA schreibt zusätzlich zum geschuldeten Lohn eine Entschädigung in gleicher Höhe vor – was die Haftung des Arbeitgebers effektiv verdoppelt – plus die Anwaltskosten des Klägers.
Man stelle sich einen einzelnen handschriftlichen Stundenzettel vor, auf dem der Mitarbeiter 42 Stunden gearbeitet hat, die Lohnbuchhaltung aber 38 Stunden eingab, weil die „4“ in 42 in der Freitags-Überstundenspalte wie eine „9“ aussah oder die „2“ des Schreibers als „0“ interpretiert wurde. Vier Stunden unbezahlter Überstunden bei einem Stundensatz von 20 $ – das sind 120 $ geschuldet (anderthalbfacher Satz auf die zusätzlichen 20 $ × 1,5 × 4 = 120 $). Wenn der Fehler zwei Jahre später entdeckt wird und sich über 26 Lohnperioden für diesen Mitarbeiter multipliziert: 3.120 $ an unbezahltem Lohn, plus 3.120 $ an zusätzlicher Entschädigung, plus Anwaltskosten. Gesamt: mehr als 6.240 $ – aufgrund eines einzigen wiederkehrenden Lesefehlers auf dem Stundenzettel eines Mitarbeiters.
Dies ist keine hypothetische Konstruktion. FLSA-Sammelklagen betreffen regelmäßig Dutzende bis Hunderte von Mitarbeitern. Der gemeinsame Nenner in Zeugenaussagen ist fast immer derselbe: Papierbasierte Arbeitszeitaufzeichnungen, die von jemandem falsch übertragen wurden oder die nicht vorgelegt werden konnten, weil sie verloren gingen oder entsorgt wurden.
Arbeitgeber in Kalifornien sind mit einer zusätzlichen Ebene konfrontiert. Das Landesrecht verlangt die Erfassung von Essens- und Ruhepausen, und ungenaue Stundenzettelaufzeichnungen erzeugen die Vermutung der Nichteinhaltung. Ein Überstundenanspruch bei der kalifornischen DLSE, der von einem einzelnen Mitarbeiter eingereicht wird, kann eine Lohnprüfung auslösen, die sich auf alle Mitarbeiter derselben Klassifizierung ausweitet. Die Prüfung verwendet die eigenen Stundenzettel des Arbeitgebers als Beweismittel – und handschriftliche Aufzeichnungen mit inkonsistenter Formatierung, fehlenden Unterschriften oder mehrdeutigen Einträgen werden zu Beweisstücken der Anklage.
Dem IRS und DOL ist es egal, dass die Handschrift schlecht war
Lohnabrechnungsunterlagen sind die am stärksten regulierte Dokumentkategorie in einem kleinen oder mittelständischen Unternehmen. Sie müssen Prüfungen von drei verschiedenen Bundesbehörden standhalten, die jeweils eigene Aufbewahrungsfristen und Strafenkataloge haben.
Der IRS verlangt von Arbeitgebern, Lohnsteuerunterlagen vier Jahre lang gemäß 26 CFR §31.6001-1 aufzubewahren. Dies umfasst alle Aufzeichnungen über Lohnzahlungen, Steuerzahlungen und eingereichte Steuererklärungen. Die Strafe für die Nichtabgabe korrekter Informationserklärungen: $60 bis $310 pro Formular gemäß IRC §§6721 und 6722, je nachdem, wie spät die Korrektur erfolgt und ob der IRS feststellt, dass der Fehler vorsätzlich war.
Die Lohn- und Stundenabteilung des DOL setzt die Aufzeichnungspflichten des FLSA (Fair Labor Standards Act) gemäß 29 CFR Part 516 durch. Lohnabrechnungsunterlagen und Arbeitsverträge müssen drei Jahre lang aufbewahrt werden. Lohnberechnungsunterlagen – einschließlich Stundenzetteln, Stechkarten und Arbeitsplänen – müssen zwei Jahre lang aufbewahrt werden. Entscheidend ist: Obwohl es kein privates Klagerecht allein für eine Verletzung der Aufzeichnungspflicht gibt, verlagert das Fehlen von Aufzeichnungen die gesamte Beweislast in einem Lohnanspruch: Wenn der Arbeitgeber keinen Stundenzettel vorlegen kann, wird die Aussage des Arbeitnehmers über die geleisteten Stunden als vermutlich korrekte Aufzeichnung angesehen.
Die Equal Employment Opportunity Commission legt ihre eigenen Anforderungen darüber – jedes Dokument im Zusammenhang mit Einstellung, Beförderung, Herabstufung oder Kündigung muss mindestens ein Jahr ab dem Datum der Personalmaßnahme aufbewahrt werden.
IRS-Lohnstrafen kosten US-Unternehmen laut Durchsetzungsdaten des IRS jährlich etwa $4,5 Milliarden. Ein erheblicher Teil dieser Strafen geht auf fehlerhafte Formulare zurück, die durch ungenaue zugrunde liegende Daten verursacht werden – und die am weitesten vorgelagerte Quelle ungenauer Lohnabrechnungsdaten ist der Einstiegspunkt des Stundenzettels. Wenn ein Lohnbuchhalter Ziffern auf einer Papier-Stechkarte vertauscht, pflanzt sich der Fehler durch W-2-Formulare, 941-Meldungen und staatliche Arbeitslosenversicherungsberichte fort, bevor ihn jemand bemerkt. Bis dahin sind mehrere geänderte Meldungen erforderlich und die Strafuhr des IRS hat zu ticken begonnen.
Wo Papier-Stundenzettel noch dominieren – und wo die Kosten am stärksten zu Buche schlagen
Nicht jede Branche ist gleichermaßen betroffen. Der finanzielle Schaden der manuellen Stundenzettelverarbeitung konzentriert sich auf Sektoren, in denen die Bedingungen vor Ort das digitale Stechen unmöglich machen und in denen die regulatorische Aufsicht die Kosten für Fehler erhöht.
Baugewerbe. Je nach Umfrage verlassen sich noch 38 bis 60 Prozent der Baufirmen auf die Papierzeiterfassung. Eine Studie von ConstrucTech bezifferte den US-amerikanischen Anteil auf etwa 40 Prozent; in Großbritannien ansässige Forschung von Causeway ergab nahezu 60 Prozent. Das Baugewerbe hat zwei branchenspezifische Kostenmultiplikatoren: die Davis-Bacon-Vorgaben zum vorherrschenden Lohn für Bundesprojekte (die zertifizierte Lohnabrechnungen mit nach Berufsgruppe und Lohnsatz aufgeschlüsselten Stunden vorschreiben) sowie Baustellen mit mehreren Arbeitgebern, auf denen Subunternehmer ihre Stundenzettel auf eigenen Formularen einreichen – unterschiedliche Layouts, unterschiedliche Handschriften, unterschiedliche Konventionen zur Erfassung von Überstunden. Die SmartBarrel-Analyse von 2025 schätzte, dass die papierbasierte Zeiterfassung Auftragnehmer durch Zeitdiebstahl, aufgeblähte Stunden und Lohnabrechnungsfehler zusammen 4.285 $ pro Mitarbeiter und Jahr kostet.
Fertigung und Lagerhaltung. Die Zeiterfassung in der Produktion umfasst oft eine Mischung aus digital und Papier – Mitarbeiter stempeln sich an einer zentralen Uhr ein, notieren aber Jobcodes, Arbeitsauftragsnummern und Stillstandcodes auf Papierbögen. Der Lohnbuchhalter gleicht die beiden Datenquellen manuell ab, eine Abgleichaufgabe, die zusätzliche Stunden verbraucht und eine eigene Fehlerkategorie schafft: die Diskrepanz zwischen der digitalen Uhrzeit und der handschriftlich erfassten Auftragszuordnung.
Landwirtschaft und Lebensmittelverarbeitung. Saisonarbeiter, mehrere Sprachen, abgelegene Felder ohne Netzinfrastruktur – Papier-Stundenzettel sind keine Wahl, sondern die einzige Option, die um 6:00 Uhr morgens auf einem Erdbeerfeld 40 Meilen vom nächsten Mobilfunkmasten entfernt funktioniert. Das H-2A-Visaprogramm fügt bundesstaatliche Berichtspflichten hinzu, die die Genauigkeit der Stundenzettel zur Bedingung für die weitere Programmteilnahme machen.
Gastgewerbe. Restaurants und Hotels haben die höchste Mitarbeiterfluktuation aller US-Branchen – laut BLS-Daten etwa 70 bis 80 Prozent jährlich. Jede Neueinstellung bedeutet eine Phase der Stundenzettelschulung, gefolgt von einer Phase der Stundenzettelfehler. Eine Restaurantgruppe mit 150 Mitarbeitern an fünf Standorten kann laut Benchmarking des Lohnabrechnungssoftware-Anbieters Netchex leicht 15 Stunden pro Abrechnungszeitraum allein für den Abgleich von Papier-Stundenzetteln aufwenden, bevor die Lohnabrechnung erstellt werden kann.
Wenn die eigene Branche auf dieser Liste steht, sind die jährlichen Dateneingabekosten von 10.946 $ für 50 Mitarbeiter die Untergrenze, nicht die Obergrenze. Jede Branchenebene – zertifizierte Lohnabrechnung, Auftragskalkulation, Visumkonformität – fügt Arbeitsstunden und Fehlerrisiko hinzu, die die Basiskalkulation nicht erfasst.
Eigene Zahl berechnen: Ein Kostenmodell für die Dateneingabe in der Lohnabrechnung
Dieser Artikel soll keine allgemeine Branchenstatistik liefern, sondern ein Berechnungsmodell, das mit eigenen Zahlen angewendet werden kann. Hier sind die Variablen:
| Variable | So finden Sie sie | Beispielannahme |
|---|---|---|
| E = Anzahl der stündlich bezahlten Mitarbeiter, die Papier-Stundenzettel einreichen | Personalbestandsbericht | 50 |
| P = Abrechnungszeiträume pro Jahr | Lohnabrechnungskalender (26 zweiwöchentlich, 52 wöchentlich, 24 halbmonatlich) | 26 |
| D = Minuten pro Stundenzettel für die Dateneingabe | Eigenen Lohnbuchhalter bei 10 Stundenzetteln stoppen; Durchschnitt bilden | 7 |
| R = Voll belasteter Stundensatz des Lohnbuchhalters | Gehalt + Sozialleistungen ÷ 2.080 Stunden | $25 |
| F = Minuten pro Stundenzettel, die der Mitarbeiter zum Ausfüllen benötigt | Team befragen; die meisten berichten 10–20 | 15 |
| W = Voll belasteter Stundensatz des Mitarbeiters, der den Stundenzettel ausfüllt | Durchschnittlicher Stundenlohn + Sozialleistungen ÷ 2.080 Stunden | $22 |
| ER = Jährliche Fehlerkorrekturkosten pro Mitarbeiter | EY-Benchmark: ca. $250/Mitarbeiter/Jahr oder eigene Korrekturprotokolldaten verwenden | $250 |
Die Formel:
Jährliche Kosten = (E × P × D/60 × R) + (E × P × F/60 × W) + (E × ER)
Rechenbeispiel — 50 Mitarbeiter, zweiwöchentliche Lohnabrechnung:
Arbeitszeit für Dateneingabe: 50 × 26 × (7/60) × $25 = $3.791,67
Ausfüllzeit der Mitarbeiter: 50 × 26 × (15/60) × $22 = $7.150,00
Fehlerkorrektur: 50 × $250 = $12.500,00
Geschätzte jährliche Gesamtkosten für 50 Mitarbeiter: $23.441,67. Oder ungefähr $469 pro Mitarbeiter und Jahr — ausgegeben für nichts anderes, als geleistete Arbeitsstunden von einem Blatt Papier in ein Lohnabrechnungssystem zu übertragen. Dies umfasst weder Haftungsrisiken durch falsch berechnete Überstunden, noch das Risiko von Strafen nach FLSA (Fair Labor Standards Act) oder die Überstunden des Lohnabrechnungsleiters in korrekturintensiven Abrechnungszyklen.
Zur Sensitivitätsprüfung: D von 7 auf 10 Minuten erhöhen (häufig bei Stundenzetteln mit mehreren Kostenstellen oder Projektzuordnungen) und R von $25 auf $35 (ein realistischerer voll belasteter Satz in Ballungsgebieten). Die Arbeitskosten für die Dateneingabe steigen von $3.792 auf $7.583. Das Modell reagiert empfindlich auf diese Eingaben, weil die abgebildeten realen Prozesse ebenfalls empfindlich darauf reagieren. Ein Lohnbuchhalter, der 100 Stundenzettel mit mehreren Kostenstellen in San Francisco verarbeitet, verursacht materiell andere Kosten als einer, der 25 einfache Stundenzettel in einem ländlichen Landkreis verarbeitet — und die eigene Berechnung sollte das widerspiegeln.
Wenn Stundenzetteldaten digital in die Lohnabrechnung gelangen, bricht die Kostenstruktur zusammen
Das oben genannte Kostenmodell existiert, weil Stundenzetteldaten durch menschliche Transkription in die Lohnabrechnung gelangen. Jeder Dollar darin ist eine Funktion menschlicher Zeit – Handschrift interpretieren, Felder tippen, Summen gegenprüfen. Entfernt man den Transkriptionsschritt, verändert sich die gesamte Gleichung.
Hier verändert die Kombination aus KI-Handschrifterkennung und Stapelverarbeitung von Dokumenten die Wirtschaftlichkeit der Lohndateneingabe. KI-basierte Handschrifterkennung ersetzt die buchstabenweise OCR durch semantisches Verständnis: Das Modell liest einen handschriftlichen Stundenzettel nicht, indem es Formen mit einer Schriftbibliothek abgleicht, sondern indem es versteht, was ein geschriebenes „7:00 Uhr“ im Kontext einer Spalte „Startzeit“ bedeutet. Es verwechselt eine geschwungene 9 nicht mit einer 4, weil es nicht Pixel abgleicht – es interpretiert dieselben visuellen Hinweise, die ein menschlicher Leser nutzt, trainiert mit um Größenordnungen mehr Handschriftproben, als jeder Lohnbuchhalter in seiner Karriere sehen wird.
Wenn diese Erkennungsfähigkeit mit Stapelverarbeitung kombiniert wird, verschiebt sich der Arbeitsablauf von „ein Stundenzettel nach dem anderen“ zu „ein ganzer Monat Stundenzettel auf einmal“. Die Stapelkonvertierung eines ganzen Monats handschriftlicher Stundenzettel reduziert die Dateneingabezeit von 7 Minuten pro Blatt auf Sekunden – die KI verarbeitet alle Blätter in einem Durchgang und gibt eine strukturierte Tabelle mit konsistenter Spaltenformatierung aus. Die Rolle des Lohnbuchhalters verschiebt sich vom Datentranskribenten zum Datenprüfer: Die KI-Ausgabe stichprobenartig auf Ausreißer prüfen ist eine weitaus günstigere Aufgabe, als jedes Feld von Grund auf einzugeben.
Die Kostenauswirkung auf unser Modell: D (Dateneingabeminuten) sinkt von 7 auf etwa 0,5 (für die stichprobenartige Prüfung). R ändert sich nicht. Alles andere skaliert entsprechend. Die 3.792 $ für Dateneingabe bei 50 Mitarbeitern sinken auf etwa 271 $ – eine Reduzierung um 93 Prozent. Die Ausfüllzeit der Mitarbeiter bleibt bestehen, bis das Papier selbst durch digitale Erfassung ersetzt wird, aber die Position Fehlerkorrektur – 12.500 $ pro Jahr beim EY-Benchmark – sinkt proportional mit der Reduzierung menschlicher Transkriptionsfehler. Eine automatisierte Ausgabe mit validierter Formatierung vertauscht keine Ziffern und liest keine Handschrift falsch.
Dies sind keine Prognosen über eine KI-Zukunft. KI-Konvertierung von Handschrift zu Text mit visuellen Sprachmodellen ist heute produktionsreif. Die Genauigkeit bei strukturierten Formularen mit klaren Feldbeschriftungen ist hoch genug, dass die Prüfungsaufgabe real ist – nicht „jedes Feld prüfen“, sondern „die Ausnahmen prüfen“. Die wirtschaftliche Frage ist nicht „funktioniert die Technologie?“ – sondern „Was kostet es, weiterhin Menschen für etwas zu bezahlen, das Maschinen mit 18-facher Geschwindigkeit und geringeren Fehlerraten erledigen können?“
Häufig gestellte Fragen
Ist die manuelle Dateneingabe von Stundenzetteln noch üblich?
Ja. Laut Umfragedaten von QuickBooks verwenden etwa 38 Prozent der US-Unternehmen weiterhin Papier-Stundenzettel, Tabellenkalkulationen oder Stechkarten zur Zeiterfassung. Im Baugewerbe geben 40 bis 60 Prozent der Firmen an, papierbasierte Systeme zur Arbeitszeiterfassung zu nutzen. Diese konzentrieren sich auf Branchen, in denen Mitarbeiter im Außendienst tätig sind – Bau, Landwirtschaft, Außendienst, Fertigungshallen – und in denen die physischen Bedingungen am Arbeitsplatz ein digitales Ein- und Ausstempeln unpraktisch machen.
Wie viel Zeit verbringt ein Lohnbuchhalter tatsächlich pro Stundenzettel?
Branchenbenchmarks liegen zwischen 5 und 10 Minuten pro Stundenzettel. Der 941-Payroll-Benchmark beziffert den Durchschnitt auf etwa 7 Minuten für einen unkomplizierten Stundenzettel mit regulären Stunden und einem einzigen Auftragscode. Stundenzettel mit mehreren Auftragscodes, Projektzuordnungen, Überstundenberechnungen oder handschriftlichen Korrekturen dauern länger. Ein Lohnbuchhalter, der 100 Stundenzettel mit mehreren Auftragscodes pro Abrechnungszeitraum verarbeitet, kann leicht einen ganzen Arbeitstag allein mit der Dateneingabe verbringen.
Kann KI handschriftliche Stundenzettel wirklich genau lesen?
Moderne visuelle Sprachmodelle können handschriftliche Stundenzettel auf strukturierten Formularen mit hoher Genauigkeit lesen – insbesondere wenn die Handschrift ein funktionales Lesbarkeitsniveau aufweist (d. h. ein Mensch sie lesen könnte). Die KI benötigt nicht, dass jedes Zeichen perfekt geformt ist, da sie kontextuelles Verständnis nutzt: Wenn ein Feld mit „Startzeit“ beschriftet ist und die Schrift ungefähr wie „7:00“ aussieht, interpretiert das Modell dies als Zeitangabe und nicht als zufällige Zeichenfolge. Die praktische Einschränkung ist extreme Unleserlichkeit – dasselbe Szenario, in dem auch ein menschlicher Lohnbuchhalter den Mitarbeiter zur Bestätigung anrufen müsste. Für die meisten realen handschriftlichen Stundenzettel ist die Erkennungsgenauigkeit der KI ausreichend, um die menschliche Rolle von der Dateneingabe zur Datenvalidierung zu verlagern.
Was ist der kosteneffektivste erste Schritt zur Reduzierung manueller Stundenzettelkosten?
Wenn Papier-Stundenzettel nicht sofort durch digitale Zeiterfassungsgeräte ersetzt werden können (häufig im Bau- und Außendienst, wo die Infrastruktur fehlt), ist der Zwischenschritt mit dem höchsten ROI die Eliminierung der manuellen Übertragung. Das Papier kann am Arbeitsplatz bleiben, wenn die Bedingungen es erfordern, aber KI-basierte Extraktion sollte genutzt werden, um die ausgefüllten Stundenzettel in strukturierte Lohnabrechnungsdaten umzuwandeln – anstatt einen Menschen für das erneute Abtippen jedes einzelnen zu bezahlen. Dies erfasst den Großteil der Arbeitseinsparungen (die 93-prozentige Reduzierung der Dateneingabezeit), ohne dass Änderungen am Außeneinsatz erforderlich sind.
Wie gilt die FLSA-Aufzeichnungspflicht für digitale Aufzeichnungen im Vergleich zu Papier?
Die FLSA schreibt kein bestimmtes Format für Zeitaufzeichnungen vor – Papier, Tabellenkalkulationen und digitale Zeiterfassungssysteme sind alle zulässig. Die Anforderungen betreffen Genauigkeit und Aufbewahrung, nicht das Format. Digitale Aufzeichnungen sind einfacher zu durchsuchen, zu sichern und bei einer Prüfung vorzulegen. Papieraufzeichnungen bergen das Risiko von Verlust, Beschädigung oder Zerstörung – und wenn das DOL Stundenzettel von vor zwei Jahren anfordert und diese bei einer Überschwemmung verloren gegangen sind, trägt der Arbeitgeber weiterhin die Beweislast für die geleisteten Arbeitsstunden.