ACORD-140-Ansturm bei Schadensmeldungen
So bereiten Sie sich vor der Hurrikansaison vor
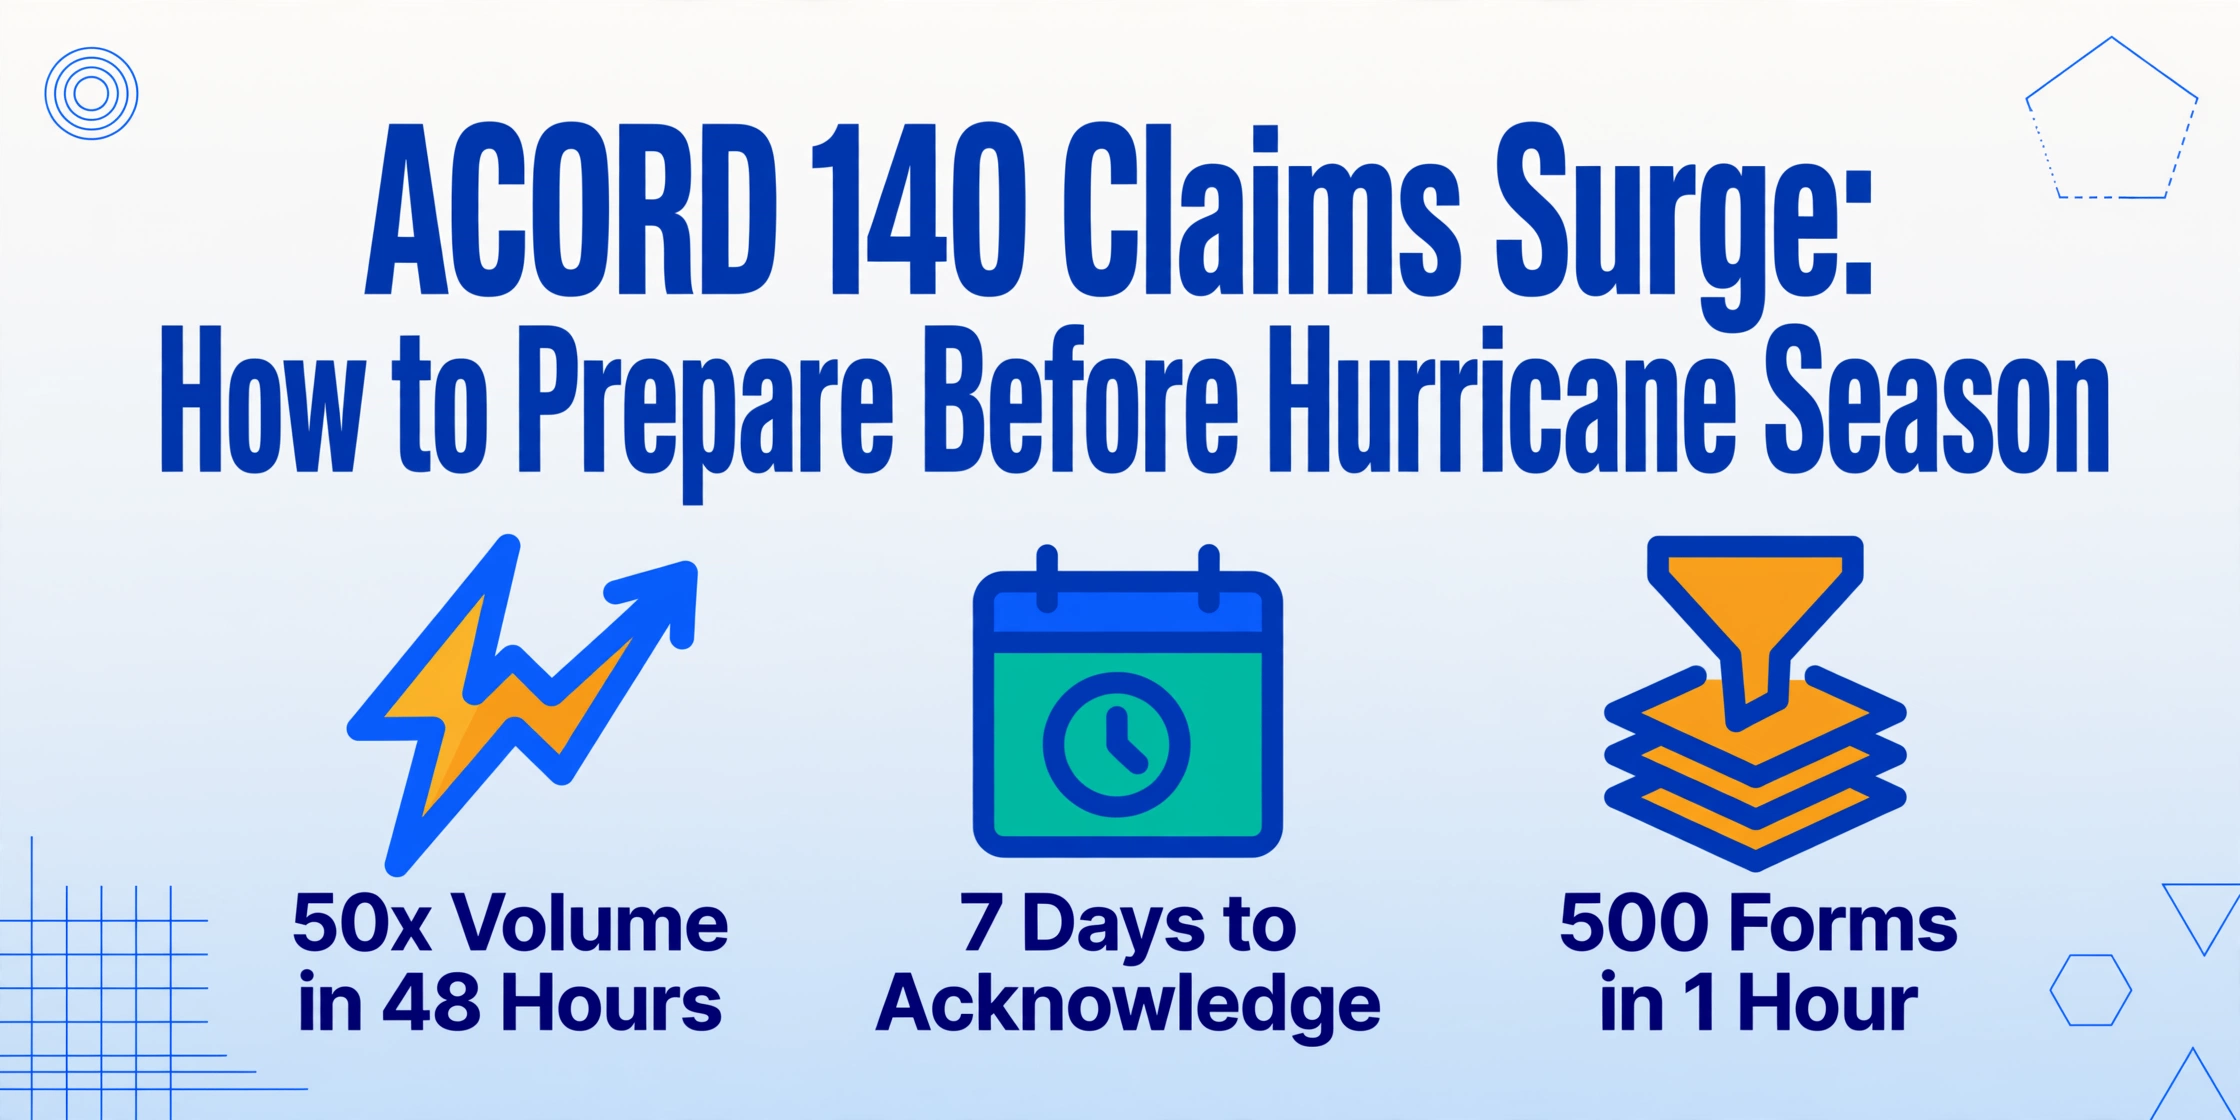
Hurrikan Ian erreichte im September 2022 das Festland, und Versicherer in Florida erhielten innerhalb einer Woche mehr als 500.000 Sachschadensmeldungen. Fünfzig Sachverständige standen 5.000 gewerblichen Schadensmeldungen gegenüber. FNOL-Warteschlangen stauten sich über 72 Stunden hinaus. Und im Zentrum jeder Schadensakte: der ACORD-140-Sachteil — 40 Felder mit COPE-Daten, Deckungssummen, Selbstbehalten und Standortplänen, die Triage-Priorität, Sachverständigen-Zuweisung und Reservierung bestimmen. Der Engpass ist nicht die Schadensbewertung. Es ist die Frage, wie schnell die Daten vom Formular in das Schadenssystem gelangen, um eine regulatorische Uhr zu schlagen, die in Florida Versicherern jetzt sieben Tage für die Empfangsbestätigung gibt — nicht 14.
Wichtigste Erkenntnisse
- Hurrikan Ian ließ 500.000 Sachschadensmeldungen innerhalb einer Woche auf Versicherer in Florida einprasseln — und jede einzelne Schadensakte enthielt ein ACORD-140-Formular, dessen 40 COPE-Felder jemand manuell übertragen musste, bevor ein Sachverständiger mit der Schadensbewertung beginnen konnte.
- Der Engpass während eines Katastrophenansturms ist nicht die Anzahl Ihrer Sachverständigen oder deren Bewertungskompetenz — es sind die 100 Stunden mechanischer Dateneingabe, die Ihr Team bei der Erfassung von 500 Formularen verbraucht, bevor eine einzige Deckungsentscheidung getroffen wird.
- Eine zwei- bis dreiwöchige semantische Extraktions-Pipeline eliminiert den Schritt der Dateneingabe vollständig, indem sie definiert, welche Feldwerte Sie benötigen, statt wo sie auf dem Formular stehen, und speist strukturierte Ausgaben direkt in das Guidewire- oder Duck-Creek-System, das Sie bereits betreiben.
Der 50-fache Anstieg: Was mit der Schadenbearbeitung passiert, wenn ein Hurrikan auf Land trifft
Der normale Betrieb in der gewerblichen Schadenbearbeitung läuft in einem vorhersehbaren Rhythmus. Ein mittelgroßer Regionalversicherer bearbeitet vielleicht 100 Schäden pro Tag mit 50 Sachbearbeitern – je nach Komplexität etwa zwei bis fünf Schäden pro Person. Ein ACORD-140-Formular trifft ein, jemand zieht die wichtigsten Felder (Standort, Bauart, Deckungssummen, Selbstbehaltsstruktur), gibt sie in Guidewire ClaimCenter oder Duck Creek Claims ein und weist den Vorgang zu. Pro Formular: 10 bis 15 Minuten manuelle Dateneingabe.
Dann trifft ein Hurrikan auf Land.
Hurrikan Milton (2024) verursachte rund 187.000 Sachschäden mit Gesamtwiederbeschaffungskosten von 2,68 Milliarden US-Dollar, wobei laut dem Verisk ClaimSearch Trends Report 2025 Monate später noch 8% offen waren. Hurrikan Ian erzeugte in einer einzigen Woche über 500.000 Sachschäden in Florida, laut Daten der Katastrophenschaden-Plattform Regure. Wintersturm Uri (2021) verursachte innerhalb von 72 Stunden über 400.000 Schäden in Texas. Das Muster wiederholt sich: Ein benannter Sturm erreicht Land, und innerhalb von 48 Stunden steigt das Schadenvolumen auf das 10- bis 50-fache des Normalbetriebs.
Bei 50-fachem Normalvolumen bricht die Schadenmathematik zusammen. 50 Sachbearbeiter stehen vor 5.000 ACORD-140-Formularen – das sind 100 Formulare pro Person. Bei 12 Minuten pro Formular sind das 20 Stunden reine Dateneingabe pro Person, bevor überhaupt jemand Schadenfotos ansieht. Die FNOL-Aufnahmelinein stauen sich auf über 72 Stunden. Sachbearbeiter erhalten zufällige Schadenzuweisungen ohne Auslastungssteuerung. Formulare stapeln sich unbearbeitet, weil niemand sieht, wer was bearbeitet.
Und die Menschen, die diesen Anstieg bewältigen, spüren ihn deutlich. Wie ein Katastrophen-Sachbearbeiter auf Reddit sagte: „Es braucht nur einen schweren Sturm, und man ist unterbegraben.“ Ein anderer Schadenbearbeiter, 18 Monate im Job, postete: „Ich bin als Sachbearbeiter ständig so gestresst.“ In einem Diskussionsfaden für Vielbearbeiter wurde die neue Normalität festgehalten: „Das Volumen ist insgesamt explodiert.“
Das ist kein Personalproblem – man kann in den 72 Stunden zwischen Hurrikanvorhersage und Landfall keine 200 temporären Sachbearbeiter einstellen und schulen. Es ist ein Datenerfassungsproblem. Das ACORD-140-Formular mit seinen über 40 Datenfeldern für Standortpläne, Bauklassifikationen, Schutzmerkmale, Deckungsoptionen und Selbstbehalte wird zum Engpass. Jede Minute, die für die Neueingabe von COPE-Daten aufgewendet wird, fehlt für die eigentliche Schadenentscheidung: Deckungsanalyse, Reservierung, Sachbearbeiter-Einsatz.
Warum die regulatorische Uhr manuelle Triage zu einem Compliance-Risiko macht
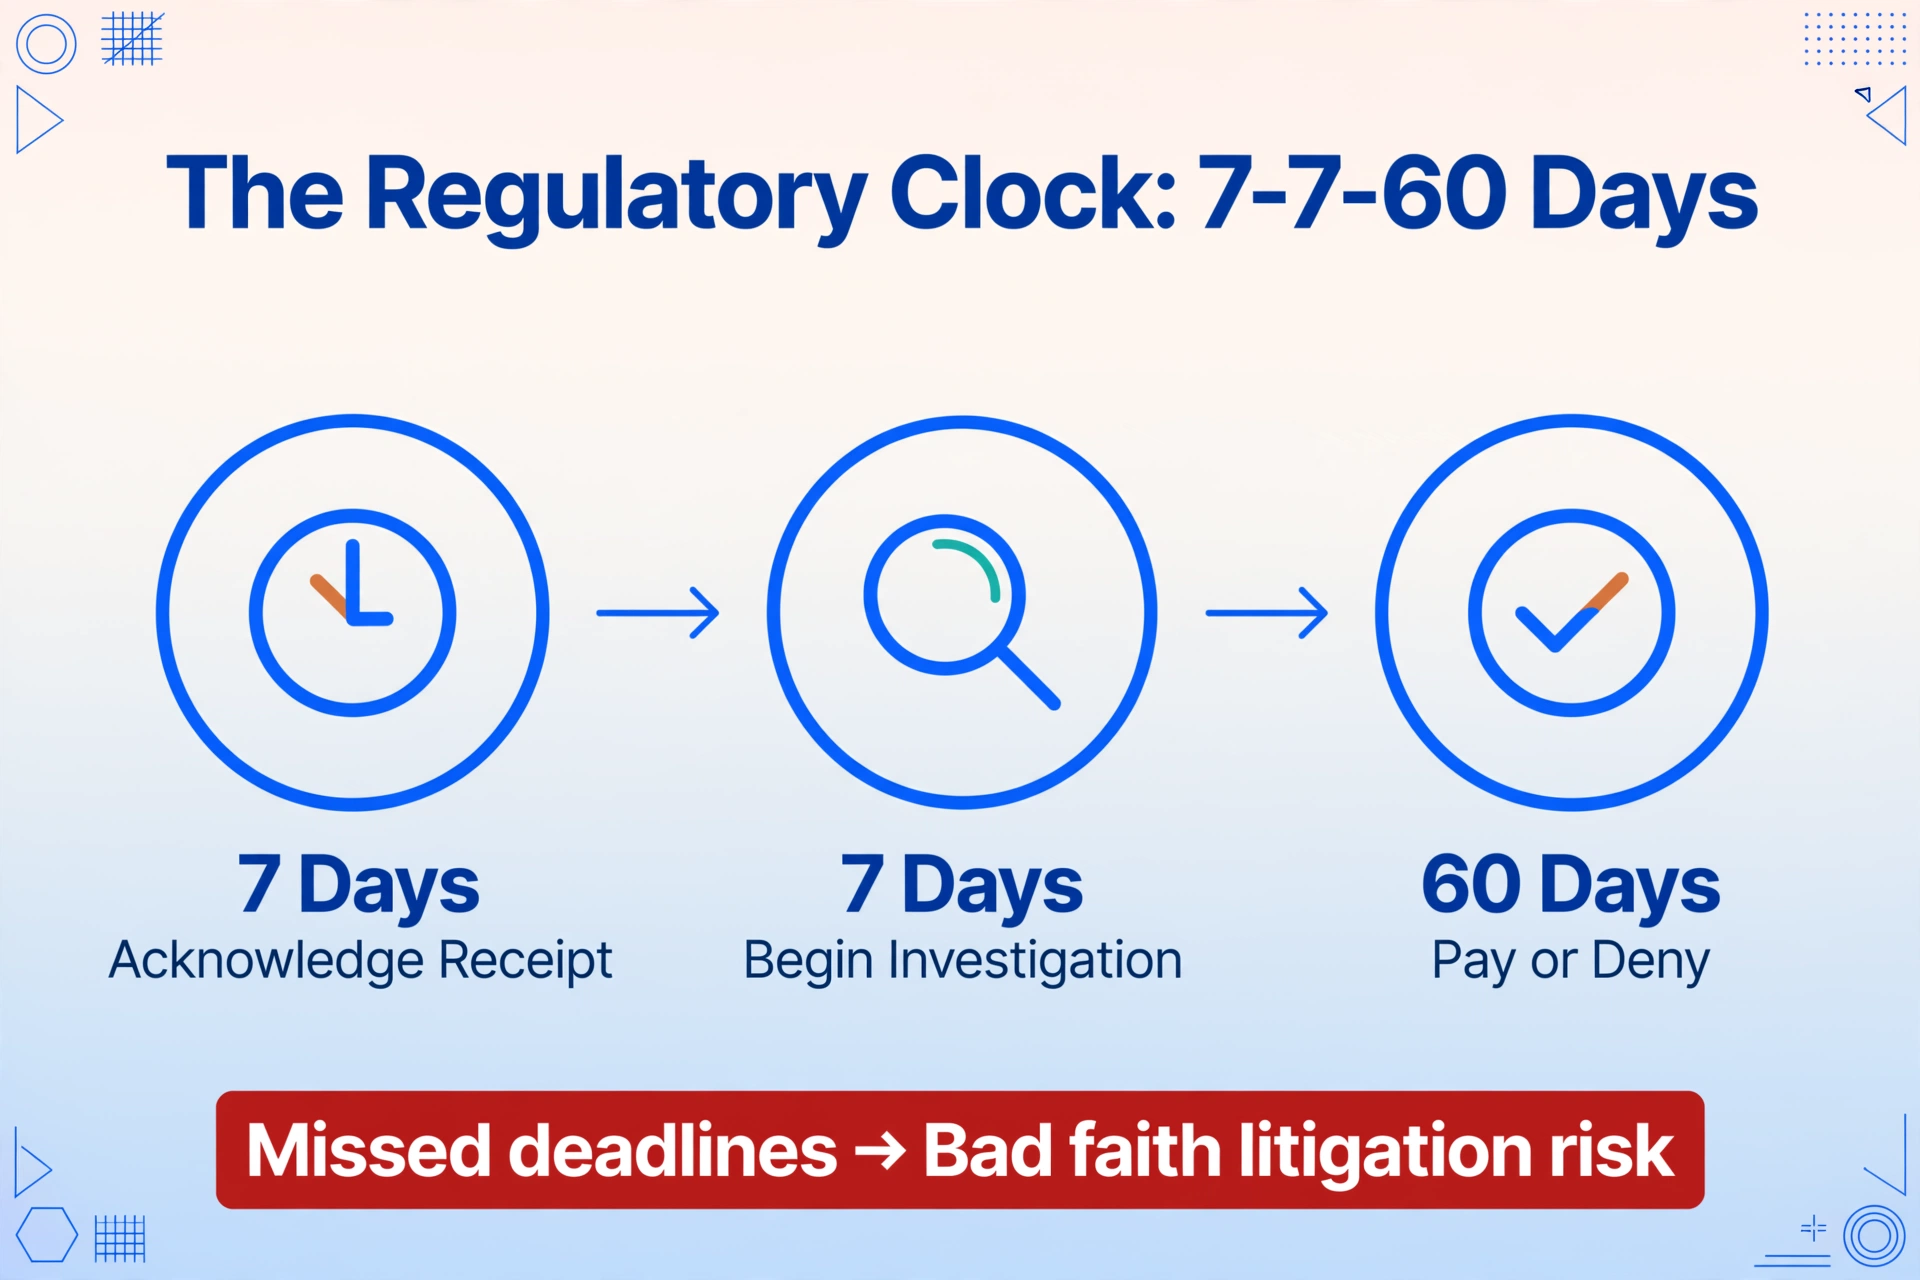
Geschwindigkeit ist nicht nur aus operativen Gründen wichtig. Die Versicherungsaufsichtsbehörden der Bundesstaaten legen verbindliche Fristen für die Schadenbearbeitung fest – und diese Fristen werden kürzer.
Der Senate Bill 2-A von Florida, in Kraft seit März 2023, hat die Fristen für Sachversicherungsansprüche gemäß Florida Statute 627.70131 neu festgelegt. Versicherer haben nun sieben Kalendertage Zeit, um den Eingang eines Anspruchs zu bestätigen – zuvor waren es 14. Sie haben sieben Tage Zeit, um nach Erhalt des Schadensnachweises eine Untersuchung einzuleiten – ebenfalls reduziert von 14. Die Frist für den Abschluss der Untersuchung und die Zahlung oder Ablehnung: 60 Tage, reduziert von 90. Während eines erklärten Notstands muss die Zahlung innerhalb von 90 Tagen erfolgen. Dies sind keine Richtlinien. Es handelt sich um durchsetzbare regulatorische Anforderungen, und das Florida Office of Insurance Regulation ist befugt, bei Verstößen die Zulassung eines Versicherers auszusetzen.
Die Mathematik eines Katastrophenansturms unter diesen Fristen ist unerbittlich. Fünftausend Ansprüche, die in einer Woche eingehen, jeder einzelne erfordert 10 bis 15 Minuten manuelle Dateneingabe allein für das ACORD 140, plus die eigentliche Untersuchung – und nur sieben Tage, um jeden einzelnen zu bestätigen. Ein Versicherer, der seinen Schadenbearbeitungs-Workflow auf manuelle Formularverarbeitung aufgebaut hat, ist strukturell nicht in der Lage, die Frist bei 50-fachem Volumen einzuhalten.
Was passiert, wenn Fristen versäumt werden? Beschwerden von Versicherungsnehmern nehmen zu. Die Prüfung durch das DOI wird intensiver. Das Risiko von Treuwidrigkeitsklagen steigt – und wenn ein Versicherer nachweislich nicht in der Lage ist, Ansprüche innerhalb des gesetzlichen Zeitrahmens zu bearbeiten, haben Anwaltskanzleien der Klägerseite ein klares Argument. Millimans Analyse des Katastrophen-Nachfrageschubs identifizierte einen verstärkenden Effekt: Verzögerungen im Schadenprozess „sind mit höheren Schadenkosten im Laufe der Zeit verbunden." Der Versicherer, der Formulare nicht schnell genug verarbeiten kann, zahlt am Ende mehr pro Anspruch – zusätzlich zum regulatorischen Risiko.
Das ACORD 140 ist der Ausgangspunkt für diesen Engpass, da es die strukturierten Sachdaten trägt, die jede nachgelagerte Entscheidung steuern: Triage, Sachverständigen-Zuweisung, Deckungsprüfung und Reserveschätzung. Diese Daten in Minuten statt Stunden ins System zu bekommen, ist kein Effizienzgewinn – es ist regulatorisches Überleben.
Einrichtung der Bulk-Extraktions-Pipeline: Eine 7-Schritte-Vorbereitungs-Checkliste
Das Ziel ist klar: Wenn nach einem Hurrikan 500 ACORD-140-Formulare in Ihrer Eingangswarteschlange landen, sollen sie in unter einer Stunde in eine strukturierte Tabelle fließen – alle COPE-Daten, alle Deckungssummen, alle Standortpläne in jedem Formular – ohne dass ein einziger Sachbearbeiter eine PDF-Datei öffnet. So bauen Sie diese Fähigkeit vor dem nächsten Sturm auf.
Eine detaillierte Anleitung zur Extraktion eines einzelnen ACORD-140-Formulars – welche Felder erfasst werden, wie die KI die COPE-Datenstruktur interpretiert und wie die Ausgabe aussieht – finden Sie in unserem Begleitleitfaden zur Extraktion von ACORD-140-Sachschadenmeldungsdaten in Excel. Dieser Artikel setzt voraus, dass Sie diese Einzelformular-Extraktion beherrschen, und konzentriert sich darauf, was sich ändert, wenn Sie sie auf Katastrophenvolumina skalieren.
Prüfen Sie Ihre ACORD-140-Formatvarianten
Bevor Sie Daten extrahieren können, müssen Sie wissen, woraus Sie extrahieren. Ziehen Sie 200 ACORD-140-Formulare aus Ihrem Bestand – über alle MGAs, Versicherer und Bundesstaaten hinweg. Kartieren Sie die Formatvarianten: Wie viele sind digital ausgefüllte PDFs vs. eingescannte Papierformulare? Verwenden verschiedene Versicherer unterschiedliche Versionen des Formulars? Sind handschriftliche Anmerkungen üblich? Dieses Audit zeigt Ihnen, wie viele Extraktionsvorlagen Sie benötigen – und ob Ihre Pipeline Handschrifterkennung benötigt, eine Verarbeitungsdimension, die templatebasierte OCR-Tools meist nicht bewältigen.
Definieren Sie das Extraktionsschema für die Schadentriage
Nicht jedes Feld im ACORD 140 ist für die Katastrophentriage relevant. Definieren Sie ein Schema, das erfasst, was die Schadenabteilung in der ersten Stunde benötigt: Versicherungsnehmer, Standortadresse, Gebäudebauart (ISO-Klasse), Baujahr, Gesamtfläche, Gebäudewert, Geschäftsinventarwert, Schadenursache (Basis/Erweitert/Spezial), Selbstbehalt Wind/Hagel, Selbstbehalt alle anderen Gefahren, Sprinklerprozentsatz, Schutzklasse und standortspezifische Anmerkungen. Dieses Schema wird Ihre Extraktionsvorlage – die Spaltennamen, die Sie in die KI-Extraktionsengine einspeisen. Jedes hinzugefügte Feld ist ein weiterer Datenpunkt, der über den gesamten Bestand trianguliert wird.
Erstellen Sie die benutzerdefinierte Spaltenextraktionsvorlage
Hier übernimmt der Kernmechanismus von ImageToTable.ai – die benutzerdefinierte Spaltenextraktion – die Hauptarbeit. Statt Felder auf einer Vorlage zu markieren (was scheitert, sobald ein anderer Versicherer ein leicht abweichendes Layout verwendet), definieren Sie die zu extrahierenden Spaltennamen: „Gebäudewert“, „Selbstbehalt Wind“, „Bauart“. Die KI lokalisiert jeden Wert auf jedem Formular, indem sie die semantische Bedeutung des Feldes versteht – nicht seine Position auf der Seite. Sie definieren die Ausgabe. Die KI verarbeitet die Eingabe. Dieser semantische Ansatz ermöglicht es einer einzigen Extraktionsvorlage, mit den in Schritt 1 gefundenen ACORD-140-Formatvarianten zu arbeiten – unterschiedliche Versichererlayouts, verschiedene PDF-Darstellungen, gescannt vs. digital. Die Vorlage ist formatunabhängig.
Schnittstelle zu Ihrem Schadensystem entwerfen
Die strukturierten Ergebnisse der Massenextraktion müssen dort landen, wo Ihr Team bereits arbeitet. Wenn Sie Guidewire ClaimCenter oder Duck Creek Claims nutzen, werden die extrahierten Daten als strukturierte Tabelle (Excel oder CSV) bereitgestellt, die in das Aufnahmemodul des Schadensystems importiert werden kann. Die Spaltennamen aus Schritt 2 werden direkt auf die entsprechenden Felder im FNOL-Erfassungsbildschirm von ClaimCenter oder im Schadenerstellungs-Workflow von Duck Creek abgebildet. Für Xactimate-Nutzer fließen die extrahierten Gebäudewerte, der Bautyp, die Quadratmeterzahl und das Baujahr direkt in den Workflow zur Gebäudeschätzung – das verkürzt die Zeit zwischen Schadeneingang und erster Schätzung. Die Integrationsschicht ist ein Tabellenimport, kein API-Build. Deshalb können Sie dies in Tagen statt Monaten einsetzen.
Benchmark-Test in der Trockenzeit durchführen
Führen Sie vor Beginn der Hurrikansaison einen Benchmark mit 100 echten ACORD-140-Formularen aus Ihrem Bestand durch. Laden Sie diese als Stapel hoch. Messen Sie den gesamten Zyklus: Hochladen → Extraktion → Ausgabetabelle. Überprüfen Sie die Extraktionsgenauigkeit, indem Sie 20 zufällige Felder in 20 zufälligen Formularen stichprobenartig kontrollieren. Dokumentieren Sie alle Randfälle: Formulare mit handschriftlichen Abschnitten, mehrseitige Standortpläne, nicht standardmäßige Selbstbehaltsstrukturen. Dieser Benchmark liefert Ihnen zweierlei: eine Basislinie dafür, was „bereit" bedeutet, und eine frühzeitige Warnung vor Formatproblemen, die vor der echten Flut behoben werden müssen. Führen Sie diesen Test vierteljährlich durch, um Abweichungen zu erkennen – neue Versicherer-Formularversionen, MGA-Formatänderungen, PDF-Rendering-Updates.
Playbook zur Katastrophenaktivierung schreiben
Eine Pipeline, die im Trockentest funktioniert, versagt unter Katastrophenbedingungen, wenn niemand die Aktivierungsreihenfolge kennt. Dokumentieren Sie das Playbook: Wer hat Zugriff auf das Extraktionstool (Teamleiter Schadeneingang + designierter Vertreter). Wo landen die Formulardateien (gemeinsames Laufwerk, E-Mail-Eingangsordner oder FNOL-Systemexport). Wie werden Batch-Namen strukturiert (Sturmname-Datum-Konvention für Rückverfolgbarkeit). Wie sieht die Triage-Tabelle aus und wer erhält sie. Wie werden Extraktionsausnahmen behandelt (Formulare, bei denen die Extraktion fehlschlägt, werden zur manuellen Prüfung markiert, nicht stillschweigend verworfen). Ein einseitiges PDF, das jeder Schadensachbearbeiter befolgen kann, sobald die Hurrikanwarnung herausgegeben wird. Das Playbook macht aus einer technischen Fähigkeit eine operative Fähigkeit.
Sachbearbeiter im neuen Triage-Workflow schulen
Die Sachbearbeiter, die diese Pipeline nutzen werden, müssen verstehen, was sich geändert hat – und was nicht. Geändert hat sich: Sie öffnen keine einzelnen ACORD 140 PDFs mehr und geben Sachdaten nicht neu ein. Stattdessen erhalten sie eine vorausgefüllte Triage-Tabelle mit allen extrahierten und organisierten Formularen. Nicht geändert hat sich: Sie treffen weiterhin die Deckungsentscheidungen, legen Rückstellungen fest und pflegen die Beziehung zum Versicherungsnehmer. Die Pipeline eliminiert den Dateneingabeschritt. Sie berührt den Beurteilungsschritt nicht. Führen Sie eine 30-minütige Schulung während Ihrer Vorbereitungswoche durch. Gehen Sie einen Batch von Anfang bis Ende durch: Upload → Extraktion → Triage-Tabelle → erste Aktion des Sachbearbeiters. Wenn Sachbearbeiter den Workflow live sehen, verfliegt der Widerstand gegen "neue Technologie" meist, weil das, was sie verlieren, der Teil des Jobs ist, den niemand haben will.
Vorher und Nachher: Wie 500 Schadenfälle mit und ohne Bulk-Extraktion aussehen
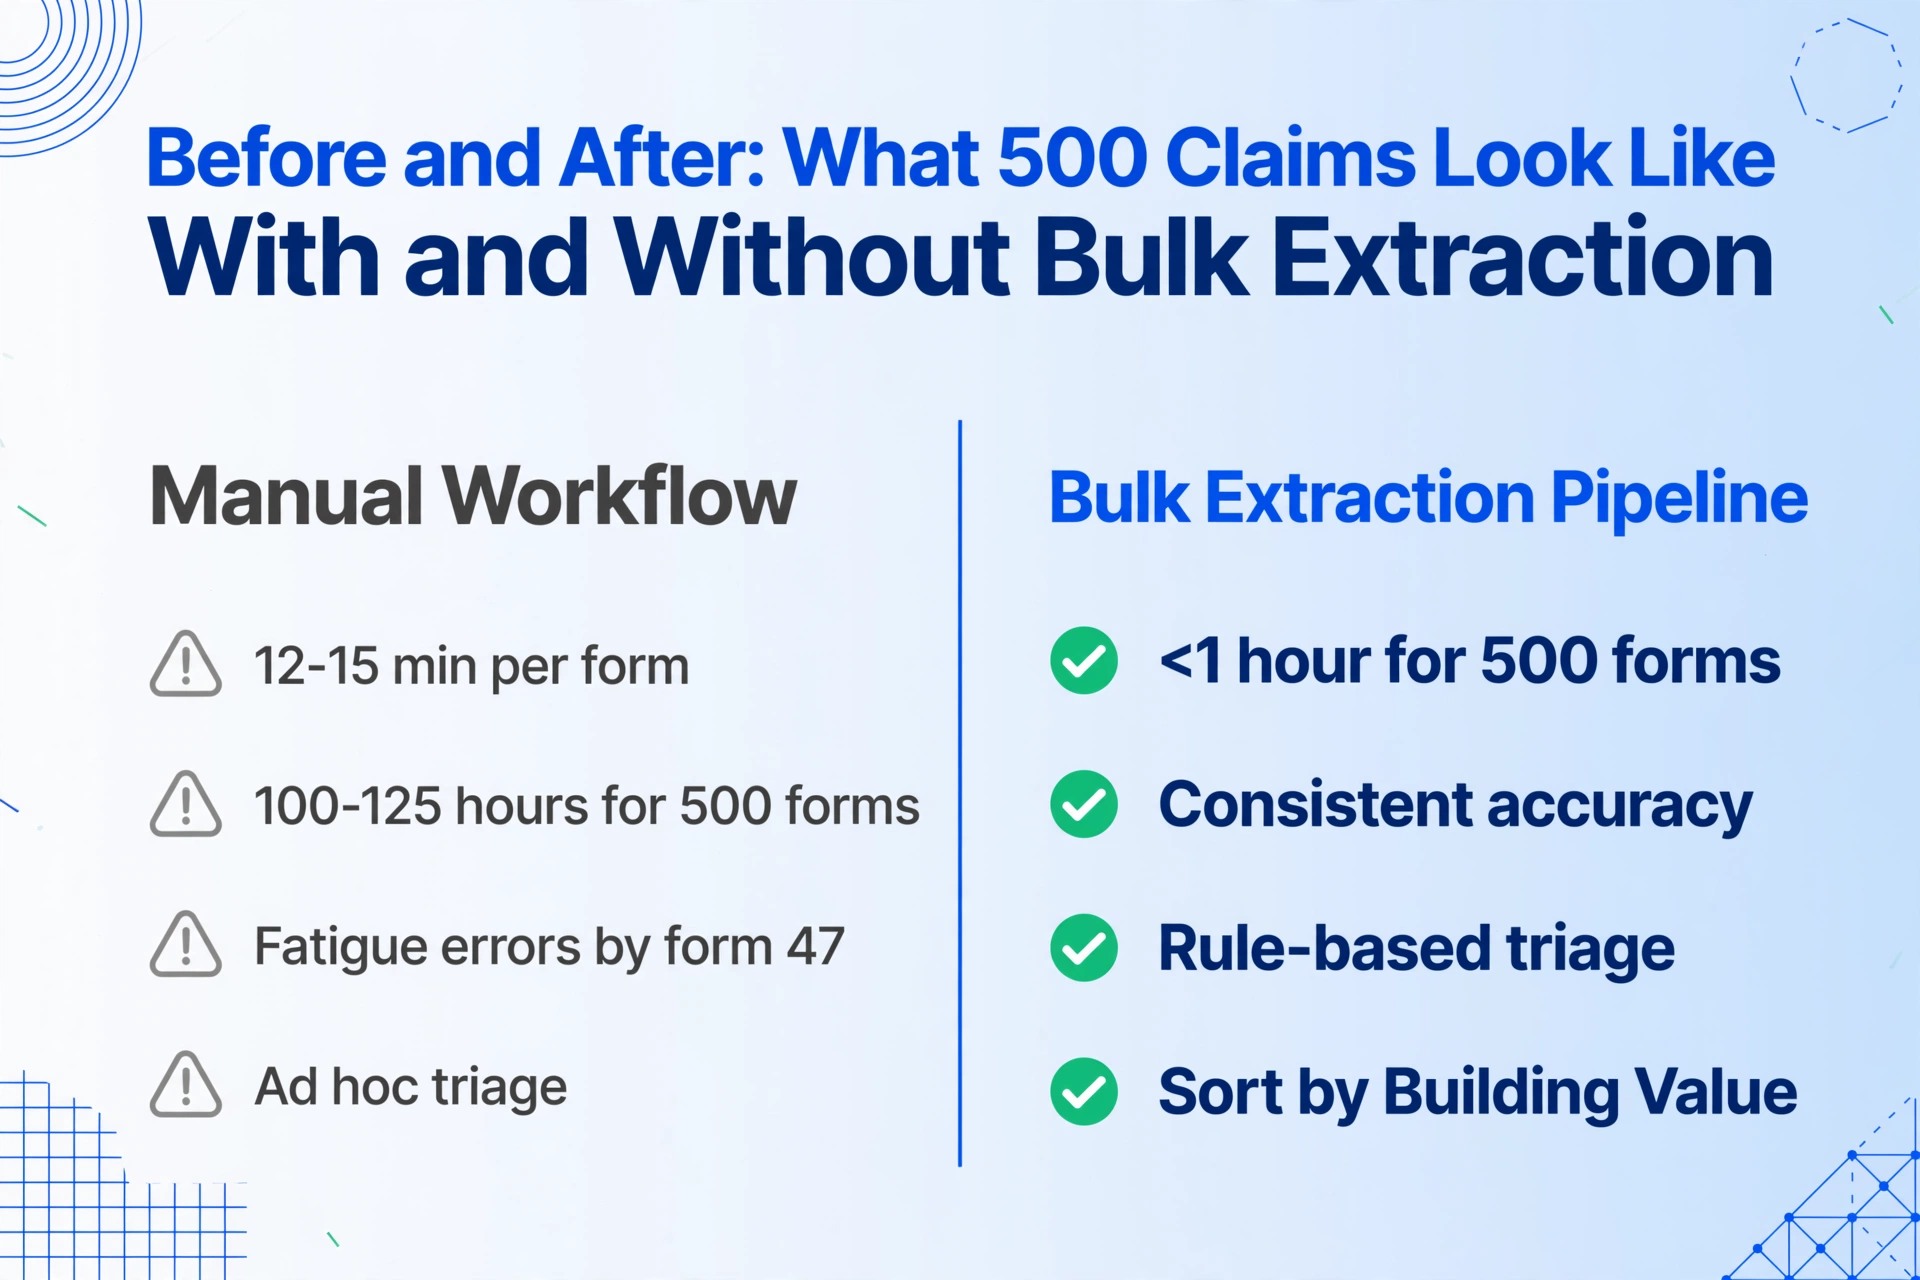
Hier ist der operative Unterschied, quantifiziert anhand einer Katastrophenwelle von 500 Formularen – ein realistisches Szenario für einen mittelgroßen Versicherer, basierend auf der tatsächlichen ACORD-140-Dateneingabe-Arbeitslast.
| Phase | Manueller Workflow | Bulk-Extraktions-Pipeline |
|---|---|---|
| Formulareingang | PDFs treffen per E-Mail/FNOL-System ein. Keine Organisation. Sachbearbeiter öffnet jedes einzeln. | Alle PDFs werden als ein einziger Batch hochgeladen. Die Verarbeitung beginnt automatisch. |
| Datenextraktion | 12-15 Minuten pro Formular × 500 = 100-125 Stunden manuelle Neuabtippung. Bei 10 Sachbearbeitern sind das 10-12,5 Stunden pro Person – bevor überhaupt Schadenbearbeitung beginnt. | Die KI extrahiert alle Formulare in einem einzigen Batch. 500 Formulare werden in unter 1 Stunde verarbeitet. Strukturierte Tabellenausgabe mit allen Schemafeldern befüllt. |
| Fehlerquote | Bei ACORD-140-Formular Nummer 47 setzt die Ermüdung ein. Die Bauart „Joisted Masonry" wird zu „Joisted Mason" – eine Fehlklassifizierung, die in eine falsche ISO-Bewertung einfließt. Selbstbehaltsbeträge werden vertauscht. Deckungssummen falsch gelesen. | Die KI-Extraktion ist über alle 500 Formulare hinweg konsistent – kein Ermüdungsdrift. Stichprobenartige Verifizierung fängt Randfälle ab; die Mehrheit der Felder wird bei Formular 500 mit derselben Genauigkeit extrahiert wie bei Formular 1. |
| Triage | Ad hoc. Sachbearbeiter öffnet ein Formular, liest Gebäudewert und Bauart, priorisiert mental, geht zum nächsten. Keine systematische Priorisierung. | Die extrahierte Tabelle ermöglicht regelbasierte Triage: Sortierung nach Gebäudewert absteigend (größte Risiken zuerst), Filterung nach Windselbstbehalt >$50K (gewerbliche Objekte mit hohem Selbstbehalt, die eine genauere Prüfung benötigen), Gruppierung nach Bauart (Holzrahmenbau = höheres Schweregradrisiko). Triage-Entscheidungen in Minuten, nicht Stunden. |
| Regulatorische Compliance | 7-Tage-Bestätigungsfrist: 5.000 Schadenfälle ÷ 50 Sachbearbeiter = 100 Formulare pro Person. Bei 12 Minuten pro Formular sind das 20 Stunden Dateneingabe pro Sachbearbeiter in einem 7-Tage-Fenster – plus Ermittlungszeit. Einige Schadenfälle werden die Frist verpassen. | Alle 500 Formulare werden innerhalb von Stunden nach Eingang im System bestätigt – deutlich innerhalb des 7-Tage-Fensters von Florida. Sachbearbeiter beginnen die Ermittlung aus einer Position der Datenbereitschaft, nicht des Datenmangels. |
Die Tabelle erfasst den sekundären Effekt nicht: die Fluktuation von Schadensregulierern. Wenn Regulierer die ersten 20 Stunden eines Katastropheneinsatzes damit verbringen, ACORD-140-Felder neu einzugeben, statt der Arbeit nachzugehen, für die sie ausgebildet sind – Schäden bewerten, Rückstellungen bilden, mit Versicherungsnehmern sprechen –, beschleunigt das den Burnout. Der Reddit-Thread, in dem ein CAT-Regulierer sagt: „Ein einziger schwerer Sturm reicht, um dich untergehen zu lassen“, ist keine Klage über harte Arbeit. Es ist eine Aussage über strukturelle Verschwendung – Arbeit, die nicht existieren sollte, die Stunden füllt, die für Entscheidungen gedacht sind.
Einordnung in Ihren bestehenden Schadens-Stack
Ein häufiger Einwand gegen jedes neue Werkzeug zur Schadensbearbeitung ist der Integrationsaufwand: „Wir haben bereits Guidewire. Wir ersetzen es nicht.“ Die hier beschriebene Massenextraktions-Pipeline ersetzt nicht Ihr Schadensmanagementsystem. Sie ist eine Schicht, die vor dem System sitzt – am Dateneingangspunkt – und strukturierte Daten in das einspeist, was Sie bereits nutzen.
Die drei am weitesten verbreiteten Schadensplattformen – Guidewire ClaimCenter, Duck Creek Claims und Xactimate – teilen ein gemeinsames Architekturmuster: Sie gehen davon aus, dass strukturierte Daten durch manuelle Eingabe oder API-Integration ins System gelangen. Im Normalbetrieb trifft das zu. Während einer Katastrophenwelle bricht diese Annahme zusammen, weil die Bandbreite für manuelle Eingaben nicht vorhanden ist und die API-Integration mit jedem Formularformat jedes Versicherers nicht umgesetzt ist.
Massenextraktion überbrückt diese Lücke. Die Ausgabe ist eine strukturierte Tabelle – das universelle Format, das jedes Schadenssystem aufnehmen kann. Für Guidewire ClaimCenter werden die extrahierten Daten auf die FNOL-Eingabefelder abgebildet und über den standardmäßigen Datenimport-Workflow des Systems importiert. Für Duck Creek Claims speist dieselbe Tabelle die Schadensanlage, wobei die Feldzuordnungen der Eingangskonfiguration entsprechen. Für Xactimate fließen die aus ACORD 140 extrahierten Gebäudemerkmale – Bauart, Quadratmeterzahl, Baujahr, Schutzklasse – direkt in das Modul zur Immobilienbewertung ein, was die Zeit zwischen Schadensanlage und erster Schätzung deutlich verkürzt.
Diese Architektur ist wichtig, weil sie bedeutet, dass die Extraktions-Pipeline ohne IT-Projekt bereitgestellt werden kann. Keine API-Entwicklung. Keine Systemmigration. Kein Beschaffungszyklus für Anbieter. Der Tabellenimport-Pfad existiert bereits in jeder großen Schadensplattform. Die einzige neue Komponente ist der Extraktionsschritt selbst – den Sie über eine Weboberfläche steuern, nicht über einen Entwicklungsvertrag.
Für einen anderen ACORD-Formulartyp – Versicherungsbescheinigungen – gilt derselbe Batch-Extraktionsansatz mit einem anderen Satz von Validierungsregeln: Prüfung von Deckungssummen gegen vertragliche Anforderungen, Markierung auslaufender Policen und Erstellung von Compliance-Dashboards. Siehe unseren Artikel zum Batch-Abgleich von ACORD-25-Bescheinigungen mit vertraglichen Grenzen für diesen parallelen Workflow.
Wartung zwischen den Saisons: Die Pipeline bereit halten
Eine Massenextraktions-Pipeline, die im Juni einwandfrei funktioniert hat und seitdem nicht mehr angerührt wurde, wird im Oktober, wenn ein Hurrikan tatsächlich zuschlägt, nicht funktionieren. Zwischen den Katastrophensaisons erfordert die Pipeline bewusste Wartung – nicht weil die Technik nachlässt, sondern weil sich die Formulare und das Geschäftsumfeld um sie herum ändern.
Drei Wartungsaktivitäten, vierteljährlich durchzuführen:
1. Prüfung auf Formularversions-Drift. Versicherer aktualisieren ihre ACORD-140-Vorlagen. Neue MGAs kommen mit anderen PDF-Rendering-Engines hinzu. Ein Formular, das im Q1 sauber extrahiert wurde, kann im Q3 ein neues Feld-Layout haben. Führen Sie vierteljährlich einen Benchmark-Test (Schritt 5 aus der Checkliste) mit 20–30 aktuellen Formularen durch, um Versions-Drift zu erkennen, bevor er zum Problem am Einsatztag wird.
2. Überprüfung des Extraktionsschemas. Das in Schritt 2 definierte Triage-Schema sollte sich mit der Betriebserfahrung weiterentwickeln. Nach jeder Katastrophensaison sollte das Schadenteam prüfen: Welche extrahierten Felder waren für die Triage am nützlichsten? Welche Felder wurden extrahiert, aber nie genutzt? Gibt es neue Datenpunkte, die die Priorisierung verbessern würden? Aktualisieren Sie das Schema, führen Sie einen erneuten Benchmark durch und aktualisieren Sie das Playbook.
3. Personal- und Zugriffsprüfung. Das Aktivierungs-Playbook (Schritt 6) hängt von bestimmten Personen mit bestimmten Zugriffsrechten ab. Leute gehen. Rollen ändern sich. Passwörter laufen ab. Vierteljährlich: Überprüfen Sie, ob die designierten Extraktionsoperatoren noch aktive Konten haben, den Workflow noch kennen und einen Testdurchlauf vollständig durchführen können. Wenn der Hauptoperator im April gegangen ist, sollten Sie das nicht erst am 2. Juni entdecken, wenn ein Hurrikan nur noch 48 Stunden vor der Küste ist.
Dieser Wartungsaufwand beträgt etwa 3–4 Stunden pro Quartal. Gemessen an den Kosten einer einzigen versäumten Regulierungsfrist oder einer bösgläubigen Schadensmeldung ist er vernachlässigbar.
Häufig gestellte Fragen
Funktioniert das mit gescannten oder handschriftlichen ACORD-140-Formularen?
Ja. Die KI-Modelle von ImageToTable.ai sind auf Handschrifterkennung trainiert, einschließlich Schreibschrift, Druckschrift und gemischten Schrift-/Druckdokumenten. Das ist bei Katastrophenschäden wichtig, da kleinere gewerbliche Agenturen oft gescannte Papier-ACORD-140 mit handschriftlichen Anmerkungen einreichen – Deckungsänderungen, Selbstbehaltsanpassungen, Standortnotizen. Eine Pipeline, die nur digital ausgefüllte PDFs verarbeitet, lässt diese Schäden außen vor. Semantische KI-Extraktion liest Handschrift genauso wie gedruckten Text – indem sie versteht, was das Feld bedeutet, nicht durch den Abgleich von Pixelmustern.
Können die extrahierten Daten per API direkt in Guidewire oder Duck Creek eingespeist werden?
Das direkte Ausgabeformat ist eine strukturierte Tabelle (Excel/CSV). Sowohl Guidewire ClaimCenter als auch Duck Creek Claims unterstützen den tabellenbasierten Datenimport als Standardfunktion – ohne individuelle API-Entwicklung. Für Teams, die eine programmatische Integration benötigen, können die extrahierten Daten auch als JSON für die API des Schadensystems exportiert werden. Die Architektur unterstützt beide Wege; der Tabellenimport ist am schnellsten einsatzbereit, die API-Integration bietet Automatisierung, erfordert aber Entwicklungsaufwand auf Seiten des Schadensystems.
Wie lange dauert die Einrichtung der Pipeline von Grund auf?
Die Schritte 1–3 (Prüfung, Schemadefinition, Vorlagenerstellung) dauern für einen typischen mittelgroßen Versicherer etwa ein bis zwei Wochen, vorausgesetzt Zugriff auf Muster-ACORD-140-Formulare. Die Schritte 4–7 (Integrationsdesign, Benchmark-Tests, Playbook-Erstellung, Schulung) benötigen eine weitere Woche. Insgesamt: zwei bis drei Wochen von der Entscheidung bis zur Betriebsbereitschaft. Der längste Vorlauf ist in der Regel die Formularprüfung (Schritt 1) – das Sammeln repräsentativer Muster aus Ihrem Bestand – nicht der technische Aufbau.
Was ist, wenn Versicherer statt ACORD 140 eigene Formulare für Sachschäden verwenden?
Da die Extraktion semantisch und nicht vorlagenbasiert ist, funktioniert dasselbe Spaltenschema mit jedem Formular, das die definierten Datenfelder enthält – sei es ein Standard-ACORD-140, ein versichererspezifischer Sachschadenszusatz oder eine vom Makler erstellte Werteaufstellung. Sie extrahieren basierend auf der Bedeutung der Daten (Gebäudewert, Bauart, Selbstbehalt), nicht auf ihrer Position in einer bestimmten Formularvorlage. Die Pipeline passt sich automatisch an Formatabweichungen an. Dies ist derselbe Mechanismus, der allen Batch-Extraktions-Workflows zugrunde liegt – für einen breiteren Überblick über die Batch-Verarbeitung verschiedener Dokumenttypen siehe unseren Leitfaden zur Batch-OCR und Dokumentenextraktion.
Gilt das nur für Hurrikanschäden?
Dieselbe Pipeline funktioniert für jedes Katastrophenereignis, das eine Welle von Sachschäden auslöst: Waldbrände (Versicherer in Kalifornien), Tornadoausbrüche (Mittlerer Westen/Südosten), Überschwemmungen (Küsten- und Flussgebiete), Winterstürme und Frostereignisse (Texas, Nordosten). Der ACORD 140 ist der universelle Datenträger für gewerbliche Sachversicherungen. Der saisonale Vorbereitungsrahmen – Prüfung, Schema, Benchmark, Playbook – gilt für die Waldbrandsaison (Juni–November im Westen), die Tornadosaison (März–Juni im Süden) und die Wintersturmsaison (November–März im Norden). Die spezifischen regulatorischen Fristen variieren je nach Bundesstaat – Texas erlaubt 15 Tage für die Bestätigung, Florida nur 7 – aber der operative Druck ist derselbe: Extrahieren Sie die Daten, bevor die Frist abläuft.
Wie schneidet das im Vergleich zur Einstellung weiterer Katastrophen-Sachverständiger ab?
Der Einsatz von Katastrophen-Sachverständigen stößt an harte Skalierungsgrenzen. Laut der Association of Claims Professionals gibt es in den USA rund 125.000 Schadensfachleute. Während eines schweren Hurrikans konkurriert jeder Versicherer in der betroffenen Region um denselben begrenzten Pool unabhängiger Sachverständiger. Die Nachfrage treibt die Tagessätze in die Höhe. Und selbst wenn Sie die Sachverständigen bekommen, profitiert der Schritt der Dateneingabe – das erneute Eintippen der ACORD-140-Felder in das Schadenssystem – nicht von deren Fachwissen. Es ist eine mechanische Aufgabe, die Stunden verschlingt, die für Deckungsanalyse und Rückstellungsbildung aufgewendet werden sollten. Die Massenextraktions-Pipeline erledigt den mechanischen Teil mit Maschinengeschwindigkeit, sodass Ihre vorhandenen Sachverständigen – fest angestellte und freie – ihre Zeit für Entscheidungen nutzen können.
Das Zeitfenster zwischen den Saisons ist jetzt
Die atlantische Hurrikansaison dauert vom 1. Juni bis zum 30. November – aber das Vorbereitungsfenster schließt sich, sobald ein benannter Sturm auf dem NHC-Vorhersagekegel erscheint. Die Checkliste in diesem Artikel benötigt zwei bis drei Wochen für die Umsetzung von Grund auf. Das bedeutet, dass das Zeitfenster für den Aufbau dieser Fähigkeit vor dem nächsten Hurrikan die Zeit zwischen jetzt und dem nächsten 1. Juni ist – oder, wenn Sie dies mitten in der Saison lesen, die Zeit zwischen jetzt und der nächsten tropischen Depression, die sich im Atlantik bildet.
Jeder Schadensleiter, der einen großen Katastropheneinsatz miterlebt hat, weiß, wie sich die ersten 72 Stunden anfühlen. Die ungelesenen E-Mails. Die aufgestaute FNOL-Warteschlange. Die Sachverständigen, die 16-Stunden-Tage arbeiten, nur um mit der Dateneingabe Schritt zu halten. Und die ernüchternde Erkenntnis, dass einige Schäden regulatorische Fristen verpassen werden – nicht wegen böswilligen Verhaltens, nicht wegen unzureichender Rückstellungen, sondern weil die ACORD-140-Daten nicht schnell genug extrahiert werden konnten.
Dieser Engpass ist lösbar. Zwei bis drei Wochen Vorbereitung. Eine Extraktionsvorlage. Siebentausendfünfhundert Minuten manuelle Dateneingabe, die pro 500-Formular-Spitze entfallen. Der nächste Hurrikan ist eine statistische Gewissheit. Ob Ihr Schadenteam die ACORD-140s in Stunden oder Wochen verarbeitet, ist eine Entscheidung, die Sie treffen, bevor der Sturm eintrifft.