Software zur Automatisierung des Forderungsmanagements
lässt einen Schritt aus
Jede Liste der besten Software zur Automatisierung des Forderungsmanagements im Jahr 2026 vergleicht dieselben Dinge: wie gut eine Plattform Zahlungen abgleicht, ob ihr Mahnwesen einen säumigen Zahler verfolgen kann, wie tief ihr Kreditmodul reicht und in welches ERP sie sich integriert. Das sind die richtigen Fragen an die Software. Jeder dieser Vergleiche setzt jedoch eine Ausgangsbedingung voraus, die ein großer Teil der B2B-Zahlungen nicht erfüllt. Die Zahlung trifft ein, und die Details, welche Rechnungen sie abdeckt, kommen mit ihr, lesbar und bereit. In der Praxis landet das Geld mit einer Referenz auf dem Bankkonto, die für den Zahler eine Bedeutung hat, während das Zahlungsavis, das sie entschlüsselt, in einer E-Mail, einer PDF oder einem Screenshot sitzt. Bevor ein Abgleich oder Mahnwesen laufen kann, muss jemand dieses Dokument in Zeilen umwandeln.
ImageToTable.ai wird von dem Team veröffentlicht, das diese Rezension geschrieben hat, und ist Dokumentextraktion, keine AR-Plattform. Es gleicht keine Zahlungen ab, führt kein Mahnwesen durch und verwaltet kein Kreditrisiko. Es sitzt eine Ebene unter den hier bewerteten Plattformen und wandelt die Zahlungsbelege, von denen sie abhängen, in strukturierte Daten um. Es bleibt außerhalb des Plattform-Rankings und erscheint dort, wo es ehrlich hingehört.
Wichtigste Erkenntnisse
- Vier der sechs Aufgaben in der AR-Automatisierung hängen alle von einer Tatsache ab, und keine der Plattformen kann sie aus einer Zahlung auslesen.
- Ein Bankfeed mit „ACH CREDIT 48.210,00" nennt keine Rechnung, daher bleiben die Zahlungsdetails ungelesen in einer separaten E-Mail.
- Der Abgleich ist zuerst ein Leseproblem – fragen Sie also, wer das Zahlungsavis in Zeilen umwandelt, nicht welche Plattform am besten abgleicht.
Was Software zur Automatisierung der Debitorenbuchhaltung tatsächlich automatisiert
Software zur Automatisierung der Debitorenbuchhaltung deckt den Bereich zwischen dem Versenden einer Rechnung und der Verbuchung der dadurch eingehenden Zahlungen ab. Der Kategoriename verdeckt mehrere unterschiedliche Aufgaben, und die Plattformlisten vermischen sie. Zu wissen, welche Aufgabe in Ihrem Unternehmen fehlschlägt, ist der erste Schritt zu einer passenden Shortlist.
| Modul | Was es tut | Die benötigte Eingabe |
|---|---|---|
| Rechnungsstellung und E-Rechnungsstellung | Erstellt und liefert Rechnungen per E-Mail, Druck, EDI oder über ein Käuferportal. | Rechnungsdaten aus Ihrem Abrechnungs- oder Buchhaltungssystem. |
| Zahlungszuordnung | Ordnet jede eingehende Zahlung den offenen Rechnungen zu, die sie begleicht, und verbucht den Vorgang. | Einen Zahlungsbetrag und eine Referenz sowie die Rechnungsdetails, auf die sie verweisen. |
| Mahnwesen und Inkasso | Priorisiert überfällige Konten und sendet eskalierende Erinnerungen. | Einen genauen Altersbericht darüber, was tatsächlich unbezahlt ist. |
| Kreditmanagement | Legt Limits und Konditionen fest und bewertet das Kundenrisiko, bevor eine Bestellung versendet wird. | Saubere Zahlungshistorie und Kreditdaten der Kunden. |
| Abzüge und Streitfälle | Erfasst Minderzahlungen und Rückbuchungen und leitet sie zur Lösung weiter. | Die Zahlungsavisdaten, die den Abzug und seinen Grundcode zeigen. |
| Zahlungsportal und Integrationen | Ermöglicht Kunden, Rechnungen einzusehen und zu bezahlen, und synchronisiert Daten mit dem ERP. | Rechnungs- und Zahlungsdaten, die in allen verbundenen Systemen konsistent sind. |
Vier dieser sechs Aufgaben hängen von einer Tatsache ab: zu wissen, für welche Rechnungen eine Zahlung bestimmt ist. Die Zahlungszuordnung ordnet die Zahlung zu, das Mahnwesen verfolgt, was wirklich offen ist, Abzüge erklären eine Minderzahlung, und die Kredithistorie wird aus verbuchten Zahlungen aufgebaut. Wenn diese Verbindung fehlt, meldet jedes nachgelagerte Modul Rauschen.
Deshalb ist die Plattform, die Sie wählen, nur die halbe Entscheidung. Die andere Hälfte ist, ob die Daten, auf denen die Plattform läuft, in einer Form vorliegen, die sie lesen kann – und diese Frage taucht selten in einem Funktionsvergleich auf.
Die führenden AR-Automatisierungsplattformen und für wen sie geeignet sind
Die stärksten Plattformen in dieser Kategorie sind wirklich stark – und entsprechend bepreist. Die meisten verkaufen auf Basis eines individuellen Angebots, plus Implementierungsprojekt. Die Shortlist ist daher wichtiger als ein Listenpreis, den fast keine von ihnen veröffentlicht. Die folgende Tabelle zeigt für jede Plattform eine ehrliche Einschätzung und eine ehrliche Grenze.
| Plattform | Beste Eignung | Stärken | Hauptlimitierung |
|---|---|---|---|
| Billtrust | Mittelstand und Enterprise-B2B, das Rechnungen über viele Kanäle ausliefern muss | Multikanal-Rechnungszustellung, Käuferportal, Zahlungsnetzwerk, Zahlungsavisdaten-Verarbeitung | Nur Angebotspreise, oft mit Komponenten pro Sitzplatz |
| HighRadius | Großunternehmen mit dediziertem AR-Team und Multi-ERP-Komplexität | KI-gestützte Zahlungsavisdaten-Verarbeitung, Abzüge, Kredit, Inkasso und globales E-Invoicing in großem Maßstab | Gehört zu den längsten Implementierungen am Markt |
| Versapay | Mittelständische Teams, die Self-Service und Zusammenarbeit mit Kunden wünschen | Kollaboratives Käuferportal, Echtzeit-Streitbeilegung, Zahlungsavisdaten-Verarbeitung | Weniger stark bei Kreditrisiko und globaler Compliance als Enterprise-Suiten |
| Quadient AR (ehemals YayPay) | Mittelständisches B2B, das eine schnellere Bereitstellung wünscht | Inkasso-Dashboards, Erinnerungsautomatisierung, Zahlungsavisdaten-Verarbeitung, Überfälligkeitsübersicht | Streitbeilegung stützt sich stark auf manuelle Bearbeitung |
| Esker | SAP-orientierte und multinationale Betriebe | Globale Dokument- und Workflow-Automatisierung, E-Invoicing-Compliance, AR-Inkasso | Komplexe Implementierung; weniger native Abzugsautomatisierung |
| Sidetrade | Europäische und kleinere Unternehmen | Order-to-Cash-Suite mit dem KI-Agenten Aimie und Zahlungsprognose | Geringere Präsenz in Nordamerika |
| BlackLine Invoice-to-Cash | Großunternehmen, die Zahlungsavisdaten-Verarbeitung mit dem Finanzabschluss verbinden | Hochvolumige Zahlungsavisdaten-Verarbeitung im Abschluss- und Abstimmungsprozess | Auf den Abschluss ausgerichtet, nicht auf kundenorientiertes AR |
Für ein kleines Team ist die Plattformstufe meist mehr, als die Aufgabe erfordert. BILL, Zoho Books und QuickBooks übernehmen Rechnungsstellung, Erinnerungen und Zahlungsannahme zu einem Self-Service-Preis. Upflow, Gaviti und Kolleno konzentrieren sich auf Inkasso-Rhythmen, und Centime bietet wachsenden SMBs mehr Zahlungstransparenz. Keine dieser Lösungen löst das Zahlungsavis-Problem – und ein Portal kann es sogar sichtbarer machen: Ein Kundenportal hilft nur, wenn Kunden es nutzen. Das stattdessen per E-Mail eintreffende Zahlungsavis landet weiterhin in jemandes Posteingang.
Über alle Stufen hinweg teilen die Plattformen eine Annahme. Sie sind darauf ausgelegt, Zahlungsdaten abzugleichen und darauf zu reagieren. Das Auslesen dieser Daten aus einer PDF, einer Tabellenkalkulation oder einem Screenshot ist kein Feature, das sie verkaufen.
Die Voraussetzung, die jede Plattform annimmt: Zahlungsavisdaten-Verarbeitung
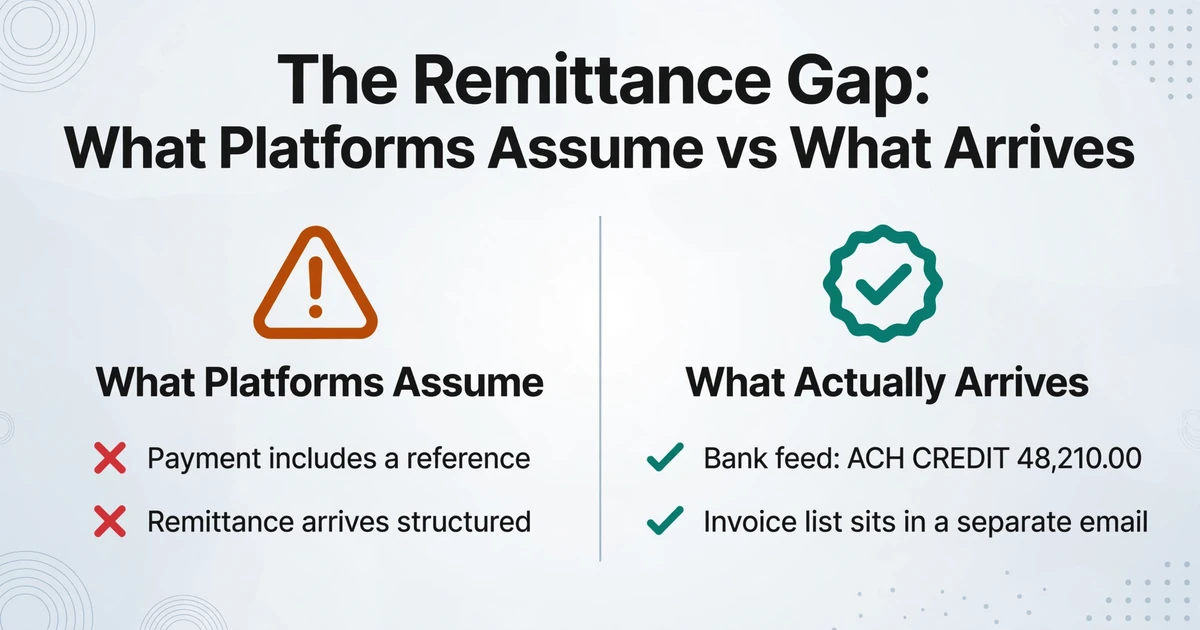
Die Zahlungszuordnung (Cash Application) basiert auf zwei Schlüsseln: dem Betrag und einem Verweis auf eine offene Rechnung. Der Betrag ist immer vorhanden. Der Verweis fehlt häufig. Eine Bankfeed-Zeile kann beispielsweise „ACH CREDIT 48.210,00" mit einem abgekürzten Zahlernamen und sonst nichts enthalten, während die elf Rechnungen, die diese Zahlung abdeckt, in einem Zahlungsavis aufgeführt sind, das der Zahlungsempfänger woanders hingeschickt hat.
Das Zahlungsverbesserungsprogramm der Federal Reserve beschreibt das Muster deutlich: Zahlungsinformationen werden oft in einem unstrukturierten Format und getrennt von der Zahlung selbst gesendet. Die weit verbreitete ACH-Einführung führte dazu, dass die meisten Zahlungspflichtigen die Zahlungsdetails separat per E-Mail oder über ein Webportal senden, und nur ein kleiner Prozentsatz sie in die Zahlung selbst aufnimmt. Das Abrufen dieser Details war, in den Worten der Fed, „ein weitgehend manueller Prozess".
Praktiker beschreiben denselben Kreislauf. In einem r/Accounting-Thread vom April 2026 schrieb ein Team, das täglich mehr als 50 ACH- und Überweisungszahlungen verarbeitet, dass Kontoauszüge „allein nicht genügend Details (Kundenname, Rechnungsnummern)" für den automatischen Abgleich im ERP enthalten, sodass das Team „das Zahlungsavis-Postfach durchsuchen, die Belege manuell abrufen und jede Zahlung von Hand zuordnen muss". Die Plattform hatte nichts zum Abgleichen, weil die benötigten Details noch in einem Postfach lagen.
Das Zahlungsavis hat kein einheitliches Format. Es kommt als Tabellenkalkulation mit Rechnungsnummern in einer einzigen Spalte, als gescanntes Bild einer gedruckten Tabelle, als Klartext in einer E-Mail, als EDI-820-Datei oder als ISO-20022-Zahlungsavis-Nachricht. Der X9-Marktleitfaden zu ISO-20022-Zahlungsavisdaten zieht die Grenze, die darüber entscheidet, ob sich eine Zahlung selbst verbucht: Strukturierte Zahlungsinformationen sind das, was ein AR-System für die automatische Verarbeitung (Straight-Through Processing) benötigt, während unstrukturierte Zahlungsavise „manuelle Eingriffe und Buchungen durch die Debitorenbuchhaltung oder ein Tool erfordern, das die unstrukturierten Informationen in ein Format umwandelt, das vom AR-System übernommen werden kann." Dieser letzte Satz benennt die Ebene, um die es in dieser Übersicht geht.
Das Volumen macht diese Lücke strukturell und nicht nur gelegentlich. Nacha berichtete über 8,08 Milliarden B2B-Zahlungen im ACH-Netzwerk im Jahr 2025, ein Anstieg von 9,9 % gegenüber 2024 und ein Wert von 63,11 Billionen US-Dollar. Wenn die Mehrheit ohne strukturierte Details ankommt, ist die Konvertierung von Zahlungsbelegen einer der größten verbleibenden manuellen Schritte im Forderungszyklus.
Die Zahlungszuordnung ist erst dann ein Abgleichproblem, wenn sie ein Leseproblem ist. Die Plattformen automatisieren den Abgleich. Das Lesen bleibt die Aufgabe des Zahlungspflichtigen.
Wo die Extraktion ansetzt – und was sie nicht leistet
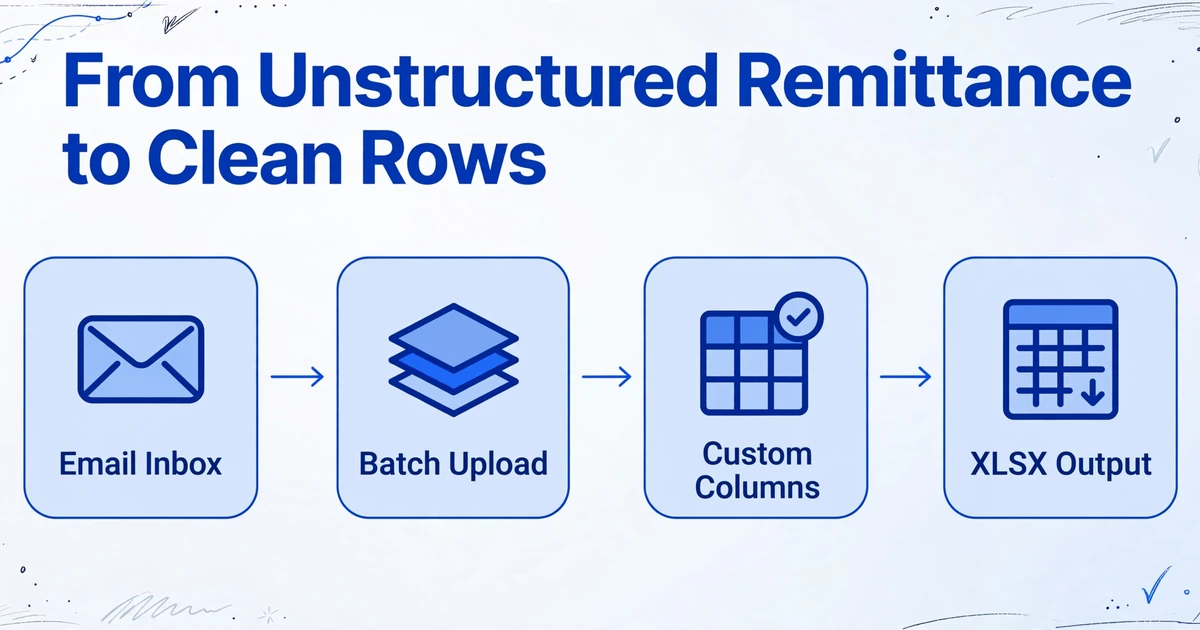
Die Lücke, die der X9-Leitfaden beschreibt, hat eine direkte Antwort: die unstrukturierte Zahlungsinformation in eine konsistente Tabelle überführen, bevor sie die Plattform erreicht. Das ist Dokumentextraktion – ein anderes Produkt als eine AR-Suite.
ImageToTable.ai liest Zahlungsavise, Zahlungsbelege, Kontoauszüge und Abrechnungsberichte von Prozessoren und liefert die Transaktionszeilen als Tabellenkalkulation. Der Mechanismus dahinter ist die Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen ein, etwa „Kunde", „Rechnungsnummer", „angewendeter Betrag" und „Zahlungsavis-Datum", und die KI findet jeden Wert, indem sie dessen Bedeutung versteht – nicht durch seine Position auf der Seite. Es gibt keine Vorlage zu zeichnen und kein Beispiel zu trainieren, und die von Ihnen eingegebenen Namen werden zu den Kopfzeilen der Ausgabetabelle.
Vier Funktionen sind für die Zahlungsavisdaten-Verarbeitung entscheidend. Batch-Verarbeitung bedeutet, dass Sie viele Dateien auf einmal hochladen, etwa einen Monat Zahlungsavis-PDFs, und diese zu einer einzigen Excel-Tabelle mit konsistenten Spalten zusammengeführt werden – so entsteht ein Datensatz statt einer Datei pro Quelle. Die Mehrseiten-Zusammenführung führt ein Zahlungsavis, das sich über mehrere Seiten erstreckt, oder einen Screenshot-Satz zu einem Kunden wieder zu einem durchgehenden Datensatz zusammen, indem nach einem verfolgten Wert oder einer gemeinsamen Referenz gruppiert wird. Der E-Mail-Posteingang gibt dem Zahlungsavis einen direkten Ankunftsort: Teilen Sie die Adresse mit Ihren Kunden, und angehängte Weiterleitungen gelangen automatisch in die Verarbeitungswarteschlange – einschließlich verschlüsselter PDFs, wenn ein gespeichertes Passwort passt. Eine berechnete Spalte führt während der Extraktion die Arithmetik aus, die Sie im Spaltennamen beschreiben, sodass eine Spalte wie Netto (Brutto - Gebühr) den Wert in jeder Zeile ausgibt und einen späteren Subtraktionsschritt überflüssig macht.
Da Beträge das Feld mit dem höchsten Risiko in einem Zahlungsavis sind, bleibt die Ausgabe prüfbar. Der Prüfmodus mit Bbox-Verifizierung hebt beim Überfahren einer Zelle genau die Stelle im Originalbild hervor, aus der ein extrahierter Wert stammt, und ein Klick auf einen Bildbereich springt zur passenden Zelle zurück. Ein korrigiertes Feld lässt sich mit einem Klick gegen den ursprünglichen KI-Wert vergleichen. Derselbe Ansatz, angewendet auf ein anderes regionales AR-Dokument, brasilianische Boleto-Scheine im AR-Maßstab, zeigt, wie sich die Spalten an das lokale Format anpassen. Wenn Ihre Shortlist-Frage eigentlich Extraktionstools betrifft und nicht AR-Plattformen, deckt der Vergleich von Software zur Rechnungsdatenextraktion dieses Feld ab, und die Kreditorenseite desselben Workflows ist in Automatisierung der Kreditorenbuchhaltung dargestellt.
ImageToTable.ai verbindet sich nicht mit einer Bank oder einem ERP, gleicht Zahlungen mit Rechnungen ab, entscheidet nicht, welche Rechnung eine Zahlung abdeckt, bucht keine Journaleinträge, betreibt kein Mahnwesen, setzt keine Kreditlimits und löst keine Abzüge auf. Es erzeugt die strukturierten Zahlungsavisdaten, auf die eine Plattform, ein ERP oder eine Person anschließend zugreift.
Diese Abgrenzung ist der Kern. Ein Tool, das verspricht, sowohl Ihr Zahlungsavis zu lesen als auch Ihre Forderungen zu verwalten, integriert sich entweder in jede vorhandene Quelle – einschließlich der PDFs und Screenshots, die die meisten Plattformen überspringen – oder es rät bei Abgleichen, die es nicht verifizieren kann. Die sinnvolle Trennung ist einfach: das Lesen automatisieren, das Entscheiden behalten.
So wählen Sie: Plattform, Extraktion oder beides
Beantworten Sie drei Fragen der Reihe nach, und die Entscheidung ergibt sich meist von selbst. Ziel ist es, jede Ebene dort einzusetzen, wo sie ihre Kosten rechtfertigt.
Welcher Prozess schlägt tatsächlich fehl?
Wenn Rechnungen nicht rausgehen oder Kunden keine einfache Zahlungsmöglichkeit haben, rechtfertigen das Versand- und Zahlungsportal der Plattform ihren Einsatz. Wenn Zahlungen eingehen, aber unzugeordnet bleiben, liegt das Problem vor dem Abgleich, und die Extraktion ist der richtige Ausgangspunkt.
Woher stammen Ihre Zahlungsinformationen?
Wenn der Großteil als strukturierte EDI-820- oder ISO-20022-Nachrichten eintrifft, kann eine Plattform diese direkt übernehmen. Wenn die Daten als E-Mail-Anhänge, PDFs, Tabellenkalkulationen und Screenshots eintreffen, kann keine Abgleich-Engine sie lesen, bis sie zuvor in Zeilen umgewandelt wurden.
Wer wird das System betreiben?
Enterprise-Plattformen benötigen ERP-Zugriff, saubere Kundenstammdaten und Monate der Implementierung. Ein No-Code-Extraktionstool ist an einem Nachmittag eingerichtet und liefert eine XLSX-, CSV- oder JSON-Datei, die Ihre bestehenden Systeme als Eingabe übernehmen können.
Die beiden Ebenen arbeiten zusammen. Eine Plattform, die mit unlesbaren Zahlungsavisen gefüttert wird, erzeugt Ausnahmen, die sie nicht erklären kann. Extraktion ohne Plattform erzeugt saubere Zeilen, die dennoch irgendwo verbucht werden müssen. Die meisten Teams brauchen beides, und nur eines davon schafft es meist auf die Shortlist.
Häufig gestellte Fragen
Was ist die beste Software zur Automatisierung des Forderungsmanagements im Jahr 2026?
Es gibt keinen eindeutigen Gewinner, denn die richtige Wahl hängt von Ihrer Unternehmensgröße, Ihrem ERP und der Herkunft Ihrer Zahlungsdaten ab. Für Teams im Mid-Market- und Enterprise-Bereich, die eine breite Order-to-Cash-Abdeckung benötigen, führen Billtrust und HighRadius bei der Zahlungsavisdaten-Verarbeitung, Abzügen, Kredit und Inkasso. Versapay und Quadient AR passen zu Mid-Market-Teams, die Kunden-Self-Service und eine schnellere Bereitstellung wünschen. Esker eignet sich für SAP-orientierte multinationale Unternehmen. Für kleine Teams decken BILL, Zoho Books und QuickBooks Rechnungsstellung und Erinnerungen zu einem Self-Service-Preis ab. Keines davon liest Ihr Zahlungsavis für Sie.
Was ist Zahlungsavisdaten-Verarbeitung im Forderungsmanagement?
Zahlungsavisdaten-Verarbeitung ist der Prozess, bei dem jede eingehende Zahlung den offenen Rechnungen zugeordnet wird, die sie begleicht, und anschließend der Eintrag gebucht wird, sodass der Kundensaldo korrekt ist. Sie hängt von den Zahlungsinformationen ab, um zu ermitteln, welche Rechnungen eine Zahlung abdeckt. Wenn diese Informationen fehlen oder unstrukturiert sind, bleibt die Zahlung unzugeordnet – unabhängig davon, welche Plattform Sie verwenden.
Was ist ein Zahlungsavis?
Ein Zahlungsavis ist das Dokument oder die Nachricht, die auflistet, welche Rechnungen eine Zahlung abdeckt, und oft auch die vorgenommenen Abzüge oder Rabatte. Es kommt in vielen Formen: als PDF, als Excel-Anhang, als gescanntes Bild, als Text im E-Mail-Textkörper, als EDI-820-Zahlungsauftrag oder als ISO-20022-Zahlungsnachricht. Strukturierte Formate können automatisch gebucht werden; unstrukturierte benötigen eine Person oder ein Konvertierungstool.
Ordnet ImageToTable.ai Zahlungen Rechnungen zu?
Nein. Es liest Zahlungsavise, Zahlungsbelege, Kontoauszüge und Abrechnungsberichte und gibt die Transaktionsdaten als Tabellenkalkulation zurück. Es verbindet sich nicht mit Ihrer Bank oder Ihrem Buchhaltungssystem, ordnet Zahlungen keinen Rechnungen zu und bucht keine Einträge. Es übernimmt den Leseschritt, sodass die Zuordnung – ob durch Software oder eine Person – saubere Zeilen zur Verfügung hat.
Kann das Tool Zahlungsavise in verschiedenen Formaten lesen?
Ja. Zu den Eingaben gehören PDFs, einschließlich passwortgeschützter Dateien, sowie JPG, PNG, WebP, AVIF und Screenshots. Da die Extraktion auf der Bedeutung jedes Werts basiert und nicht auf seiner Position auf der Seite, können ein digitales Zahlungsavis, eine gescannte Tabelle und ein Handyfoto dieselbe Ausgabetabelle mit denselben Spalten speisen. Die Erkennungsgenauigkeit für gedruckte Tabellendaten erreicht bis zu 99%; dichte Handschrift wird besser auf einer höheren Verarbeitungsstufe bewältigt.
Brauche ich trotzdem AR-Automatisierungssoftware, wenn ich die Daten extrahiere?
In der Regel ja. Die Extraktion erzeugt strukturierte Zahlungsavisdaten; sie führt kein Hauptbuch, wendet keine Zahlungen an, verfolgt keine säumigen Zahler und verwaltet kein Kreditlimit. Die extrahierte Datei ist die Eingabe, die Ihre AR-Plattform, Ihr ERP oder Ihr Tabellenkalkulationsprozess verarbeitet. Das Tool beseitigt das Abtippen zwischen Dokument und System, nicht das System selbst.
Die Plattform-Shortlist beantwortet die Frage, die jedes Suchergebnis stellt: Welche Software zur Automatisierung der Debitorenbuchhaltung ist die beste. Der Schritt, der darüber entscheidet, ob Ihre Wahl funktioniert, liegt früher im Zyklus. Eine Zahlungszuordnungs-Engine, eine Inkasso-Warteschlange und ein Kreditmodell lesen alle aus derselben Tabelle, und diese Tabelle muss erstellt werden, bevor eine davon läuft. Die Teams, die am meisten aus der AR-Automatisierung herausholen, behandeln das Zahlungsavis als den eigentlichen Ausgangspunkt und geben der Software etwas, das sie lesen kann.