O software de automação de contas a receber
deixa uma etapa de lado
Toda lista do melhor software de automação de contas a receber em 2026 compara as mesmas coisas: quão bem uma plataforma concilia o caixa, se seu fluxo de trabalho de cobranças consegue perseguir um pagador atrasado, quão profundo é seu módulo de crédito e a qual ERP se conecta. Essas são as perguntas certas sobre o software. Cada uma dessas comparações assume uma condição inicial que uma grande parte dos pagamentos B2B não cumple. O pagamento chega, e o detalhe que explica quais faturas cobre chega com ele, legible e pronto. Na prática, o dinheiro chega ao banco com uma referência que significa algo para o pagador, enquanto o aviso de remessa que o decodifica fica em um e-mail, um PDF ou uma captura de tela. Antes de que qualquer conciliação ou cobrança possa ser executada, alguém tem que converter esse documento em linhas.
ImageToTable.ai é publicado pela equipe que escreveu esta análise, e é extração de documentos, não uma plataforma de AR. Não concilia pagamentos, não executa cobranças nem gestiona crédito. Fica uma capa abaixo das plataformas analizadas aqui, convertendo os documentos de remessa dos que dependem em dados estruturados. Fica fora do ranking de plataformas e aparece onde honestamente corresponde.
Principais conclusões
- Quatro dos seis trabalhos na automação de AR dependem de um único fato, e nenhuna das plataformas pode lê-lo de um pagamento.
- Um feed bancário que diz "ACH CREDIT 48,210.00" não nomea nenhuna fatura, então o detalhe da remessa fica sem ler em um e-mail separado.
- A conciliação é primeiro um problema de leitura, então pergunte quem converte o documento de remessa em linhas, não qual plataforma concilia melhor.
O Que o Software de Automação de Contas a Receber Realmente Automatiza
O software de automação de contas a receber cobre o intervalo entre o envio de uma fatura e o registro do dinheiro que ela gera. O nome da categoria esconde vários trabalhos distintos, e as listas de plataformas os misturam. Saber qual trabalho está falhando no seu negócio é o primeiro passo para uma lista curta que se encaixe.
| Módulo | O que faz | A entrada de que precisa |
|---|---|---|
| Faturamento e faturamento eletrônico | Cria e entrega faturas por e-mail, impressão, EDI ou portal do comprador. | Dados da fatura do seu sistema de cobrança ou contabilidade. |
| Aplicação de pagamentos | Associa cada pagamento recebido às faturas em aberto que ele paga e, em seguida, registra o lançamento. | Um valor de pagamento e uma referência, além dos detalhes da fatura aos quais eles se referem. |
| Cobranças e lembretes | Prioriza contas vencidas e envia lembretes escalonados. | Um relatório de vencimentos preciso do que está genuinamente não pago. |
| Gestão de crédito | Define limites e condições e avalia o risco do cliente antes do envio do pedido. | Histórico de pagamentos do cliente e dados de crédito limpos. |
| Deduções e disputas | Captura pagamentos a menor e estornos e os encaminha para resolução. | Os detalhes do aviso de remessa mostrando a dedução e seu código de motivo. |
| Portal de pagamento e integrações | Permite que os clientes visualizem e paguem faturas e sincronize dados com o ERP. | Dados de fatura e pagamento consistentes em todos os sistemas conectados. |
Quatro desses seis trabalhos dependem de um fato: saber para quais faturas um pagamento se destina. A aplicação de pagamentos associa o pagamento, as cobranças buscam o que está realmente em aberto, as deduções explicam um pagamento a menor e o histórico de crédito é construído a partir do dinheiro registrado. Quando esse vínculo está ausente, todos os módulos a jusante relatam ruído.
É por isso que a plataforma que você escolhe é apenas metade da decisão. A outra metade é se os dados nos quais a plataforma opera existem em uma forma que ela possa ler, e essa questão raramente aparece em uma comparação de recursos.
As Principais Plataformas de Automação de AR e Para Quem Cada Uma Serve
As plataformas mais fortes da categoria são realmente fortes, e são precificadas dessa forma. A maioria vende com um orçamento personalizado e um projeto de implementação por cima, então a lista de selecionadas importa mais do que um preço fixo que quase nenhuma delas publica. A tabela abaixo dá a cada uma uma avaliação honesta de adequação e um limite honesto.
| Plataforma | Melhor adequação | Onde se destaca | Principal limitação |
|---|---|---|---|
| Billtrust | B2B de médio porte e enterprise que precisa entregar faturas por muitos canais | Entrega de faturas multicanal, portal do comprador, rede de pagamentos, aplicação de caixa | Preço somente sob orçamento, frequentemente com componentes por usuário |
| HighRadius | Grandes empresas com equipe de AR dedicada e complexidade multi-ERP | Aplicação de caixa com IA, deduções, crédito, cobranças e faturamento eletrônico global em escala | Entre as implementações mais longas do mercado |
| Versapay | Equipes de médio porte que querem autoatendimento e colaboração do cliente | Portal do comprador colaborativo, resolução de disputas em tempo real, aplicação de caixa | Mais leve em risco de crédito e conformidade global do que suítes voltadas a enterprise |
| Quadient AR (anteriormente YayPay) | B2B de médio porte que quer implantação mais rápida | Painéis de cobrança, automação de lembretes, aplicação de caixa, visibilidade de aging | A resolução de disputas depende de trabalho manual dos agentes |
| Esker | Operações multinacionais e com foco em SAP | Automação global de documentos e fluxos de trabalho, conformidade de faturamento eletrônico, cobranças de AR | Implementação complexa; menos automação nativa de deduções |
| Sidetrade | Empresas europeias e de menor porte | Suíte order-to-cash com o agente de IA Aimie e previsão de pagamentos | Presença menor na América do Norte |
| BlackLine Invoice-to-Cash | Grandes empresas que vinculam a aplicação de caixa ao fechamento financeiro | Aplicação de caixa em alto volume dentro do processo de fechamento e conciliação | Construída em torno do fechamento, não do AR voltado ao cliente |
Para uma equipe pequena, o nível de plataforma geralmente é mais do que o trabalho exige. BILL, Zoho Books e QuickBooks lidam com faturamento, lembretes e aceitação de pagamentos a um preço de autoatendimento. Upflow, Gaviti e Kolleno focam em cadências de cobrança, e Centime adiciona visibilidade de caixa para SMBs em crescimento. Nenhuma delas elimina o problema do aviso de remessa, e um portal pode até torná-lo mais visível: um portal do cliente só ajuda quando os clientes o usam, e o aviso de remessa enviado por e-mail que chega em vez disso ainda cai na caixa de entrada de alguém.
Em todos os níveis, as plataformas compartilham uma premissa. Elas são construídas para corresponder e agir sobre dados de pagamento. Ler esses dados de um PDF, uma planilha ou uma captura de tela não é um recurso que elas vendem.
A Pré-condição que Toda Plataforma Assume: Processamento de Avisos de Remessa
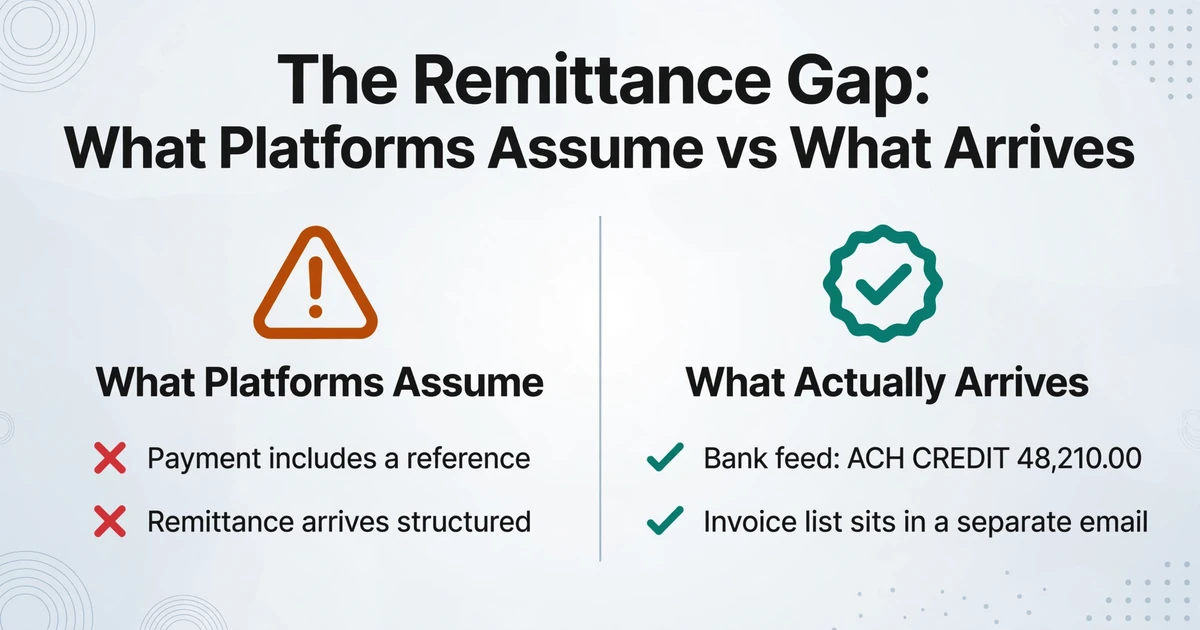
A aplicação de pagamentos depende de duas chaves: o valor e uma referência a uma fatura em aberto. O valor está sempre presente. A referência, frequentemente, não está. Uma linha de extrato bancário pode mostrar "CRÉDITO ACH 48.210,00" com um nome de pagador abreviado e nada mais, enquanto as onze faturas cobertas por esse pagamento estão listadas em um aviso de remessa que o pagador enviou para outro lugar.
O programa de melhoria de pagamentos do Federal Reserve descreve o padrão claramente: as informações de remessa geralmente são enviadas em um formato não estruturado e separadas do próprio pagamento. A adoção generalizada do ACH levou a maioria dos pagadores a enviar os detalhes da remessa separadamente, por e-mail ou portal web, e apenas uma pequena porcentagem os inclui no pagamento. Recuperar esses detalhes tem sido, nas palavras do Fed, "um processo em grande parte manual".
Os profissionais descrevem o mesmo ciclo. Em um tópico do r/Accounting de abril de 2026, uma equipe que processa mais de 50 pagamentos ACH e transferências eletrônicas por dia escreveu que os extratos bancários "sozinhos não trazem detalhes suficientes (nome do cliente, números de faturas)" para o ERP fazer a conciliação automática, então a equipe precisa "vasculhar a caixa de entrada de remessas, extrair o aviso manualmente e aplicar cada pagamento à mão". A plataforma não tinha nada para conciliar, porque os detalhes de que precisava ainda estavam em uma caixa de entrada.
O aviso de remessa não tem um formato único. Ele chega como uma planilha com números de fatura em uma única coluna, uma imagem escaneada de uma tabela impressa, texto simples colado no corpo de um e-mail, um arquivo EDI 820 ou uma mensagem de remessa ISO 20022. O guia de mercado X9 sobre conteúdo de remessa ISO 20022 traça a linha que decide se um pagamento é registrado automaticamente: informações de remessa estruturadas são o que um sistema de AR precisa para processamento direto, enquanto remessas não estruturadas "exigem intervenção manual e lançamento pelo AR ou uma ferramenta para converter as informações não estruturadas em um formato que possa ser ingerido pelo sistema de AR". Essa cláusula final nomeia a camada sobre a qual esta análise trata.
O volume torna a lacuna estrutural, e não ocasional. A Nacha relatou 8,08 bilhões de pagamentos B2B na rede ACH em 2025, um aumento de 9,9% em relação a 2024 e um total de US$ 63,11 trilhões. Se a maioria chega sem detalhes estruturados anexados, então converter documentos de remessa é uma das maiores etapas manuais restantes no ciclo de contas a receber.
A aplicação de pagamentos é um problema de correspondência somente depois de ser um problema de leitura. As plataformas automatizam a correspondência. A leitura ainda é trabalho do comprador.
Onde a Extração se Encaixa, e o Que Ela Não Faz
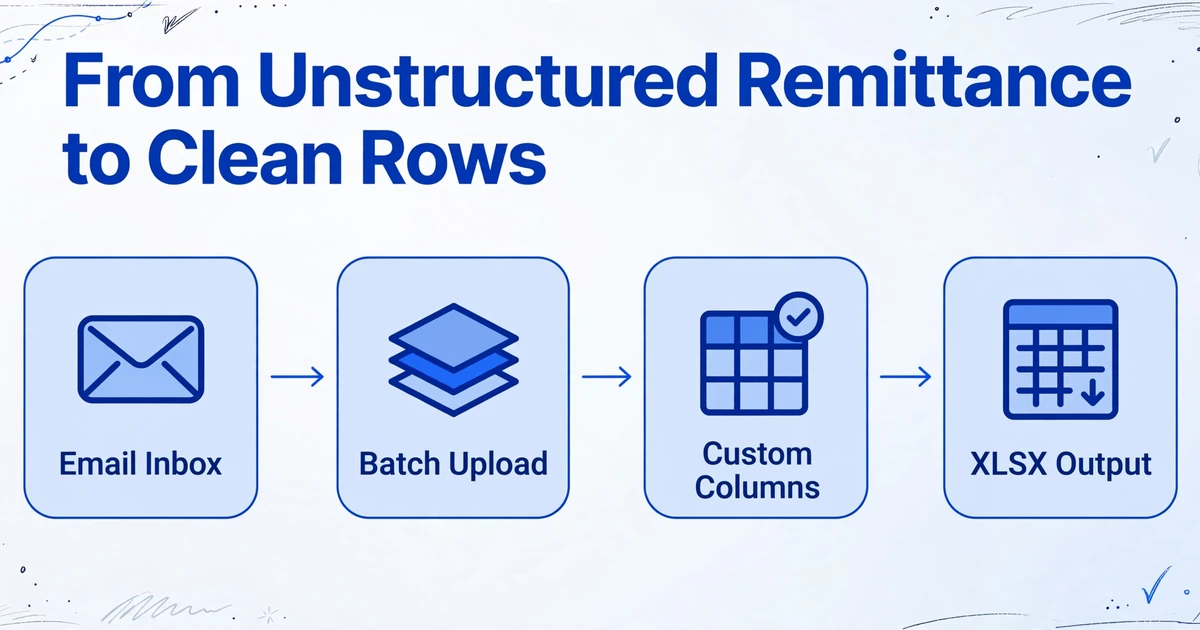
A lacuna que o guia X9 descreve tem uma resposta direta: converter o aviso de remessa não estruturado em uma tabela consistente antes que ele chegue à plataforma. Isso é extração de documentos, e é um produto diferente de um conjunto de AR.
O ImageToTable.ai lê avisos de remessa, comprovantes de pagamento, extratos bancários e relatórios de liquidação de processadores, e retorna as linhas de transação como uma planilha. O mecanismo é a Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, como "Cliente", "Número da Fatura", "Valor Aplicado" e "Data da Remessa", e a IA localiza cada valor entendendo o que ele significa, em vez de onde ele está na página. Não há modelo para desenhar nem amostra para treinar, e os nomes que você digita se tornam os cabeçalhos da tabela de saída.
Quatro recursos importam para o trabalho com avisos de remessa. Processamento em lote significa que você envia muitos arquivos de uma vez, por exemplo, um mês de PDFs de remessa, e eles são mesclados em uma única tabela Excel com colunas consistentes, então um conjunto de dados sai em vez de um arquivo por fonte. A mesclagem de várias páginas dobra um aviso de remessa que abrange várias páginas, ou um conjunto de capturas de tela cobrindo um cliente, de volta em um registro contínuo, agrupando por um valor rastreado ou uma referência compartilhada. A Caixa de Entrada de E-mail dá ao aviso de remessa um lugar para chegar diretamente: compartilhe o endereço com os clientes, e os anexos encaminhados entram na fila de processamento automaticamente, incluindo PDFs criptografados quando uma senha armazenada corresponde. Uma coluna calculada executa a aritmética que você descreve no nome da coluna durante a extração, então uma coluna como Líquido (Bruto - Taxa) gera o valor em cada linha e evita uma etapa posterior de subtração.
Como os valores são o campo de maior risco em um aviso de remessa, a saída permanece verificável. O modo de revisão com verificação bbox destaca exatamente onde na imagem original um valor extraído veio quando você passa o mouse sobre a célula, e clicar em uma região da imagem volta para a célula correspondente. Um campo corrigido pode ser comparado com o valor original da IA em um clique. A mesma abordagem aplicada a um documento de AR regional diferente, boletos brasileiros em escala de contas a receber, mostra como as colunas se adaptam ao formato local. Se a sua pergunta de lista final é realmente sobre ferramentas de extração em vez de plataformas de AR, a comparação de software de extração de dados de faturas cobre esse terreno, e o lado de contas a pagar do mesmo fluxo de trabalho está mapeado em automação de contas a pagar.
O ImageToTable.ai não se conecta a um banco ou ERP, não concilia pagamentos com faturas, não decide qual fatura um pagamento cobre, não lança lançamentos contábeis, não executa cobranças, não define limites de crédito nem resolve deduções. Ele produz os dados estruturados de remessa sobre os quais uma plataforma, um ERP ou uma pessoa então age.
Esse limite é o ponto. Uma ferramenta que promete tanto ler seu aviso de remessa quanto gerenciar suas contas a receber está ou integrando com todas as fontes que você tem, incluindo os PDFs e capturas de tela que a maioria das plataformas ignora, ou adivinhando correspondências que não pode verificar. A divisão útil é simples: automatize a leitura, mantenha a decisão.
Como Escolher: Plataforma, Extração ou Ambos
Responda a três perguntas em ordem e a decisão geralmente se define. O objetivo é colocar cada camada onde ela justifica seu custo.
Qual tarefa está realmente falhando?
Se as faturas não estão sendo enviadas, ou os clientes não têm uma forma fácil de pagar, a entrega da plataforma e o portal de pagamento justificam seu lugar. Se os pagamentos estão chegando, mas ficando sem aplicação, a falha está antes da conciliação, e a extração é onde o trabalho começa.
De onde vêm os seus dados de remessa?
Se a maior parte chega como mensagens estruturadas EDI 820 ou ISO 20022, uma plataforma pode ingeri-las diretamente. Se chegam como anexos de e-mail, PDFs, planilhas e capturas de tela, nenhum mecanismo de conciliação consegue lê-los até que algo os converta em linhas primeiro.
Quem vai operar isso?
Plataformas empresariais precisam de acesso ao ERP, dados mestre de clientes limpos e meses de implementação. Uma ferramenta de extração sem código é configurada em uma tarde e gera um arquivo XLSX, CSV ou JSON que seus sistemas existentes podem usar como entrada.
As duas camadas trabalham juntas. Uma plataforma alimentada com avisos de remessa ilegíveis produz exceções que ela não consegue explicar. Extração sem plataforma produz linhas limpas que ainda precisam de um lugar para serem lançadas. A maioria das equipes precisa de ambos, e geralmente apenas um deles entra na lista final.
Perguntas Frequentes
Qual é o melhor software de automação de contas a receber em 2026?
Não existe um único vencedor, porque a escolha certa depende do seu porte, do seu ERP e de onde vêm os seus dados de pagamento. Para equipes de médio porte e enterprise que precisam de ampla cobertura de order-to-cash, Billtrust e HighRadius lideram em aplicação de caixa, deduções, crédito e cobranças. Versapay e Quadient AR atendem equipes de médio porte que desejam autoatendimento do cliente e implantação mais rápida. Esker atende multinacionais que usam SAP. Para equipes pequenas, BILL, Zoho Books e QuickBooks cobrem faturamento e lembretes a um preço de autoatendimento. Nenhum deles lê o seu aviso de remessa por você.
O que é aplicação de caixa em contas a receber?
Aplicação de caixa é o processo de associar cada pagamento recebido às faturas em aberto que ele paga e, em seguida, lançar a entrada para que o saldo do cliente fique correto. Ela depende dos detalhes da remessa para identificar quais faturas um pagamento cobre. Quando esses detalhes estão ausentes ou não estruturados, o pagamento permanece não aplicado, independentemente da plataforma que você usa.
O que é um aviso de remessa?
Um aviso de remessa é o documento ou a mensagem que lista quais faturas um pagamento cobre e, muitas vezes, as deduções ou descontos aplicados. Ele chega em muitos formatos: um PDF, um anexo do Excel, uma imagem digitalizada, texto no corpo de um e-mail, uma ordem de pagamento EDI 820 ou uma mensagem de remessa ISO 20022. Formatos estruturados podem ser lançados automaticamente; os não estruturados precisam de uma pessoa ou de uma ferramenta de conversão.
O ImageToTable.ai associa pagamentos a faturas?
Não. Ele lê avisos de remessa, comprovantes de pagamento, extratos bancários e relatórios de liquidação e retorna os dados das transações como uma planilha. Ele não se conecta ao seu banco ou sistema contábil, não associa pagamentos a faturas nem lança entradas. Ele conclui a etapa de leitura para que a associação, feita por software ou por uma pessoa, tenha linhas limpas para trabalhar.
Ele consegue ler avisos de remessa em formatos diferentes?
Sim. As entradas incluem PDFs, inclusive arquivos protegidos por senha, além de JPG, PNG, WebP, AVIF e capturas de tela. Como a extração funciona a partir do significado de cada valor, e não da posição dele na página, um aviso de remessa digital, uma tabela escaneada e uma foto tirada com o celular podem alimentar a mesma tabela de saída com as mesmas colunas. A precisão do reconhecimento para dados tabulares impressos chega a 99%; escrita manual densa é melhor tratada em um nível de processamento superior.
Ainda preciso de software de automação de AR se eu extrair os dados?
Geralmente sim. A extração produz dados estruturados de remessa; ela não mantém um livro-razão, aplica pagamentos, cobra devedores em atraso nem gerencia crédito. O arquivo extraído é a entrada que sua plataforma de AR, ERP ou planilha consome. A ferramenta elimina a redigitação entre o documento e o sistema, não o sistema em si.
A lista de plataformas responde à pergunta que todo resultado de busca está fazendo: qual é o melhor software de automação de contas a receber. A etapa que decide se sua escolha funciona acontece antes, no ciclo. Um mecanismo de aplicação de pagamentos, uma fila de cobranças e um modelo de crédito leem todos da mesma tabela, e essa tabela precisa ser construída antes que qualquer um deles seja executado. As equipes que mais aproveitam a automação de AR tratam o documento de remessa como o verdadeiro ponto de partida e dão ao software algo que ele consiga ler.