Logiciel d'automatisation des comptes clients
Laisse de côté une étape
Chaque liste des meilleurs logiciels d'automatisation des comptes clients en 2026 compare les mêmes choses : à quel point une plateforme rapproche les paiements, si son flux de travail de recouvrement peut relancer un payeur en retard, à quel point son module de crédit est approfondi, et à quel ERP il se connecte. Ce sont les bonnes questions à poser sur le logiciel. Chacune de ces comparaisons suppose une condition de départ que la plupart des paiements B2B ne remplissent pas. Le paiement arrive, et le détail expliquant quelles factures il couvre arrive avec lui, lisible et prêt. En pratique, l'argent arrive à la banque avec une référence qui a du sens pour le payeur, tandis que l'avis de remise qui le décode se trouve dans un e-mail, un PDF ou une capture d'écran. Avant que tout rapprochement ou relance puisse fonctionner, quelqu'un doit transformer ce document en lignes.
ImageToTable.ai est publié par l'équipe qui a rédigé cet avis, et il s'agit d'extraction de documents, pas d'une plateforme AR. Il ne rapproche pas les paiements, ne gère pas les recouvrements ni le crédit. Il se situe une couche en dessous des plateformes examinées ici, transformant les documents de remise dont elles dépendent en données structurées. Il reste hors du classement des plateformes et apparaît là où il s'intègre honnêtement.
Points clés
- Quatre des six tâches de l'automatisation AR reposent toutes sur un seul fait, et aucune des plateformes ne peut le lire à partir d'un paiement.
- Un flux bancaire indiquant « ACH CREDIT 48,210.00 » ne nomme aucune facture, donc le détail de remise reste non lu dans un e-mail séparé.
- Le rapprochement est d'abord un problème de lecture, alors demandez qui transforme le document de remise en lignes, et non quelle plateforme rapproche le mieux.
Ce que le logiciel d'automatisation des comptes clients automatise réellement
Le logiciel d'automatisation des comptes clients couvre l'ensemble du processus, de l'envoi d'une facture à l'enregistrement de l'encaissement. Le nom de la catégorie masque plusieurs tâches distinctes, et les listes de plateformes les mélangent. Savoir quelle tâche échoue dans votre entreprise est la première étape pour établir une liste restreinte adaptée.
| Module | Ce qu'il fait | Les données requises |
|---|---|---|
| Facturation et facturation électronique | Crée et envoie des factures par e-mail, impression, EDI ou portail acheteur. | Les données de facturation de votre système de facturation ou de comptabilité. |
| Rapprochement des paiements | Fait correspondre chaque paiement entrant aux factures ouvertes qu'il règle, puis enregistre l'écriture. | Un montant de paiement et une référence, ainsi que le détail des factures auxquelles ils se rapportent. |
| Recouvrement et relances | Priorise les comptes en souffrance et envoie des rappels progressifs. | Un rapport d'ancienneté précis de ce qui est réellement impayé. |
| Gestion du crédit | Définit les limites et les conditions, et évalue le risque client avant l'expédition d'une commande. | Un historique de paiement client propre et des données de crédit. |
| Déductions et litiges | Capture les paiements partiels et les rétrofacturations, puis les achemine pour résolution. | Le détail de l'avis de remise indiquant la déduction et son code motif. |
| Portail de paiement et intégrations | Permet aux clients de consulter et de payer leurs factures, et synchronise les données avec l'ERP. | Des données de facturation et de paiement cohérentes sur tous les systèmes connectés. |
Quatre de ces six tâches dépendent d'un fait : savoir à quelles factures un paiement est destiné. Le rapprochement des paiements associe le paiement, le recouvrement poursuit ce qui est réellement ouvert, les déductions expliquent un paiement partiel, et l'historique de crédit est construit à partir des encaissements enregistrés. Lorsque ce lien manque, chaque module en aval rapporte du bruit.
C'est pourquoi la plateforme que vous choisissez ne représente que la moitié de la décision. L'autre moitié consiste à savoir si les données sur lesquelles la plateforme s'appuie existent sous une forme qu'elle peut lire, et cette question apparaît rarement dans une comparaison de fonctionnalités.
Les principales plateformes d'automatisation AR, et à qui chacune convient
Les plateformes les plus solides de cette catégorie le sont réellement, et leur prix le reflète. La plupart vendent sur devis personnalisé avec un projet d'implémentation en sus, donc la shortlist compte plus qu'un prix affiché que presque aucune d'elles ne publie. Le tableau ci-dessous donne à chacune une adéquation honnête et une limite honnête.
| Plateforme | Meilleure adéquation | Son point fort | Limite principale |
|---|---|---|---|
| Billtrust | B2B mid-market et entreprise qui doit livrer des factures via de nombreux canaux | Livraison de factures multicanal, portail acheteur, réseau de paiements, rapprochement des paiements | Tarification sur devis uniquement, souvent avec des composantes par siège |
| HighRadius | Grandes entreprises avec une équipe AR dédiée et une complexité multi-ERP | Rapprochement des paiements par IA, déductions, crédit, recouvrement et facturation électronique mondiale à grande échelle | Parmi les implémentations les plus longues du marché |
| Versapay | Équipes mid-market qui veulent un libre-service client et de la collaboration | Portail acheteur collaboratif, résolution de litiges en temps réel, rapprochement des paiements | Moins solide sur le risque de crédit et la conformité mondiale que les suites orientées grandes entreprises |
| Quadient AR (anciennement YayPay) | B2B mid-market qui veut un déploiement plus rapide | Tableaux de bord de recouvrement, automatisation des relances, rapprochement des paiements, visibilité sur l'ancienneté | La résolution des litiges repose sur un travail manuel des agents |
| Esker | Opérations multinationales et prioritaires SAP | Automatisation mondiale des documents et des flux de travail, conformité de la facturation électronique, recouvrement AR | Implémentation complexe ; moins d'automatisation native des déductions |
| Sidetrade | Entreprises européennes et plus petites | Suite order-to-cash avec l'agent IA Aimie et la prédiction des paiements | Présence plus limitée en Amérique du Nord |
| BlackLine Invoice-to-Cash | Grandes entreprises reliant le rapprochement des paiements à la clôture financière | Rapprochement des paiements à volume élevé dans le processus de clôture et de réconciliation | Conçu autour de la clôture, pas de l'AR orientée client |
Pour une petite équipe, le niveau plateforme est généralement plus que ce dont le travail a besoin. BILL, Zoho Books et QuickBooks gèrent la facturation, les relances et l'acceptation des paiements à un prix en libre-service. Upflow, Gaviti et Kolleno se concentrent sur les cadences de recouvrement, et Centime ajoute une visibilité sur la trésorerie pour les PME en croissance. Aucune de ces solutions ne résout le problème des avis de remise, et un portail peut même le rendre plus visible : un portail client n'aide que si les clients l'utilisent, et l'avis de remise envoyé par e-mail qui arrive à la place atterrit toujours dans la boîte de réception de quelqu'un.
À tous les niveaux, les plateformes partagent une hypothèse commune. Elles sont conçues pour faire correspondre les données de paiement et agir dessus. Lire ces données à partir d'un PDF, d'une feuille de calcul ou d'une capture d'écran n'est pas une fonctionnalité qu'elles vendent.
La condition préalable que chaque plateforme suppose : le traitement des avis de remise
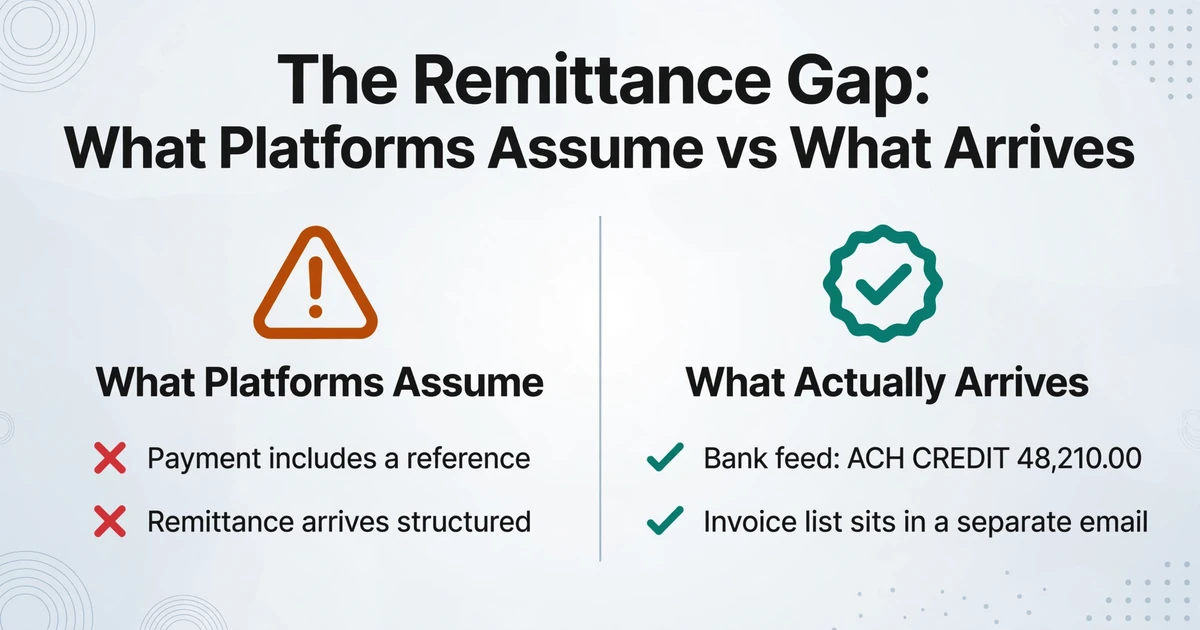
Le rapprochement des paiements repose sur deux clés : le montant et une référence à une facture ouverte. Le montant est toujours présent. La référence ne l'est souvent pas. Une ligne de relevé bancaire peut indiquer « ACH CREDIT 48 210,00 » avec un nom de payeur abrégé et rien d'autre, tandis que les onze factures couvertes par ce paiement sont listées dans un avis de remise que le payeur a envoyé ailleurs.
Le programme d'amélioration des paiements de la Réserve fédérale décrit clairement ce schéma : les informations de remise sont souvent envoyées dans un format non structuré et séparées du paiement lui-même. L'adoption généralisée de l'ACH a conduit la plupart des payeurs à envoyer les détails de la remise séparément, par e-mail ou via un portail web, et seule une petite partie les inclut dans le paiement. La récupération de ces détails a été, selon les termes de la Fed, « un processus en grande partie manuel ».
Les praticiens décrivent la même boucle. Dans un fil r/Accounting d'avril 2026, une équipe traitant plus de 50 paiements ACH et virements par jour a écrit que les relevés bancaires « ne contiennent pas à eux seuls suffisamment de détails (nom du client, numéros de facture) » pour que leur ERP effectue un rapprochement automatique. L'équipe doit donc « fouiller la boîte de réception des avis de remise, extraire l'avis manuellement et appliquer chaque paiement à la main ». La plateforme n'avait rien à rapprocher, car les détails dont elle avait besoin se trouvaient encore dans une boîte de réception.
L'avis de remise n'a pas un format unique. Il arrive sous forme de feuille de calcul avec les numéros de facture dans une seule colonne, d'image scannée d'un tableau imprimé, de texte brut collé dans le corps d'un e-mail, de fichier EDI 820 ou de message de remise ISO 20022. Le guide de marché X9 sur le contenu des avis de remise ISO 20022 trace la ligne qui détermine si un paiement se comptabilise automatiquement : les informations de remise structurées sont ce dont un système AR a besoin pour le traitement direct, tandis que les informations non structurées « nécessitent une intervention manuelle et une saisie par l'AR ou un outil pour convertir les informations non structurées dans un format pouvant être ingéré par le système AR ». Cette dernière clause désigne la couche dont il est question dans cette revue.
Le volume rend cet écart structurel plutôt qu'occasionnel. Nacha a rapporté 8,08 milliards de paiements B2B sur le réseau ACH en 2025, en hausse de 9,9 % par rapport à 2024 et d'une valeur de 63 110 milliards de dollars. Si la majorité arrive sans détails structurés joints, la conversion des documents de remise constitue l'une des plus grandes étapes manuelles restantes dans le cycle des comptes clients.
Le rapprochement des paiements n'est un problème de correspondance qu'après avoir été un problème de lecture. Les plateformes automatisent la correspondance. La lecture reste le travail de l'acheteur.
Où se situe l'extraction, et ce qu'elle ne fait pas
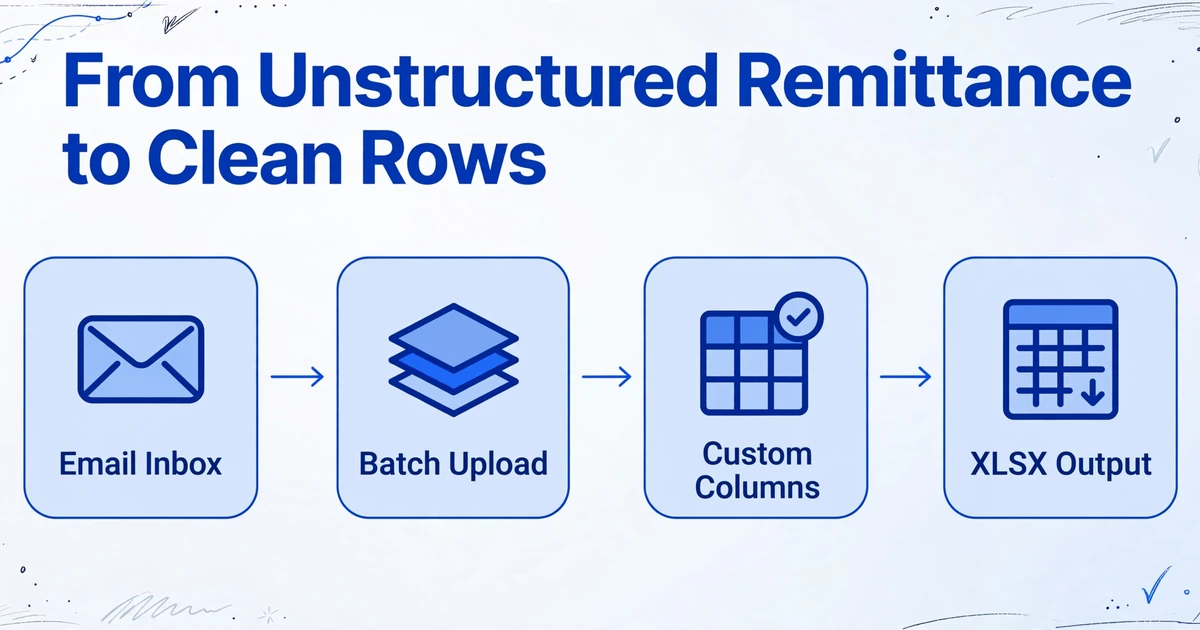
L'écart décrit dans le guide X9 a une réponse directe : convertir l'avis de remise non structuré en un tableau cohérent avant qu'il n'atteigne la plateforme. C'est l'extraction de documents, et c'est un produit différent d'une suite AR.
ImageToTable.ai lit les avis de remise, les talons de paiement, les relevés bancaires et les rapports de règlement des processeurs, et renvoie les lignes de transaction sous forme de feuille de calcul. Le mécanisme est l'Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités, tels que « Client », « Numéro de facture », « Montant appliqué » et « Date de remise », et l'IA localise chaque valeur en comprenant ce qu'elle signifie plutôt qu'en fonction de sa position sur la page. Il n'y a aucun modèle à dessiner ni échantillon à entraîner, et les noms que vous saisissez deviennent les en-têtes du tableau de sortie.
Quatre capacités comptent pour le travail sur les avis de remise. Le traitement par lots signifie que vous téléversez plusieurs fichiers à la fois, par exemple un mois d'avis de remise en PDF, et qu'ils fusionnent en un seul tableau Excel avec des colonnes cohérentes, de sorte qu'un seul jeu de données en ressort au lieu d'un fichier par source. La fusion multipage replie un avis de remise s'étendant sur plusieurs pages, ou un ensemble de captures d'écran couvrant un seul client, en un seul enregistrement continu en regroupant sur une valeur suivie ou une référence partagée. La boîte de réception e-mail donne à l'avis de remise un endroit où atterrir directement : partagez l'adresse avec vos clients, et les pièces jointes transférées entrent automatiquement dans la file de traitement, y compris les PDF chiffrés lorsqu'un mot de passe stocké correspond. Une colonne calculée effectue l'arithmétique que vous décrivez dans le nom de la colonne pendant l'extraction, de sorte qu'une colonne comme Net (Brut - Frais) génère le chiffre sur chaque ligne et évite une passe de soustraction ultérieure.
Comme les montants sont le champ le plus critique d'un avis de remise, la sortie reste vérifiable. Le mode de révision avec vérification bbox met en évidence exactement où sur l'image d'origine une valeur extraite provient lorsque vous survolez sa cellule, et un clic sur une région de l'image ramène à la cellule correspondante. Un champ corrigé peut être comparé à la valeur IA d'origine en un clic. La même approche appliquée à un autre document AR régional, les boletos brésiliens à l'échelle des comptes clients, montre comment les colonnes s'adaptent au format local. Si votre question de présélection concerne vraiment les outils d'extraction plutôt que les plateformes AR, la comparaison des logiciels d'extraction de données de factures couvre ce terrain, et le côté fournisseurs du même flux de travail est cartographié dans l'automatisation des comptes fournisseurs.
ImageToTable.ai ne se connecte pas à une banque ou à un ERP, ne rapproche pas les paiements des factures, ne décide pas quelle facture un paiement couvre, ne saisit pas d'écritures de journal, ne gère pas le recouvrement, ne fixe pas de limites de crédit et ne résout pas les déductions. Il produit les données structurées d'avis de remise sur lesquelles une plateforme, un ERP ou une personne agit ensuite.
Cette frontière est le point essentiel. Un outil qui promet à la fois de lire votre avis de remise et de gérer vos comptes clients soit s'intègre à chaque source que vous avez, y compris les PDF et captures d'écran que la plupart des plateformes ignorent, soit devine des correspondances qu'il ne peut pas vérifier. La répartition utile est simple : automatisez la lecture, gardez la décision.
Comment choisir : plateforme, extraction, ou les deux
Répondez à trois questions dans l'ordre et la décision s'impose généralement d'elle-même. L'objectif est de placer chaque couche là où elle justifie son coût.
Quelle tâche échoue réellement ?
Si les factures ne partent pas, ou si les clients n'ont aucun moyen simple de payer, le portail d'envoi et de paiement de la plateforme justifie sa place. Si les paiements arrivent mais restent non rapprochés, la défaillance se situe en amont du rapprochement, et c'est l'extraction qui doit commencer le travail.
D'où proviennent vos données d'avis de remise ?
Si la plupart arrivent sous forme de messages structurés EDI 820 ou ISO 20022, une plateforme peut les ingérer directement. S'ils arrivent sous forme de pièces jointes email, PDF, feuilles de calcul et captures d'écran, aucun moteur de rapprochement ne peut les lire tant que quelque chose ne les convertit pas d'abord en lignes.
Qui va l'exploiter ?
Les plateformes d'entreprise nécessitent un accès ERP, des données de base clients propres et des mois de mise en œuvre. Un outil d'extraction sans code se configure en un après-midi et génère un fichier XLSX, CSV ou JSON que vos systèmes existants peuvent prendre en entrée.
Les deux couches fonctionnent ensemble. Une plateforme alimentée par des avis de remise illisibles produit des exceptions qu'elle ne peut pas expliquer. Une extraction sans plateforme produit des lignes propres qui doivent encore trouver un endroit où être comptabilisées. La plupart des équipes ont besoin des deux, et une seule d'entre elles figure généralement sur la liste restreinte.
Questions fréquemment posées
Quel est le meilleur logiciel d'automatisation de la comptabilité clients en 2026 ?
Il n'y a pas de vainqueur unique, car le bon choix dépend de votre taille, de votre ERP et de la provenance de vos données de paiement. Pour les équipes mid-market et enterprise qui ont besoin d'une couverture complète de l'order-to-cash, Billtrust et HighRadius sont en tête sur l'application des encaissements, les déductions, le crédit et le recouvrement. Versapay et Quadient AR conviennent aux équipes mid-market qui souhaitent un portail client en libre-service et un déploiement plus rapide. Esker convient aux multinationales axées sur SAP. Pour les petites équipes, BILL, Zoho Books et QuickBooks couvrent la facturation et les relances à un prix abordable. Aucun d'entre eux ne lit votre avis de remise à votre place.
Qu'est-ce que l'application des encaissements en comptabilité clients ?
L'application des encaissements est le processus qui consiste à rapprocher chaque paiement entrant des factures ouvertes qu'il règle, puis à comptabiliser l'écriture afin que le solde du client soit correct. Elle dépend des informations de remise pour identifier les factures couvertes par un paiement. Lorsque ces informations sont manquantes ou non structurées, le paiement reste non rapproché, quel que soit le logiciel utilisé.
Qu'est-ce qu'un avis de remise ?
Un avis de remise est le document ou le message qui liste les factures couvertes par un paiement, ainsi que les déductions ou remises appliquées. Il se présente sous de nombreuses formes : un PDF, une pièce jointe Excel, une image scannée, du texte dans le corps d'un e-mail, un ordre de paiement EDI 820 ou un message de remise ISO 20022. Les formats structurés peuvent être comptabilisés automatiquement ; les formats non structurés nécessitent une personne ou un outil de conversion.
Est-ce qu'ImageToTable.ai rapproche les paiements des factures ?
Non. Il lit les avis de remise, les talons de paiement, les relevés bancaires et les rapports de règlement, puis restitue les données de transaction sous forme de feuille de calcul. Il ne se connecte pas à votre banque ou à votre système comptable, ne rapproche pas les paiements des factures et ne comptabilise pas d'écritures. Il effectue l'étape de lecture afin que le rapprochement, qu'il soit effectué par un logiciel ou une personne, dispose de lignes propres à traiter.
Peut-il lire les avis de remise dans différents formats ?
Oui. Les entrées incluent les PDF, y compris les fichiers protégés par mot de passe, ainsi que les JPG, PNG, WebP, AVIF et captures d'écran. Comme l'extraction fonctionne à partir du sens de chaque valeur plutôt que de sa position sur la page, un avis de remise numérique, un tableau scanné et une photo de téléphone peuvent alimenter le même tableau de sortie avec les mêmes colonnes. La précision de reconnaissance des données de tableaux imprimés atteint jusqu'à 99 % ; une écriture manuscrite dense est mieux gérée avec un niveau de traitement supérieur.
Ai-je encore besoin d'un logiciel d'automatisation AR si j'extrais les données ?
En général, oui. L'extraction produit des données de remise structurées ; elle ne tient pas de grand livre, n'applique pas les encaissements, ne relance pas les retardataires et ne gère pas le crédit. Le fichier extrait est l'entrée que votre plateforme AR, votre ERP ou votre tableur consomme. L'outil supprime la ressaisie entre le document et le système, pas le système lui-même.
La liste restreinte de plateformes répond à la question que chaque résultat de recherche se pose : quel logiciel d'automatisation des comptes clients est le meilleur. L'étape qui détermine si votre choix fonctionne se situe plus tôt dans le cycle. Un moteur d'application d'encaissements, une file de recouvrement et un modèle de crédit lisent tous le même tableau, et ce tableau doit être construit avant que l'un d'eux ne s'exécute. Les équipes qui tirent le meilleur parti de l'automatisation AR traitent le document de remise comme le véritable point de départ et donnent au logiciel quelque chose qu'il peut lire.