Software de automatización de cuentas por cobrar
omite un paso
Cada lista del mejor software de automatización de cuentas por cobrar en 2026 compara las mismas cosas: qué tan bien una plataforma concilia el efectivo, si su flujo de trabajo de cobranzas puede perseguir a un moroso, qué tan profundo es su módulo de crédito y a qué ERP se conecta. Esas son las preguntas correctas sobre el software. Cada una de esas comparaciones asume una condición inicial que una gran parte de los pagos B2B no cumple. El pago llega, y el detalle que explica qué facturas cubre llega con él, legible y listo. En la práctica, el dinero llega al banco con una referencia que significa algo para el pagador, mientras que el aviso de remesa que lo decodifica está en un correo electrónico, un PDF o una captura de pantalla. Antes de que pueda ejecutarse cualquier conciliación o gestión de cobranza, alguien tiene que convertir ese documento en filas.
ImageToTable.ai es publicado por el equipo que escribió esta reseña, y es extracción de documentos, no una plataforma de AR. No concilia pagos, no gestiona cobranzas ni administra crédito. Se sitúa una capa por debajo de las plataformas reseñadas aquí, convirtiendo los documentos de remesa de los que dependen en datos estructurados. Se mantiene fuera del ranking de plataformas y aparece donde encaja honestamente.
Conclusiones clave
- Cuatro de las seis tareas en la automatización de AR dependen de un solo dato, y ninguna de las plataformas puede leerlo de un pago.
- Un extracto bancario que dice "CRÉDITO ACH 48.210,00" no menciona ninguna factura, por lo que el detalle de la remesa queda sin leer en un correo electrónico aparte.
- La conciliación es primero un problema de lectura, así que pregunte quién convierte el documento de remesa en filas, no qué plataforma concilia mejor.
Qué automatiza realmente el software de automatización de cuentas por cobrar
El software de automatización de cuentas por cobrar abarca el proceso entre el envío de una factura y el registro del cobro que genera. El nombre de la categoría oculta varios trabajos distintos, y las listas de plataformas los combinan. Saber qué trabajo está fallando en su empresa es el primer paso para elaborar una lista corta que se ajuste a sus necesidades.
| Módulo | Qué hace | Qué entrada necesita |
|---|---|---|
| Facturación y facturación electrónica | Crea y entrega facturas por correo electrónico, impresión, EDI o un portal de compradores. | Datos de factura de su sistema de facturación o contabilidad. |
| Aplicación de pagos | Relaciona cada pago recibido con las facturas abiertas que paga y luego registra la entrada. | Un monto de pago y una referencia, además del detalle de la factura al que apuntan. |
| Cobranzas y gestión de morosidad | Prioriza las cuentas vencidas y envía recordatorios escalonados. | Un informe de antigüedad preciso de lo que realmente está impago. |
| Gestión de crédito | Establece límites y condiciones, y evalúa el riesgo del cliente antes de que se envíe un pedido. | Historial de pagos del cliente limpio y datos de crédito. |
| Deducciones y disputas | Captura pagos parciales y contracargos, y los canaliza para su resolución. | El detalle del aviso de remesa que muestra la deducción y su código de motivo. |
| Portal de pagos e integraciones | Permite a los clientes ver y pagar facturas, y sincroniza datos con el ERP. | Datos de factura y pago coherentes en todos los sistemas conectados. |
Cuatro de estos seis trabajos dependen de un hecho: saber a qué facturas corresponde un pago. La aplicación de pagos relaciona el pago, las cobranzas persiguen lo que realmente está abierto, las deducciones explican un pago parcial y el historial de crédito se construye a partir del efectivo registrado. Cuando falta ese vínculo, todos los módulos posteriores reportan ruido.
Por eso la plataforma que elija es solo la mitad de la decisión. La otra mitad es si los datos sobre los que opera la plataforma existen en un formato que pueda leer, y esa pregunta rara vez aparece en una comparación de funciones.
Las principales plataformas de automatización de AR y para quién es cada una
Las plataformas más sólidas de la categoría son realmente sólidas, y su precio lo refleja. La mayoría se vende con una cotización personalizada y un proyecto de implementación adicional, por lo que la lista corta importa más que un precio de etiqueta que casi ninguna publica. La tabla siguiente ofrece a cada una un ajuste honesto y un límite honesto.
| Plataforma | Mejor ajuste | Dónde lidera | Limitación principal |
|---|---|---|---|
| Billtrust | B2B de mercado medio y empresarial que debe entregar facturas a través de muchos canales | Entrega de facturas multicanal, portal del comprador, red de pagos, aplicación de efectivo | Precios solo con cotización, a menudo con componentes por usuario |
| HighRadius | Grandes empresas con un equipo de AR dedicado y complejidad multi-ERP | Aplicación de efectivo con IA, deducciones, crédito, cobranzas y facturación electrónica global a escala | Entre las implementaciones más largas del mercado |
| Versapay | Equipos de mercado medio que quieren autoservicio y colaboración con el cliente | Portal del comprador colaborativo, resolución de disputas en tiempo real, aplicación de efectivo | Más ligero en riesgo de crédito y cumplimiento global que las suites empresariales |
| Quadient AR (antes YayPay) | B2B de mercado medio que quiere una implementación más rápida | Paneles de cobranzas, automatización de recordatorios, aplicación de efectivo, visibilidad de antigüedad | La resolución de disputas depende del trabajo manual de los agentes |
| Esker | Operaciones centradas en SAP y multinacionales | Automatización global de documentos y flujos de trabajo, cumplimiento de facturación electrónica, cobranzas de AR | Implementación compleja; menos automatización nativa de deducciones |
| Sidetrade | Empresas europeas y más pequeñas | Suite de order-to-cash con el agente de IA Aimie y predicción de pagos | Menor presencia en Norteamérica |
| BlackLine Invoice-to-Cash | Grandes empresas que vinculan la aplicación de efectivo con el cierre financiero | Aplicación de efectivo de alto volumen dentro del proceso de cierre y conciliación | Construida en torno al cierre, no a la AR orientada al cliente |
Para un equipo pequeño, el nivel de plataforma suele ser más de lo que el trabajo necesita. BILL, Zoho Books y QuickBooks gestionan facturación, recordatorios y aceptación de pagos a un precio de autoservicio. Upflow, Gaviti y Kolleno se centran en cadencias de cobranza, y Centime añade visibilidad de efectivo para pymes en crecimiento. Ninguna de ellas elimina el problema del aviso de remesa, y un portal puede incluso hacerlo más visible: un portal de clientes solo ayuda cuando los clientes lo usan, y el aviso de remesa enviado por correo que llega en su lugar sigue aterrizando en la bandeja de entrada de alguien.
En todos los niveles, las plataformas comparten una suposición. Están construidas para hacer coincidir y actuar sobre los datos de pago. Leer esos datos de un PDF, una hoja de cálculo o una captura de pantalla no es una función que vendan.
La condición previa que toda plataforma asume: procesamiento de avisos de remesa
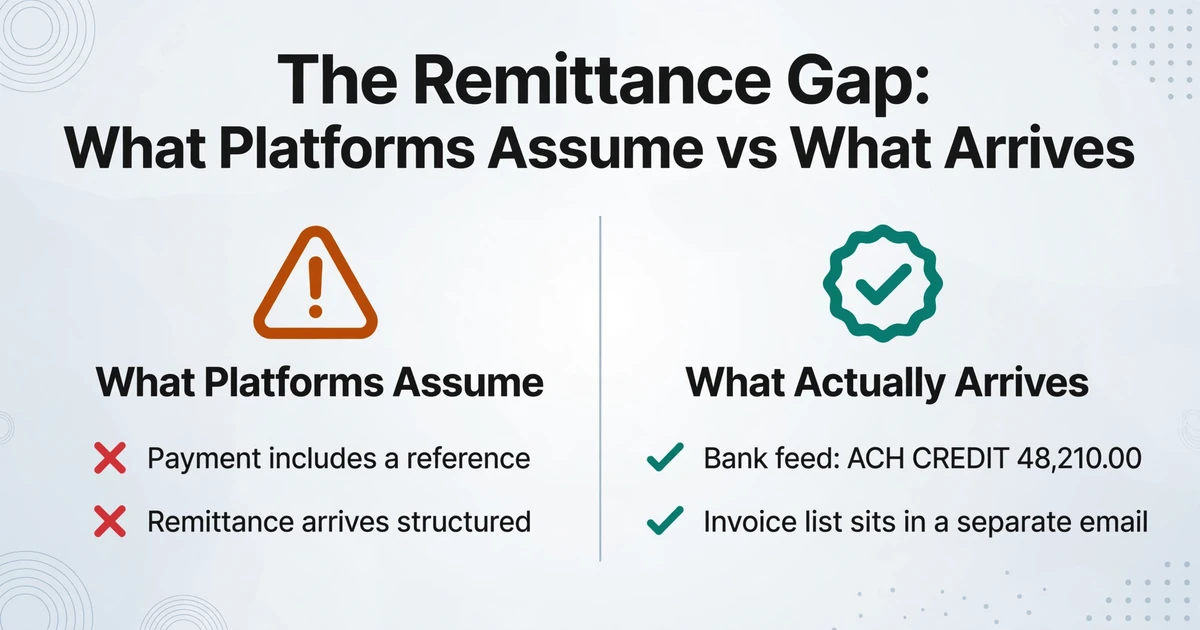
La aplicación de pagos se basa en dos claves: el monto y una referencia a una factura abierta. El monto siempre está presente. La referencia con frecuencia no lo está. Una línea del extracto bancario puede decir "ACH CREDIT 48,210.00" con un nombre de pagador abreviado y nada más, mientras que las once facturas que cubre ese pago se enumeran en un aviso de remesa que el pagador envió a otro lugar.
El programa de mejora de pagos de la Reserva Federal describe el patrón claramente: la información de remesa a menudo se envía en un formato no estructurado y separada del pago en sí. La adopción generalizada de ACH llevó a la mayoría de los pagadores a enviar el detalle de la remesa por separado, por correo electrónico o portal web, y solo un pequeño porcentaje lo incluye dentro del pago. Recuperar ese detalle ha sido, en palabras de la Fed, "un proceso en gran medida manual".
Los profesionales describen el mismo ciclo. En un hilo de r/Accounting de abril de 2026, un equipo que procesa más de 50 pagos ACH y transferencias al día escribió que los extractos bancarios "por sí solos no contienen suficiente detalle (nombre del cliente, números de factura)" para que su ERP haga la conciliación automática, por lo que el equipo tiene que "revisar la bandeja de entrada de remesas, extraer el aviso manualmente y aplicar cada pago a mano". La plataforma no tenía nada con qué conciliar, porque el detalle que necesitaba seguía en una bandeja de entrada.
El aviso de remesa no tiene un solo formato. Llega como una hoja de cálculo con números de factura en una sola columna, una imagen escaneada de una tabla impresa, texto plano pegado en el cuerpo de un correo electrónico, un archivo EDI 820 o un mensaje de remesa ISO 20022. La guía de mercado X9 sobre contenido de remesa ISO 20022 traza la línea que decide si un pago se registra solo: la información de remesa estructurada es lo que un sistema de AR necesita para el procesamiento directo, mientras que la remesa no estructurada "requiere intervención manual y registro por parte de AR o una herramienta que convierta la información no estructurada a un formato que el sistema de AR pueda ingerir". Esa cláusula final nombra la capa que esta revisión aborda.
El volumen hace que la brecha sea estructural y no ocasional. Nacha informó 8.08 mil millones de pagos B2B en la red ACH en 2025, un 9.9% más que en 2024 y por un valor de $63.11 billones. Si la mayoría llega sin detalle estructurado adjunto, entonces convertir documentos de remesa es uno de los pasos manuales más grandes que quedan en el ciclo de cuentas por cobrar.
La aplicación de pagos es un problema de conciliación solo después de ser un problema de lectura. Las plataformas automatizan la conciliación. La lectura sigue siendo tarea del comprador.
Dónde encaja la extracción y qué no hace
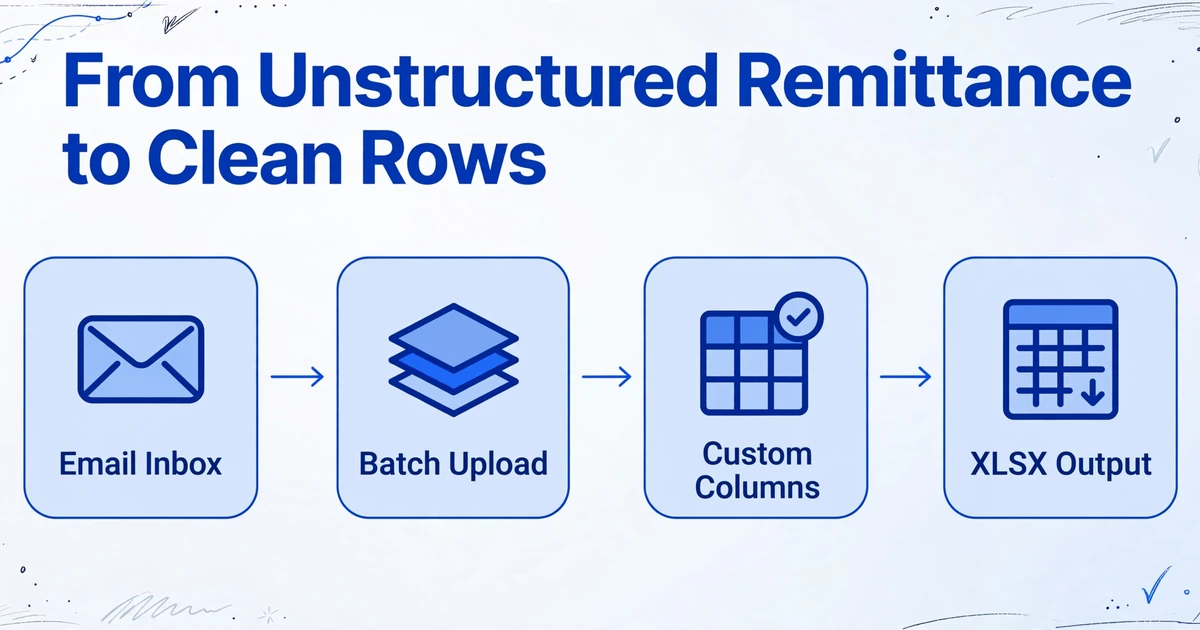
La brecha que describe la guía X9 tiene una respuesta directa: convertir la remesa no estructurada en una tabla coherente antes de que llegue a la plataforma. Eso es la extracción de documentos, y es un producto distinto de un conjunto de AR.
ImageToTable.ai lee avisos de remesa, comprobantes de pago, estados de cuenta bancarios e informes de liquidación de procesadores, y devuelve las filas de transacciones como una hoja de cálculo. El mecanismo es la Extracción de Columnas Personalizadas: usted escribe los nombres de las columnas que desea, como "Cliente", "Número de factura", "Monto aplicado" y "Fecha de remesa", y la IA localiza cada valor comprendiendo su significado en lugar de su posición en la página. No hay plantilla que dibujar ni muestra que entrenar, y los nombres que usted escribe se convierten en los encabezados de la tabla de salida.
Cuatro capacidades son importantes para el trabajo con remesas. El procesamiento por lotes significa que usted sube muchos archivos a la vez, por ejemplo un mes de PDF de remesas, y se fusionan en una sola tabla de Excel con columnas coherentes, de modo que se obtiene un único conjunto de datos en lugar de un archivo por fuente. La fusión de varias páginas pliega una remesa que abarca varias páginas, o un conjunto de capturas de pantalla que cubre un cliente, de nuevo en un registro continuo agrupando por un valor rastreado o una referencia compartida. La Bandeja de entrada de correo le da a la remesa un lugar donde aterrizar directamente: comparta la dirección con los clientes, y los archivos adjuntos reenviados entran en la cola de procesamiento automáticamente, incluidos los PDF cifrados cuando una contraseña almacenada coincide. Una columna calculada realiza la aritmética que usted describe en el nombre de la columna durante la extracción, de modo que una columna como Neto (Bruto - Tarifa) genera la cifra en cada fila y omite un paso posterior de resta.
Debido a que los montos son el campo de mayor riesgo en una remesa, la salida se mantiene verificable. El modo de revisión con verificación de bbox resalta exactamente dónde en la imagen original se originó un valor extraído cuando usted pasa el cursor sobre su celda, y al hacer clic en una región de la imagen se salta a la celda correspondiente. Un campo corregido se puede comparar con el valor original de la IA con un clic. El mismo enfoque aplicado a un documento de AR regional diferente, boletos brasileños a escala de cuentas por cobrar, muestra cómo las columnas se adaptan al formato local. Si su pregunta de preselección se refiere realmente a herramientas de extracción en lugar de plataformas de AR, la comparativa de software de extracción de datos de facturas cubre ese terreno, y el lado de cuentas por pagar del mismo flujo de trabajo se mapea en automatización de cuentas por pagar.
ImageToTable.ai no se conecta a un banco ni a un ERP, no concilia pagos con facturas, no decide qué factura cubre un pago, no contabiliza asientos de diario, no gestiona cobros, no establece límites de crédito ni resuelve deducciones. Produce los datos de remesa estructurados sobre los que luego actúa una plataforma, un ERP o una persona.
Ese límite es el punto. Una herramienta que promete tanto leer su remesa como gestionar sus cuentas por cobrar, o se integra con todas sus fuentes, incluidos los PDF y capturas de pantalla que la mayoría de las plataformas omiten, o adivina coincidencias que no puede verificar. La división útil es simple: automatice la lectura, conserve la decisión.
Cómo elegir: plataforma, extracción o ambas
Responda tres preguntas en orden y la decisión suele resolverse sola. El objetivo es colocar cada capa donde justifique su costo.
¿Qué tarea está fallando realmente?
Si las facturas no se envían, o los clientes no tienen una forma sencilla de pagar, el portal de entrega y pago de la plataforma justifica su lugar. Si los pagos llegan pero quedan sin aplicar, la falla está antes del cruce de datos, y la extracción es donde comienza el trabajo.
¿De dónde provienen sus datos de remesa?
Si la mayoría llega como mensajes estructurados EDI 820 o ISO 20022, una plataforma puede ingerirlos directamente. Si llegan como archivos adjuntos de correo, PDF, hojas de cálculo y capturas de pantalla, ningún motor de cruce puede leerlos hasta que algo los convierta primero en filas.
¿Quién lo operará?
Las plataformas empresariales requieren acceso al ERP, datos maestros de clientes limpios y meses de implementación. Una herramienta de extracción sin código se configura en una tarde y genera un archivo XLSX, CSV o JSON que sus sistemas existentes pueden usar como entrada.
Las dos capas trabajan juntas. Una plataforma alimentada con avisos de remesa ilegibles produce excepciones que no puede explicar. La extracción sin plataforma produce filas limpias que aún necesitan un lugar donde registrarse. La mayoría de los equipos necesitan ambas, y normalmente solo una de ellas llega a la lista final.
Preguntas frecuentes
¿Cuál es el mejor software de automatización de cuentas por cobrar en 2026?
No hay un único ganador, porque la elección correcta depende del tamaño de su empresa, su ERP y de dónde provienen sus datos de pago. Para equipos de mercado medio y empresariales que necesitan una amplia cobertura de order-to-cash, Billtrust y HighRadius lideran en aplicación de efectivo, deducciones, crédito y cobranzas. Versapay y Quadient AR se adaptan a equipos de mercado medio que desean autoservicio para el cliente y una implementación más rápida. Esker es adecuado para multinacionales que usan SAP. Para equipos pequeños, BILL, Zoho Books y QuickBooks cubren la facturación y los recordatorios a un precio de autoservicio. Ninguno de ellos lee su aviso de remesa por usted.
¿Qué es la aplicación de efectivo en cuentas por cobrar?
La aplicación de efectivo es el proceso de asociar cada pago entrante con las facturas abiertas que paga y, a continuación, contabilizar la entrada para que el saldo del cliente sea correcto. Depende de la información de remesa para identificar qué facturas cubre un pago. Cuando esa información falta o no está estructurada, el pago queda sin aplicar, independientemente de la plataforma que utilice.
¿Qué es un aviso de remesa?
Un aviso de remesa es el documento o mensaje que enumera qué facturas cubre un pago y, a menudo, las deducciones o descuentos aplicados. Llega en muchas formas: un PDF, un archivo adjunto de Excel, una imagen escaneada, texto dentro del cuerpo de un correo electrónico, una orden de pago EDI 820 o un mensaje de remesa ISO 20022. Los formatos estructurados pueden contabilizarse automáticamente; los no estructurados necesitan una persona o una herramienta de conversión.
¿ImageToTable.ai asocia pagos con facturas?
No. Lee avisos de remesa, talones de pago, extractos bancarios e informes de liquidación y devuelve los datos de las transacciones como una hoja de cálculo. No se conecta a su banco ni a su sistema contable, no asocia pagos con facturas ni contabiliza entradas. Completa el paso de lectura para que la asociación, ya sea realizada por software o por una persona, tenga filas limpias con las que trabajar.
¿Puede leer avisos de remesa en diferentes formatos?
Sí. Las entradas incluyen PDF, incluidos archivos protegidos con contraseña, además de JPG, PNG, WebP, AVIF y capturas de pantalla. Dado que la extracción se basa en el significado de cada valor y no en su posición en la página, una remesa digital, una tabla escaneada y una foto tomada con el teléfono pueden alimentar la misma tabla de salida con las mismas columnas. La precisión de reconocimiento para datos tabulares impresos alcanza hasta el 99%; la escritura manual densa se maneja mejor en un nivel de procesamiento superior.
¿Aún necesito software de automatización de cuentas por cobrar si extraigo los datos?
Por lo general, sí. La extracción produce datos de remesa estructurados; no mantiene un libro mayor, no aplica pagos, no persigue a los morosos ni gestiona el crédito. El archivo extraído es la entrada que consume su plataforma de cuentas por cobrar, su ERP o su hoja de cálculo. La herramienta elimina el retipeo entre el documento y el sistema, no el sistema en sí.
La lista corta de plataformas responde la pregunta que todos los resultados de búsqueda plantean: cuál es el mejor software de automatización de cuentas por cobrar. El paso que determina si su elección funciona ocurre antes en el ciclo. Un motor de aplicación de pagos, una cola de cobranzas y un modelo de crédito leen todos de la misma tabla, y esa tabla debe construirse antes de que cualquiera de ellos funcione. Los equipos que obtienen el mayor provecho de la automatización de cuentas por cobrar tratan el documento de remesa como el verdadero punto de partida y le dan al software algo que pueda leer.