米国における文書保存要件:
何を、どの期間保存すべきか、そしてIRSが実際に求めること
米国の文書保存は単一の法律で定められているわけではありません。文書の種類、業界、管轄区域によって異なる、連邦法と州法が入り混じったパッチワークのような制度です。ここでは、実際に何を、どの期間保存すべきか、そしてデジタルコピーが法的要件を満たすかどうかを解説します。
重要ポイント
- 米国の文書保存は単一の法律で定められているわけではありません。IRS Revenue Procedure 97-22、サーベンス・オクスリー法(SOX)第802条、HIPAA、そして書面契約だけで4年から10年の範囲で定められている50州の時効規定が入り混じったパッチワークのような制度です。
- コンプライアンスの落とし穴:デジタルコピーは紙の代わりとして法的に有効です。ただし、保存システムがRevenue Procedure 97-22に基づく6つの条件を満たす場合に限られ、「パソコンの中のフォルダ」ではおそらく2つしか満たせません。
- 監査で身を守るのは、正しい数字を暗記することではありません。規制番号に紐づいた文書化された破棄スケジュール、税年度とカテゴリごとに整理された保存方法、そして抽出データと併せて保管された元画像こそが、監査で身を守る鍵です。
10人のビジネスオーナーに記録の保存期間を尋ねれば、10通りの答えが返ってくるでしょう。「3年」「7年」「念のため永久に」などです。どれも完全に間違いとは言えず、完全に正しいとも言えません。その理由は構造的なものです。米国の文書保存は、少なくとも4つの連邦法、50州の州法、そして多数の業界固有の規制によって規定されており、それぞれに独自の期間と、有効な記録とみなす定義があります。
このガイドは、米国のビジネスオーナーにとって最も重要な3つの枠組みに沿って構成されています。IRSの電子記録に関する規則、サーベンス・オクスリー法(SOX)の刑事上の文書破棄規定、そして画一的なポリシーを不可能にする州ごとの差異です。各セクションには、言い換えではなく正確な規制番号が記載されています。税理士や監査人から「それはどこに書いてあるのか」と尋ねられたときに、答えが必要だからです。
IRS Revenue Procedure 97-22:電子記録の6つの要件
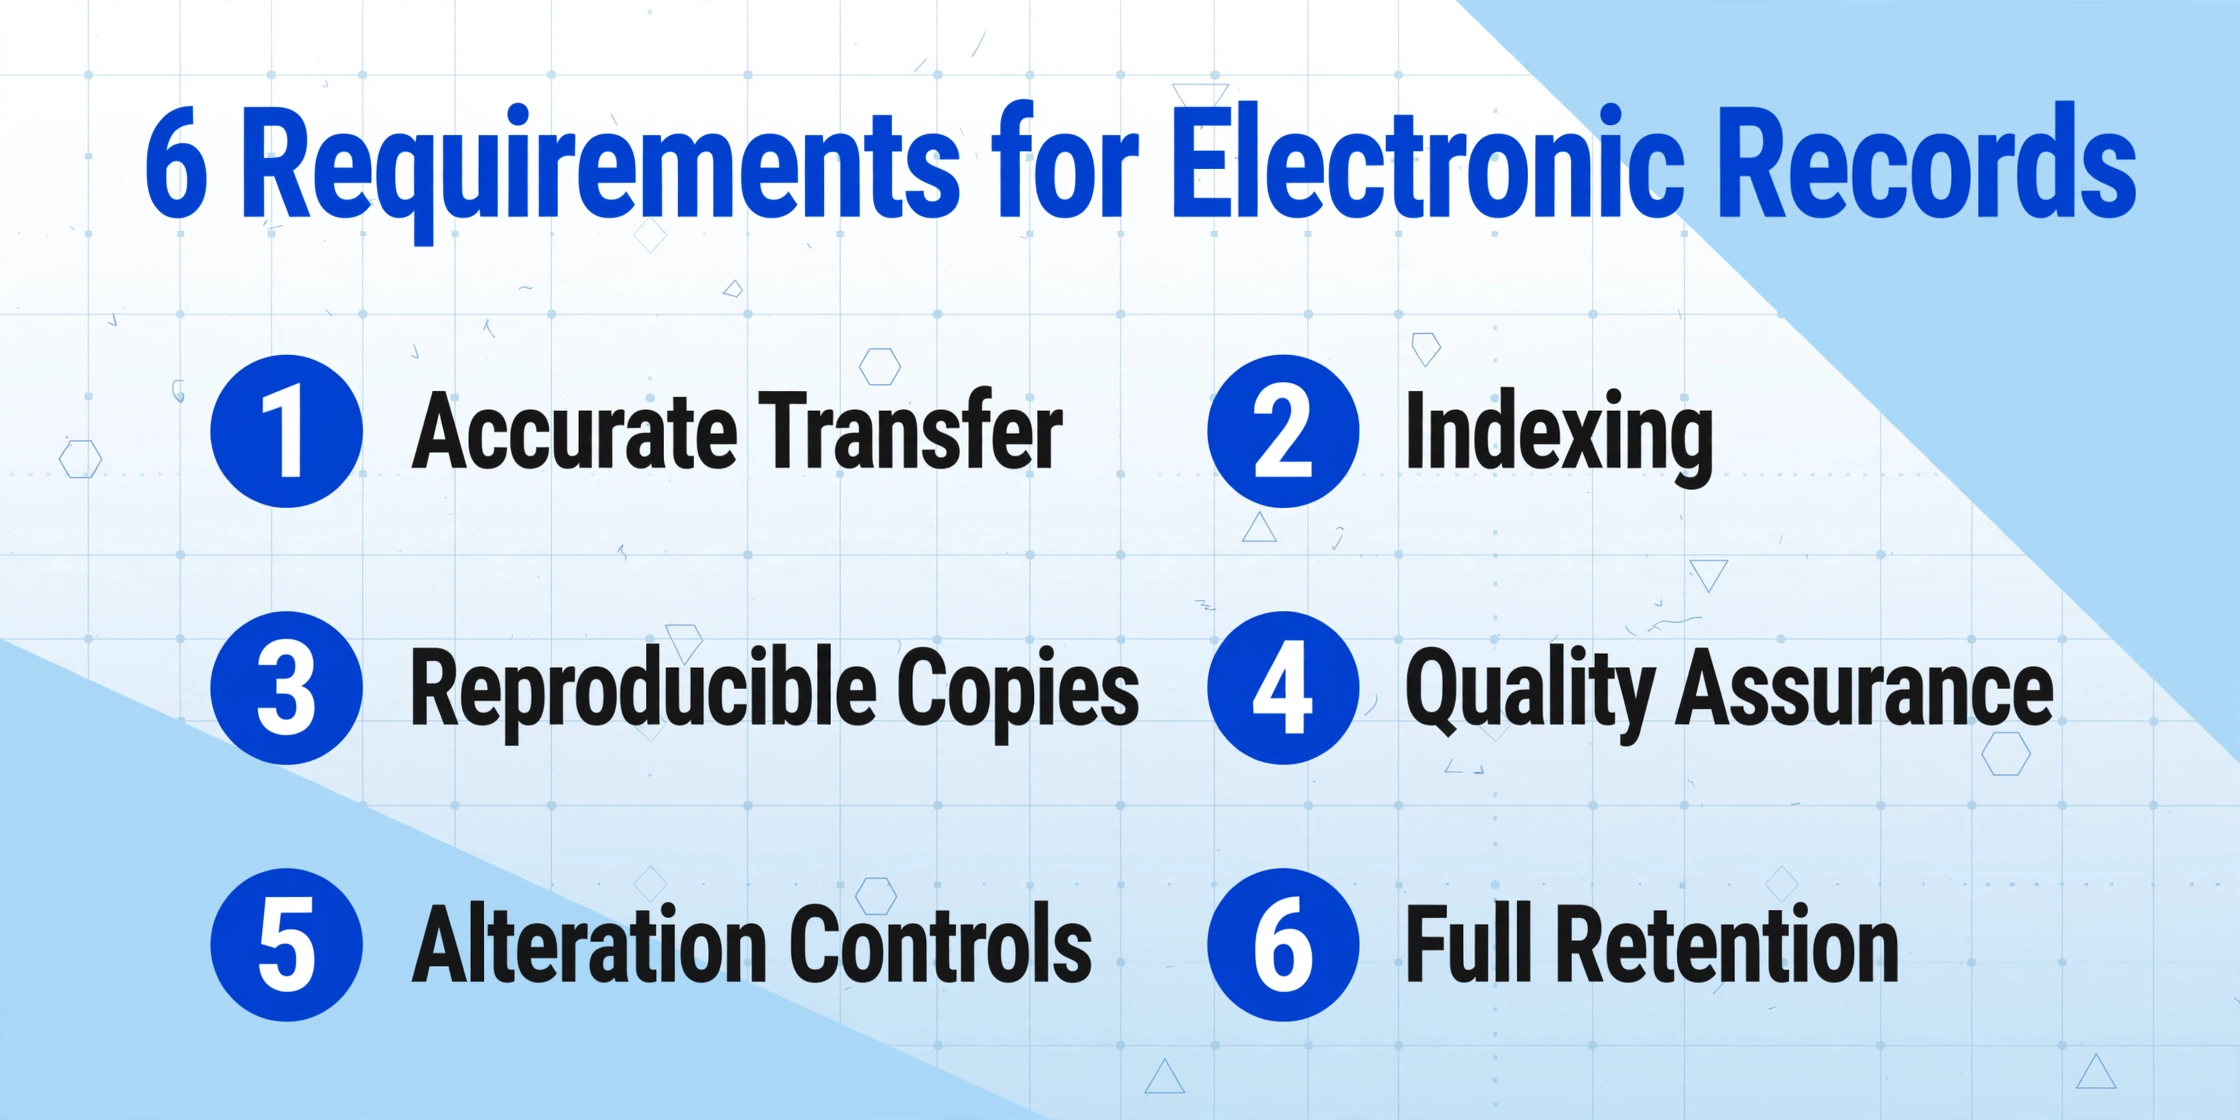
米国の電子記録管理において最も重要な文書は、1997年3月31日にIRSが公表したRevenue Procedure 97-22です。これは、すべてのビジネスオーナーが抱く疑問に答えるものです。紙の記録をスキャンして原本を廃棄してもよいか?という疑問です。答えは「はい」ですが、電子保存システムが6つの特定の条件を満たしている場合に限ります。
Rev. Proc. 97-22は、米国歳入法第6001条の権限に基づいて運用されます。この条項は、すべての納税者に対し、納税申告書に記載が求められる「総収入、控除、税額控除、その他の事項の金額を立証するのに十分な」記録の保存を義務付けています。1997年以前は、これは紙の原本を要求するものと広く解釈されていました。この収入規則は、電子保存システムが第6001条に基づく有効な記録保存方法とみなされる条件を定義することで、その解釈を変更しました。
Rev. Proc. 97-22の第4節に定められた6つのシステム要件は次のとおりです。
- 正確かつ完全な転送。電子コピーは原本の完全かつ正確な複製でなければなりません。部分的なスキャン、ぼやけたスマホ写真、切り取られたスクリーンショットは要件を満たしません。
- 索引付けと検索。システムは、原本に表示されていた索引指定を使用して、保存された記録を検索・取得できなければなりません。「メールのどこかにある」は索引付けとはみなされません。
- 複製可能なコピー。システムは、要求に応じて保存された記録の読み取り可能なコピーを生成できなければなりません。IRSは直接アクセスを求める場合があります。つまり、合理的な期間内(通常は数営業日であり、数週間ではありません)に、システムから記録を表示、検索、並べ替え、ダウンロードできることが求められます。
- 品質保証。保存プロセスの正確性と完全性を検証する品質保証手順を実装し、文書化する必要があります。これは任意ではありません。IRSはテストの証拠を確認することを期待しています。
- 不正な改変に対する管理。記録が保存されたら、システムは改ざんを防止しなければなりません。保存後に記録が痕跡を残さずに変更できる場合、そのシステムはこの要件を満たしていません。
- 法定期間全体にわたる保存。電子記録は、元の紙の記録が要求されていた期間と同じ期間保存されなければなりません。これは、以下の期間に関する質問につながります。
セクション4(.09)に埋め込まれた重要な詳細:保存された記録にアクセスするために必要なハードウェアとソフトウェアの維持を停止した場合、「電子的に保存された帳簿および記録は破棄されたものとみなされます」。つまり、5年後に読み取れなくなったバックアップ形式は、コンプライアンスとはみなされません。保存システムは、保存期間全体を通じて操作可能であり続けなければなりません。
IRSが領収書の文書化に具体的に何を期待しているか、つまり有効なデジタル画像とみなされるもの、および6つの要件が単一の領収書レベルでどのように適用されるかについての詳細な解説は、専用ガイド「IRS領収書のデジタル記録要件」をご覧ください。
IRS Revenue Procedure 97-22の要点:IRSは、紙の原本の代わりとしてデジタル記録を受け入れます。ただし、それは保存システムが6つのチェックすべてに合格した場合に限ります。「Tax 2025」というフォルダに保存されたスキャンPDFは、要件1と2を満たします。ただし、文書化されたQA手順とアクセス管理がない限り、要件4と5を自動的に満たすわけではありません。
SOX第802条:文書破棄が犯罪となるケース
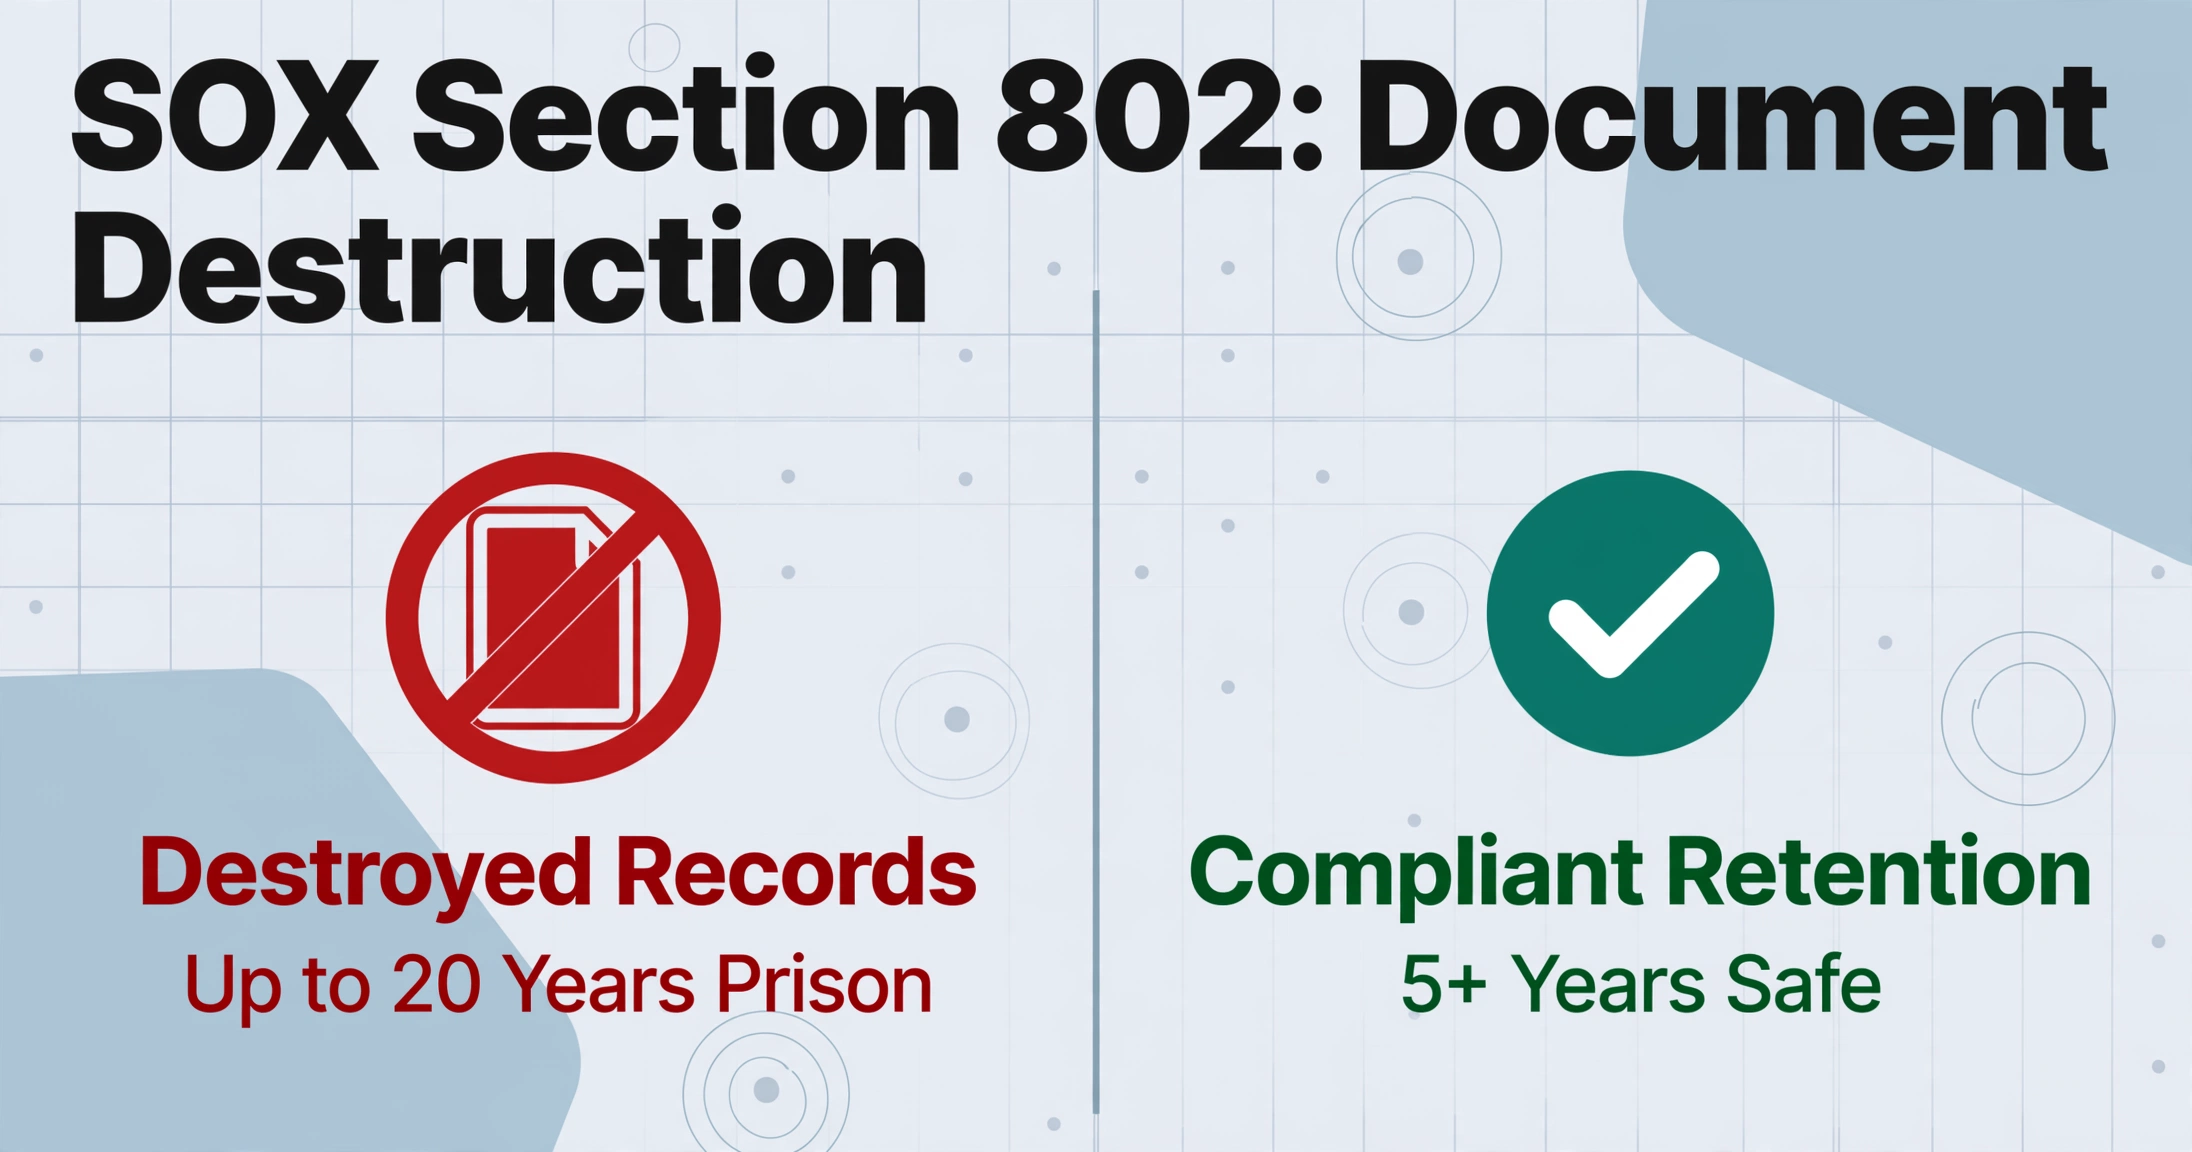
2002年のサーベンス・オクスリー法(SOX)は、エンロン崩壊を直接の契機として制定されました。当時、アーサー・アンダーセンの監査人たちは、連邦規制当局が迫っていることに気づくと、監査調書を細断し、電子ファイルを削除していました。第802条は、連邦捜査を妨害する意図をもって文書を故意に破棄・改変・改ざんすることを連邦犯罪と定めています。その刑罰は、最長20年の懲役です。
第802条のうち、保管ポリシーに関わる規定は次の2つです。
18 USC § 1519 — 「合衆国のいずれかの省庁の管轄下にある事項の捜査または適正な管理を妨害・阻害・影響を与える意図をもって、記録、文書、または有形物を故意に改変・破棄・切断・隠蔽・偽装・改ざんし、または虚偽の記入を行う者」は、罰金および最長20年の懲役に処されます。「想定される」捜査という表現に注目してください。捜査の通知を実際に受けていなくても、刑事責任が問われる可能性があります。
18 USC § 1520 — 公開企業の監査を実施する会計士は、「監査または審査が終了した会計期間の末日から5年間、すべての監査または審査の調書を保管しなければなりません」。SECは、最終的な調書だけでなく、監査または審査に関連するすべての記録の保管を義務付けることで、この実務上の効果をさらに拡大しました。
監査調書一式には社外から収集した証拠も含まれ、そのスケジュールの傍らに綴じられた返信監査確認書のExcelへの変換も同じ保管義務の対象となります。そのため、確認書の回答はフォルダにばらばらに置くのではなく、行として構造化して管理する価値があるのです。
これは貴社の保管ポリシーにとって何を意味するのでしょうか。SOXの監査記録保管要件は5年ですが、ほとんどの企業は、SEC規則との重複、州の時効、IRSのタイムラインを考慮して、財務記録を7年間保管するのが一般的です。さらに重要なのは、第802条により、文書化された破棄ポリシーを策定しなければならないという点です。記録を無作為に、または「キャビネットがいっぱいになったら」破棄すると、検察官がそのタイミングを意図的なものと特徴づけるリスクに晒されることになります。各文書タイプをいつ破棄するかを明記した文書化された保管スケジュールが、最善の防御策となります。
州ごとの違い:一律のポリシーが機能しない理由
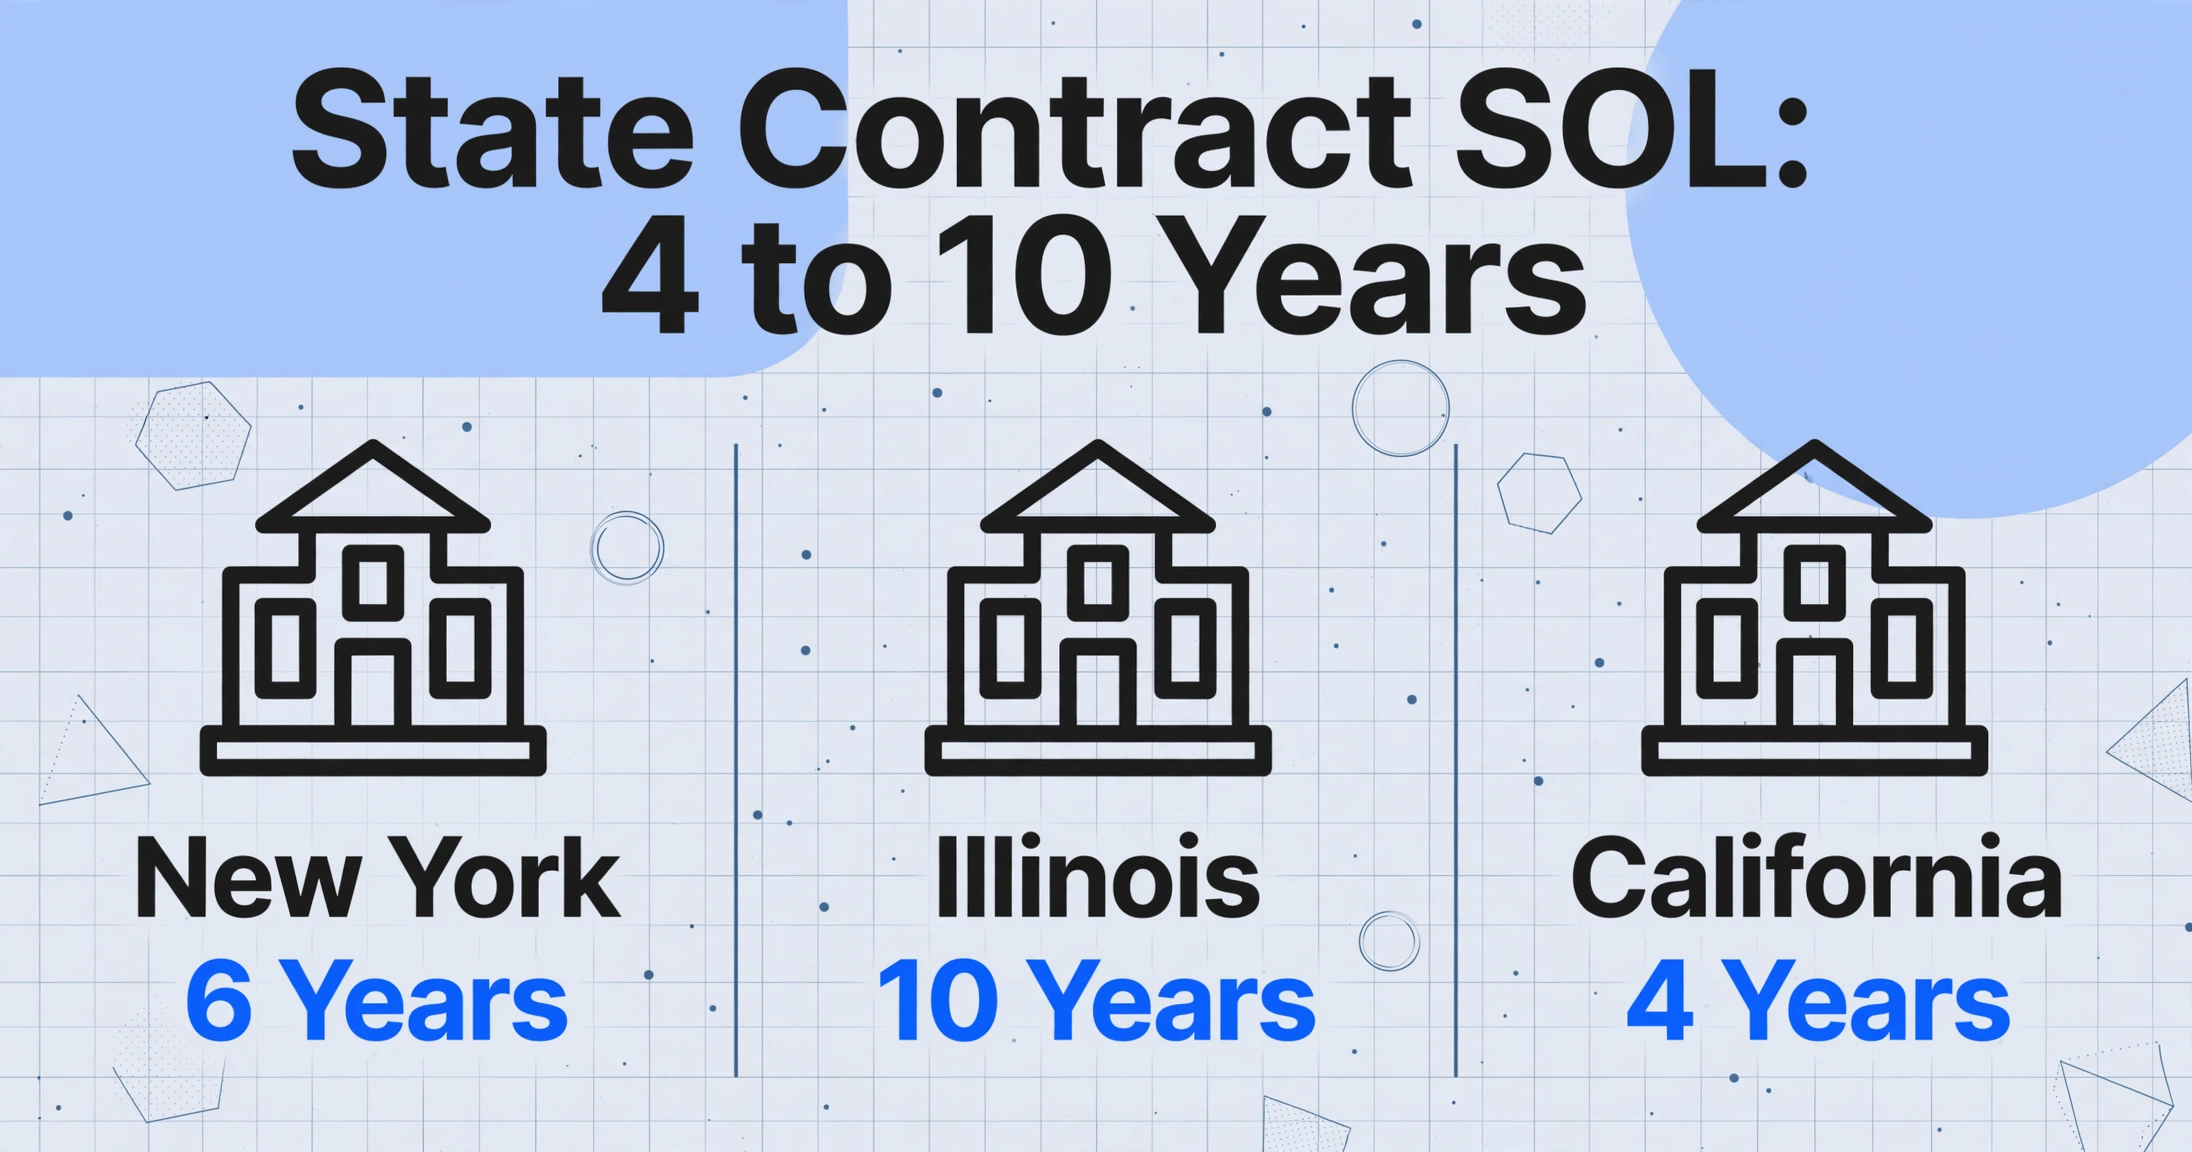
連邦法が下限を定め、州法が上限を定めます。そしてその上限は州によって大きく異なります。州ごとの差異の最も一般的な要因は、書面契約の出訴期限(statute of limitations)です。これは、契約違反後に当事者が訴訟を起こせる期間を定めるものです。契約および関連記録の保存期間は、この期間と同等かそれ以上に設定する必要があります。
| 州 | 書面契約の出訴期限 | 医療記録(成人) | 事業記録(一般) | 法的根拠 |
|---|---|---|---|---|
| カリフォルニア | 4年 | 7年 | 4年以上 | CCP § 337; 22 CA ADC § 70751(c) |
| ニューヨーク | 6年 | 6年 | 6年 | CPLR § 213; 8 NYCRR 29.2 |
| テキサス | 4年 | 7年 | 4年 | Civ. Prac. & Rem. § 16.004; 22 TAC § 165.1 |
| イリノイ | 10年 | 10年 | 7年以上 | 735 ILCS 5/13-206; 210 ILCS 85/6.17 |
| フロリダ | 5年 | 5年 | 5年 | Fla. Stat. § 95.11; 64B8-10.002 |
| ジョージア | 6年 | 10年 | 6年 | OCGA § 9-3-24; § 111-8-40-.18 |
実務上の意味合い:複数の州の取引先と契約を結んでいる場合、保存期間はそれらの州の中で最も長い出訴期限に合わせるべきです。ニューヨークの取引先との書面契約は6年の出訴期限ですが、イリノイ州の取引先との同じ契約は10年です。一律7年というポリシーではニューヨークはカバーできますが、イリノイ州はカバーできません。保存要件と現代の請求書形式の関係についてさらに詳しく知りたい方は、関連ガイド「米国企業向け電子請求書コンプライアンス要件」をご覧ください。
文書別の保存期間:実践的な参考資料
以下は、文書の種類ごとに整理した保存期間の参考資料で、各期間の根拠となる規制も記載しています。これを出発点として、事業を展開するすべての州の法律と照らし合わせて確認してください。
| 書類の種類 | 最低保存期間 | 根拠法令 | 備考 |
|---|---|---|---|
| 税務申告書及び関連書類 | 3年(一般) 6年(大幅な過少申告) 7年以上(不正、無制限) | IRC §§ 6501(a), 6501(e), 6501(c) | 「3年ルール」が標準。欠損金の繰戻し還付を申請した場合や自営業収入がある場合は7年間保存。 |
| 請求書(買掛金/売掛金) | 7年 | IRC § 6001; 各州の時効法 | ベストプラクティス:7年間でIRSの延長された時効と、契約紛争に関するほとんどの州の時効をカバー。 |
| 領収書(事業経費) | 7年(税務関連) 3年(経費精算) | IRC § 6001; Rev. Proc. 97-22 | 控除を裏付けるため7年間保存。会社の経費精算規定でより短い社内期間が設定されている場合もあるが、税務時効が切れるまでは廃棄しないこと。 |
| 給与記録 | 4年(IRS) 3年(FLSA基本) 2年(FLSA補足) | IRC § 6001(4年); 29 CFR Part 516(FLSA) | FLSAは基本給与記録(給与、労働時間、控除)は3年、補足書類(タイムカード、勤務表)は2年の保存を要求。IRSは雇用税記録に4年を要求。簡便のため7年を推奨。 |
| 契約書(一般事業) | 契約期間 + 該当する時効期間 | 各州の時効法 | 契約期間中および、管轄州の書面契約の時効期間(州により4~10年)が経過するまで保存。 |
| HIPAA関連記録 | 6年 | 45 CFR § 164.316(b)(2)(i) | ポリシー、リスク評価、研修記録、同意書を含む。州の医療記録法により7~10年の保存が必要な場合があり、医療記録自体についてはHIPAAよりも優先される。 |
| SOX監査調書 | 5年(最低) 7年(ベストプラクティス) | 18 USC § 1520; SEC Rule 17a-4 | 5年期間は監査が終了した会計年度末から起算。多くの企業はデフォルトで7年としている。 |
| 銀行・クレジットカード明細書 | 7年 | IRC § 6001(税務記録の裏付け) | 7年間でIRSの延長された課税期間と各州の時効をカバー。 |
| 雇用記録 | 1年(EEOC、退職後) 3年(ADEA給与記録) 期間中(福利厚生制度) | 29 CFR § 1602.31; 29 CFR § 1627.3; ERISA | EEOCは退職後1年間の人事記録保存を要求。ADEAは40歳以上の労働者に関する給与記録に3年を要求。ERISAの制度文書は制度存続期間+6年間の保存が必要。 |
実務上の注意:ほとんどのコンプライアンス専門家は、財務および税務関連の事業記録について、7年間のデフォルト保存期間を推奨しています。7年間でカバーされるのは、標準的なIRSの3年間の査定期間、総収入の25%超の過少申告に対する6年間の延長期間、ほとんどの州で最長6年の契約に関する出訴期限、およびHIPAAの6年間の要件です。イリノイ州の10年間の契約出訴期限やジョージア州の10年間の医療記録要件はカバーしませんが、これらの州で事業を行っていない一般的な企業にとって、7年間は防御可能な基準です。
デジタル記録 vs 紙の原本:どちらが有効か?
この記事を読む多くの事業主が最初に抱く疑問はこれです:すべてをスキャンしてデジタル保存すれば、コンプライアンス違反のリスクなく紙を廃棄できますか?
Rev. Proc. 97-22に基づき、答えは「はい」です。ただし、あなたの電子保存システムが上記の6つの要件を満たしていることが条件です。IRSは、準拠した電子保存システムで管理された記録は「§ 6001の意味における記録を構成する」と明示しています。平たく言えば、適切にスキャンされ保存されたデジタルコピーは、連邦税務上、紙の原本と法的に同等です。
ただし、重要な注意点があります:
- 画質が重要です。 72 DPIでスキャンされ、業者名が判読できない領収書は、「正確かつ完全な複製」の要件を満たしません。スキャンは読み取り可能でなければならず、すべての文字、数字、関連する詳細が保存されている必要があります。
- 州法が異なる場合があります。 一部の州では、特定の状況(例:医療、不動産)において紙の原本の保存に関する特別な要件があります。例えば、ニューヨーク州の20 NYCRR § 2402.2では、請求書や領収書の「真正なコピー」が求められますが、デジタルコピーでもこれを満たします。ただし、お住まいの州で特別な証拠価値を持つ書類の種類については、必ず地元の弁護士に確認してください。
- 詐欺または悪意の申し立て。 訴訟においてデジタル記録の真正性が争われた場合、記録が改ざんされていないことを証明する責任はあなたにあります。そのため、要件5(不正な改ざんに対する管理)は必須です。すべての変更を記録し、改ざんを防ぐシステムが唯一の防御策です。
重要なポイント: デジタルコピーは、連邦税法上、紙の原本の法的に有効な代替物です。しかし、「デジタル」は二値的な状態ではなく、「スマートフォン上の写真」から「監査証跡付きの改ざん防止インデックスアーカイブ」まで幅広い範囲を含みます。Rev. Proc. 97-22を満たすのは後者のみです。税控除のために領収書をスキャンする場合は、システムが判読可能で、インデックス化され、改ざん不可能なコピーを生成し、各記録に適用される全期間にわたって保存することを確認してください。
AI文書抽出がコンプライアンス業務に適合する場面
大量の帳票をデジタル化する場合(数十のベンダーからの請求書処理、経費報告書のレシートデータ抽出、紙のタイムシートを給与記録に変換するなど)、AI文書抽出を使用して非構造化文書画像を構造化データに変換することになります。ImageToTable.ai(正直に言うと、このブログの背後にあるツールです)のようなツールでは、画像やPDFをアップロードし、必要なデータフィールドを指定するだけで、数秒で構造化されたスプレッドシート出力を得られます。
疑問点:AI抽出を使用するとコンプライアンスリスクが生じるのでしょうか?
正直な答えは「いいえ」ですが、明確な境界線があります。
AI抽出は文書変換ツールであり、それ自体がコンプライアンスシステムではありません。ImageToTable.aiに請求書をアップロードし、請求書番号、日付、明細、合計をスプレッドシートに抽出する場合、非構造化データを構造化データに変換したことになります。これは、データ入力担当者が同じ情報をQuickBooksに入力するのと機能的に同じです。より速く、より一貫性があり、エラーが少ないですが、同じ種類のアクションです。
AI抽出がしないことは、コンプライアンスを保証することです。このツールは、保存期間が守られていること、デジタルコピーがRev. Proc. 97-22の要件を満たしていること、データストレージに適切なアクセス制御があることを保証しません。これらはあなたの責任、より正確には文書管理システムの責任です。AI抽出ツールは変換ステップを処理し、保存、保持、監査証跡はあなたが処理します。
コンプライアンスを維持する実践的なワークフロー:
- 原典文書の保持。抽出後も元の画像またはPDFを保持します。AI抽出されたスプレッドシート行は派生データであり、元の文書がRev. Proc. 97-22に基づく主要記録です。多くの文書抽出ワークフローでは、抽出出力とともに元のファイルを保存します。
- 監査証跡。各文書がいつ処理されたか、どのフィールドが抽出されたか、どのバージョンの抽出ロジックが使用されたかの記録を維持します。これは簡単に実装できます。タイムスタンプとバッチIDは、ImageToTable.aiのバッチ処理記録を含むほとんどの抽出ツールの標準機能です。
- ストレージシステムのコンプライアンス。原本と抽出データの両方を保存するリポジトリが、Rev. Proc. 97-22の6つの要件を満たしていることを確認します。これは抽出ツール自体ではなく、ファイルストレージまたは文書管理システムの役割です。
- 文書化されたポリシー。保存スケジュール、抽出ワークフロー、ストレージシステムのコンプライアンス特性を文書化します。規制参照を含む文書化された手順を監査人が見れば、「とにかくスキャンするだけ」というアプローチとは異なる扱いを受けます。
要するに:AI抽出は米国の文書保存要件と完全に互換性があります。コンプライアンスのギャップを生みませんが、埋めることもありません。ギャップを埋めるのは、保存ポリシー、ストレージインフラ、監査証跡です。抽出は翻訳レイヤーと考えてください。紙の文書を使用可能なデータに変換します。コンプライアンスレイヤーはその周りのすべてです。
よくある質問
スキャン後、原本の紙書類は破棄してもよいですか?
はい、デジタル保存システムがIRS Rev. Proc. 97-22の6要件(正確な転記、索引付け、再現性、品質保証、改ざん防止、全期間保存)を満たせば可能です。要件を満たさない場合、IRSは原本の保管を引き続き要求します。
仕入先からの請求書はどのくらい保管すべきですか?
業界のベストプラクティスは7年間です。IRSの最低保存期間は3年ですが、総収入を25%以上過少申告した場合は6年に延長され、州の契約消滅時効は4~10年です。7年間でほとんどの事業シナリオをカバーできます。
AI生成のスプレッドシートはIRS規則上、有効な記録とみなされますか?
スプレッドシートは派生データであり、一次記録ではありません。Rev. Proc. 97-22では、スキャンした原本(請求書や領収書の画像)が一次記録です。スプレッドシートの抽出データは利便性のための付加物です。原本画像と抽出データを併せて保管し、両方を準拠システムで保存してください。
保存期間満了前に記録を破棄するとどうなりますか?
民事罰則は規制により異なります。IRSは正確性に関する罰則を科す可能性があり、監査人は記録欠落から不利な推定を導くことができます。SOX第802条(18 USC § 1519)では、連邦捜査を妨害する意図で記録を破棄した場合、罰金と最大20年の禁固刑が科されます。そのため、文書化された体系的な破棄スケジュールが不可欠です。これにより、破棄が日常業務であり、既知または予見可能な捜査への対応ではないことが証明されます。
医療関連事業には異なる保存ルールがありますか?
はい。HIPAA(45 CFR § 164.316(b)(2)(i))は、ポリシー、手順、リスク評価、トレーニング記録を最終発効日から少なくとも6年間保存することを義務付けています。州の医療記録保存法はさらに長期を求めることが多く(カリフォルニア州7年、イリノイ州10年、テキサス州7年)、これらは医療記録自体に関してHIPAAに優先されません。メディケア・メディケイド提供者は、False Claims Act(31 USC § 3731)に基づき、さらに10年間の保存要件に直面します。
IRSは領収書のスクリーンショットやスマートフォン写真を受け入れますか?
Rev. Proc. 97-22は最低解像度やファイル形式を指定しておらず、「正確かつ完全な」複製を要求しています。すべての詳細が判読できるスマートフォン写真はこれを満たします。合計金額が読めないぼやけた写真は満たしません。実務的な基準:画面上で関連するすべてのデータポイントが読めれば、デジタルコピーは許容されます。
法令準拠した電子記録管理システムの構築
米国の文書保存期間は単一の数字ではなく、連邦法と州法の重なり合うタイムラインから成るシステムであり、それぞれが特定の規制に紐づいています。義務の大部分を定義する3つの枠組みは、IRS Rev. Proc. 97-22(電子記録の保存方法を規定)、SOX第802条(記録の廃棄が犯罪となる条件を規定)、そして各州の時効(契約書や関連記録の最大保存期間を設定)です。
実務上のポイント:記録の電子化は保管スペースを節約し、検索を高速化しますが、コンプライアンスにはスキャナ以上のものが必要です。Rev. Proc. 97-22の6つのチェック項目を満たす保管システム、文書化された保存・廃棄スケジュール、そして抽出された各データポイントを元の文書に結びつける監査証跡が不可欠です。
文書をデータに変換するツールと、それを保存するシステムは別物ですが、両者は連携する必要があります。ImageToTable.aiは抽出レイヤーを担当します。文書をアップロードし、必要なフィールドを指定するだけで、数秒で構造化データを受け取れます。保存レイヤー(インデックス化、アクセス制御、適切な期間の保持)は、お客様とその文書管理インフラに委ねられています。
実際の文書でテストし、AI抽出がコンプライアンスワークフローにどのように適合するかをご確認ください。抽出自体は単純ですが、それをコンプライアンス準拠させるのは、その周りのポリシーです。