日本の締日ベースの支払いカレンダーが
多くのAPチームが気づくよりも難しい理由
中堅日本企業の買掛金管理(AP)チームの机の上には、必ずスプレッドシートがあります。そこには、仕入先名の列、請求書番号の列、金額の列、支払期日の列があります。支払期日の列がいつも間違っているのです。それはAP担当者が入力ミスをしたからではなく、そもそも支払期日が請求書に記載されていないからです。請求書に記載されているのは「末日締翌々月10日払い」のような支払条件の文字列であり、誰かがそれをカレンダーの日付に変換する必要がありました。他の29社の仕入先には、それぞれ異なる支払条件の文字列があります。それぞれが締日(しめび)と支払いの遅延をコード化しており、請求サイクルのどの時点で請求書が発行されたかによって、それぞれ異なるカレンダー日付が生成されます。スプレッドシートは請求書を読むことができません。スプレッドシートに保存できるのは、人間が請求書を読んだ後に入力した日付だけです。問題は、APチームがカレンダー管理が苦手なことではありません。問題は、30の異なる締日サイクルが30の異なる支払いカレンダーを生み出し、請求書PDFに印刷された支払条件と、支払いスプレッドシートに入力すべき支払期日の間のギャップを埋めるツールが現在存在しないことです。
重要なポイント
- 日本の請求書には、支払期日がカレンダー日付として印刷されることは決してなく、「末日締翌々月10日払い」のようなテキスト文字列でコード化されており、毎月、毎請求書、年間360回、人間が解析する必要があります。
- この問題は、カレンダー管理の不備と誤診されることがよくあります。そのため、チームは共有カレンダーや自動リマインダーを追加しますが、カレンダーをどれだけ見栄えよくしても、スプレッドシートが請求書を読めず、そもそも支払期日を保有していないという事実は変わりません。
- 抽出レイヤーでギャップを埋めましょう。AIに締日文字列を解析させ、抽出時に構造化された締日と支払い遅延に変換することで、カレンダーが自動的に生成されます。APチームは手作業でテキストから日付を導き出す代わりに、日付を検証するだけでよくなります。
締日システム:30人の異なる人々によって設計された支払いカレンダー
日本の請求サイクルシステム — 締日(しめび)の慣行 — は単一のシステムではありません。それは30のシステムであり、それぞれが1つの買い手と1つの供給者の間の契約によって定義されています。その契約は2つのことを指定します:請求期間が締め切られる月の日(締切日、締日)と、支払いが到着しなければならない何ヶ月後か(支払いの遅延。翌月末払いや翌々月10日払いのような簡潔な構文で表現されます)。30の供給者から購入する企業は、締切日と支払い遅延の最大30の異なる組み合わせを持つことになります。なぜなら、各供給者が関係の開始時に独自の条件を交渉し、それらの条件は購入契約に組み込まれており、業界団体やプラットフォームによって標準化されていないからです。
最も一般的な組み合わせは小さなセットを形成しますが、その小さなセットは単一のカレンダーよりもまだ大きいです:
| 支払条件 | 締日 | 支払いの遅延 | 例:3月10日付の請求書 |
|---|---|---|---|
| 15日締翌月末払い | 15日 | 翌月末 | 4月30日が期限 |
| 20日締翌月末払い | 20日 | 翌月末 | 4月30日が期限 |
| 末日締翌月末払い | 月の最終日 | 翌月末 | 4月30日が期限 |
| 末日締翌々月10日払い | 月の最終日 | 翌々月の10日 | 5月10日が期限 |
| 20日締翌々月末払い | 20日 | 翌々月末 | 5月31日が期限 |
| 10日締翌月25日払い | 10日 | 翌月の25日 | 4月25日が期限 |
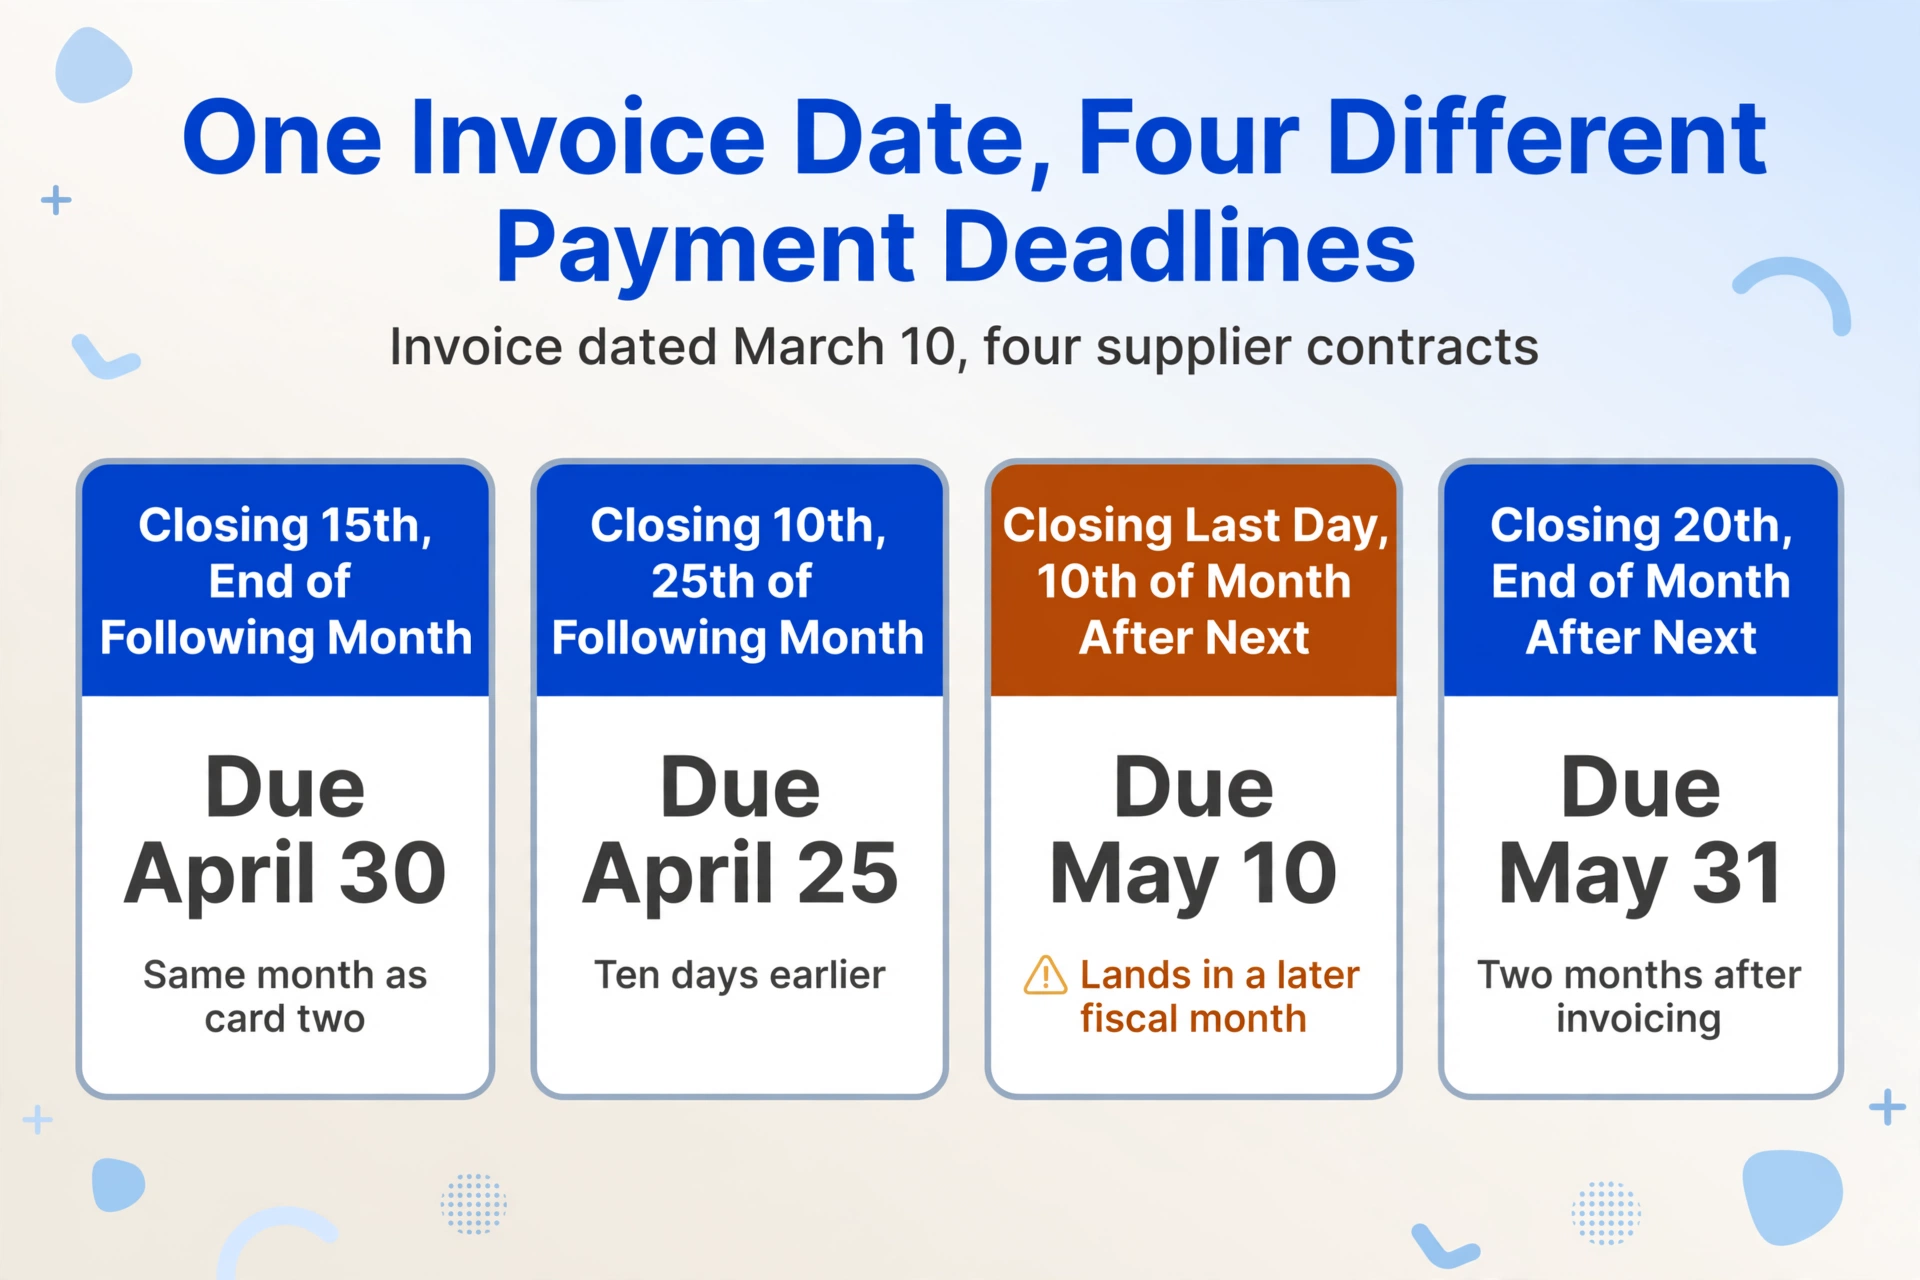
この表は構造的な問題を明らかにしています:同じ請求書の日付 — 3月10日 — が、どの供給者が発行したかによって4つの異なる支払期限を生み出します。供給者AとBはそれぞれ15日と20日に締め切り、両方とも4月末までの支払いを要求します。供給者Cは月末に締め切りますが、5月10日までの支払いを要求します。供給者Fは10日に締め切り、4月25日までの支払いを望みます。AP(買掛金)担当者はカレンダーの日付「3月10日」を見ただけでいつ支払うべきかを知ることはできません。支払条件の文字列 — 請求書PDFにテキストとして埋め込まれており、構造化されたデータフィールドではない — は、毎月、すべての請求書について読み取り、解析し、カレンダーの日付に変換する必要があります。30の供給者にわたって、APチームは同時に30の異なる支払いカレンダーを運用しており、どの供給者のカレンダーも他の供給者のカレンダーとは何の関係もありません。
これは日本特有の習慣というわけではありません。双方向の契約がそれぞれ独自の条件を定める請求システムの直接的な結果です。多くの国ではNet 30、Net 60、Net 90(請求書発行日から固定日数)を使用しますが、日本では「締日(しめび)+支払遅延(月単位)」という二段階方式を採用しており、実際の日数は月の長さによって変動します。4月は30日、5月は31日、2月は28日または29日です。「末日締翌月末払い」の場合、3月10日発行の請求書の支払期日は4月30日となり、締日(3月31日)から20日の遅延です。同じ条件で3月25日発行の請求書の場合も支払期日は4月30日ですが、締日からの遅延は30日となります。これは締日自体が月の長さによって変わるためです。Net 30システムであれば、両方の請求書に請求書発行日から同じ支払期日が与えられますが、締日システムでは両方の請求書に締日から同じ支払期日が与えられます。買掛金担当者は両方を追跡しなければなりません。
NetSuite日本ローカライズのドキュメントでは、これを明確に説明しています。「企業は取引開始前に顧客と締日を合意します。支払期日は固定されているため、締日から支払期日までの日数は、各月の日数によって変動します。」主要なERPシステムは、サプライヤーマスターに各サプライヤーの締日と支払期日がすでに入力されていれば、ネイティブで締日ロジックを処理できます。問題はERPの前段階、つまり請求書PDFから支払条件を読み取り、システムに入力するという最初のステップにあります。
30のサプライヤー、30のカレンダー、誰も管理しない1つの期限
30のサプライヤーとの関係を管理する買掛金チームは、月に1つの支払期限に直面するわけではありません。月に2~3のカレンダー日に分散した30の支払期限に直面し、それぞれが月の異なる日に締まる異なる締日によってトリガーされます。実際の影響は計算の難しさではありません。有能な買掛金担当者なら「末日締翌々月10日払い」を数秒で解析できます。実際の影響は、各請求書を個別に見るまでカレンダーが不可視であることです。
米国の買掛金チームは、請求書発行日のリストをスキャンして、頭の中で30日を加算できます。日本の買掛金チームは、請求書発行日のリストをまったくスキャンできません。請求書発行日だけでは情報が不十分だからです。支払期日を知る唯一の方法は、各請求書の支払条件フィールドを読むことです。30枚の請求書が届けば、買掛金チームは30の支払条件フィールドを読み、30の支払期日を計算します。1枚の請求書の支払条件を誤読した場合(「20日締翌月末払い」を「末日締翌月末払い」と混同し、締日が10日異なる場合)、支払期日は同じ(どちらも翌月末)でも、会計期間の分類が誤る可能性があります。その費用は総勘定元帳で異なる月に属することになり、四半期財務諸表や消費税申告に影響が及びます。
カレンダーの断片化は部門を超えて複合的に影響します。資金管理チームは運転資本を管理するために、日付ごとの総現金流出額を知る必要があります。購買チームは、サプライヤーの支払条件が前回の契約更新から変更されていないかを知る必要があります。税務チームは、どの請求書がどの消費税申告期間に該当するかを知る必要があります。各チームは買掛金チームに同じデータの異なる切り口(日付別、サプライヤー別、税期間別)を求めますが、買掛金チームは、埋め込まれた支払条件を一つずつ解析しなければならない30枚の個別請求書を見ているため、まず30枚すべての請求書をスプレッドシートに入力し、そのスプレッドシートを操作しなければ、これらのビューを一切作成できません。データ入力ステップがボトルネックです。カレンダーの問題は、データ抽出の問題の下流にあります。
支払期限を過ぎると実際にどれだけのコストが発生するのか — 延滞損害金だけではない本当の代償
仕入先への支払期限を過ぎた場合に目に見えるコストは、法定の延滞損害金(遅延損害金、chien songaikin)です。日本の商法第514条に基づき、企業間取引における法定利率は年6%です。50万円の請求書を30日間遅延して支払うと、約2,466円の延滞損害金が発生します。この金額は、ほとんどの経理部門が計算するよりも猶予を交渉する方を選ぶほど小さいものですが、年間を通じて30の仕入先にわたって積み重なると、その総額は年次監査の対象項目になります。
しかし、法定の罰則は経理部門が把握できるコストです。把握できないコストはより大きく、測定も困難です。
仕入先との関係悪化。 契約で10日と定められているのに31日に支払いを受けた仕入先は、すぐに法的措置に訴えたりはしません。まずは丁寧な督促状を送ります。2回目の遅延で購買担当者に電話が入ります。3回目の遅延で仕入先の行動は変わります。前払いを要求したり、一方的に与信期間を短縮したり、繁忙期に買い手の注文を後回しにしたり、次の契約交渉で買い手の売掛債権を抱える運転資金コストを補填するために単価を引き上げたりするかもしれません。これらの調整は「遅延対応」として明細化されることはありません。次の発注書の単価に埋め込まれ、それを引き起こした経理部門からは見えません。
資金繰り予測の誤差。 支払カレンダーが間違っている場合 — 5月10日が支払期限の6件の請求書が、誤って5月31日が期限として入力されていた場合 — 財務部門の資金繰り予測は、その21日間のギャップの間、これら6件の請求書の合計額だけ利用可能な現金を過大に見積もることになります。会社は不正確な現金残高に基づいて支出の意思決定を行う可能性があります。この誤りは、6社の仕入先から支払状況について問い合わせがある5月11日まで発覚しません。その時点では現金はすでに別の用途に割り当てられており、財務部門は不足分を穴埋めするために慌てて対応しなければなりません。この混乱のコスト — 当座貸越利息、他の仕入先への支払遅延、または資金繰り予測の再作成にかかる内部の人件費 — は、延滞コストとして計上されることはありません。
源泉徴収の二重リスク。 源泉徴収(gensen chōshū)区分が適用される仕入先請求書は、支払前に10.21%を源泉徴収する必要があります。経理部門が支払期限を過ぎ、かつ源泉徴収も忘れた場合 — これは迅速な処理時にありがちな複合的なミスです — 会社は仕入先に全額を支払い(10.21%の過払い)、さらに税務署には源泉徴収額を別途納付しなければなりません。税務署への源泉徴収の納付が遅れると、仕入先への商事遅延とは別に、独自の延滞税が発生します。源泉徴収対象の請求書で1回の支払期限を逃すと、2つの別々の罰則が発生する可能性があるのです。
下請法(したうけほう)コンプライアンスリスク。日本の中堅・中小企業の受託事業者との取引適正化に関する法律(下請法)における親事業者に該当する企業にとって、法定の支払期限は、物品の受領または役務の提供を受領した日から60日以内です。下請法に基づく支払遅延には、年14.6%の遅延損害金が課されます。これは商法の利率の2倍以上に相当し、公正取引委員会によって執行されます。2025年の改正(2026年1月施行)により、約束手形による支払いの禁止や適用範囲の拡大など、同法はさらに強化されました。中小下請事業者に対する親事業者に該当する企業にとって、60日以内の支払いを逃すことは、単なる取引先との関係上の問題ではありません。公正取引委員会が調査できる規制違反です。
カレンダー問題はさらに複雑化します。APチームが管理している支払期限は1つではありません。30の支払期限を管理しており、それぞれが異なる締日によって発生し、それぞれ異なる支払条件が適用され、それぞれ異なる遅延時の影響が生じます。法定の6%の遅延損害金は氷山の一角にすぎません。水面下には、仕入先からの価格調整、キャッシュフローの誤り、二重源泉徴収のペナルティ、下請法違反のリスクといったコストが潜んでいます。スプレッドシートは日付を保存できますが、請求書を読み取って日付を取得することはできません。
スプレッドシートが根本的な問題を解決できない理由
スプレッドシートは、APチームがカレンダー管理に使用するツールです。同時に、カレンダー問題がカレンダー管理の改善だけでは解決できないことを最も明確に示すツールでもあります。スプレッドシートには支払期日用の列が1つあります。その列には、各請求書PDFから支払条件を読み取り、「末日締翌々月10日払い」をカレンダー上の日付に変換する担当者が手入力する必要があります。スプレッドシートは変換結果を保存できますが、変換自体は実行できません。スプレッドシートは請求書を読み取ることができないからです。
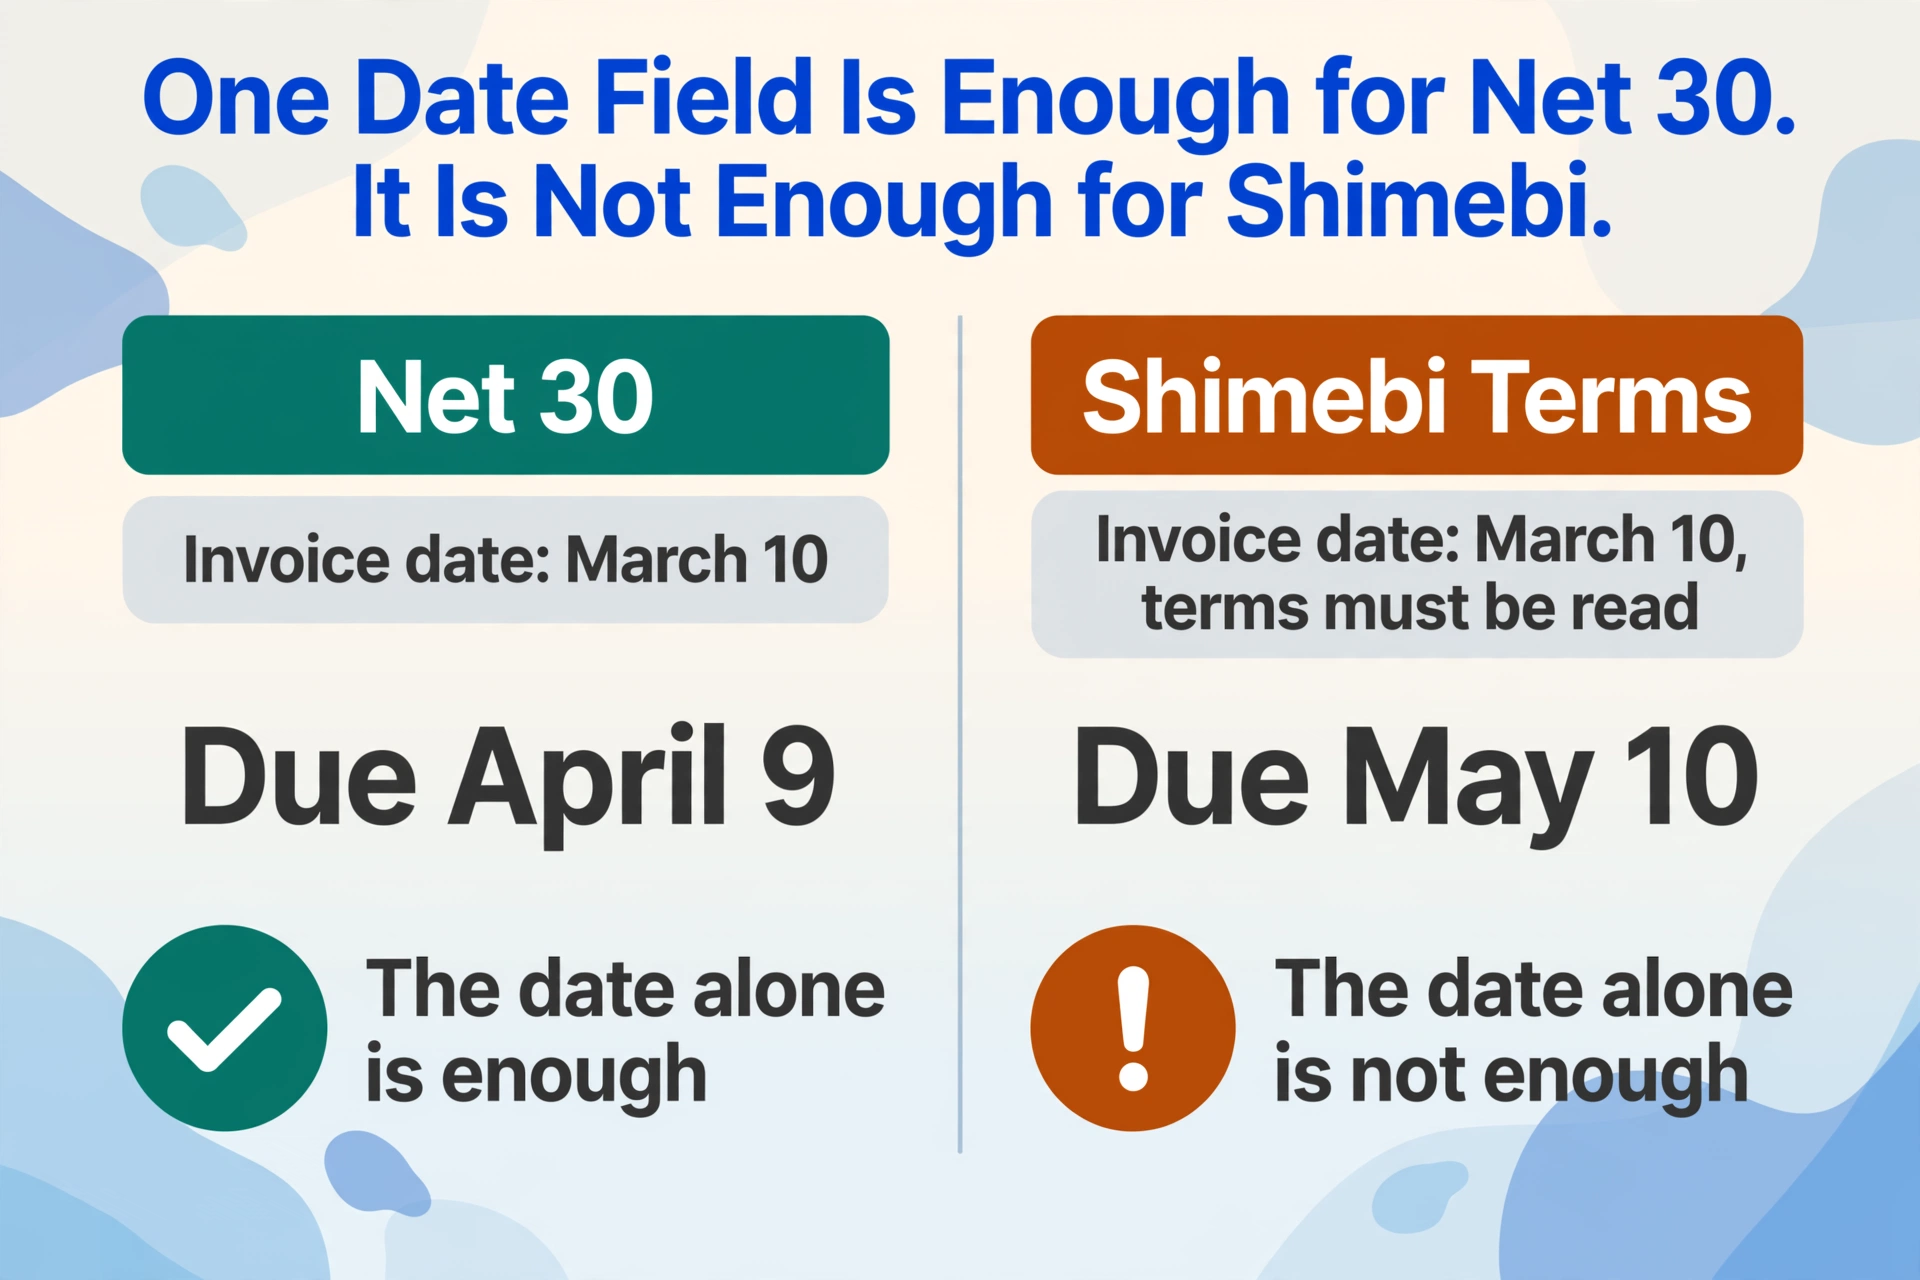
つまり、スプレッドシートの正確性は、人の読み取り作業に完全に依存しています。毎月、毎請求書について、AP担当者は支払条件欄を読み、頭の中で解釈し、スプレッドシートに日付を入力します。この作業は速く、熟練した担当者なら締日文字列を数秒で解釈できます。この作業の脆弱性は速度ではなく、完全性にあります。30枚の請求書、30回の解釈、それぞれに締日の読み間違い、支払条件の適用ミス、または23枚目と24枚目の請求書の間に電話で中断されたために見落とされた支払条件欄が発生する可能性があります。Net 30システムでは、3月10日付の請求書は常に4月9日が支払期日です。数式だけで日付を生成でき、人の関与は不要です。締日システムでは、3月10日付の請求書で支払条件が「末日締翌々月10日払い」の場合、支払期日は5月10日です。「3月10日」という日付だけでは役に立ちません。支払条件を入力として与えなければ数式は実行できず、その支払条件は請求書PDFにのみ存在します。スプレッドシートがアクセスできない形式です。
同じ構造上のギャップは、支払カレンダーに依存するすべての下流プロセスにも当てはまります。財務チームのキャッシュフロー予測は、APチームが入力した支払期日と同じだけ正確です。税務チームの消費税の期間配分は、APチームが解析した決済日と同じだけ正確です。調達チームの仕入先支払条件監査は、APチームが参照した最新の契約条件と同じだけ正確です。支払カレンダー全体が、PDFの人間による読み取りという基盤の上に成り立っています。スプレッドシートの関数ではこの基盤を補強できません。なぜなら、スプレッドシートは読み取りがすでに行われた時点から始まるからです。読み取りステップでエラーが発生すれば、スプレッドシートはそれを忠実に保存し、伝播させます。
多くの人が「支払期限の管理」と呼ぶ問題は、実際には2つの問題が融合したものです。1つ目の問題は、請求書から支払条件を抽出することです。PDFから「末日締翌々月10日払い」を読み取り、構造化データに変換します。2つ目の問題は、30社の仕入先にわたって構造化された支払期日を追跡することです。スプレッドシートは2つ目の問題を解決できます。1つ目の問題は解決できません。1つ目の問題、つまり抽出問題こそが、ほとんどのAPチームがすでに持っているツールではカレンダー問題を解決不能にしている理由です。日本の請求書データ抽出のステップバイステップガイドでは、抽出ワークフローが取得する完全なフィールド構造を説明しており、支払条件とその計算された決済日、つまりカレンダーが入力として必要とする構造化データも含まれます。請求書の支払条件とERPの支払日との間の同じギャップが、調達側のPOから納品、請求書への照合ボトルネックを引き起こしています。照合には3つの文書が条件について一致している必要がありますが、条件はPDF上のテキスト文字列に存在します。
修正が実際にある場所 — そしてそれがワークフロー変更ではない理由
日本のAPにおけるカレンダー問題は、日常的にスケジュール問題と誤診されています。提案される修正は通常「より良いカレンダー管理」です。チーム共有カレンダー、自動リマインダー、毎週の支払実行レビュー会議などです。これらの修正のいずれも、支払期日が請求書に日付として記載されていないという事実を変えません。それは請求書に、解析されなければならないテキスト文字列として記載されています。より良いカレンダー管理はカレンダーを見やすくします。PDF上のテキスト文字列とカレンダーセル内の日付との間のギャップを埋めることはできません。
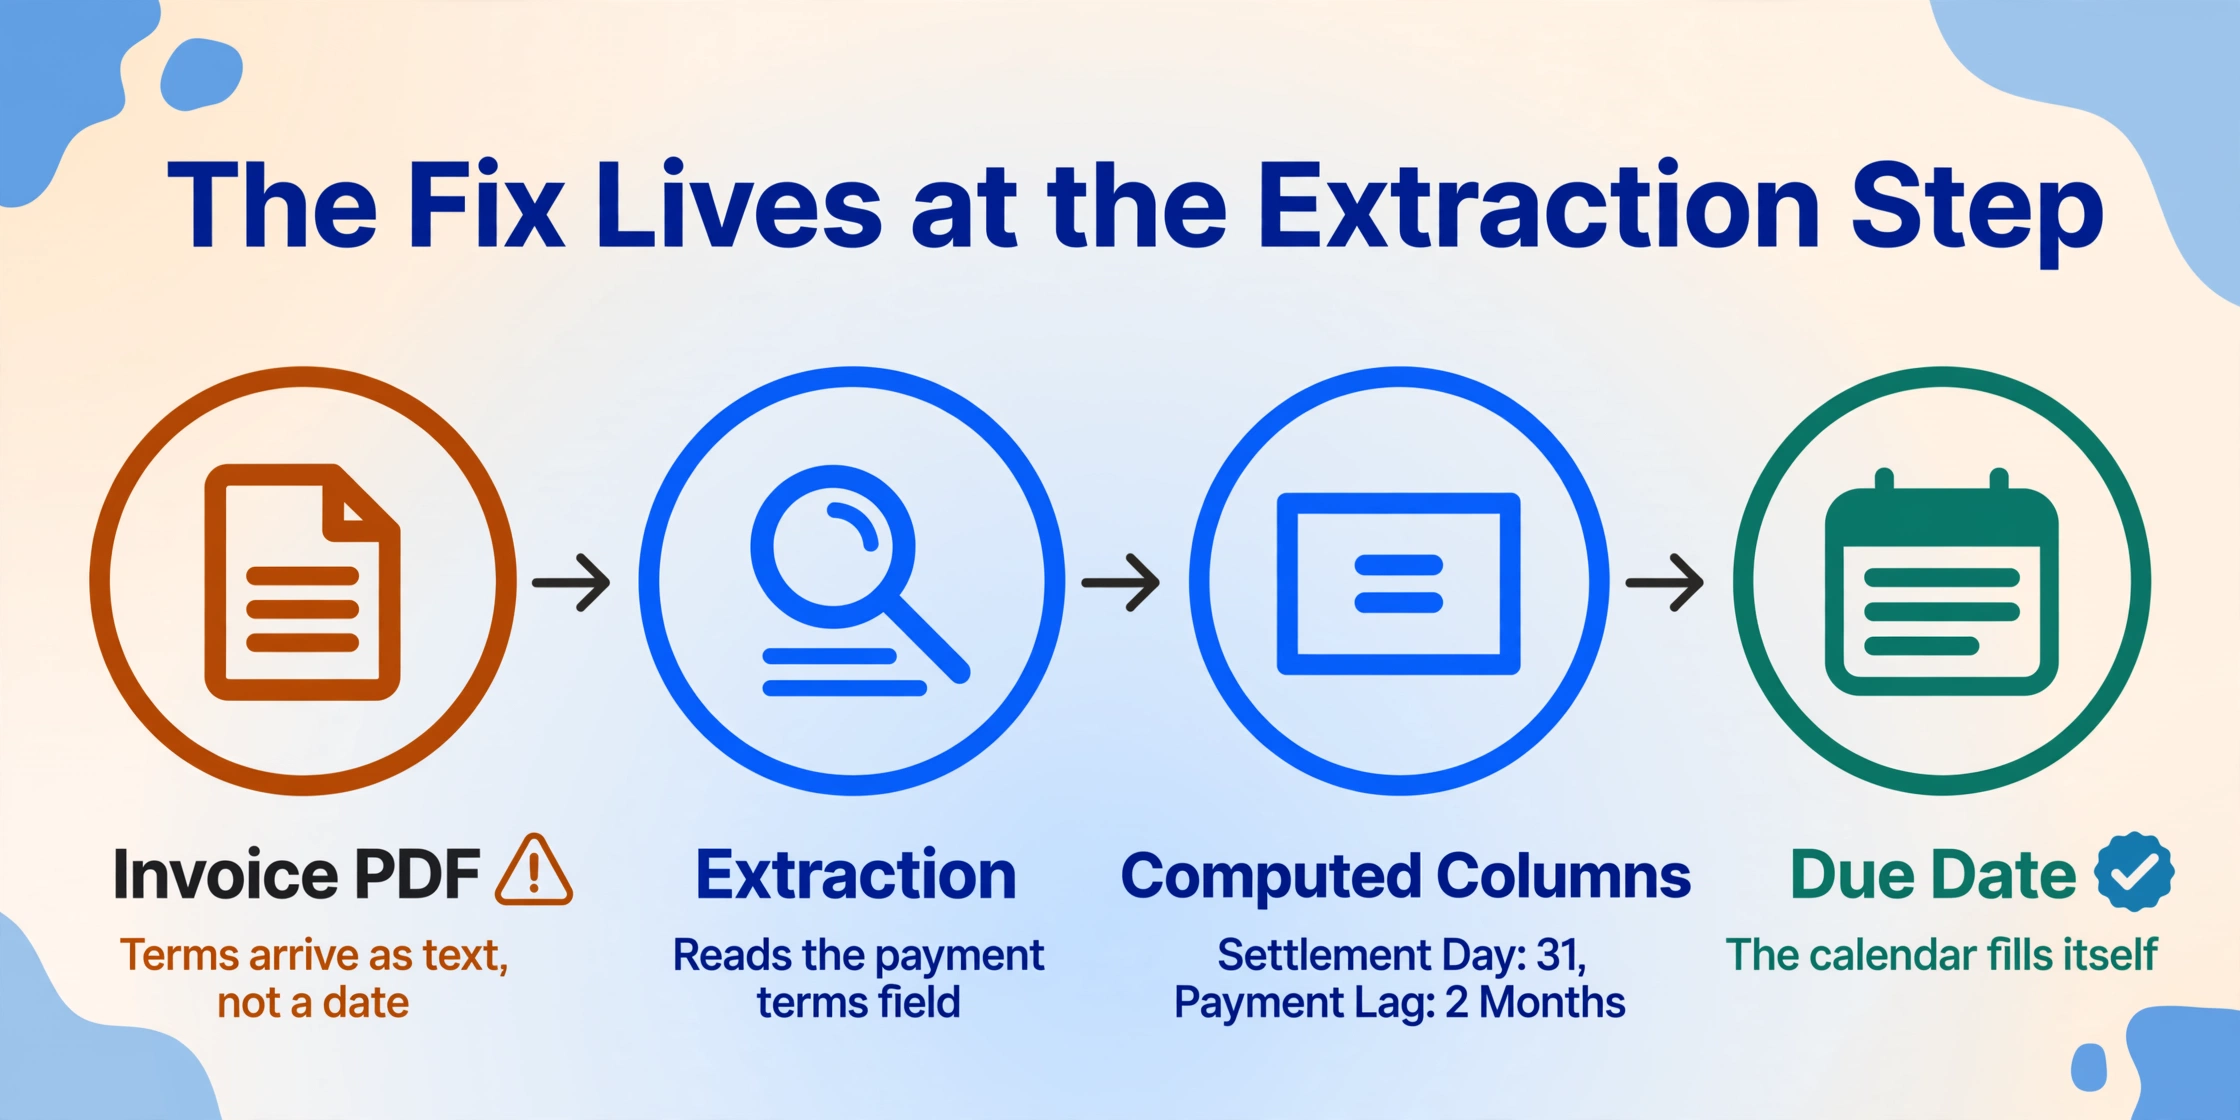
修正は抽出レイヤー、つまりデータが請求書PDFから構造化形式に移行するステップにあります。抽出ステップが、生の支払条件テキストだけでなく、解析された決済日と支払ラグを別々の構造化値として生成すれば、カレンダーは自動的に埋まります。Settlement Day (from Payment Terms: output the day number)やPayment Lag Months (from Payment Terms: output the number of months)のような列、つまりAIが抽出中に導出する2つの計算列が、「末日締翌々月10日払い」を決済日: 31、支払ラグ月数: 2(10日払い)に変換します。スプレッドシートの数式は、請求書日付に決済日と支払ラグを加えて実際の支払期日を計算できます。抽出ステップはカレンダーに必要な構造化入力を供給します。AP担当者はもはや読み取りと解析を行いません。AP担当者は検証を行います。
これはワークフロー変更ではありません。データパイプラインの変更です。支払条件を人間が解釈しなければならない不透明なテキスト文字列ではなく構造化データとして抽出することで、請求書PDFを支払カレンダーに直接接続します。支払カレンダーに供給される同じパイプラインが、キャッシュフロー予測、消費税の期間配分、仕入先支払条件監査にも供給されます。カレンダー問題は、カレンダーが改善されたからではなく、カレンダーに供給されるデータが人間依存でなくなったから消滅します。
同じ原則——文書と意思決定の間のギャップを構造化データの抽出によって埋めること——が、バッチ請求書処理ワークフローを支えています。そこでは、30件の請求書から、銀行振込情報、源泉徴収計算、支払日ごとにグループ化された支払スケジュールを含む、支払い準備の整ったスプレッドシートが1つ生成されます。また、オーストラリアのBAS申告分析からの構造的洞察とも呼応しています。フォームの記入には90秒かかりますが、組み立てには数日かかります。どちらの場合も、目に見える締切の背後に、目に見えないデータ組み立てのステップが隠れており、その組み立てステップこそが、抽出レイヤーがギャップを埋める場所なのです。
よくある質問
ERPシステムはなぜ締日ベースの支払条件を自動処理できないのですか?
NetSuite、SAP、Oracle E-Business SuiteなどのERPシステムは、日本の締日ベースの支払条件を処理できます——ただし、各仕入先のマスタレコードに条件が入力された後での話です。例えばNetSuiteの日本ローカライゼーションモジュールでは、仕入先ごとに締日パターンと支払期日を定義でき、システムが各取引の支払期日を自動計算します。ギャップは、仕入先の請求書PDFから支払条件を取得して、仕入先マスタに登録する最初のステップにあります。新しい仕入先が「20日締翌月末払い」という支払条件の最初の請求書を送ってきた場合、誰かがそのテキストをPDFから読み取り、ERPの締日パターンをそれに合わせて設定する必要があります。ERPは継続的な計算を処理します。初期の抽出は処理しないのです。
すべての日本企業が締日ベースの支払条件を使用しているのですか?
国内のB2B取引では、ほとんどの企業が使用しています。この制度は日本の商慣行に深く根ざしています。一部のセクター——特に多数の小規模仕入先と取引する大規模小売業者——では、個々の請求サイクルに関係なく「翌月25日払い」のような固定日払いに移行し始めていますが、締日慣行は依然として支配的なモデルです。30社の仕入先から請求書を受け取る中規模企業の場合、現実的な見込みとしては、25社以上が締日ベースの条件を使用し、各仕入先の条件は異なる可能性があります。
下請法の60日制限は、締日(しめび)ベースの支払条件とどのように関係するのでしょうか?
下請法(したうけほう)は、親事業者が下請事業者に対して、物品やサービスの受領から60日以内に支払うことを義務付けています。月初めに納品する下請事業者と「末日締翌々月末払い」の支払条件を交渉した親事業者は、納品日が請求サイクルのどの時点に当たるかによって、支払いまでの期間が約60日から90日になる可能性があります。この組み合わせ—長い締日ラグと法定の60日制限—は、積極的な監視を必要とするコンプライアンス上のリスクを生み出します。下請法に基づく14.6%の遅延損害金(ちえんそんがいきん)は、企業が犯し得る最も高額なカレンダー上のミスとなります。
サプライヤーが契約途中で支払条件を変更した場合はどうなりますか?
サプライヤーは、契約更新時や、場合によっては請求書に印刷された条件を更新することで一方的に支払条件を変更することがあります。APチームがサプライヤーマスターの旧条件を使用して請求書を処理している一方で、サプライヤーがすでに新条件に切り替えている場合、不一致が発見されるまで、そのサプライヤーに対する支払カレンダーは誤ったものになります。これは、サプライヤーが自社のキャッシュポジションを改善するために「翌月末払い」から「翌々月払い」に切り替える場合に最も一般的です—APチームは旧(より短い)スケジュールで支払うため、サプライヤーにとって有利であり、サプライヤーが差異を指摘するインセンティブはありません。この不一致は、監査やキャッシュフローの異常が注意を引くまで続きます。
誰もダッシュボードを作らないカレンダーの問題
日本のAPにおける支払カレンダー管理は、それ自体のダッシュボードを生成しない問題です。なぜなら、その症状—支払期限の見落とし—が、体系的な失敗ではなく一回限りのエラーのように見えるからです。サプライヤーがリマインダーを送ります。APチームが謝罪し、支払いを処理します。インシデントは終了します。根本原因—支払期日が請求書に日付として記載されておらず、人間が解析しなければならないテキスト文字列としてのみ存在し、その人間が誤って解析したこと—はインシデントレポートに現れません。それはどこにも現れません。なぜなら、それを明らかにするデータ(請求書の支払条件とスプレッドシートの支払期日)が2つの異なるシステムに存在し、エラーが比較を強制しない限り、誰もそれらを比較しないからです。
このギャップは構造的なものです:請求書はコンピューターが使用できない形式(PDFに埋め込まれたテキスト)で支払条件を運びます。APチームは、人間の注意に完全に依存するステップ(読む、解析する、入力する)を通じて、それをコンピューターが使用できる形式(スプレッドシートのカレンダー日付)に変換します。30社のサプライヤー、月30件の請求書、年間12ヶ月で、このステップは360回発生します。エラー率はパーセンテージでは低く、絶対値では高コストです。各エラーがサプライヤー関係、キャッシュフロー予測、税務申告、コンプライアンス上のエクスポージャーに連鎖するからです。解決策はより良いカレンダーではありません。解決策はギャップを埋めること—抽出ステップがカレンダーが直接消費できる構造化された支払条件データを生成し、カレンダーが人間の請求書の読み取りではなく請求書から導出されるようにすることです。