Por qué el calendario de pagos japonés Shimebi
es más difícil de lo que la mayoría de los equipos de AP cree
Hay una hoja de cálculo en el escritorio de todos los equipos de cuentas por pagar de una empresa japonesa de tamaño mediano. Tiene una columna para el nombre del proveedor, una para el número de factura, una para el importe y una para la fecha de vencimiento del pago. La columna de fecha de vencimiento es la que siempre está mal, no porque el empleado de AP haya cometido un error de captura de datos, sino porque la fecha de vencimiento nunca estuvo en la factura en primer lugar. Lo que estaba en la factura era una cadena de condiciones de pago como «末日締翌々月10日払い», y alguien tenía que convertirla en una fecha de calendario. Otros veintinueve proveedores tienen otras veintinueve cadenas de condiciones de pago. Cada una codifica un día de cierre (締日, shimebi) y un desfase de pago, y cada una produce una fecha de calendario distinta según el momento del ciclo de facturación en que se emitió la factura. La hoja de cálculo no puede leer la factura. La hoja de cálculo solo puede almacenar la fecha que un humano escribió después de leer la factura. El problema no es que los equipos de AP sean malos con los calendarios. El problema es que treinta ciclos shimebi distintos producen treinta calendarios de pago distintos, y ninguna herramienta cubre actualmente la brecha entre las condiciones de pago impresas en un PDF de factura y la fecha de vencimiento que debe estar en la hoja de cálculo de pagos.
Puntos clave
- La fecha de vencimiento del pago nunca se imprime en una factura japonesa como fecha de calendario: está codificada en una cadena de texto como «末日締翌々月10日払い» que un humano debe interpretar para cada factura, cada mes, 360 veces al año.
- Este problema se diagnostica habitualmente como una mala disciplina de calendario, así que los equipos añaden calendarios compartidos y recordatorios automáticos, pero ninguna mejora del calendario cambia el hecho de que la hoja de cálculo no puede leer la factura y nunca tuvo la fecha de vencimiento en primer lugar.
- Cierre la brecha en la capa de extracción: deje que la IA interprete la cadena shimebi y la convierta en un día de cierre y un desfase de pago estructurados durante la extracción, para que el calendario se complete solo, y el equipo de AP verifique las fechas en lugar de deducirlas del texto manualmente.
El sistema Shimebi: un calendario de pagos diseñado por treinta personas distintas
El sistema de ciclo de facturación de Japón — la convención shimebi (締日) — no es un sistema único. Son treinta sistemas, cada uno definido por un contrato entre un comprador y un proveedor, y el contrato especifica dos cosas: el día del mes en que se cierra el período de facturación (el día de cierre, 締日) y cuántos meses después debe llegar el pago (el desfase de pago, expresado en una sintaxis compacta como 翌月末払い o 翌々月10日払い). Una empresa que compra a treinta proveedores tiene hasta treinta combinaciones distintas de día de cierre y desfase de pago, porque cada proveedor negoció sus propias condiciones al inicio de la relación, y esas condiciones están incorporadas en el contrato de compra, no estandarizadas por ningún organismo del sector ni plataforma.
Las combinaciones más comunes forman un conjunto reducido, pero ese conjunto sigue siendo más amplio que un único calendario:
| Condiciones de pago (支払条件) | Día de cierre (締日) | Desfase de pago | Ejemplo: factura con fecha 10 de marzo |
|---|---|---|---|
| 15日締翌月末払い | Día 15 | Fin del mes siguiente | Vence el 30 de abril |
| 20日締翌月末払い | Día 20 | Fin del mes siguiente | Vence el 30 de abril |
| 末日締翌月末払い | Último día del mes | Fin del mes siguiente | Vence el 30 de abril |
| 末日締翌々月10日払い | Último día del mes | Día 10 del mes posterior al siguiente | Vence el 10 de mayo |
| 20日締翌々月末払い | Día 20 | Fin del mes posterior al siguiente | Vence el 31 de mayo |
| 10日締翌月25日払い | Día 10 | Día 25 del mes siguiente | Vence el 25 de abril |
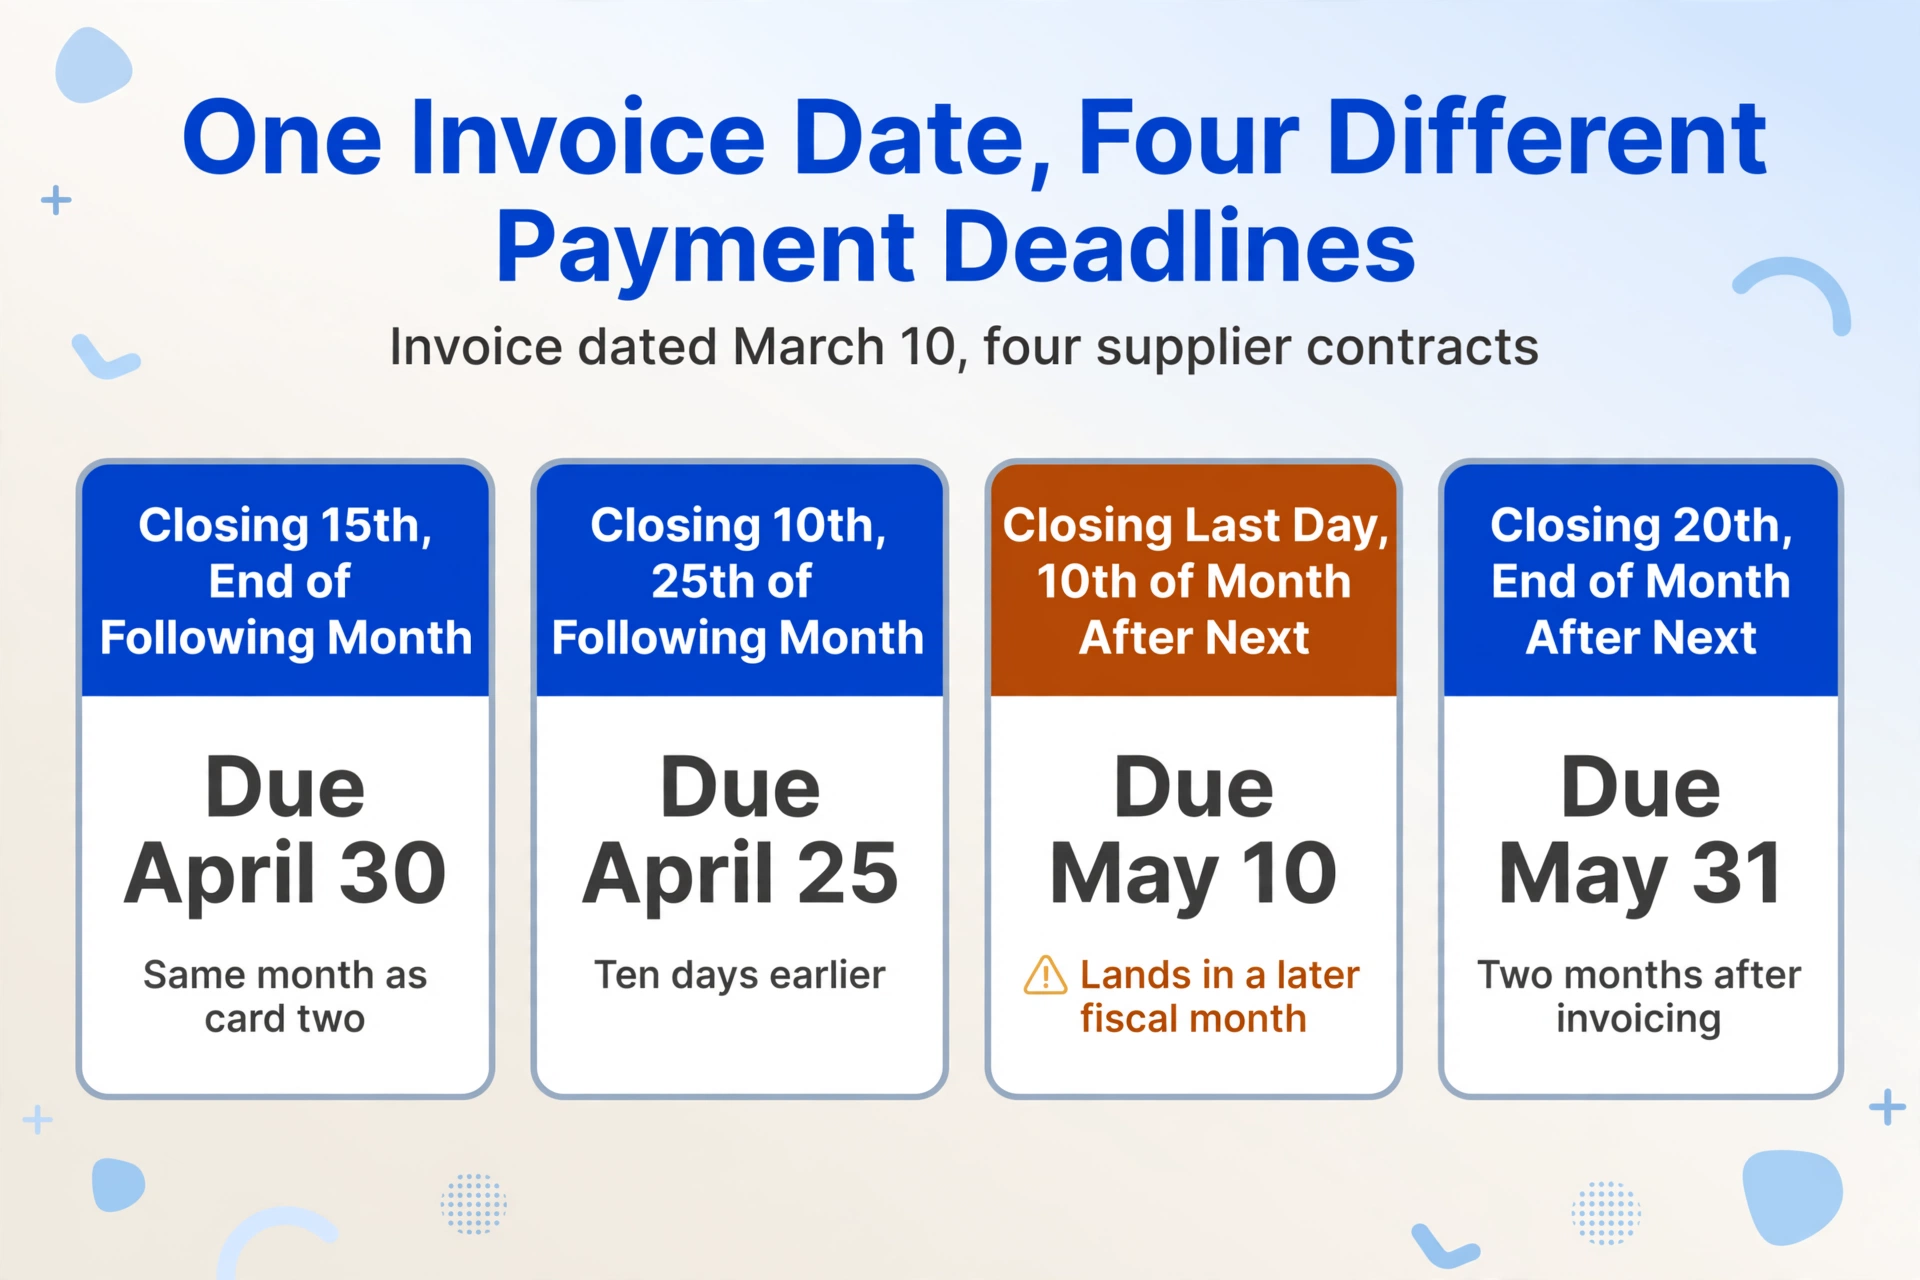
La tabla revela el problema estructural: la misma fecha de factura — el 10 de marzo — produce cuatro fechas de vencimiento distintas según el proveedor que la haya emitido. Los proveedores A y B cierran el día 15 y el 20 respectivamente, y ambos exigen el pago a finales de abril. El proveedor C cierra a fin de mes, pero exige el pago antes del 10 de mayo. El proveedor F cierra el día 10 y quiere el pago antes del 25 de abril. El empleado de cuentas por pagar no puede mirar la fecha del calendario «10 de marzo» y saber cuándo pagar. La cadena de condiciones de pago — incorporada en el PDF de la factura como texto, no como campo de datos estructurado — debe leerse, analizarse y convertirse en una fecha del calendario para cada factura, cada mes. Con treinta proveedores, el equipo de cuentas por pagar gestiona treinta calendarios de pago distintos simultáneamente, y el calendario de ningún proveedor guarda relación alguna con el de los demás.
Esto no es una peculiaridad japonesa. Es una consecuencia directa de un sistema de facturación donde cada contrato bilateral define sus propias condiciones. La mayoría de los países usan Net 30, Net 60 o Net 90 — fecha de factura más un número fijo de días. Japón usa un sistema de dos partes: día de cierre más demora de pago, donde la demora se expresa en meses, no en días, y el número real de días varía según la duración del mes. Abril tiene 30 días; mayo, 31; febrero, 28 o 29. La fecha de vencimiento bajo 末日締翌月末払い para una factura del 10 de marzo es el 30 de abril — una demora de 20 días desde el día de cierre (31 de marzo al 30 de abril). Para una factura del 25 de marzo bajo las mismas condiciones, la demora también es hasta el 30 de abril — una demora de 30 días desde el día de cierre, porque el propio día de cierre varía según la duración del mes. Un sistema Net 30 daría a ambas facturas la misma fecha de pago relativa a la fecha de factura. El sistema shimebi les da la misma fecha de pago relativa al día de cierre. El empleado de cuentas por pagar debe hacer seguimiento de ambas.
La documentación de localización de NetSuite para Japón lo explica claramente: «las empresas acuerdan una fecha de cierre con los clientes antes de iniciar transacciones comerciales. La fecha de vencimiento del pago es fija, lo que significa que el número de días entre la fecha de cierre y la fecha de vencimiento varía según los días que tenga cada mes». Los principales sistemas ERP manejan la lógica shimebi de forma nativa, siempre que alguien haya ingresado la fecha de cierre y la fecha de vencimiento de cada proveedor en el maestro de proveedores. La brecha está en el paso anterior al ERP: obtener las condiciones de pago de la factura en PDF e ingresarlas en el sistema.
Treinta proveedores, treinta calendarios, un plazo que nadie gestiona
El equipo de cuentas por pagar que gestiona treinta relaciones con proveedores no enfrenta un plazo de pago al mes. Enfrenta treinta plazos de pago, distribuidos en dos o tres fechas de calendario al mes, cada uno activado por un día de cierre diferente que cierra en un día distinto del mes. La consecuencia práctica no es dificultad aritmética — un empleado competente de cuentas por pagar puede interpretar «末日締翌々月10日払い» en segundos. La consecuencia práctica es que el calendario es invisible hasta que alguien revisa cada factura individualmente.
Un equipo de cuentas por pagar en EE. UU. puede escanear una lista de fechas de factura y sumar mentalmente treinta días. Un equipo en Japón no puede escanear una lista de fechas de factura en absoluto — la fecha de factura es información insuficiente. La única forma de saber la fecha de vencimiento es leer el campo de condiciones de pago en cada factura. Si llegan treinta facturas, el equipo lee treinta campos de condiciones de pago y calcula treinta fechas de vencimiento. Si las condiciones de pago de una factura se leen mal — si «20日締翌月末払い» se confunde con «末日締翌月末払い» porque el día de cierre difiere en diez días — la fecha de vencimiento puede ser la misma (ambas a fin del mes siguiente), pero la clasificación del período fiscal puede ser incorrecta. El gasto pertenece a un mes diferente en el libro mayor, lo que se traslada a los estados financieros trimestrales y a la declaración del impuesto al consumo.
La fragmentación del calendario se agrava entre departamentos. El equipo de tesorería necesita conocer la salida total de efectivo por fecha para gestionar el capital de trabajo. El equipo de compras necesita saber si las condiciones de pago de un proveedor han cambiado desde la última renovación del contrato. El equipo de impuestos necesita saber qué facturas caen en cada período de declaración del impuesto al consumo. Cada equipo solicita al equipo de cuentas por pagar un corte diferente de los mismos datos — por fecha, por proveedor, por período fiscal — y el equipo de cuentas por pagar, mirando treinta facturas individuales cada una con condiciones de pago integradas que deben interpretarse una por una, no puede producir ninguna de estas vistas sin antes ingresar las treinta facturas en una hoja de cálculo y luego manipular esa hoja. El paso de ingreso de datos es el cuello de botella. El problema del calendario está aguas abajo del problema de extracción de datos.
Lo que realmente cuesta incumplir un plazo — Más allá de la multa por pago atrasado
El costo visible de no cumplir con el plazo de pago a un proveedor son los intereses legales de demora (遅延損害金, chien songaikin). Según el artículo 514 del Código Comercial de Japón (商法), la tasa de interés legal para transacciones comerciales entre empresas es del 6% anual. Una factura de ¥500.000 pagada con treinta días de retraso genera aproximadamente ¥2.466 en intereses de demora — una cantidad lo suficientemente pequeña como para que la mayoría de los equipos de cuentas por pagar prefieran negociar una exención antes que calcular los intereses, pero lo suficientemente grande como para que, en treinta proveedores a lo largo de doce meses, la exposición agregada se convierta en una partida en la auditoría anual.
Pero la multa legal es el costo que el departamento de contabilidad puede ver. Los costos que no puede ver son mayores y más difíciles de medir:
Deterioro de la relación con el proveedor. Un proveedor que recibe el pago el día 31 cuando el contrato estipulaba el día 10 no recurre de inmediato a acciones legales. Envía un recordatorio cortés. El segundo pago atrasado provoca una llamada telefónica al gerente de compras. El tercer pago atrasado cambia el comportamiento del proveedor: puede comenzar a solicitar el pago por adelantado, acortar los plazos de crédito de forma unilateral, despriorizar los pedidos del comprador durante las temporadas altas o ajustar los precios unitarios al alza en la próxima negociación del contrato para compensar el costo del capital de trabajo por mantener la cuenta por cobrar del comprador. Estos ajustes no se detallan como "respuesta al pago atrasado". Están integrados en el precio unitario de la siguiente orden de compra, invisibles para el equipo de cuentas por pagar que los desencadenó.
Error en la previsión del flujo de caja. Cuando el calendario de pagos es incorrecto — cuando seis facturas con vencimiento el 10 de mayo se ingresaron erróneamente como vencidas el 31 de mayo — la previsión de flujo de caja del equipo de tesorería sobreestima el efectivo disponible por el total de esas seis facturas durante el lapso de veintiún días. La empresa puede tomar decisiones de gasto basándose en una posición de efectivo inexacta. El error no se descubre hasta el 11 de mayo, cuando seis proveedores preguntan sobre el estado del pago — momento en el cual el efectivo ya se ha asignado a otro lugar, y el equipo de tesorería debe apresurarse para cubrir el déficit. El costo de esa urgencia — intereses de sobregiro, pagos retrasados a otros proveedores o el costo interno de tiempo por reelaborar la previsión de efectivo — no se contabiliza como un costo de pago atrasado.
Doble exposición al impuesto de retención en origen. Una factura de proveedor que lleva una clasificación de 源泉徴収 (gensen chōshū) debe tener retenido el 10,21% antes del pago. Si el equipo de cuentas por pagar no cumple con el plazo de pago y además omite la retención — un error compuesto común al procesar con rapidez — la empresa paga el importe total al proveedor (un sobrepago del 10,21%) y aún debe el importe retenido a la oficina de impuestos como un depósito separado. El pago atrasado del impuesto de retención en origen a la oficina de impuestos genera sus propios intereses de demora, independientes del pago comercial atrasado al proveedor. Un solo plazo de pago incumplido en una factura sujeta a retención puede generar dos flujos de multas separados.
El riesgo de cumplimiento de la 下請法 (Ley de Subcontratación). Para las empresas que son contratistas principales según la Ley de Transacciones Adecuadas con Pequeños y Medianos Operadores Comerciales Subcontratados de Japón, el plazo legal de pago es de 60 días desde la entrega de bienes o servicios. El pago tardío según la Ley de Subcontratación conlleva una penalización anual del 14,6% — más del doble de la tasa del Código Comercial — aplicada por la Comisión de Comercio Justo de Japón. Una enmienda de 2025 (vigente desde enero de 2026) reforzó la Ley al prohibir el pago mediante pagarés y ampliar su cobertura. Para una empresa que califica como contratista principal de pequeños y medianos subcontratistas, no cumplir con la ventana de 60 días no es un problema de relación con proveedores. Es una infracción regulatoria que la Comisión de Comercio Justo puede investigar.
El problema del calendario se agrava: El equipo de cuentas por pagar no gestiona un solo plazo de pago. Gestiona treinta, cada uno activado por un día de cierre diferente, cada uno con un desfase de pago distinto, y cada uno con consecuencias diferentes si se incumple. La penalización legal del 6% es solo la punta del iceberg — los costos ocultos son ajustes de precios con proveedores, errores de flujo de caja, penalizaciones por doble retención en origen y exposición a la Ley de Subcontratación. La hoja de cálculo puede almacenar las fechas. No puede leer la factura para obtenerlas.
Por qué la hoja de cálculo no puede resolver el problema de raíz
La hoja de cálculo es la herramienta que los equipos de cuentas por pagar usan para gestionar el calendario. También es la herramienta que demuestra con mayor claridad por qué el problema del calendario no se resuelve con mejor disciplina de calendario. La hoja de cálculo tiene una columna para la fecha de vencimiento del pago. Esa columna debe ser completada por una persona que lea las condiciones de pago de cada factura en PDF y convierta «末日締翌々月10日払い» en una fecha del calendario. La hoja de cálculo puede almacenar el resultado de esa conversión. No puede realizar la conversión en sí, porque la hoja de cálculo no puede leer la factura.
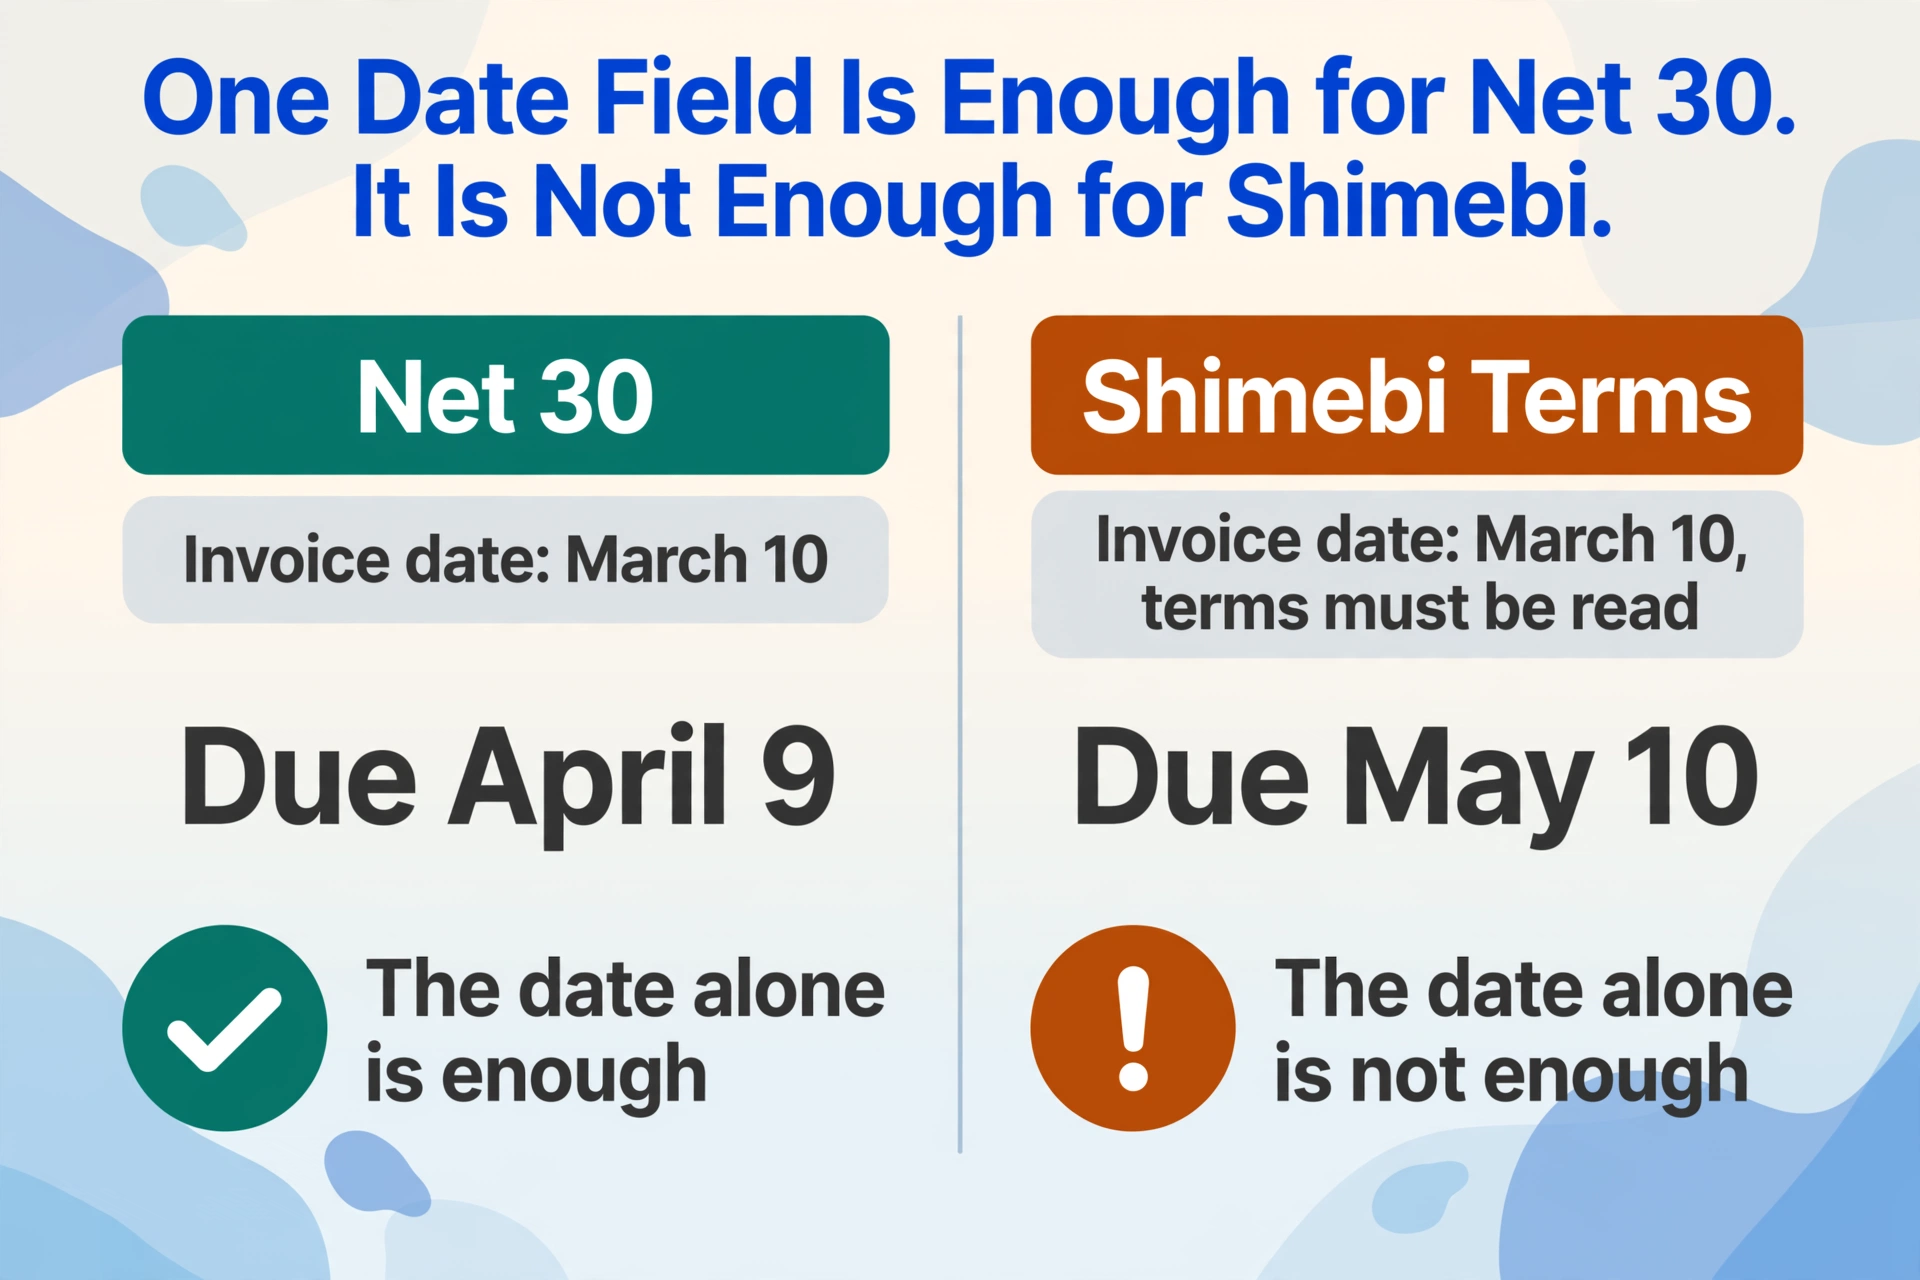
Esto significa que la precisión de la hoja de cálculo depende por completo del paso de lectura humana. Cada factura, cada mes, el empleado de cuentas por pagar lee el campo de condiciones de pago, lo interpreta mentalmente y escribe una fecha en la hoja de cálculo. El paso es rápido — un empleado competente puede interpretar una cadena shimebi en segundos. La fragilidad del paso no está en su velocidad sino en su exhaustividad: treinta facturas, treinta interpretaciones, treinta oportunidades de malinterpretar un día de cierre, aplicar un desfase de pago incorrecto o pasar por alto un campo de condiciones de pago porque el empleado fue interrumpido por una llamada telefónica entre la factura veintitrés y la veinticuatro. En un sistema Net 30, una factura con fecha 10 de marzo siempre vence el 9 de abril — una fórmula puede generar la fecha sin intervención humana. En el sistema shimebi, una factura con fecha 10 de marzo con condiciones de pago «末日締翌々月10日払い» vence el 10 de mayo. La fecha «10 de marzo» por sí sola es inútil. La fórmula no puede ejecutarse sin las condiciones de pago como entrada, y las condiciones de pago existen solo en el PDF de la factura — un formato al que la hoja de cálculo no puede acceder.
La misma brecha estructural se aplica a todos los procesos posteriores que dependen del calendario de pagos. La previsión de flujo de caja del equipo de tesorería es tan precisa como las fechas de vencimiento que el equipo de cuentas por pagar ingresó. La asignación del período de impuesto al consumo del equipo fiscal es tan precisa como los días de liquidación que el equipo de cuentas por pagar procesó. La auditoría de condiciones de pago de proveedores del equipo de adquisiciones es tan precisa como los términos contractuales más recientes que el equipo de cuentas por pagar consultó. Todo el calendario de pagos se sustenta en la lectura humana de PDFs, una base que ninguna función de hoja de cálculo puede reforzar, porque la hoja de cálculo comienza en el punto donde la lectura ya ocurrió. Si el paso de lectura produce un error, la hoja de cálculo lo almacena y lo propaga fielmente.
El problema que la mayoría llama "seguimiento de fechas límite de pago" es en realidad dos problemas fusionados. El primer problema es extraer las condiciones de pago de la factura: leer "末日締翌々月10日払い" del PDF y convertirlo en datos estructurados. El segundo problema es hacer seguimiento de esas fechas de vencimiento estructuradas entre treinta proveedores. La hoja de cálculo puede resolver el segundo problema. No puede resolver el primero. El primer problema, el problema de extracción, es lo que hace que el problema del calendario sea irresoluble con las herramientas que la mayoría de los equipos de cuentas por pagar ya tienen. La guía paso a paso para extraer datos de facturas japonesas cubre la estructura completa de campos que un flujo de extracción captura, incluyendo las condiciones de pago y sus días de liquidación calculados: los datos estructurados que un calendario necesita como entrada. La misma brecha entre las condiciones de pago en la factura y la fecha de pago en el ERP impulsa el cuello de botella de conciliación de orden de compra a entrega a factura en el lado de adquisiciones: una conciliación requiere que los tres documentos coincidan en las condiciones, y las condiciones viven en cadenas de texto en los PDFs.
Dónde Vive Realmente la Solución — y Por Qué No Es un Cambio de Flujo de Trabajo
El problema del calendario en las cuentas por pagar japonesas se diagnostica rutinariamente como un problema de programación. La solución propuesta suele ser "mejor gestión del calendario": un calendario de equipo compartido, recordatorios automáticos, una reunión semanal de revisión de pagos. Ninguna de estas soluciones cambia el hecho de que la fecha de vencimiento del pago no está en la factura como una fecha. Está en la factura como una cadena de texto que debe procesarse. Una mejor gestión del calendario hace que el calendario sea más bonito. No cierra la brecha entre la cadena de texto en el PDF y la fecha en la celda del calendario.
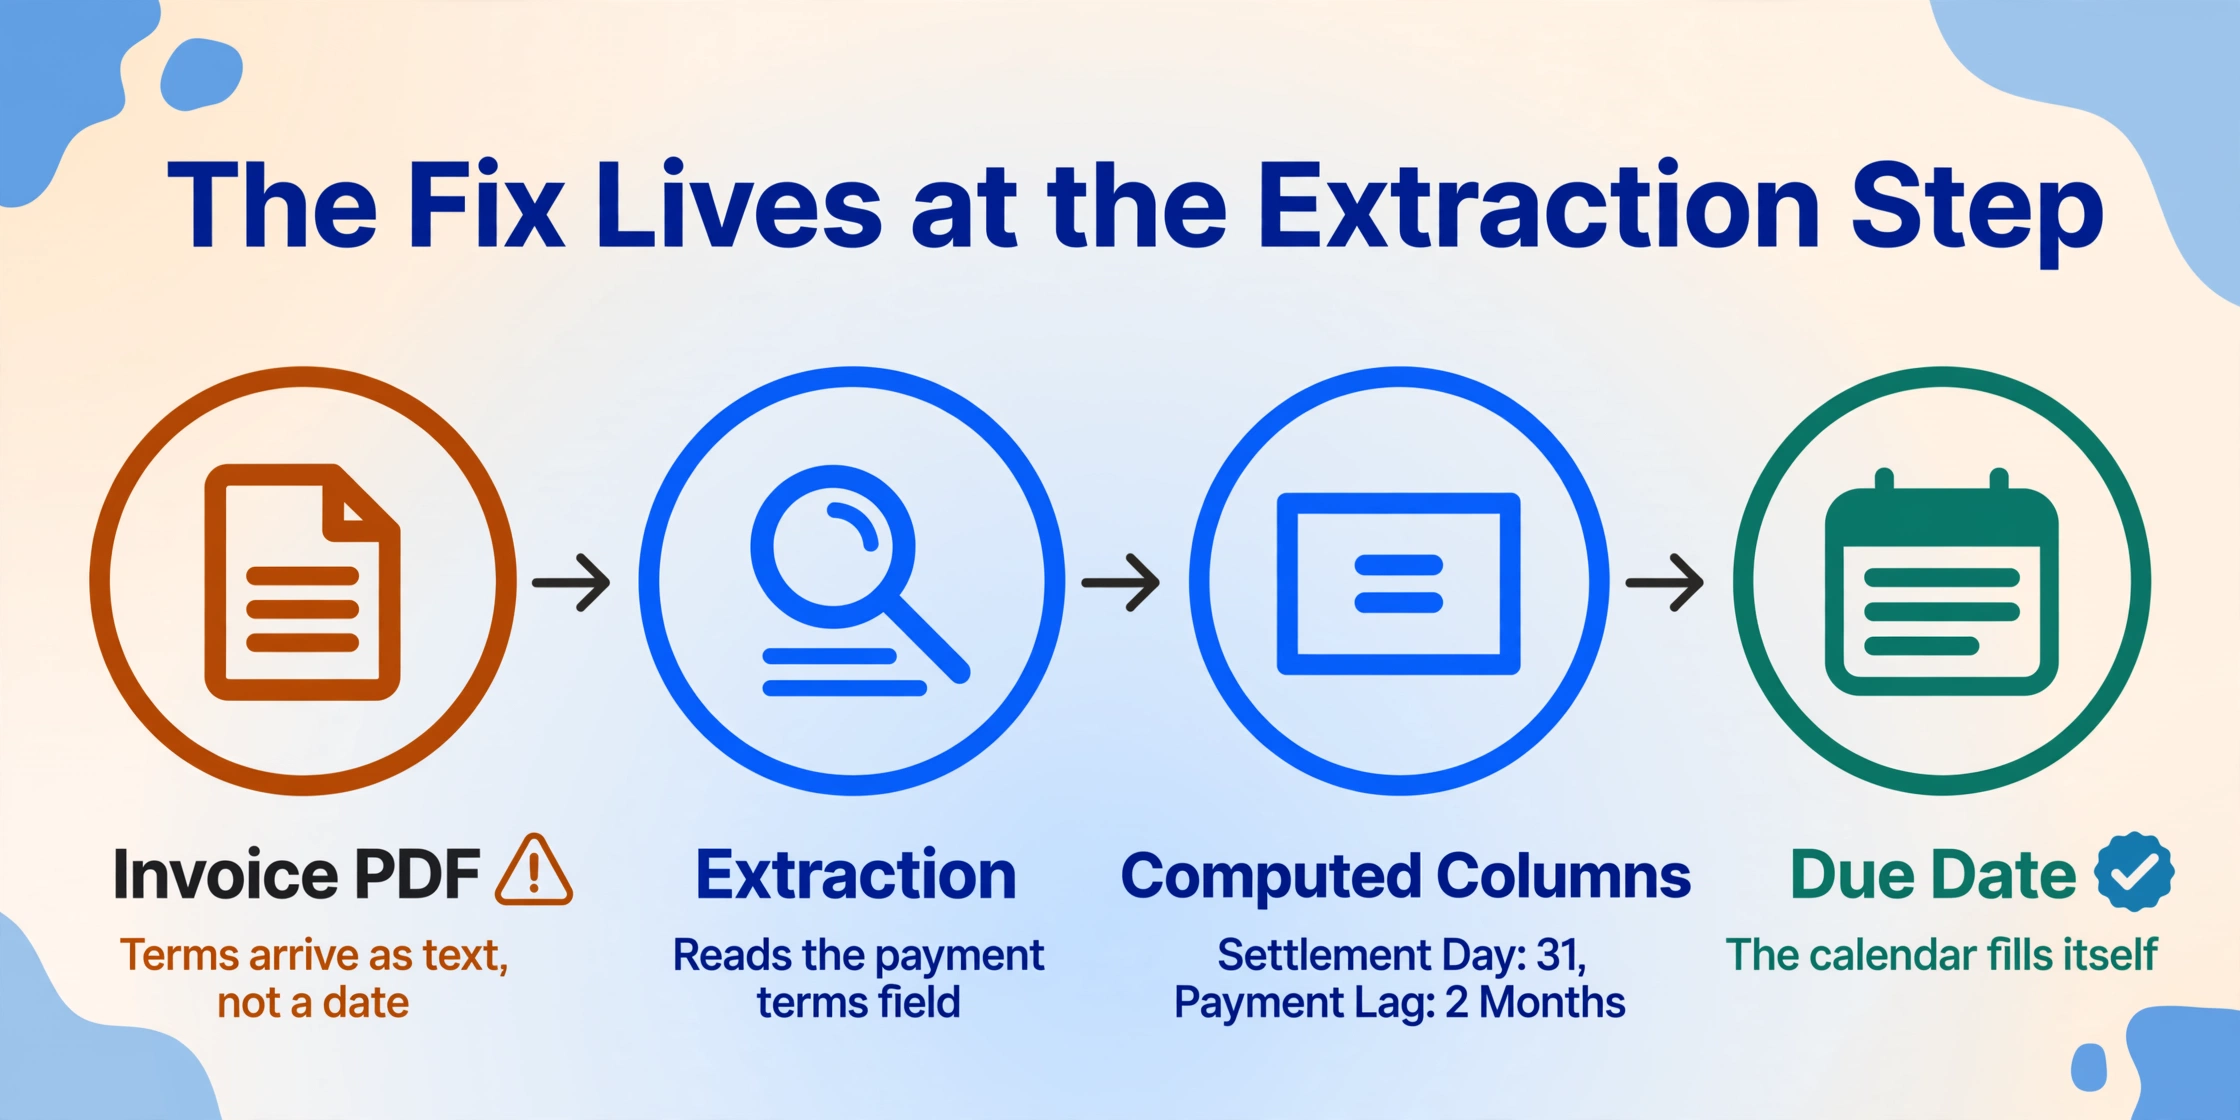
La solución vive en la capa de extracción: el paso donde los datos pasan de la factura PDF a una forma estructurada. Si el paso de extracción produce no solo el texto crudo de las condiciones de pago, sino también el día de liquidación procesado y el desfase de pago como valores estructurados separados, el calendario puede poblarse solo. Una columna como Settlement Day (from Payment Terms: output the day number) y Payment Lag Months (from Payment Terms: output the number of months) — dos columnas calculadas que la IA deriva durante la extracción — convierten "末日締翌々月10日払い" en Día de Cierre: 31 y Meses de Desfase de Pago: 2 (con pago el día 10). Una fórmula de hoja de cálculo puede entonces calcular la fecha de vencimiento real a partir de la fecha de la factura más el día de cierre más el desfase de pago. El paso de extracción alimenta al calendario con la entrada estructurada que necesita. El empleado de cuentas por pagar ya no lee ni procesa. El empleado de cuentas por pagar verifica.
Esto no es un cambio de flujo de trabajo. Es
El mismo principio —cerrar la brecha entre el documento y la decisión mediante la extracción de datos estructurados— impulsa el flujo de trabajo de procesamiento por lotes de facturas, donde treinta facturas producen una hoja de cálculo lista para el pago con datos de transferencia bancaria, cálculos de retención y calendario de pagos agrupados por día de cierre. Y refleja la idea estructural del análisis de la presentación del BAS australiano: el formulario toma noventa segundos; el ensamblaje toma días. En ambos casos, la fecha límite visible oculta el paso invisible de ensamblaje de datos, y el paso de ensamblaje es exactamente donde la capa de extracción cierra la brecha.
Preguntas frecuentes
¿Por qué el sistema ERP no puede gestionar automáticamente las condiciones de pago shimebi?
Los sistemas ERP como NetSuite, SAP y Oracle E-Business Suite sí gestionan las condiciones de pago shimebi japonesas, pero solo después de que las condiciones se hayan introducido en el registro maestro de cada proveedor. El módulo de Localización de Japón de NetSuite, por ejemplo, permite definir un patrón de fecha de cierre y una fecha de vencimiento de pago por proveedor, y el sistema calcula automáticamente la fecha de vencimiento de pago para cada transacción. La brecha está en obtener las condiciones de pago del PDF de la factura del proveedor y llevarlas al maestro de proveedores en primer lugar. Cuando un nuevo proveedor envía su primera factura con condiciones de pago «20日締翌月末払い», alguien debe leer ese texto del PDF y configurar el patrón de fecha de cierre del ERP en consecuencia. El ERP gestiona el cálculo continuo. No gestiona la extracción inicial.
¿Todas las empresas japonesas utilizan condiciones de pago shimebi?
La mayoría lo hace para transacciones B2B nacionales. El sistema está profundamente arraigado en la práctica comercial japonesa. Algunos sectores —particularmente los grandes minoristas que tratan con muchos proveedores pequeños— han comenzado a cambiar hacia pagos en fecha fija (por ejemplo, «pago el día 25 del mes siguiente» independientemente de los ciclos de facturación individuales), pero la convención shimebi sigue siendo el modelo dominante. Para una empresa mediana que recibe facturas de treinta proveedores, la expectativa realista es que veinticinco o más utilicen condiciones basadas en shimebi, y las condiciones de cada proveedor pueden diferir.
¿Cómo interactúa el límite de 60 días de la Ley de Subcontratación con las condiciones de pago shimebi?
La Ley de Subcontratación exige que los contratistas principales paguen a los subcontratistas dentro de los 60 días posteriores a la recepción de los bienes o servicios. Un contratista principal que negocia condiciones de pago de "末日締翌々月末払い" (cierre a fin de mes, pago a fin del mes siguiente al próximo) con un subcontratista que entrega el día 1 del mes podría enfrentar una ventana de pago de aproximadamente 60 a 90 días, dependiendo de cuándo caiga la entrega en relación con el ciclo de facturación. Esta combinación — un largo desfase de shimebi más el límite legal de 60 días — crea un riesgo de cumplimiento que requiere monitoreo activo. La penalización por pago tardío del 14.6% bajo la Ley de Subcontratación la convierte en el error de calendario más costoso que una empresa puede cometer.
¿Qué sucede cuando un proveedor cambia sus condiciones de pago a mitad del contrato?
Un proveedor puede cambiar sus condiciones de pago en la renovación del contrato o, en algunos casos, unilateralmente actualizando las condiciones impresas en sus facturas. Si el equipo de AP procesa las facturas usando las condiciones antiguas del maestro de proveedores mientras el proveedor ya ha cambiado a las nuevas condiciones, el calendario de pagos será incorrecto para ese proveedor hasta que se descubra el desajuste. Esto es más común con proveedores que cambian de 翌月末払い a 翌々月払い para mejorar su propia posición de efectivo — el equipo de AP paga según el calendario antiguo (más corto), lo cual es favorable para el proveedor, por lo que este no tiene incentivo para señalar la discrepancia. El desajuste persiste hasta que una auditoría o una anomalía en el flujo de efectivo llama la atención sobre él.
El Problema de Calendario para el Que Nadie Crea un Panel de Control
La gestión del calendario de pagos en AP japonés es un problema que no genera su propio panel de control porque el síntoma — un plazo de pago incumplido — parece un error puntual, no una falla sistémica. El proveedor envía un recordatorio. El equipo de AP se disculpa y procesa el pago. El incidente se cierra. La causa raíz — que la fecha de vencimiento del pago nunca estuvo en la factura como fecha, solo como una cadena de texto que un humano debía interpretar, y el humano la interpretó mal — no aparece en el informe del incidente. No aparece en ningún lugar, porque los datos que la revelarían (las condiciones de pago en la factura frente a la fecha de vencimiento en la hoja de cálculo) viven en dos sistemas diferentes, y nadie los compara a menos que un error fuerce la comparación.
La brecha es estructural: la factura lleva las condiciones de pago en un formato que una computadora no puede usar (texto incrustado en un PDF). El equipo de AP las convierte en un formato que una computadora puede usar (una fecha de calendario en una hoja de cálculo) mediante un paso que depende completamente de la atención humana — leer, interpretar, escribir. Con treinta proveedores, treinta facturas al mes, doce meses al año, este paso ocurre 360 veces. La tasa de error es baja en términos porcentuales y costosa en términos absolutos porque cada error se propaga a las relaciones con proveedores, pronósticos de flujo de efectivo, declaraciones fiscales y exposición al cumplimiento. La solución no es un mejor calendario. La solución es cerrar la brecha — hacer que el paso de extracción produzca datos estructurados de condiciones de pago que un calendario pueda consumir directamente, para que el calendario se derive de la factura en lugar de la lectura humana de la factura.