Pourquoi le calendrier de paiement Shimebi japonais
est plus difficile que la plupart des équipes AP ne le pensent
Il y a une feuille de calcul sur le bureau de chaque équipe de comptabilité fournisseurs d'une entreprise japonaise de taille moyenne. Elle contient une colonne pour le nom du fournisseur, une colonne pour le numéro de facture, une colonne pour le montant et une colonne pour la date d'échéance du paiement. La colonne de date d'échéance est celle qui est toujours fausse — non pas parce que le commis AP a fait une erreur de saisie, mais parce que la date d'échéance n'a jamais figuré sur la facture en premier lieu. Ce qui figurait sur la facture, c'était une chaîne de conditions de paiement comme « 末日締翌々月10日払い », et quelqu'un devait la convertir en date calendaire. Vingt-neuf autres fournisseurs ont vingt-neuf autres chaînes de conditions de paiement. Chacune encode un jour de clôture (締日, shimebi) et un délai de paiement, et chacune produit une date calendaire différente selon le moment du cycle de facturation où la facture a été émise. La feuille de calcul ne peut pas lire la facture. La feuille de calcul ne peut que stocker la date qu'un humain a tapée après avoir lu la facture. Le problème n'est pas que les équipes AP sont mauvaises en calendriers. Le problème est que trente cycles shimebi différents produisent trente calendriers de paiement différents, et qu'aucun outil ne comble actuellement l'écart entre les conditions de paiement imprimées sur un PDF de facture et la date d'échéance qui doit figurer dans la feuille de calcul de paiement.
Points clés à retenir
- La date d'échéance du paiement n'est jamais imprimée sur une facture japonaise sous forme de date calendaire — elle est encodée dans une chaîne de texte comme « 末日締翌々月10日払い » qu'un humain doit analyser pour chaque facture, chaque mois, 360 fois par an.
- Ce problème est régulièrement mal diagnostiqué comme un manque de discipline calendaire — les équipes ajoutent donc des calendriers partagés et des rappels automatisés — mais aucune beauté de calendrier ne change le fait que la feuille de calcul ne peut pas lire la facture et n'a jamais eu la date d'échéance en premier lieu.
- Comblez l'écart au niveau de l'extraction : laissez l'IA analyser la chaîne shimebi en jour de clôture structuré et délai de paiement pendant l'extraction, afin que le calendrier se remplisse tout seul — et que l'équipe AP vérifie les dates au lieu de les dériver du texte à la main.
Le système Shimebi : un calendrier de paiement conçu par trente personnes différentes
Le système de cycle de facturation japonais — la convention shimebi (締日) — n'est pas un système unique. C'est trente systèmes, chacun défini par un contrat entre un acheteur et un fournisseur, et le contrat précise deux choses : le jour du mois où la période de facturation se clôture (le jour de clôture, 締日) et combien de mois plus tard le paiement doit arriver (le décalage de paiement, exprimé dans une syntaxe compacte comme 翌月末払い ou 翌々月10日払い). Une entreprise qui achète auprès de trente fournisseurs peut avoir jusqu'à trente combinaisons distinctes de jour de clôture et de décalage de paiement, car chaque fournisseur a négocié ses propres conditions au début de la relation, et ces conditions sont intégrées au contrat d'achat, non normalisées par un organisme sectoriel ou une plateforme.
Les combinaisons les plus courantes forment un petit ensemble, mais ce petit ensemble reste plus grand qu'un calendrier unique :
| Conditions de paiement (支払条件) | Jour de clôture (締日) | Décalage de paiement | Exemple : facture datée du 10 mars |
|---|---|---|---|
| 15日締翌月末払い | 15 | Fin du mois suivant | Échéance le 30 avril |
| 20日締翌月末払い | 20 | Fin du mois suivant | Échéance le 30 avril |
| 末日締翌月末払い | Dernier jour du mois | Fin du mois suivant | Échéance le 30 avril |
| 末日締翌々月10日払い | Dernier jour du mois | 10 du mois suivant le suivant | Échéance le 10 mai |
| 20日締翌々月末払い | 20 | Fin du mois suivant le suivant | Échéance le 31 mai |
| 10日締翌月25日払い | 10 | 25 du mois suivant | Échéance le 25 avril |
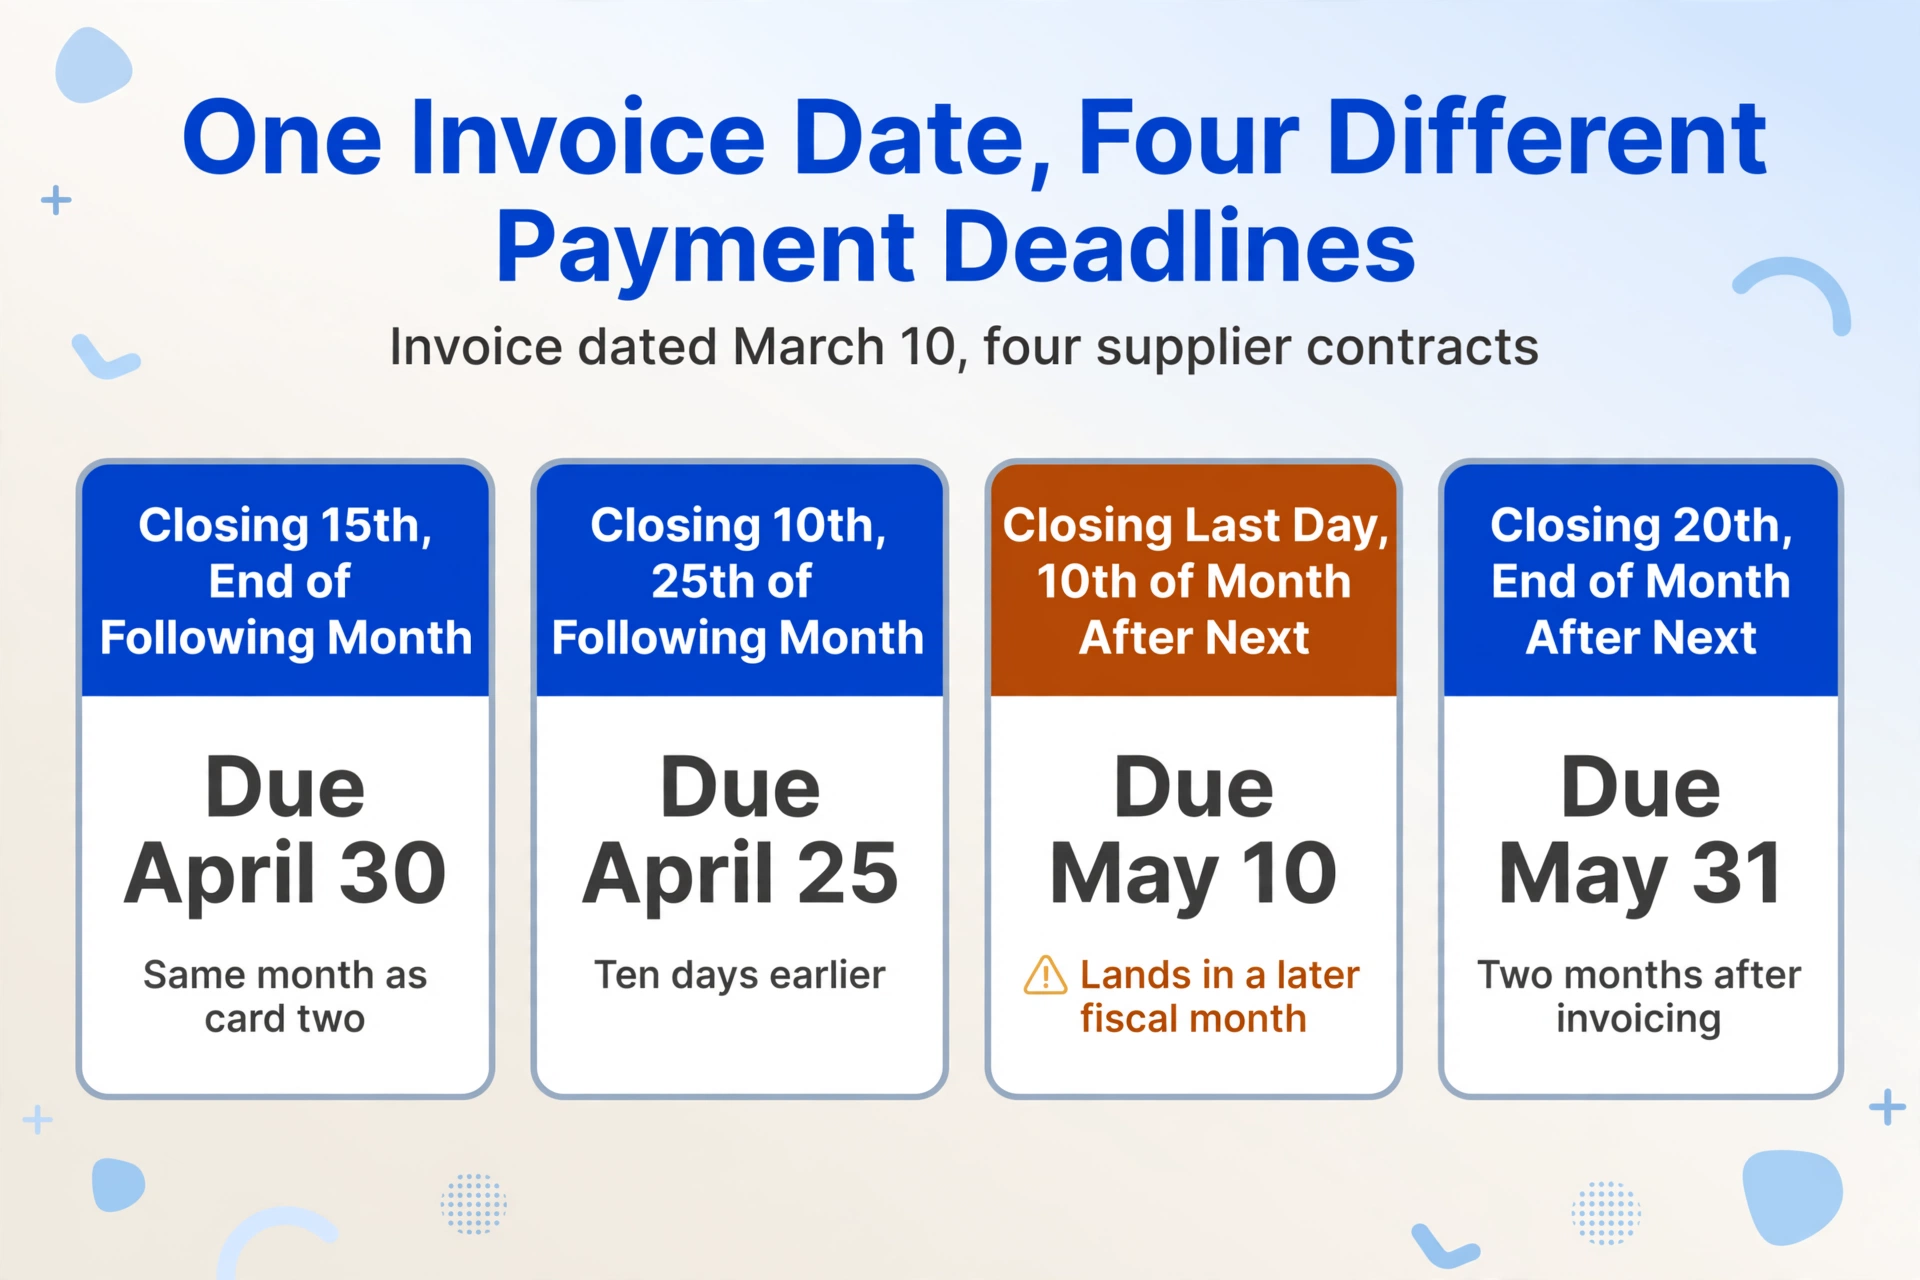
Le tableau révèle le problème structurel : la même date de facture — le 10 mars — produit quatre dates d'échéance de paiement différentes selon le fournisseur qui l'a émise. Les fournisseurs A et B clôturent respectivement le 15 et le 20, exigeant tous deux un paiement avant fin avril. Le fournisseur C clôture en fin de mois mais exige un paiement avant le 10 mai. Le fournisseur F clôture le 10 et veut un paiement avant le 25 avril. Le comptable fournisseurs ne peut pas regarder la date du calendrier « 10 mars » et savoir quand payer. La chaîne de conditions de paiement — intégrée au PDF de la facture sous forme de texte, pas comme un champ de données structuré — doit être lue, analysée et convertie en date de calendrier pour chaque facture, chaque mois. Avec trente fournisseurs, l'équipe comptabilité fournisseurs gère simultanément trente calendriers de paiement différents, et le calendrier d'aucun fournisseur n'a de relation avec celui d'un autre fournisseur.
Ce n'est pas une particularité japonaise. C'est une conséquence directe d'un système de facturation où chaque contrat bilatéral définit ses propres conditions. La plupart des pays utilisent Net 30, Net 60 ou Net 90 — date de facture plus un nombre fixe de jours. Le Japon utilise un système en deux parties : jour de clôture plus délai de paiement, où le délai de paiement est exprimé en mois, pas en jours, et le nombre réel de jours varie selon la durée du mois. Avril a 30 jours ; Mai en a 31 ; Février en a 28 ou 29. La date d'échéance de paiement selon les conditions 末日締翌月末払い pour une facture du 10 mars est le 30 avril — un délai de 20 jours à compter du jour de clôture (du 31 mars au 30 avril). Pour une facture du 25 mars avec les mêmes conditions, le délai est également le 30 avril — un délai de 30 jours à compter du jour de clôture, car le jour de clôture lui-même varie selon la durée du mois. Un système Net 30 donnerait aux deux factures la même date de paiement par rapport à la date de facture. Le système shimebi leur donne la même date de paiement par rapport au jour de clôture. Le comptable fournisseurs doit suivre les deux.
La documentation de localisation japonaise de NetSuite l'explique clairement : « les entreprises conviennent d'une date de clôture avec les clients avant de commencer les transactions commerciales. La date d'échéance de paiement est fixe, ce qui signifie que le nombre de jours entre la date de clôture et la date d'échéance de paiement varie, selon le nombre de jours de chaque mois. » Les grands ERP gèrent la logique shimebi nativement — à condition que quelqu'un ait déjà saisi la date de clôture et la date d'échéance de paiement pour chaque fournisseur dans la fiche fournisseur. Le manque se situe à l'étape précédant l'ERP : obtenir les conditions de paiement à partir du PDF de facture et les saisir dans le système en premier lieu.
Trente fournisseurs, trente calendriers, une échéance que personne ne maîtrise
L'équipe comptabilité fournisseurs qui gère trente relations fournisseurs n'a pas une seule échéance de paiement par mois. Elle a trente échéances de paiement, réparties sur deux ou trois dates de calendrier par mois, chacune déclenchée par un jour de clôture différent qui tombe un jour différent du mois. La conséquence pratique n'est pas une difficulté arithmétique — un comptable fournisseurs compétent peut décoder « 末日締翌々月10日払い » en quelques secondes. La conséquence pratique est que le calendrier est invisible tant que quelqu'un n'examine pas chaque facture individuellement.
Une équipe comptabilité fournisseurs basée aux États-Unis peut parcourir une liste de dates de facture et ajouter mentalement trente jours. Une équipe basée au Japon ne peut pas du tout parcourir une liste de dates de facture — la date de facture est une information insuffisante. La seule façon de connaître la date d'échéance de paiement est de lire le champ des conditions de paiement sur chaque facture. Si trente factures arrivent, l'équipe lit trente champs de conditions de paiement et calcule trente dates d'échéance. Si les conditions de paiement d'une facture sont mal lues — si « 20日締翌月末払い » est confondu avec « 末日締翌月末払い » parce que le jour de clôture diffère de dix jours — la date d'échéance peut être la même (toutes deux à la fin du mois suivant) mais la classification de la période fiscale peut être erronée. La dépense appartient à un mois différent dans la comptabilité générale, ce qui se répercute sur les états financiers trimestriels et la déclaration de taxe à la consommation.
La fragmentation du calendrier se cumule entre les services. L'équipe de trésorerie a besoin de connaître les sorties de trésorerie totales par date pour gérer le fonds de roulement. L'équipe achats a besoin de savoir si les conditions de paiement d'un fournisseur ont changé depuis le dernier renouvellement de contrat. L'équipe fiscale a besoin de savoir quelles factures relèvent de quelle période de déclaration de taxe à la consommation. Chaque équipe demande à la comptabilité fournisseurs une extraction différente des mêmes données — par date, par fournisseur, par période fiscale — et la comptabilité fournisseurs, confrontée à trente factures individuelles contenant chacune des conditions de paiement intégrées qui doivent être analysées une par une, ne peut produire aucune de ces vues sans d'abord saisir les trente factures dans un tableur, puis manipuler ce tableur. L'étape de saisie des données est le goulot d'étranglement. Le problème du calendrier est en aval du problème d'extraction des données.
Ce que coûte réellement un délai manqué — au-delà de la pénalité de retard
Le coût visible d'un retard de paiement fournisseur est l'intérêt légal de retard (遅延損害金, chien songaikin). Selon l'article 514 du Code de commerce japonais (商法), le taux d'intérêt légal pour les transactions commerciales entre entreprises est de 6 % par an. Une facture de 500 000 ¥ payée avec trente jours de retard génère environ 2 466 ¥ de dommages-intérêts pour retard — un montant suffisamment faible pour que la plupart des équipes comptables préfèrent négocier une renonciation plutôt que de calculer les intérêts, mais assez élevé pour que, sur trente fournisseurs sur douze mois, l'exposition globale devienne une ligne dans l'audit annuel.
Mais la pénalité légale est le coût que le service comptable peut voir. Les coûts qu'il ne peut pas voir sont plus importants et plus difficiles à mesurer :
Détérioration de la relation fournisseur. Un fournisseur qui reçoit un paiement le 31 alors que le contrat prévoyait le 10 n'entame pas immédiatement une action en justice. Il envoie un rappel poli. Le deuxième retard de paiement déclenche un appel téléphonique au responsable des achats. Le troisième retard de paiement modifie le comportement du fournisseur : il peut commencer à demander un paiement anticipé, raccourcir unilatéralement les délais de crédit, déprioriser les commandes de l'acheteur pendant les périodes de pointe, ou ajuster les prix unitaires à la hausse lors de la prochaine négociation de contrat pour compenser le coût du fonds de roulement lié au portage de la créance de l'acheteur. Ces ajustements ne sont pas détaillés comme « réponse au retard de paiement ». Ils sont intégrés dans le prix unitaire du prochain bon de commande, invisibles pour l'équipe comptable qui les a déclenchés.
Erreur de prévision de trésorerie. Lorsque le calendrier de paiement est erroné — lorsque six factures dues le 10 mai ont été saisies par erreur comme dues le 31 mai — la prévision de trésorerie de l'équipe de trésorerie surestime la trésorerie disponible du montant total de ces six factures pour l'écart de vingt et un jours. L'entreprise peut prendre des décisions de dépenses basées sur une position de trésorerie inexacte. L'erreur n'est découverte que le 11 mai, lorsque six fournisseurs s'enquièrent de l'état du paiement — moment où la trésorerie a déjà été allouée ailleurs, et l'équipe de trésorerie doit se démener pour couvrir le déficit. Le coût de cette course — intérêts de découvert, retards de paiement à d'autres fournisseurs, ou le coût interne en temps de la refonte de la prévision de trésorerie — n'est pas comptabilisé comme un coût de retard de paiement.
Double exposition à la retenue à la source. Une facture fournisseur portant une classification 源泉徴収 (gensen chōshū) doit voir 10,21 % retenus avant paiement. Si l'équipe comptable manque la date limite de paiement et omet également la retenue — une erreur composée courante lors d'un traitement rapide — l'entreprise paie le montant total au fournisseur (un trop-perçu de 10,21 %) et doit toujours le montant retenu au bureau des impôts en tant que dépôt séparé. Le paiement tardif de la retenue à la source au bureau des impôts génère ses propres intérêts de pénalité, distincts du retard de paiement commercial au fournisseur. Un seul délai de paiement manqué sur une facture soumise à retenue peut générer deux flux de pénalités distincts.
Le risque de non-conformité à la loi sur les sous-traitants (下請法). Pour les entreprises qui sont des donneurs d'ordre au sens de la loi japonaise sur les transactions appropriées avec les petits et moyens opérateurs commerciaux mandatés, le délai de paiement légal est de 60 jours à compter de la livraison des biens ou services. Un paiement en retard au titre de la loi sur les sous-traitants entraîne une pénalité de 14,6 % par an — plus du double du taux du Code de commerce — appliquée par la Commission du commerce équitable du Japon. Un amendement de 2025 (effectif en janvier 2026) a renforcé la loi en interdisant le paiement par billets à ordre et en élargissant son champ d'application. Pour une entreprise qui est donneur d'ordre vis-à-vis de petits et moyens sous-traitants, manquer le délai de 60 jours n'est pas un problème de relation fournisseur. C'est une violation réglementaire que la Commission du commerce équitable peut enquêter.
Le problème du calendrier s'aggrave : L'équipe AP ne gère pas un seul délai de paiement. Elle en gère trente, chacun déclenché par un jour de clôture différent, chacun avec un décalage de paiement différent, et chacun produisant une conséquence différente en cas de non-respect. La pénalité légale de 6 % n'est que la partie émergée de l'iceberg — les coûts immergés sont les ajustements de prix fournisseurs, les erreurs de trésorerie, les doubles pénalités de retenue à la source et l'exposition à la loi sur les sous-traitants. Le tableur peut stocker les dates. Il ne peut pas lire la facture pour les obtenir.
Pourquoi le tableur ne peut pas résoudre le problème fondamental
Le tableur est l'outil que les équipes AP utilisent pour gérer le calendrier. C'est aussi l'outil qui démontre le plus clairement pourquoi le problème du calendrier n'est pas soluble avec une meilleure discipline calendaire. Le tableur a une colonne pour la date d'échéance de paiement. Cette colonne doit être remplie par un humain qui lit les conditions de paiement sur chaque PDF de facture et convertit « 末日締翌々月10日払い » en une date calendaire. Le tableur peut stocker le résultat de cette conversion. Il ne peut pas effectuer la conversion lui-même, car le tableur ne peut pas lire la facture.
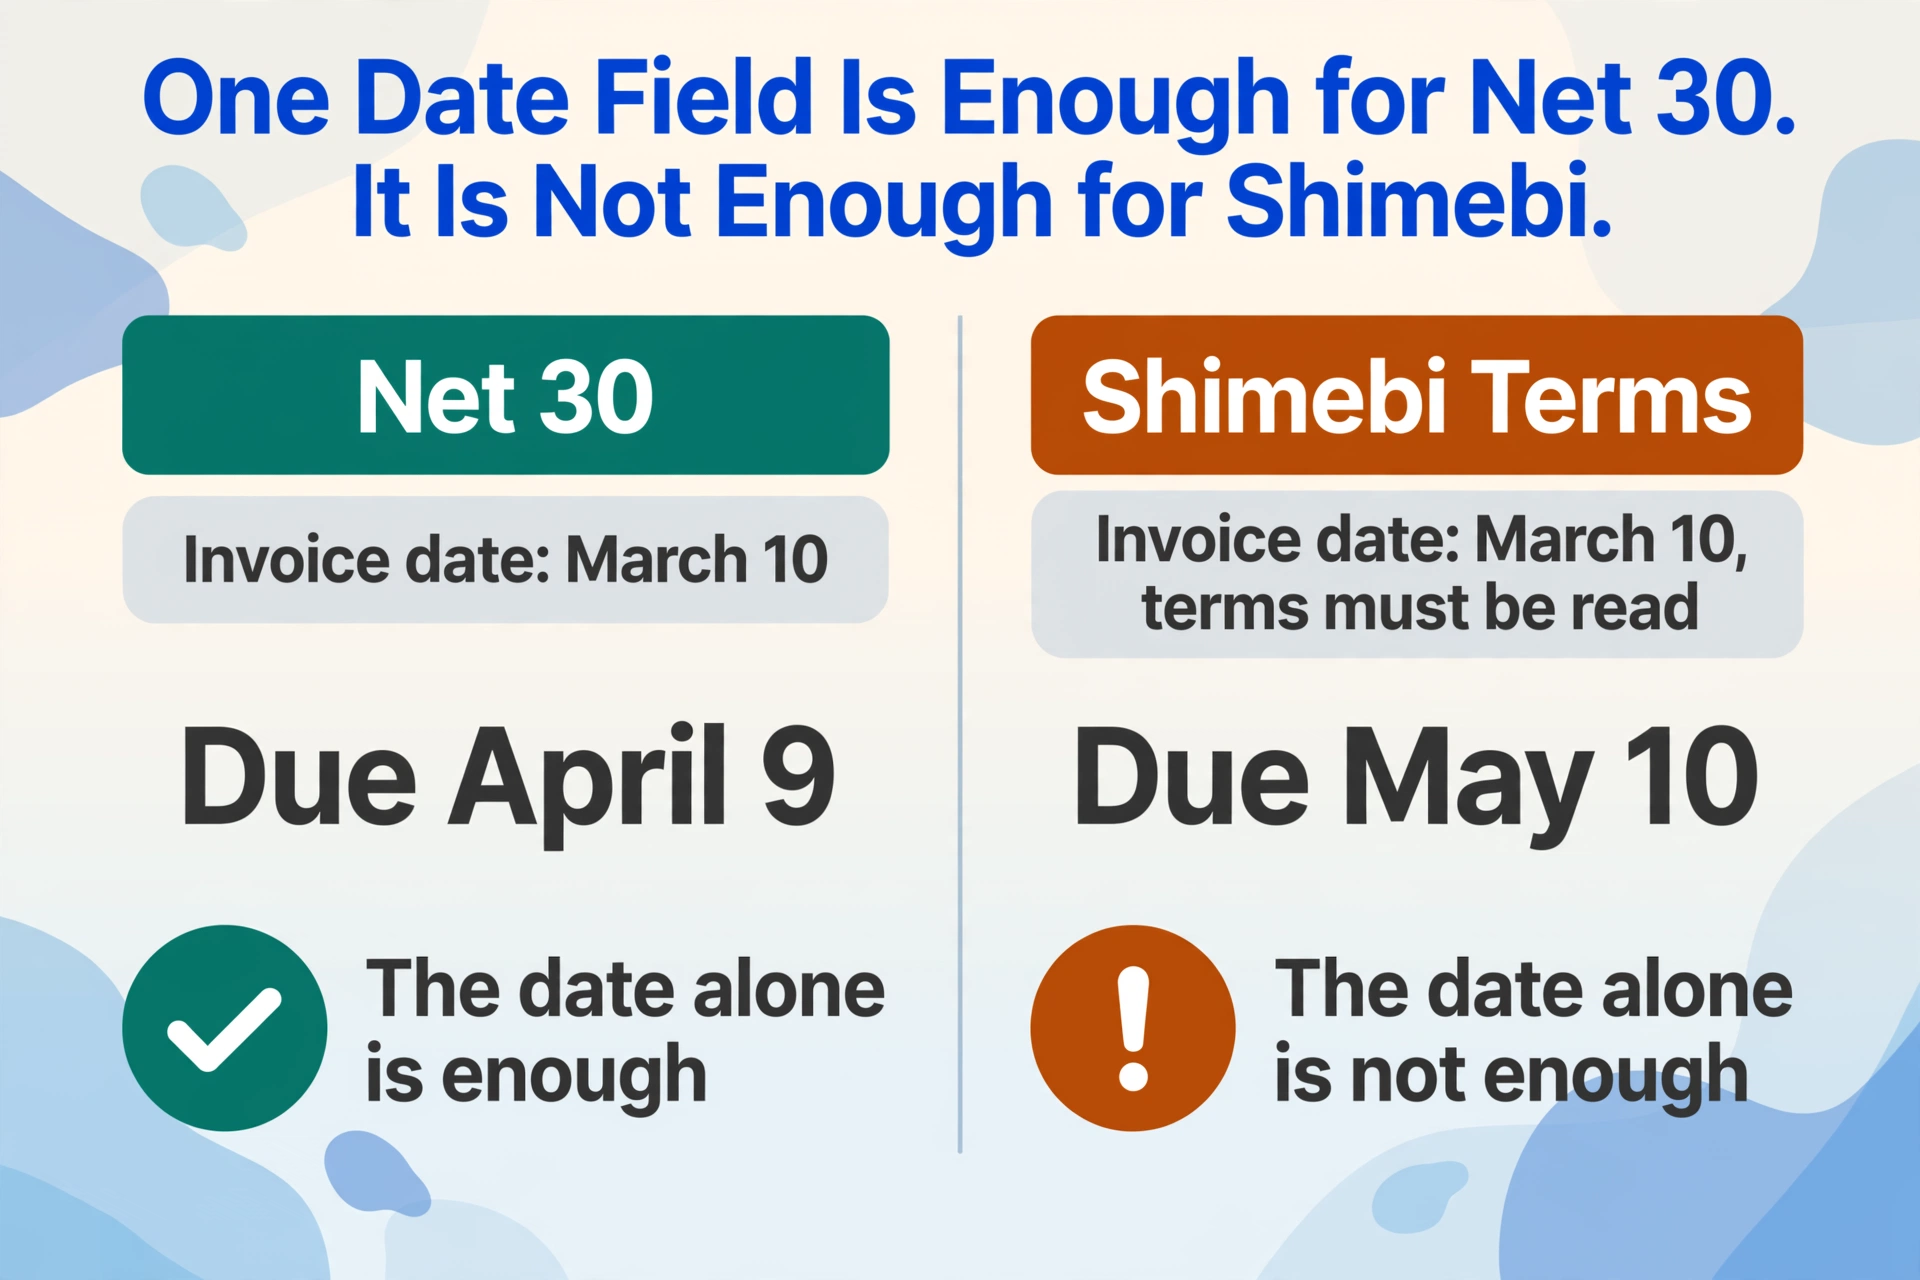
Cela signifie que la précision du tableur dépend entièrement de l'étape de lecture humaine. Chaque facture, chaque mois, le commis AP lit le champ des conditions de paiement, le parse mentalement et tape une date dans le tableur. L'étape est rapide — un commis compétent peut parser une chaîne shimebi en quelques secondes. La fragilité de l'étape ne réside pas dans sa vitesse mais dans sa complétude : trente factures, trente événements de parsing, trente occasions de mal lire un jour de clôture, d'appliquer un mauvais décalage de paiement, ou de négliger un champ de conditions de paiement parce que le commis a été interrompu par un appel téléphonique entre la facture vingt-trois et la facture vingt-quatre. Dans un système Net 30, une facture datée du 10 mars est toujours due le 9 avril — une formule peut générer la date sans intervention humaine. Dans le système shimebi, une facture datée du 10 mars avec des conditions de paiement « 末日締翌々月10日払い » est due le 10 mai. La date « 10 mars » seule est inutile. La formule ne peut pas s'exécuter sans les conditions de paiement en entrée, et les conditions de paiement n'existent que sur le PDF de la facture — un format auquel le tableur ne peut pas accéder.
Le même écart structurel s'applique à chaque processus en aval qui dépend du calendrier de paiement. Les prévisions de trésorerie de l'équipe financière ne sont exactes que dans la mesure où les dates d'échéance saisies par l'équipe AP le sont. L'allocation de la période de taxe sur la consommation par l'équipe fiscale n'est exacte que dans la mesure où les jours de règlement analysés par l'équipe AP le sont. L'audit des conditions de paiement des fournisseurs par l'équipe achats n'est exact que dans la mesure où les conditions contractuelles les plus récentes référencées par l'équipe AP le sont. L'ensemble du calendrier de paiement repose sur une lecture humaine des PDF — une base qu'aucune fonction de tableur ne peut renforcer, car le tableur commence au point où la lecture a déjà eu lieu. Si l'étape de lecture produit une erreur, le tableur la stocke et la propage fidèlement.
Le problème que la plupart des gens appellent « suivi des échéances de paiement » est en réalité deux problèmes fusionnés. Le premier problème consiste à extraire les conditions de paiement de la facture — lire « 末日締翌々月10日払い » sur le PDF et le convertir en données structurées. Le deuxième problème consiste à suivre ces dates d'échéance structurées auprès de trente fournisseurs. Le tableur peut résoudre le deuxième problème. Il ne peut pas résoudre le premier. Le premier problème — le problème d'extraction — est ce qui rend le problème du calendrier insoluble avec les outils dont disposent déjà la plupart des équipes AP. Le guide étape par étape pour extraire les données des factures japonaises couvre la structure complète des champs qu'un flux d'extraction capture, y compris les conditions de paiement et leurs jours de règlement calculés — les données structurées dont un calendrier a besoin en entrée. Le même écart entre les conditions de paiement sur la facture et la date de paiement dans l'ERP alimente le goulot d'étranglement du rapprochement bon de commande-livraison-facture côté achats : un rapprochement exige que les trois documents s'accordent sur les conditions, et les conditions résident dans des chaînes de texte sur les PDF.
Où se trouve réellement la solution — et pourquoi ce n'est pas un changement de processus
Le problème du calendrier dans la comptabilité fournisseurs japonaise est couramment mal diagnostiqué comme un problème de planification. La solution proposée est généralement « une meilleure gestion du calendrier » — un calendrier d'équipe partagé, des rappels automatisés, une réunion hebdomadaire de revue des paiements. Aucune de ces solutions ne change le fait que la date d'échéance du paiement ne figure pas sur la facture sous forme de date. Elle y figure sous forme de chaîne de texte qui doit être analysée. Une meilleure gestion du calendrier rend le calendrier plus esthétique. Elle ne comble pas l'écart entre la chaîne de texte sur le PDF et la date dans la cellule du calendrier.
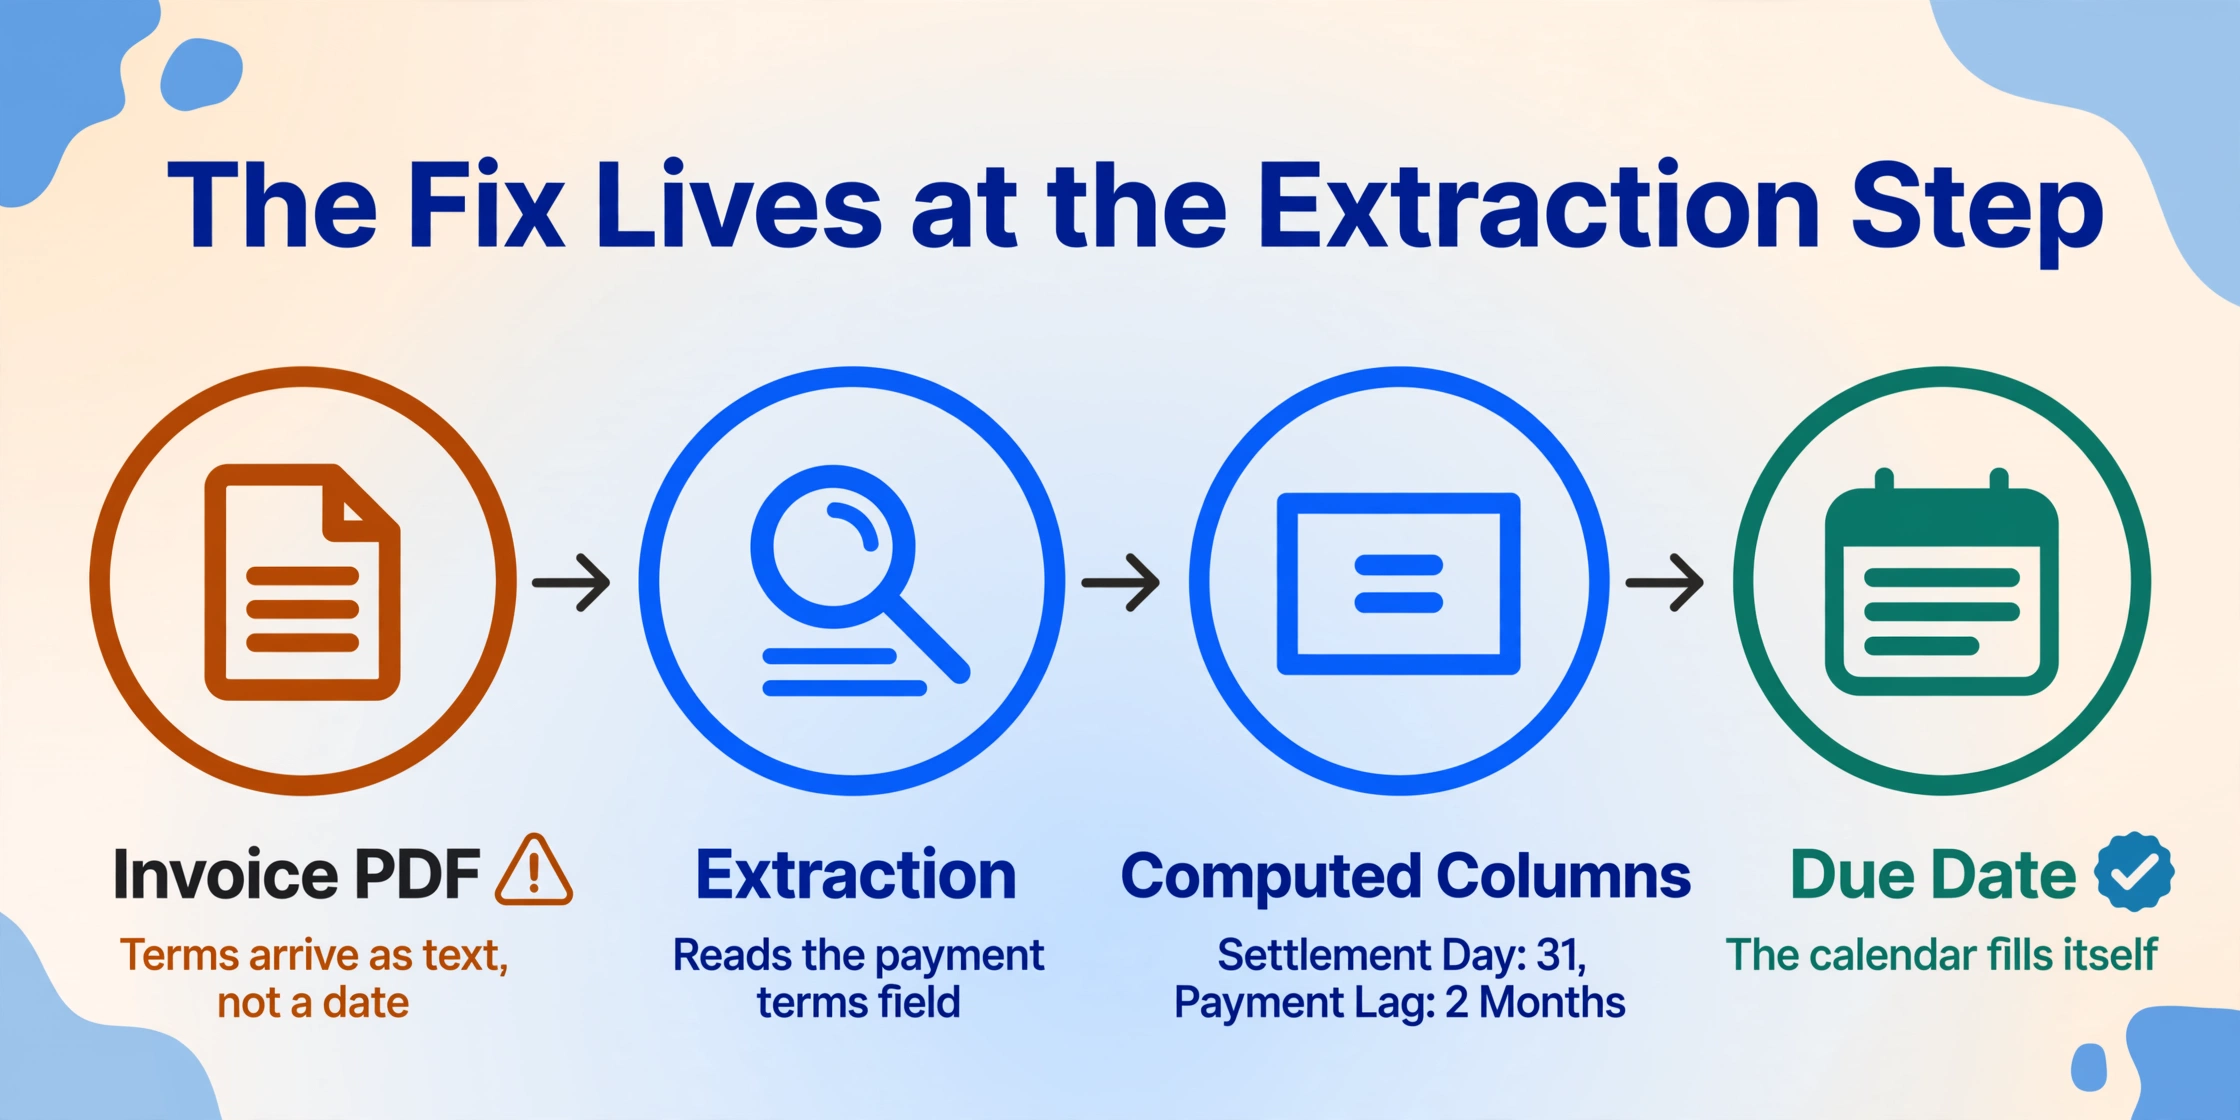
La solution se situe au niveau de l'extraction — l'étape où les données passent du PDF de facture à une forme structurée. Si l'étape d'extraction produit non seulement le texte brut des conditions de paiement mais aussi le jour de règlement analysé et le délai de paiement comme valeurs structurées distinctes, le calendrier peut se remplir automatiquement. Une colonne comme Jour de règlement (à partir des conditions de paiement : sortir le numéro du jour) et Mois de délai de paiement (à partir des conditions de paiement : sortir le nombre de mois) — deux colonnes calculées que l'IA dérive pendant l'extraction — transforment « 末日締翌々月10日払い » en Jour de règlement : 31 et Mois de délai de paiement : 2 (avec paiement le 10). Une formule de tableur peut alors calculer la date d'échéance réelle à partir de la date de facture plus le jour de règlement plus le délai de paiement. L'étape d'extraction fournit au calendrier l'entrée structurée dont il a besoin. Le commis AP ne lit plus et n'analyse plus. Le commis AP vérifie.
Ce n'est pas un changement de processus. C'est un changement de pipeline de données — connecter directement le PDF de facture au calendrier de paiement en extrayant les conditions de paiement comme données structurées plutôt que comme une chaîne de texte opaque qu'un humain doit interpréter. Le même pipeline qui alimente le calendrier de paiement alimente les prévisions de trésorerie, l'allocation de la période de taxe sur la consommation et l'audit des conditions de paiement des fournisseurs. Le problème du calendrier disparaît non pas parce que le calendrier s'est amélioré, mais parce que les données qui alimentent le calendrier ont cessé de dépendre de l'humain.
Le même principe — réduire l'écart entre le document et la décision en extrayant des données structurées — est au cœur du flux de traitement des factures par lots, où trente factures produisent une feuille de calcul prête au paiement avec les coordonnées bancaires, les calculs de retenue à la source et le calendrier de paiement regroupé par jour de clôture. Cela reflète également l'analyse structurelle de la déclaration BAS australienne : le formulaire prend quatre-vingt-dix secondes ; l'assemblage prend des jours. Dans les deux cas, l'échéance visible masque l'étape invisible d'assemblage des données, et c'est précisément là que la couche d'extraction réduit l'écart.
FAQ
Pourquoi le système ERP ne peut-il pas gérer automatiquement les conditions de paiement shimebi ?
Les systèmes ERP comme NetSuite, SAP et Oracle E-Business Suite gèrent les conditions de paiement japonaises basées sur le shimebi — mais uniquement après que ces conditions ont été saisies dans la fiche fournisseur de chaque fournisseur. Le module de localisation Japon de NetSuite, par exemple, permet de définir un modèle de date de clôture et une date d'échéance de paiement par fournisseur, et le système calcule automatiquement la date d'échéance pour chaque transaction. L'écart réside dans le transfert des conditions de paiement du PDF de facture du fournisseur vers la fiche fournisseur en premier lieu. Lorsqu'un nouveau fournisseur envoie sa première facture avec des conditions de paiement « 20日締翌月末払い », quelqu'un doit lire ce texte sur le PDF et configurer le modèle de date de clôture de l'ERP en conséquence. L'ERP gère le calcul continu. Il ne gère pas l'extraction initiale.
Toutes les entreprises japonaises utilisent-elles des conditions de paiement shimebi ?
La plupart le font pour les transactions B2B nationales. Ce système est profondément ancré dans la pratique commerciale japonaise. Certains secteurs — en particulier les grands détaillants traitant avec de nombreux petits fournisseurs — ont commencé à se tourner vers des paiements à date fixe (par exemple, « paiement le 25 du mois suivant » indépendamment des cycles de facturation individuels), mais la convention shimebi reste le modèle dominant. Pour une entreprise de taille moyenne recevant des factures de trente fournisseurs, l'attente réaliste est que vingt-cinq ou plus utiliseront des conditions basées sur le shimebi, et les conditions de chaque fournisseur peuvent différer.
Comment le délai de 60 jours de la loi sur les sous-traitants interagit-il avec les conditions de paiement shimebi ?
La loi sur les sous-traitants exige que les donneurs d'ordre paient les sous-traitants dans les 60 jours suivant la réception des biens ou services. Un donneur d'ordre qui négocie des conditions de paiement de « 末日締翌々月末払い » (clôture en fin de mois, paiement à la fin du mois suivant) avec un sous-traitant qui livre le 1er du mois pourrait faire face à une fenêtre de paiement d'environ 60 à 90 jours, selon le moment où la livraison tombe par rapport au cycle de facturation. Cette combinaison — un long décalage shimebi plus la limite statutaire de 60 jours — crée un risque de conformité qui nécessite une surveillance active. La pénalité de retard de 14,6 % prévue par la loi sur les sous-traitants en fait l'erreur de calendrier la plus coûteuse qu'une entreprise puisse commettre.
Que se passe-t-il lorsqu'un fournisseur modifie ses conditions de paiement en cours de contrat ?
Un fournisseur peut modifier ses conditions de paiement au renouvellement du contrat ou, dans certains cas, unilatéralement en mettant à jour les conditions imprimées sur ses factures. Si l'équipe AP traite les factures en utilisant les anciennes conditions du fichier fournisseur alors que le fournisseur est déjà passé aux nouvelles conditions, le calendrier de paiement sera erroné pour ce fournisseur jusqu'à ce que l'écart soit découvert. Ce cas est le plus courant avec les fournisseurs qui passent de 翌月末払い à 翌々月払い pour améliorer leur propre trésorerie — l'équipe AP paie selon l'ancien calendrier (plus court), ce qui est favorable au fournisseur, qui n'a donc aucun intérêt à signaler l'écart. L'écart persiste jusqu'à ce qu'un audit ou une anomalie de trésorerie attire l'attention dessus.
Le problème de calendrier pour lequel personne ne crée de tableau de bord
La gestion du calendrier de paiement dans la comptabilité fournisseur japonaise est un problème qui ne génère pas son propre tableau de bord, car le symptôme — un délai de paiement manqué — ressemble à une erreur ponctuelle, pas à une défaillance systémique. Le fournisseur envoie un rappel. L'équipe AP s'excuse et traite le paiement. L'incident est clos. La cause racine — que la date d'échéance du paiement n'était jamais sur la facture en tant que date, mais seulement sous forme de chaîne de texte qu'un humain devait analyser, et que l'humain l'a mal analysée — n'apparaît pas dans le rapport d'incident. Elle n'apparaît nulle part, car les données qui la révéleraient (les conditions de paiement sur la facture par rapport à la date d'échéance dans le tableur) vivent dans deux systèmes différents, et personne ne les compare à moins qu'une erreur ne force la comparaison.
L'écart est structurel : la facture porte les conditions de paiement dans un format qu'un ordinateur ne peut pas utiliser (texte intégré dans un PDF). L'équipe AP le convertit dans un format qu'un ordinateur peut utiliser (une date de calendrier dans un tableur) par une étape entièrement dépendante de l'attention humaine — lecture, analyse, saisie. Sur trente fournisseurs, trente factures par mois, douze mois par an, cette étape se produit 360 fois. Le taux d'erreur est faible en pourcentage et coûteux en valeur absolue, car chaque erreur se répercute sur les relations fournisseurs, les prévisions de trésorerie, les déclarations fiscales et l'exposition à la conformité. La solution n'est pas un meilleur calendrier. La solution est de combler l'écart — faire en sorte que l'étape d'extraction produise des données structurées sur les conditions de paiement qu'un calendrier puisse consommer directement, afin que le calendrier soit dérivé de la facture plutôt que de la lecture humaine de la facture.