二重請求書問題がドイツの輸出業者に
多くの財務チームが気づいていないコストをもたらす理由
あるドイツのメーカーが産業用ポンプをシュトゥットガルトの顧客に送ります。経理部(Buchhaltung)は19%の付加価値税を含む国内請求書(Rechnung)を作成します。すべての項目は売上税法第14条(§14 UStG)に準拠しています。同じ週に、輸出部(Exportabteilung)は同一のポンプをサンパウロの顧客に発送します。輸出用商業送り状(Handelsrechnung)には付加価値税が含まれません。この販売は売上税法第4条第1a号(§4 Nr. 1a UStG)に基づき免税となるためです。その代わりに、Handelsrechnungには国内請求書にはない11の項目が含まれます:EORI番号、品目ごとの11桁の関税コード、製品ごとの原産国申告、インコタームズ、キログラム単位の正味重量と総重量、そして付加価値税免税の法的根拠です。これら2つの請求書は、同じ会社が同じ月に販売した同じ製品を記載しています。これらは2つの異なる部門で作成され、2つの異なるシステムに保存され、2つの異なる法的枠組みに従ってフォーマットされ、そして月に一度、1つの付加価値税申告書に統合されなければなりません。この統合こそがコストが発生する場所であり、それはほとんどのドイツの輸出業者が測定したことのないコストです。
重要なポイント
- 同じ製品を国内向けと輸出向けに販売するドイツのメーカーは、構造的に互換性のない2つの請求書を生成します。Rechnungには売上税法第14条(§14 UStG)に基づく付加価値税項目が含まれ、Handelsrechnungには売上税法第4条第1a号(§4 Nr. 1a UStG)に基づく付加価値税ゼロの税関項目が含まれます。しかし、両方とも毎月1つの付加価値税予定申告書(UVA)に反映させなければなりません。
- この毎月の照合は1つの計算ではなく、5つの個別の手動ステップ(国内集計、輸出集計、EU域内分離、イントラスタット照合、監査証跡の作成)であり、年間約24営業日を消費しますが、これはどのコスト項目にも一切表示されません。
- 両方の文書タイプの和集合をカバーする1つの抽出スキーマを定義し、国内請求書と輸出請求書を一緒にアップロードすれば、UVAは1つのテーブルに対するフィルターになります。付加価値税列が入力されていれば国内売上、税関列が入力されていれば輸出売上を示します。
2つのパイプライン、1つの企業、共有構造ゼロ
ドイツの輸出業者が抱えているのは、請求書の問題ではありません。それは、そもそも調整を前提として設計されていなかった請求書アーキテクチャの問題です。なぜなら、国内請求書と輸出用請求書は、異なる法的枠組みのもと、異なる部門によって、取引ライフサイクルの異なるタイミングで作成されるからです。
売上税法第14条(§14 UStG)に基づく国内請求書(Rechnung)は、付加価値税(VAT)の文書です。その必須項目は、国内またはEU域内取引におけるVATの取扱いを立証するという唯一の目的を果たします。請求書には、供給者の税番号(Steuernummer)またはVAT番号(USt-IdNr)、正味金額、該当するVAT税率(標準19%または軽減7%)、ユーロ建てのVAT額、総額を記載しなければなりません。取引がB2Bの域内供給である場合、受領者のVAT番号(USt-IdNr)と、売上税法第13b条(§13b UStG)に基づくリバースチャージ方式に関する言及が含まれます。国内請求書(Rechnung)のすべての項目は、売上税法(Umsatzsteuergesetz)がそうすべきと定めているから存在し、税務署(Finanzamt)はそれが記載されているかどうかを確認します。
輸出用商業送り状(Handelsrechnung)は、税関書類です。その必須項目は、仕向国の税関当局が関税を評価し、原産地を確認し、貨物を通関させるという、異なる目的を果たします。輸出用商業送り状(Handelsrechnung)には、EORI番号、品目ごとの11桁の関税分類、製品ごとの原産国、インコタームズ、正味重量と総重量、通貨、輸出理由、および売上税法第4条第1a号(§4 Nr. 1a UStG)に基づくVAT免税に関する言及が含まれます。重要なのは、VAT額が一切記載されないことです。第三国への輸出はドイツのVAT法ではゼロ税率が適用され、VATは仕向国の独自の制度の下で精算されるからです。
これら2つの書類は、組織内の異なる部門で作成されます。国内請求書(Rechnung)は経理部(Buchhaltung)から発行され、DATEV、SAP、またはLexwareで生成され、毎月の請求サイクルと支払条件のカレンダーに従います。輸出用商業送り状(Handelsrechnung)は輸出部(Exportabteilung)から発行され、ERPの外国貿易モジュール、AEB、またはMIC-CUSTで生成され、出荷日と通関期限のカレンダーに従います。それらは異なるフォルダに保存され、異なる担当者によって管理され、ほとんどのドイツの中小企業では、毎月のVAT申告書が同じスプレッドシートにまとめられるまで、決して交わることはありません。
構造的な非互換性は、部門間の分離よりもさらに深いところにあります。国内請求書(Rechnung)には、その月のVAT負債を決定する項目が含まれています。輸出用商業送り状(Handelsrechnung)には、関税債務と輸出管理コンプライアンスを決定する項目が含まれています。それらのデータモデルは直交しています。つまり、同じ経済活動(製品の販売)を、請求書番号と合計額以外に共通する項目を持たない2つの規制枠組みを通じて記述しています。それにもかかわらず、毎月の付加価値税予定申告書(UVA)を作成する際には、両方の書類タイプのデータが同じフォームに集約されなければなりません。国内取引は20~23行目(課税売上高)、輸出取引は27行目(売上税法第4条第1a号に基づく非課税売上高)に記載されます。VAT申告書は、どの部門がどの請求書を発行したかは考慮しません。互換性のない2つのデータソースから導き出された、単一の数値セットを要求するのです。
構造的な洞察:ドイツの輸出業者が2つの請求書パイプラインを持つのは、誰かが2つ作ることを選んだからではありません。売上税法(Umsatzsteuergesetz)と欧州連合関税法(Union Customs Code)が異なる規制目的に対応しており、それぞれが請求書に異なるデータを要求するからです。問題は法律が非合理的なことではなく、データ照合(毎月、互換性のない2つの請求書ストリームを1つの付加価値税申告書に統合する作業)が、両者の間に構造的な橋渡しがないまま、完全に輸出業者に負担されていることです。
毎月のUVA照合の構造:誰も数えない5つの手作業ステップ
UVA申告の期限(ほとんどの企業では翌月10日、Dauerfristverlängerungにより翌々月10日まで延長可能)が照合サイクルを左右します。経理チームは、2つの異なる文書セットから得られる4つの数値を算出しなければなりません:
| UVA行 | 報告内容 | 供給元の請求書タイプ | 必要な手作業 |
|---|---|---|---|
| 20–22 | 19% / 7%税率の課税対象国内売上高 | 国内請求書(Rechnung)(課税対象) | 期間中に発行されたすべての国内請求書の純額合計を算出。税率別に分類。 |
| 23 | 国内売上高に対する付加価値税 | 国内請求書(Rechnung) | すべての国内請求書の付加価値税額を合算。純額×税率の計算と照合。 |
| 27 | 免税輸出売上高(売上税法第4条第1a号(§4 Nr. 1a UStG)に基づく免税売上高) | 輸出用商業送り状(Handelsrechnung)(輸出) | 各輸出用商業送り状(Handelsrechnung)を手動で開く。合計を算出。すべてに正しい免税参照が記載されているか確認。 |
| 27(EU域内) | 免税の域内供給(売上税法第4条第1b号(§4 Nr. 1b UStG)に基づく免税の域内供給) | 国内請求書(Rechnung)(受領者のUSt-IdNrとリバースチャージ注記付き) | EU域内請求書を国内請求書から分離。合算。USt-IdNrと総括報告書(ZM)の整合性を確認。 |
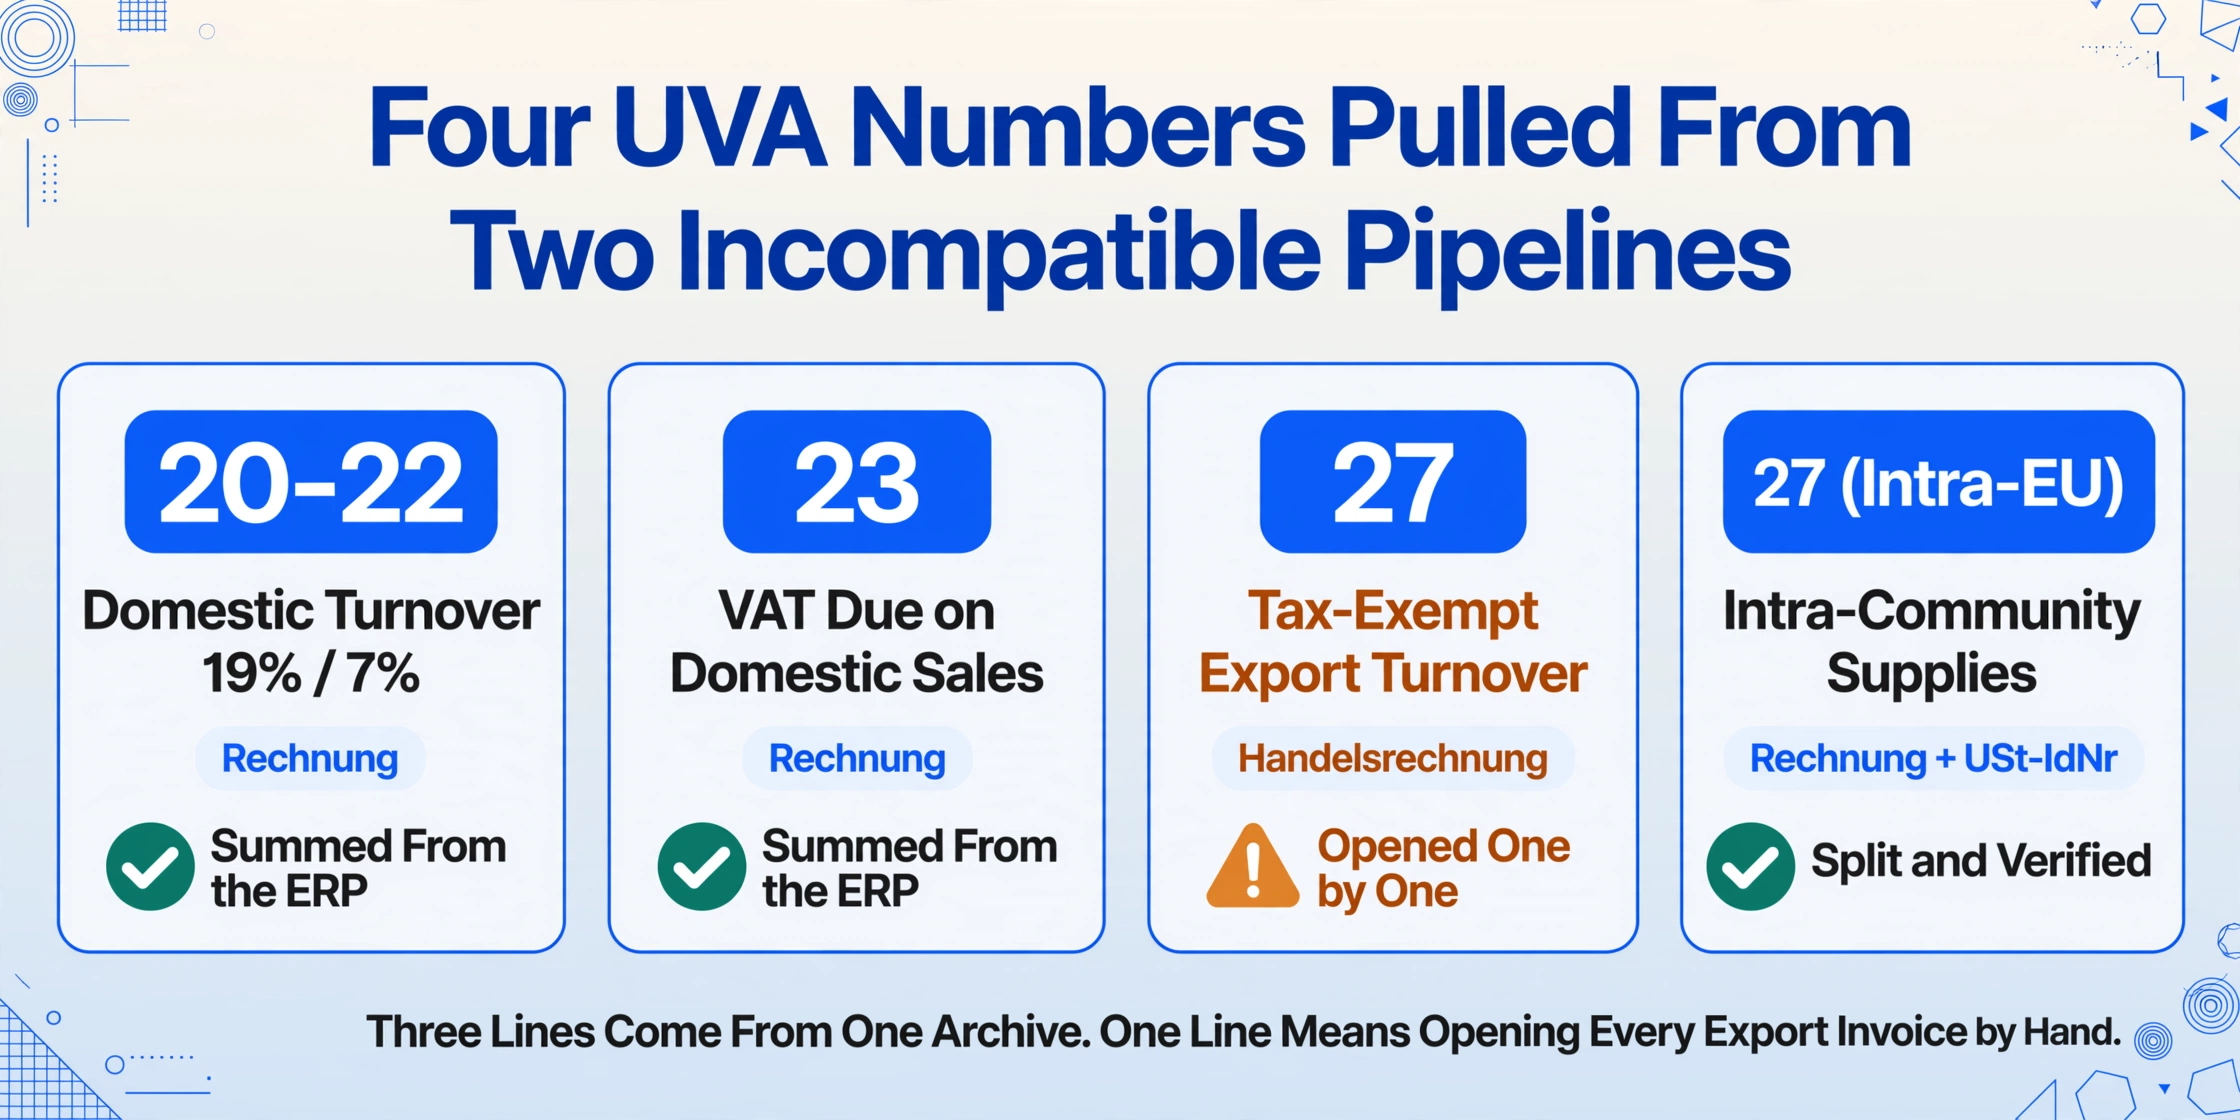
照合は1つの計算ではありません。それぞれが請求書アーカイブの異なるサブセットからデータを引き出し、それぞれが独自のエラーリスクを伴う、5つの個別の手作業ステップの連続です:
1. 国内請求書の集計。経理部(Buchhaltung)は、報告期間中に発行されたすべての国内請求書(Rechnung)をERPから抽出します。適切に管理された企業では、このステップは半自動化されています。ERPは、税率別の正味金額と消費税額を含む売上元帳を生成できます。しかし、ERPの国内請求書モジュールは、輸出モジュールにある輸出用商業送り状(Handelsrechnung)を認識しません。2つの異なるレポート、2つの異なるシステム、2つの異なるエクスポートファイルが、Excelで手動でマージされることになります。
2. 輸出請求書の集計。輸出部(Exportabteilung)は、当月の輸出用商業送り状(Handelsrechnung)を提供します。通常は、PDFのフォルダまたは輸出モジュールのレポートとして提供されます。これらの請求書には消費税関連の項目はありません。財務チームは、各請求書を開き、売上税法第4条第1a号(§4 Nr. 1a UStG)に基づく免税参照が存在することを確認し、請求書の合計が正しいことを検証し、付加価値税予定申告書(UVA)の27行目に記入するための合計を算出する必要があります。月に40件の輸出貨物がある企業の場合、これは40件の請求書を開き、読み、手動で合計することを意味します。最初の数字がUVAフォームに入力される前の作業です。
3. EU域内取引の分離。国内請求書(Rechnung)には、他のEU加盟国の顧客への請求書、すなわち域内取得が含まれます。これらは消費税が免除されますが、輸出(§4 Nr. 1a)ではなく、売上税法第4条第1b号(§4 Nr. 1b UStG)(域内取得)に基づきます。これらの請求書には、受取人の付加価値税識別番号(USt-IdNr)とリバースチャージに関する注記が記載されています。これらは国内の課税請求書から分離され、輸出請求書と同じUVAの27行目で報告される必要がありますが、四半期ごとの総括報告書(ZM)とも照合する必要があります。フランスの顧客への国内請求書とブラジルの顧客への輸出請求書は、同じUVAの行に記載されますが、一方はZMとの照合が必要で、他方は不要です。
4. イントラスタットの調整。EU域内への出荷の場合、輸出業者は、出荷された商品を8桁の統合品目分類コード、仕向国、統計価格ごとに報告する、月次または四半期ごとのイントラスタット申告書を提出する必要があります。イントラスタットの申告は、UVAにデータを提供するのと同じ輸出用商業送り状(Handelsrechnung)およびEU域内請求書データから作成されますが、異なる集計が必要です。すなわち、商品コードごと、国ごとという、UVAでは必要とされないピボット集計です。実際には、多くの輸出業者はUVAとイントラスタットを別々のデータ抽出から作成しており、両者の間の不一致(同じ貨物が各申告で異なる統計価格で報告されるなど)は、連邦統計局(Statistisches Bundesamt)または税務署(Finanzamt)から指摘されるまで発見されません。
5. 監査証跡。UVAフォーム自体は、各行に4つの数値の入力を求めます。税務署(Finanzamt)は、付加価値税特別監査(Umsatzsteuer-Sonderprüfung)の際に、これらの数値のいずれかの裏付けを要求することができます。財務チームは、任意の報告期間について、UVAの各行を生成した請求書のリストを提示できなければなりません。国内請求書と輸出請求書のデータが2つの異なるシステムに存在する場合、その裏付けを提示するには、申告時に行われた手動調整を、数ヶ月または数年前に、もはや会社に在籍していない可能性のある人物によって再構築する必要があります。
これら5つのステップは、個々には難しいものではありません。各ステップは数時間で完了し、月の最初の週に分散して行われます。これらをコスト高にしているのは、完全に手作業であり、完全にエラーが発生しやすく、会社の原価計算から完全に見えないことです。なぜなら、請求書の照合に費やした時間を別個のコスト項目として記録する人がいないからです。経理チームがUVAの準備に月2日を費やす場合、年間24営業日(丸1営業月以上)を、収益を生み出さず、洞察も得られず、単に2つの規制枠組みが2つの互換性のない請求書フォーマットを生み出しているという理由だけで存在する活動に費やしていることになります。
手動照合が実際に破綻する箇所 — 3つの障害モード
照合の弱点は、すべてが一致する月ではなく、一致しない月に表面化します。そして、その根本原因は通常、データ入力ミスではなく、2つの請求書パイプライン間の構造的な不一致です。
1. 免税根拠の欠落 — 輸出用商業送り状(Handelsrechnung)が§4を引用していない場合
輸出業者に代わって貨物運送業者が発行する輸出用商業送り状(Handelsrechnung)は、VAT免税の根拠を省略することがあります。運送業者のテンプレートにはEORI番号、関税コード、インコタームズ(通関項目)が含まれていますが、VAT免税の法的引用は、運送業者の通関義務ではなく、輸出業者の税務義務に属します。経理チームがこの輸出用商業送り状(Handelsrechnung)を受け取ると、すべての通関項目は正しく記載されているものの、UVAの監査証跡に必要な「売上税法第4条第1a号(§4 Nr. 1a UStG)に基づき非課税」という項目が欠落しています。
ドイツのVAT規則では、非課税取引の請求書には免税の法的根拠を明記する必要があり、「VAT非課税」のような一般的な記載では不十分です。§4の引用が欠落した輸出用商業送り状(Handelsrechnung)は、不適合な請求書であり、税務署(Finanzamt)は監査中に免税を否認する可能性があります。これは輸出が行われなかったからではなく、それを証明する書類が技術的に欠陥があるからです。月次照合中にこれに気付いた経理チームは、輸出部に連絡して修正された輸出用商業送り状(Handelsrechnung)を依頼し、それが届くのを待ってからUVAを提出しなければなりません。40件の輸出と3社の運送業者がいる月では、3件の免税根拠の欠落がUVAの提出を1週間遅らせる可能性があります。
2. 通貨の不一致 — USD建てHandelsrechnungとEUR建てUVA
UVAはすべての金額をユーロで報告します。USDで発行されたHandelsrechnungは、報告期間に適用される為替レートでEURに換算する必要があります。通常は、月間平均レート(Bundesbank公表)または請求書日付のECB基準レートが使用され、御社の会計方針に依存します。換算自体は原則として単純です。しかし実際には、経理チームが40件のHandelsrechnungを集計する際、すべての請求書の通貨を確認し、正しい換算レートを適用し、EUR換算額の合計を算出する必要があります。これは多段階の計算であり、1つの通貨コードを見落とすだけでUVAの数値が誤ります。
リスクは非対称です。UVAの27行目で輸出売上高を過小報告した場合(例:USD建て輸出額50,000ユーロ相当を、換算ミスにより45,000ユーロと報告)、輸出は非課税であるため、支払うべき付加価値税額は直接変わりません。しかし、報告上の不一致が生じます。ATLASシステムを通じてドイツ税関に申告された同じ輸出額(EUR)が、UVAで報告された輸出売上高と一致しなくなります。税務署(Finanzamt)がUVAと税関の輸出データをクロスチェックした場合(税務当局と税関当局間のデータ交換協定に基づき可能です)、この不一致は監査のトリガーとなります。税額自体はゼロでも、監査調査はゼロではありません。
3. 分割出荷の問題 — 1つの発注書、2つの請求書、1つの照合
ドバイの顧客が200ユニットを注文したとします。輸出部(Exportabteilung)は最初の出荷で120ユニット、2週間後に80ユニットを発送します。2通のHandelsrechnungが発行されます(分割出荷ごとに1通)。それぞれに独自の請求書番号、日付、出荷分の関税分類コードの内訳が記載されています。経理チームは、顧客の注文全体に対して両方の請求書を合計し、合計額が発注書と照合できることを確認し、両方を月次のUVA輸出売上高に含める必要があります。2通目のHandelsrechnungが翌月に届いた場合(出荷が31日に倉庫を出たため)、輸出売上高は2つの報告期間にまたがって分割され、1ヶ月目のUVAは注文額を過小評価し、2ヶ月目は過大評価することになります。単にHandelsrechnungの合計を月ごとに集計している経理チームは、この分割に気づきません。出荷が分割されていたことを知っているのは輸出部だけです。
分割出荷は、既存の問題をさらに複雑にします。UVAの照合に必要なデータは、2つの部門、2つの文書タイプ、2つの期間に分散しており、すべてを把握している単一の担当者はいません。
共通点: 各障害モードは、取引エラーではなく構造的なギャップに起因します。Handelsrechnungは税関ロジックで設計され、UVAは税務ロジックで設計されており、両者をつなぐ橋渡しは、月末決算も担当する担当者が管理する手動のスプレッドシートなのです。
ERPがギャップを埋められない理由——そして何が埋めるのか
ここで当然の疑問が浮かびます:なぜERPでは解決できないのでしょうか?ドイツの輸出企業はSAP、Microsoft Dynamics、またはDATEVを導入しています。これらは国内請求書の発行、輸出書類、付加価値税の会計処理を担うエンタープライズシステムです。そして実際にそれらを処理しています。ただし、それらは別々のモジュールで処理され、両側に構造化データを必要とするインターフェースで接続されています。
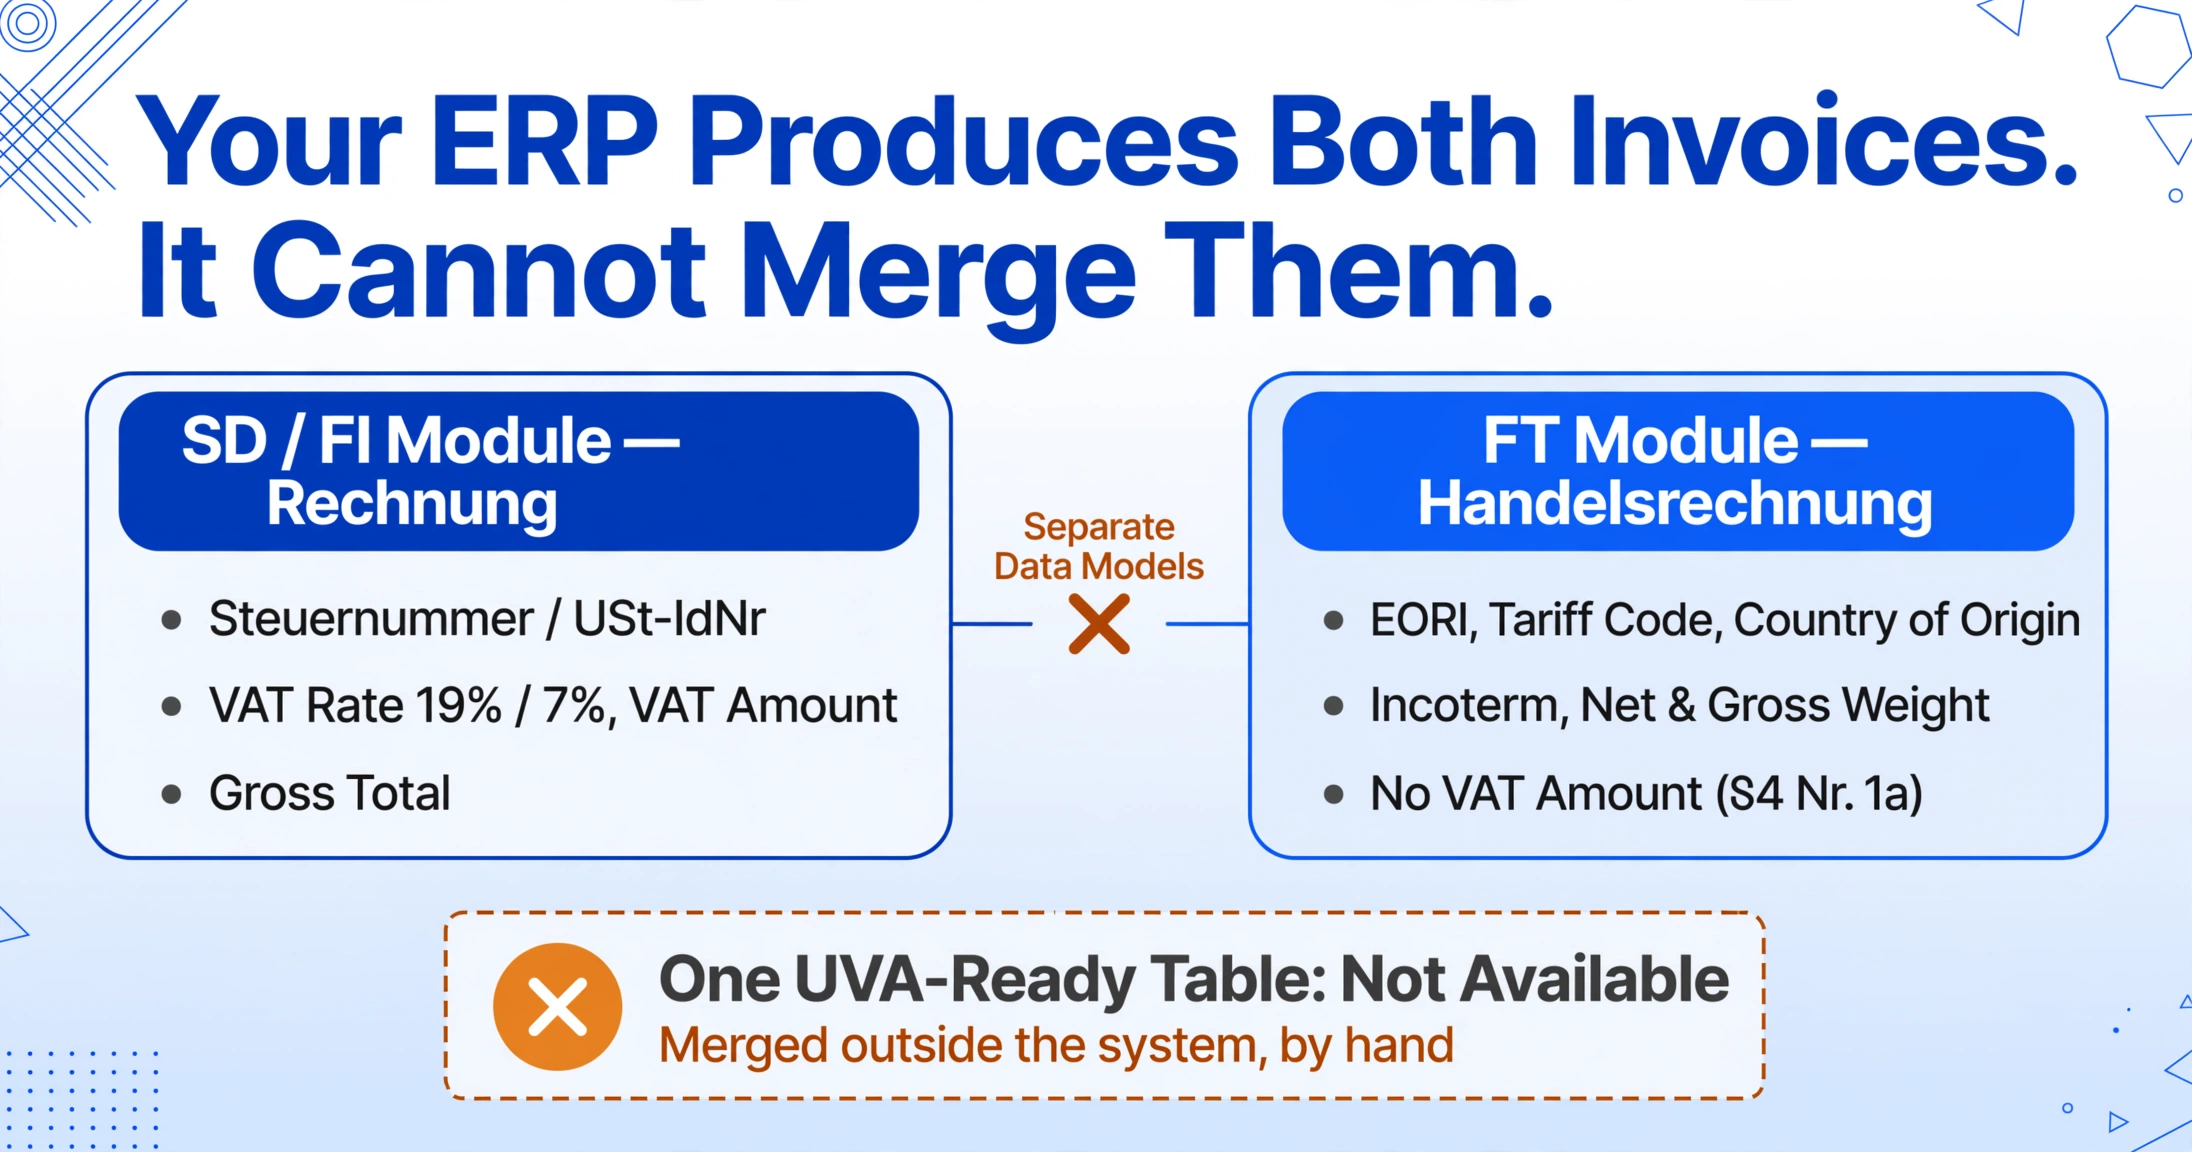
国内請求書(Rechnung)は販売流通(SD)または財務(FI)モジュールで生成され、すべてのフィールドは売上税法第14条(§14 UStG)の付加価値税ロジックによって定義されます。輸出用商業送り状(Handelsrechnung)は外国貿易(FT)モジュールまたはAEBやMIC-CUSTのような専門の通関システムで生成され、フィールドはUCCおよびAWVの通関ロジックによって定義されます。ERPは国内売上レポートと、別途、輸出出荷レポートを生成できます。しかし、カスタム統合作業なしには、各輸出用商業送り状(Handelsrechnung)を対応する顧客、関税コード、原産地、付加価値税免税ステータスにマッピングし、それをUVAに適した単一の構造で国内請求データと統合する、単一の連結ビューを生成することはできません。
これは、日本の調達における三者照合に現れるのと同じ構造上の問題です。同じ取引を記述しながら、異なるシステム、異なる時期、異なる対象者向けに生成され、どれも同じ識別子を使用していない3つの文書。フォーマットは変わりますが、構造上の問題は同一です。つまり、文書を生成するシステムが互いに通信するように設計されていないため、データ照合は人間に委ねられるのです。
ギャップを埋めるには別のアプローチが必要です。ERPを置き換えるのではなく、現在その構造を迂回している文書から構造化データをERPに供給するのです。そのシフトは、位置ベースの読み取り(請求書の合計が固定位置にあることを想定し、フォワーダーの輸出用商業送り状(Handelsrechnung)のレイアウトがSAPと異なると機能しなくなるテンプレート)から、セマンティック読み取り(合計が何であるかを理解するため、レイアウトに関係なく請求書の合計を見つけるAI)へと移行します。抽出はテンプレート不要であるため、請求書フォーマットごとの解析テンプレートを必要とせず、SAPからの輸出用商業送り状(Handelsrechnung)、フォワーダーからの署名済み紙原本のスキャン、輸出部門のスプレッドシートからのプロフォーマ請求書はすべて、同じ列構造で同じ出力テーブルに行を生成します。
ここでカスタム列抽出が照合の方程式を変えます。各文書フォーマットの各フィールドの場所を定義する代わりに、何を欲しいかを定義します:「請求書番号」という列、「請求書合計」という列、「付加価値税率」という列、「関税コード」という列、「EORI番号」という列。AIは各文書(国内請求書(Rechnung)または輸出用商業送り状(Handelsrechnung))を読み取り、値の意味を理解することで値の位置を特定します。付加価値税率を保持する国内請求書(Rechnung)と関税コードを保持する輸出用商業送り状(Handelsrechnung)はどちらも同じ出力テーブルに供給され、保持する列に入力し、保持しない列は空白のままにします。UVAの準備はフィルターと合計の操作になります:付加価値税率列が入力されている場所でフィルターして国内課税売上高を取得し、関税コード列が入力されている場所でフィルターして輸出売上高を取得し、各フィルター済みサブセットを合計します。
ファイルは安全に処理され、保存されることはありません。サンプルの国内請求書(Rechnung)または輸出用商業送り状(Handelsrechnung)をアップロードし、列を定義して抽出をテストしてください。
同じ構造上の問題、つまり同じ財務的現実を記述しているものの互換性のない形式を持つ文書間での手動照合は、ドイツの輸出以外の文脈でも広く見られます。当社のオーストラリアのBAS申告における手動照合問題の分析では、中小企業が請求書、銀行取引明細書、ATOフォーム間で四半期ごとのGSTデータを照合する際に、同様の課題に直面することを考察しています。文書の種類や税務当局は変わっても、転記のギャップ、つまり人間が読めるデータがフォームが受け入れられる数字にならなければならないという点は、変わることはありません。
コストラインに決して載らないコスト
UVAのためにHandelsrechnungデータを照合するのに費やす時間は、目に見えるコストです。コストラインに決して載らないコスト——しかし現実に発生し、雪だるま式に膨らむコスト——こそ、ほとんどの輸出業者が定量化したことのないものです:
毎月累積する延滞申告加算税
売上税法第152条(AO)に基づき、税務署(Finanzamt)は延滞1ヶ月につき査定税額の0.25%、月次付加価値税申告の場合は最低€25の延滞申告加算税(Verspätungszuschlag)を課すことができます。輸出売上の集計に3日余分にかかったためにUVAを遅延申告した場合、その遅延自体に対する罰則はありません——加算税には上限があるからです。しかし、二重パイプラインの照合が慢性的に遅いために隔月でUVAを遅延申告する場合、継続的な加算税が発生し、1年を通じて、これまで通りのやり方を続けることへの罰則として積み上がります。
システム間データの照合不能による監査リスク
税務署(Finanzamt)と税関署(Zollamt)は、UVAの売上データを税関の輸出申告と照合することができ——EUおよびドイツのデータ共有枠組みの下で、その照合はますます行われています。四半期の輸出売上を€120万と報告するUVAに対し、ATLASの税関輸出データが€115万を示している場合、€5万の差異が生じます。輸出業者は付加価値税を過少納付しているわけではありません——輸出は免税だからです——しかし、この差異は監査照会を引き起こし、輸出業者に両方の数値を裏付け、その差を説明することを要求します。コストは税罰則ではありません。照会への対応、2つのシステムからの書類取得、差異が未報告取引ではなくタイミングのずれであることの証明に費やす時間——UVA自体の作成と同じ時間を消費する作業です。
照合されないイントラスタットデータによる下流コスト
ドイツのイントラスタット報告では、輸出業者はEU域内出荷を8桁の統合品目分類コード、仕向国、統計価額で申告することが求められます——これは商業上機密性の高いデータで、連邦統計局(Statistisches Bundesamt)に月次または四半期ごとに提出されます。イントラスタット申告がUVAとは異なるデータ抽出から作成される場合、2つの申告は乖離します。イントラスタット申告とUVAのEU域内売上明細との間の統計価額の差異は、当局にとって危険信号です。解決策は、より慎重な手動データ入力ではありません。単一の構造化データソース——請求書抽出——が、UVAの27行目とイントラスタット申告の両方に同じ基礎数値からデータを供給することです。
これらのコストには単一の根源があり、それはドイツ輸出用商業送り状のバッチ処理を不可欠にするのと同じ根源です:コンプライアンスに必要なデータはすでに存在しています——40枚のHandelsrechnungに印刷されています——しかし、どのコンプライアンスシステムも消費できない形式で存在しています。コストは税ではありません。文書とフォームの間にある人的変換レイヤーなのです。
解決策は手順ではなく構造にあります
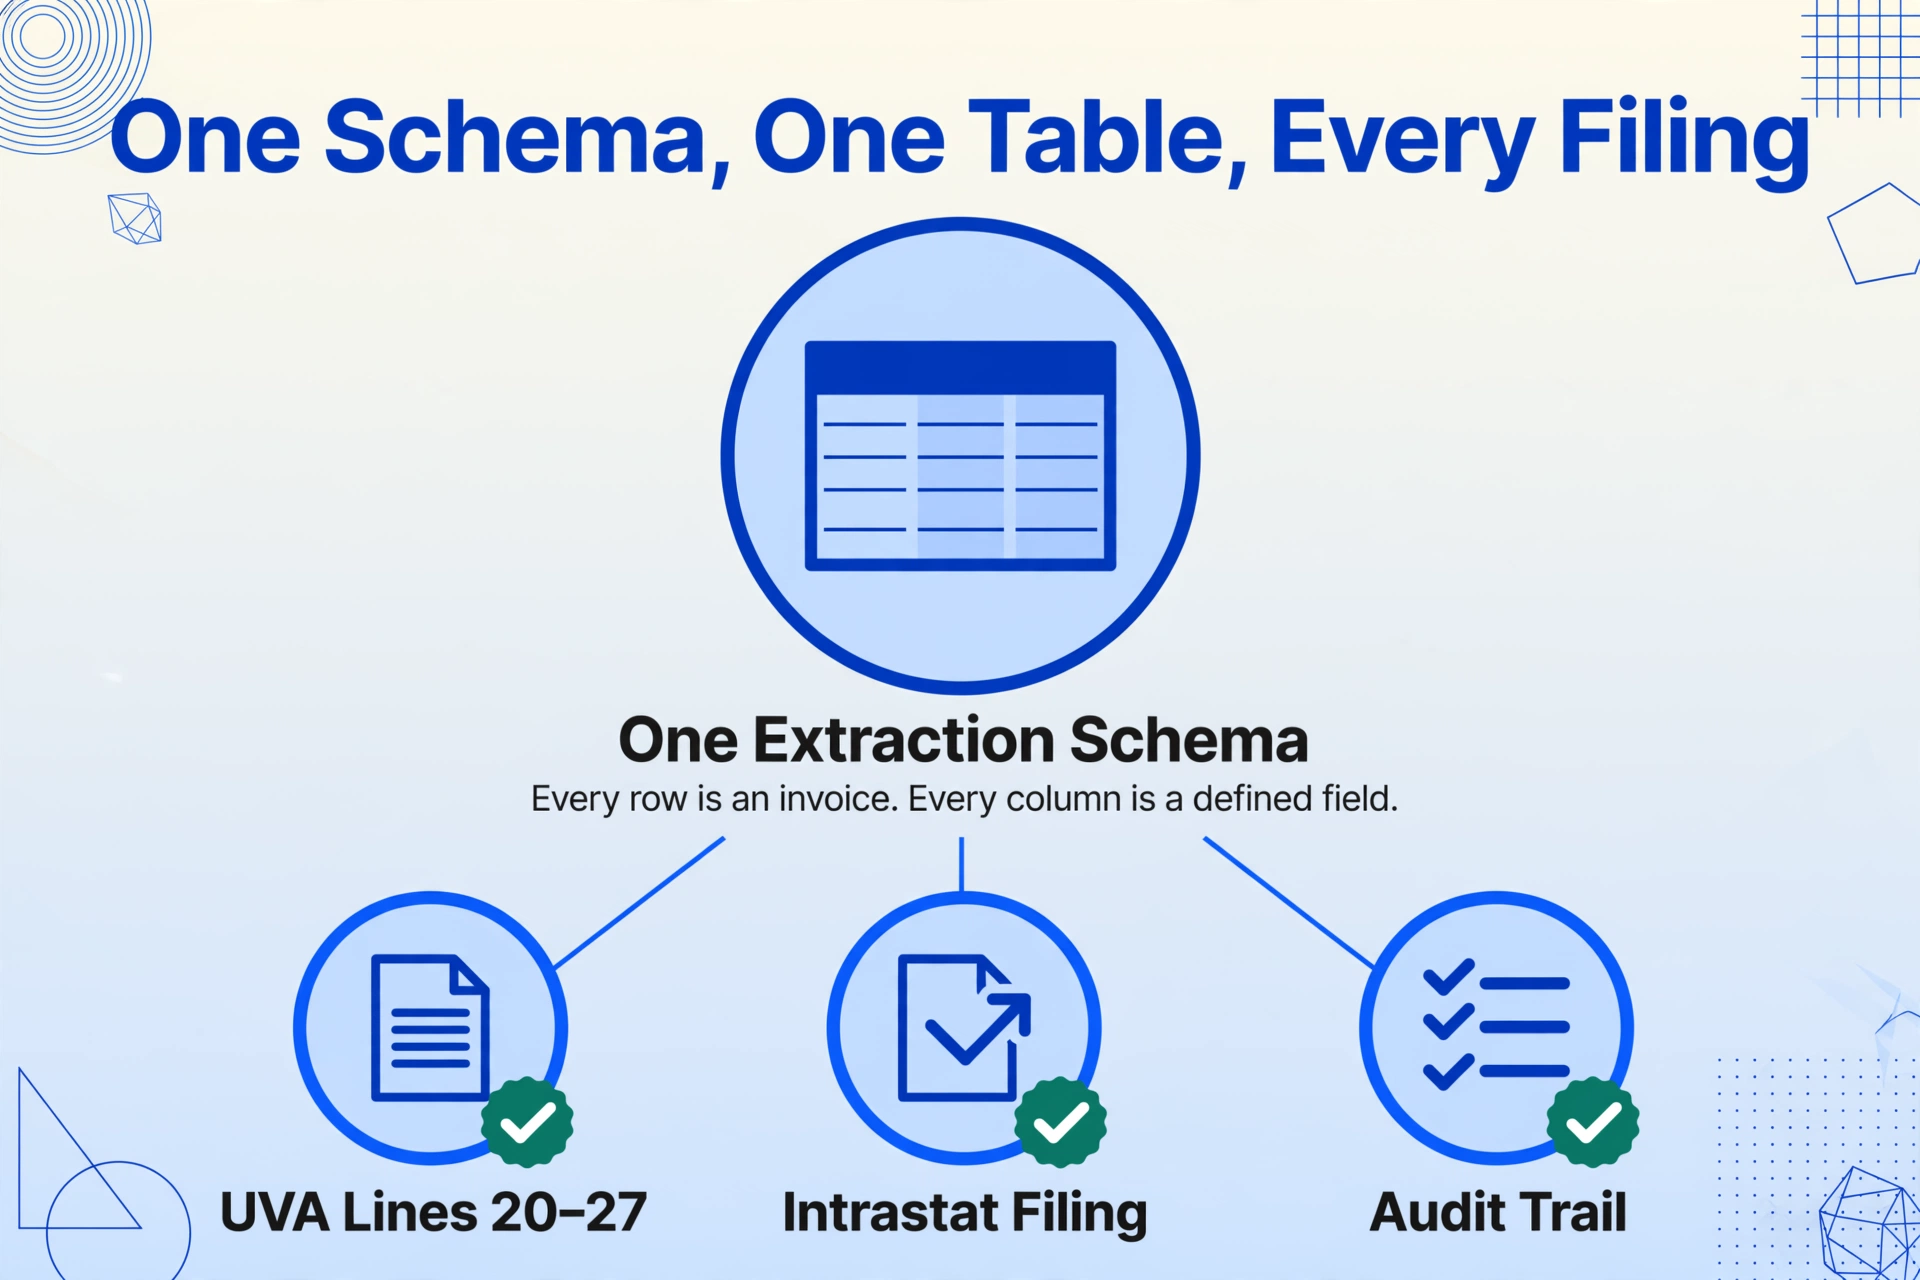
二重パイプライン問題への標準的な対応は手続き的なものです。つまり、人員を増やし、照合作業をより多くの日に分散し、より詳細なスプレッドシートのテンプレートを作成することです。これらの対応は症状を吸収するだけで、原因に対処するものではありません。原因は、輸出用商業送り状(Handelsrechnung)と国内請求書(Rechnung)が互換性のない形式でデータを生成し、それを橋渡しするシステムが存在しないことです。
構造を修正するということは、データがコンプライアンスワークフローに入る時点、つまりUVA、イントラスタット申告、税関照合に分岐する前に、2つのパイプラインを統合することを意味します。両方の文書タイプのフィールドの和集合をカバーする1つの抽出スキーマを定義します。それを毎月、国内・輸出を問わずすべての請求書に適用します。出力は、各行が請求書、各列が定義されたフィールドである単一のテーブルであり、「国内」と「輸出」の区別は、ファイルがどのフォルダにあるかではなく、どの列が入力されているかによって決まります。VAT列が入力されていれば国内売上、税関列が入力されていれば輸出売上です。UVAはテーブルに対するフィルターになります。イントラスタット申告は同じテーブルに対する別のフィルターになります。監査証跡、つまり各行を生成した請求書のリストは、テーブルそのものです。
単一の輸出用商業送り状(Handelsrechnung)のフィールド単位の抽出、つまり国内・輸出請求書のバッチ統合の前提条件については、ドイツの商業送り状データをExcelに抽出するガイドをご覧ください。バッチ処理の側面については、ドイツの輸出請求書をバッチ処理して単一の照合スプレッドシートにまとめるで、40件の輸出用商業送り状(Handelsrechnung)を1回の実行で抽出し、統合された輸出元帳を構築する方法を説明しています。両者を結び付ける要点は次のとおりです。UVAに必要なデータは、御社が発行する請求書にすでに存在しています。ボトルネックは決してデータではありませんでした。それは形式でした。
よくある質問
国内請求書(Rechnung)と輸出用商業送り状(Handelsrechnung)の実務上の違いは何ですか?
国内請求書(Rechnung)は、売上税法第14条(§14 UStG)に基づく国内付加価値税請求書です。税率、税額、税務署番号または付加価値税ID番号(Steuernummer/USt-IdNr)など、税務署(Finanzamt)が仕入税額控除の立証に必要とするすべての項目が記載されます。一方、輸出用商業送り状(Handelsrechnung)は、輸出用の商業送り状であり、主に付加価値税法ではなく通関法(UCCおよびAWV)に準拠します。輸出は売上税法第4条第1a号(§4 Nr. 1a UStG)により免税となるため、付加価値税は記載されませんが、代わりにEORI番号、品目ごとの関税分類番号、製品ごとの原産国、インコタームズ、正味重量と総重量、および免税の法的根拠が記載されます。これらは異なる規制枠組みに対応しており、その項目セットは請求書番号や日付などの基本識別子でのみ重複します。
なぜ弊社のERPは二重パイプラインの調整を自動化できないのですか?
ほとんどのERPは、国内請求書作成と輸出書類作成を、異なるデータモデルを持つ別々のモジュールで処理します。国内モジュールは付加価値税項目を含む国内請求書(Rechnung)を生成し、外国貿易モジュールは通関項目を含む輸出用商業送り状(Handelsrechnung)を生成します。ERPは国内売上レポートと輸出出荷レポートを個別に作成できますが、これらを1つの付加価値税予定申告書(UVA)対応テーブルに統合するには、通常、カスタムインターフェースを作成するか、両方のレポートを手動でExcelにエクスポートする必要があります。これはERPの機能不足ではなく、2つの文書タイプが共通のデータモデルを持たない2つの規制枠組み向けに設計されており、ERPはその法的現実を反映しているためです。
付加価値税予定申告書(UVA)に誤った輸出売上高を報告するとどうなりますか?
輸出売上高は免税であるため、UVAの27行目に誤った数値を記載しても、国内課税売上高の行のように直接的な納税義務は生じません。しかし、UVAの数値はATLASを通じて報告された通関輸出データと一致する必要があります。両者の間に継続的な不一致があると、税務署(Finanzamt)による相互参照監査のきっかけとなり、両方の数値の立証が求められます。そのコストは税罰金ではなく、監査照会に対応するために費やす時間です。さらに、提出後に誤りが発見された場合は修正UVAを提出する必要があり、修正が繰り返されると、会社がより高頻度の監視対象としてフラグが立てられる可能性があります。
二重パイプライン問題は大規模輸出業者だけに影響するのでしょうか、それとも中小企業も同様に影響を受けるのでしょうか。
国内請求書(Rechnung)と輸出用商業送り状(Handelsrechnung)の両方を発行するドイツ企業は、規模を問わず影響を受けます。従業員25名で月に10件の輸出貨物を扱う機械工学系中小企業も、従業員500名の多国籍企業と同じ構造的問題に直面します。中小企業の方が調整すべき請求書の数は少ないかもしれませんが、調整を行う人員も少なく、付加価値税予定申告書(UVA)を作成する担当者が輸出書類も処理していることが多く、調整は一人の頭の中で行われ、組織的な記録は残りません。その担当者が退職すると、後任者は輸出用商業送り状(Handelsrechnung)のフォルダと、それらがどのように調整されたかの記録がない状態を引き継ぐことになります。
ドイツのB2B電子請求書義務化(E-Rechnungspflicht)は、これをどのように変えるのでしょうか。
ドイツのB2B電子請求書義務化(2025年1月から受領義務、2027年から段階的に発行義務化)では、国内B2B取引において構造化されたEN 16931形式(XRechnungまたはZUGFeRD)の請求書が必要となります。これにより国内請求書(Rechnung)のパイプラインが標準化され、国内請求書からのデータ抽出が容易になります。しかし、国境を越えた輸出用商業送り状(Handelsrechnung、EU域外の顧客向け)は国内義務化の対象外です。二重パイプラインは解消されず、国内側はより構造化される一方で、輸出側はPDF、ERPエクスポート、フォワーダーテンプレートが混在したままです。両者間の調整問題は継続し、完全に構造化された国内パイプラインと非構造化された輸出パイプラインの対比により、問題がより顕在化する可能性があります。
国内請求書(Rechnung)と輸出用商業送り状(Handelsrechnung)の両方から、同じ出力テーブルにデータを抽出できますか。
はい。両方の文書タイプのフィールドを統合したカラムスキーマを定義してください。請求書番号、請求日、顧客、正味金額、付加価値税率、付加価値税額、総額、関税コード、原産国、EORI番号、インコタームズ、正味重量、総重量、通貨、付加価値税参照情報です。同じバッチに国内請求書(Rechnung)と輸出用商業送り状(Handelsrechnung)の両方をアップロードします。国内請求書は付加価値税関連のカラムに入力され、通関カラムは空白のままになります。輸出用商業送り状は通関カラムに入力され、付加価値税カラムは空白のままになります。両者の区別、つまり付加価値税予定申告書(UVA)の行20~22(課税対象)と行27(非課税)の区分は、どのカラムが入力されているかによって自動的にエンコードされます。