Warum das Problem der doppelten Rechnungen deutsche Exporteure
mehr kostet, als die meisten Finanzteams erkennen
Ein deutscher Hersteller sendet eine Industriepumpe an einen Kunden in Stuttgart. Die Buchhaltung erstellt eine Standardrechnung (Rechnung) mit 19 % Umsatzsteuer – alle Felder gemäß §14 UStG. In derselben Woche versendet die Exportabteilung eine identische Pumpe an einen Kunden in São Paulo. Die Exportrechnung (Handelsrechnung) enthält keine Umsatzsteuer – der Verkauf ist gemäß §4 Nr. 1a UStG steuerbefreit. Stattdessen enthält die Handelsrechnung elf Felder, die die Inlandsrechnung nie abfragt: eine EORI-Nummer, einen 11-stelligen Zolltarifcode pro Position, eine Ursprungsland-Erklärung pro Produkt, einen Incoterm, Nettogewicht und Bruttogewicht in Kilogramm sowie einen rechtlichen Hinweis auf die Umsatzsteuerbefreiung. Diese beiden Rechnungen beschreiben dasselbe Produkt, das im selben Monat von demselben Unternehmen verkauft wurde. Sie werden von zwei verschiedenen Abteilungen erstellt, in zwei verschiedenen Systemen gespeichert, nach zwei verschiedenen rechtlichen Rahmenwerken formatiert – und einmal im Monat müssen sie zu einer Umsatzsteuer-Voranmeldung zusammengeführt werden. Genau in dieser Zusammenführung liegen die Kosten, und sie sind für die meisten deutschen Exporteure nie gemessen worden.
Wichtigste Erkenntnisse
- Ein deutscher Hersteller, der dasselbe Produkt im Inland und für den Export verkauft, erstellt zwei strukturell inkompatible Rechnungen – die Rechnung enthält Umsatzsteuerfelder gemäß §14 UStG, die Handelsrechnung enthält Zollfelder ohne Umsatzsteuer gemäß §4 Nr. 1a UStG – und doch müssen beide jeden Monat in einer Umsatzsteuer-Voranmeldung landen.
- Diese monatliche Abstimmung ist keine einzelne Berechnung, sondern fünf diskrete manuelle Schritte – Inlandsaggregation, Exportaggregation, Intra-EU-Trennung, Intrastat-Abstimmung und Prüfpfad-Erstellung – die etwa 24 Arbeitstage pro Jahr verbrauchen, die nie auf einer Kostenposition erscheinen.
- Definieren Sie ein Extraktionsschema, das die Vereinigung beider Dokumenttypen abdeckt, laden Sie Inlands- und Exportrechnungen gemeinsam hoch, und die UVA wird zu einem Filter auf einer Tabelle – gefüllte Umsatzsteuerspalten bedeuten Inlandsumsatz, gefüllte Zollspalten bedeuten Exportumsatz.
Zwei Pipelines, ein Unternehmen, keine gemeinsame Struktur
Der deutsche Exporteur hat kein Rechnungsproblem. Er hat eine Rechnungsarchitektur, die nie für einen Abgleich ausgelegt war – denn die Inlandsrechnung und die Exportrechnung wurden für unterschiedliche rechtliche Rahmenbedingungen, von unterschiedlichen Abteilungen und zu unterschiedlichen Zeitpunkten im Transaktionszyklus erstellt.
Eine inländische Rechnung nach §14 UStG ist ein Umsatzsteuerdokument. Ihre Pflichtangaben dienen einem einzigen Zweck: der Nachweisführung über die umsatzsteuerliche Behandlung eines inländischen oder innergemeinschaftlichen Umsatzes. Die Rechnung muss die Steuernummer oder USt-IdNr. des Lieferanten, den Nettobetrag, den anzuwendenden Umsatzsteuersatz (19 % Regelsteuersatz oder 7 % ermäßigter Steuersatz), den Umsatzsteuerbetrag in Euro und den Bruttogesamtbetrag enthalten. Handelt es sich um eine innergemeinschaftliche B2B-Lieferung, sind die USt-IdNr. des Leistungsempfängers und ein Hinweis auf den Reverse-Charge-Mechanismus nach §13b UStG anzugeben. Jedes Feld auf der Rechnung ist vorhanden, weil das Umsatzsteuergesetz es vorschreibt, und das Finanzamt wird seine Angabe prüfen.
Eine Handelsrechnung ist ein Zolldokument. Ihre Pflichtangaben dienen einem anderen Zweck: Sie ermöglichen der Zollbehörde des Bestimmungslandes die Festsetzung von Abgaben, die Überprüfung des Ursprungs und die Abfertigung der Waren. Die Handelsrechnung enthält die EORI-Nummer, die 11-stellige Zolltarifnummer pro Position, das Ursprungsland pro Produkt, die Incoterms, Nettogewicht und Bruttogewicht, die Währung, den Ausfuhrgrund und einen Hinweis auf die Steuerbefreiung nach §4 Nr. 1a UStG. Entscheidend ist: Sie enthält keinen Umsatzsteuerbetrag – denn Ausfuhren in Drittländer sind nach dem deutschen Umsatzsteuergesetz steuerfrei, und die Umsatzsteuer wird im Bestimmungsland nach dessen eigenem System abgeführt.
Diese beiden Dokumente entstehen in unterschiedlichen Teilen des Unternehmens. Die inländische Rechnung kommt aus der Buchhaltung, erstellt in DATEV, SAP oder Lexware, gesteuert vom Kalender der monatlichen Abrechnungszyklen und Zahlungsfristen. Die Handelsrechnung kommt aus der Exportabteilung, erstellt im Außenwirtschaftsmodul des ERP, in AEB oder MIC-CUST, gesteuert vom Kalender der Versandtermine und Zollabfertigungsfristen. Sie werden in verschiedenen Ordnern abgelegt, von verschiedenen Personen verwaltet und – in den meisten deutschen KMU – treffen sie erst dann aufeinander, wenn die monatliche Umsatzsteuer-Voranmeldung (UVA) sie in dieselbe Tabelle zwingt.
Die strukturelle Inkompatibilität geht tiefer als die Trennung der Abteilungen. Eine Rechnung enthält die Felder, die die Umsatzsteuerschuld für den Monat bestimmen. Eine Handelsrechnung enthält die Felder, die die Zollschuld und die Einhaltung der Exportkontrollvorschriften bestimmen. Ihre Datenmodelle sind orthogonal – sie beschreiben dieselbe wirtschaftliche Tätigkeit (den Verkauf eines Produkts) durch zwei regulatorische Rahmenbedingungen, die außer der Rechnungsnummer und dem Gesamtbetrag keine gemeinsamen Felder teilen. Und dennoch müssen bei der Erstellung der monatlichen Umsatzsteuer-Voranmeldung (UVA) die Daten aus beiden Dokumenttypen in derselben Form landen: Inlandsumsätze in den Zeilen 20–23 (steuerpflichtige Umsätze), Ausfuhrumsätze in Zeile 27 (steuerfreie Umsätze nach §4 Nr. 1a UStG). Die Umsatzsteuererklärung interessiert sich nicht dafür, welche Abteilung welche Rechnung erstellt hat. Sie verlangt eine einzige Zahlenmenge, die aus zwei inkompatiblen Datenquellen stammt.
Die strukturelle Erkenntnis: Der deutsche Exporteur hat nicht zwei Rechnungsabläufe, weil jemand sich entschieden hat, zwei zu bauen. Er hat zwei, weil das Umsatzsteuergesetz und der Unionszollkodex unterschiedliche regulatorische Ziele verfolgen und jeweils andere Daten auf der Rechnung verlangen. Das Problem ist nicht, dass das Gesetz irrational ist. Es ist, dass die Datenabstimmung — der monatliche Akt, zwei inkompatible Rechnungsströme in einer Umsatzsteuererklärung zusammenzuführen — vollständig beim Exporteur liegt, ohne strukturelle Brücke zwischen den beiden.
Anatomie einer monatlichen UVA-Abstimmung: Fünf manuelle Schritte, die niemand zählt
Die UVA-Abgabefrist — der 10. des Folgemonats für die meisten Unternehmen, verlängerbar auf den 10. des zweitfolgenden Monats mit einer Dauerfristverlängerung — bestimmt den Abstimmungszyklus. Die Finanzabteilung muss vier Zahlen liefern, die aus zwei verschiedenen Dokumentensätzen stammen:
| UVA-Zeile | Was sie meldet | Welcher Rechnungstyp sie liefert | Erforderlicher manueller Aufwand |
|---|---|---|---|
| 20–22 | Steuerpflichtiger Inlandsumsatz zu 19 % / 7 % | Inlandsrechnung (steuerpflichtig) | Nettobeträge aller im Zeitraum ausgestellten Inlandsrechnungen summieren. Nach Steuersatz aufteilen. |
| 23 | Steuerschuld auf Inlandsumsatz | Inlandsrechnung | Steuerbeträge aller Inlandsrechnungen summieren. Gegen die Netto × Satz-Berechnung abgleichen. |
| 27 | Steuerfreier Exportumsatz (steuerfreie Umsätze §4 Nr. 1a) | Handelsrechnung (Export) | Jede Handelsrechnung manuell öffnen. Beträge summieren. Prüfen, dass jede den korrekten Befreiungsvermerk trägt. |
| 27 (Intra-EU) | Steuerfreie innergemeinschaftliche Lieferungen (steuerfreie ig. Lieferungen §4 Nr. 1b) | Inlandsrechnung (mit USt-IdNr. des Empfängers und Hinweis auf den Übergang der Steuerschuld) | Intra-EU-Rechnungen von Inlandsrechnungen trennen. Summieren. USt-IdNr. und Konsistenz mit der Zusammenfassenden Meldung (ZM) prüfen. |
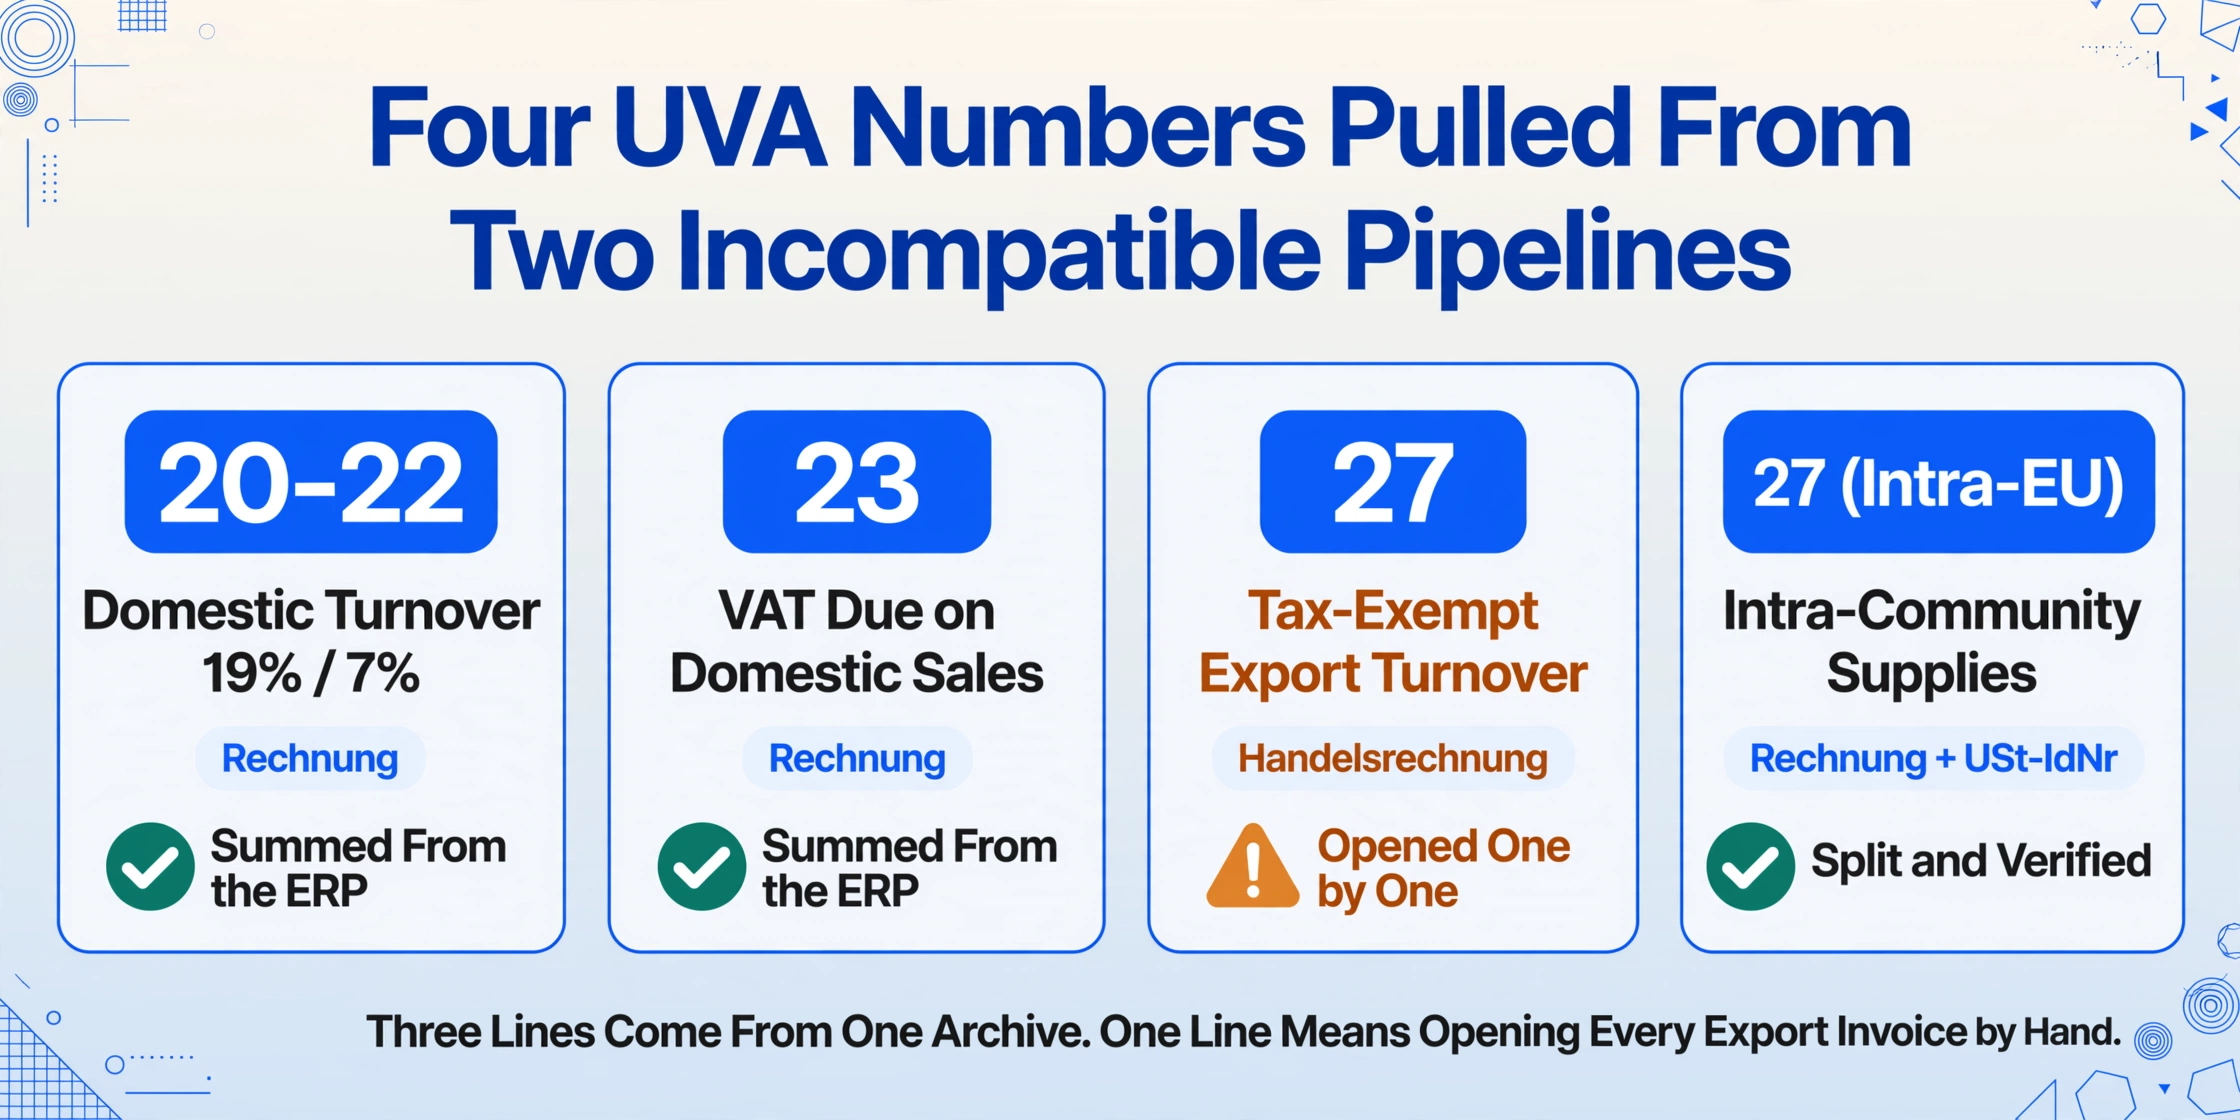
Die Abstimmung ist keine einzelne Berechnung. Sie ist eine Abfolge von fünf einzelnen manuellen Schritten, die jeweils aus einer anderen Teilmenge des Rechnungsarchivs schöpfen und jeweils ein eigenes Fehlerrisiko einführen:
1. Zusammenstellung der Inlandsrechnungen. Die Buchhaltung zieht alle im Meldezeitraum ausgestellten inländischen Rechnungen aus dem ERP. In einem gut geführten Unternehmen ist dieser Schritt halbautomatisiert – das ERP kann einen Verkaufsbericht mit Nettobeträgen und Umsatzsteuerbeträgen nach Steuersätzen erstellen. Das Inlandsrechnungsmodul des ERP kennt jedoch nicht die Handelsrechnungen im Exportmodul. Zwei separate Berichte, zwei separate Systeme, zwei separate Exportdateien, die manuell in Excel zusammengeführt werden.
2. Zusammenstellung der Exportrechnungen. Die Exportabteilung stellt die Handelsrechnungen des Monats zur Verfügung – in der Regel als Ordner mit PDFs oder als Bericht aus dem Exportmodul. Diese Rechnungen enthalten keine Umsatzsteuerfelder. Das Finanzteam muss jede einzelne öffnen, prüfen, ob der Umsatzsteuerbefreiungsvermerk (§4 Nr. 1a UStG) vorhanden ist, die Richtigkeit des Rechnungsendbetrags bestätigen und die Summen für die UVA-Zeile 27 bilden. Bei einem Unternehmen mit vierzig Exportlieferungen pro Monat sind das vierzig Rechnungen, die geöffnet, gelesen und manuell summiert werden müssen – bevor die erste Zahl in das UVA-Formular eingegeben wird.
3. Trennung innergemeinschaftlicher Lieferungen. Die inländischen Rechnungen umfassen auch Rechnungen an Kunden in anderen EU-Ländern – innergemeinschaftliche Lieferungen, die umsatzsteuerfrei sind, jedoch nach §4 Nr. 1b UStG (innergemeinschaftliche Lieferung) und nicht nach §4 Nr. 1a (Ausfuhr). Diese Rechnungen enthalten die USt-IdNr. des Empfängers und einen Hinweis auf den Reverse-Charge. Sie müssen von den inländischen steuerpflichtigen Rechnungen getrennt und in derselben UVA-Zeile 27 wie die Exportrechnungen gemeldet werden, aber auch mit der vierteljährlichen Zusammenfassenden Meldung (ZM) abgeglichen werden. Eine Inlandsrechnung an einen Kunden in Frankreich und eine Exportrechnung an einen Kunden in Brasilien landen in derselben UVA-Zeile – aber eine erfordert einen ZM-Abgleich, die andere nicht.
4. Intrastat-Abstimmung. Bei innergemeinschaftlichen Versendungen muss der Exporteur monatliche oder vierteljährliche Intrastat-Meldungen einreichen, in denen die versendeten Waren nach achtstelligem Warennummern-Code, Bestimmungsland und statistischem Wert aufgeführt sind. Die Intrastat-Meldung stützt sich auf dieselben Handelsrechnungs- und innergemeinschaftlichen Rechnungsdaten, die auch in die UVA einfließen, erfordert jedoch eine andere Aggregation: pro Warencode, pro Land – eine Perspektive, die die UVA nicht benötigt. In der Praxis erstellen viele Exporteure die UVA und Intrastat aus separaten Datenextrakten, und Abweichungen zwischen beiden – dieselbe Lieferung, die in jeder Meldung mit einem anderen statistischen Wert gemeldet wird – bleiben unentdeckt, bis das Statistische Bundesamt oder das Finanzamt darauf hinweist.
5. Die Prüfungsspur. Das UVA-Formular selbst verlangt vier Zahlen pro Zeile. Das Finanzamt kann im Rahmen einer Umsatzsteuer-Sonderprüfung die Belege für jede dieser Zahlen anfordern. Das Finanzteam muss in der Lage sein, für jeden beliebigen Meldezeitraum die Liste der Rechnungen vorzulegen, die jede Zeile der UVA generiert haben. Wenn die Daten der Inlands- und Exportrechnungen in zwei verschiedenen Systemen leben, bedeutet die Erstellung dieser Belege, die manuelle Abstimmung zu rekonstruieren, die zum Zeitpunkt der Meldung durchgeführt wurde – möglicherweise Monate oder Jahre zuvor, von einer Person, die möglicherweise nicht mehr im Unternehmen arbeitet.
Diese fünf Schritte sind für sich genommen nicht schwierig. Jeder dauert einige Stunden, verteilt auf die erste Woche des Monats. Was sie teuer macht, ist, dass sie vollständig manuell, vollständig fehleranfällig und für die Kostenrechnung des Unternehmens vollständig unsichtbar sind – denn niemand erfasst die Stunden, die für den Abgleich von Rechnungen aufgewendet werden, als separaten Kostenposten. Ein Finanzteam, das zwei Tage pro Monat für die UVA-Vorbereitung aufwendet, verbringt vierundzwanzig Arbeitstage pro Jahr – also mehr als einen vollen Arbeitsmonat – mit einer Tätigkeit, die weder Umsatz noch Erkenntnisse generiert und nur deshalb existiert, weil zwei regulatorische Rahmenwerke zwei inkompatible Rechnungsformate hervorbringen.
Wo der manuelle Abgleich tatsächlich scheitert – drei Fehlermodi
Die Schwachstellen des Abgleichs zeigen sich nicht in den Monaten, in denen alles übereinstimmt, sondern in denen, in denen dies nicht der Fall ist – und die Ursache ist meist kein Eingabefehler, sondern ein struktureller Missmatch zwischen den beiden Rechnungspipelines.
1. Die fehlende Befreiungsangabe – wenn die Handelsrechnung §4 nicht zitiert
Eine von einem Spediteur im Namen des Exporteurs erstellte Handelsrechnung lässt manchmal den Verweis auf die Umsatzsteuerbefreiung weg. Die Vorlage des Spediteurs enthält die EORI-Nummer, den Zolltarifcode, das Incoterm – die Zollfelder – aber der rechtliche Hinweis auf die Umsatzsteuerbefreiung gehört zu den steuerlichen Pflichten des Exporteurs, nicht zu den zollrechtlichen Pflichten des Spediteurs. Wenn das Finanzteam diese Handelsrechnung erhält, enthält sie zwar alle Zollfelder korrekt, aber es fehlt das eine Feld, das die UVA-Prüfkette benötigt: "steuerfrei nach §4 Nr. 1a UStG."
Nach den deutschen Umsatzsteuerregeln muss eine Rechnung für eine steuerfreie Transaktion die Rechtsgrundlage für die Befreiung angeben – eine allgemeine Aussage wie "umsatzsteuerfrei" reicht nicht aus. Eine Handelsrechnung, die den §4-Hinweis weglässt, ist eine nicht konforme Rechnung, und das Finanzamt kann die Befreiung bei einer Prüfung anfechten – nicht weil der Export nicht stattgefunden hat, sondern weil das Dokument, das ihn belegt, technisch mangelhaft ist. Das Finanzteam, das dies während des monatlichen Abgleichs entdeckt, muss zur Exportabteilung zurückgehen, eine korrigierte Handelsrechnung anfordern und darauf warten, bevor die UVA eingereicht werden kann. In einem Monat mit vierzig Exporten und drei Spediteuren können drei fehlende Befreiungsangaben die UVA-Einreichung um eine Woche verzögern.
2. Die Währungsinkongruenz – USD-Handelsrechnung vs. EUR-UVA
Die UVA weist alle Beträge in Euro aus. Eine in USD ausgestellte Handelsrechnung muss zum maßgeblichen Wechselkurs des Meldezeitraums in EUR umgerechnet werden – in der Regel zum monatlichen Durchschnittskurs der Bundesbank oder zum EZB-Referenzkurs am Rechnungsdatum, je nach Bilanzierungsmethode des Unternehmens. Die Umrechnung ist im Prinzip einfach. In der Praxis muss ein Finanzteam, das vierzig Handelsrechnungen zusammenführt, bei jeder einzelnen Rechnung die Währung prüfen, den richtigen Umrechnungskurs anwenden und die EUR-Äquivalente addieren – eine mehrstufige Berechnung, bei der ein einziger übersehener Währungscode zu einem falschen UVA-Wert führt.
Das Risiko ist asymmetrisch. Ein zu niedrig ausgewiesener Exportumsatz in Zeile 27 der UVA – etwa 50.000 USD Exporte werden aufgrund einer fehlerhaften Umrechnung als 45.000 EUR ausgewiesen – ändert die geschuldete Umsatzsteuer nicht direkt, da die Exporte steuerfrei sind. Es entsteht jedoch eine Meldediskrepanz: Derselbe Exportwert, der dem deutschen Zoll über das ATLAS-System (in EUR) gemeldet wurde, stimmt nicht mehr mit dem in der UVA ausgewiesenen Exportumsatz überein. Wenn das Finanzamt die UVA mit den Zolldaten abgleicht – und das kann es aufgrund der Datenabkommen zwischen Steuer- und Zollbehörden – wird die Diskrepanz zu einem Prüfungsauslöser. Die Steuerschuld ist null, die Prüfung jedoch nicht.
3. Das Problem der Teillieferungen – Eine Bestellung, zwei Rechnungen, ein Abgleich
Ein Kunde in Dubai bestellt 200 Einheiten. Die Exportabteilung versendet 120 Einheiten in der ersten Sendung und 80 Einheiten zwei Wochen später. Es werden zwei Handelsrechnungen erstellt – eine für jede Teillieferung – jeweils mit eigener Rechnungsnummer, eigenem Datum und eigener Aufschlüsselung der Zolltarifnummern für die versendete Menge. Das Finanzteam muss beide Rechnungen für die gesamte Kundenbestellung addieren, prüfen, ob die Summe mit der Bestellung übereinstimmt, und beide in den monatlichen Exportumsatz der UVA einbeziehen. Wenn die zweite Handelsrechnung erst im Folgemonat eingeht – weil die Sendung am 31. das Lager verlassen hat – verteilt sich der Exportumsatz auf zwei Meldezeiträume, und die UVA weist den Bestellwert im ersten Monat zu niedrig und im zweiten Monat zu hoch aus. Ein Finanzteam, das lediglich die monatlichen Handelsrechnungssummen addiert, erkennt diese Aufteilung nicht – nur die Exportabteilung weiß, dass es sich um eine Teillieferung handelte.
Teillieferungen verschärfen das bereits bestehende Problem: Die für den UVA-Abgleich benötigten Daten verteilen sich auf zwei Abteilungen, zwei Dokumenttypen und zwei Zeiträume, und keine einzelne Person hat den vollständigen Überblick.
Der rote Faden: Jede Fehlerquelle entsteht nicht aus einem Buchungsfehler, sondern aus einer strukturellen Lücke – die Handelsrechnung folgt der Zoll-Logik, die UVA der Steuer-Logik, und die Brücke zwischen beiden ist eine manuelle Tabelle, die von einer Person gepflegt wird, die gleichzeitig den Monatsabschluss erledigt.
Warum SAP und DATEV die Lücke nicht schließen — und was es tut
Die naheliegende Frage ist: Warum löst das ERP das Problem nicht? Deutsche Exporteure nutzen SAP, Microsoft Dynamics oder DATEV — Unternehmenssysteme, die die Inlandsrechnung, die Exportdokumentation und die Umsatzsteuer-Buchhaltung abwickeln. Und das tun sie auch. Aber sie tun es in getrennten Modulen, die über Schnittstellen verbunden sind, die auf beiden Seiten strukturierte Daten erfordern.
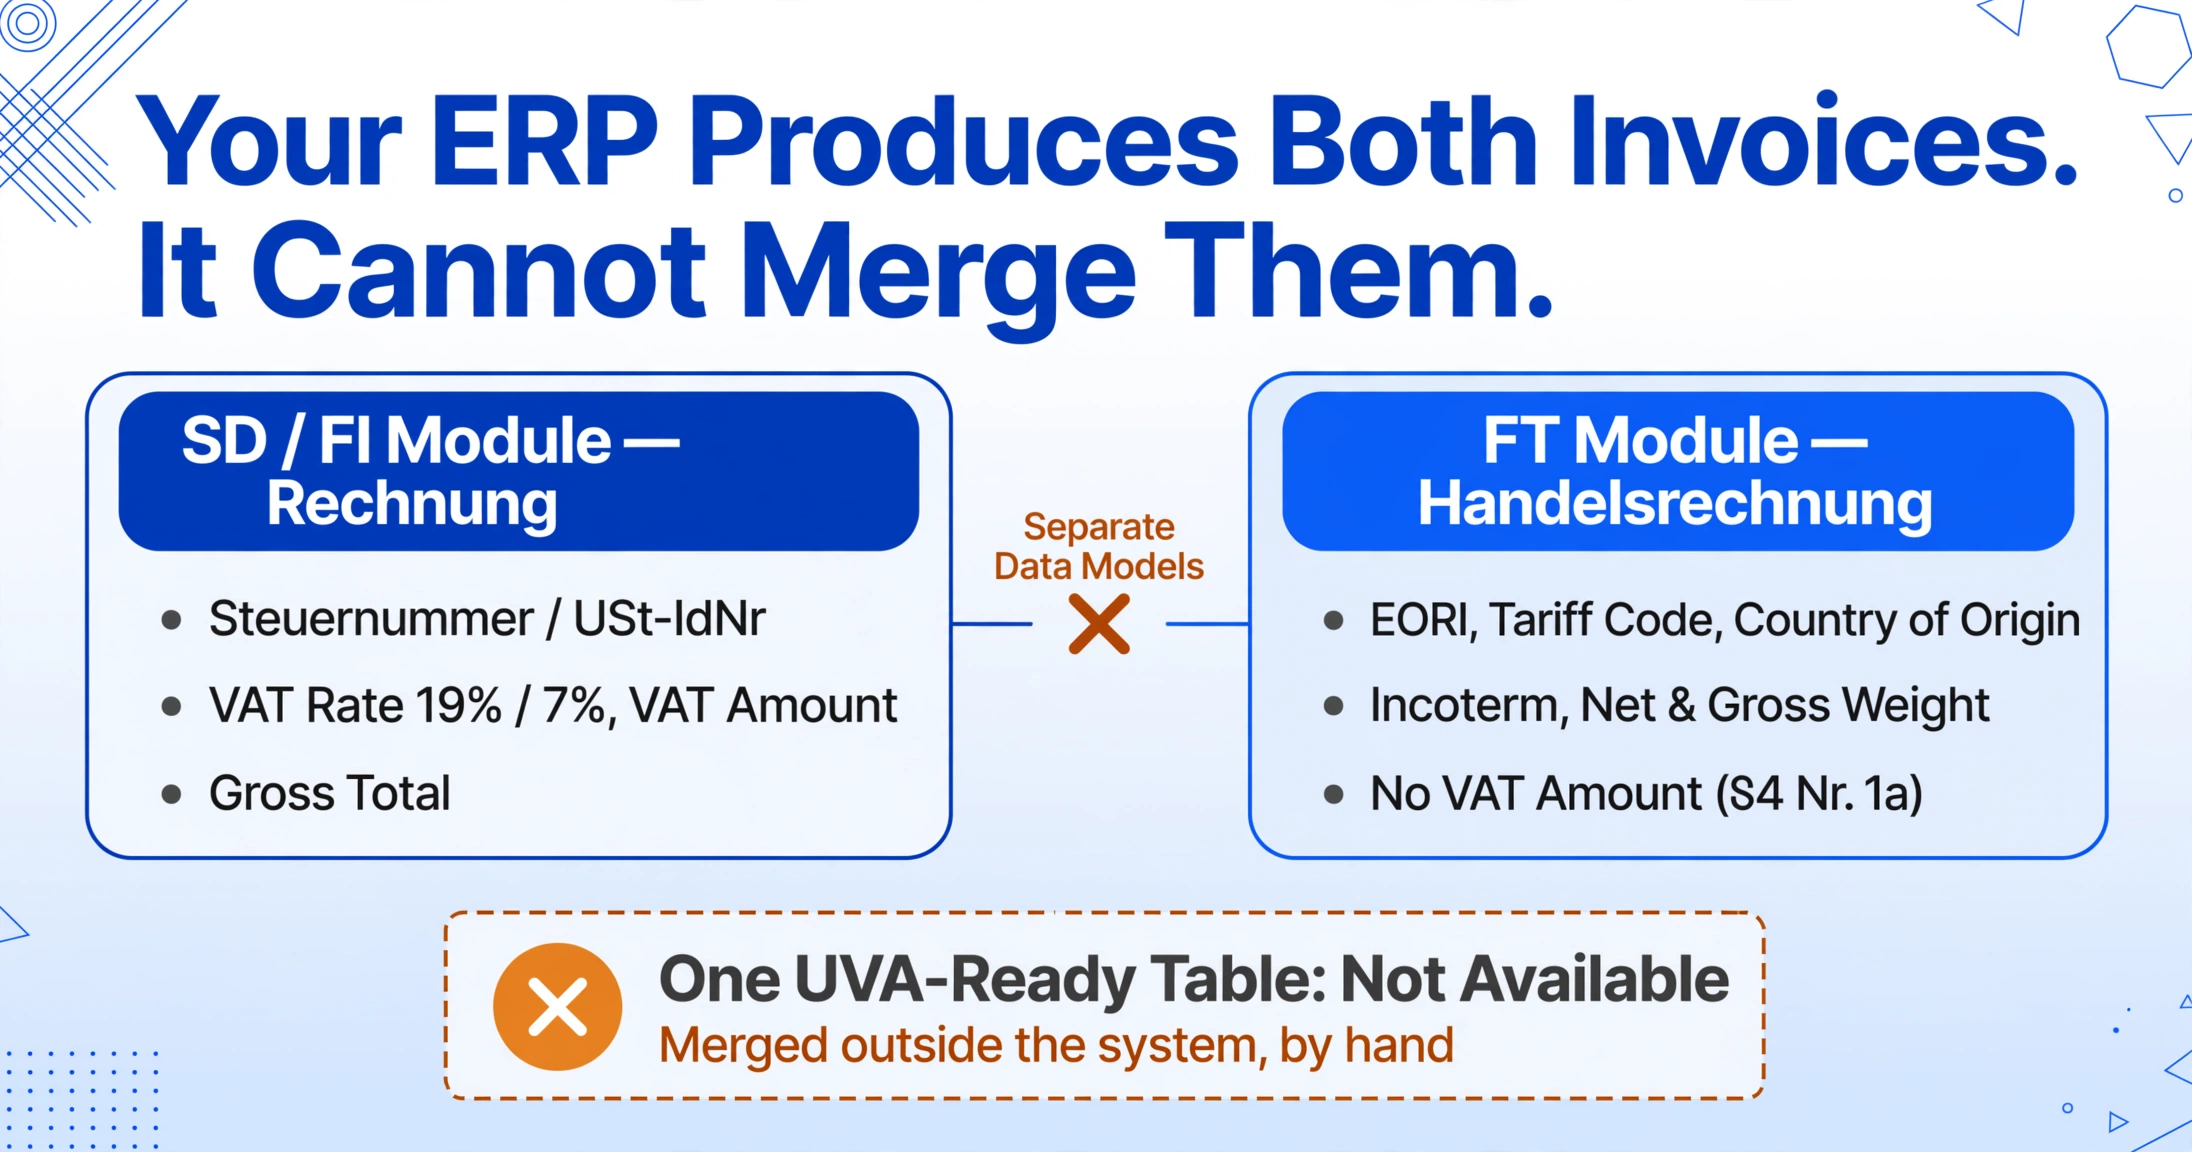
Die Inlandsrechnung wird im Vertriebs- (SD) oder Finanzmodul (FI) erzeugt, wo jedes Feld durch die Umsatzsteuerlogik des §14 UStG definiert ist. Die Handelsrechnung wird im Außenwirtschaftsmodul (FT) oder in einem spezialisierten Zollsystem wie AEB oder MIC-CUST erzeugt, wo die Felder durch die Zolllogik des UCC und der AWV definiert sind. Das ERP kann einen Inlandsverkaufsbericht und separat einen Exportsendungsbericht erstellen. Was es nicht kann — ohne individuelle Integrationsarbeit — ist eine einzige konsolidierte Ansicht zu erzeugen, die jede Export-Handelsrechnung ihrem entsprechenden Kunden, Zolltarifcode, Ursprungsland und Umsatzsteuerbefreiungsstatus zuordnet und diese mit den Inlandsrechnungsdaten in einer für die UVA geeigneten Struktur zusammenführt.
Dies ist dasselbe strukturelle Problem, das sich im japanischen Drei-Wege-Abgleich in der Beschaffung manifestiert — drei Dokumente, die dieselbe Transaktion beschreiben, aber von verschiedenen Systemen, zu verschiedenen Zeiten, für verschiedene Zielgruppen erzeugt wurden, und keines verwendet dieselben Kennungen. Die Formatierung ändert sich, aber das strukturelle Problem ist identisch: Der Datenabgleich fällt auf einen Menschen zurück, weil die Systeme, die die Dokumente erzeugen, nie dafür ausgelegt waren, miteinander zu kommunizieren.
Die Lücke zu schließen erfordert einen anderen Ansatz — nicht das ERP zu ersetzen, sondern es mit strukturierten Daten aus den Dokumenten zu speisen, die derzeit seine Struktur umgehen. Der Wandel führt vom positionsbasierten Lesen (eine Vorlage, die erwartet, dass die Rechnungssumme an einer festen Stelle steht, und bricht, wenn sich das Handelsrechnungslayout eines Spediteurs von dem von SAP unterscheidet) zum semantischen Lesen (eine KI, die die Rechnungssumme findet, weil sie versteht, was eine Summe ist, unabhängig vom Layout). Da die Extraktion ohne Vorlage erfolgt — sie benötigt keine Parsing-Vorlage pro Rechnungsformat — erzeugen eine Handelsrechnung von SAP, ein Scan eines unterschriebenen Papieroriginals eines Spediteurs und eine Pro-forma-Rechnung aus der Tabellenkalkulation der Exportabteilung Zeilen in derselben Ausgabetabelle mit derselben Spaltenstruktur.
Hier verändert die Benutzerdefinierte Spaltenextraktion die Abgleichgleichung. Statt zu definieren, wo sich jedes Feld in jedem Dokumentformat befindet, definieren Sie, was Sie wollen: eine Spalte namens „Rechnungsnummer", eine Spalte namens „Rechnungssumme", eine Spalte namens „Umsatzsteuersatz", eine Spalte namens „Zolltarifcode", eine Spalte namens „EORI-Nummer". Die KI liest jedes Dokument — Inlandsrechnung oder Export-Handelsrechnung — und findet die Werte, indem sie versteht, was sie bedeuten. Eine Rechnung mit Umsatzsteuersatz und eine Handelsrechnung mit Zolltarifcode speisen beide in dieselbe Ausgabetabelle ein, füllen die Spalten, die sie haben, und lassen die leer, die sie nicht haben. Die UVA-Vorbereitung wird zu einer Filter-und-Summiere-Operation: Filtern Sie, wo die Spalte Umsatzsteuersatz gefüllt ist, um den inländischen steuerpflichtigen Umsatz zu erhalten; filtern Sie, wo die Spalte Zolltarifcode gefüllt ist, um den Exportumsatz zu erhalten; summieren Sie jede gefilterte Teilmenge.
Dateien werden sicher verarbeitet und nicht gespeichert. Laden Sie eine Beispielrechnung oder Handelsrechnung hoch und definieren Sie Ihre Spalten, um die Extraktion zu testen.
Dasselbe strukturelle Problem — manueller Abgleich zwischen Dokumenten, die dieselbe finanzielle Realität beschreiben, aber in inkompatiblen Formaten vorliegen — tritt auch in anderen Kontexten weit über deutsche Exporte hinaus auf. Unsere Analyse des manuellen Abgleichproblems bei der australischen BAS-Meldung untersucht, wie kleine Unternehmen vor einer ähnlichen Herausforderung stehen, wenn vierteljährliche GST-Daten über Rechnungen, Kontoauszüge und ATO-Formulare hinweg abgeglichen werden müssen. Die Dokumentart und die Steuerbehörde ändern sich, aber die Übertragungslücke — der Punkt, an dem Daten, die ein Mensch lesen kann, zu einer Zahl werden müssen, die ein Formular akzeptiert — bleibt bestehen.
Die Kosten, die nie in einer Kostenposition auftauchen
Die Stunden, die für den Abgleich der Handelsrechnungsdaten für die UVA aufgewendet werden, sind die sichtbaren Kosten. Die Kosten, die nie in einer Kostenposition auftauchen – aber real sind und sich summieren – sind diejenigen, die die meisten Exporteure nie beziffern:
Der Verspätungszuschlag, der sich monatlich summiert
Gemäß §152 AO (Abgabenordnung) kann das Finanzamt einen Verspätungszuschlag von 0,25 % der festgesetzten Steuer pro Monat der Verzögerung erheben, mindestens 25 € pro Monat für monatliche Umsatzsteuervoranmeldungen. Eine UVA, die verspätet eingereicht wird, weil die Zusammenführung der Exportumsätze drei zusätzliche Tage dauerte, wird nicht für die Verzögerung an sich bestraft – der Zuschlag ist gedeckelt. Aber eine UVA, die jeden zweiten Monat verspätet eingereicht wird, weil der Abgleich der zwei Datenströme chronisch langsam ist, erzeugt einen wiederkehrenden Zuschlag, der sich über ein Jahr zu einer Strafe dafür summiert, die Dinge so zu tun, wie sie immer getan wurden.
Das Prüfungsrisiko nicht abgleichbarer systemübergreifender Daten
Das Finanzamt und das Zollamt können UVA-Umsatzdaten mit Zollausfuhranmeldungen abgleichen – und im Rahmen der EU- und deutschen Datenaustauschrahmen tun sie dies zunehmend. Eine UVA, die für das Quartal 1,2 Mio. € Exportumsatz meldet, während die ATLAS-Zolldaten 1,15 Mio. € ausweisen, erzeugt eine Differenz von 50.000 €. Der Exporteur hat keine Umsatzsteuer hinterzogen – Exporte sind steuerfrei –, aber die Differenz löst eine Prüfungsanfrage aus, die den Exporteur auffordert, beide Zahlen zu belegen und die Lücke zu erklären. Die Kosten sind keine Steuerstrafe. Es sind die Stunden, die für die Beantwortung der Anfrage, das Abrufen von Dokumenten aus zwei Systemen und den Nachweis, dass die Differenz ein Timing-Problem und keine nicht gemeldete Transaktion ist, aufgewendet werden – eine Übung, die genauso viel Zeit in Anspruch nimmt wie die Erstellung der UVA selbst.
Die nachgelagerten Kosten nicht abgeglichener Intrastat-Daten
Die deutsche Intrastat-Meldepflicht verlangt von Exporteuren, innergemeinschaftliche Lieferungen nach achtstelligem Warenverzeichnis-Code, Bestimmungsland und statistischem Wert zu melden – kommerziell sensible Daten, die monatlich oder vierteljährlich beim Statistischen Bundesamt eingereicht werden. Wenn die Intrastat-Meldung aus einem anderen Datenextrakt erstellt wird als die UVA, weichen die beiden Meldungen voneinander ab. Eine Abweichung beim statistischen Wert zwischen der Intrastat-Meldung und der innergemeinschaftlichen Umsatzzeile der UVA ist eine rote Flagge für die Behörden. Die Lösung ist nicht sorgfältigere manuelle Dateneingabe. Es ist eine einzige Quelle strukturierter Daten – die Rechnungsextraktion –, die sowohl die UVA-Zeile 27 als auch die Intrastat-Meldung aus denselben zugrunde liegenden Zahlen speist.
Diese Kosten haben eine gemeinsame Wurzel, und es ist dieselbe Wurzel, die die Stapelverarbeitung deutscher Export-Handelsrechnungen so unverzichtbar macht: Die für die Compliance benötigten Daten existieren bereits – gedruckt auf vierzig Handelsrechnungen –, aber sie existieren in einem Format, das kein Compliance-System verarbeiten kann. Die Kosten sind nicht die Steuer. Es ist die menschliche Übersetzungsschicht zwischen dem Dokument und dem Formular.
Die Lösung ist strukturell, nicht verfahrenstechnisch
Die übliche Antwort auf das Zwei-Pipeline-Problem ist verfahrenstechnisch: mehr Personal einstellen, die Abstimmung auf mehr Tage verteilen, eine detailliertere Tabellenvorlage erstellen. Diese Antworten absorbieren die Symptome; sie beheben nicht die Ursache. Die Ursache ist, dass die Handelsrechnung und die Rechnung Daten in inkompatiblen Formaten erzeugen und kein System sie verbindet.
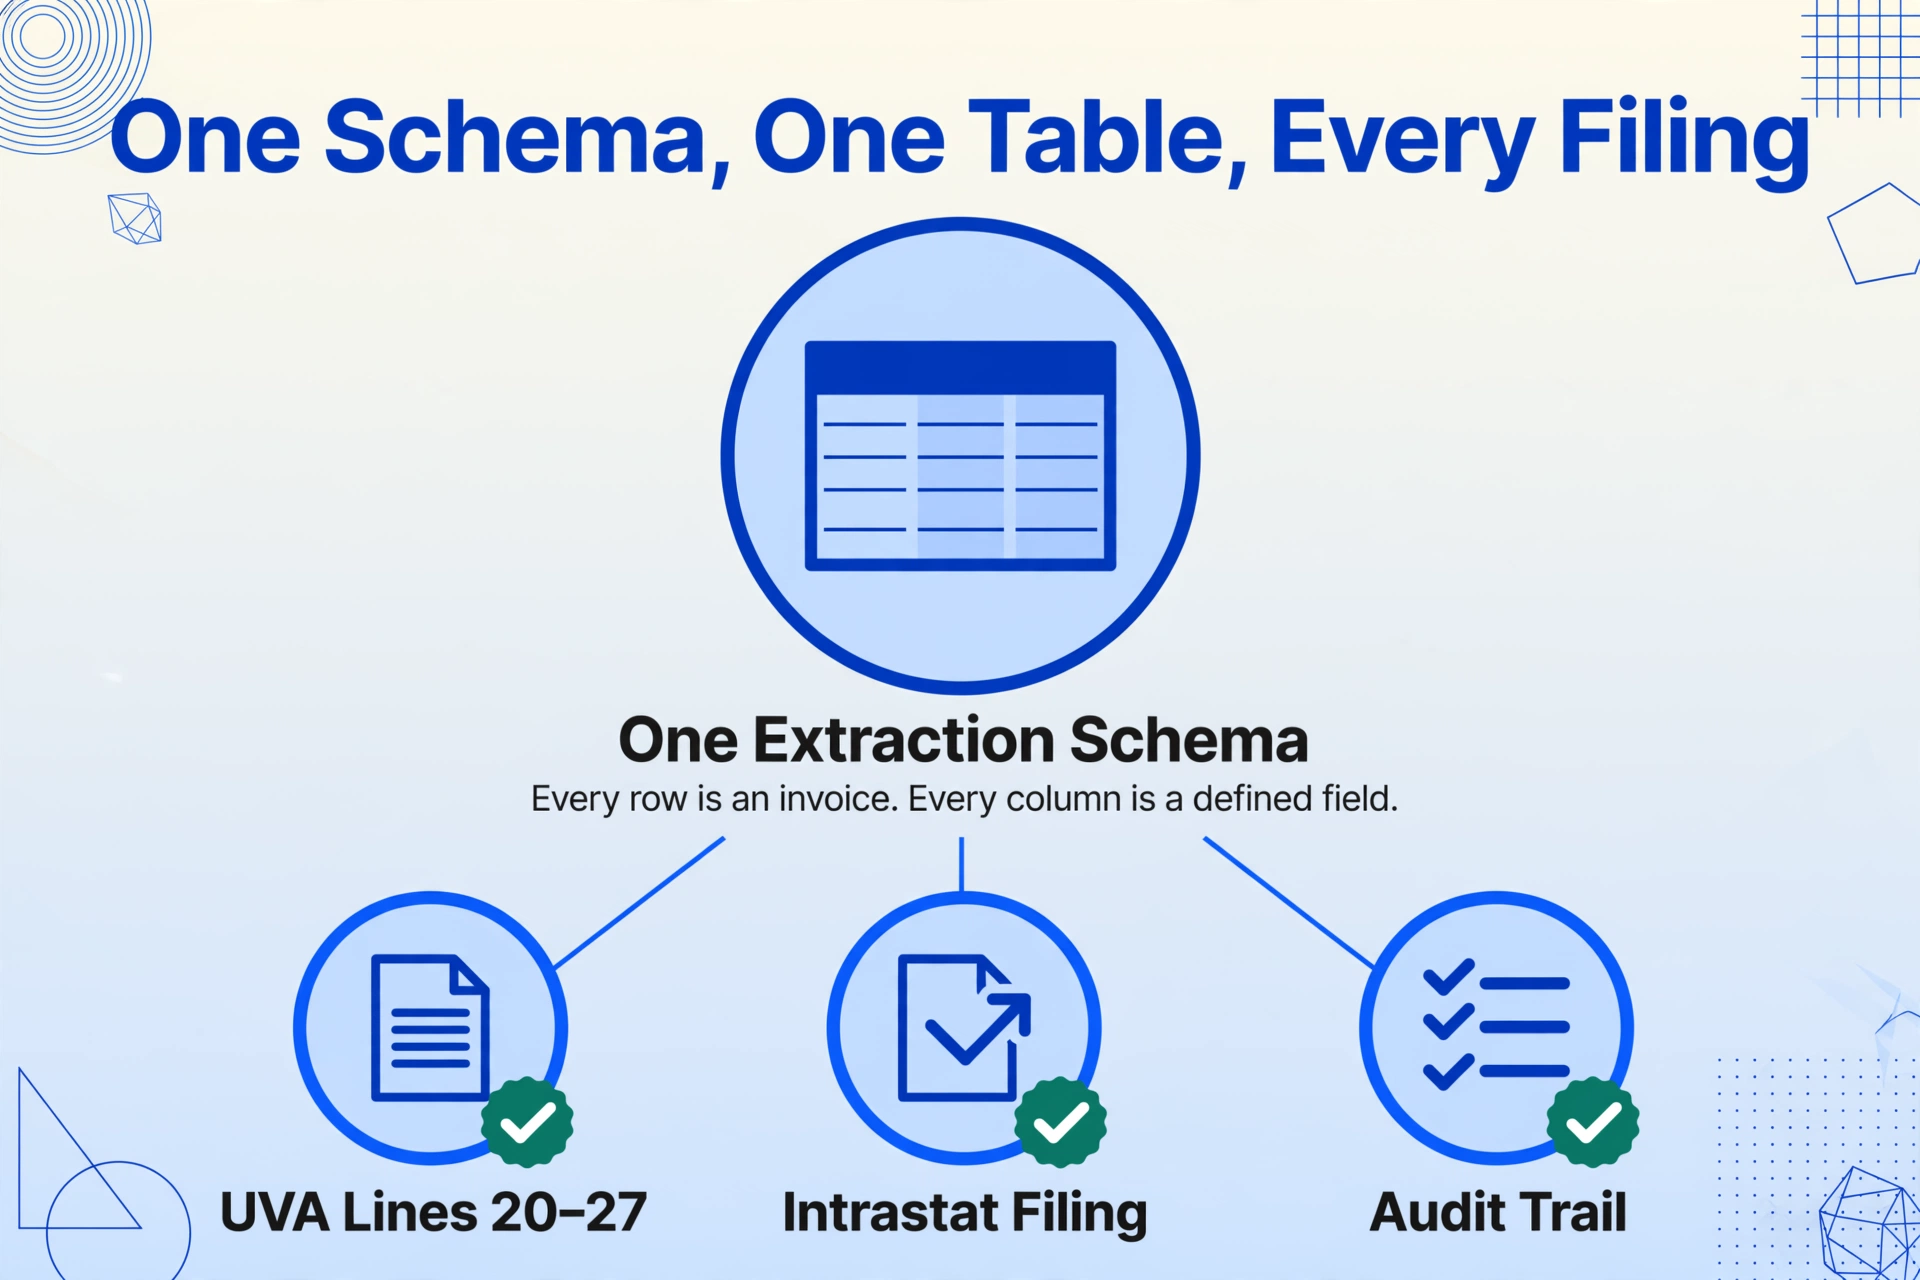
Die Struktur zu beheben bedeutet, die beiden Pipelines an dem Punkt zusammenzuführen, an dem Daten in den Compliance-Workflow gelangen – bevor sie sich auf die UVA, die Intrastat-Meldung und die Zollabstimmung verteilen. Definieren Sie ein Extraktionsschema, das die Vereinigungsmenge der Felder beider Dokumenttypen abdeckt. Wenden Sie es jeden Monat auf jede Rechnung an – inländische und Exportrechnungen. Das Ergebnis ist eine einzige Tabelle, in der jede Zeile eine Rechnung ist, jede Spalte ein definiertes Feld, und die Unterscheidung zwischen „inländisch" und „Export" nicht davon abhängt, in welchem Ordner die Datei liegt, sondern davon, welche Spalten befüllt sind: Umsatzsteuer-Spalten befüllt = inländischer Umsatz; Zoll-Spalten befüllt = Exportumsatz. Die UVA wird zu einem Filter auf der Tabelle. Die Intrastat-Meldung wird zu einem anderen Filter auf derselben Tabelle. Der Prüfpfad – die Liste der Rechnungen, die jede Zeile erzeugt haben – ist die Tabelle.
Für die feldweise Extraktion einer einzelnen Handelsrechnung – die Voraussetzung für die Batch-Konsolidierung inländischer und Exportrechnungen – siehe den Leitfaden zur Extraktion deutscher Handelsrechnungsdaten in Excel. Für die Batch-Dimension behandelt die Batch-Verarbeitung deutscher Exportrechnungen in eine einzige Abstimmungstabelle die Extraktion von vierzig Handelsrechnungen in einem Durchlauf und den Aufbau des konsolidierten Exportledgers. Der Punkt, der beide verbindet, ist dieser: Die Daten, die Sie für die UVA benötigen, existieren bereits auf den Rechnungen, die Sie ausstellen. Der Engpass war nie die Daten. Es war das Format.
FAQ
Was ist der praktische Unterschied zwischen einer Rechnung und einer Handelsrechnung?
Eine Rechnung ist eine inländische Umsatzsteuerrechnung nach §14 UStG – sie enthält den Umsatzsteuersatz, den Umsatzsteuerbetrag, die Steuernummer oder USt-IdNr. sowie alle Angaben, die das Finanzamt zum Vorsteuerabzug benötigt. Eine Handelsrechnung ist eine kommerzielle Rechnung für den Export, die primär dem Zollrecht (UZK und AWV) und nicht dem Umsatzsteuerrecht unterliegt – sie enthält keine Umsatzsteuer (da Exporte gemäß §4 Nr. 1a UStG steuerfrei sind), dafür aber die EORI-Nummer, den Zolltarifcode pro Position, das Ursprungsland pro Produkt, die Incoterm, das Netto- und Bruttogewicht sowie die Rechtsgrundlage für die Steuerbefreiung. Sie dienen zwei unterschiedlichen Rechtsrahmen, und ihre Feldsätze überschneiden sich nur bei grundlegenden Identifikatoren wie Rechnungsnummer und -datum.
Warum kann mein ERP die doppelte Pipeline-Abstimmung nicht automatisch durchführen?
Die meisten ERPs verarbeiten die inländische Rechnungsstellung und die Exportdokumentation in separaten Modulen mit unterschiedlichen Datenmodellen. Das Inlandsmodul erzeugt Rechnungen mit Umsatzsteuerfeldern; das Außenwirtschaftsmodul erzeugt Handelsrechnungen mit Zollfeldern. Das ERP kann zwar einen Inlandsumsatzbericht und einen Exportversandbericht separat erstellen, aber deren Zusammenführung in eine UVA-taugliche Tabelle erfordert in der Regel benutzerdefinierte Schnittstellen oder den manuellen Export beider Berichte nach Excel. Die Lücke ist keine fehlende ERP-Funktion – sie liegt darin, dass die beiden Dokumenttypen für zwei Rechtsrahmen konzipiert wurden, die kein gemeinsames Datenmodell teilen, und das ERP spiegelt diese rechtliche Realität wider.
Was passiert, wenn ich den falschen Exportumsatzbetrag in der UVA melde?
Der Exportumsatz ist steuerfrei, daher führt ein falscher Betrag in Zeile 27 der UVA nicht direkt zu einer Steuerschuld – anders als ein falscher Betrag in den inländischen steuerpflichtigen Zeilen. Der UVA-Betrag muss jedoch mit den über ATLAS gemeldeten Zolldaten übereinstimmen. Eine anhaltende Diskrepanz zwischen beiden kann eine Querverweisprüfung durch das Finanzamt auslösen, das dann eine Nachweisführung für beide Beträge verlangt. Die Kosten sind keine Steuerstrafe; es sind die Stunden, die für die Beantwortung der Prüfungsanfrage aufgewendet werden. Zudem muss bei nachträglicher Entdeckung des Fehlers eine berichtigte UVA eingereicht werden, und wiederholte Berichtigungen können dazu führen, dass das Unternehmen einer häufigeren Prüfung unterzogen wird.
Betrifft das Problem der doppelten Pipeline nur große Exporteure oder auch KMU gleichermaßen?
Es betrifft jedes deutsche Unternehmen, das sowohl inländische Rechnungen als auch Export-Handelsrechnungen ausstellt – unabhängig von der Größe. Ein Maschinenbau-KMU mit 25 Mitarbeitern und zehn Exportlieferungen pro Monat steht vor dem gleichen strukturellen Problem wie ein multinationaler Konzern mit 500. Das kleinere Unternehmen hat zwar weniger Rechnungen abzugleichen, aber auch weniger Personal dafür, und die Person, die die UVA erstellt, ist oft dieselbe, die die Exportdokumentation bearbeitet hat – der Abgleich findet also im Kopf einer einzigen Person statt, ohne institutionelle Aufzeichnung. Wenn diese Person das Unternehmen verlässt, erbt der Nachfolger einen Ordner mit Handelsrechnungen und keinerlei Dokumentation, wie diese abgeglichen wurden.
Wie verändert die deutsche B2B-E-Rechnungspflicht dies?
Die deutsche B2B-E-Rechnungspflicht – Empfangsverpflichtung seit Januar 2025, Ausstellungsverpflichtung gestaffelt ab 2027 – verlangt Rechnungen in strukturierten EN-16931-Formaten (XRechnung oder ZUGFeRD) für inländische B2B-Transaktionen. Dies wird die inländische Rechnungspipeline standardisieren und die Datenextraktion aus inländischen Rechnungen erleichtern. Grenzüberschreitende Exportrechnungen (Handelsrechnungen an Kunden außerhalb der EU) fallen jedoch nicht unter die inländische Pflicht. Die doppelte Pipeline verschwindet nicht – die inländische Seite wird strukturierter, während die Exportseite eine Mischung aus PDFs, ERP-Exporten und Speditionsvorlagen bleibt. Das Abgleichproblem zwischen beiden besteht fort, und der Kontrast zwischen einer vollständig strukturierten Inlandspipeline und einer unstrukturierten Exportpipeline macht es möglicherweise sichtbarer, nicht weniger.
Kann ich Daten aus Rechnung und Handelsrechnung in dieselbe Ausgabetabelle extrahieren?
Ja. Definieren Sie ein Spaltenschema, das die Vereinigungsmenge der Felder beider Dokumenttypen abdeckt – Rechnungsnummer, Rechnungsdatum, Kunde, Nettobetrag, Umsatzsteuersatz, Umsatzsteuerbetrag, Bruttogesamtbetrag, Zolltarifnummer, Ursprungsland, EORI, Incoterm, Nettogewicht, Bruttogewicht, Währung, Umsatzsteuer-Referenz. Laden Sie sowohl Rechnungen als auch Handelsrechnungen im selben Batch hoch. Die inländischen Rechnungen füllen die umsatzsteuerbezogenen Spalten und lassen die Zollspalten leer. Die Exportrechnungen füllen die Zollspalten und lassen die Umsatzsteuerspalten leer. Die Unterscheidung zwischen beiden – und damit die Aufteilung auf die UVA-Zeilen 20–22 (steuerpflichtig) und Zeile 27 (steuerfrei) – wird automatisch dadurch kodiert, welche Spalten befüllt sind.