Por que o Problema da Fatura Dupla Custa aos Exportadores Alemães
Mais do que a Maioria das Equipes Financeiras Percebe
Um fabricante alemão envia uma bomba industrial para um cliente em Stuttgart. O departamento de contabilidade gera uma fatura nacional (Rechnung) com 19% de IVA — todos os campos regidos pelo §14 UStG. Na mesma semana, o departamento de exportação envia uma bomba idêntica para um cliente em São Paulo. A fatura comercial de exportação (Handelsrechnung) não contém IVA — a venda é isenta de impostos conforme o §4 Nr. 1a UStG. Em vez disso, a Handelsrechnung contém onze campos que a fatura nacional nunca solicita: um número EORI, um código tarifário de 11 dígitos por item, uma declaração de país de origem por produto, um Incoterm, pesos líquido e bruto em quilogramas e uma citação legal para a isenção de IVA. Essas duas faturas descrevem o mesmo produto vendido pela mesma empresa no mesmo mês. Elas são geradas por dois departamentos diferentes, armazenadas em dois sistemas diferentes, formatadas de acordo com dois arcabouços legais diferentes e — uma vez por mês — devem se fundir em uma única declaração de IVA. É nessa fusão que o custo reside, e é um custo que a maioria dos exportadores alemães nunca mediu.
Principais Conclusões
- Um fabricante alemão que vende o mesmo produto no mercado interno e para exportação gera duas faturas estruturalmente incompatíveis — a Rechnung contém campos de IVA conforme o §14 UStG, a Handelsrechnung contém campos aduaneiros com IVA zero conforme o §4 Nr. 1a UStG — e, ainda assim, ambas devem constar em uma única Umsatzsteuer-Voranmeldung todo mês.
- Essa conciliação mensal não é um cálculo, mas cinco etapas manuais distintas — agregação doméstica, agregação de exportação, separação intra-UE, conciliação Intrastat e montagem da trilha de auditoria — consumindo cerca de 24 dias úteis por ano que nunca aparecem em nenhuma linha de custo.
- Defina um esquema de extração que cubra a união de ambos os tipos de documento, envie faturas nacionais e de exportação juntas, e a UVA se torna um filtro em uma única tabela — colunas de IVA preenchidas significam faturamento doméstico, colunas aduaneiras preenchidas significam faturamento de exportação.
Dois Pipelines, Uma Empresa, Nenhuma Estrutura Compartilhada
O exportador alemão não tem um problema de faturamento. Ele tem uma arquitetura de faturamento que nunca foi projetada para ser conciliada — porque a fatura nacional e a fatura de exportação foram criadas para diferentes arcabouços legais, por diferentes departamentos, em momentos distintos do ciclo de vida da transação.
Uma Rechnung nacional, conforme §14 UStG, é um documento de IVA. Seus campos obrigatórios servem a um único propósito: fundamentar o tratamento de IVA de uma transação nacional ou intracomunitária. A fatura deve conter o Steuernummer ou USt-IdNr do fornecedor, o valor líquido, a alíquota de IVA aplicável (19% padrão ou 7% reduzida), o valor do IVA em euros e o total bruto. Se a transação for uma entrega intracomunitária B2B, ela deve conter o USt-IdNr do destinatário e uma referência ao mecanismo de reverse charge conforme §13b UStG. Cada campo na Rechnung existe porque a Umsatzsteuergesetz exige, e o Finanzamt verificará se está presente.
Uma Handelsrechnung é um documento aduaneiro. Seus campos obrigatórios servem a um propósito diferente: permitir que a autoridade aduaneira do país de destino avalie os direitos, verifique a origem e libere as mercadorias. A Handelsrechnung contém o número EORI, a classificação tarifária de 11 dígitos por item, o país de origem por produto, o Incoterm, os pesos líquido e bruto, a moeda, o motivo da exportação e uma referência à isenção de IVA conforme §4 Nr. 1a UStG. Criticamente, ela não contém nenhum valor de IVA — porque as exportações para países terceiros são tributadas à alíquota zero pela Lei do IVA alemã, e o IVA é liquidado no país de destino sob seu próprio sistema.
Esses dois documentos nascem em partes diferentes da organização. A Rechnung nacional vem do departamento de contabilidade (Buchhaltung), gerada em DATEV, SAP ou Lexware, regida pelo calendário de ciclos mensais de faturamento e prazos de pagamento. A Handelsrechnung vem do departamento de exportação (Exportabteilung), gerada no módulo de comércio exterior do ERP, AEB ou MIC-CUST, regida pelo calendário de datas de embarque e prazos de desembaraço aduaneiro. Elas são armazenadas em pastas diferentes, gerenciadas por pessoas diferentes e — na maioria das PMEs alemãs — nunca se encontram até que a declaração mensal de IVA as force a entrar na mesma planilha.
A incompatibilidade estrutural vai além da separação departamental. Uma Rechnung contém os campos que determinam a obrigação de IVA do mês. Uma Handelsrechnung contém os campos que determinam a obrigação de direitos aduaneiros e a conformidade com o controle de exportação. Seus modelos de dados são ortogonais — eles descrevem a mesma atividade econômica (vender um produto) por meio de dois arcabouços regulatórios que não compartilham campos comuns além do número da fatura e do total. E, no entanto, quando a Umsatzsteuer-Voranmeldung (UVA) mensal é preparada, os dados de ambos os tipos de documento devem constar no mesmo formulário: transações nacionais nas linhas 20–23 (steuerpflichtige Umsätze), transações de exportação na linha 27 (steuerfreie Umsätze nach §4 Nr. 1a UStG). A declaração de IVA não se importa qual departamento gerou qual fatura. Ela exige um único conjunto de números, extraídos de duas fontes de dados incompatíveis.
O insight estrutural: O exportador alemão não tem dois fluxos de faturamento porque alguém escolheu criar dois. Ele tem dois porque a Umsatzsteuergesetz e o Código Aduaneiro da União abordam objetivos regulatórios diferentes, e cada um exige dados diferentes na fatura. O problema não é que a lei seja irracional. É que a reconciliação de dados — o ato mensal de mesclar dois fluxos de faturamento incompatíveis em uma única declaração de IVA — recai inteiramente sobre o exportador, sem nenhuma ponte estrutural entre os dois.
Anatomia de uma Reconciliação Mensal de UVA: Cinco Etapas Manuais que Ninguém Conta
O prazo de envio da UVA — o dia 10 do mês seguinte para a maioria das empresas, prorrogável até o dia 10 do segundo mês seguinte com uma Dauerfristverlängerung — define o ciclo de reconciliação. A equipe financeira deve produzir quatro números que vêm de dois conjuntos de documentos diferentes:
| Linha da UVA | O Que Informa | Qual Tipo de Fatura Fornece | Esforço Manual Necessário |
|---|---|---|---|
| 20–22 | Faturamento doméstico tributável às alíquotas de 19% / 7% | Rechnung doméstica (steuerpflichtig) | Somar os totais líquidos de todas as faturas domésticas emitidas no período. Dividir por alíquota de IVA. |
| 23 | IVA devido sobre o faturamento doméstico | Rechnung doméstica | Somar os valores de IVA de todas as faturas domésticas. Conciliar com o cálculo de líquido × alíquota. |
| 27 | Faturamento de exportação isento de imposto (steuerfreie Umsätze §4 Nr. 1a) | Handelsrechnung (exportação) | Abrir cada Handelsrechnung manualmente. Somar os totais. Verificar se todas contêm a referência de isenção correta. |
| 27 (Intra-UE) | Fornecimentos intracomunitários isentos de imposto (steuerfreie ig. Lieferungen §4 Nr. 1b) | Rechnung doméstica (com USt-IdNr do destinatário e nota de reverse charge) | Separar as faturas intra-UE das domésticas. Somar. Verificar a consistência da USt-IdNr e da declaração recapitulativa MOSS/ZM. |
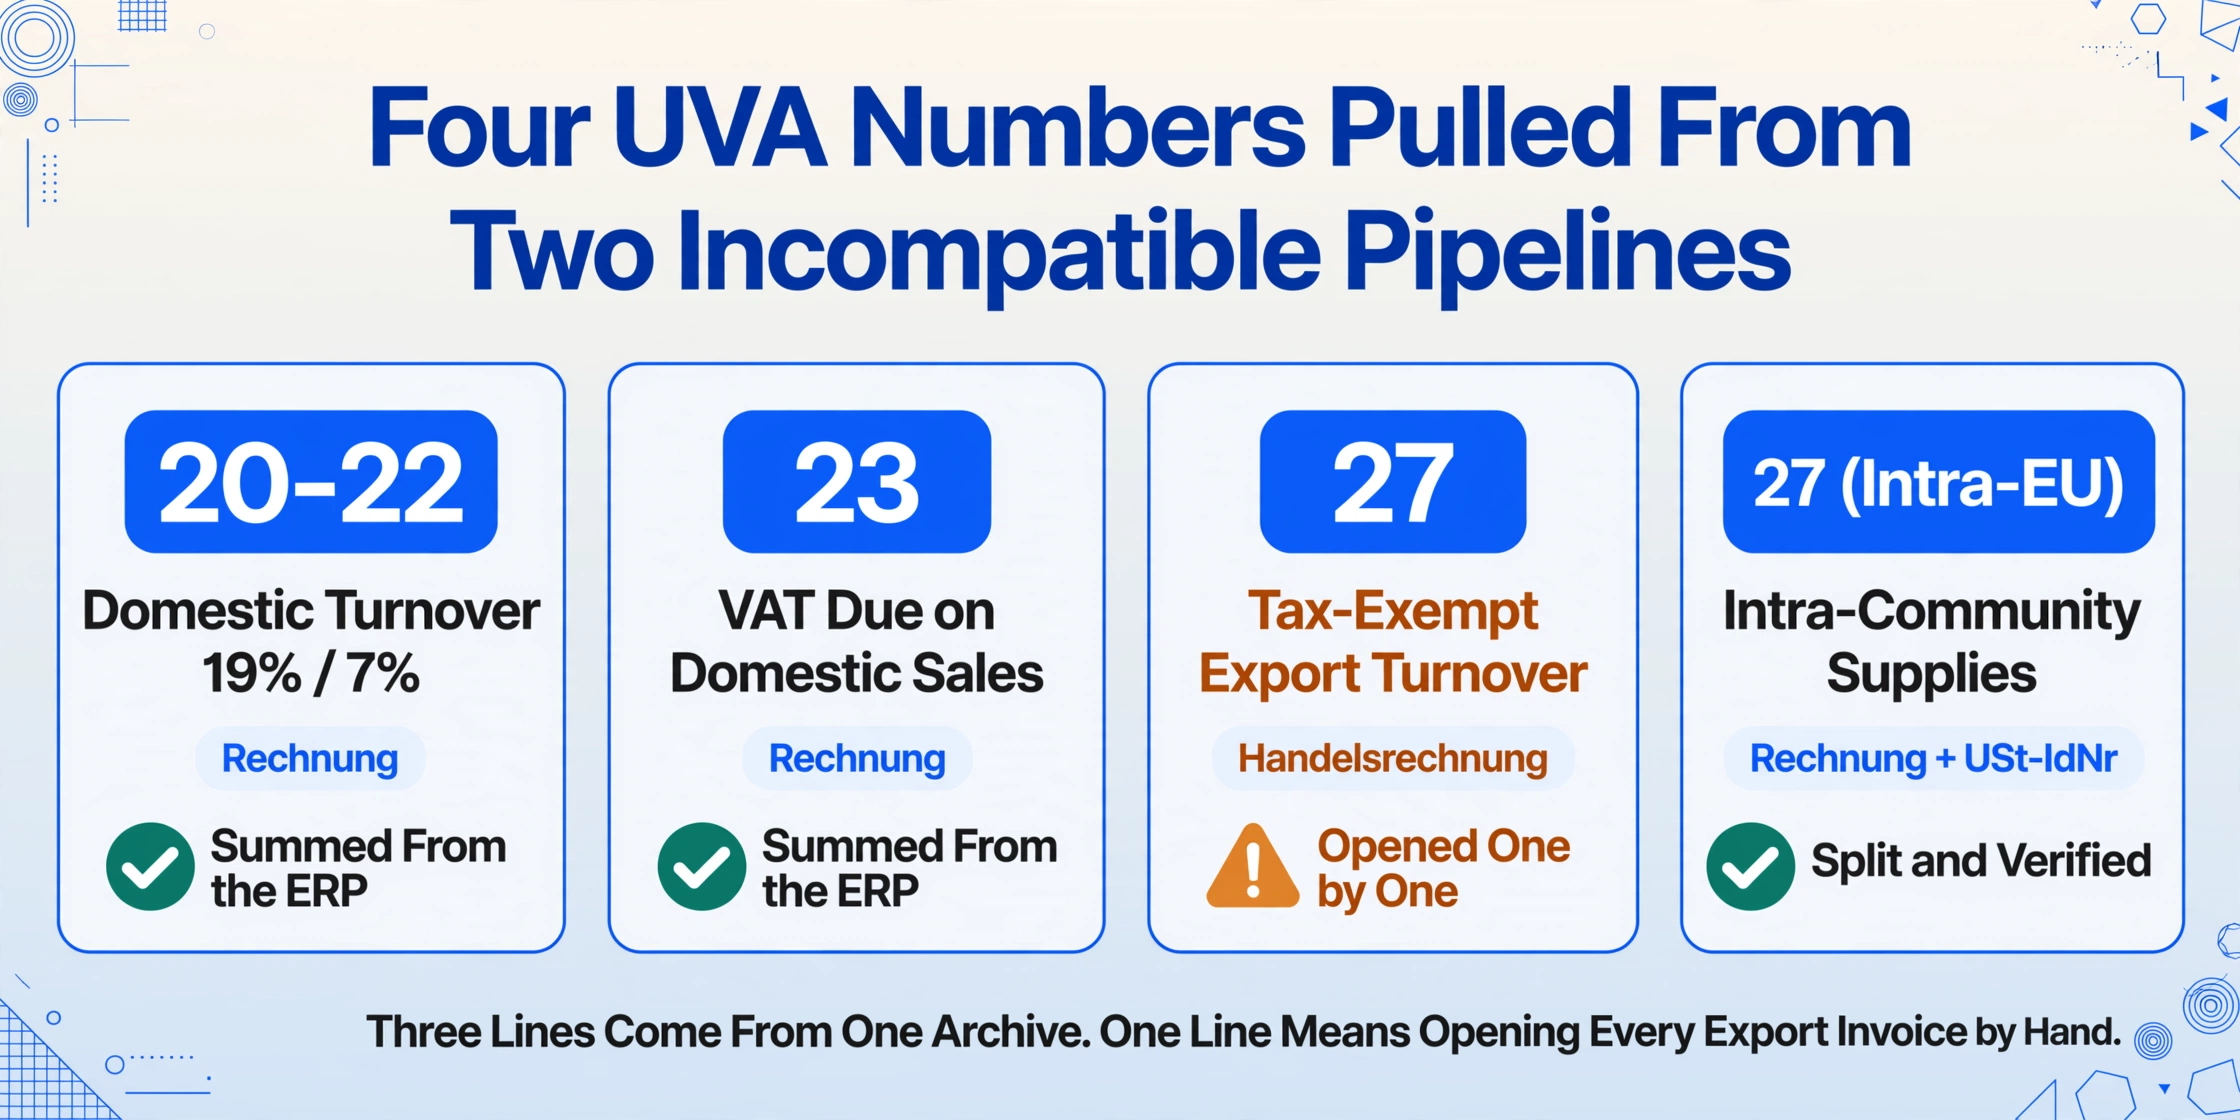
A reconciliação não é um único cálculo. É uma sequência de cinco etapas manuais distintas, cada uma extraindo de um subconjunto diferente do arquivo de faturas, e cada uma introduzindo seu próprio risco de erro:
1. Agregação de faturas nacionais. O departamento de contabilidade extrai do ERP todas as Rechnungen nacionais emitidas no período de apuração. Em uma empresa bem administrada, esta etapa é semiautomatizada — o ERP pode gerar um razão de vendas com valores líquidos e valores de IVA por alíquota. Mas o módulo de faturas nacionais do ERP não conhece as Handelsrechnungen do módulo de exportação. Dois relatórios separados, dois sistemas separados, dois arquivos de exportação separados que serão mesclados manualmente no Excel.
2. Agregação de faturas de exportação. O departamento de exportação fornece as Handelsrechnungen do mês — normalmente como uma pasta de PDFs ou um relatório do módulo de exportação. Essas faturas não possuem campos de IVA. A equipe financeira deve abrir cada uma, confirmar se a referência de isenção de IVA (§4 Nr. 1a UStG) está presente, verificar se o total da fatura está correto e somar os totais para o lançamento na linha 27 da UVA. Para uma empresa com quarenta embarques de exportação por mês, são quarenta faturas para abrir, ler e somar manualmente — antes que o primeiro número entre no formulário da UVA.
3. Separação intracomunitária. A Rechnung nacional inclui faturas para clientes em outros países da UE — operações intracomunitárias isentas de IVA, mas sob o §4 Nr. 1b UStG (operação intracomunitária) em vez do §4 Nr. 1a (exportação). Essas faturas contêm o USt-IdNr do destinatário e uma nota de reverse charge. Elas devem ser separadas das faturas nacionais tributáveis e reportadas na mesma linha 27 da UVA que as faturas de exportação, mas também conciliadas com a Zusammenfassende Meldung (ZM, declaração recapitulativa) trimestral. Uma fatura nacional para um cliente na França e uma fatura de exportação para um cliente no Brasil caem na mesma linha da UVA — mas uma exige correspondência com a ZM e a outra não.
4. Conciliação Intrastat. Para expedições intracomunitárias, o exportador deve apresentar declarações Intrastat mensais ou trimestrais reportando as mercadorias expedidas por código da Nomenclatura Combinada de oito dígitos, país de destino e valor estatístico. O preenchimento do Intrastat utiliza os mesmos dados de Handelsrechnung e faturas intracomunitárias que alimentam a UVA, mas exige uma agregação diferente: por código de mercadoria, por país — uma estrutura que a UVA não necessita. Na prática, muitos exportadores preparam a UVA e o Intrastat a partir de extrações de dados separadas, e discrepâncias entre os dois — a mesma remessa reportada com um valor estatístico diferente em cada declaração — passam despercebidas até que o Statistisches Bundesamt ou o Finanzamt as sinalize.
5. A trilha de auditoria. O próprio formulário da UVA solicita quatro números por linha. O Finanzamt, durante uma auditoria de IVA (Umsatzsteuer-Sonderprüfung), pode solicitar a comprovação de qualquer um desses números. A equipe financeira deve ser capaz de produzir — para qualquer período de apuração — a lista de faturas que gerou cada linha da UVA. Quando os dados das faturas nacionais e de exportação residem em dois sistemas diferentes, produzir essa comprovação significa reconstruir a conciliação manual feita no momento da declaração, potencialmente meses ou anos antes, por uma pessoa que pode não trabalhar mais na empresa.
Essas cinco etapas não são individualmente difíceis. Cada uma leva algumas horas, distribuídas ao longo da primeira semana do mês. O que as torna custosas é que são totalmente manuais, totalmente propensas a erros e totalmente invisíveis para a contabilidade de custos da empresa — porque ninguém registra as horas gastas conciliando faturas como uma linha de custo separada. Uma equipe financeira que gasta dois dias por mês na preparação da UVA está gastando vinte e quatro dias úteis por ano — mais de um mês útil inteiro — em uma atividade que não gera receita, não produz insights e existe unicamente porque duas estruturas regulatórias geram dois formatos de fatura incompatíveis.
Onde a Conciliação Manual Realmente Falha — Três Modos de Falha
As fraquezas da conciliação vêm à tona não nos meses em que tudo corresponde, mas naqueles em que não corresponde — e a causa raiz geralmente não é um erro de digitação, mas uma incompatibilidade estrutural entre os dois pipelines de faturamento.
1. A Referência de Isenção Ausente — Quando a Handelsrechnung Não Cita o §4
Uma Handelsrechnung gerada por um agente de carga em nome do exportador às vezes omite a referência de isenção de IVA. O modelo do agente inclui o EORI, o código tarifário, o Incoterm — os campos aduaneiros — mas a citação legal para a isenção de IVA pertence às obrigações fiscais do exportador, não às obrigações aduaneiras do agente. Quando a equipe financeira recebe esta Handelsrechnung, ela contém todos os campos aduaneiros corretamente, mas falta o único campo que a trilha de auditoria da UVA precisa: "steuerfrei nach §4 Nr. 1a UStG."
De acordo com as regras alemãs de IVA, uma fatura para uma transação isenta de imposto deve declarar a base legal para a isenção — uma declaração genérica como "isento de IVA" não é suficiente. Uma Handelsrechnung que omite a citação do §4 é uma fatura não conforme, e o Finanzamt pode contestar a isenção durante uma auditoria — não porque a exportação não ocorreu, mas porque o documento que a comprova é tecnicamente defeituoso. A equipe financeira que percebe isso durante a conciliação mensal deve voltar ao departamento de exportação, solicitar uma Handelsrechnung corrigida e aguardar por ela antes que a UVA possa ser enviada. Em um mês com quarenta exportações e três agentes de carga, três referências de isenção ausentes podem atrasar o envio da UVA em uma semana.
2. A incompatibilidade de moeda — Handelsrechnung em USD vs. UVA em EUR
A UVA reporta todos os valores em euros. Uma Handelsrechnung emitida em USD deve ser convertida para EUR usando a taxa de câmbio aplicável ao período de reporte — normalmente a taxa média mensal publicada pelo Bundesbank ou a taxa de referência do BCE na data da fatura, dependendo da política contábil da empresa. A conversão é direta em princípio. Na prática, uma equipe financeira que agrega quarenta Handelsrechnungen precisa verificar a moeda em cada fatura individual, aplicar a taxa de conversão correta e somar os totais equivalentes em EUR — um cálculo de várias etapas em que uma única moeda perdida produz um valor incorreto na UVA.
O risco é assimétrico. Subestimar o faturamento de exportação na linha 27 da UVA — reportar €50.000 em exportações em USD como €45.000 em equivalentes em EUR porque a conversão foi aplicada incorretamente — não altera diretamente o IVA a pagar, pois as exportações são isentas de impostos. Mas cria uma discrepância de reporte: o mesmo valor de exportação declarado à alfândega alemã via sistema ATLAS (em EUR) não corresponde mais ao faturamento de exportação reportado na UVA. Quando o Finanzamt cruza a UVA com os dados de exportação alfandegários — e ele pode, sob os acordos de troca de dados entre as autoridades fiscais e aduaneiras — a discrepância se torna um gatilho de auditoria. A obrigação tributária é zero, mas a investigação de auditoria não é.
3. O problema da remessa parcial — Um pedido, duas faturas, uma conciliação
Um cliente em Dubai encomenda 200 unidades. O departamento de exportação envia 120 unidades na primeira remessa e 80 unidades duas semanas depois. Duas Handelsrechnungen são geradas — uma para cada remessa parcial — cada uma com seu próprio número de fatura, sua própria data e seu próprio detalhamento de código tarifário para a parte embarcada. A equipe financeira deve somar ambas as faturas para o pedido completo do cliente, confirmar que o total combinado é conciliado com o pedido de compra e incluir ambas no valor mensal de faturamento de exportação da UVA. Se a segunda Handelsrechnung chegar no mês seguinte — porque a remessa saiu do armazém no dia 31 — o faturamento de exportação é dividido entre dois períodos de reporte, e a UVA do mês um subestima o valor do pedido enquanto a do mês dois o superestima. A equipe financeira que está simplesmente somando os totais das Handelsrechnungen por mês não verá a divisão — apenas o departamento de exportação sabe que a remessa foi parcial.
As remessas parciais agravam o problema já existente: os dados necessários para conciliar a UVA estão distribuídos entre dois departamentos, dois tipos de documento e dois períodos de tempo, e nenhuma pessoa detém todas as informações.
O fio condutor: Cada modo de falha se origina não de um erro de transação, mas de uma lacuna estrutural — a Handelsrechnung foi projetada pela lógica aduaneira, a UVA pela lógica fiscal, e a ponte entre elas é uma planilha manual mantida por uma pessoa que também está executando o fechamento do mês.
Por que SAP e DATEV não resolvem o problema — e o que funciona
A questão óbvia neste ponto é: por que o ERP não resolve isso? Exportadores alemães usam SAP, Microsoft Dynamics ou DATEV — sistemas empresariales que lidam com faturação doméstica, documentação de exportação e contabilidade de IVA. E eles fazem isso. Mas eles fazem isso em módulos separados, conectados por interfaces que exigem dados estruturados em ambos os lados.
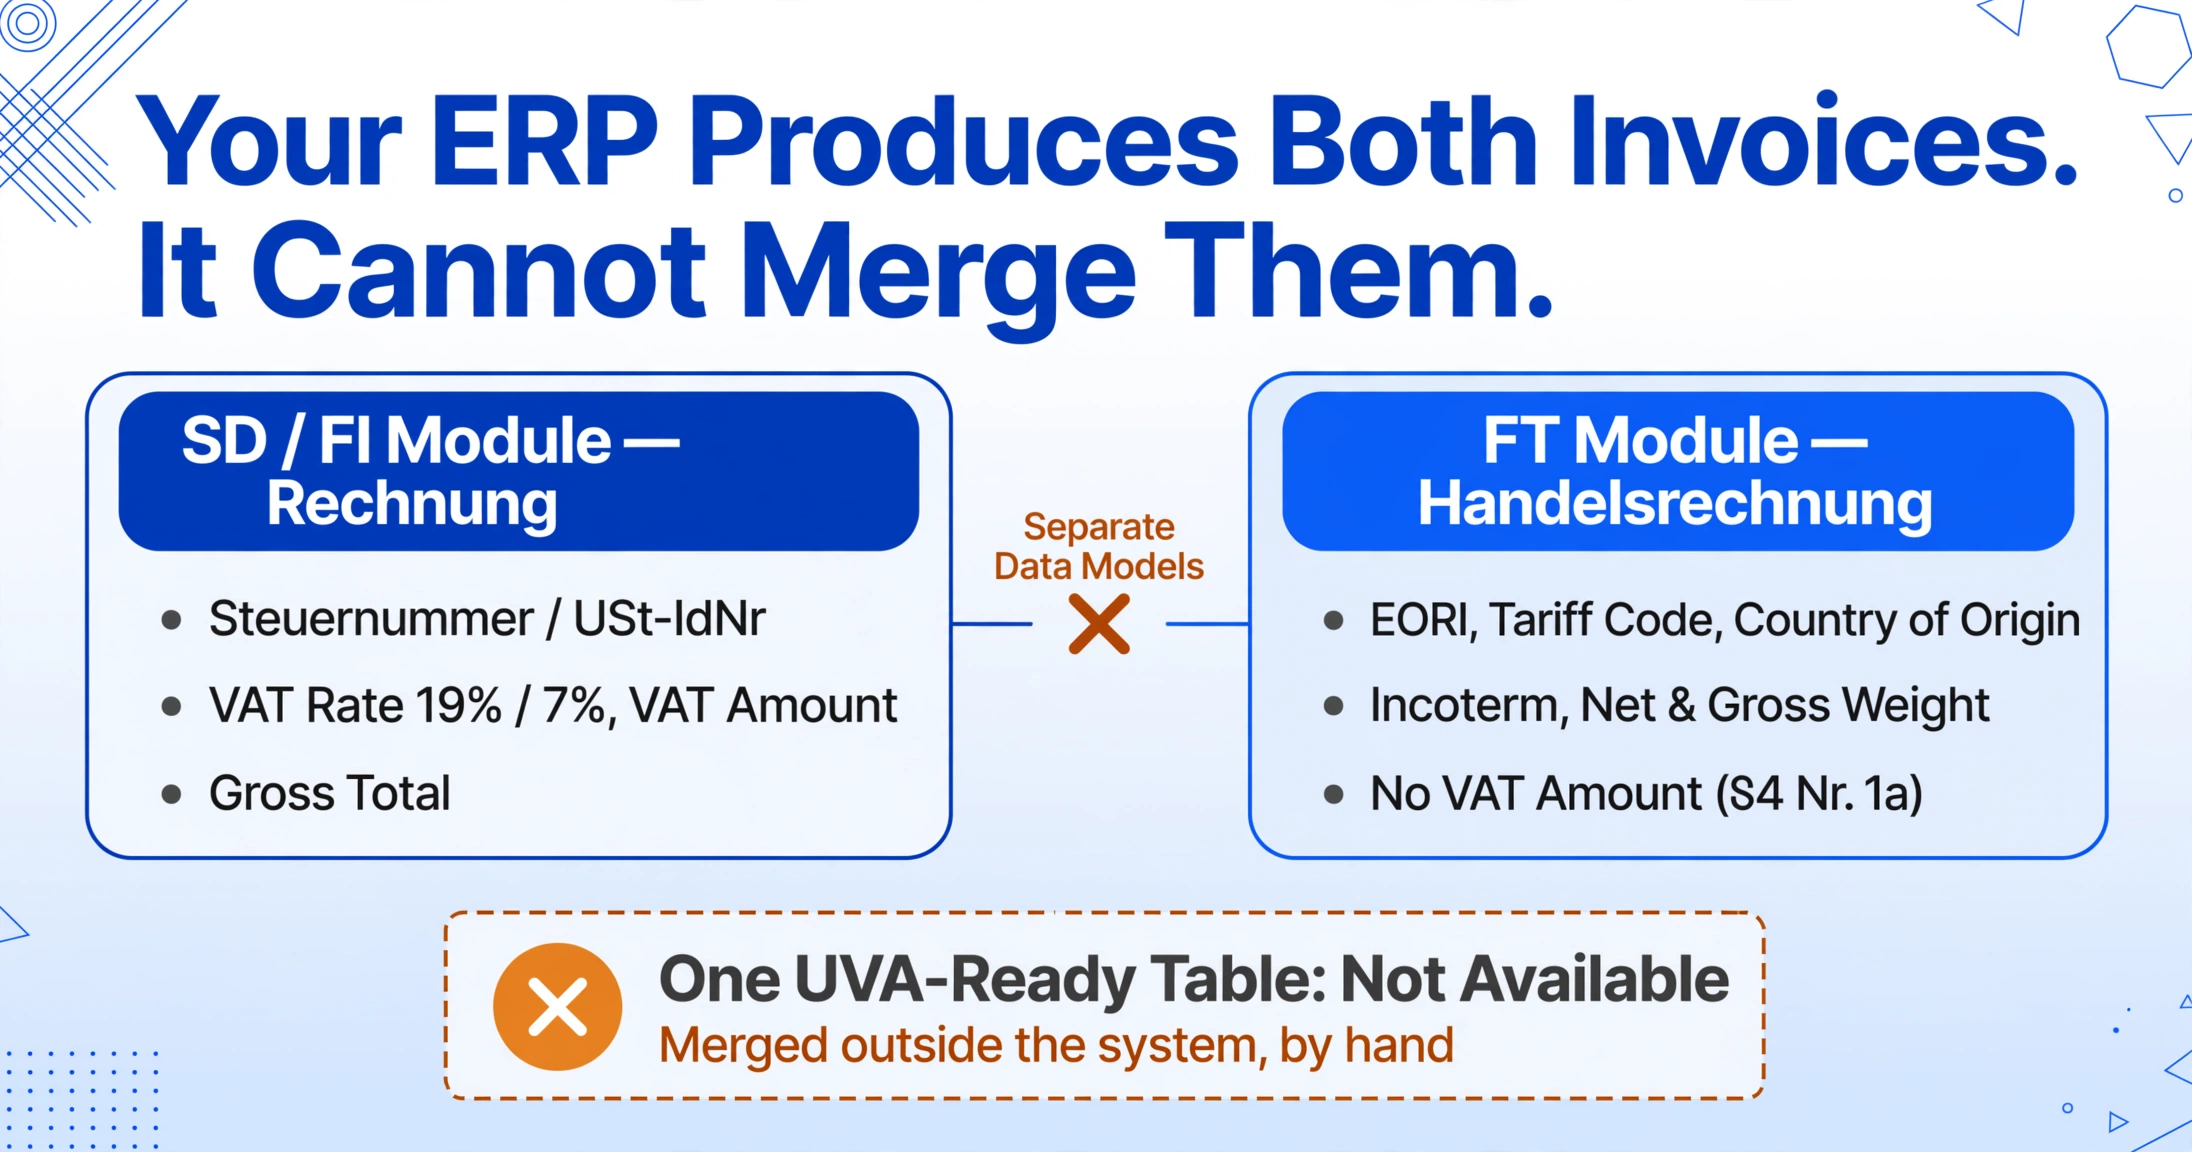
A Rechnung doméstica é gerada no módulo de vendas e distribuição ou finanças (FI), onde cada campo é definido pela lógica de IVA do §14 UStG. A Handelsrechnung é gerada no módulo de comércio exterior (FT) ou em um sistema aduanero especializado como AEB ou MIC-CUST, onde os campos são definidos pela lógica aduanera do UCC e AWV. O ERP pode produzir um relatório de vendas domésticas e, separadamente, um relatório de embarque de exportação. O que não pode fazer — sem trabalho de integração personalizado — é produzir uma visão consolidada única que mapeie cada Handelsrechnung de exportação ao seu cliente, código de tarifa, origem e status de isenção de IVA correspondentes, e que combine isso com os dados de fatura doméstica em uma estrutura única adequada para a UVA.
Este é o mesmo problema estrutural que se manifesta no casamento de três vias de compras japonês — três documentos que descrevem a mesma transação, mas foram gerados por sistemas diferentes, em momentos diferentes, para públicos diferentes, e nenhum deles usa os mesmos identificadores. A formatação muda, mas o problema estrutural é idéntico: a conciliação de dados recae sobre um humano porque os sistemas que geram os documentos nunca foram projetados para se comunicar entre si.
Fechar a lacuna exige uma abordagem diferente — não substituir o ERP, mas alimentá-lo com dados estruturados dos documentos que atualmente contornam sua estrutura. A mudança é da leitura baseada em posição (um modelo que espera que o total da fatura esteja em um local fixo, e que se rompe quando o layout da Handelsrechnung de um transitário difiere do SAP) para leitura semántica (uma IA que encontra o total da fatura porque entende o que é um total, independentemente do layout). Como a extração é sem modelo — não requer um modelo de análise por formato de fatura — uma Handelsrechnung do SAP, uma digitalização de um original em papel assinado de um transitário e uma fatura pro forma da planilha do departamento de exportação producen linhas na mesma tabela de saída, com a mesma estrutura de colunas.
É aqui que a Extraction de Colunas Personalizadas muda a equação de conciliación. Em vez de definir onde cada campo está em cada formato de documento, você define o que você quer: uma coluna chamada "Número de Fatura", uma coluna chamada "Total da Fatura", uma coluna chamada "Taxa de IVA", uma coluna chamada "Código de Tarifa", uma coluna chamada "Número EORI". A IA lê cada documento — Rechnung doméstica ou Handelsrechnung de exportação — e localiza os valores entendendo o que significan. Uma Rechnung que leva uma taxa de IVA e uma Handelsrechnung que leva um código de tarifa alimentan ambas a mesma tabela de saída, preenchendo as colunas que têm e deixando em branco as que não têm. A preparação da UVA se torna uma operação de filtro e soma: filtre onde a columna Taxa de IVA está preenchida para obter o volume de negócios doméstico tributável; filtre onde a columna Código de Tarifa está preenchida para obter o volume de negócios de exportação; some cada subconjunto filtrado.
Os arquivos são processados com segurança e não são armazenados. Envie uma Rechnung ou Handelsrechnung de exemplo e defina suas colunas para testar a extração.
O mesmo problema estrutural — reconciliação manual entre documentos que descrevem a mesma realidade financeira, mas em formatos incompatíveis — aparece em outros contextos além das exportações alemãs. Nossa análise de reconciliação manual na declaração BAS australiana examina como pequenas empresas enfrentam um desafio análogo quando os dados trimestrais de GST precisam ser reconciliados entre faturas, extratos bancários e formulários da ATO. O tipo de documento e a autoridade tributária mudam, mas a lacuna de transcrição — o ponto em que dados que um humano consegue ler precisam se tornar um número que um formulário aceita — não muda.
Os Custos Que Nunca Aparecem em uma Linha de Custo
As horas gastas conciliando dados de Handelsrechnung para a UVA são o custo visível. Os custos que nunca aparecem em uma linha de custo — mas são reais e se acumulam — são os que a maioria dos exportadores nunca quantifica:
A sobretaxa por apresentação tardia que se acumula mensalmente
Nos termos do §152 AO (Abgabenordnung), o Finanzamt pode imponer uma sobretaxa por apresentação tardia (Verspätungszuschlag) de 0,25% do imposto avaliado por mês de atraso, com um mínimo de €25 por mês para declarações de IVA mensais. Uma UVA apresentada tarde porque a agregação do volume de negócios de exportação levou três dias extras não é penalizada pelo atraso em si — a sobretaxa é limitada. Mas uma UVA apresentada tarde todo mês alternado porque a conciliação de duplo pipeline é cronicamente lenta gera uma sobretaxa recorrente que, ao longo de um ano, se acumula como uma penalidade por fazer as coisas do jeito que sempre foram feitas.
O risco de auditoria de dados irreconciliáveis entre sistemas
O Finanzamt e o Zollamt podem cruzar os dados de volume de negócios da UVA com as declarações aduaneras de exportação — e, sob os acuerdos de compartilhamento de dados da UE e alemães, cada vez mais o fazem. Uma UVA que reporta €1,2 milhões em volume de negócios de exportação para o trimestre enquanto os dados aduaneros de exportação ATLAS indicam €1,15 milhões cria uma discrepância de €50.000. O exportador não pagou menos IVA — as exportações estão isentas de imposto — mas a discrepância desencadena uma consulta de auditoria que exige que o exportador substancie ambas as cifras e explique a diferença. O custo não é uma penalidade fiscal. São as horas gastas respondendo à consulta, recuperando documentos de dois sistemas e provando que a discrepância é uma incompatibilidade de timing em vez de uma transação não reportada — um exercício que consome o mesmo tempo que preparar a própria UVA.
O custo a jusante de dados Intrastat não conciliados
O reporte Intrastat da Alemania exige que os exportadores declarem expedições intra-UE por código de Nomenclatura Combinada de oito dígitos, país de destino e valor estatístico — dados comercialmente sensíveis apresentados mensal ou trimestralmente ao Statistisches Bundesamt. Quando a declaração Intrastat é preparada a partir de uma extração de dados diferente da UVA, as duas declarações divergem. Uma discrepância de valor estatístico entre a declaração Intrastat e a linha de volume de negócios intra-UE da UVA é uma bandeira vermelha para as autoridades. A solução não é uma entrada manual de dados mais cuidadosa. É uma única fonte de dados estruturados — a extração de faturas — que alimenta tanto a linha 27 da UVA como a declaração Intrastat a partir dos mesmos números subjacentes.
Estes custos compartilham uma única raíz, e é a mesma raíz que torna o processamento em lote de faturas comerciales de exportação alemãs tão essencial: os dados necessários para a conformidade já existem — impressos em quarenta Handelsrechnungen — mas existem em um formato que nenhun sistema de conformidade pode consumir. O custo não é o imposto. É a capa de tradução humana entre o documento e o formulário.
A correção é estrutural, não processual
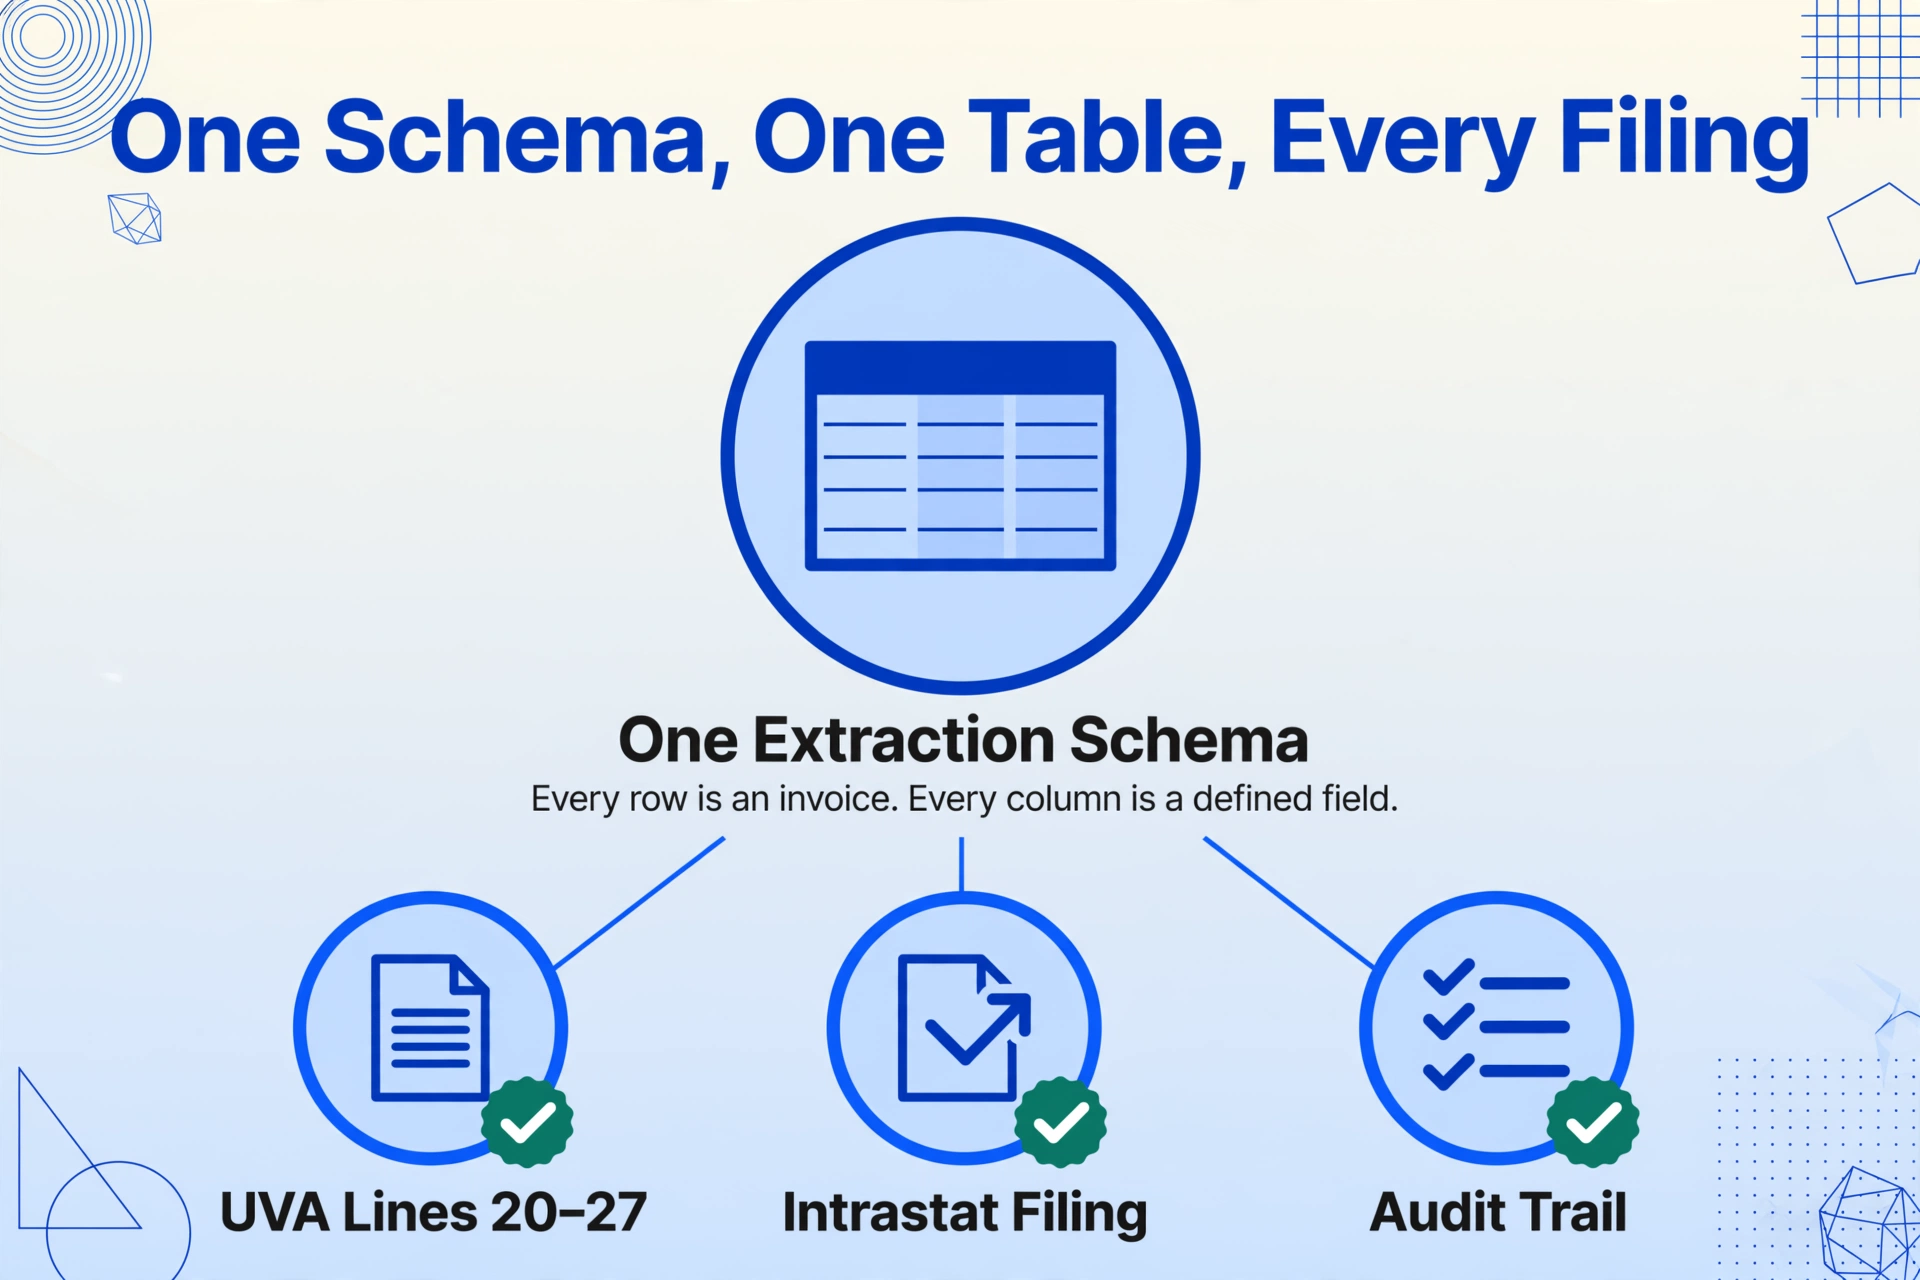
A resposta padrão ao problema do pipeline duplo é processual: contratar mais pessoas, distribuir a conciliação por mais dias, criar um modelo de planilha mais detalhado. Essas respostas absorvem os sintomas; elas não tratam a causa. A causa é que a Handelsrechnung e a Rechnung produzem dados em formatos incompatíveis, e nenhum sistema faz a ponte entre eles.
Corrigir a estrutura significa unificar os dois pipelines no ponto em que os dados entram no fluxo de conformidade — antes de se ramificarem para a UVA, a declaração Intrastat e a conciliação aduaneira. Defina um esquema de extração único que cubra a união dos campos de ambos os tipos de documento. Aplique-o a cada fatura — nacional e de exportação — todos os meses. O resultado é uma tabela única em que cada linha é uma fatura, cada coluna é um campo definido, e a distinção entre "nacional" e "exportação" não é em qual pasta o arquivo está, mas quais colunas estão preenchidas: colunas de IVA preenchidas = faturamento nacional; colunas aduaneiras preenchidas = faturamento de exportação. A UVA vira um filtro na tabela. A declaração Intrastat vira um filtro diferente na mesma tabela. A trilha de auditoria — a lista de faturas que geraram cada linha — é a tabela.
Para a extração campo a campo de uma única Handelsrechnung — o pré-requisito antes da consolidação em lote entre faturas nacionais e de exportação — consulte o guia para extrair dados de faturas comerciais alemãs para o Excel. Para a dimensão de lote, processamento em lote de faturas de exportação alemãs em uma única planilha de conciliação aborda a extração de quarenta Handelsrechnungen em uma única execução e a construção do livro-razão de exportação consolidado. O ponto que conecta ambos é este: os dados necessários para a UVA já existem nas faturas que você emite. O gargalo nunca foi o dado. Foi o formato.
Perguntas Frequentes
Qual é a diferença prática entre uma Rechnung e uma Handelsrechnung?
Uma Rechnung é uma fatura nacional de IVA regida pelo §14 UStG — ela contém a alíquota de IVA, o valor do IVA, o Steuernummer ou USt-IdNr, e todos os campos que o Finanzamt exige para fundamentar a dedução do IVA de entrada. Uma Handelsrechnung é uma fatura comercial para exportação, regida principalmente pelo direito aduaneiro (UCC e AWV) em vez do direito de IVA — ela não contém IVA (porque as exportações são isentas de imposto nos termos do §4 Nr. 1a UStG), mas contém o número EORI, o código pautal por item, o país de origem por produto, o Incoterm, o peso líquido e bruto, e a referência legal para a isenção fiscal. Elas atendem a dois quadros regulatórios diferentes, e seus conjuntos de campos se sobrepõem apenas em identificadores básicos, como o número e a data da fatura.
Por que meu ERP não consegue lidar automaticamente com a conciliação de duplo pipeline?
A maioria dos ERPs lida com faturamento nacional e documentação de exportação em módulos separados, com modelos de dados separados. O módulo nacional gera Rechnungen com campos de IVA; o módulo de comércio exterior gera Handelsrechnungen com campos aduaneiros. O ERP pode produzir um relatório de vendas nacionais e um relatório de embarques de exportação separadamente, mas mesclá-los em uma única tabela pronta para a UVA geralmente requer interfaces personalizadas ou a exportação manual de ambos os relatórios para o Excel. A lacuna não é um recurso ausente do ERP — é que os dois tipos de documento foram projetados para dois quadros regulatórios que não compartilham um modelo de dados comum, e o ERP reflete essa realidade legal.
O que acontece se eu informar o valor errado do faturamento de exportação na UVA?
O faturamento de exportação é isento de imposto, portanto, um valor incorreto na linha 27 da UVA não cria diretamente uma obrigação fiscal — ao contrário de um valor incorreto nas linhas tributáveis nacionais. No entanto, o valor da UVA deve ser conciliado com os dados de exportação aduaneira relatados via ATLAS. Uma discrepância persistente entre os dois pode desencadear uma auditoria de referência cruzada pelo Finanzamt, que exigirá a comprovação de ambos os valores. O custo não é uma penalidade fiscal; são as horas gastas respondendo à consulta de auditoria. Além disso, uma UVA corrigida deve ser apresentada se o erro for descoberto após o envio, e correções repetidas podem sinalizar a empresa para uma fiscalização de maior frequência.
O problema do pipeline duplo afeta apenas grandes exportadores ou atinge igualmente as PMEs?
Afeta qualquer empresa alemã que emita tanto faturas nacionais quanto Handelsrechnungen de exportação — independentemente do porte. Uma PME de engenharia mecânica com 25 funcionários e dez embarques de exportação por mês enfrenta o mesmo problema estrutural que uma multinacional com 500. A empresa menor pode ter menos faturas para conciliar, mas também tem menos pessoas para fazer a conciliação, e a pessoa que prepara a UVA é frequentemente a mesma que cuidou da documentação de exportação — o que significa que a conciliação acontece na cabeça de uma única pessoa, sem registro institucional. Quando essa pessoa sai, o próximo contratado herda uma pasta de Handelsrechnungen e nenhuma documentação de como elas foram conciliadas.
Como a obrigatoriedade da fatura eletrônica B2B alemã (E-Rechnungspflicht) muda isso?
A obrigatoriedade da fatura eletrônica B2B alemã — obrigação de recebimento desde janeiro de 2025, emissão faseada a partir de 2027 — exige faturas em formatos estruturados EN 16931 (XRechnung ou ZUGFeRD) para transações B2B domésticas. Isso padronizará o pipeline de faturas nacionais, facilitando a extração de dados dessas faturas. No entanto, as faturas de exportação transfronteiriças (Handelsrechnungen para clientes fora da UE) estão fora do escopo da obrigatoriedade nacional. O pipeline duplo não desaparece — o lado doméstico se torna mais estruturado enquanto o lado de exportação permanece uma mistura de PDFs, exportações de ERP e modelos de transportadoras. O problema de conciliação entre os dois persiste, e o contraste entre um pipeline doméstico totalmente estruturado e um pipeline de exportação não estruturado pode torná-lo mais visível, não menos.
Posso extrair dados tanto de Rechnung quanto de Handelsrechnung para a mesma tabela de saída?
Sim. Defina um esquema de colunas que cubra a união dos campos de ambos os tipos de documento — Número da Fatura, Data da Fatura, Cliente, Valor Líquido, Alíquota de IVA, Valor do IVA, Total Bruto, Código Tarifário, País de Origem, EORI, Incoterm, Peso Líquido, Peso Bruto, Moeda, Referência do IVA. Faça o upload de Rechnungen e Handelsrechnungen no mesmo lote. As faturas nacionais preencherão as colunas relacionadas ao IVA e deixarão as colunas aduaneiras em branco. As faturas de exportação preencherão as colunas aduaneiras e deixarão as colunas de IVA em branco. A distinção entre as duas — e, portanto, a divisão entre as linhas 20–22 (tributáveis) e a linha 27 (isentas de imposto) da UVA — é automaticamente codificada por quais colunas estão preenchidas.