財務諸表が
単位・符号・小計を失う理由
「単位:千」と記載された貸借対照表は、数字の表に注記が付いているものではありません。注記はすべての数字の一部です。その見出しの下にあるすべての数値は、表示された桁の1,000倍を意味し、乗数を宣言するその1行には数字がまったく含まれていません。算術だけを読み、構造を読まない抽出処理は、各値を記載どおりに読み取り、乗数を落としてしまいます。そのため、単位が千の明細書に156,857と記載された行が、$156.9 millionではなく$156,857として扱われることになります。
これは、財務諸表が数字自体の外側に意味を持つ3つの箇所のうちの1つです。マイナス金額はマイナス記号ではなく括弧で書かれます。小計は、集計対象の明細項目の上に置かれるため、どの数値を加算できるかは階層構造で決まります。明細書をフラットなグリッドに取り込むと、これら3つの慣例がすべて同時に消えてしまい、完全に見えて何とも一致しないスプレッドシートができあがります。
重要なポイント
- 「単位:千」と記載された明細書は、まったく正しく見えるセルに1,000倍の誤差をもたらす可能性があります。
- クリーンなグリッドには警告が何もありません。抽出によって階層が平坦化され、列の合計が同じ金額を2回または3回数えてしまうためです。
- 単位、符号、各小計を明細書自身の算術と照合すれば、あらゆる形式チェックを通過するエラーも数分で見つかります。
会計士や経理チームは、貸借対照表や損益計算書をスプレッドシートに取り込み、作業原簿、連結、比率分析、三表モデルに活用します。ソースはQuickBooksやXeroのエクスポート、NetSuiteやSageのレポート、スキャンした監査済み財務諸表、あるいはExcelで組み立ててPDFに出力したボードパックなど様々です。抽出自体は今や高速です。結果が使えるかどうかを左右するのは、上記の3つの構造が変換プロセスを経ても生き残るかどうかです。この記事では、それぞれの構造、失われた場合のコスト、そして数値がどこへも送られる前に抽出結果を確認する方法について説明します。文書抽出というカテゴリに初めて触れる方は、まずAI文書抽出とは何かを平易に解説した記事で基礎を確認してください。
財務諸表は数値の羅列ではなく、3つの構造から成る
財務諸表と請求書を分けるものは、数値ではありません。数値が依存する3つの要素、すなわち、文書全体で一度だけ宣言される単位表示、負の数値の符号規則、そして明細項目を親の合計にまとめる小計の階層構造です。財務諸表は、これら3つの規則をすべて理解している人が読むことを想定して設計されているため、それらの規則は簡潔に一度だけ記載されます。
請求書では、各行は独立しています。ある項目の数量、単価、行合計は、次の項目について何も示しません。それらを別々の列に読み込んでも失われるものはありません。なぜなら、それらを結びつけるものが存在しないからです。貸借対照表はその逆です。資産の項目を下に読んでいくと、見出し、その下の勘定科目、小計、次の見出しと進みます。小計は、その上の行と同等ではありません。それはそれらの合計であり、その下の合計は小計の合計です。すべての表示されている数値を抽出対象のセルとして扱うツールは、ツリーをリストとして扱っています。
請求書では各行は独立している。財務諸表では行は対等ではなく、ページ上部の行がその下のすべての数値の意味を変える。
「単位表示(単位:千)」の記載漏れは、最も高くつく行である
財務諸表において最も重要な要素は、数字を含まない行、すなわち見出し内の単位表示です。IAS 1第51項(e)に基づき、企業は使用する丸めの水準を開示しなければならず、第53項では、その丸めの水準が明記され、重要な情報が省略されない限り、表示通貨の千単位または百万単位で財務諸表を表示することが認められています(IFRS財団、IAS 1)。米国の提出書類も同様に、SEC Regulation S-Xに基づき、金額をドル単位またはその倍数で表示することが認められており、その倍数を財務諸表の見出しの直下または金額欄の上部に明記することが求められています(17 CFR § 210.4-01(b))。
この配置こそが問題の核心です。単位表示は数字の表の外側、多くの場合タイトルの下に小さな文字で置かれ、数字は列の中にあります。金額欄を読み取る抽出処理は、桁としては正しいものの、1,000倍の誤差を含む値を返します。SECに提出され、「単位:千米ドル」と見出しが付けられた連結貸借対照表では、現金及び現金同等物が156,857と表示されています。これをドルとして読むと$156,857です。見出しを適用して読むと、$1億5,690万になります(SEC EDGARの例)。「単位:千」の記載漏れは1,000倍の誤差であり、数字の読み間違いとは異なり、セル内では見えないのです。
この問題を単なる脚注の欠落よりも深刻にする詳細が2つあります。第一に、乗数は企業が発行するすべての文書で一様ではありません。ある財務諸表は千単位、同じ報告書内のセグメント注記は百万単位、サステナビリティ付録はさらに別の単位である可能性があり、これは提出書類全体に単一の仮定を適用すると、どこかで誤りが生じることを意味します。第二に、見出しは「1株当たりの金額を除く」やパーセンテージなどで限定されることがよくあります。包括的な乗数を1株当たりの数値に適用すること自体が誤りです。なぜなら、その行は千単位ではないからです。SECデータについてこの問題を正確に解決するために何ヶ月も費やしてきた開発者は、次のように簡潔に述べています:「乗数(千、百万など)を検出する...その情報はテーブルのヘッダーにあることも、期間内にあることも、下にあることも、完全に存在しないこともあります。」(r/datasets)。
修正方法は、単位を数値と一緒に移動させることです。単位表示はページ上の印刷テキストであるため、独自の列として抽出でき、各行が読み取られたスケールを保持し、下流の誰もがそれを確認できます。バッチが均一であることがわかっている場合、乗数は抽出ルールの固定係数として一度だけ適用できますが、これはバッチ内のすべての文書が同じ単位を使用している場合にのみ有効です。いずれにせよ、チェックは同じ質問です:このセルのすべての数値に1,000を掛けた場合、財務諸表は依然として意味を成しますか?答えが「いいえ」の場合、乗数が欠落しているか、2回適用されています。
括弧はマイナス数値であり、書式ではない
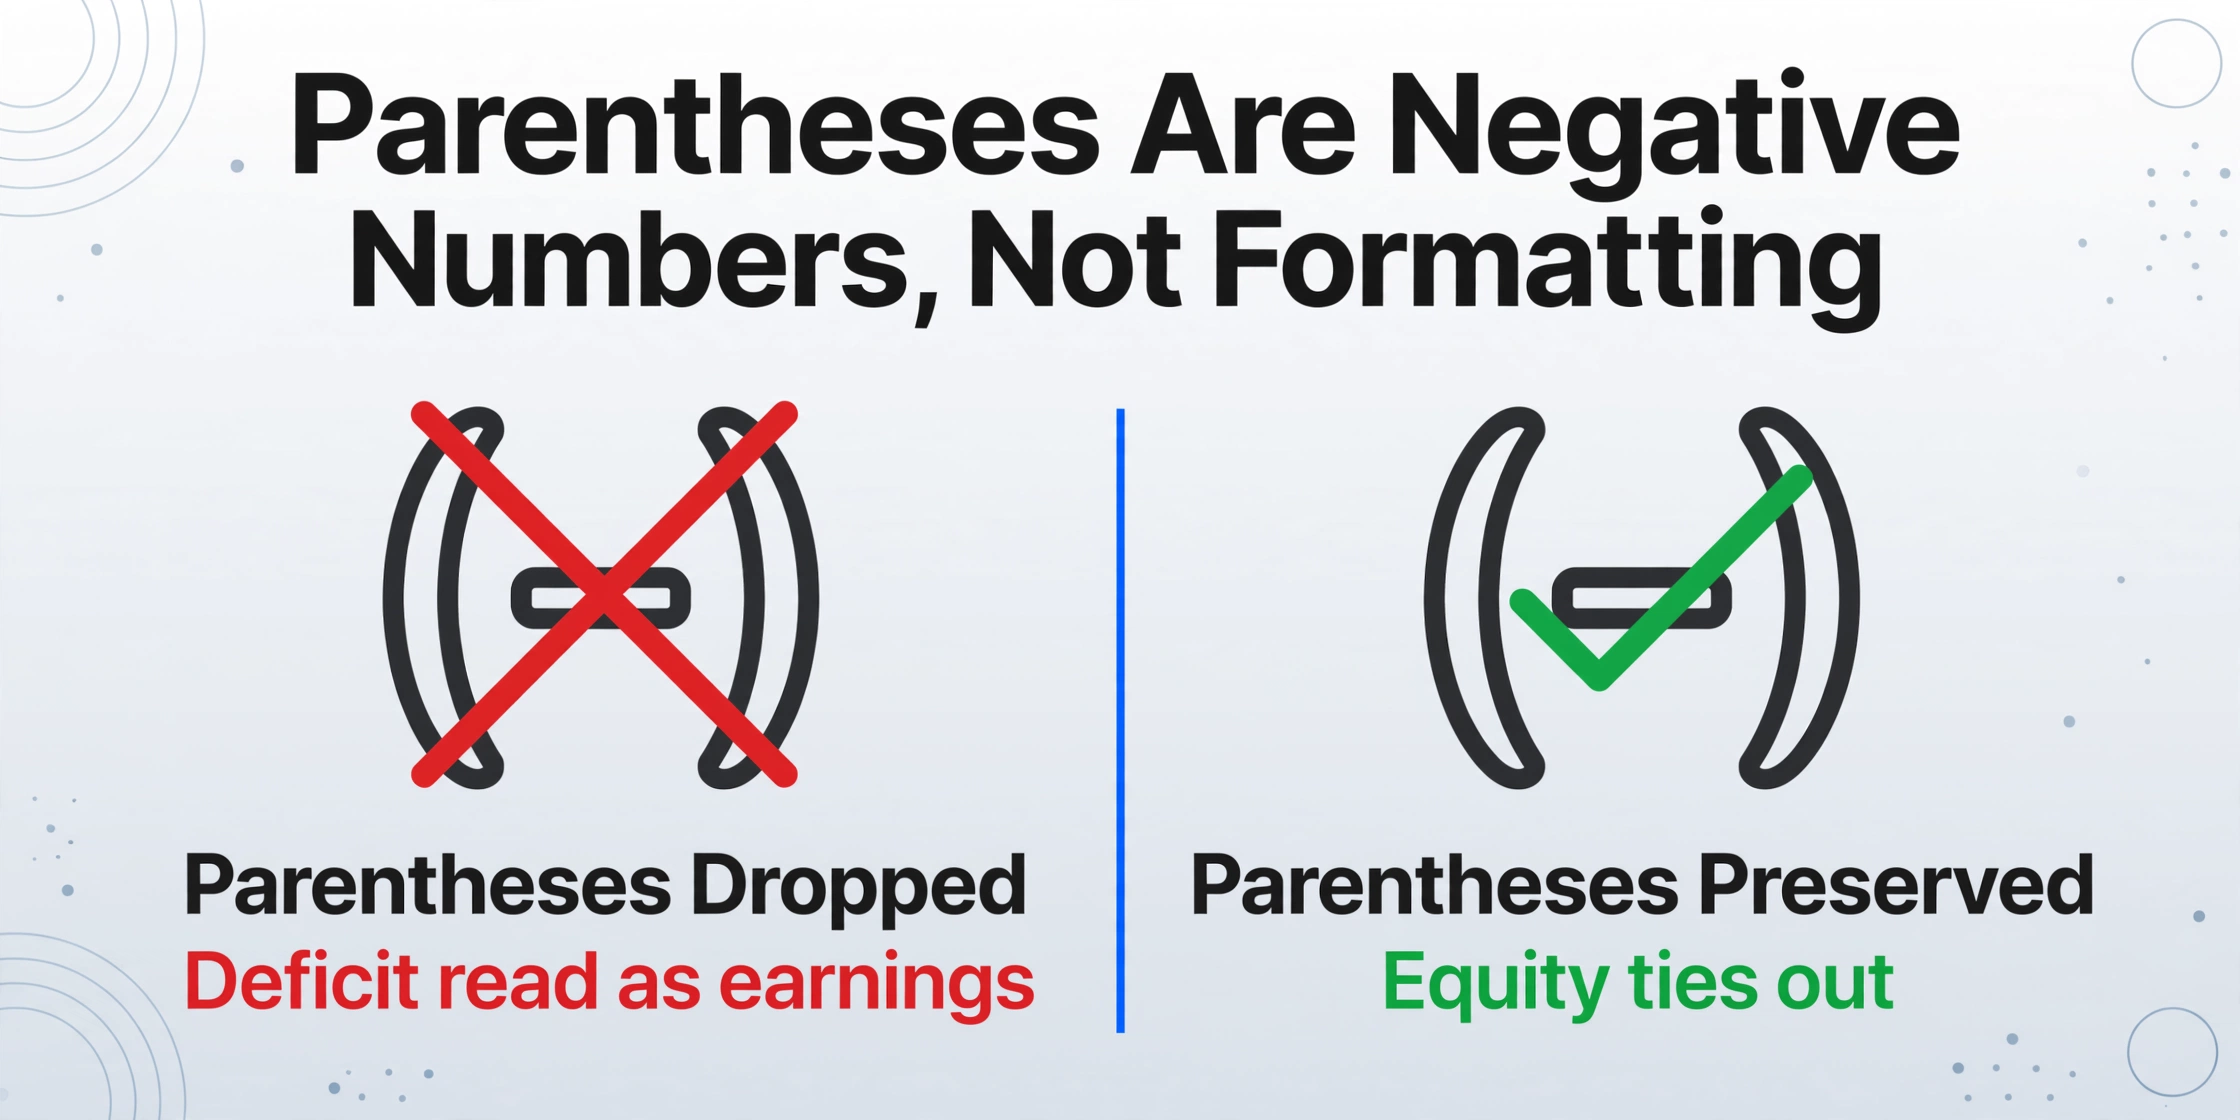
財務報告において、括弧内の値はマイナス金額を意味します。つまり、(1,049,779) はマイナス1,049,779であり、正の数値の装飾ではありません。SEC Regulation S-X はこれを明確にしています。マイナス金額は、歴史的には赤字で表示されていましたが、マイナス属性を明確に区別できる方法で表示する必要があり、その方法を選択する際には複製方法の限界を考慮するよう求めています(17 CFR § 210.4-01(c))。括弧という慣習は、赤インクがコピー機やスキャナーで再現されないために存在します。
貸借対照表において、マイナス数値は特殊なケースではありません。そこにこそ重要な情報があります。累積欠損金、自己株式、その他の包括損失の累計、純営業損失、そして合計額を減らすすべての「控除:」の項目です。括弧を取り除くと、欠損金は利益剰余金になり、損失は利益になり、資本の部は資産合計と一致しなくなります。このエラーは、単位エラーと同じ理由で静かに発生します。セル内の数値はごく普通の正の金額であり、セルに数値が含まれているかどうかだけを確認するチェックはすべて通過するからです。
括弧は、自動的に保持するのが難しい2つの符号シグナルのうちの1つです。先頭のマイナス記号はパーサーが予期する文字ですが、値を囲む括弧のペアは値の周囲の句読点だからです。実際的な防御策は、抽出された符号をそれ自体ではなく会計構造と照合することです。明細書が欠損金や損失としてラベル付けしている行は、マイナスで出力されるべきです。そうでない場合は符号が失われており、確認すべき場所はスプレッドシートではなくソースページです。
小計は明細項目ではないため、列を合計すると二重計上になる
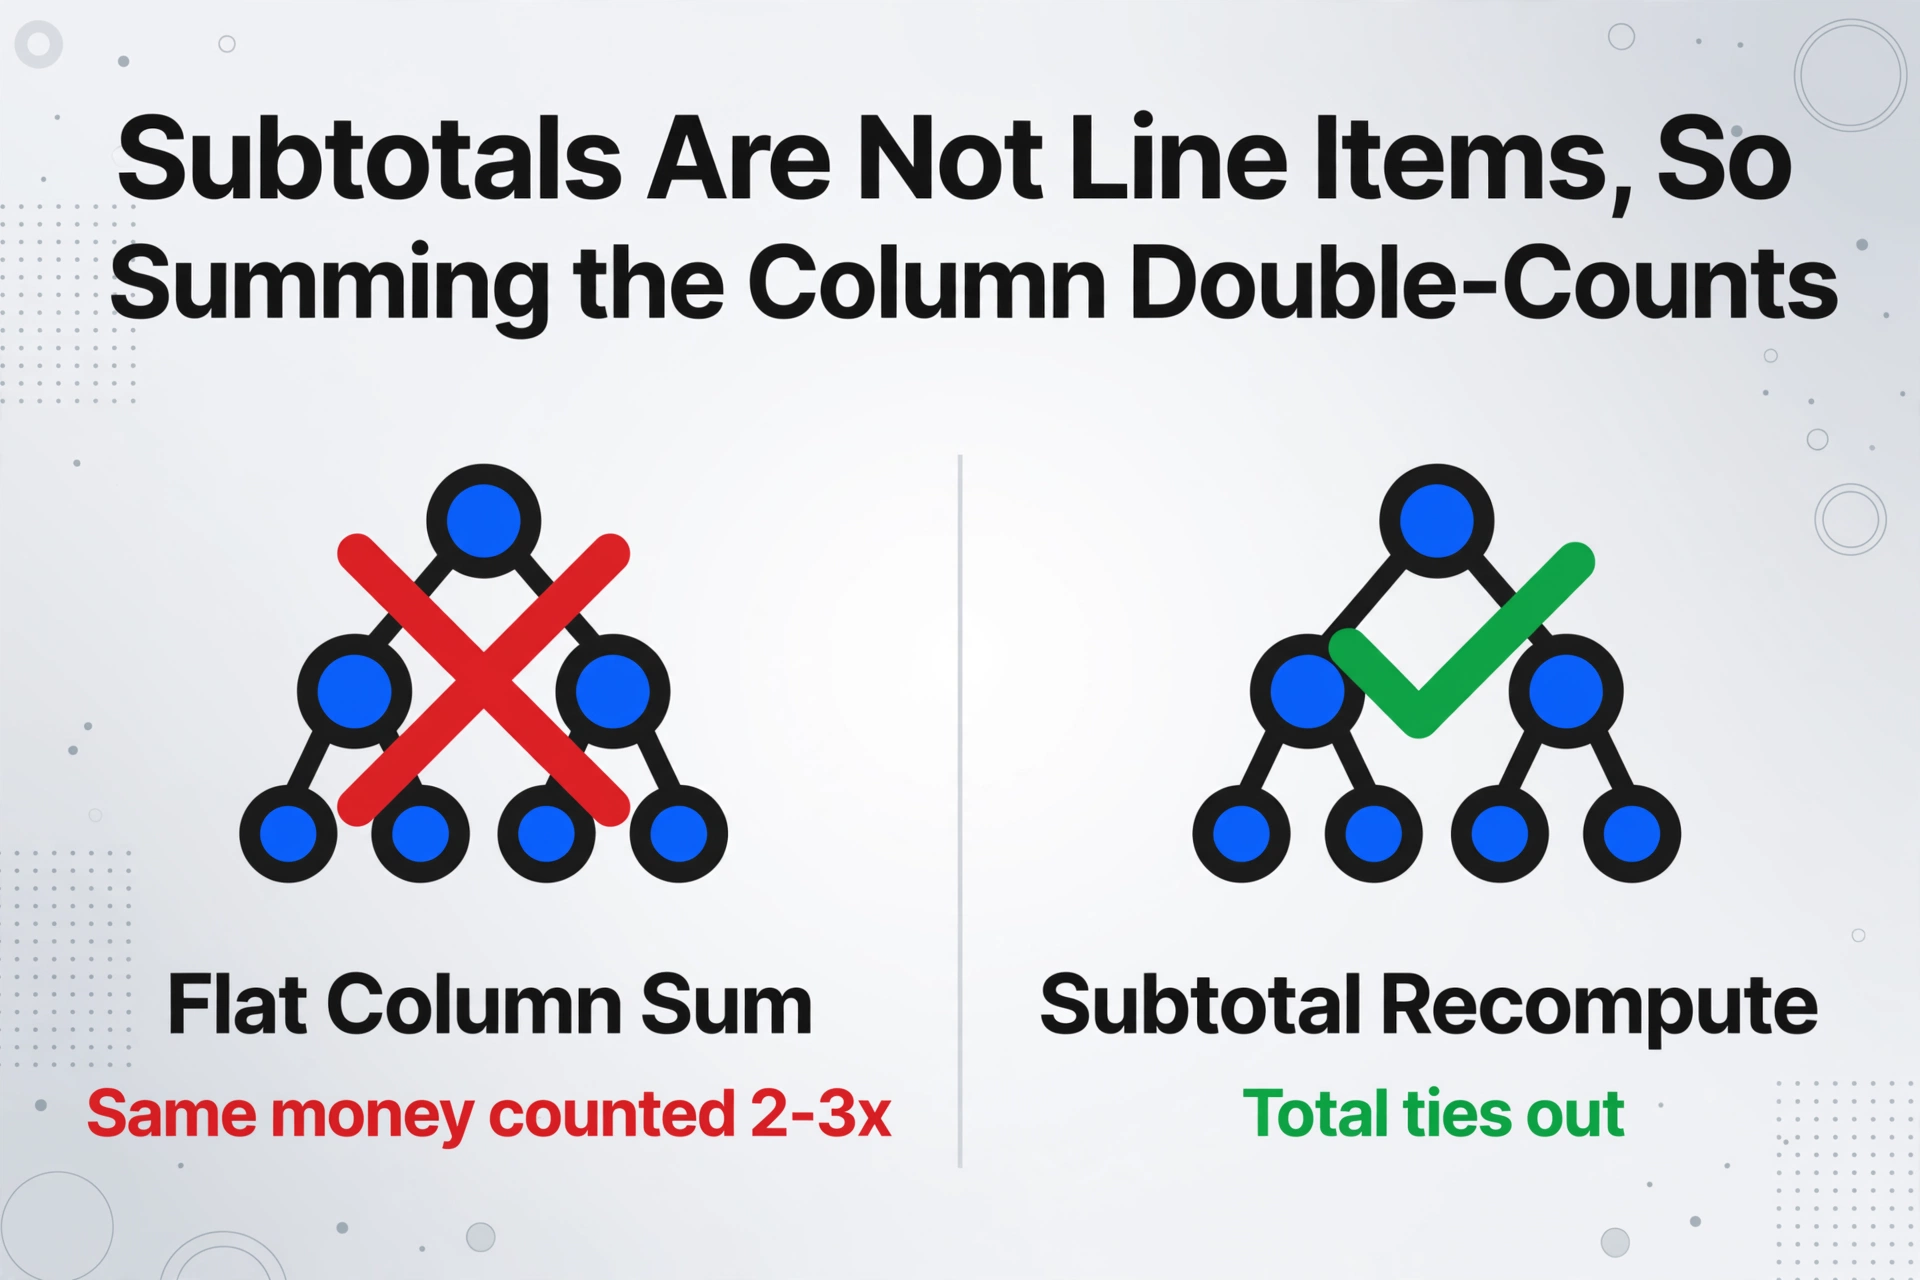
3つ目の構造は、読者の目は通っても数式では失敗する可能性が最も高いものです。財務諸表の行は独立しておらず、最も一般的な抽出ミスは、小計を単なる合計対象の1行として扱うことです。流動資産合計は、その上の勘定科目の合計です。資産合計は、流動資産、非流動資産、その他の資産小計の合計です。すべての数値行が抽出されて列が合計されると、同じ金額が2回または3回計上され、合計は正確に見えても意味をなしません。
控除項目はさらに別の層を追加します。「控除: 減価償却累計額および償却累計額」は、有形固定資産の総額を純額に減らすため、これを正の金額として合計すると、資産を減らすどころか水増しすることになります。同じパターンは「控除: 貸倒引当金」「控除: 自己株式」「控除: 償却累計額」にも見られます。これらはそれぞれ、セクションの途中に明細項目として表示される実質的なマイナスであり、符号が正しく読み取られた場合にのみ、その小計に影響を与えます。
| 構造要素 | ページ上での見え方 | 抽出がグリッドをフラットに扱った場合の失敗 |
|---|---|---|
| 単位表示 | 小さなキャプション文。例:「単位: 千ドル、1株当たりの金額を除く」 | すべての数値が1,000倍ずれる、または1株当たりの行のスケールが誤る |
| マイナス符号の表記 | 括弧。例:(1,049,779) | 赤字が利益として読まれ、損失が黒字として読まれ、資本が一致しなくなる |
| 小計の階層 | 見出しの下にインデントされた行と小計行 | 列全体を合計すると、同じ金額が2回または3回計上される |
| 控除項目 | 「控除: 減価償却累計額」 | 控除額が正の値として加算され、セクション合計が水増しされる |
| 比較期間の列 | 2つ以上の年度の列が並ぶ | 前期の数値が当期の列に、当期の数値が前期の列に配置される |
比較列にも同じ問題の別の形があります。財務諸表には今年度と前年度が並び、場合によっては3期間が並びます。期間ラベルは、数値とは構造的に分離されたヘッダー行にあります。そのため、数値は取得しても期間の割り当てを取得しない抽出では、前期の値を当期の下に配置してしまう可能性があります。セル内の何もその入れ替わりを明らかにしません。それは後になって、描いたトレンドが逆方向に進んだり、計算した変化量の符号が間違っていたりしたときに表面化します。
抽出した財務諸表を検証する方法
検証とは、抽出で最も失われやすい4つの要素、すなわち単位、符号、小計の計算、および各数値が属する期間を確認することです。これらのチェックは、ステートメント自体の内部ロジックに基づいて実行されるため、外部データは不要であり、3つの落とし穴が生むギャップを埋めます。
単位を確認し、正確に一度だけ適用する
見出しを見つけ、それがどの数値に適用されるかを確認します。ステートメントに「単位:千」と記載され、抽出されたセルがまだ156,857と表示されている場合、乗数をセルに入れるか、下流の列に入れるかを決定し、1か所にのみ適用します。乗数を2回適用することは、欠落していることと同じくらい間違っています。
セルではなくラベルに照らして各符号を確認する
ステートメントが赤字、損失、または「控除:」行と呼ぶ行は、マイナスになるはずです。括弧内の値が符号を保持していることを確認します。符号が正しくないように見える場合は、レビューモードを使用して、セルから元のページの強調表示されたソース領域にジャンプし、括弧を自分で確認します。
各小計をその構成要素から再計算する
小計の子項目を合計し、その結果をステートメントに印刷されている小計と比較し、次に1つ上のレベルの合計についても同じことを行います。列全体を合計しないでください。印刷された小計が正しいのに列の合計が間違っている場合、フラット合計エラーが確認されたことになり、数値の読み間違いではありません。
最後に会計等式を検証する
貸借対照表では、総資産は総負債と総資本の合計に等しくなければなりません。これが失敗した場合は、順番に以前のチェックを振り返ります。符号の誤りや小計の読み間違いが通常の原因です。損益計算書では、同等のチェックとして、構成要素が純損益に一致することが挙げられます。
これらのチェックは機械的であり、抽出でその一部を担うことができます。カスタム列抽出とは、「単位表示」「勘定科目」「当期」「前期」などのフィールドを指定すると、AIがページ上の位置ではなく意味に基づいて各値を見つけるため、「単位:千」のような印刷された見出しが独自の列として返され、スケールが数値とともに移動することを意味します。計算列はさらに一歩進めることができます。セクション内の行間集計と、合計が一致しない場合に差異を出力する条件ロジックをサポートするため、小計と合計の関係、および資産=負債+資本の等式を抽出中に評価でき、整合しないステートメントはモデルに到達する前に自動的にフラグが立てられます。また、数値に人間の目による確認がまだ必要な場合、レビューモードとbboxロケーティングにより、ソースページ上の正確な出所が強調表示されるため、括弧や単位の見出しの確認は、PDFをスクロールするのではなく、クリック1回で完了します。
ファイルは安全に処理され、保存されることはありません。
列の整合性、行数、欠落フィールドの監査、手動でのセル修正ではなく再抽出すべきタイミングなど、より広範な検証手順については、7項目の抽出QAチェックリストで詳しく説明しています。また、最初の確認で見逃されがちな障害モードは、抽出後のデータエラーが複合化する理由で整理されています。これらの記事では検証全般を扱っていますが、財務諸表に固有なのは上記の3つの構造です。単位を一度だけ明示し、マイナスを括弧で表し、小計の階層に意味を埋め込む文書タイプは他にないからです。
抽出で確認できないことと、監査証跡が依然として重要な理由
どの抽出ツールも、会計上の数値の正しさを判断するものではなく、注記に記載されているステートメントの部分は抽出の対象外です。リースをオペレーティングまたはファイナンスに分類すべきか、引当金が十分か、前期を遡及修正すべきか——これらは判断であり、グリッドには含まれません。重要な数値が脚注、子項目のスケジュール、またはアップロードしていない別表にある場合、そこに存在しないため、何も見つけることはできません。
単一の請求書よりもリスクは高くなります。出力は支払いだけでなく報告書にも使われるからです。PCAOB監査基準2810は、監査人が監査中に特定した虚偽表示(明らかに軽微なものを除く)を集計し、項目の分類や「記載金額の基礎」を含む財務諸表の表示を評価することを求めています(PCAOB AS 2810)。誤ったスケールで適用された単位や、資本における符号の欠落は、まさにこの基準が捕捉しようとしている未修正の虚偽表示です。
これらのステートメントに流れ込むデータは、すでにエラーが発生しやすい状態にあります。25の運用スプレッドシートを対象としたフィールド調査では、数式セルの0.8%から1.8%にエラーが見つかり、確認されたエラーのうち最大のものは1億ドルを超えていました(Powell, Baker and Lawson, 2009)。それ以前のフィールド監査では、監査対象スプレッドシートの94%に少なくとも1つのエラーが含まれ、平均セルエラー率は約5.2%でした。単位の脱落や括弧の喪失は、その基準を置き換えるのではなく、悪化させます。そのため、モデルを構築する人々は数値を厳重に守るのです。ある財務モデリング実務者はこう述べています。「すべてが100%正確であることを確認し、小数点以下1桁でもずれていれば、あなたはクビだ」(r/financialmodelling)。
これこそが、見た目がきれいなテーブルよりもソースへの根拠付けを重視する理由です。ステートメント上の該当行に遡って確認できる数値は監査可能ですが、単に妥当に見えるだけの数値は監査できません。同じ論理は、チームがすでに抽出している隣接する財務諸表にも当てはまります。そのため、銀行取引明細書抽出エラーパイプラインと総勘定元帳抽出ワークフローは、検証を最後ではなく中心に置いています。
よくある質問
抽出した財務諸表が1,000分の1の規模になってしまうのはなぜですか?
最も可能性が高い原因は、単位表示の脱落です。「単位:千」や「単位:百万」と記載されたステートメントでは、その規模は見出しに一度だけ、金額欄の外側に示されます。そのため、数値のみを読み取る抽出では、乗数を除いた数字だけが返されます。ステートメントの見出しを確認し、それが適用される数値を特定し、乗数を正確に1箇所だけ適用してください。
括弧で表されたマイナス記号が失われないようにするにはどうすればよいですか?
括弧を書式ではなく値として扱ってください。抽出後、各マイナス値をステートメントが付与するラベルと照合します。赤字、損失、「控除:」の行はマイナスであるべきです。符号が正しくないと思われる場合は、レビューモードを使用してソース領域にジャンプし、セルを信頼するのではなく、元のページの括弧を確認してください。
AIはスキャンまたは撮影された貸借対照表を抽出できますか?
はい。ビジュアルモデルはページを視覚的に読み取ることでスキャンまたは撮影されたステートメントを処理するため、テキストレイヤーがなくても、印刷されたテキスト、手書きの注釈、テーブル構造を認識できます。制限要因は、スキャン品質と、単位を示す見出しや余白の括弧を含むページ全体がスキャンで捉えられているかどうかです。
個々の数値がすべて正しいのに、列の合計が間違っているのはなぜですか?
列に小計が含まれているためです。財務諸表の小計はその上の行の合計であるため、すべての数値行を加算すると、同じ金額を複数回カウントすることになります。各小計をその子項目から再計算し、印刷された小計と比較してください。列全体を合計するのではありません。
「単位:百万」や「1株当たりの金額を除く」といった表示は抽出に影響しますか?
はい。「単位:百万」は異なる乗数を設定し、「1株当たりの金額を除く」やパーセンテージなどの修飾語がある場合、それらの特定の行はまったくスケーリングされません。ステートメント全体に単一の一律の乗数を仮定すると、例外で誤りが生じるため、見出しテキストを取得し、それが実際に適用される内容を読み取ってください。
抽出結果は、財務諸表を確認せずに使えるほど正確ですか?
当社を含め、どのツールも、単位表示、符号、小計を確認する必要性をなくすものではありません。印刷された表データでは最大99%の精度を達成していますが、財務諸表には上記の3つの構造と、ツールでは判断できない会計上の判断が依然として含まれています。新しいソースの最初の財務諸表で4つの検証チェックを実行し、その後各バッチをスポットチェックしてください。
構造はデータの一部である
財務諸表の抽出に関する問題のほとんどは、構造を表示上のものと考えることから生じます。しかし、それは違います。単位表示、符号、小計のグループ化はデータであり、これらがないと数値は同じ意味を持ちません。クリーンなグリッドに抽出された貸借対照表は、これら3つが保持されているかどうかによってのみ価値があります。これらを確認するチェックは、財務諸表自体の計算に基づいて実行されるため、数分で完了し、あらゆる形式チェックを通過するエラーを検出できます。まず、人間の読者がほとんど気づかず、抽出処理が痕跡もなく落とす可能性がある、見出しと括弧から始めましょう。
抽出された財務諸表を信頼する前に、3つのことを行ってください:単位表示が一度だけ適用されていることを確認し、負の数が符号を保持していることを確認し、小計がそれ自体の行から合算されていることを確認してください。これらの3つのチェックは、フラットなグリッドが隠すエラーを検出します。