Por qué los estados financieros
pierden unidades, signos y subtotales
Un balance general encabezado "en miles" no es una tabla de números con una nota al inicio. La nota es parte de cada número. Cada cifra bajo ese encabezado significa mil veces lo que indican sus dígitos, y la línea que declara el multiplicador no contiene cifra alguna. Una pasada de extracción que lee la aritmética y no la estructura lee cada valor exactamente como está escrito y pierde el multiplicador, lo que hace que una línea indicada como 156.857 en un estado en miles se trate como $156.857 en lugar de $156,9 millones.
Ese es uno de los tres lugares donde un estado financiero lleva significado fuera de los números mismos. Los montos negativos se escriben entre paréntesis en lugar de con un signo menos. Los subtotales se ubican encima de las partidas que resumen, por lo que la jerarquía decide qué cifras pueden sumarse y cuáles no. Si se lleva un estado a una cuadrícula plana, las tres convenciones pueden desaparecer a la vez, dejando una hoja de cálculo que parece completa y no cuadra con nada.
Conclusiones clave
- Un estado financiero encabezado "en miles" puede introducir un error de 1.000x en celdas que se ven exactamente correctas.
- Nada en una cuadrícula limpia le advierte, porque la extracción aplana la jerarquía y una suma de columna cuenta el mismo dinero dos o tres veces.
- Verifique la unidad, los signos y cada subtotal contra la aritmética del propio estado, y los errores que pasan toda verificación de formato aparecen en minutos.
Los contadores y los equipos de finanzas trasladan balances generales y estados de resultados a hojas de cálculo para papeles de trabajo, consolidaciones, análisis de razones y modelos de tres estados. La fuente puede ser una exportación de QuickBooks o Xero, un informe de NetSuite o Sage, un estado auditado escaneado o un paquete para la junta directiva armado en Excel e impreso a PDF. La parte de extracción ahora es rápida. Lo que determina si el resultado es utilizable es si las tres estructuras anteriores sobrevivieron al proceso. Este artículo analiza cada una, qué cuesta cuando se pierde y cómo verificar las cifras extraídas antes de que vayan a cualquier lugar. Si es nuevo en la extracción de documentos como categoría, el explicador en lenguaje sencillo sobre qué es la extracción de documentos con IA establece la base primero.
Un Estado Financiero Son Tres Estructuras, No Una Columna de Números
Lo que distingue a un estado financiero de una factura no son los números. Son las tres cosas de las que dependen los números: una unidad declarada una vez para todo el estado, una convención de signos para los negativos y una jerarquía de subtotales que agrupa las partidas en totales principales. Un estado está diseñado para ser leído por una persona que ya conoce las tres convenciones, por lo que las indica de forma ligera y una sola vez.
En una factura, cada línea es independiente. La cantidad, el precio unitario y el total de la línea de un artículo no le dicen nada sobre el siguiente, y leerlos en columnas separadas no pierde nada, porque no había nada que los uniera. Un balance general es lo contrario. Al leer el lado de los activos, se pasa por un encabezado, luego las cuentas debajo de él, luego un subtotal y luego el siguiente encabezado. El subtotal no es un par de las filas anteriores. Es su suma, y el total debajo de él es la suma de los subtotales. Una herramienta que trata cada número visible como una celda para extraer está tratando un árbol como una lista.
En una factura, cada fila se sostiene por sí sola. En un estado financiero, las filas no son pares, y la línea en la parte superior de la página cambia el significado de cada cifra debajo de ella.
La «declaración de unidad» en miles es la línea más costosa de omitir
El elemento más importante de un estado financiero es una línea que no contiene ningún número: la declaración de unidad en el título. Según la IAS 1, párrafo 51(e), una entidad debe revelar el nivel de redondeo que utiliza, y el párrafo 53 permite presentar los estados en miles o millones de la moneda de presentación, siempre que ese nivel de redondeo se indique y no se omita información material (IFRS Foundation, IAS 1). Los archivos estadounidenses hacen lo mismo según SEC Regulation S-X, que permite montos en dólares enteros o múltiplos y exige que el múltiplo se indique justo debajo del título del estado o en la parte superior de las columnas de montos (17 CFR § 210.4-01(b)).
Esa ubicación es todo el problema. La declaración queda fuera de la cuadrícula de cifras, a menudo como texto pequeño bajo el título, mientras que los números están en las columnas. Una extracción que lee las columnas de montos devuelve valores que son correctos dígito por dígito pero incorrectos por un factor de mil. Un balance general consolidado presentado ante la SEC con el encabezado «$ en miles» muestra efectivo y equivalentes de efectivo de 156,857. Leído como dólares, son $156,857. Leído con el título aplicado, son $156.9 millones (ejemplo de SEC EDGAR). Una omisión del «en miles» es un error de 1,000x y, a diferencia de un dígito mal leído, es invisible en la celda.
Dos detalles hacen que esto sea peor que una sola nota al pie que falta. Primero, el multiplicador no es uniforme en todo lo que publica una empresa. Un estado puede estar en miles, una nota de segmento del mismo informe en millones, y un apéndice de sostenibilidad en una tercera unidad, lo que significa que una sola suposición aplicada a todo un archivo será incorrecta en algún punto. Segundo, los títulos a menudo se califican con «excepto montos por acción» o porcentajes. Un multiplicador general aplicado a una cifra por acción es en sí mismo un error, porque esa fila concreta no está en miles. Un desarrollador que ha pasado meses resolviendo exactamente esto para datos de la SEC lo describe claramente: «Detecta el multiplicador (miles, millones, etc.) ... A veces esa información está en el encabezado de la tabla, a veces dentro de los períodos, a veces debajo, a veces completamente ausente». (r/datasets).
La solución es hacer que la unidad viaje con el número. Dado que la declaración es texto impreso en la página, se puede extraer como su propia columna, de modo que cada fila lleve la escala bajo la que se leyó y cualquiera aguas abajo pueda verla. Cuando se sabe que un lote es uniforme, el multiplicador se puede aplicar una sola vez como factor fijo en las reglas de extracción, pero eso solo se cumple si todos los estados del lote usan la misma unidad. En cualquier caso, el control es la misma pregunta: si multiplicaras cada cifra de esta celda por 1,000, ¿el estado seguiría teniendo sentido? Si la respuesta es no, el multiplicador falta o se ha aplicado dos veces.
Los paréntesis indican números negativos, no formato
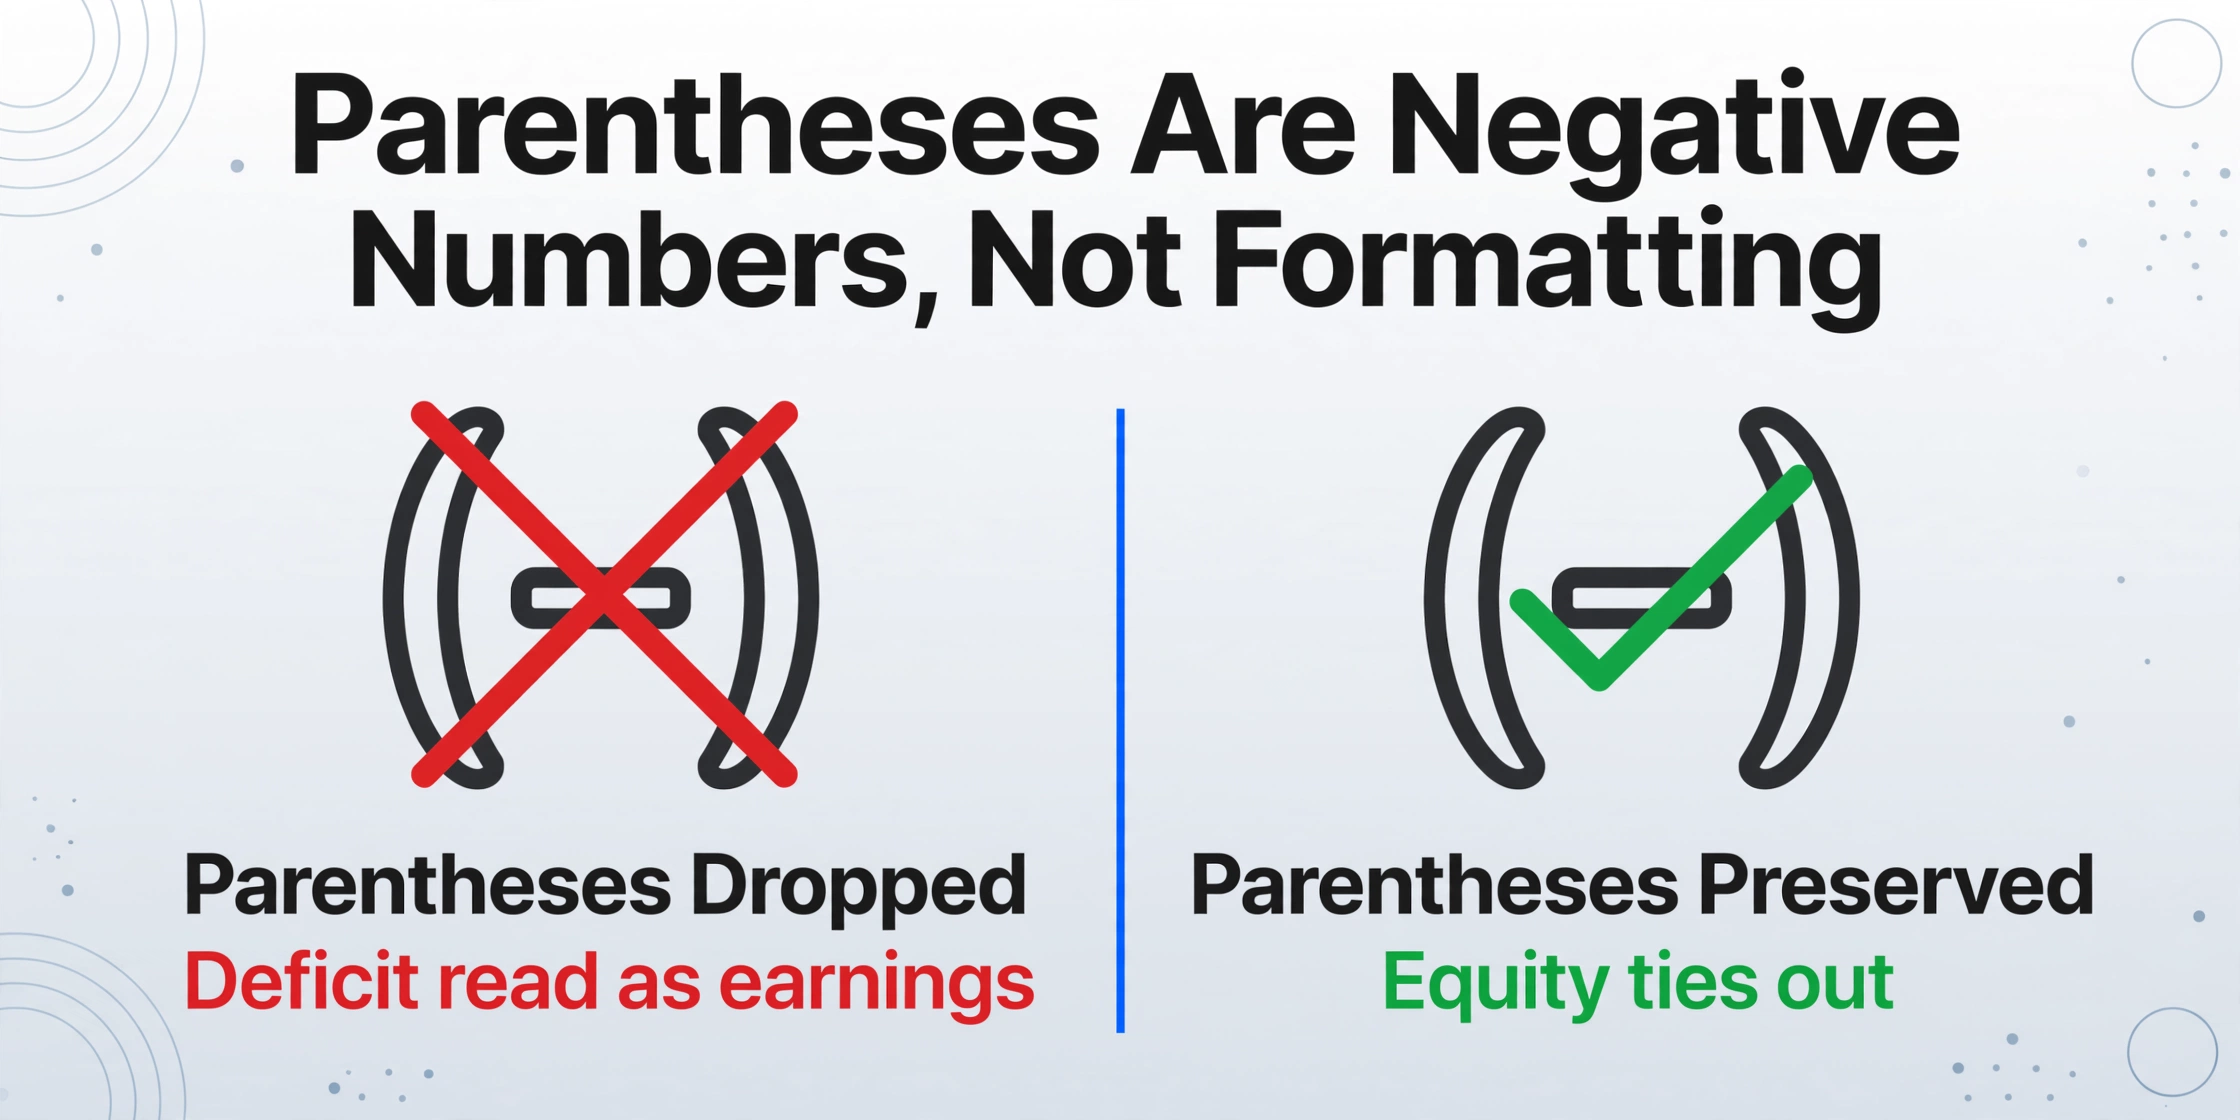
En los informes financieros, un valor entre paréntesis es una cantidad negativa, por lo que (1.049.779) es menos un millón cuarenta y nueve mil setecientos setenta y nueve, no un adorno sobre una cifra positiva. La SEC Regulation S-X lo establece explícitamente: las cantidades negativas, mostradas históricamente en cifras rojas, deben presentarse de manera que se distinga claramente el atributo negativo, y la norma pide a los preparadores que tengan en cuenta los límites de los métodos de reproducción al elegir cómo hacerlo (17 CFR § 210.4-01(c)). La convención de los paréntesis existe precisamente porque la tinta roja no sobrevive a una fotocopiadora ni a un escáner.
En un balance general, las cifras negativas no son casos excepcionales. Son donde reside la historia: un déficit acumulado, acciones de tesorería, una pérdida integral acumulada, una pérdida operativa neta y cada línea de deducción «Less:» que reduce un total. Si se eliminan los paréntesis, un déficit se convierte en ganancias retenidas, una pérdida se convierte en ganancia y la sección de patrimonio deja de cuadrar con el total de activos. El error es silencioso por la misma razón que el error de unidad: el número en la celda es una cantidad positiva perfectamente ordinaria y supera cualquier comprobación que solo pregunte si la celda contiene un número.
Los paréntesis son también la más difícil de las dos señales de signo de conservar automáticamente, porque un signo menos inicial es un carácter que un analizador espera, mientras que un par de paréntesis envolventes es puntuación alrededor de un valor. La defensa práctica es verificar el signo extraído contra la estructura contable en lugar de contra sí mismo. Una línea que el estado financiero etiqueta como déficit o pérdida debería salir negativa. Si no es así, el signo se perdió, y el lugar para confirmarlo es la página de origen, no la hoja de cálculo.
Los subtotales no son partidas individuales, por lo que sumar la columna cuenta dos veces
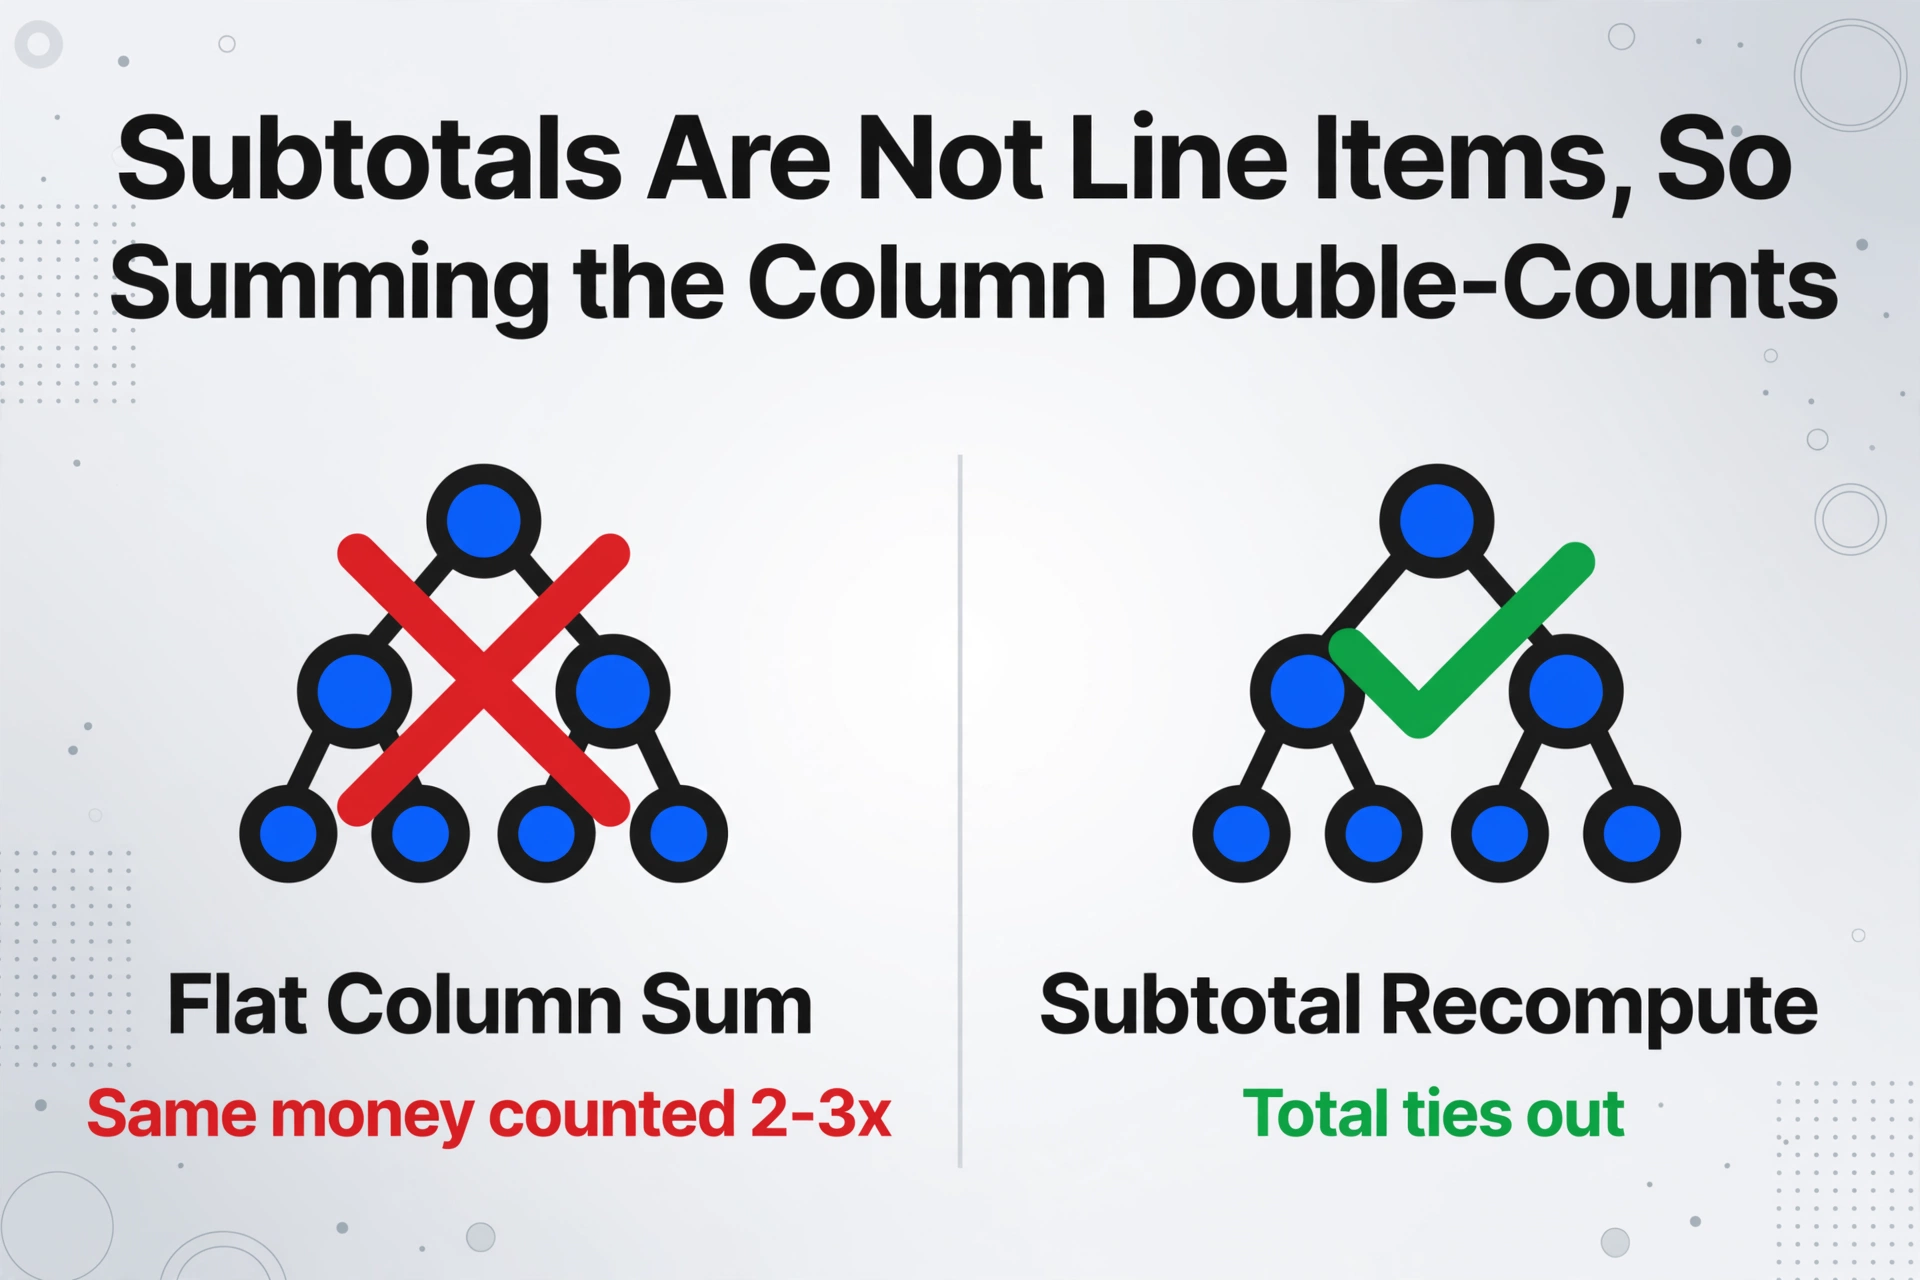
La tercera estructura es la que tiene más probabilidades de pasar desapercibida para el lector y de fallar en una fórmula. Las filas de un estado financiero no son independientes, y el error de extracción más común es tratar un subtotal como otra línea más para sumar. El total de activos corrientes es la suma de las cuentas que lo preceden. El total de activos es la suma de los activos corrientes, los activos no corrientes y cualquier otro subtotal de activos. Si se extrae cada fila numérica y luego se suma la columna, el mismo dinero se cuenta dos o tres veces, y el total carece de sentido de una manera que aún parece precisa.
Las líneas de deducción añaden una segunda capa. "Menos: depreciación y amortización acumulada" reduce la cifra bruta de propiedades a una neta, por lo que sumarla como un importe positivo infla los activos en lugar de reducirlos. El mismo patrón aparece como "Menos: provisión para cuentas dudosas", "Menos: acciones en tesorería" y "Menos: amortización acumulada". Cada una es un negativo genuino presentado como partida en medio de una sección, y cada una modifica el subtotal que alimenta solo si su signo se lee correctamente.
| Elemento de estructura | Cómo se ve en la página | Fallo si la extracción trata la cuadrícula como plana |
|---|---|---|
| Declaración de unidad | Texto de leyenda pequeño, p. ej. "en miles, excepto importes por acción" | Cada cifra desviada por 1,000x, o filas por acción escaladas incorrectamente |
| Convención de signo negativo | Paréntesis, p. ej. (1,049,779) | Déficit leído como ganancia, pérdida leída como beneficio, el patrimonio ya no cuadra |
| Jerarquía de subtotales | Filas con sangría agrupadas bajo encabezados, con una línea de subtotal | Sumar toda la columna cuenta el mismo dinero dos o tres veces |
| Líneas de deducción | "Menos: depreciación acumulada" | Una deducción sumada como positiva, inflando el total de la sección |
| Columnas de períodos comparativos | Dos o más columnas de años lado a lado | Cifras del año anterior colocadas en la columna del año actual y viceversa |
Las columnas comparativas conllevan su propia versión del mismo problema. Un estado muestra este año y el anterior lado a lado, a veces tres períodos en fila. Las etiquetas de período están en una fila de encabezado estructuralmente separada de las cifras, por lo que una extracción que captura los números pero no la asignación de período puede colocar valores del año anterior bajo el año actual. Nada en la celda revela el intercambio. Surge más tarde, cuando la tendencia que trazó va en la dirección equivocada o el cambio que calculó tiene el signo incorrecto.
Cómo validar un estado financiero extraído
Validar significa comprobar las cuatro cosas que la extracción tiene más probabilidades de haber omitido: la unidad, los signos, la aritmética de los subtotales y el período al que pertenece cada cifra. Las comprobaciones se basan en la lógica interna del propio estado, por lo que no necesitan datos externos, y cierran la brecha que abren los tres escollos.
Confirme la unidad y aplíquela exactamente una vez
Localice el encabezado y compruebe a qué cifras afecta. Si el estado indica «en miles» y la celda extraída aún muestra 156,857, decida si el multiplicador pertenece a la celda o a una columna posterior, y aplíquelo en un solo lugar. Un multiplicador aplicado dos veces es tan incorrecto como uno que falta.
Compruebe cada signo contra la etiqueta, no contra la celda
Una fila que el estado denomina déficit, pérdida o línea «Menos:» debe salir negativa. Confirme que los valores entre paréntesis conservaron su signo. Cuando un signo parezca incorrecto, use el modo de revisión para saltar de la celda a la región resaltada de la fuente en la página original y lea los paréntesis usted mismo.
Recalcule cada subtotal a partir de sus propios componentes
Sume los componentes de un subtotal y compare el resultado con el subtotal que imprime el estado; luego haga lo mismo con el total un nivel más arriba. No sume una columna completa. Si un subtotal impreso es correcto pero la suma de su columna no lo es, el error de suma plana queda confirmado, no es una cifra mal leída.
Compruebe la identidad contable al final
En un balance general, el total de activos debe ser igual al total de pasivos más el total de patrimonio. Cuando esto falle, repase las comprobaciones anteriores en orden: un signo incorrecto o un subtotal mal leído suele ser la causa. En un estado de resultados, la comprobación equivalente es que los componentes concilien con el resultado neto.
Estas comprobaciones son mecánicas, y la extracción puede asumir parte de ellas. La Extracción de Columnas Personalizadas significa que usted nombra los campos que desea, como «declaración de unidad», «cuenta», «año actual», «año anterior», y la IA encuentra cada valor por lo que significa y no por su posición en la página, de modo que un encabezado impreso como «en miles» vuelve como su propia columna y la escala viaja con las cifras. Una columna calculada puede llevar esto un paso más allá: como admite agregación entre filas dentro de una sección y lógica condicional que genera la diferencia cuando los totales no coinciden, puede hacer que la relación subtotal-total y la identidad activos-igual-pasivos-más-patrimonio se evalúen durante la extracción, de modo que un estado que no cuadre se marque por sí solo antes de llegar a su modelo. Y cuando una cifra aún necesita un ojo humano, el modo de revisión con localización por bbox resalta exactamente de dónde proviene en la página de origen, de modo que confirmar un paréntesis o un encabezado de unidad lleva un clic en lugar de un recorrido por el PDF.
Los archivos se procesan de forma segura y no se almacenan.
La rutina de verificación más amplia, incluida la alineación de columnas, los recuentos de filas, las auditorías de campos faltantes y cuándo volver a extraer en lugar de corregir una celda manualmente, se detalla en la lista de verificación de control de calidad de extracción en siete puntos, y los modos de fallo que sobreviven a una primera revisión se catalogan en por qué los errores de datos posteriores a la extracción se acumulan. Esos artículos cubren la verificación en términos generales; lo específico de un estado financiero son las tres estructuras anteriores, porque ningún otro tipo de documento declara su unidad una sola vez, escribe sus negativos entre paréntesis y oculta su significado en una jerarquía de subtotales.
Lo que la extracción no puede confirmar y por qué el registro de auditoría sigue siendo importante
Ninguna herramienta de extracción decide si una cifra es correcta en el sentido contable, y las partes de un estado que viven en las notas están fuera de su alcance. Si un arrendamiento debe clasificarse como operativo o financiero, si una provisión es adecuada, si un período anterior debe reexpresarse: esos son juicios y no están en la cuadrícula. Si el número operativo se encuentra en una nota al pie, un anexo subsidiario o un anexo que no subió, nada lo encontrará, porque no está allí para ser encontrado.
Lo que está en juego es mayor que en el caso de una sola factura porque el resultado alimenta los informes, no solo un pago. La Norma de Auditoría 2810 de la PCAOB exige que el auditor acumule las incorrecciones identificadas durante la auditoría, salvo aquellas que sean claramente triviales, y que evalúe la presentación de los estados financieros, incluida la clasificación de las partidas y "las bases de los importes establecidos" (PCAOB AS 2810). Una unidad aplicada a la escala incorrecta, o un signo omitido en el patrimonio, es exactamente el tipo de incorrección no corregida que esa norma está diseñada para detectar.
Los datos que llegan a esos estados ya son propensos a errores. Un estudio de campo de 25 hojas de cálculo operativas encontró errores en el 0.8% al 1.8% de las celdas con fórmulas, y entre los errores confirmados, el mayor superó los $100 millones (Powell, Baker y Lawson, 2009). Auditorías de campo anteriores indicaron que el 94% de las hojas de cálculo auditadas contenían al menos un error, con una tasa promedio de error por celda de alrededor del 5.2%. Una unidad omitida o un paréntesis perdido agravan esa base en lugar de reemplazarla, por eso quienes construyen modelos protegen tanto los números. Como dijo un profesional de modelado financiero, "asegúrate de que todo esté 100% correcto y si algo está siquiera un punto decimal mal, estás despedido." (r/financialmodelling).
Ese es el argumento a favor de la verificación contra la fuente en lugar de una tabla de apariencia limpia. Una cifra que puedes rastrear hasta su línea en el estado es auditable; una cifra que solo parece plausible no lo es. La misma lógica aplica a los estados financieros adyacentes que los equipos ya extraen, por eso el pipeline de extracción de extractos bancarios y el flujo de trabajo de extracción del libro mayor ponen la verificación en el centro y no al final.
Preguntas Frecuentes
¿Por qué mi estado financiero extraído sale 1,000 veces más pequeño?
La causa más probable es una declaración de unidad omitida. Los estados que indican "en miles" o "en millones" establecen esa escala una sola vez, en el encabezado, fuera de las columnas de dinero, por lo que una extracción que solo lee las cifras devuelve los dígitos sin el multiplicador. Revisa el encabezado del estado, confirma qué cifras rige y aplica el multiplicador en un solo lugar.
¿Cómo evito que se pierdan los signos negativos entre paréntesis?
Trata los paréntesis como un valor, no como formato. Después de la extracción, verifica cada negativo contra la etiqueta que le da el estado: un déficit, una pérdida o una línea "Menos:" debe ser negativa. Cuando un signo parezca incorrecto, usa la vista de revisión para saltar a la región de origen y confirmar los paréntesis en la página original en lugar de confiar en la celda.
¿Puede la IA extraer un balance general escaneado o fotografiado?
Sí. Un modelo visual lee un estado escaneado o fotografiado observando la página, por lo que puede captar texto impreso, anotaciones manuscritas y la estructura de la tabla sin una capa de texto. Los factores limitantes son la calidad del escaneo y si este capturó la página completa, incluido el encabezado que indica la unidad y cualquier paréntesis en los márgenes.
¿Por qué mi total de columna es incorrecto cuando cada cifra individual es correcta?
Porque la columna incluía subtotales. Los subtotales de un estado financiero son las sumas de las filas que los preceden, por lo que sumar cada fila numérica cuenta el mismo dinero más de una vez. Recalcula cada subtotal a partir de sus propios componentes y compáralo con el subtotal impreso, en lugar de sumar toda la columna.
¿"En millones" o "excepto montos por acción" cambia la extracción?
Sí. "En millones" establece un multiplicador diferente, y cualquier calificador como "excepto montos por acción" o porcentajes significa que esas filas específicas no se escalan en absoluto. Un multiplicador único aplicado a todo el estado será incorrecto para las excepciones, así que captura el texto del encabezado y lee qué es lo que realmente rige.
¿Una extracción es lo bastante precisa como para usarse sin revisar un estado financiero?
Ninguna herramienta, incluida la nuestra, elimina la necesidad de confirmar la unidad, los signos y los subtotales de un estado. Nuestra extracción alcanza hasta un 99% de precisión en datos tabulares impresos, y los estados siguen conteniendo las tres estructuras mencionadas además del juicio contable que una herramienta no puede emitir. Realice las cuatro comprobaciones de validación en el primer estado de cada nueva fuente y luego haga verificaciones puntuales en cada lote.
La Estructura Forma Parte de los Datos
El error detrás de la mayoría de los problemas de extracción de estados financieros es pensar que la estructura es presentación. No lo es. La unidad, el signo y la agrupación de subtotales son datos, en el sentido de que una cifra sin ellos no significa lo mismo. Un balance general extraído en una cuadrícula limpia solo es válido si esas tres cosas sobrevivieron, y las comprobaciones que las confirman se basan en la aritmética del propio estado, por lo que toman minutos y detectan los errores que pasan cualquier verificación de formato. Comience con el encabezado y los paréntesis, dos cosas que un lector humano apenas nota y que una pasada de extracción puede eliminar sin dejar rastro.
Antes de confiar en cualquier estado financiero extraído, haga tres cosas: confirme que la unidad se aplica una sola vez, confirme que los negativos conservaron su signo y confirme que los subtotales suman correctamente desde sus propias filas. Esas tres comprobaciones detectan los errores que una cuadrícula plana oculta.