2026年、フォワーダーが今も
BOLデータを手入力する理由
2024年には、世界で約9,300社のフォワーディング企業が電子船荷証券プラットフォームを導入し、1,520万件のペーパーレス取引を処理しました。一見進歩しているように思えますが、世界で稼働しているフォワーダーは推定8万〜10万社に上ります。大多数の企業は今もBOLをPDF添付ファイル、キャリアポータルのスクリーンショット、紙のスキャンで受け取り、そのデータをTMS(輸送管理システム)にフィールドごとに手入力しています。これは技術への抵抗の話ではありません。3つの層で構造的に固定化され、それぞれが下の層を支えているという話です。
重要ポイント
- 2024年には9,300社のフォワーダーが1,520万件の電子船荷証券取引を処理しましたが、この数字はより厳しい現実を隠しています。世界の8万社のフォワーダーの70%以上が、今もキャリアのPDFを開き、出荷情報を毎日フィールドごとに手入力しているのです。
- 船荷証券は数世紀にわたる海事法に基づく交渉可能な権原証書であり、単なるデータフォームではありません。米国、日本、カナダを含む主要6か国は電子版を認めていないため、紙は解消待ちの技術格差ではなく、ソフトウェアの有無にかかわらず手入力をワークフローに固定化する法的要件なのです。
- ImageToTable.aiは、各フィールドの意味(コンテナ番号、船名、総重量)を理解することで、あらゆるキャリアの船荷証券を読み取ります。テンプレート上の位置に依存しないため、フォワーダーはキャリア別テンプレートの作成も、EDI(電子データ交換)接続の待機も、法改正の待機も不要で、構造化データを1つのスプレッドシートに取得できます。
BOLは1つの文書ではなく、数十種類ある
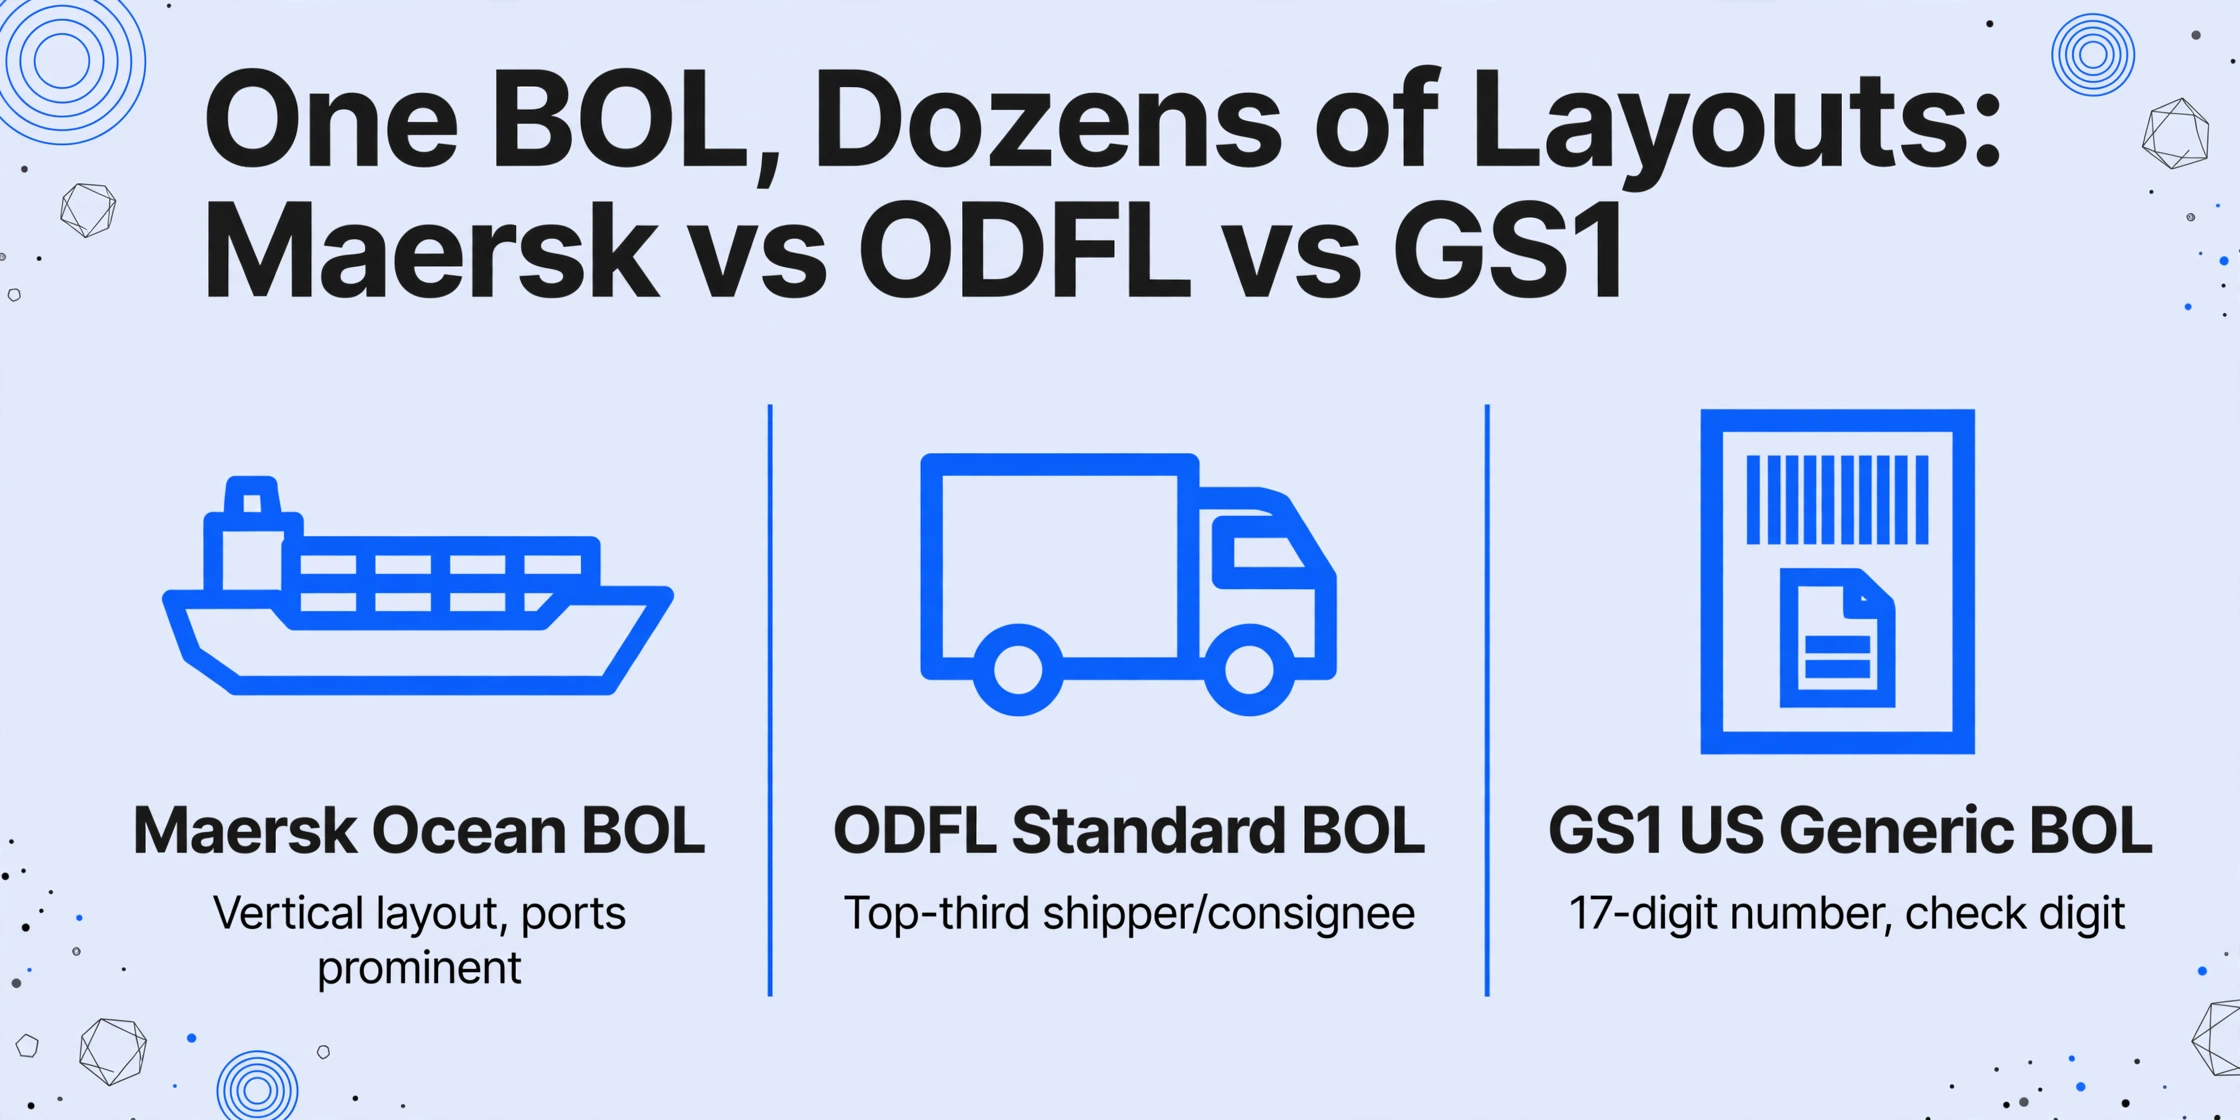
中規模のフォワーダーに、通常1ヶ月で扱う運送会社のBOL形式が何種類あるか尋ねてみてください。答えが10種類を下回ることはほとんどありません。各運送会社 — Maersk、MSC、CMA CGM、Hapag-Lloyd、ODFL、Estes、SAIA、そして隙間を埋める何百もの地域密着型トラック運送会社 — は、それぞれ独自のテンプレート、フィールド命名規則、レイアウト論理、重要データの配置でBOLを発行します。コンテナ番号は、ある運送会社のBOLでは右上に、別の運送会社では船名と並んで、3社目ではバーコードのみのセクションに表示されます。
公開されているBOLテンプレートは、この問題の規模を示しています。ODFLの標準BOLは、荷主と荷受人情報をページ上部3分の1にまとめ、その下に取扱単位の行を配置します。Maerskの海運BOLは同じデータを縦に配置し、積込港と揚荷港を専用セクションで目立たせています。GS1 US標準の汎用運送会社BOLは、モジュロ10チェックデジット付きの17桁のBOL番号を使用します — 地域密着型のトラック運送会社が完全に無視することもある番号体系です。1つの混載で5社の運送会社からBOLを受け取るフォワーダーは、共通のデータモデルを持たない、構造的に異なる5種類の文書を目にすることになります。
この断片化は、怠慢の結果ではありません。これは、各運送会社が自社の運用ワークフロー — 倉庫受入、ドックのスケジュール管理、運転手のチェックイン — に役立つようにBOLを設計する、運送会社エコシステムの自然な帰結であり、顧客、税関申告、請求のために出荷データを集約しなければならないフォワーダーの下流のデータニーズではありません。BOLはデータ転送形式として設計されたことは一度もありません。それは受領書であり、契約書として設計されたのです。フォワーダーがそこからデータを抽出する必要があるという事実は、各運送会社のBOLの設計者が対応する動機を持たなかった二次的なユースケースです。
実際の結果:20社の運送会社を利用して月200件の出荷を扱うフォワーダーは、事実上、手動のデータ変換業務を運営していることになります。受信トレイに届くすべてのBOLには、同じ約20のデータフィールド — 荷主名、荷受人住所、コンテナ番号、シール番号、船名、航海番号、積込港、揚荷港、総重量、梱包数、商品説明、運賃クラス、料金 — が、異なる空間的順序、異なるラベル、時には省略形、時には運送会社内部のコードで配置されています。人間の脳はこのばらつきを本能的に変換します。ソフトウェアシステムは、各運送会社の形式を認識するように明示的に設定されない限り、変換しません。
UNCTADの2025年第1四半期データは、このばらつきのコストを数値化しています:世界の海運遅延の約20%はBOLデータのエラーが原因で、1件あたり平均$1,450の損失 — 2024年実績から20.8%増加しています。これはハードウェア障害や天候による混乱のコストではありません。これは、コンテナ番号の入力ミス、重量フィールドの桁の入れ違い、ピリオドであるべきカンマのコストです。
船荷証券はデータ項目とは異なる
BOL(船荷証券)は、請求書、発注書、検査報告書など、ほとんどの書類とは異なる独自の立場を国際取引において占めています。BOL(船荷証券)は交渉可能な権原証券です。原本のBOL(船荷証券)を保有する者は、貨物の推定占有権を有します。この法的機能こそが、貨物自体が通関前電子申告を通じて電子的に移動する場合でも、紙のBOL(船荷証券)が多額の費用をかけて大陸間を運送される理由です。紙が重要であるのは、数世紀にわたる海事法の下では、原本のBOL(船荷証券)の所持が、信用状に基づく支払いを銀行に解放する権利、仕向地港で貨物を引き取る荷受人としての権利、そして貨物損害訴訟における申立人の当事者適格を与えるからです。
この法的構造は、例えば請求書処理の自動化とは質的に異なる、デジタル化への構造的な障壁を生み出します。請求書は会計上の成果物です。BOL(船荷証券)は権原証券です。そして、この違いが重要なのは、権原証券には信頼できる移転の仕組み、すなわち、一方の当事者が排他的かつ検証可能な管理を他方の当事者に移転できる一方で、発行元やプラットフォーム運営者が権原の完全性を損なう可能性のある複製を保持しない仕組みが必要だからです。
Kentucky Law Journalは、2026年1月にこの問題の詳細な分析を発表し、eBL(電子船荷証券)技術と法的現実の間のギャップを明らかにしました。Hapag-Lloydが使用するIQAXのようなブロックチェーンベースのeBL(電子船荷証券)システムは暗号学的な真正性を保証できますが、より根本的な点で交渉可能な証券の古典的なテストを満たしていません:自由な流通です。紙のBOL(船荷証券)は独立して流通します。所持は二元的であり、移転に許可や仲介者を必要とせず、権利は物理的な書類自体に付随します。IQAXのようなプラットフォーム上のeBL(電子船荷証券)は、プラットフォームへの会員登録、ユーザー認証、そしてチェーン内のすべてのリンクでの互換性のあるシステムを必要とします。例えば、UNCITRALのMLETR(電子譲渡可能記録法モデル法)枠組みを採用していない法域にある荷受人の銀行など、一方の当事者がプラットフォームにアクセスできない場合やeBL(電子船荷証券)の法的有効性を認めない場合、チェーンは断絶し、輸送は紙に戻ります。
データはこのことを裏付けています。FIT Allianceによる2024年12月の調査では、銀行関係者のわずか21%が自機関でeBL(電子船荷証券)を採用していると回答し、28%のみが2年以内に開始する予定であると回答しました。技術の認知度がほぼ普遍的であるにもかかわらずです。米国、カナダ、日本、メキシコ、韓国、ロシアはMLETR(電子譲渡可能記録法モデル法)または同等の法律を採用していません。これらの法域のいずれかとの間で輸送を扱うフォワーダーにとって、紙のBOL(船荷証券)は選択肢ではなく、規制上の必須事項です。そして、紙のBOL(船荷証券)が存在する場合、紙はTMS(輸送管理システム)に自動入力できないため、手動データ入力が必然的に存在します。
典型的な海上輸送が通過する9者のチェーンは、この依存関係をさらに複雑にします:荷主 → フォワーダー → 運送人 → 荷受人 → 通関業者 → ターミナル運営者 → 通知先 → 内陸運送人 → 融資銀行。各当事者は、異なるシステム、異なる目的、異なるタイムラインでBOL(船荷証券)データを消費します。フォワーダーは、予約照合と顧客更新のために輸送データを必要とします。通関業者は、申告書類作成のために商品説明とHSコードを必要とします。荷受人は、配達確認を必要とします。銀行は、支払い解放前に船積みの証明を必要とします。単一の入力ミス(運送人の再計量追加料金を引き起こす誤った重量、配達失敗を引き起こす誤った荷受人住所)は、単純なOCR(光学文字認識)精度のパーセンテージでは捉えられない方法でこのチェーンに波及します。BOL(船荷証券)段階でのデータエラーの下流コストは、それを生み出したキーストロークよりも桁違いに大きいのです。
紙のBOL(船荷証券)は、技術が解決できていないデータ問題ではありません。法律が解決できていない権原の問題なのです。フォワーダーの貿易ルート上のすべての法域が、eBL(電子船荷証券)を紙の書類と法的に同等と認めるまでは、手動データ入力は一時的な非効率ではなく、フォワーディング業務の構造的な特徴であり続けるでしょう。
中規模フォワーダーが手が届かないTMS(輸送管理システム)の橋渡し
中規模の航空貨物フォワーダー(従業員15〜50名、月間200〜1,000件の貨物を扱う企業)であれば、自動化の状況において特に難しい立場にいることでしょう。スプレッドシートで管理するには大きすぎます(ピボットテーブル方式は、月間約100件の貨物を超えると破綻し、キャリアのBOL(船荷証券)と顧客の見積もり、ベンダー請求書の突き合わせがフルタイムの照合作業になります)。しかし、エンタープライズグレードの統合インフラの総所有コストを吸収するには小さすぎるのです。
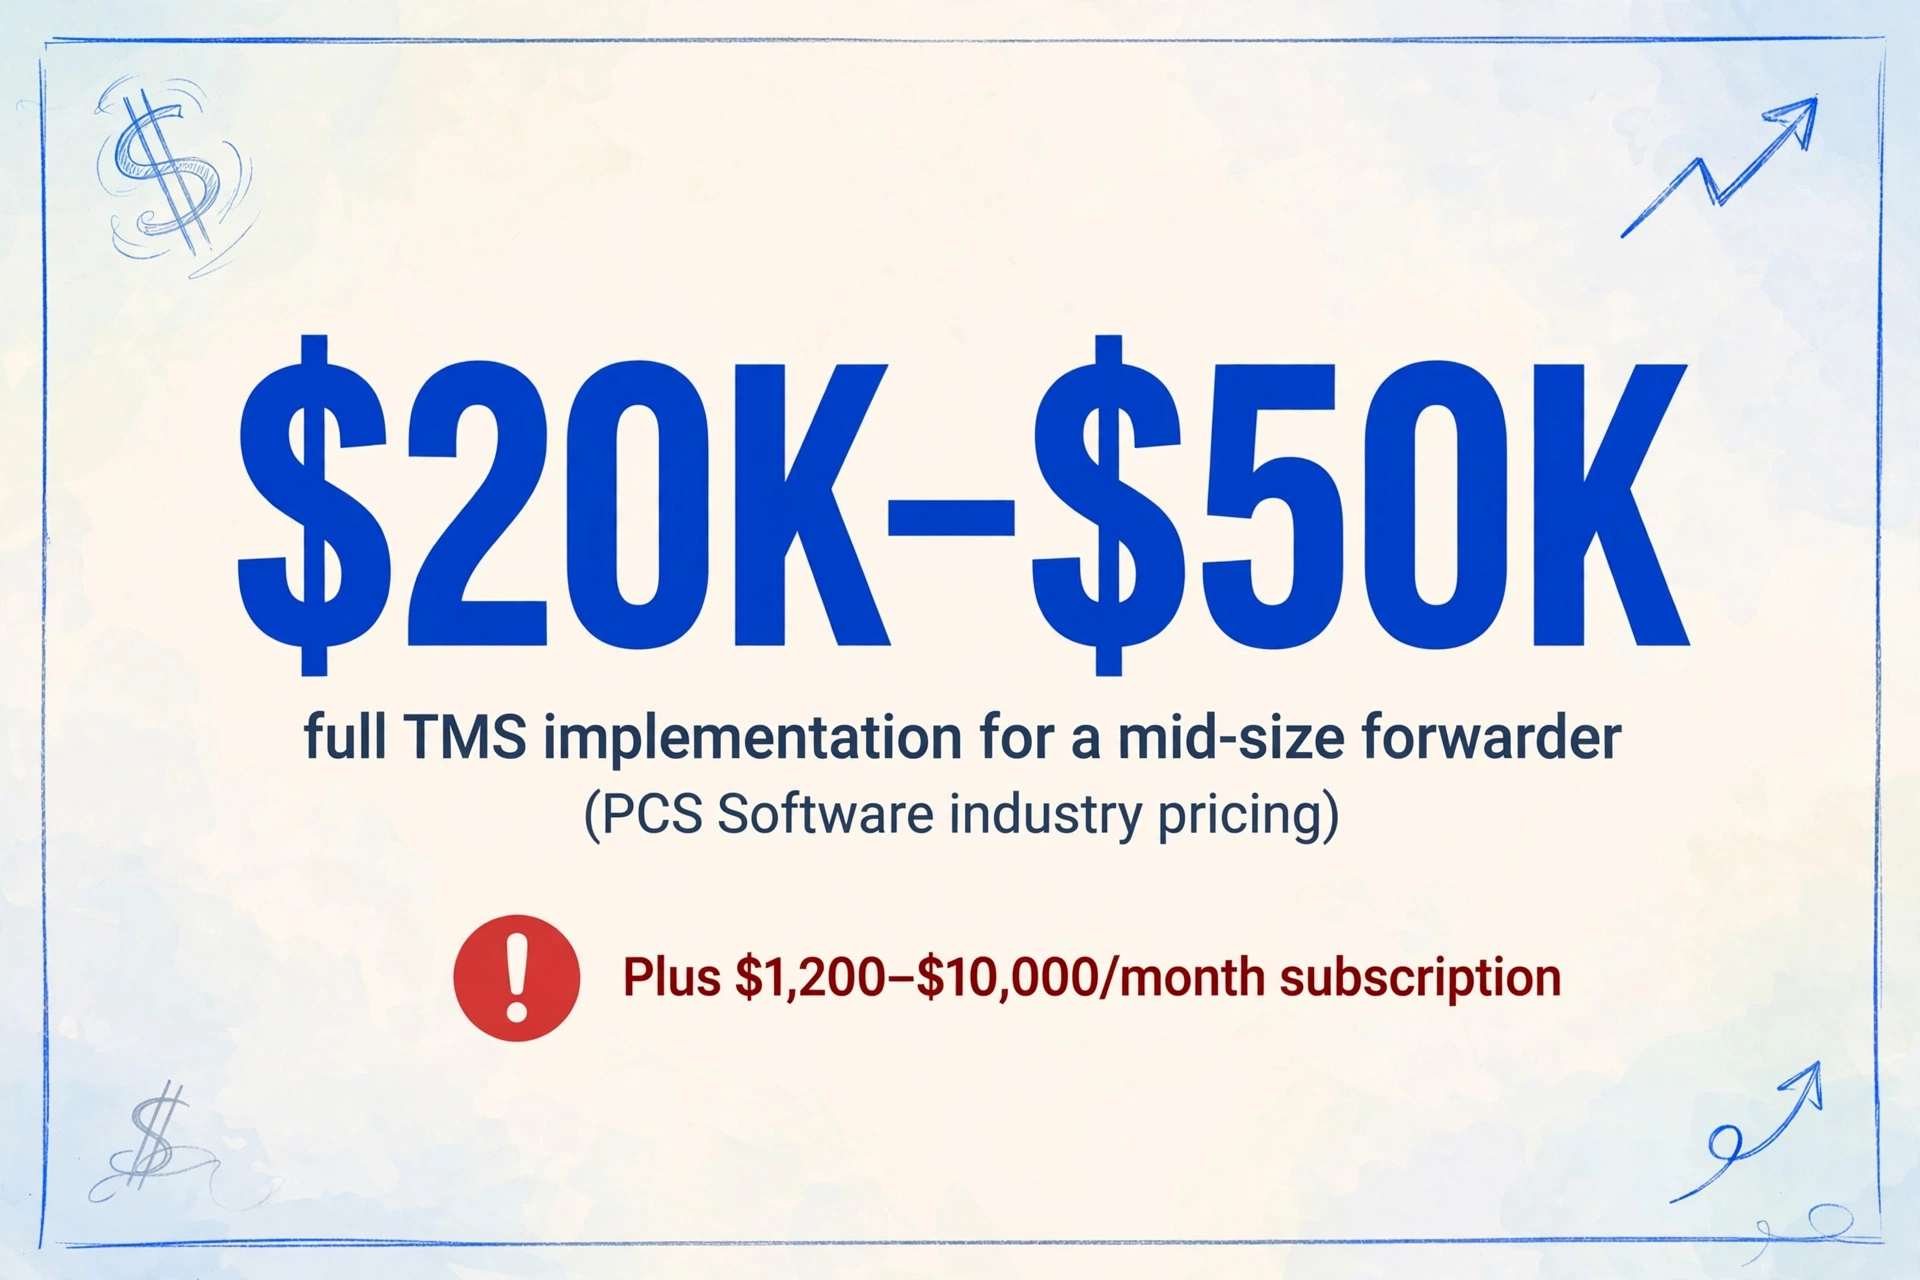
数字が物語っています。中規模事業向けのフルTMS導入費用(ソフトウェアライセンス、EDI(電子データ交換)キャリア接続、データ移行、トレーニング、初年度のサポートを含む)は、PCS Softwareおよび他のTMSベンダーの業界価格分析によると、$20,000〜$50,000です。この金額は設定費用をカバーするもので、CargoWiseのようなプラットフォームの継続的なサブスクリプション費用(2025年に1件あたり$6〜$10の従量課金制バリューパック価格に移行)は、取扱量に応じて月額$1,200〜$10,000が追加されます。キャリアからTMSへのBOLデータの自動フローを可能にするEDI接続は別項目で、通常、取引先ごとに一度きりの設定料金と年間保守料金が請求されます。つまり、20のキャリアと取引するフォワーダーは、1つのEDI接続ではなく、20のEDI接続に対して支払うことになります。
そしてEDI(電子データ交換)は単一の標準ではありません。これはメッセージ形式のファミリーです — ANSI X12 204(自動車運送業者の積荷依頼)、210(貨物請求書)、214(出荷状況)、211(BOL(船荷証券))— それぞれにキャリア固有のバリエーションと実装ガイドがあり、設定と保守には専任の統合スペシャリストが必要です。TMS市場自体がこの摩擦を認識しています。MarketsandMarketsの2025年業界レポートは、「貨物文書にわたる断片化された標準」をTMS導入の主要な障壁として特定し、キャリアが独自のEDIメッセージのバリエーションを使用する一方で、地域によってはXML宣言やAPIファーストのJSONスキーマをますます好むため、TMSベンダーは決して完成することのないアダプターライブラリを継続的に維持することを余儀なくされていると指摘しています。
25名規模のフォワーダーで社内にITスタッフがいない場合、これは購入判断の問題ではありません。これは能力のギャップ、つまり統合の経済性が成立しない閾値です。その結果、フォワーダーの従業員はキャリアのPDFを開き、フィールドを読み取り、軽量なTMS、共有のExcelワークブック、またはQuickBooksの入力画面など、手元にあるシステムに手入力することになります。このワークフローは、EDI(電子データ交換)による自動化を試みるよりも実際には速く、コストもかかりません。実装コスト、継続的なメンテナンス、そして完全に統合されたキャリアでさえ例外(修正されたBOL(船荷証券)、分割出荷、キャリアの代替)を送信し、結局は手動での介入が必要になるという事実を考慮すれば、その通りです。
これはテクノロジーの失敗ではありません。EDIとTMSの統合がエンタープライズ物流向けに構築されたという事実を反映しているだけです。Kuehne + NagelやC.H. Robinsonのような、数百万件の取引にわたって6桁の統合予算を償却できるほどの量を扱う企業向けです。ミッドマーケットのフォワーダーは当初の設計対象ではありませんでした。そして、このセグメントにとって手動データ入力は、よりテクノロジーに精通した競合他社が避けるような選択ではありません。それは、異なる規模向けに構築された統合インフラを持つ業界の標準的な運用モデルなのです。
抽出が統合から切り離されると何が変わるか
この3層のロックイン(キャリアのフォーマット多様性、船荷証券の制約、TMS統合コストの閾値)から抜け出す方法があるとすれば、それは3つすべてを一度に解決することからは生まれません。それはデータ抽出をシステム統合から切り離すことから生まれます。
従来の自動化パスは、手動のBOL入力を排除する唯一の方法はキャリアのシステムをフォワーダーのTMSに直接接続すること、つまり出荷フィールドを自動的に入力するEDIリンクまたはAPIであると想定しています。そのパスは機能する場合には効果的ですが、障壁があります。キャリアの協力、双方の互換性のあるシステム、そして統合コストを正当化するのに十分な量が必要です。20のキャリアと取引している中規模フォワーダーの場合、信頼性の高いAPIまたはEDIをサポートしているのはその一部に過ぎず、フォワーダーの軽量なTMSがネイティブに接続できるキャリアはさらに少ないため、従来のパスでカバーできるのはBOL量の約30%に過ぎません。残りは手動のままです。
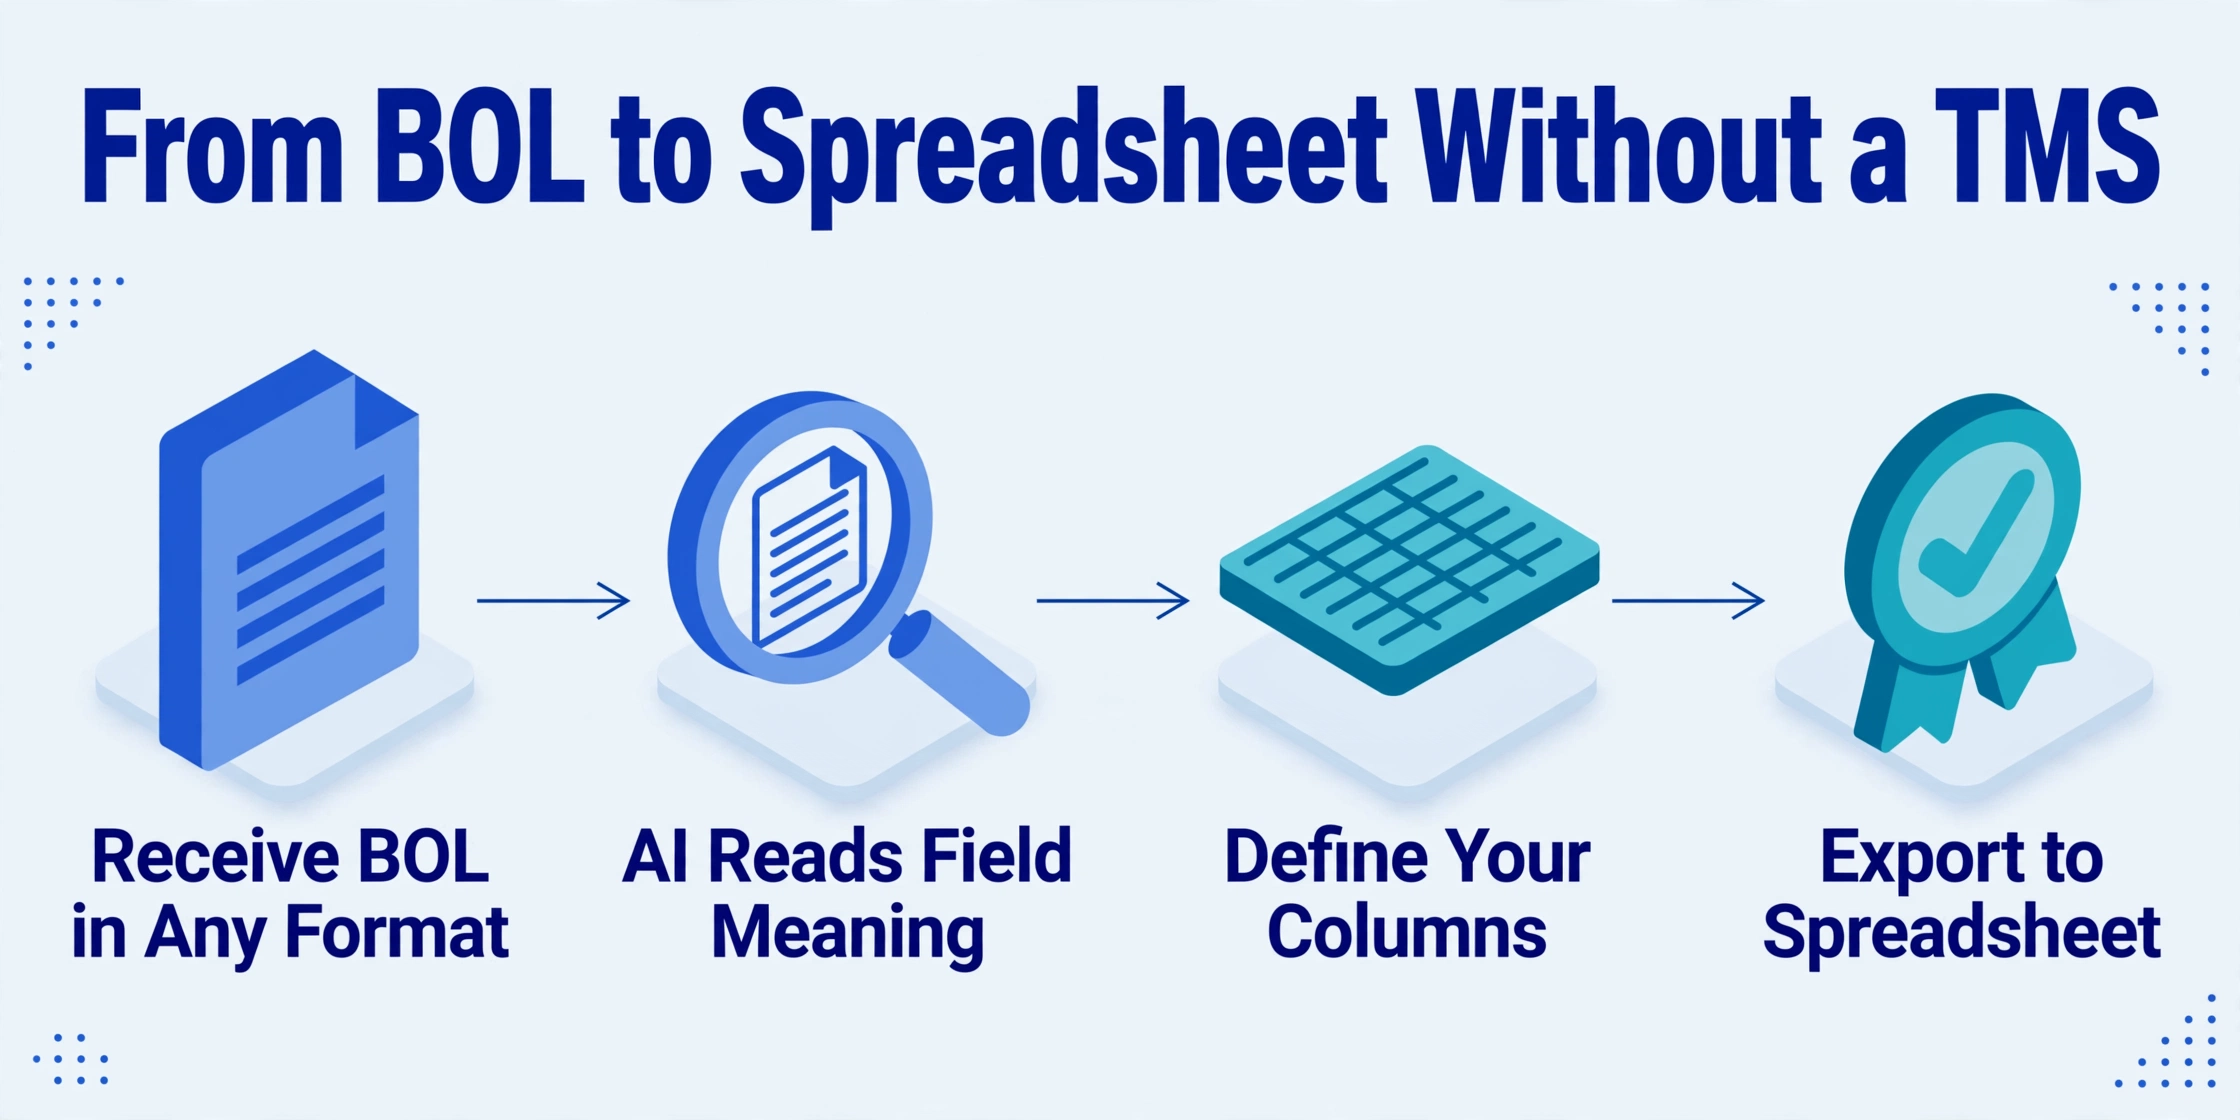
抽出ステップが統合ステップから切り離されたらどうなるでしょうか。キャリアごとにキャリアからTMSへの接続を要求する代わりに、フォワーダーはBOLをPDF、スキャン画像、キャリアポータルのスクリーンショットなど、届いた形式のまま受け取り、人間と同じようにBOLを読むAIを使用してドキュメントレベルでデータを抽出します。つまり、フィールドがテンプレート上のどこにあるかではなく、各フィールドが何を意味するかを理解します。フォワーダーは必要な列(コンテナ番号、シール番号、船名/航海番号、総重量、荷送人、荷受人、揚荷港)を定義し、抽出エンジンはあらゆるキャリアのBOLレイアウトから各値を特定します。出力は、キャリアにフォーマットの変更、APIの採用、または参加を要求することなく、フォワーダーの条件でTMSまたは会計システムに供給されるスプレッドシートです。
このアプローチ — ドキュメント層での抽出は、システム層での統合とは異なり、経済的な計算を変えます。キャリアごとの設定は不要です。EDIも不要です。時間を節約し始めるために完全なTMS実装も必要ありません。毎月200件のBOLを扱い、それぞれ手動入力に10〜15分かかるフォワーダーは、BOLデータ入力だけで毎月約35〜50時間を費やします。貨物・運送代理店のBLSの時間当たり中央賃金$23.24に基づくと、これは毎月$800〜$1,160の人件費に相当します — データエラーによるコストは含まれていません。UNCTADのデータによると、エラーが遅延を引き起こした場合、1件あたり平均$1,450の追加コストが発生します。ドキュメントレベルでの抽出は、フォワーダーが先にTMS統合のハードルを越えることを要求せずに、そのコストに対処します。
これは、EDIやTMS統合が実行可能な場合の代替ではありません。これはカバレッジ拡張です — 信頼できるデジタルフィードを持たないキャリアからのBOL量の70%、PDFをメールで送る顧客からのもの、フォワーダー自身のシステムがマスターボールを生成するが、サブキャリアからのハウスBOLが依然としてスキャン文書として届く混載貨物を処理する方法です。中規模フォワーダーにとって、手動入力なしでその70%をカバーすること — 量が増えるにつれて別のデータ入力係を雇うことなく — が、人員を増やさずに拡張できるビジネスとそうでないビジネスの違いです。
そして、一度抽出されれば、データは構造化されます。構造化されれば、キャリアをまたいで1つのスプレッドシートにマージできます — どのキャリアがどのBOLを生成したかに関係なく、全貨物を一覧表示するバッチビューです。毎日の現実がキャリアポータル、メール添付ファイル、共有スプレッドシートを行き来することであるフォワーダーにとって、この単一ビューへの統合は運用上の解放です — そして、キャリアに何かを変更させる必要はありません。
よくある質問
フォワーダーは、なぜ運送会社にBOL(船荷証券)を標準形式で送るよう要求しないのですか?
ほとんどの航路関係では、フォワーダーは運送会社の顧客ではないからです。顧客は荷主です。フォワーダーは荷主に代わって輸送を手配しますが、BOL(船荷証券)は荷主と運送会社の間の契約です。フォワーダーのデータニーズは、その契約の下流にあります。運送会社には、取引チェーンの中間業者である当事者のためにBOL(船荷証券)の形式を変更する商業的インセンティブがありません。大量のボリュームを持つ大手フォワーダー(世界トップ20のフォワーダー)でさえ、運送会社に標準的なBOL(船荷証券)データ形式の採用をさせることはほとんど成功していません。中規模のフォワーダーにとっては、その要求自体が交渉の土台にすらのぼりません。
手動によるBOL(船荷証券)データ入力は、実際に月にどれくらいのコストがかかりますか?
業界標準のベンチマークであるBOL(船荷証券)1件あたり10〜15分の手動入力時間と、BLSによる貨物・フレートエージェントの平均時給$23.24に基づくと、月に200件のBOL(船荷証券)を処理するフォワーダーは、純粋なデータ入力の人件費として$800〜$1,160を費やしています。これはエラー修正を含みません。UNCTADの2025年のデータによると、BOL(船荷証券)データ関連の輸送遅延による平均損失は1件あたり$1,450です。より詳細な内訳については、BOL(船荷証券)の手動データ入力がフォワーディングに与えるコストを、1件あたり・月あたりで分析した記事をご覧ください。
OCR(光学文字認識)ソフトウェアは船荷証券データを自動的に読み取れますか?
従来のOCR(光学文字認識)はBOL(船荷証券)上の印刷テキストを読み取れますが、2つの限界があります。1つ目は、同じページに英数字の文字列として「コンテナ番号」と「ブッキング番号」の両方が表示された場合に、それらを意味的に区別する理解力が不足していることです。2つ目は、運送会社ごとのレイアウトに合わせたテンプレートトレーニングが必要であり、これは多数の運送会社のBOL(船荷証券)を扱うフォワーダーにとっては目的を損なうものです。ページ上の位置ではなく意味を理解してフィールドを読み取るAIベースの抽出はテンプレートの問題を回避できますが、精度は依然として文書の品質に依存します。しわくちゃになったBOL(船荷証券)や透かしが多く入ったスキャンは、人間の読み手と同様にAIにとっても難しい課題です。
複数キャリアのBOL(船荷証券)バッチは実際にはどのように機能しますか?
フォワーダーは、複数のキャリアからBOL(船荷証券)を受け取ります。例えば、海上区間はMaersk、内陸のドレージは地域のトラック運送会社、インターモーダル区間は鉄道会社といった具合で、これらは異なる貨物や、同じ混載貨物の異なる区間に関連しています。フォワーダーは各PDFを開いてTMS(輸送管理システム)に手動でフィールドを入力し、貨物IDを照合する代わりに、すべてのBOL(船荷証券)を1つの処理セッションにアップロードし、抽出したい列名を指定します。出力は、すべてのキャリアの全貨物が一貫した列にまとめられた1つのスプレッドシートです。このワークフローについては、フォワーダーが複数のキャリアからBOL(船荷証券)をバッチ処理して1つの管理スプレッドシートにまとめる方法に関するガイドで詳しく説明しています。
電子船荷証券の導入は実際に加速していますか?
はい、ただし不均一です。世界のコンテナ貨物の大部分を扱う大手コンテナ船社9社は、DCSAを通じて2030年までにeBL(電子船荷証券)を100%導入することを約束しており、BIMCOの「25 by 25」誓約は、少なくとも1つの商品について海運貿易量の25%をeBL(電子船荷証券)にすることを目標としています。FIATAのデジタル譲渡可能eFBLは、現在50以上のTMSプラットフォームで利用可能です。しかし、実行は市場の上位に集中したままです。ほとんどの国の国内および近海フォワーディングの基盤を形成する中規模および地域のキャリアには同等のコミットメントがなく、銀行部門の導入率(FIT Allianceの2024年調査によると21%)が制約要因となっています。eBL(電子船荷証券)の導入は加速しますが、紙のBOL(船荷証券)はこの10年の終わりまでフォワーディング文書のかなりの部分を占め続けるでしょう。
キャリアのPDFをアップロードしてください。次のBOL(船荷証券)入力にかかる秒数を確認できます。