Vos entités comptabilisent dans trois devises
Voici comment les consolider en un seul rapport
Un rapport de groupe consolidé peut être erroné tout en ayant l'air terminé. Les factures de l'entité allemande sont correctes, celles de l'entité britannique sont correctes et celles de l'entité américaine sont correctes, et quelque part au milieu, un sous-total a silencieusement mélangé EUR, GBP et USD dans un montant que personne ne peut rapprocher d'une seule devise. L'erreur se situe dans les interstices entre les livres, pas à l'intérieur de l'un d'eux, ce qui explique pourquoi elle survit à la relecture. Cet article explique comment cela se produit lorsqu'une entreprise gère plusieurs entités dans différents pays, et comment construire la couche documentaire de la consolidation afin que la devise et l'entité restent séparées jusqu'à ce que le contrôleur décide de la conversion.
Points clés à retenir
- Chaque entité peut être correcte et le total du groupe peut quand même être absurde, car l'erreur se produit dans les interstices où EUR, GBP et USD sont additionnés.
- Aucune validation de facture ne peut signaler une écriture sur la mauvaise entité, car le document lui-même est correct et seule la vue au niveau du groupe est erronée.
- Une colonne pour l'entité et une pour la devise transforment un sous-total multi-devises accidentel en quelque chose qu'il faudrait faire exprès.
L'échec : un sous-total qui mélange silencieusement les devises
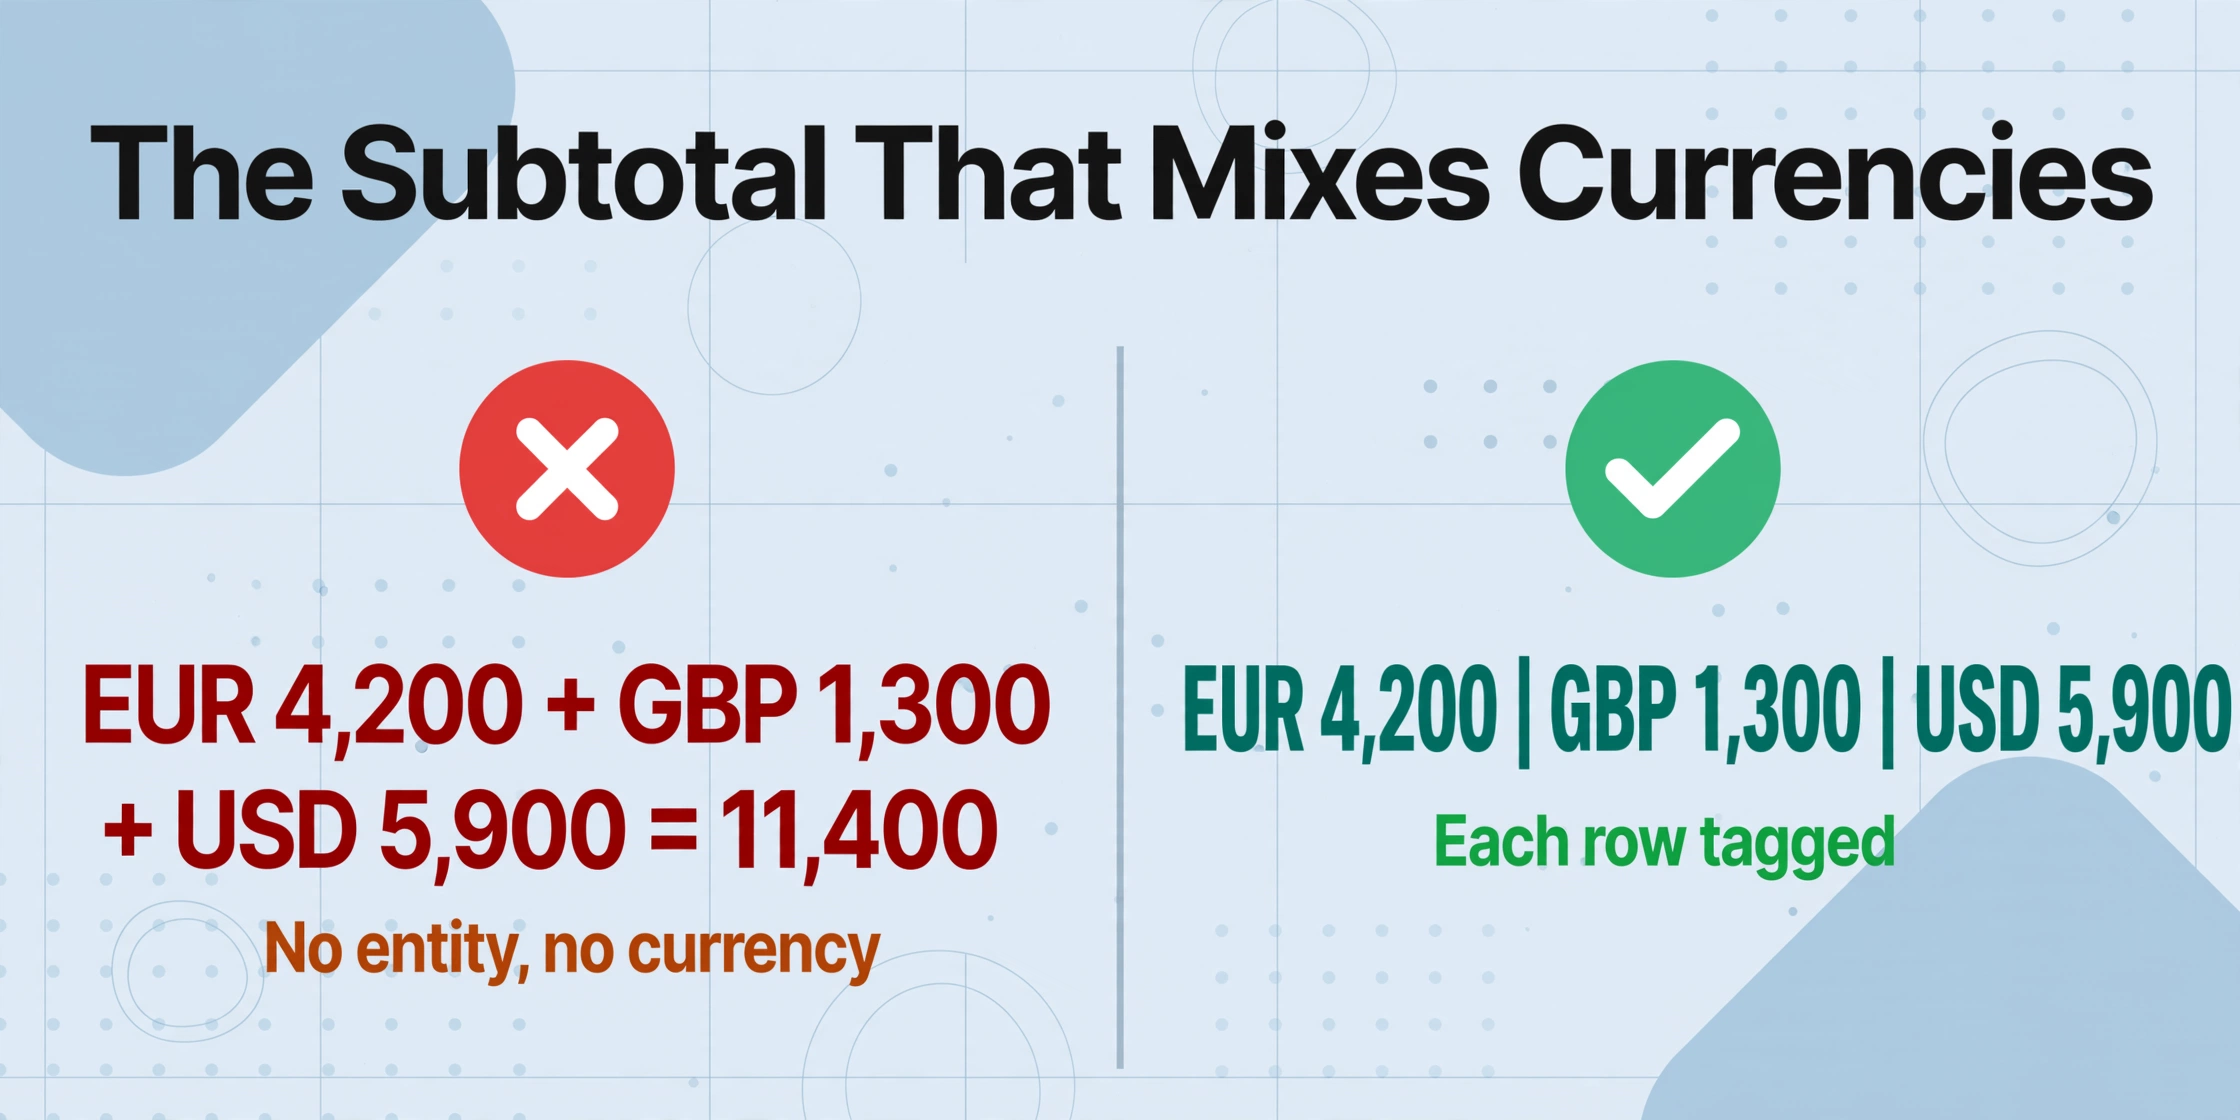
Identifiez le moment où une clôture multi-entités commence à mal tourner et vous tombez généralement sur un chiffre que personne n'a vérifié : le sous-total. Un groupe avec une GmbH allemande, une Ltd britannique et une LLC américaine reçoit 4 200 EUR de factures de fournisseurs allemands, 1 300 GBP de factures britanniques et 5 900 USD de factures américaines, et quelqu'un les additionne dans une colonne qui affiche 11 400. Ce total n'est pas faux comme l'est une erreur de transcription : c'est une valeur qu'aucun participant du groupe ne pourrait interpréter, car trois devises ont été additionnées comme si elles n'en formaient qu'une. Aucune ligne de grand livre n'est incorrecte. L'erreur est née dans l'acte d'additionner.
L'échec jumeau est un document classé sous la mauvaise entité. Dans un fil interentreprises sur r/Accounting, un praticien a énuméré pourquoi ils passent leur mois à re-saisir des écritures qui ont atterri dans les mauvais livres : « La paie a lieu dans la société A mais les employés soutiennent la société B - il faut la déplacer via une écriture de journal. Les bons de commande/factures sortis de la mauvaise société - il faut les déplacer. » (r/Accounting, 2024). La version au niveau du document est la même chose, une facture à la fois : le comptable britannique traite la facture d'un fournisseur allemand, le nom du fichier n'indique rien sur l'entité à laquelle elle appartient, et le montant en EUR est additionné sous la Ltd britannique.
C'est une tâche différente de l'extraction multi-devises couverte pour les comptes individuels. Extraire les relevés d'un seul compte Revolut ou HSBC dans une feuille de calcul concerne une seule archive de relevés avec son propre solde. Ici, l'unité de travail est la consolidation entre entités, où chaque entité peut certifier ses propres chiffres et personne ne certifie les jonctions. Le reste de cet article porte sur la façon de rendre ces jonctions visibles et vérifiables.
À quoi ressemble un résultat « correct » : une base de change déclarée et un mappage par entité
Avant toute correction, la cible doit être définie, et une clôture de groupe comporte trois rôles qui la définissent différemment. Les réduire à une seule « équipe financière », c'est ce qui laisse les coutures invisibles.
| Rôle | Responsable de | Transmet au rôle suivant |
|---|---|---|
| Comptable d'entité | Clôturer les livres locaux dans la devise locale, en conservant les factures fournisseurs comme pièces justificatives | Factures et relevés, dans la langue et la devise de l'entité |
| Comptable de groupe | Collecter les documents de chaque entité et les normaliser dans un tableau unique | Une feuille de calcul où chaque ligne porte des étiquettes d'entité et de devise |
| Contrôleur | Choisir la base de change, examiner le tableau étiqueté, saisir les écritures de conversion et de clôture | Les chiffres consolidés qui sont publiés |
« Correct » pour le tableau de travail signifie deux choses. Premièrement, une base de change déclarée. Selon IAS 21 (IFRS) et ASC 830 (US GAAP), les éléments du bilan sont convertis au taux de clôture à la date de reporting, tandis que les produits et charges sont convertis à des taux plus proches de la date de transaction, généralement une moyenne de période. Une feuille de calcul qui multiplie tout par un seul taux est structurellement incorrecte selon les deux normes. Deuxièmement, un mappage par entité : chaque ligne de facture doit être étiquetée avec son entité et sa devise d'origine, afin qu'un sous-total de groupe ne puisse jamais les mélanger accidentellement. Les chiffres bruts n'ont pas encore besoin d'être convertis. Ils doivent être tenus séparés, proprement et visiblement.
La réalité logicielle explique pourquoi la couche de facturation est généralement la partie la plus manuelle de ce processus. QuickBooks et Xero enregistrent correctement les transactions en devises étrangères, mais aucun des deux ne consolide entre entités de manière native ; les propres recommandations de Xero sur la comptabilité multi-entités notent que des fichiers d'entreprise séparés impliquent de se connecter à plusieurs endroits et de consolider manuellement, « ce qui peut entraîner des erreurs et faire perdre du temps chaque mois » (Xero, guide de comptabilité multi-entités). Les modules de consolidation ERP que les groupes utilisent réellement, NetSuite OneWorld, Oracle Fusion Financial Consolidation and Close Cloud et SAP S/4HANA Group Reporting, démarrent leur automatisation au niveau de la balance d'essai. Personne dans cette pile ne gère les factures fournisseurs brutes arrivant en allemand, en français et en anglais, sauf un humain avec une feuille de calcul.
Là où ça casse : chaque entité a raison, donc rien ne déclenche le contrôle inter-entités
La raison pour laquelle ce problème persiste mois après mois est que les modes de défaillance sont des problèmes de processus, pas des problèmes de données, et chacun d'eux s'accompagne d'une excuse plausible. Commençons par l'allocation à la mauvaise entité décrite ci-dessus : une facture est correcte dans tous ses champs, elle se trouve simplement sous la mauvaise société. Aucune règle de validation sur le document ne la signale, car le document lui-même ne contient aucune erreur. La comptabilisation est erronée au niveau du groupe et indétectable au niveau du document.
Les contrôles croisés de devises ont la même forme. Deux entités qui effectuent des transactions entre elles comptabilisent la même opération interentreprises à des taux différents : un côté utilise le taux au comptant à la date de la transaction, l'autre applique la moyenne mensuelle imposée par ses règles comptables locales. Les deux chiffres sont défendables. L'écart qui apparaît en fin de mois n'est pas une erreur à corriger, c'est une différence attendue que quelqu'un doit isoler et expliquer. Dans une réponse à ce fil r/Accounting, un comptable senior spécialisé en interentreprises a formulé le diagnostic : « Un taux de change ou une différence de devise est-il en cause ? Ce sont des problèmes typiques avec l'interentreprises, surtout transfrontalier. » (r/Accounting, 2026). Les équipes les plus expérimentées passent encore des heures sur des écarts individuels ; un employé plus récent dans le même fil a décrit avoir passé quatre heures sur un élément et « fini avec un écart de 1 900 $ que je n'ai pas pu clôturer ».
La raison la plus profonde est organisationnelle : personne n'est responsable des jonctions. Dans la même discussion sur l'interentreprises, un commentateur a résumé pourquoi un écart peut rester non résolu pendant des semaines : « Les deux côtés affirmant que leurs chiffres sont corrects. » (r/Accounting, 2024). Chaque entité peut certifier son propre grand livre, et rien ne force le contrôle inter-entités, donc le contrôle n'a lieu que lorsque quelqu'un découvre que des EUR et des USD ont été comptés ensemble, ou lorsque le chiffre du groupe ne concorde pas.
Le coût de cette découverte est mesurable. L'analyse comparative d'APQC portant sur plus de 2 300 organisations, rapportée dans la série Metric of the Month de CFO.com sur la clôture financière, situe la clôture mensuelle médiane à 6,4 jours calendaires, avec le quartile supérieur à 4,8 jours et le quartile inférieur à 10 jours ou plus (APQC via CFO.com). L'activité multi-entités, multi-devises et interentreprises est précisément ce qui pousse les groupes vers le bas de cette fourchette. Le même schéma manuel apparaît même au sommet du marché : l'enquête mondiale sur la trésorerie 2025 de PwC a révélé que 52 % des entreprises ayant un chiffre d'affaires de 1 à 10 milliards de dollars collectent et consolident encore manuellement les données de prévision, et 38 % des grandes entreprises font de même (PwC, enquête mondiale sur la trésorerie 2025).
La solution : normaliser la devise et l'entité, puis rattacher chaque document
Deux fonctionnalités de l'outil d'extraction correspondent aux deux étapes qui échouent systématiquement à la main : normaliser chaque ligne pour qu'elle porte son entité et sa devise, et rattacher un document découpé à un enregistrement unique. Chacune correspond à un paramètre spécifique, pas à l'outil en général.
La première fonctionnalité est Extraction de colonnes personnalisées. Au lieu de dessiner des cadres autour des champs, vous saisissez les noms de colonnes souhaités et l'IA localise chaque valeur selon sa signification plutôt que selon sa position sur la page. Les noms de colonnes que vous saisissez deviennent les en-têtes du tableur final, et la même définition fonctionne pour des fournisseurs dont les mises en page et les langues diffèrent. Pour une clôture de groupe, définissez l'ensemble une fois, par exemple Entity (options: US LLC, UK Ltd, DE GmbH), Currency (options: USD, GBP, EUR), Supplier Name, Invoice Number, Invoice Date et Total Amount. Entity et Currency sont des colonnes inférées : la facture n'imprime pas « GBP » à côté de chaque montant ni « DE GmbH » au-dessus de chaque ligne, l'IA lit donc l'en-tête du document, le nom de l'entreprise enregistrée, l'adresse et le symbole monétaire, puis remplit la balise pour chaque ligne. C'est la configuration qui normalise la devise et l'entité. Une facture allemande qui arrive dans le lot du comptable britannique est toujours extraite avec Currency: EUR et Entity: DE GmbH, car l'extraction lit le document, pas l'ordre de téléversement. Avec une colonne Currency sur chaque ligne, un sous-total de groupe est structurellement protégé : la somme par devise devient un filtre, pas une tâche de mémoire.
La deuxième fonctionnalité est fusion multipage. Dans les paramètres du modèle, vous pouvez regrouper un lot de résultats extraits afin qu'un document logique arrivé découpé sur plusieurs pages ou fichiers se replie en une seule ligne : commencez un nouveau groupe à chaque changement de valeur d'une colonne suivie, faites correspondre toutes les pages partageant un numéro de référence, ou regroupez selon un nombre fixe de téléversements. Les informations récurrentes, comme le nom de l'entité ou le numéro de facture, sont reportées sur chaque ligne du groupe, et en cas de conflit de champ entre les pages, vous choisissez conserver la première, conserver la dernière, concaténer ou diviser. C'est la configuration qui rattache un document à son entité. La facture d'un fournisseur allemand scannée sur trois pages — en-tête en page une, lignes d'articles en page deux, totaux en page trois — devient un seul enregistrement après traitement au lieu de trois lignes qu'un humain doit assembler, et les balises d'entité et de devise suivent depuis la référence partagée. Un relevé mensuel multipage d'un fournisseur britannique devient de même une ligne par période, portant la même balise GBP, au lieu d'une ligne par page.
Le flux de travail place chaque rôle sur l'étape qu'il maîtrise :
Voici l'outil traitant un lot de factures, avec le même ensemble de colonnes prêt à lire les formats fournisseurs :
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Ce que le contrôleur de gestion obtient, c'est un tableau où les hypothèses de consolidation sont visibles au lieu d'être implicites. Chaque ligne comporte un numéro de facture, un fournisseur, une entité et une devise, de sorte que « les dépenses de l'entité allemande » est un filtre et que « le sous-total en EUR » est un filtre, et non un souvenir de quel fichier correspondait à quoi. Comme la balise de devise est toujours présente, un total en devises mixtes ne peut exister que si quelqu'un additionne délibérément au-delà des filtres. C'est la propriété qu'un auditeur peut retracer et qu'un comptable peut approuver. La voie directe pour l'ensemble d'un fournisseur unique est la transformation d'une facture en ligne de feuille de calcul, et le flux de travail des factures commerciales montre les mêmes colonnes appliquées aux documents d'exportation.
Ce que cette configuration ne peut toujours pas automatiser
L'outil maintient les devises et les entités propres ; il ne choisit pas la méthode de conversion, et il ne faut pas s'y attendre. Selon IAS 21 et ASC 830, les éléments du bilan sont convertis au taux de clôture tandis que les éléments du compte de résultat utilisent une moyenne de période, donc « tout convertir à un seul taux » n'est pas une simplification qu'un contrôleur de gestion peut accepter. Le choix de la base de taux, son application cohérente et la comptabilisation des écritures de conversion et du cumul des écarts de conversion restent du ressort du contrôleur de gestion et du comptable du groupe. La répartition honnête des tâches : l'outil transforme la matière première en un tableau propre en devises d'origine, et la politique de conversion est le jugement comptable qui s'y superpose.
Ce n'est pas non plus un moteur d'élimination interentreprises ni un ERP. Le tableau alimente les grands livres, il ne remplace pas la mécanique de consolidation de NetSuite OneWorld, Oracle FCCS ou SAP Group Reporting, qui éliminent toujours les soldes interentreprises et produisent les dossiers statutaires. Ces modules attendent des balances de vérification ; l'écart que cela comble est celui entre la boîte de réception de l'entité et la balance de vérification, qui est précisément la couche que les grands systèmes laissent manuelle.
Une dernière limite mérite d'être mentionnée : l'extraction transcrit ce que dit le document. Une facture délibérément gonflée est extraite avec le total gonflé, et le tag de mauvaise entité ne fonctionne que si le document porte l'identité de l'entité dans son en-tête. La vérification de ce qui a réellement été commandé et payé reste une tâche de comptabilité, c'est pourquoi le comptable de l'entité relit encore avant que le tableau ne soit mis en ligne. Ce qui change, c'est que la relecture a désormais quelque chose à relire : un tableau unique trié par entité et par devise, au lieu d'une pile de fichiers en trois langues. Le modèle de lot pour la piste des justificatifs est le même que celui utilisé pour diagnostiquer la précision de l'extraction multilingue, et les équipes qui consolident déjà les relevés d'un seul compte reconnaîtront ici les mécanismes appliqués à plusieurs entités (l'extraction de relevés multi-devises pour un seul compte est la version mono-compte de ce problème).
Consolidation multi-devises et multi-entités : questions fréquentes
Peut-il convertir automatiquement EUR, GBP et USD dans ma devise de reporting ?
Non, et c'est un choix délibéré. L'outil extrait et préserve la devise d'origine dans une colonne Currency ; il ne traduit pas les nombres. La conversion reste à la charge de votre équipe, car la traduction est une décision de politique : IAS 21 et ASC 830 exigent des taux différents pour les éléments du bilan et ceux du compte de résultat, donc aucun facteur de conversion unique n'est le « bon ». Ce que l'outil garantit, c'est que chaque ligne conserve sa devise d'origine, ce qui est la condition préalable à toute étape de conversion défendable.
La même configuration de colonnes fonctionne-t-elle lorsque les factures arrivent dans différentes langues ?
Oui. Parce que l'extraction localise les valeurs par le sens plutôt que par la position dans un modèle, les noms de colonnes sont le contrat et chaque langue n'est qu'une autre mise en page qui le satisfait. Une facture allemande et une facture française satisfont toutes deux « Supplier Name » et « Total Amount », même si les libellés sur les documents diffèrent. C'est la différence entre l'extraction sémantique et l'OCR basé sur la mise en page, et c'est pourquoi un seul ensemble de colonnes remplace les modèles par fournisseur.
Comment l'outil sait-il à quelle entité appartient une facture si elle est arrivée dans le mauvais lot ?
La colonne Entity est inférée à partir du document lui-même. L'IA lit le nom de l'entreprise enregistrée, l'adresse ou la devise dans l'en-tête et attribue à chaque ligne l'entité correspondante de votre liste d'options, quel que soit le fichier avec lequel elle a été téléchargée. Une facture allemande traitée par le comptable britannique est toujours extraite comme Entity : DE GmbH. Si un document ne comporte réellement aucune identité d'entreprise, la solution pratique consiste à conserver le nom de l'entité dans le nom du fichier ou à l'ajouter dans une note lors du téléchargement.
Que se passe-t-il si la facture d'un fournisseur a été scannée sur trois pages ?
Activez la fusion multipage et regroupez par le numéro de référence partagé : les pages portant le même numéro de facture se regroupent en une seule ligne, avec les champs remplis à partir de la page qui les contient. Les valeurs récurrentes comme l'entité et le numéro de facture sont reportées automatiquement, et la règle de gestion des conflits « conserver la première » résout les champs d'en-tête répétés sur les pages suivantes. Le résultat est un enregistrement de facture au lieu de trois enregistrements de pages.
Cela remplace-t-il notre module de consolidation ERP ?
Non. Les modules de consolidation comme NetSuite OneWorld, Oracle FCCS et SAP Group Reporting fonctionnent sur les balances de vérification : ils éliminent les soldes interentreprises et produisent des états statutaires. Cet outil opère un niveau plus bas, transformant les documents fournisseurs bruts de l'entité en un tableau propre et étiqueté par entité qui alimente ces systèmes. Pour un groupe sans module de consolidation ERP, la feuille de calcul étiquetée constitue un substitut fonctionnel au regroupement, le contrôleur restant responsable de la base de change et des écritures de clôture.
Qui doit télécharger quels fichiers ?
Le comptable de chaque entité télécharge ou transmet les factures de sa propre entité dans la file d'attente partagée. Comme l'ensemble des colonnes est partagé et que l'étiquette Entity est lue dans le document, peu importe entre les mains de qui un fichier passe avant d'arriver dans le lot. Le résultat est un tableau unique où chaque ligne signifie la même chose, ce qui est la propriété dont dépend une clôture multi-entités.
La consolidation multi-entités échoue précisément là où personne ne regarde : entre les livres, pas à l'intérieur. Le changement consiste à faire de cet espace un tableau visible et vérifiable où chaque ligne de facture porte son entité et sa devise d'origine, afin qu'un sous-total ne puisse plus les mélanger silencieusement. Le contrôleur définit toujours la base de change et enregistre la clôture, et l'élimination interentreprises conserve son propre mécanisme, mais la matière première arrive enfin propre. Essayez le flux avec les factures de vos propres entités et voyez si la prochaine clôture peut commencer à partir d'un tableau au lieu d'une pile de fichiers en trois langues.