Quatre chiffres sur un relevé de sinistres
qui doivent concorder
Deux relevés de sinistres pour le même compte peuvent attribuer des coûts différents au même sinistre et être tous deux exacts. L'un a été évalué en mars, l'autre en septembre, et la provision a évolué entre-temps. Cette différence est facile à expliquer. La difficulté surgit lorsque les dates concordent et que les chiffres ne se réconcilient toujours pas, car chaque assureur a décidé lui-même ce qui entre dans le payé et si une provision doit être imprimée.
Points clés
- Un sinistre avec 9 000 $ payés et une provision de 86 000 $ peut apparaître dans votre feuille comme un sinistre de 9 000 $, et tous les totaux concordent toujours.
- La colonne provision peut légalement être absente, de sorte qu'un encouru calculé renvoie discrètement le payé pour chaque sinistre ouvert.
- Laissez une provision manquante vide plutôt qu'à zéro, car vide signifie inconnu et zéro signifie un fait.
Un relevé de sinistres, c'est trois documents empilés, et seul celui du milieu est un tableau de sinistres
Chaque rapport de relevé de sinistres comporte un en-tête, une grille de sinistres et un ensemble de totaux, et la grille de sinistres est la seule partie qui devient des lignes dans votre tableur. L'en-tête identifie l'assuré désigné, l'assureur, les numéros de police, la branche de garantie et les périodes de garantie. La grille de sinistres liste un sinistre par bloc ou par ligne. Les totaux reprennent le payé, la provision et l'encouru par période de garantie et souvent par garantie, plus un nombre de sinistres.
L'en-tête porte aussi la date d'évaluation, parfois libellée « as of » ou « evaluated ». C'est la date d'arrêté de chaque montant payé et de chaque provision de la page. Sans elle, un montant encouru est une valeur sans horloge attachée, et deux rapports ne peuvent pas être comparés même lorsqu'ils portent sur le même sinistre. Un relevé de sinistres imprimé le 14 octobre vous dit ce que l'assureur croyait le 14 octobre, et rien sur ce qu'il croit aujourd'hui.
Lire le fichier comme un seul tableau continu, c'est là que naissent les premières erreurs. La grille de sinistres commence souvent en page deux ou en page cinq, les scans répètent l'en-tête de police en haut de chaque page, et les lignes de totaux partagent la forme des colonnes des lignes de sinistres. Une année sans sinistre peut arriver sous forme de lettre « no known losses » plutôt que de page blanche, ce qui est un vrai document et non un résultat vide. Tout ce qui suit suppose que ces couches sont séparées avant que quiconque parle d'exactitude.
Quatre chiffres décident si deux rapports peuvent être comparés
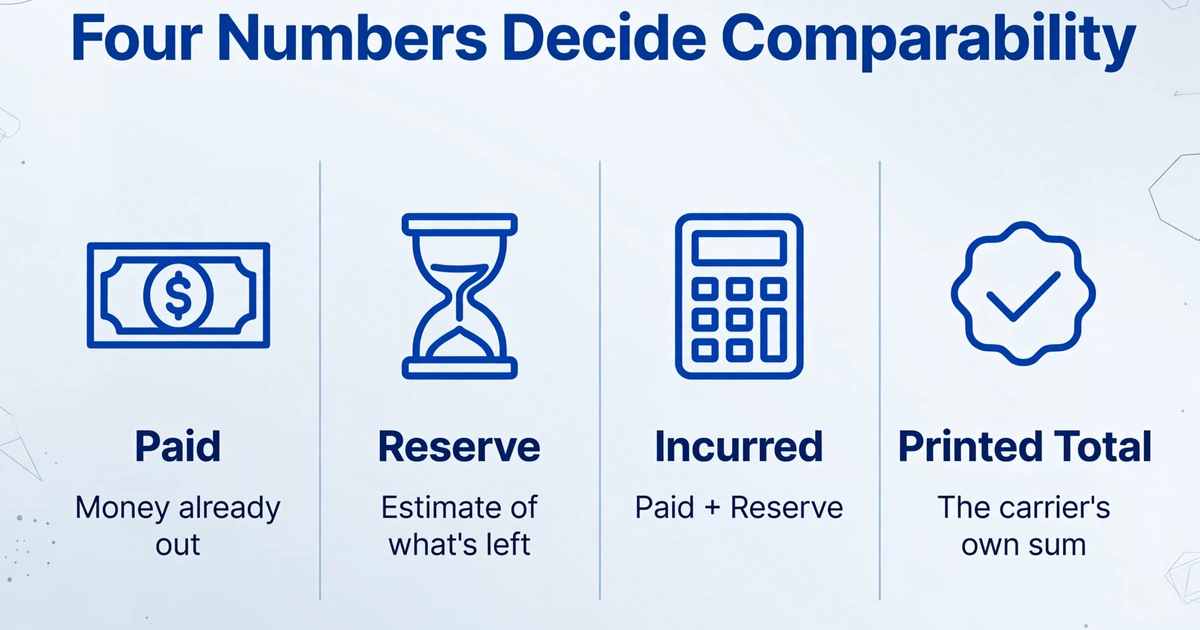
Le payé, la provision, l'encouru et le total imprimé du rapport lui-même sont les seuls chiffres qui doivent concorder avant que le reste du tableau ait un sens. Les autres champs expliquent comment ces chiffres sont arrivés là. Ils ne les vérifient pas.
| Chiffre | Ce que c'est | Pourquoi il décide de la comparabilité |
|---|---|---|
| Payé | Argent que l'assureur a déjà décaissé sur le sinistre, cumulé jusqu'à la date d'évaluation | Il ne bouge que dans un sens, c'est donc le plancher du coût final du sinistre. Savoir s'il inclut les frais de défense et de règlement est la première chose à trancher. |
| Provision | L'estimation du gestionnaire de ce qui reste à payer sur un sinistre ouvert | C'est un avis, révisé au fil des faits. C'est aussi la colonne la plus souvent absente d'un rapport légalement conforme. |
| Encouru | Payé plus provision restante, à la date d'évaluation | C'est le chiffre que l'on compare à la prime. Si deux assureurs le définissent différemment, la comparaison mesure les définitions. |
| Total imprimé | La somme des lignes de sinistres calculée par l'assureur, par période de garantie et par branche | C'est le seul contrôle indépendant permettant de savoir si vous avez saisi chaque ligne. Pas de total, pas de contrôle possible. |
L'encouru est la donnée sur laquelle un souscripteur fixe réellement son prix. Un sinistre avec 47 000 $ payés et une provision de 28 000 $ est un sinistre de 75 000 $, pas de 47 000 $, et c'est dans la provision ouverte que se cache encore le développement des sinistres. Ce qui surprend les personnes qui débutent dans ce travail, c'est la fréquence à laquelle l'encouru n'est pas imprimé du tout. C'est un chiffre dérivé, et sur de nombreux relevés, l'assureur vous donne les deux données d'entrée et attend que vous les additionniez.
L'encouru casse en premier, et la cause est généralement une définition plutôt qu'une faute de frappe
Trois conventions d'assureur peuvent faire varier l'encouru de plusieurs dizaines de milliers sur un même sinistre, et une seule d'entre elles se signale sur la page. Aucune n'est une erreur d'extraction. Toutes en deviennent une si votre jeu de colonnes les ignore.
Les frais figurent à l'intérieur ou à l'extérieur des colonnes de montants. De nombreux assureurs intègrent les frais de règlement alloués — les honoraires d'avocat de la défense et les frais d'expert indépendant — dans le payé et la provision. D'autres impriment « sinistres uniquement, ALAE non inclus » et placent les frais dans des colonnes distinctes. Si vous extrayez le payé et la provision des deux sans lire la note, vous comparez un sinistre qui inclut 30 000 $ de frais de défense avec un autre qui les exclut. Et si vous ajoutez aussi les colonnes de frais distinctes à l'encouru pour un assureur qui les a déjà intégrés, vous comptez deux fois les mêmes dollars. La note détermine laquelle de vos deux règles s'applique, et il s'agit généralement d'un tampon ou d'une note de bas de page, pas d'un en-tête de colonne.
Les récupérations sont nettes ou brutes. Les sommes récupérées au titre de la subrogation et de la récupération auprès d'un tiers peuvent réduire l'encouru, ou figurer dans leur propre colonne tandis que l'encouru reste brut. Un sinistre qui a payé 80 000 $ et récupéré 60 000 $ auprès d'un sous-traitant représente une perte nette de 20 000 $ et une perte brute de 80 000 $. Les deux chiffres sont corrects. Additionner le chiffre net d'un assureur au chiffre brut d'un autre ne l'est pas.
La provision peut ne pas exister, et cela peut être parfaitement légal. La Floride exige qu'un assureur envoie à un assuré un relevé de sinistres sur cinq ans dans les 15 jours calendaires suivant une demande écrite, et la même loi précise qu'un assureur n'est pas tenu de fournir d'informations sur les provisions pour sinistres (Fla. Stat. § 627.444). Le Kentucky fixe un délai de 20 jours sur les mêmes cinq années (KRS 304.20-100). Le côté demande est réglementé. Le contenu ne l'est pas. Même le formulaire n'est standardisé que d'un côté : l'ACORD 611 est une demande d'historique de sinistres et de relevé de sinistres, pas le relevé lui-même, et le relevé qui revient ne suit aucune mise en page commune (index des formulaires ACORD). Les courtiers décrivent la même variation : certains assureurs impriment une date du sinistre, d'autres seulement une date de rapport, certains omettent complètement les provisions et les frais de sinistres, et d'autres n'affichent presque rien sur un sinistre tant qu'il n'est pas clos (r/InsuranceProfessional).
Sur un relevé au payé uniquement, une colonne encouru calculée renvoie le payé. Un sinistre avec 9 000 $ payés et une provision de 86 000 $ devient un sinistre de 9 000 $, la feuille se remplit proprement, et rien dans le processus ne signale d'erreur.
Cette défaillance mérite qu'on s'y attarde, car c'est la seule qui survit à tous les contrôles en aval. Le nombre de lignes est correct, les totaux concordent, le fichier s'ouvre. Le compte paraît simplement meilleur qu'il ne l'est. La seule défense est une règle appliquée avant l'arithmétique : une provision manquante reste vide, jamais à zéro, et une colonne de statut indique que le champ n'a pas été déclaré. Le vide se propage comme une inconnue. Le zéro se propage comme un fait.
Le nombre de lignes et le regroupement échouent ensuite, même quand chaque dollar est juste
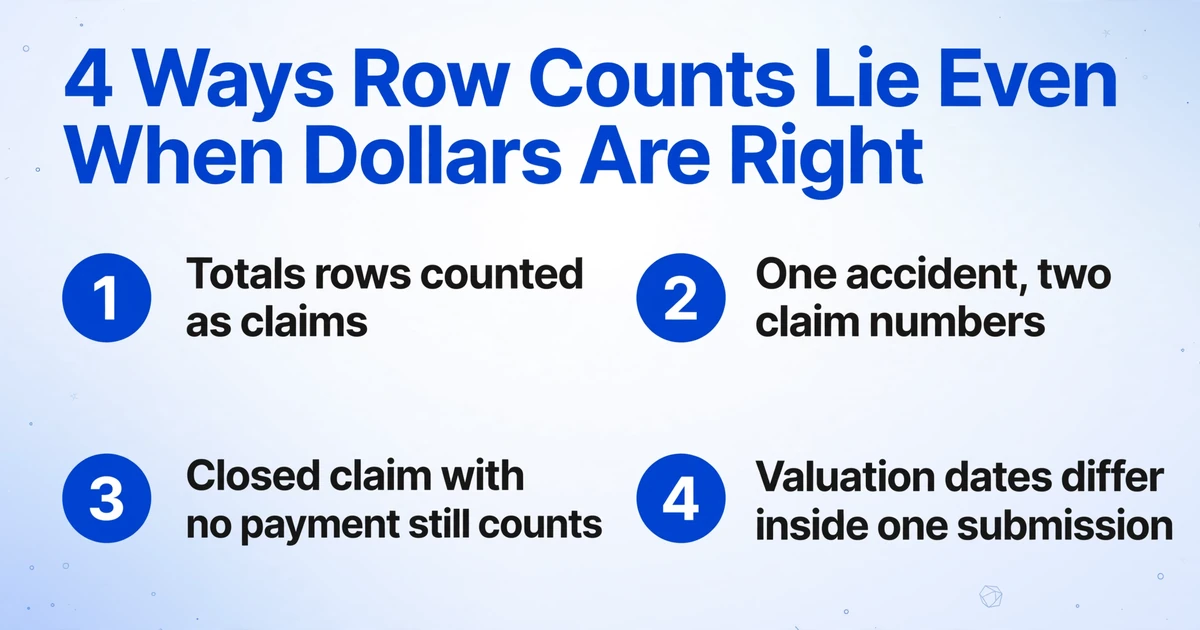
Un tableau de sinistres peut passer tous les contrôles arithmétiques et surestimer malgré tout la fréquence, car la fréquence se compte en lignes et non en dollars. Quatre problèmes expliquent l'essentiel des dégâts.
Des lignes de totaux comptées comme des sinistres. Une ligne de sous-total a un montant qui ressemble à celui d'un sinistre et souvent un numéro de sinistre vide. Si elle se retrouve dans les données, la période de garantie gagne un sinistre fantôme et les dollars sont comptés deux fois. Comme c'est le décompte qu'un souscripteur lit en premier, cette erreur change le récit sur les opérations du compte, même lorsque l'encouru est correct.
Un accident, deux numéros de sinistre. Un tracteur de cour heurtant un visiteur peut être provisionné à la fois en auto et en responsabilité civile générale, avec un numéro de sinistre distinct sous chaque branche de garantie. Dédupliquer sur le numéro de sinistre ne trouve rien, car les deux numéros sont réellement différents. La règle applicable est de faire correspondre la date du sinistre, la description et le montant, de compter l'accident une seule fois et de conserver les provisions des deux branches. Appliquée aveuglément, la même règle double le nombre de sinistres et l'encouru.
Un sinistre clos sans paiement compte quand même. Il contribue pour $0 à la gravité et pour un sinistre à la fréquence, ce qui est exactement le signal dont un gestionnaire de risques a besoin quand un programme de sécurité échoue en silence. Filtrer les lignes sur « montant supérieur à zéro » supprime le schéma le plus utile du rapport.
Des dates d'évaluation qui diffèrent au sein d'une même soumission. Un dossier de cinq assureurs peut contenir cinq dates d'évaluation, et l'une d'elles remonte souvent à des années parce que le même rapport accompagne le compte depuis son émission. Additionner l'encouru de ces rapports produit un total qu'aucune date unique ne soutient. Conservez la date d'évaluation sur chaque ligne et refusez de regrouper des rapports sans préciser à quelle date chaque chiffre se rattache.
Les champs qu'un souscripteur lit en premier, et les champs au niveau du relevé qui le retiennent
Une ligne de sinistre sans son contexte de police est inutilisable, car un même numéro de sinistre ne signifie rien tant que vous ne savez pas quel assureur l'a émis et à quelle période il se rattache. C'est pourquoi le jeu de colonnes doit porter les deux niveaux sur chaque ligne, et pas seulement dans une page de garde. Pour un courtier qui assemble un dossier, le livrable est constitué des données de soumission à la souscription : un tableau au niveau du sinistre qu'un système de tarification ou le classeur d'un souscripteur peut absorber sans nouvelle passe de transcription.
| Champ | Niveau | Son rôle dans le tableau |
|---|---|---|
| Assuré désigné | Relevé | Confirme que le relevé appartient bien au compte faisant l'objet de la cotation |
| Assureur | Relevé | Sépare les numéros de sinistre et les totaux d'un assureur de ceux d'un autre |
| Numéro de police | Relevé | Rattache chaque sinistre à une police lorsqu'un relevé en couvre plusieurs |
| Branche de garantie | Relevé | Maintient distincts les totaux de responsabilité civile générale, auto, dommages aux biens et accidents du travail |
| Période de garantie | Relevé | Situe le sinistre dans une année de police et révèle une année manquante comme une lacune |
| Date d'évaluation | Relevé | Date chaque montant payé et chaque provision de la ligne |
| Numéro de sinistre | Sinistre | La clé pour repérer les doublons exacts et pour apparier une nouvelle extraction |
| Date du sinistre | Sinistre | Détermine l'année de police et repère les sinistres datés hors de la période |
| Date de déclaration | Sinistre | Un long délai après le sinistre signale une déclaration tardive et des sinistres qui ont tendance à se développer |
| Description ou cause | Sinistre | Le seul indice de gravité sur un relevé en payé uniquement, et l'arbitre pour un même accident relevant de deux garanties |
| Statut | Sinistre | Ouvert, clos, rouvert, clos sans paiement. Détermine si les montants peuvent encore évoluer |
| Payé | Montant | Sinistres payés à ce jour, plus les frais si l'assureur les y intègre |
| Provision ou restant à payer | Montant | Estimation restante sur un sinistre ouvert ; laissez vide si non déclarée |
| Frais ou ALAE | Montant | La colonne qui détermine si l'encouru est brut ou net des frais de défense |
| Récupérations | Montant | Subrogation et récupération, qui peuvent ou non avoir déjà été déduites |
| Encouru | Montant | Imprimé sur certains relevés, calculé sur d'autres. Conservez la version imprimée lorsqu'elle existe |
Les relevés de sinistres en assurance accidents du travail nécessitent deux colonnes supplémentaires. La première est le type de sinistre, médical uniquement ou perte de temps, car un portefeuille de sinistres médicaux uniquement se lit très différemment d'un portefeuille comportant des indemnités pour le même montant total. La seconde est la répartition entre médical et indemnités, puisque les deux peuvent être payés ou provisionnés séparément. Tout le reste suit le même schéma.
Une ligne par sinistre est une définition de colonne, pas un modèle de document
L'extraction de relevés de sinistres fonctionne en fixant les colonnes de sortie et en laissant la lecture s'adapter à chaque document. C'est la différence entre Extraction de colonnes personnalisées et l'analyse basée sur un modèle. Vous saisissez les noms de colonnes souhaités, tels que numéro de sinistre, date du sinistre, payé, provision, statut et date d'évaluation, et l'IA localise chaque valeur en comprenant ce que signifie le libellé, et non en sachant où il se trouve sur la page. Chaque assureur ne nécessite ni modèle, ni échantillon, ni configuration.
La méthode par modèle échoue sur ce type de document pour une raison structurelle. Un modèle cartographie des positions, il en faut donc un par mise en page d'assureur, et un rapport réédité ou une nouvelle résolution de scan le casse. Vingt assureurs signifie vingt modèles et une file de maintenance. Une définition sémantique de colonne s'écrit une fois et s'applique au prochain assureur qui se présente, ce qui compte dans une soumission où les assureurs précédents ne sont pas connus avant réception du dossier.
Le traitement par lots est ce qui transforme la définition de colonne en feuille prête pour la soumission. Téléchargez tous les PDF des assureurs en un seul lot et les résultats fusionnent en un seul tableau, de sorte qu'un historique de cinq ans sur quatre assureurs devient un ensemble de lignes avec l'assureur et la période de garantie associés à chacune. L'ordre n'a pas d'importance tant que ces colonnes au niveau du rapport sont reportées.
Deux colonnes effectuent le calcul que le rapport vous laisse. Une colonne calculée définie comme Encouru (Payé + Provision) dérive le chiffre sur chaque ligne de sinistre, y compris les lignes où l'assureur n'a imprimé aucun encouru. Une seconde colonne calculée peut renvoyer la différence lorsque le payé plus la provision de la ligne ne correspond pas à l'encouru imprimé, ou lorsque les lignes de sinistres d'une section ne totalisent pas le total imprimé de la période. Les deux sont utiles : la première comble une lacune, la seconde vous indique où l'arithmétique de l'assureur ou votre saisie de lignes a échoué.
Le dernier paramètre qui compte est la vérification. Review Mode avec surlignage bbox vous permet de cliquer sur n'importe quelle cellule extraite et de voir d'où provient la valeur sur la page d'origine, et cliquer sur une région de la page vous ramène à la cellule. Pour un relevé de sinistres, c'est ainsi que vous vérifiez une provision qui semble faible sans relire quarante pages. Activez l'annotation automatique pour un lot que vous comptez vérifier et les surlignages seront prêts à l'ouverture.
Les fichiers sont traités en toute sécurité et ne sont pas conservés.
Cinq vérifications déterminent si le tableau mérite d'être tarifé
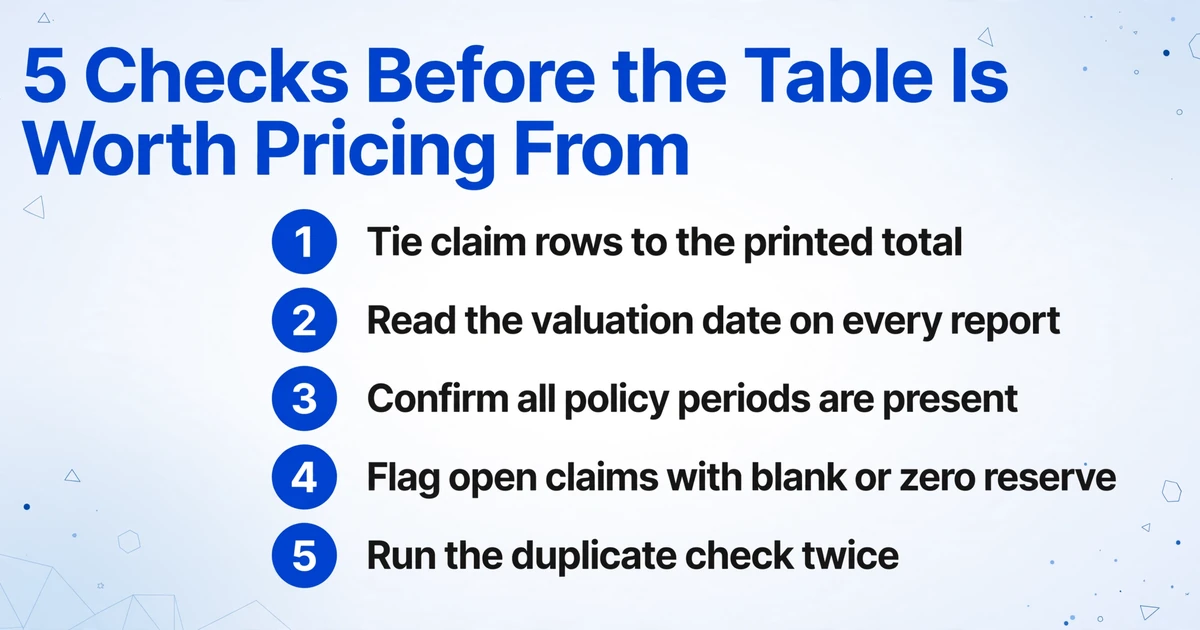
Le tableau reste un brouillon tant que les lignes de sinistres ne correspondent pas aux totaux de l'assureur, et cette vérification est la seule capable de détecter une page manquante. Exécutez-les dans l'ordre avant que la feuille n'arrive chez un souscripteur.
Rattachez les lignes de sinistres au total imprimé
Additionnez le payé, la provision et l'encouru par période de garantie et par branche, puis comparez avec le bloc de totaux. Un écart signale une ligne omise, une colonne mal lue ou un sous-total compté comme un sinistre. Si le rapport n'imprime aucun total, marquez le contrôle comme non vérifiable et transmettez le dossier à une personne.
Lisez la date d'évaluation sur chaque rapport
Une date par rapport, stockée sur chaque ligne. Les rapports plus anciens que votre fenêtre d'acceptation, souvent 90 jours, sont signalés plutôt que silencieusement actualisés. N'additionnez pas l'encouru entre des rapports évalués à plusieurs mois d'intervalle sans garder les dates visibles.
Confirmez que toutes les périodes de garantie sont présentes
Cinq années demandées doivent produire cinq périodes, ou une lettre « aucun sinistre connu » pour les périodes vides. Une année manquante est une lacune. Ce n'est pas une année vierge, et elle ne doit pas apparaître comme zéro sinistre dans la synthèse.
Signalez tout sinistre ouvert avec une provision vide ou nulle
Un sinistre ouvert devrait porter un montant impayé. Un zéro signifie soit que l'assureur l'a clôturé sans paiement, soit que le champ n'a jamais été renseigné. Vérifiez la source avant que l'une ou l'autre valeur n'entre dans un total.
Exécutez le contrôle des doublons deux fois
D'abord les numéros de sinistre identiques et quasi identiques. Ensuite le même accident sous deux branches de garantie, apparié sur la date du sinistre, la description et le montant. C'est la seconde passe qui rattrape l'inflation du nombre de sinistres.
L'échantillonnage est l'étape que les équipes sautent quand le lot paraît propre. Prélever quelques lignes et les lire face à la page permet de rattraper la défaillance que les totaux ne peuvent pas détecter : une valeur cohérente en interne mais rattachée au mauvais sinistre. Une routine efficace pour cela est décrite dans vérification par lots et échantillonnage par sondage.
Ce qu'un tableau de sinistres ne vous dira pas
Un tableau propre répond à ce que l'assureur a déclaré. Il ne répond pas à ce que vaut le risque. Cette limite mérite d'être posée, car le mode de défaillance sur ce type de document est la confiance excessive, pas la méfiance.
Il ne prend pas la décision de souscription. L'appétence, les conditions, la structure de franchise et le prix restent du ressort du souscripteur. Il ne produit pas de vision actuarielle : vous pouvez diviser l'encouru par la prime acquise dans le tableur, mais la sélection de tendance, les facteurs de développement et la crédibilité ne relèvent pas de la couche d'extraction et ne devraient pas en découler. Il ne livre pas de connecteur vers un système de gestion d'assureur ou d'agence. La sortie est un tableur, un CSV ou un JSON que vous ou votre outil de tarification chargez, et le mapping vers Applied Epic, Vertafore ou un poste de travail interne relève de votre intégration.
Il ne peut pas non plus inventer ce que l'assureur a omis. Si la colonne de provision n'est pas sur la page, la sortie correcte est une case vide et un signalement, pas une estimation modélisée. Il ne résout pas un conflit de définition entre deux assureurs ; il peut seulement vous montrer que le conflit existe, ce qui est tout l'intérêt de conserver les frais et les récupérations dans leurs propres colonnes. Et il ne remplace pas la section d'historique des sinistres de la demande, où l'ACORD 125 et les sections de branche enregistrent ce que le demandeur déclare sur les sinistres antérieurs. Le relevé de sinistres de l'assureur est la preuve, et les deux se lisent ensemble. La même prudence s'applique à un mod d'expérience en assurance accidents du travail : il est calculé à partir des données statistiques unitaires que l'assureur dépose auprès du bureau de tarification, donc un écart avec le relevé de sinistres sous vos yeux est attendu plutôt qu'une preuve d'erreur.
Si votre soumission comporte aussi des certificats d'assurance, il s'agit d'une tâche d'extraction distincte avec ses propres champs, et le workflow pour extraire les données de certificats d'assurance vers un tableur mérite d'être traité séparément. Les relevés de sinistres constituent l'historique des sinistres. Les documents de déclaration de sinistre tels que les formulaires FNOL et les estimations de réparation forment une troisième catégorie, traitée dans le guide d'extraction des sinistres d'assurance.
FAQ
Une IA peut-elle lire un relevé de sinistres scanné ou faxé ?
Oui. L'extraction lit la page visuellement plutôt que de s'appuyer sur une couche de texte, donc un scan, un fax et un PDF natif passent tous par les mêmes définitions de colonnes. La lisibilité reste la limite. Un fax de troisième génération incliné avec un tampon sur la colonne des provisions devra être vérifié, et la réponse honnête est que certaines pages doivent être redemandées plutôt qu'extraites.
Comment calculer l'encouru quand le rapport n'a pas de colonne de provisions ?
Vous ne pouvez pas, et vous ne devriez pas essayer. Enregistrez le payé, laissez la provision vide et marquez la ligne comme provision non déclarée. L'alternative, traiter la valeur manquante comme zéro, produit un encouru égal au payé et sous-estime chaque sinistre ouvert du rapport. Si le chiffre compte pour la cotation, la provision doit venir de l'assureur ou de l'expert.
Cela fonctionne-t-il avec tous les assureurs sans créer un modèle pour chacun ?
Oui, car les colonnes sont définies une fois par leur nom et l'extraction localise les valeurs par leur sens. Un relevé de sinistres rédigé en paragraphes, sans aucun tableau, est le cas le plus difficile, car les champs peuvent ne pas être étiquetés individuellement. Ces documents s'extraient quand même, mais méritent une passe de vérification avant que les lignes soient fiables.
L'outil peut-il calculer un ratio de sinistralité pour moi ?
Il peut vous fournir les colonnes nécessaires à un ratio de sinistralité, l'encouru par année de garantie, et vous pouvez ajouter la prime et faire la division vous-même dans le tableur. Il ne décide pas quelles années inclure, comment annualiser une période partielle, ni si le résultat est crédible pour la taille du compte. Ce sont des jugements actuariels.
Un relevé de sinistres est-il identique à l'historique des sinistres d'une demande ACORD ?
Non. La section de la demande ACORD est le résumé des sinistres antérieurs rédigé par le demandeur, complété dans le cadre de la soumission. Le relevé de sinistres est le registre de l'assureur, émis à une date d'évaluation et lié aux numéros de police. Les souscripteurs demandent les deux car ils répondent à des questions différentes, et un écart entre eux mérite en soi d'être connu.
La valeur du tableau ne réside pas dans le fait qu'il supprime la lecture. Elle réside dans le fait qu'il place le payé, la provision et l'encouru au même endroit pour chaque assureur, de sorte qu'une définition qui ne correspond pas devient un écart visible dans une colonne plutôt qu'un chiffre qui a discrètement embelli le compte. C'est à ce moment qu'un relevé de sinistres cesse d'être un document que l'on feuillette pour devenir quelque chose que l'on peut vérifier.