Quatro Números em um Relatório de Sinistros
Que Precisam Concordar
Dois relatórios de sinistros da mesma conta podem atribuir custos diferentes ao mesmo sinistro e ambos estarem certos. Um foi avaliado em março, o outro em setembro, e a reserva mudou nesse intervalo. Essa diferença é fácil de explicar. A difícil aparece quando as datas coincidem e os números ainda não fecham, porque cada seguradora decidiu por conta própria o que entra em pago e se uma reserva precisa ser impressa.
Principais Conclusões
- Um sinistro com $9,000 pagos e uma reserva de $86,000 pode aparecer na sua planilha como um sinistro de $9,000, e todos os totais ainda fecham.
- A coluna de reserva pode legalmente estar ausente, então um Incorrido calculado retorna silenciosamente o pago para cada sinistro em aberto.
- Deixe uma reserva ausente em branco em vez de zero, porque em branco significa desconhecido e zero significa um fato.
Um Relatório de Sinistros São Três Documentos Empilhados, e Apenas o do Meio É uma Tabela de Sinistros
Todo relatório de sinistros traz um cabeçalho, uma grade de sinistros e um conjunto de totais, e a grade de sinistros é a única parte que se torna linhas na sua planilha. O cabeçalho identifica o segurado, a seguradora, os números de apólice, o ramo de cobertura e os períodos de apólice. A grade de sinistros lista um sinistro por bloco ou linha. Os totais repetem pago, reserva e incorrido por período de apólice e muitas vezes por cobertura, além de uma contagem de sinistros.
O cabeçalho também traz a data de avaliação, às vezes rotulada como "as of" ou "evaluated". É o corte para cada valor de pago e reserva na página. Sem ela, um número incorrido é um valor sem relógio atrelado, e dois relatórios não podem ser comparados mesmo quando cobrem o mesmo sinistro. Um relatório de sinistros impresso em 14 de outubro diz o que a seguradora acreditava em 14 de outubro, e nada sobre o que ela acredita agora.
Ler o arquivo como uma tabela contínua é de onde vêm os primeiros erros. A grade de sinistros muitas vezes começa na página dois ou na página cinco, as digitalizações repetem o cabeçalho da apólice no topo de cada página, e as linhas de totais compartilham o formato de coluna das linhas de sinistros. Um ano sem sinistros pode chegar como uma carta de "nenhum sinistro conhecido" em vez de uma página em branco, o que é um documento real e não um resultado vazio. Tudo abaixo pressupõe que essas camadas sejam separadas antes que alguém fale sobre precisão.
Quatro Números Decidem se Dois Relatórios Podem Ser Comparados
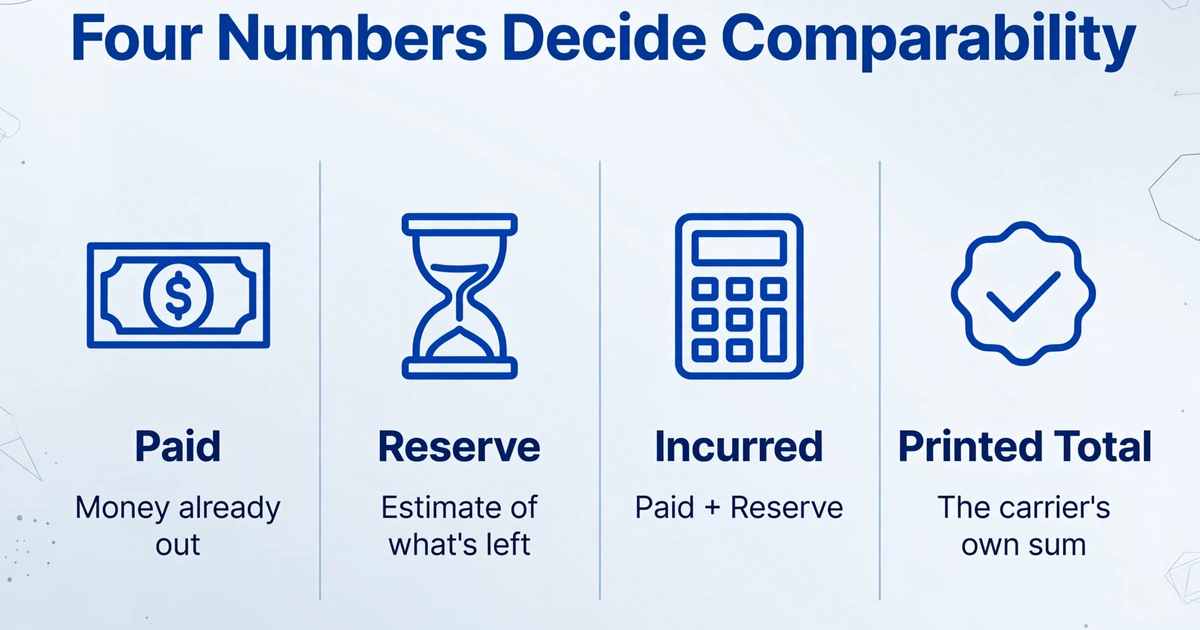
Pago, reserva, incorrido e o próprio total impresso do relatório são os únicos valores que precisam concordar antes que o resto da tabela signifique algo. Os outros campos explicam como esses números chegaram lá. Eles não os testam.
| Número | O que é | Por que decide a comparabilidade |
|---|---|---|
| Pago | Dinheiro que a seguradora já desembolsou no sinistro, acumulado até a data de avaliação | Só se move em uma direção, então é o piso do custo final do sinistro. Se inclui despesas de defesa e ajuste é a primeira coisa a definir. |
| Reserva | A estimativa do ajustador do que ainda falta pagar em um sinistro aberto | É uma opinião, revisada conforme os fatos chegam. Também é a coluna mais frequentemente ausente de um relatório legalmente compatível. |
| Incorrido | Pago mais reserva pendente, na data de avaliação | É o valor que é comparado ao prêmio. Se duas seguradoras o definem de forma diferente, a comparação mede as definições. |
| Total impresso | A própria soma da seguradora das linhas de sinistros, por período de apólice e ramo | É a única verificação independente de que você capturou todas as linhas. Sem total, a verificação não pode ser feita. |
O incorrido é o valor que o subscritor realmente precifica. Um sinistro com $47.000 pagos e uma reserva de $28.000 é um sinistro de $75.000, não de $47.000, e é na reserva aberta que o desenvolvimento de sinistros ainda se esconde. O que surpreende quem é novo nesse trabalho é com que frequência o incorrido não é impresso de forma alguma. É um valor derivado, e em muitos relatórios a seguradora fornece os dois insumos e espera que você os some.
O Incorrido Quebra Primeiro, e a Causa Geralmente É uma Definição, Não um Erro de Digitação
Três convenções de seguradoras podem alterar o incorrido em dezenas de milhares no mesmo sinistro, e apenas uma delas se anuncia na página. Nenhuma delas é um erro de extração. Todas se tornam erros de extração se o seu conjunto de colunas as ignorar.
A despesa fica dentro ou fora das colunas de valores. Muitas seguradoras incorporam a ALAE, o custo de advogado de defesa e de regulador independente, ao pago e à reserva. Outras imprimem "somente sinistro, ALAE não incluída" e colocam a despesa em colunas separadas. Se você extrair pago e reserva de ambas sem ler a nota, estará comparando um sinistro que inclui $30.000 de custo de defesa com um que o exclui. Se você também somar as colunas de despesa separadas ao incorrido de uma seguradora que já as incorporou, contará os mesmos valores duas vezes. A nota decide qual das suas duas regras se aplica, e geralmente é um carimbo ou uma nota de rodapé, não um cabeçalho de coluna.
As recuperações são líquidas ou brutas. O dinheiro de sub-rogação e salvamento recuperado de terceiros pode reduzir o incorrido, ou ficar em sua própria coluna enquanto o incorrido permanece bruto. Um sinistro que pagou $80.000 e recuperou $60.000 de um subcontratado é uma perda líquida de $20.000 e uma bruta de $80.000. Ambos os números estão corretos. Somar o valor líquido de uma seguradora ao valor bruto de outra não está.
A reserva pode não existir, e isso pode ser totalmente legal. A Flórida exige que uma seguradora envie ao segurado um relatório de sinistros de cinco anos em até 15 dias corridos após solicitação por escrito, e o mesmo estatuto afirma que uma seguradora não é obrigada a fornecer informações de reserva de sinistros (Fla. Stat. § 627.444). Kentucky estabelece um prazo de 20 dias para os mesmos cinco anos (KRS 304.20-100). O lado da solicitação é regulamentado. O conteúdo não é padronizado. Até o formulário é padronizado apenas de um lado: o ACORD 611 é uma solicitação de histórico de sinistros e relatório de sinistros, não o relatório em si, e o relatório que retorna não segue nenhum layout compartilhado (índice de formulários ACORD). Corretores descrevem a mesma variação: algumas seguradoras imprimem uma data do sinistro, outras apenas uma data do relatório, algumas deixam reservas e despesas de sinistro de fora completamente, e algumas mostram quase nada sobre um sinistro até que ele seja encerrado (r/InsuranceProfessional).
Em um relatório somente de pagos, uma coluna calculada de incorrido retorna o pago. Um sinistro com $9.000 pagos e uma reserva de $86.000 torna-se um sinistro de $9.000, a planilha é preenchida sem problemas, e nada no processo reporta um erro.
Essa falha merece atenção, porque é a que sobrevive a todas as verificações posteriores. A contagem de linhas está certa, os totais batem, o arquivo abre. A conta simplesmente parece melhor do que é. A única defesa é uma regra aplicada antes da aritmética: uma reserva ausente permanece em branco, nunca zero, e uma coluna de status registra que o campo não foi informado. O branco se propaga como desconhecido. O zero se propaga como um fato.
Contagem de Linhas e Agrupamento Falham em Seguida, Mesmo Quando Cada Valor Está Correto
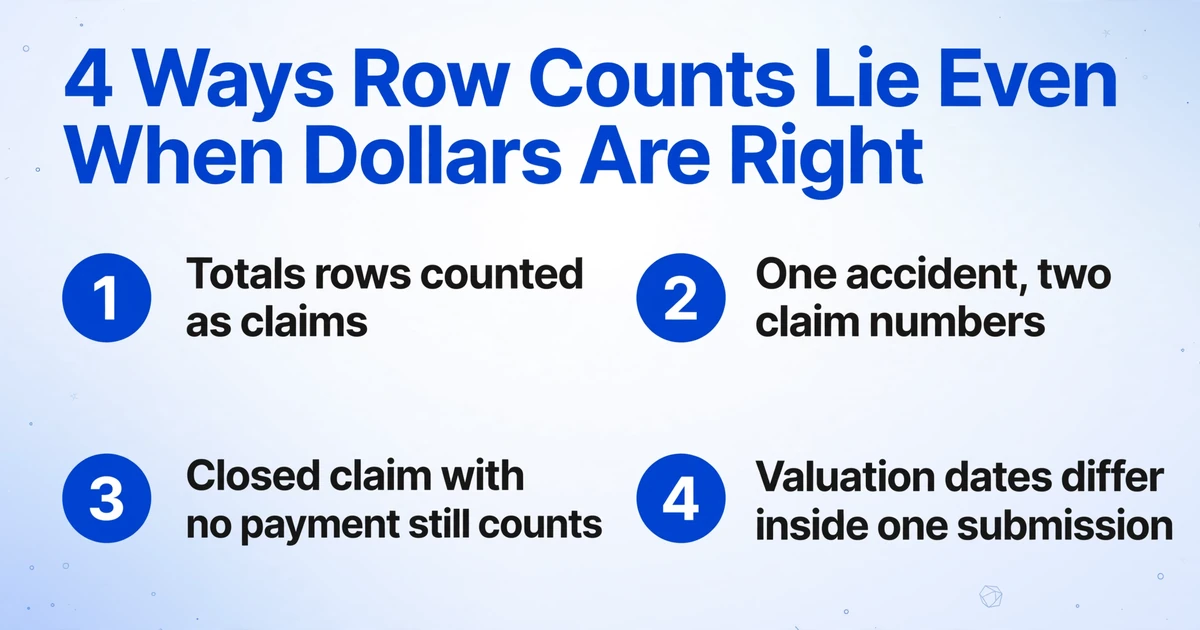
Uma tabela de sinistros pode passar em todas as verificações aritméticas e ainda assim superestimar a frequência, porque a frequência é contada em linhas, não em valores. Quatro problemas respondem pela maior parte do dano.
Linhas de totais contadas como sinistros. Uma linha de subtotal tem um valor com formato de sinistro e, muitas vezes, um número de sinistro em branco. Se ela entra nos dados, o período de apólice ganha um sinistro fantasma e os valores são contados duas vezes. Como a contagem é o que um subscritor lê primeiro, esse erro muda a história sobre as operações da conta mesmo quando o incorrido está correto.
Um acidente, dois números de sinistro. Um trator de pátio que atinge um visitante pode ser reservado tanto no auto quanto na responsabilidade geral, com um número de sinistro separado em cada ramo de cobertura. A deduplicação pelo número do sinistro não encontra nada, porque os dois números são genuinamente diferentes. A regra viável é combinar por data do sinistro, descrição e valor, contar o acidente uma vez e manter as reservas de ambos os ramos. Aplicada cegamente, o mesmo acidente dobra a contagem de sinistros e o incorrido.
Um sinistro encerrado sem pagamento ainda conta. Ele contribui com $0 para a severidade e um sinistro para a frequência, que é exatamente o sinal de que um gerente de riscos precisa quando um programa de segurança está falhando silenciosamente. Filtrar as linhas para "valor maior que zero" elimina o padrão mais útil do relatório.
Datas de avaliação que diferem dentro de uma mesma submissão. Um pacote de cinco seguradoras pode conter cinco datas de avaliação, e uma delas muitas vezes tem anos, porque o mesmo relatório vem sendo encaminhado com a conta desde que foi emitido. Somar o incorrido entre esses relatórios produz um total que nenhuma data isolada sustenta. Mantenha a data de avaliação em cada linha e recuse-se a agrupar relatórios sem dizer a qual data cada valor pertence.
Os Campos que um Subscritor Lê Primeiro, e os Campos de Nível de Relatório que o Mantêm Engajado
Uma linha de sinistro sem seu contexto de apólice é inutilizável, porque o mesmo número de sinistro não significa nada até você saber qual seguradora o emitiu e sob qual período ele se enquadra. É por isso que o conjunto de colunas precisa carregar ambos os níveis em cada linha, não apenas em uma folha de rosto. Para um corretor montando um pacote, o entregável são dados de submissão de subscrição: uma tabela de nível de sinistro que um sistema de classificação ou a planilha de um subscritor pode absorver sem outra passagem de transcrição.
| Campo | Nível | O que ele faz na tabela |
|---|---|---|
| Segurado nomeado | Relatório | Confirma que o relatório pertence à conta sendo cotada |
| Seguradora | Relatório | Separa os números de sinistro e totais de uma seguradora dos de outra |
| Número da apólice | Relatório | Vincula cada sinistro a uma apólice quando um relatório abrange várias |
| Ramo de cobertura | Relatório | Mantém separados os totais de responsabilidade geral, automóvel, patrimonial e seguro de acidentes de trabalho |
| Período de apólice | Relatório | Coloca o sinistro em um ano de apólice e expõe um ano ausente como lacuna |
| Data de avaliação | Relatório | Data cada valor de pago e reserva na linha |
| Número do sinistro | Sinistro | A chave para duplicatas exatas e para correspondência de uma nova extração |
| Data do sinistro | Sinistro | Decide o ano de apólice e captura sinistros datados fora do período |
| Data de comunicação | Sinistro | Um longo intervalo após o sinistro sinaliza comunicação tardia e sinistros que tendem a se desenvolver |
| Descrição ou causa | Sinistro | A única pista de severidade em um relatório apenas de pagos, e o critério de desempate para um acidente sob duas coberturas |
| Status | Sinistro | Aberto, encerrado, reaberto, encerrado sem pagamento. Decide se o dinheiro ainda pode se movimentar |
| Pago | Valor | Sinistro pago até a data, mais despesas se a seguradora as incluir |
| Reserva ou pendente | Valor | Estimativa restante em um sinistro aberto; deixe em branco quando não reportado |
| Despesa ou ALAE | Valor | A coluna que decide se o incorrido é bruto ou líquido de custos de defesa |
| Recuperações | Valor | Sub-rogação e salvamento, que podem ou não já estar deduzidos |
| Incorrido | Valor | Impresso em alguns relatórios, derivado em outros. Mantenha a versão impressa quando ela existir |
Relatórios de sinistros de acidentes de trabalho precisam de mais duas colunas. A primeira é o tipo de sinistro, somente médico ou perda de tempo, porque um conjunto de sinistros somente médicos lê-se de forma muito diferente de um que carrega indenização com o mesmo total em dólares. A segunda é a divisão entre médico e indenização, já que ambos podem ser pagos ou reservados separadamente. Todo o resto segue o mesmo padrão.
Uma Linha por Sinistro É uma Definição de Coluna, Não um Modelo de Documento
A extração de relatórios de sinistros funciona fixando as colunas de saída e deixando a leitura se adaptar a cada documento. Essa é a diferença entre Extração de Colunas Personalizadas e a análise baseada em modelo. Você digita os nomes das colunas que deseja, como Número do Sinistro, Data do Sinistro, Pago, Reserva, Status e Data de Avaliação, e a IA localiza cada valor entendendo o que o rótulo significa, não sabendo onde ele fica na página. Cada seguradora não recebe modelo, nem conjunto de amostras, nem configuração.
A abordagem por modelo falha nesse tipo de documento por uma razão estrutural. Um modelo mapeia posições, então precisa de um por layout de seguradora, e um relatório reemitido ou uma nova resolução de digitalização o quebra. Vinte seguradoras significam vinte modelos e uma fila de manutenção. Uma definição semântica de coluna é escrita uma vez e se aplica à próxima seguradora que aparecer, o que importa em uma submissão onde as seguradoras anteriores não são conhecidas até o pacote chegar.
O processamento em lote é o que transforma a definição de coluna em uma planilha pronta para submissão. Envie todos os PDFs das seguradoras em um único lote e os resultados se mesclam em uma única tabela, então um histórico de cinco anos em quatro seguradoras se torna um conjunto de linhas com a seguradora e o período de apólice anexados a cada uma. A ordem não importa, desde que essas colunas de nível de relatório sejam propagadas.
Duas colunas fazem a aritmética que o relatório deixa para você. Uma coluna calculada definida como Incorrido (Pago + Reserva) deriva o valor em cada linha de sinistro, incluindo linhas onde a seguradora não imprimiu nenhum incorrido. Uma segunda coluna calculada pode retornar a diferença quando o pago mais a reserva da linha não corresponde ao incorrido impresso, ou quando as linhas de sinistro de uma seção não somam o total impresso do período. Ambas valem a pena: a primeira preenche uma lacuna, a segunda diz onde a aritmética da própria seguradora ou sua captura de linhas deu errado.
A última configuração que importa é a verificação. O Modo de Revisão com destaque de bbox permite clicar em qualquer célula extraída e ver de onde o valor veio na página original, e clicar em uma região na página salta de volta para a célula. Para um relatório de sinistros, é assim que você verifica uma reserva que parece baixa sem reler quarenta páginas. Ative o auto-annotate para um lote que você pretende revisar e os destaques estarão esperando quando você o abrir.
Os arquivos são processados com segurança e não são armazenados.
Cinco verificações decidem se vale a pena precificar a partir da tabela
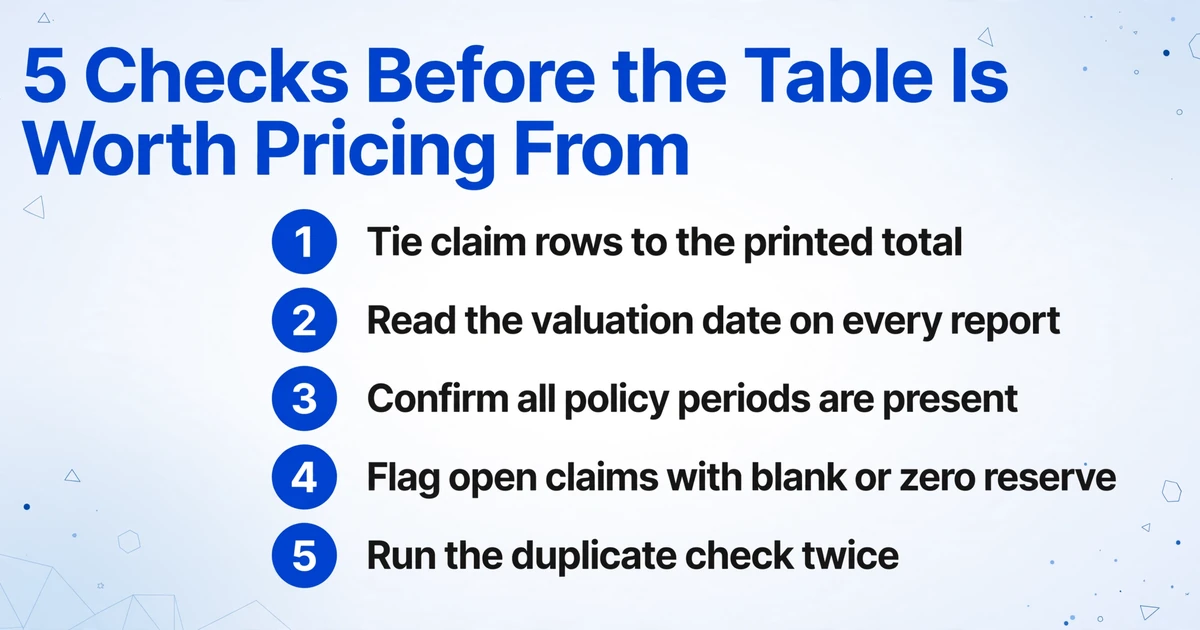
A tabela é um rascunho até que as linhas de sinistro batam com os totais da própria seguradora, e essa é a única verificação capaz de detectar uma página faltante. Execute-as na ordem antes que a planilha chegue a um subscritor.
Vincule as linhas de sinistro ao total impresso
Some pago, reserva e incorrido por período de apólice e ramo, depois compare com o bloco de totais. Uma divergência significa uma linha perdida, uma coluna mal lida ou um subtotal contado como sinistro. Se o relatório não imprimir total, marque a verificação como não verificável e encaminhe o arquivo para uma pessoa.
Leia a data de avaliação em cada relatório
Uma data por relatório, armazenada em cada linha. Relatórios mais antigos que sua janela de aceitação, comumente 90 dias, são sinalizados em vez de descontados silenciosamente. Não some incorrido entre relatórios avaliados com meses de diferença sem manter as datas visíveis.
Confirme que todos os períodos de apólice estão lá
Cinco anos solicitados devem produzir cinco períodos, ou uma carta de "nenhum sinistro conhecido" para os vazios. Um ano ausente é uma lacuna. Não é um ano limpo, e não deve aparecer como zero sinistros no resumo.
Sinalize todo sinistro aberto com reserva em branco ou zero
Um sinistro aberto deve carregar um valor pendente. Um zero significa que a seguradora o encerrou sem pagamento ou que o campo nunca foi informado. Verifique a fonte antes que qualquer valor chegue a um total.
Execute a verificação de duplicatas duas vezes
Primeiro, números de sinistro exatos e quase duplicados. Depois, o mesmo acidente sob duas coberturas, comparando data do sinistro, descrição e valor. A segunda passagem é a que captura a inflação da contagem de sinistros.
A amostragem é a parte que as equipes pulam quando o lote parece limpo. Extrair algumas linhas e lê-las em relação à página captura a falha que os totais não conseguem: um valor internamente consistente, mas vinculado ao sinistro errado. Uma rotina eficaz para isso está descrita em verificação em lote e amostragem por spot-check.
O que uma Tabela de Sinistros Não Vai lhe Dizer
Uma tabela limpa responde o que a seguradora reportou. Ela não responde quanto vale o risco. Vale explicitar essa fronteira porque o modo de falha nesse tipo de documento é a confiança excessiva, não a falta de confiança.
Ela não toma a decisão de subscrição. Apetite, condições, estrutura de franquia e preço permanecem com o subscritor. Ela não produz uma visão atuarial: você pode dividir o incorrido pelo prêmio ganho na planilha, mas seleção de tendência, fatores de desenvolvimento e credibilidade não são algo que a camada de extração faz nem deve sugerir. Ela não entrega um conector para uma seguradora ou sistema de gestão de agência. A saída é uma planilha, CSV ou JSON que você ou sua ferramenta de tarifação carrega, e o mapeamento para Applied Epic, Vertafore ou um workbench interno é sua integração.
Ela também não pode inventar o que a seguradora deixou de fora. Se a coluna de reserva não está na página, a saída correta é um campo em branco e um sinalizador, não uma estimativa modelada. Ela não resolve um conflito de definição entre duas seguradoras; só pode mostrar que o conflito existe, que é justamente o motivo de manter despesas e recuperações em suas próprias colunas. E ela não substitui a seção de histórico de sinistros na proposta, onde o ACORD 125 e as seções de ramo registram o que o proponente diz sobre sinistros anteriores. O relatório de sinistros da seguradora é a evidência, e os dois são lidos em conjunto. A mesma cautela se aplica a um mod de experiência de seguro de acidentes de trabalho: ele é calculado a partir de dados estatísticos unitários que a seguradora envia ao bureau de tarifação, então uma divergência com o relatório de sinistros à sua frente é esperada, e não prova de um erro.
Se sua submissão também inclui certificados de seguro, esses são um trabalho de extração separado com seus próprios campos, e o fluxo de trabalho para extrair dados de certificados de seguro para uma planilha vale manter separado. Relatórios de sinistros são o histórico de sinistros. Documentos de abertura de sinistro, como formulários FNOL e orçamentos de reparo, são uma terceira categoria, abordada no guia de extração de sinistros de seguro.
Perguntas frequentes
A IA consegue ler um relatório de sinistros digitalizado ou enviado por fax?
Sim. A extração lê a página visualmente em vez de depender de uma camada de texto, então um digitalizado, um fax e um PDF nativo passam todos pelas mesmas definições de coluna. A legibilidade ainda define o limite. Um fax de terceira geração torto com um carimbo sobre a coluna de reserva vai precisar de revisão, e a resposta honesta é que algumas páginas deveriam ser solicitadas novamente em vez de extraídas.
Como calculo o incorrido quando o relatório não tem coluna de reserva?
Você não consegue, e não deveria tentar. Registre o pago, deixe a reserva em branco e marque a linha como reserva não informada. A alternativa, tratar o valor ausente como zero, produz um incorrido igual ao pago e subestima todo sinistro em aberto no relatório. Se o número importa para a cotação, a reserva precisa vir da seguradora ou do regulador de sinistros.
Isso funciona entre seguradoras sem criar um modelo para cada uma?
Funciona, porque as colunas são definidas uma vez por nome e a extração localiza os valores pelo significado. Um relatório de sinistros em estilo de parágrafo, sem tabela alguma, é o caso mais difícil, já que os campos podem não estar rotulados individualmente. Esses documentos ainda são extraídos, mas merecem uma passada de revisão antes que as linhas sejam confiáveis.
A ferramenta consegue calcular um índice de sinistralidade para mim?
Ela pode fornecer as colunas de que um índice de sinistralidade precisa, o incorrido por ano de apólice, e você mesmo pode adicionar o prêmio e fazer a divisão na planilha. Ela não decide quais anos incluir, como anualizar um período parcial, nem se o resultado é crível para o porte da conta. Esses são julgamentos atuariais.
Um relatório de sinistros é o mesmo que o histórico de sinistros em uma proposta ACORD?
Não. A seção da proposta ACORD é o resumo dos sinistros anteriores feito pelo próprio proponente, preenchido como parte da submissão. O relatório de sinistros é o registro da seguradora, emitido em uma data de avaliação e vinculado aos números de apólice. Os subscritores pedem os dois porque respondem a perguntas diferentes, e uma divergência entre eles já é, por si só, algo que vale a pena saber.
O valor da tabela não está em eliminar a leitura. Está em colocar pago, reserva e incorrido no mesmo lugar para todas as seguradoras, de modo que uma definição que não bate se torne uma lacuna visível em uma coluna em vez de um número que silenciosamente fez a conta parecer melhor. É nesse ponto que um relatório de sinistros deixa de ser um documento que você folheia e passa a ser algo que você pode conferir.