Cuatro números en un informe de siniestros
que tienen que coincidir
Dos informes de siniestros de la misma cuenta pueden asignar costos distintos al mismo siniestro y ambos ser correctos. Uno se valoró en marzo, el otro en septiembre, y la reserva cambió en el intermedio. Esa diferencia es fácil de explicar. La difícil aparece cuando las fechas coinciden y los números aún no cuadran, porque cada aseguradora decidió por su cuenta qué entra en pagado y si una reserva debe imprimirse siquiera.
Puntos clave
- Un siniestro con $9,000 pagados y una reserva de $86,000 puede aparecer en su hoja como un siniestro de $9,000, y todos los totales siguen cuadrando.
- La columna de reserva puede faltar legalmente, así que un incurrido calculado devuelve silenciosamente pagado para cada siniestro abierto.
- Deje una reserva faltante en blanco en lugar de cero, porque en blanco se lee como desconocido y cero se lee como un hecho.
Un informe de siniestros son tres documentos apilados, y solo el del medio es una tabla de siniestros
Todo informe de siniestros incluye un encabezado, una cuadrícula de siniestros y un conjunto de totales, y la cuadrícula de siniestros es la única parte que se convierte en filas de su hoja de cálculo. El encabezado identifica al asegurado, la aseguradora, los números de póliza, el ramo de cobertura y los períodos de póliza. La cuadrícula de siniestros lista un siniestro por bloque o fila. Los totales reexpresan pagado, reserva e incurrido por período de póliza y a menudo por cobertura, más un conteo de siniestros.
El encabezado también incluye la fecha de valoración, a veces etiquetada como "as of" o "evaluated". Es el corte para toda cifra de pagado y reserva en la página. Sin ella, un número incurrido es un valor sin reloj asociado, y dos informes no pueden compararse aunque cubran el mismo siniestro. Un informe de siniestros impreso el 14 de octubre le dice lo que la aseguradora creía el 14 de octubre, y nada sobre lo que cree ahora.
Leer el archivo como una sola tabla continua es donde surgen los primeros errores. La cuadrícula de siniestros a menudo comienza en la página dos o en la página cinco, los escaneos repiten el encabezado de póliza al inicio de cada página, y las filas de totales comparten la forma de columna de las filas de siniestros. Un año sin siniestros puede llegar como una carta de "no known losses" en lugar de una página en blanco, lo cual es un documento real y no un resultado vacío. Todo lo que sigue asume que esas capas se separan antes de que alguien hable de precisión.
Cuatro números deciden si dos informes pueden compararse siquiera
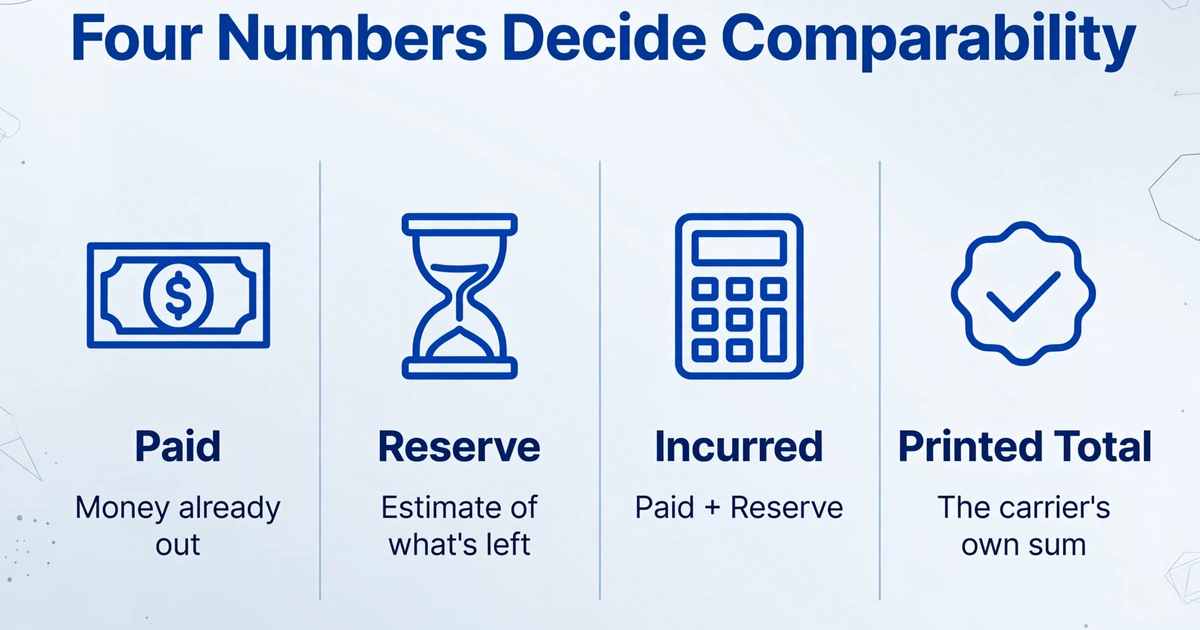
Pagado, reserva, incurrido y el total impreso del propio informe son las únicas cifras que deben coincidir antes de que el resto de la tabla signifique algo. Los demás campos explican cómo llegaron ahí esos números. No los ponen a prueba.
| Número | Qué es | Por qué decide la comparabilidad |
|---|---|---|
| Pagado | Dinero que la aseguradora ya desembolsó por el siniestro, acumulado hasta la fecha de valoración | Solo se mueve en una dirección, así que es el piso del costo final del siniestro. Si incluye gastos de defensa y ajuste es lo primero que hay que definir. |
| Reserva | La estimación del ajustador de lo que aún queda por pagar en un siniestro abierto | Es una opinión, revisada a medida que llegan los hechos. También es la columna que más a menudo falta en un informe legalmente conforme. |
| Incurrido | Pagado más la reserva pendiente, a la fecha de valoración | Es la cifra que se compara con la prima. Si dos aseguradoras la definen de forma distinta, la comparación mide las definiciones. |
| Total impreso | La suma propia de la aseguradora de las filas de siniestros, por período de póliza y ramo | Es la única verificación independiente de si capturó todas las filas. Sin total, la verificación no puede hacerse. |
El incurrido es el que realmente tarifica un suscriptor. Un siniestro con $47,000 pagados y una reserva de $28,000 es un siniestro de $75,000, no de $47,000, y la reserva abierta es donde todavía se esconde el desarrollo de siniestros. Lo que sorprende a quienes son nuevos en este trabajo es con qué frecuencia el incurrido no aparece impreso en absoluto. Es una cifra derivada, y en muchos informes la aseguradora le da los dos insumos y espera que usted los sume.
El incurrido se rompe primero, y la causa suele ser una definición y no un error tipográfico
Tres convenciones de aseguradoras pueden mover el incurrido en decenas de miles en el mismo siniestro, y solo una de ellas se anuncia en la página. Ninguna es un error de extracción. Todas se convierten en errores de extracción si su conjunto de columnas las ignora.
El gasto está dentro o fuera de las columnas de dinero. Muchas aseguradoras incorporan el gasto de ajuste de siniestros asignado, el costo del abogado defensor y del ajustador independiente, en pagado y reserva. Otras imprimen "solo pérdida, ALAE no incluido" y ponen el gasto en columnas separadas. Si usted extrae pagado y reserva de ambas sin leer la nota, está comparando un siniestro que incluye $30,000 de costo de defensa con uno que lo excluye. Si además suma las columnas de gasto separadas al incurrido de una aseguradora que ya las incorporó, cuenta los mismos dólares dos veces. La nota decide cuál de sus dos reglas aplica, y por lo general es un sello o una nota al pie, no un encabezado de columna.
Las recuperaciones se netean o se muestran brutas. El dinero de subrogación y salvamento recuperado de un tercero puede reducir el incurrido, o estar en su propia columna mientras el incurrido permanece bruto. Un siniestro que pagó $80,000 y recuperó $60,000 de un subcontratista es una pérdida neta de $20,000 y una bruta de $80,000. Ambas cifras son correctas. Sumar la cifra neta de una aseguradora con la cifra bruta de otra no lo es.
La reserva puede no existir, y eso puede ser totalmente legal. Florida exige que una aseguradora envíe a un asegurado un informe de siniestros de cinco años dentro de los 15 días calendario siguientes a una solicitud por escrito, y el mismo estatuto establece que no se exige a una aseguradora proporcionar información de reservas de siniestros (Fla. Stat. § 627.444). Kentucky fija una ventana de 20 días sobre los mismos cinco años (KRS 304.20-100). El lado de la solicitud está regulado. El contenido no está estandarizado. Incluso el formulario está estandarizado solo en un lado: ACORD 611 es una solicitud de historial de siniestros e informe de siniestros, no el informe en sí, y el informe que regresa no sigue ningún diseño compartido (índice de formularios ACORD). Los corredores describen la misma variación: algunas aseguradoras imprimen una fecha de siniestro, otras solo una fecha de informe, algunas omiten por completo las reservas y los gastos de siniestros, y algunas no muestran casi nada de un siniestro hasta que se cierra (r/InsuranceProfessional).
En un informe solo de pagados, una columna calculada de incurrido devuelve pagado. Un siniestro con $9,000 pagados y una reserva de $86,000 se convierte en un siniestro de $9,000, la hoja se llena sin problemas y nada en el proceso reporta un error.
Vale la pena detenerse en ese fallo, porque es el único que sobrevive a todas las verificaciones posteriores. El número de filas es correcto, los totales cuadran, el archivo abre. La cuenta simplemente parece mejor de lo que es. La única defensa es una regla aplicada antes de la aritmética: una reserva ausente queda en blanco, nunca en cero, y una columna de estado registra que el campo no fue reportado. El blanco se propaga como desconocido. El cero se propaga como un hecho.
El recuento de filas y la agrupación fallan después, incluso cuando cada dólar es correcto
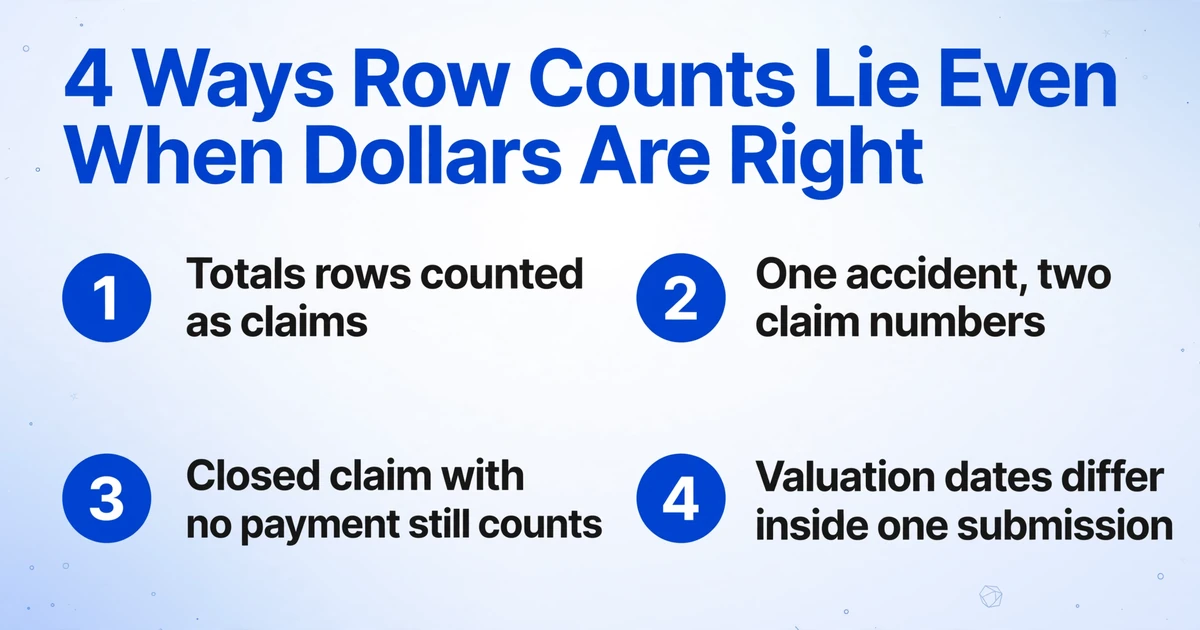
Una tabla de siniestros puede pasar todas las verificaciones aritméticas y aun así exagerar la frecuencia, porque la frecuencia se cuenta en filas y no en dólares. Cuatro problemas explican la mayor parte del daño.
Filas de totales contadas como siniestros. Una línea de subtotal tiene un importe con forma de siniestro y a menudo un número de siniestro en blanco. Si entra en los datos, el período de póliza gana un siniestro fantasma y los dólares se cuentan dos veces. Como el recuento es lo primero que lee un suscriptor, ese error cambia la historia sobre las operaciones de la cuenta incluso cuando lo incurrido es correcto.
Un accidente, dos números de siniestro. Un tractor de patio que golpea a un visitante puede reservarse tanto en auto como en responsabilidad general, con un número de siniestro distinto bajo cada ramo de cobertura. Deduplicar por número de siniestro no encuentra nada, porque los dos números son genuinamente diferentes. La regla viable es emparejar por fecha de siniestro, descripción e importe, contar el accidente una vez y conservar ambas reservas de cobertura. Aplicada a ciegas, el mismo accidente duplica el recuento de siniestros y lo incurrido.
Un siniestro cerrado sin pago aún cuenta. Aporta $0 a la severidad y un siniestro a la frecuencia, que es exactamente la señal que un gestor de riesgos necesita cuando un programa de seguridad está fallando en silencio. Filtrar las filas a "importe mayor que cero" elimina el patrón más útil del informe.
Fechas de valoración que difieren dentro de una misma presentación. Un paquete de cinco aseguradoras puede contener cinco fechas de valoración, y una de ellas suele tener años de antigüedad porque el mismo informe se ha reenviado con la cuenta desde que se emitió. Sumar lo incurrido entre esos informes produce un total que ninguna fecha individual respalda. Conserve la fecha de valoración en cada fila y niéguese a agrupar informes sin decir a qué fecha pertenece cada cifra.
Los campos que un suscriptor lee primero, y los campos a nivel de informe que lo mantienen enganchado
Una fila de siniestro sin su contexto de póliza es inutilizable, porque el mismo número de siniestro no significa nada hasta que se sabe qué aseguradora lo emitió y a qué período corresponde. Por eso el conjunto de columnas debe llevar ambos niveles en cada fila, no solo en una hoja de cobertura. Para un corredor que arma un paquete, el entregable son datos de presentación para suscripción: una tabla a nivel de siniestro que un sistema de tarificación o el libro de trabajo de un suscriptor pueda absorber sin otra pasada de transcripción.
| Campo | Nivel | Qué hace en la tabla |
|---|---|---|
| Asegurado designado | Informe | Confirma que el informe pertenece a la cuenta que se está cotizando |
| Aseguradora | Informe | Separa los números de siniestro y los totales de una aseguradora de los de otra |
| Número de póliza | Informe | Vincula cada siniestro a una póliza cuando un informe abarca varias |
| Ramo de cobertura | Informe | Mantiene separados los totales de responsabilidad general, auto, propiedad y compensación laboral |
| Período de póliza | Informe | Ubica el siniestro en un año de póliza y expone un año faltante como un vacío |
| Fecha de valoración | Informe | Fecha cada cifra de pagado y reserva de la fila |
| Número de siniestro | Siniestro | La clave para duplicados exactos y para emparejar una nueva extracción |
| Fecha de siniestro | Siniestro | Determina el año de póliza y detecta siniestros con fecha fuera del período |
| Fecha de notificación | Siniestro | Un lapso largo tras el siniestro señala notificación tardía y siniestros que tienden a desarrollarse |
| Descripción o causa | Siniestro | La única pista de gravedad en un informe solo de pagados, y el criterio de desempate para un accidente bajo dos coberturas |
| Estado | Siniestro | Abierto, cerrado, reabierto, cerrado sin pago. Decide si el dinero aún puede moverse |
| Pagado | Dinero | Pérdida pagada a la fecha, más gastos si la aseguradora los incluye |
| Reserva o pendiente | Dinero | Estimación restante en un siniestro abierto; dejar en blanco cuando no se informa |
| Gastos o ALAE | Dinero | La columna que decide si lo incurrido es bruto o neto de costos de defensa |
| Recuperaciones | Dinero | Subrogación y salvamento, que pueden o no estar ya descontados |
| Incurrido | Dinero | Impreso en algunos informes, derivado en otros. Conservar la versión impresa cuando exista |
Los informes de siniestros de compensación laboral necesitan dos columnas más. La primera es el tipo de siniestro, solo médico o con tiempo perdido, porque un conjunto de siniestros solo médicos se lee muy distinto de uno que incluye indemnización con el mismo total en dólares. La segunda es la división entre médico e indemnización, ya que ambos pueden pagarse o reservarse por separado. Todo lo demás sigue el mismo patrón.
Una fila por siniestro es una definición de columna, no una plantilla de documento
La extracción de informes de siniestros funciona fijando las columnas de salida y dejando que la lectura se adapte a cada documento. Esa es la diferencia entre Extracción de Columnas Personalizadas y el análisis basado en plantillas. Usted escribe los nombres de columna que desea, como Número de siniestro, Fecha de siniestro, Pagado, Reserva, Estado y Fecha de valoración, y la IA localiza cada valor comprendiendo qué significa la etiqueta, no sabiendo dónde está en la página. Cada aseguradora no recibe plantilla, ni conjunto de muestras, ni configuración.
La vía de la plantilla falla en este tipo de documento por una razón estructural. Una plantilla mapea posiciones, así que necesita una por cada diseño de aseguradora, y un informe reemitido o una nueva resolución de escaneo la rompe. Veinte aseguradoras significan veinte plantillas y una cola de mantenimiento. Una definición semántica de columnas se escribe una vez y se aplica a la siguiente aseguradora que aparezca, lo cual importa en una presentación donde las aseguradoras previas no se conocen hasta que llega el paquete.
El procesamiento por lotes es lo que convierte la definición de columnas en una hoja lista para presentar. Suba todos los PDF de las aseguradoras en un solo lote y los resultados se fusionan en una única tabla, de modo que un historial de cinco años de cuatro aseguradoras se convierte en un conjunto de filas con la aseguradora y el período de póliza adjuntos a cada una. El orden no importa siempre que esas columnas a nivel de informe se arrastren hacia abajo.
Dos columnas hacen la aritmética que el informe le deja a usted. Una columna calculada definida como Incurrido (Pagado + Reserva) deriva la cifra en cada fila de siniestro, incluidas las filas donde la aseguradora no imprimió incurrido. Una segunda columna calculada puede devolver la diferencia cuando el pagado más la reserva de la fila no coincide con el incurrido impreso, o cuando las filas de siniestros de una sección no suman el total impreso del período. Ambas vale la pena tenerlas: la primera llena un vacío, la segunda le dice dónde falló la aritmética de la propia aseguradora o la captura de sus filas.
La última configuración que importa es la verificación. Review Mode con resaltado de bbox le permite hacer clic en cualquier celda extraída y ver de dónde provino el valor en la página original, y hacer clic en una región de la página salta de vuelta a la celda. Para un informe de siniestros, así es como se comprueba una reserva que parece baja sin releer cuarenta páginas. Active Auto-annotate para un lote que piensa revisar y los resaltados estarán esperando cuando lo abra.
Los archivos se procesan de forma segura y no se almacenan.
Cinco verificaciones determinan si la tabla sirve para tarificar
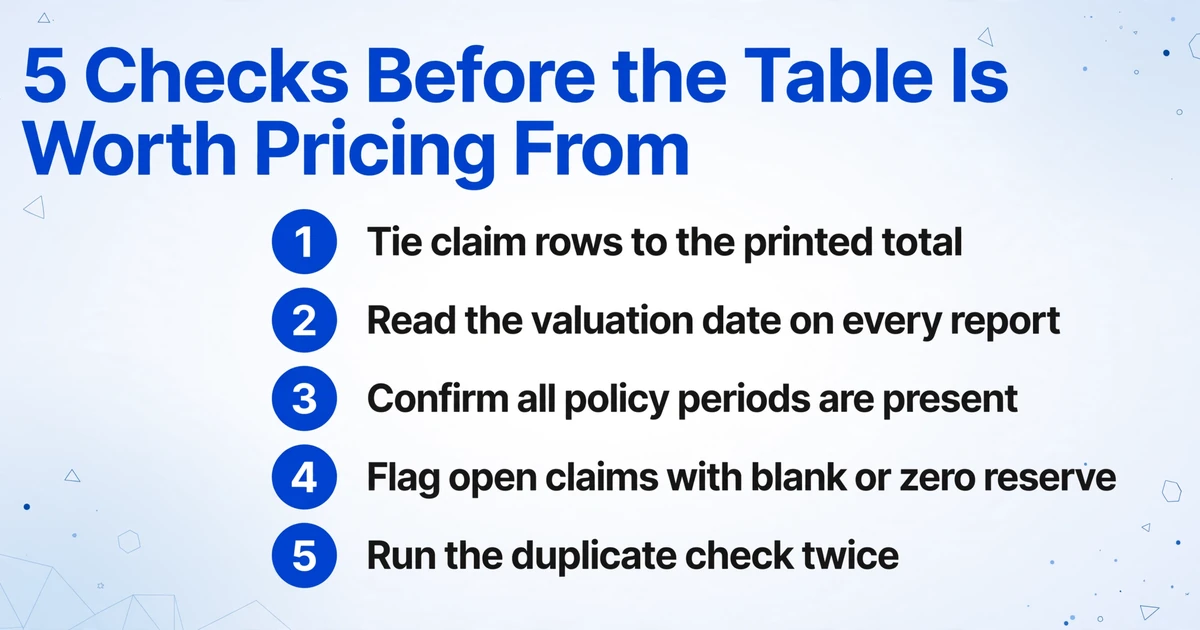
La tabla es un borrador hasta que las filas de siniestros cuadren con los totales de la propia aseguradora, y esa verificación es la única que puede detectar una página faltante. Ejecute estas verificaciones en orden antes de que la hoja llegue a un suscriptor.
Vincule las filas de siniestros con el total impreso
Sume pagado, reserva e incurrido por período de póliza y ramo, y compare con el bloque de totales. Una discrepancia indica una fila omitida, una columna mal leída o un subtotal contado como siniestro. Si el informe no imprime ningún total, marque la verificación como no verificable y derive el archivo a una persona.
Lea la fecha de valoración en cada informe
Una fecha por informe, almacenada en cada fila. Los informes anteriores a su ventana de aceptación, habitualmente 90 días, se marcan en lugar de descontarse silenciosamente. No sume el incurrido entre informes valorados con meses de diferencia sin mantener las fechas visibles.
Confirme que están todos los períodos de póliza
Cinco años solicitados deben producir cinco períodos, o una carta de "sin siniestros conocidos" para los vacíos. Un año faltante es un vacío. No es un año limpio, y no debe aparecer como cero siniestros en el resumen.
Marque todo siniestro abierto con reserva en blanco o en cero
Un siniestro abierto debería llevar un importe pendiente. Un cero significa que la aseguradora lo cerró sin pago o que el campo nunca se notificó. Verifique la fuente antes de que cualquiera de los dos valores llegue a un total.
Ejecute la comprobación de duplicados dos veces
Primero, números de siniestro exactos y casi duplicados. Después, el mismo accidente bajo dos coberturas, cotejado por fecha de siniestro, descripción e importe. La segunda pasada es la que detecta la inflación del recuento de siniestros.
El muestreo es la parte que los equipos omiten cuando el lote parece limpio. Extraer unas cuantas filas y leerlas contra la página detecta el fallo que los totales no pueden: un valor que es internamente coherente pero está asociado al siniestro equivocado. Una rutina eficaz para ello se describe en verificación por lotes y muestreo de comprobación puntual.
Lo que una tabla de siniestros no le dirá
Una tabla limpia responde lo que reportó la aseguradora. No responde cuánto vale el riesgo. Vale la pena señalar el límite porque el modo de falla en este tipo de documento es la confianza excesiva, no la desconfianza.
No toma la decisión de suscripción. El apetito, los términos, la estructura del deducible y el precio quedan en manos del suscriptor. No produce una visión actuarial: usted puede dividir lo incurrido entre la prima devengada en la hoja de cálculo, pero la selección de tendencias, los factores de desarrollo y la credibilidad no son algo que la capa de extracción haga ni deba implicar. No incluye un conector a una aseguradora ni a un sistema de gestión de agencias. El resultado es una hoja de cálculo, CSV o JSON que usted o su herramienta de tarificación cargan, y el mapeo hacia Applied Epic, Vertafore o un banco de trabajo interno es su integración.
Tampoco puede inventar lo que la aseguradora omitió. Si la columna de reserva no está en la página, el resultado correcto es un espacio en blanco y una marca, no una estimación modelada. No resuelve un conflicto de definiciones entre dos aseguradoras; solo puede mostrarle que el conflicto existe, que es el motivo de mantener los gastos y las recuperaciones en sus propias columnas. Y no reemplaza la sección de historial de siniestros en la solicitud, donde ACORD 125 y las secciones de ramo registran lo que el solicitante declara sobre siniestros previos. El informe de siniestros de la aseguradora es la evidencia, y ambos se leen juntos. La misma precaución aplica a un mod de experiencia de compensación laboral: se calcula a partir de datos estadísticos por unidad que la aseguradora presenta ante la oficina de tarificación, por lo que una discrepancia con el informe de siniestros que tiene delante es esperable y no prueba de un error.
Si su envío también incluye certificados de seguro, esos son un trabajo de extracción aparte con sus propios campos, y conviene mantener separado el flujo de trabajo para extraer datos de certificados de seguro a una hoja de cálculo. Los informes de siniestros son el historial de siniestros. Los documentos de recepción de siniestros, como los formularios FNOL y los presupuestos de reparación, son una tercera categoría, cubierta en la guía de extracción de siniestros de seguros.
Preguntas frecuentes
¿Puede la IA leer un informe de siniestros escaneado o enviado por fax?
Sí. La extracción lee la página visualmente en lugar de depender de una capa de texto, por lo que un escaneo, un fax y un PDF nativo pasan por las mismas definiciones de columnas. La legibilidad sigue marcando el límite. Un fax de tercera generación inclinado y con un sello sobre la columna de reserva necesitará revisión, y la respuesta honesta es que algunas páginas deberían volver a solicitarse en lugar de extraerse.
¿Cómo calculo el incurrido cuando el informe no tiene columna de reserva?
No puede, y no debería intentarlo. Registre el pagado, deje la reserva en blanco y marque la fila como reserva no reportada. La alternativa, tratar el valor faltante como cero, produce un incurrido igual al pagado y subestima cada siniestro abierto del informe. Si el número importa para la cotización, la reserva tiene que venir de la aseguradora o del ajustador.
¿Funciona con distintas aseguradoras sin crear una plantilla para cada una?
Sí, porque las columnas se definen una vez por nombre y la extracción localiza los valores por su significado. Un informe de siniestros en formato de párrafo, sin tabla alguna, es el caso más difícil, ya que los campos pueden no estar etiquetados individualmente. Esos documentos igual se extraen, pero merecen una pasada de revisión antes de confiar en las filas.
¿Puede la herramienta calcular un índice de siniestralidad por mí?
Puede darle las columnas que un índice de siniestralidad necesita, incurrido por año de póliza, y usted puede añadir la prima y la división en la hoja de cálculo. No decide qué años incluir, cómo anualizar un período parcial ni si el resultado es creíble para el tamaño de la cuenta. Esos son juicios actuariales.
¿Es un informe de siniestros lo mismo que el historial de siniestros de una solicitud ACORD?
No. La sección de la solicitud ACORD es el resumen propio del solicitante sobre siniestros anteriores, completado como parte de la presentación. El informe de siniestros es el registro de la aseguradora, emitido a una fecha de valoración y vinculado a números de póliza. Los suscriptores piden ambos porque responden a preguntas distintas, y una discrepancia entre ellos ya es de por sí algo que conviene conocer.
El valor de la tabla no está en que elimina la lectura. Está en que coloca el pagado, la reserva y el incurrido en el mismo lugar para cada aseguradora, de modo que una definición que no coincide se convierte en una brecha visible en una columna en lugar de un número que silenciosamente hizo que la cuenta pareciera mejor. Ese es el punto en el que un informe de siniestros deja de ser un documento que se hojea y se convierte en algo que se puede verificar.