Pourquoi la fuite des heures facturables
coûte plus cher que la plupart des associés ne le pensent
Le vrai problème des heures facturables n'est pas de faire travailler les gens davantage. C'est de faire figurer sur une facture les heures qu'ils ont déjà travaillées. Chaque cabinet de conseil a un objectif de taux d'utilisation — 75 %, 80 %, peu importe ce que le partenariat a convenu au dernier cycle de planification — et chaque associé peut vous donner le chiffre de son cabinet au dixième près. Ce que presque aucun d'entre eux ne peut vous dire, c'est ce qui arrive à l'écart entre les heures suivies et les heures facturées. Pas les heures qui sont annulées après négociation avec le client. Les heures qui ne parviennent jamais assez loin pour être négociées. Elles se dissolvent quelque part entre le consultant qui a fait le travail et l'équipe comptable qui transforme le temps en revenu — et cette dissolution n'est pas aléatoire. Elle suit un schéma qui se cache à la vue de tous depuis aussi longtemps que les cabinets de services professionnels facturent à l'heure.
Points clés à retenir
- 44 000 € par consultant disparaissent chaque année entre le travail effectué et la facture envoyée — pas de négociation client, juste des heures qui ne sont jamais décrites dans le langage qu'un système de facturation peut lire.
- Le tableur auquel vous faites confiance pour gérer les heures masque les pertes mieux que le papier ne l'a jamais fait : une cellule vide à la ligne 847 reste invisible pour toujours, et la saisie manuelle répétée double silencieusement chaque erreur de transcription.
- Résoudre ce problème ne nécessite ni nouvelles politiques ni davantage de pression managériale — il faut deux étapes de traduction en moins entre une feuille de temps remplie et des données structurées prêtes à être facturées.
L'exécutant et le facturateur : deux personnes, deux visions de la même heure
Chaque heure de travail facturable dans un cabinet de conseil passe par au moins deux personnes avant de devenir un revenu. La première est le consultant qui a effectué le travail — appelons-le l'exécutant. La seconde est celle ou celui qui transforme la saisie de temps de ce consultant en ligne de facture — le facturateur, généralement quelqu'un de la finance ou un manager de pratique. Ces deux personnes décrivent la même heure de travail dans des langages fondamentalement différents, et l'écart entre ces langages est l'endroit où les heures facturables vont mourir.
L'exécutant pense en termes de ce qui s'est passé. « Contrat révisé pour Acme. » « Appel avec le CFO au sujet des projections du T3. » « Section 4 révisée selon les retours du client. » Son modèle mental est narratif — une histoire de sa journée, reconstruite de mémoire, souvent à 16 h 55 un vendredi après que le vrai travail est terminé.
Le facturateur a besoin de quelque chose de totalement différent. Un code client (est-ce Acme Corp ou Acme Holdings — la filiale compte pour le SOW). Un code de mission ou de projet (quel engagement ? il y en a trois en cours). Une catégorie de tâche (cet appel relevait-il de la « stratégie » ou de la « gestion de projet » ? le taux est différent). Un taux facturable. Et les heures — saisies non pas comme une histoire mais comme un nombre, de préférence en décimal, de préférence dans un système qui communique avec le module de facturation.
La distance entre « contrat révisé pour Acme » et « Client 4472 / Mission ENG-2026-03 / Tâche 3.1 / 1,5 heure / 275 $ » est l'endroit où la première fuite se produit. Le consultant a l'information mais pas dans le format dont le facturateur a besoin. Le facturateur peut la formater mais n'a pas l'information. Entre les deux, quelqu'un doit traduire — et la traduction perd toujours quelque chose.
Une étude à grande échelle des cabinets de services professionnels a quantifié cela avec précision. Dans les secteurs du conseil, du droit et de la comptabilité interrogés, 22 % des professionnels enregistrent moins de 70 % du temps qu'ils consacrent au travail client. Ce ne sont pas 22 % qui oublient occasionnellement un appel de 10 minutes. Ce sont 22 % pour qui plus de 30 % de leur temps facturable n'est jamais enregistré. 38 % supplémentaires capturent entre 70 % et 90 %. Seuls 40 % capturent plus de 90 %.
Ce n'est pas un problème de discipline. Un consultant capable de gérer un engagement de 2 M$, de naviguer un comité de pilotage client hostile et de livrer une présentation de 120 diapositives au conseil d'administration dans les délais n'est pas incapable de remplir une feuille de temps. Le problème est structurel. L'exécutant et le facturateur opèrent dans des systèmes d'information différents qui n'ont jamais été conçus pour communiquer entre eux — et le tableur manuel qui sert de pont entre eux est, comme nous le verrons, un pont percé de trous.
Où vont réellement les heures : trois tâches auxquelles personne ne pense à consigner
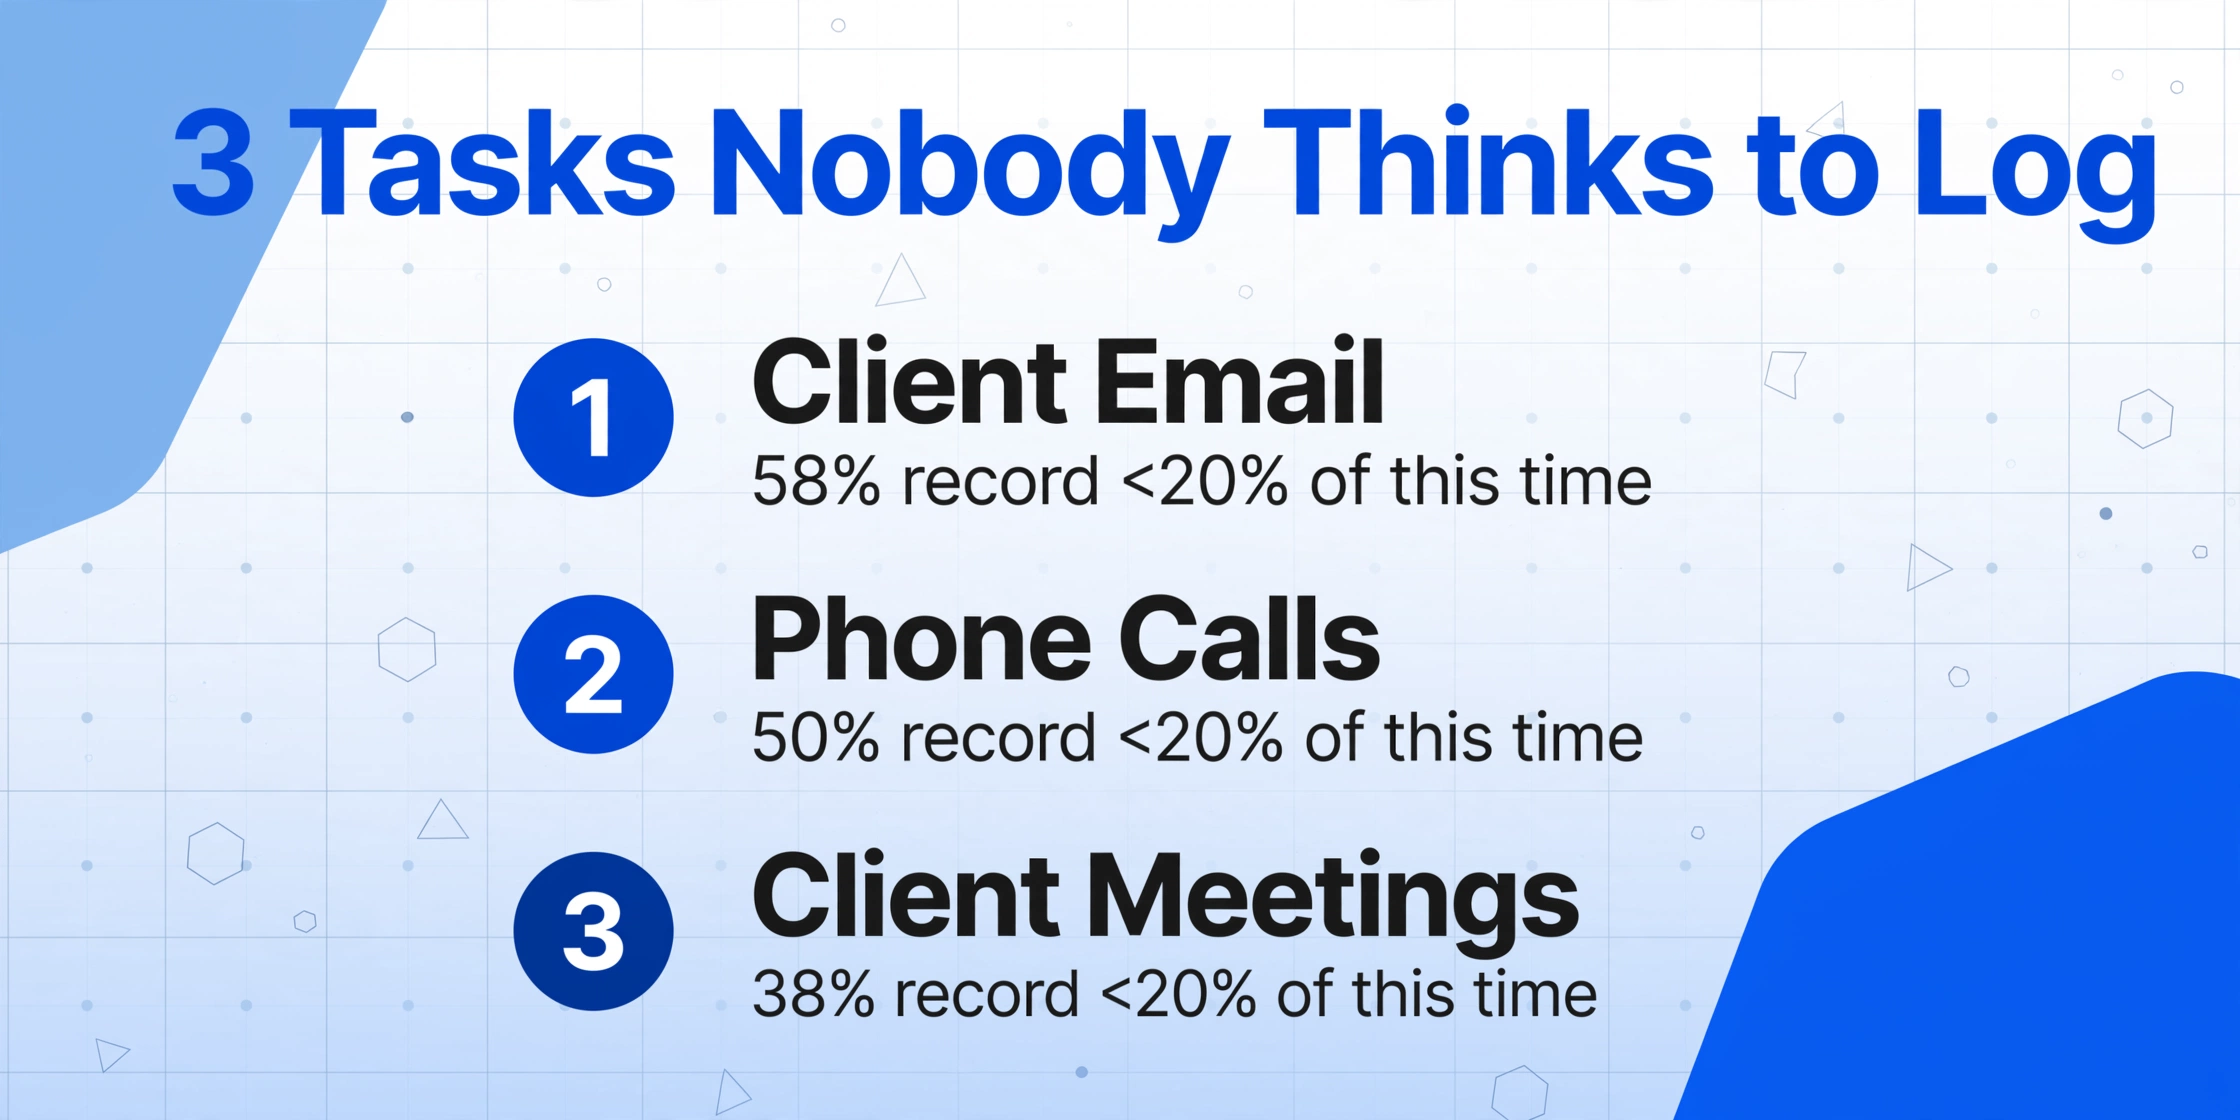
Toutes les activités facturables ne fuient pas au même rythme. La même étude a ventilé le comportement de saisie du temps par type de tâche, et le schéma est révélateur. Les trois activités présentant la plus forte fuite sont celles qui semblent le moins « travailler » :
- Lire et répondre aux e-mails clients : 58 % des conseillers consignent moins de 20 % de ce temps. Plus de la moitié des consultants ne capturent pratiquement aucun de leur temps passé sur les e-mails — alors qu'il s'agit d'une communication facturable essentielle.
- Appels téléphoniques avec les clients : 50 % consignent moins de 20 %. Un appel de 12 minutes au sujet d'une révision de livrable est du travail facturable. Il n'apparaît presque jamais sur une feuille de temps.
- Réunions clients : 38 % consignent moins de 20 %. Même le temps planifié et bloqué dans une salle de conférence — le type de travail facturable le plus structuré qui soit — n'est pas consigné par plus d'un tiers des professionnels.
Pourquoi ces trois-là ? Parce qu'elles ne ressemblent pas à des livrables. Rédiger un rapport, c'est du travail — vous avez un document à la fin pour le prouver. Lire 47 e-mails clients et rédiger 12 réponses ressemble à de la charge administrative, même lorsque le contenu est un conseil client substantiel. Le cerveau de l'exécutant classe cela comme de la « communication » plutôt que comme un « travail produit », et la feuille de temps reste vide. Le facturateur ne le voit jamais. La facture ne le reflète jamais. Le revenu ne se matérialise tout simplement jamais.
Ce schéma est important car il signifie que la fuite n'est pas aléatoire. Elle se concentre sur les interactions à plus haute fréquence et de plus courte durée — celles qui s'additionnent pour représenter de l'argent réel précisément parce qu'elles sont si nombreuses.
La psychologie de la consignation de vos revenus horaires
Ce problème a une couche plus profonde, qui réside dans la manière dont les heures facturables transforment la perception même du temps.
En 2007, les psychologues organisationnels Sanford DeVoe et Jeffrey Pfeffer ont publié une étude dont les conclusions devraient être une lecture obligatoire pour chaque associé d'un cabinet facturant à l'heure. Ils ont démontré qu'être payé à l'heure — ou même simplement calculer votre salaire horaire implicite — amène les gens à appliquer un cadre économique à leur temps. Le temps devient de l'argent, littéralement, dans l'architecture cognitive. Et lorsque le temps est de l'argent, les gens deviennent plus réticents à le consacrer à tout ce qui ne génère pas de revenus.
L'ironie est ici : le modèle de facturation même qui rend le conseil rentable crée les conditions psychologiques qui poussent les consultants à éviter de consigner leur temps. Remplir une feuille de temps est un travail non rémunéré. Cela ne génère pas de livrable. Cela ne fait pas avancer la mission client. Cela existe uniquement pour traduire le travail en revenus — et pour quelqu'un dont le cerveau a été conditionné par la facturation horaire à évaluer chaque activité à travers un filtre « est-ce que ça rapporte ? », cela est perçu comme un coût, pas un bénéfice.
DeVoe et Pfeffer ont poursuivi cette piste à travers plusieurs études. Leurs recherches sur le bénévolat ont montré que les travailleurs payés à l'heure consacraient nettement moins de temps au bénévolat — le cadre économique supprimait l'activité non rémunérée. Ils ont constaté le même schéma dans les comportements environnementaux : penser au temps en termes d'argent rendait les gens moins disposés à s'engager dans des actions pro-environnementales qui coûtent du temps mais pas d'argent. L'effet n'est pas conscient. Personne ne s'assoit à son bureau en pensant « je refuse de remplir cette feuille de temps par principe ». La résistance opère sous le raisonnement conscient, comme une évitement subtil de tout ce qui ressemble à donner du temps gratuitement.
Cela aide à expliquer un phénomène dont Reddit's r/consulting est plein : la feuille de temps soumise à 17h00 le vendredi avec exactement 40 heures, chaque semaine, indépendamment de ce qui s'est réellement passé. « Facturer 8, travailler 10 » est un mème pour une raison. Lorsque la soumission de la feuille de temps est la dernière chose entre un consultant et son week-end, et que le système exige de reconstruire un travail fragmenté de mémoire sans bénéfice immédiat, le cerveau humain prend le chemin de la moindre résistance : arrondir à un chiffre rond et fermer l'ordinateur portable. Les heures entre 40 et 55 — celles réellement travaillées — cessent simplement d'exister dans les registres financiers du cabinet.
Une méta-analyse de la recherche sur la gestion du temps publiée dans PLOS ONE a confirmé une conclusion connexe : les comportements de gestion du temps sont le plus fortement corrélés avec la conscience comme trait de personnalité (r = 0,451), et non avec l'intelligence, l'expérience ou la motivation. En d'autres termes, un suivi détaillé du temps est une chose que seule une partie des personnes est dispositionnellement encline à bien faire — pourtant, le modèle des heures facturables l'exige uniformément de chaque consultant, y compris du stratège brillant qui ne se souvient pas de ce qu'il a mangé au déjeuner. Le système est conçu comme si tout le monde avait une haute conscience, et ceux qui ne l'ont pas fuient des revenus chaque jour sans que personne ne le remarque.
Quinze minutes ici, trente là : l'arithmétique des petits écarts
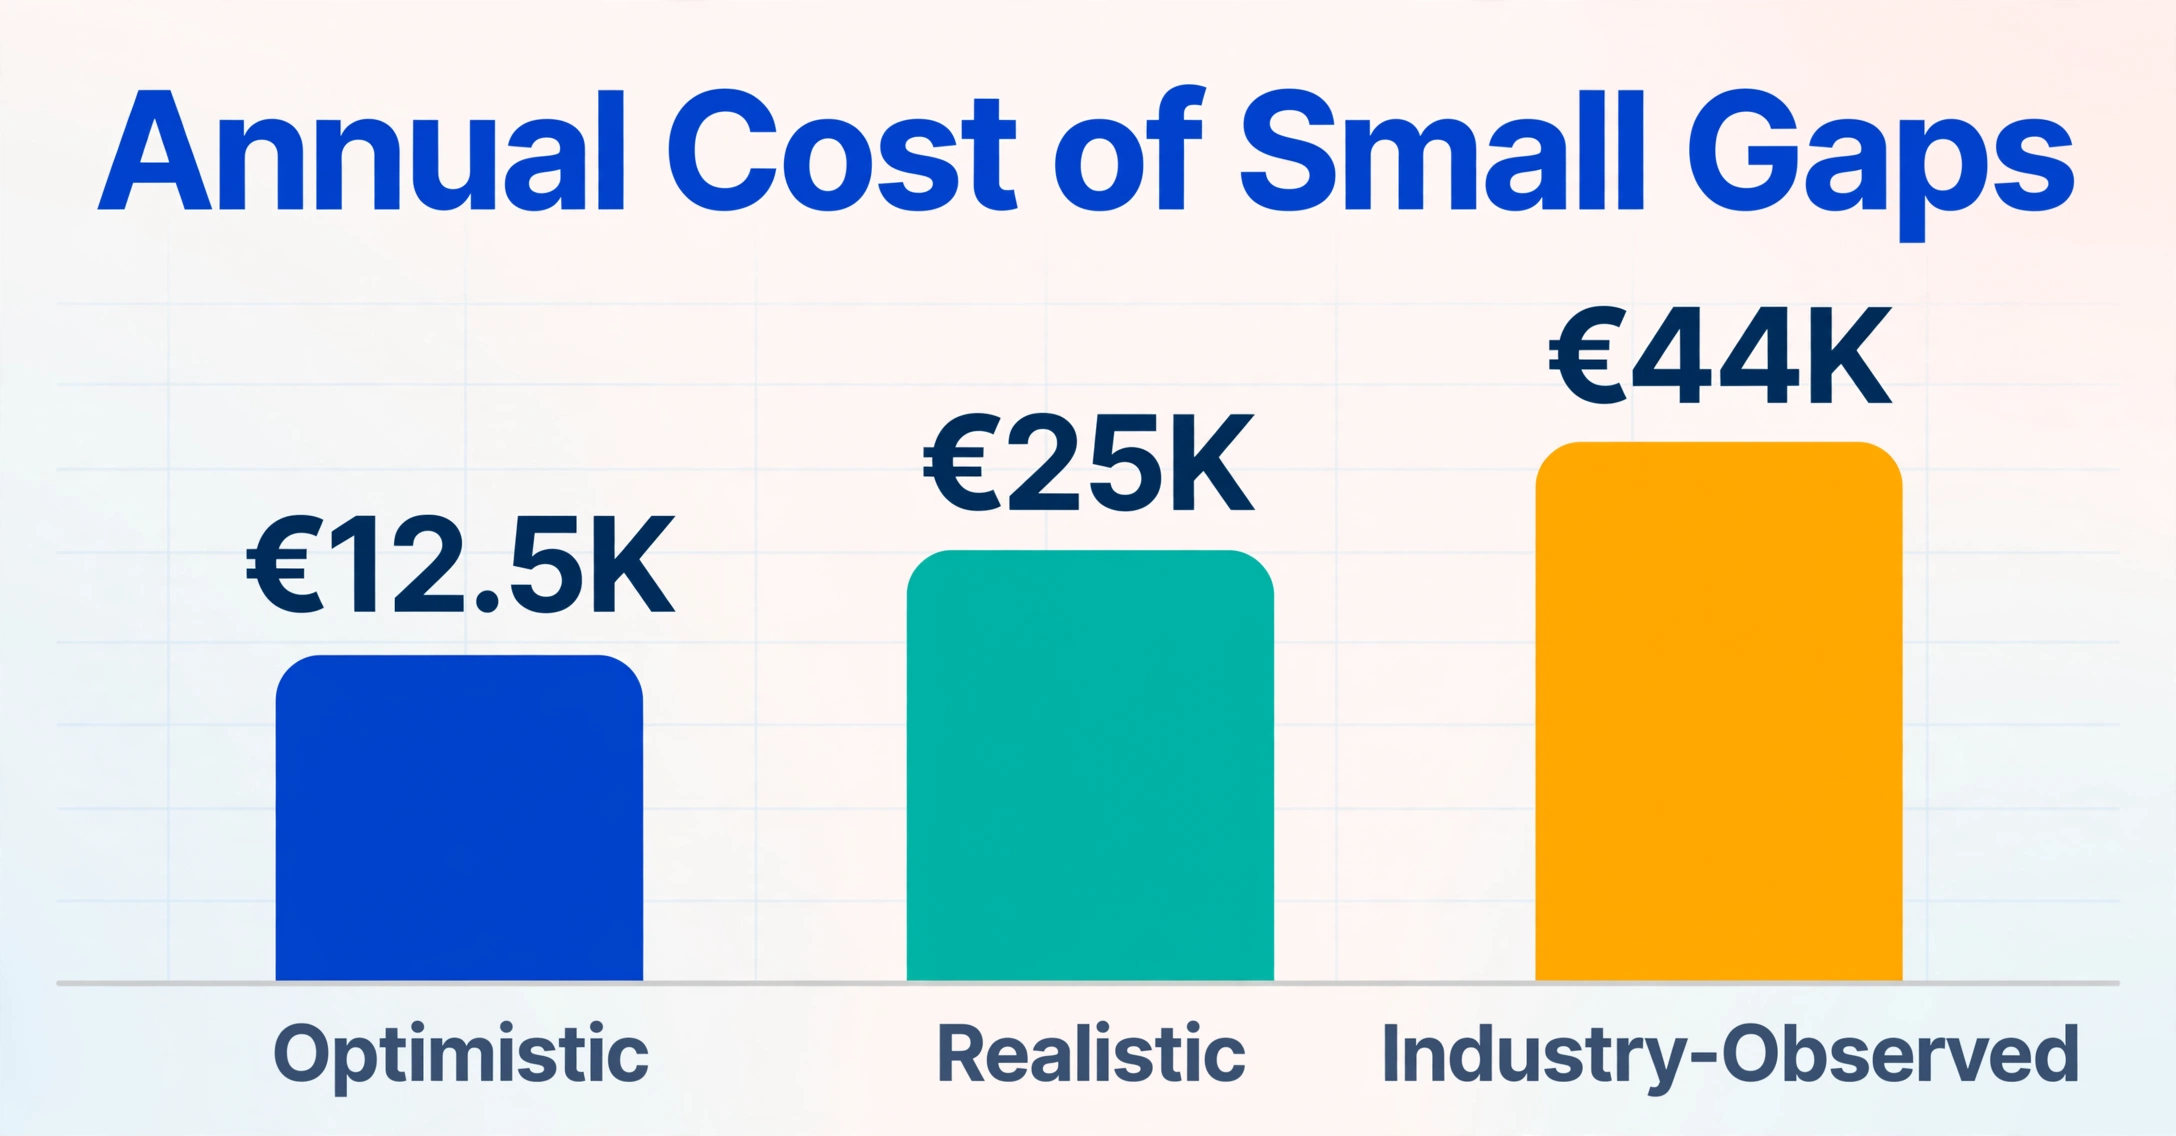
Pris individuellement, ces chiffres semblent anodins. Quinze minutes non enregistrées. Un appel d'une demi-heure oublié. Une série d'e-mails clients traités à 21 h qui n'a jamais été intégrée à la feuille de temps du jeudi. Personne ne perd le sommeil pour quinze minutes. Mais l'arithmétique des petits écarts devient impitoyable une fois agrégée sur une année.
L'effet cumulé : ce que coûtent réellement 15 minutes par jour
| Scénario | Écart quotidien | Perte annuelle (1 consultant) | Perte annuelle (cabinet de 20 personnes) |
|---|---|---|---|
| Optimiste | 15 min @ 200 $/h | 12 500 $ | 250 000 $ |
| Réaliste | 30 min @ 200 $/h | 25 000 $ | 500 000 $ |
| Observé dans le secteur | ~4,3 h/semaine @ 212 €/h | 44 000 € | 880 000 € |
Sources : Optimiste/Réaliste calculés à 200 $/h, 250 jours ouvrés. Observé dans le secteur d'après les données d'enquête de consultancy.uk avec un taux facturable moyen de 212 €/h, sur 48 semaines.
Au niveau observé dans le secteur — le taux de fuite documenté de 15 % relevé dans les enquêtes sur les services professionnels — nous parlons d'environ 44 000 € par consultant et par an pour un travail effectué mais jamais facturé. Pour un cabinet de 20 personnes, cela représente près de 900 000 € par an. Ce chiffre n'est pas hypothétique. C'est ce qui se produit lorsque 4,3 heures facturables par semaine, réparties entre des dizaines de micro-tâches non enregistrées, ne font jamais la transition entre « travail effectué » et « revenu reconnu ».
Ruddr, une plateforme PSA destinée aux cabinets de services, rapporte que la fuite de facturation représente généralement 3 à 7 % du revenu facturable — et pour un cabinet de 20 M$, cela équivaut à 600 000 $ à 1,4 M$ par an qui ne sont jamais facturés. « Aucun client ne sous-paie. Aucune facture n'est contestée », notent-ils. « Le revenu n'apparaît tout simplement jamais. »
Et la situation s'aggrave. Le Professional Services Maturity Benchmark 2025 de SPI Research, qui a interrogé 403 cabinets dans le monde, a enregistré un taux d'utilisation facturable de 68,9 % en 2024 — le plus bas en cinq ans et 6,1 points en dessous du seuil de 75 % jugé nécessaire pour des marges saines. Le benchmark 2026 a montré une nouvelle détérioration à 66,4 %, un plus bas historique dans les 19 ans d'histoire de l'enquête SPI. L'utilisation n'est pas seulement faible — elle est en déclin structurel, et cette tendance précède tout cycle économique particulier.
La tendance qui devrait inquiéter chaque associé :
Données d'utilisation SPI Research : 73,2 % (2021) → ~71 % (2023) → 68,9 % (2024) → 66,4 % (2025). C'est une baisse de 6,8 points de pourcentage en quatre ans, durant laquelle le revenu par consultant facturable a également diminué, passant de 207 K$ à environ 199 K$. Ce ne sont pas des erreurs d'arrondi. Elles représentent des milliards au total dans le secteur des services professionnels.
Quand le tableur rend le problème invisible
Il y a un paradoxe discret dans la façon dont les cabinets de services professionnels gèrent les feuilles de temps, et il est visible dans la technologie qu'ils utilisent pour combler l'écart entre l'exécutant et le facturateur. Le pont est généralement un tableur — parfois un fichier Excel partagé, parfois une Google Sheet, parfois un export CSV de l'outil de suivi du temps que le cabinet a adopté à moitié il y a trois ans. Et les tableurs, contre-intuitivement, rendent le problème de la fuite plus difficile à voir, pas plus facile.
Pour comprendre pourquoi, considérons ce que les feuilles de temps papier faisaient que les tableurs ne font pas. Une feuille de temps papier a un espace physique fixe. Elle a un nombre fini de lignes. Si vous totalisez les heures de la semaine et que la somme ne correspond pas aux attentes, l'écart est visible sur la même surface que les données. Un manager qui feuillette une pile de 20 feuilles de temps papier peut repérer une colonne de vendredi vide depuis l'autre bout du bureau. Une gomme laisse une marque. Un rature raconte une histoire. Les contraintes physiques du papier sont, dans ce contexte précis, un atout — elles rendent les anomalies visibles.
Un tableur n'a aucune de ces contraintes. Il peut contenir des lignes infinies. Une erreur de formule à la ligne 847 d'un classeur de 1 200 lignes ne produit aucun signal visuel — le nombre reste là, faux, impossible à distinguer de tous les nombres qui l'entourent. Une entrée manquante ne laisse aucune trace, car une cellule vide dans une mer de cellules remplies est effectivement invisible lors d'une revue du vendredi à 16 h 30. La capacité infinie du tableur est aussi sa capacité infinie à cacher.
Les recherches académiques sur l'audit des tableurs confirment ce constat. Chen et Chan de l'Université nationale de Singapour ont documenté ce qu'ils appellent le problème de la « structure de surface vs. structure profonde » : ce que vous voyez dans un tableur (la surface — chiffres, mise en forme, libellés) et son fonctionnement réel (la structure profonde — formules, dépendances entre cellules, flux de données) ne sont que faiblement liés. Les erreurs se cachent dans l'écart entre la surface et la structure. Une cellule qui semble contenir le total des heures hebdomadaires d'un consultant peut en réalité contenir une formule qui référence la mauvaise plage, excluant silencieusement les entrées du jeudi. La surface n'en montre rien. La structure profonde est erronée. Et personne ne s'en aperçoit jusqu'à ce que la facture parte avec 8 heures au lieu de 12.
Ajoutez maintenant l'étape de transcription. Dans la plupart des cabinets, la feuille de temps d'un consultant — qu'elle ait commencé comme un formulaire papier, un PDF ou une saisie dans une application de suivi du temps — est ressaisie manuellement dans le tableur de facturation par quelqu'un de la comptabilité. C'est une deuxième couche de traduction. Le consultant a écrit « Acme — revue stratégique ». Le facturateur doit l'associer au code client ACM-004, au projet STRAT-Q3, à la tâche 3.2.1. Chaque décision de correspondance est une occasion d'erreur. Et comme les tableurs ne valident pas la cohérence sémantique (ils acceptent volontiers le code client ACM-004 dans une colonne destinée aux heures), les erreurs s'installent silencieusement et y restent.
Les données sectorielles sur le traitement manuel des feuilles de temps suggèrent que la capacité de relecture humaine plafonne bien avant celle du tableur. Après avoir examiné environ dix feuilles de temps, les taux de détection d'erreurs chutent nettement — un phénomène similaire à la fatigue d'alarme en milieu industriel. La dixième feuille de temps reçoit en théorie le même examen que la première. En pratique, ce n'est pas le cas. Et la vingtième en reçoit encore moins. Le tableur, conçu pour une capacité infinie, encourage les cabinets à traiter des volumes que l'attention humaine n'a jamais été conçue pour gérer.
Combler les lacunes : à quoi ressemble une vraie solution
Si le problème comporte trois niveaux — un écart structurel entre l'exécutant et le facturateur, une dissuasion psychologique à saisir ses heures, et une couche tableur qui amplifie les deux en masquant les erreurs — alors la solution doit traiter au moins deux de ces niveaux pour avoir un impact. Une nouvelle application de suivi du temps qui rend la saisie « plus facile » ne traite que le niveau psychologique, et seulement partiellement. Une politique de conformité des feuilles de temps plus stricte n'en traite aucun — elle ne fait que mécontenter les gens.
Ce qui comble réellement l'écart, c'est de raccourcir la chaîne de traduction. Au lieu de exécutant → mémoire → saisie sur la feuille de temps → interprétation du facturateur → transcription dans le tableur → facture, la chaîne devient : image de la feuille de temps (papier/PDF/photo) → données structurées → facture. Les deux étapes intermédiaires de traduction — celles où l'information se perd — sont supprimées.
C'est ici que l'extraction documentaire basée sur l'IA entre en jeu. Plutôt que d'exiger d'un consultant qu'il saisisse manuellement ses heures dans un système et d'un comptable qu'il les ressaisisse dans un tableur de facturation, les outils d'extraction lisent directement la feuille de temps — qu'il s'agisse d'un formulaire papier scanné, d'un export PDF ou d'une photo d'un journal manuscrit — et produisent des données structurées (client, projet, heures, taux, catégorie de tâche) qui peuvent alimenter directement la facturation. Ce concept s'appelle Extraction de colonnes personnalisées : vous définissez les colonnes souhaitées dans votre sortie (Nom du client, Code projet, Heures facturables, Taux, Catégorie de tâche), et l'IA localise chaque valeur sur le document en comprenant ce qu'elle signifie, et non où elle se trouve. Si un consultant écrit « Acme Corp », un autre « Acme » et un troisième utilise le code client « ACM-004 », l'IA reconnaît les trois comme la même entité car elle lit sémantiquement — comme le ferait un humain — et non par correspondance de modèles de polices.
Cela résout également le problème de visibilité du tableur dans l'autre sens. Lorsque les données des feuilles de temps circulent directement du document source vers un tableau structuré — sans passer par une ressaisie manuelle — il n'y a aucune étape de traduction susceptible d'introduire des erreurs. Les données sont soit extraites correctement, soit elles ne le sont pas, et un examen rapide permet de détecter les échecs d'extraction. Il n'existe plus de catégorie d'erreur « fausse mais plausible » qui se cache pendant trois cycles de facturation avant de refaire surface.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Pour les cabinets qui gèrent plusieurs consultants — c'est-à-dire tous les cabinets — la valeur se cumule davantage. Le traitement par lots consiste à soumettre une pile de feuilles de temps en une seule fois et à obtenir en retour un tableau structuré unique avec les heures de chaque consultant, trié par client et par projet, prêt pour la réconciliation de facturation. C'est dans la dimension du traitement par lots que l'écart structurel entre exécutant et facturateur se réduit le plus nettement : au lieu qu'un comptable passe des heures à mapper les saisies en texte libre de 20 consultants sur des codes de facturation, le résultat de l'extraction arrive déjà structuré dans les colonnes attendues par le système de facturation. Le comptable passe de traducteur à validateur — un rôle plus rapide et plus précis.
Ce n'est pas théorique. Le mécanisme est simple : un consultant remplit une feuille de temps — sur papier, dans un PDF, ou dans le format utilisé par son cabinet. Cette feuille de temps est téléchargée. L'IA la lit, extrait les données structurées et produit un tableau avec les colonnes que vous avez définies. Le résultat va directement dans votre cycle de facturation. Deux étapes de traduction éliminées. €44,000 par consultant et par an devient soudainement récupérable — non pas parce que quelqu'un travaille plus, mais parce que l'information qui a toujours été là arrive enfin jusqu'à la facture.
Pour une présentation plus détaillée du flux d'extraction, consultez notre guide pas à pas pour extraire les données de feuilles de temps pour la réconciliation de facturation. Pour les cabinets qui traitent des dizaines de feuilles de temps pour plusieurs consultants, l'approche de traitement par lots explique comment transformer 30 feuilles de temps individuelles en une vue des revenus client par client.
Questions fréquentes
Combien de temps facturable les cabinets de conseil perdent-ils réellement ?
Plusieurs sources indépendantes convergent vers 10–25 %. Une étude sur les services professionnels a constaté qu'environ 15 % du travail facturable n'est pas facturé. D'autres estimations du secteur vont de 10 % (optimiste, suivi quotidien) à 25 % (manuel, reconstitution en fin de semaine). Au tarif facturable typique d'un consultant, une fuite de 15 % coûte environ €44,000 par consultant et par an. Ruddr indique que les fuites de facturation représentent généralement 3–7 % du revenu facturable total des cabinets avec lesquels il travaille — mais ce chiffre reflète des cabinets qui utilisent déjà une forme de suivi numérique du temps ; les cabinets qui s'appuient encore sur des tableurs et des processus manuels se situent probablement dans la fourchette supérieure.
Pourquoi les consultants ne notent-ils pas simplement leurs heures plus soigneusement ?
Les recherches sur ce sujet sont plus claires que ce que la plupart des associés supposent. Les travaux de DeVoe et Pfeffer sur la psychologie de la facturation horaire ont montré qu'être payé à l'heure amène les gens à appliquer une évaluation économique à leur temps — ce qui les rend plus réticents à consacrer du temps à des activités non rémunérées. La saisie des feuilles de temps, par définition, n'est pas rémunérée. Ce n'est pas de la paresse ; c'est une réponse psychologique prévisible au modèle de facturation lui-même. Ajoutez à cela les recherches sur la personnalité montrant que la conscience — le trait le plus corrélé à un suivi détaillé du temps — varie naturellement au sein de toute équipe, et vous obtenez un système conçu comme si tout le monde était également disposé à une saisie méticuleuse, alors que ce n'est manifestement pas le cas.
Le problème vient-il des consultants, du processus ou des outils ?
Des trois, mais les outils amplifient les deux autres. L'écart structurel entre la façon dont les consultants décrivent leur travail et la façon dont les facturateurs le codent existerait dans n'importe quel système. La résistance psychologique à la saisie du temps est inhérente à la facturation horaire. Mais les tableurs aggravent les deux problèmes en masquant les erreurs qui en résultent — une entrée manquante à la ligne 847 ne s'annonce pas d'elle-même, et une formule faisant référence à la mauvaise plage ressemble exactement à une formule correcte. Corriger la couche outil (en automatisant l'étape de transcription) traite la partie du problème la plus facile à résoudre, ce qui crée un espace pour travailler sur les couches culturelles et processuelles.
L'extraction par IA fonctionne-t-elle avec les feuilles de temps manuscrites ?
Oui. Les modèles d'IA vision-langage modernes lisent l'écriture manuscrite — y compris l'écriture cursive, les formulaires imprimés remplis à la main, et les documents mixtes manuscrits/imprimés — avec une grande précision. Cette technologie est fondamentalement différente de l'OCR traditionnel (reconnaissance optique de caractères), qui fait correspondre les formes de caractères à des polices connues. L'extraction par IA lit l'écriture manuscrite comme le ferait un humain : en comprenant simultanément la forme, le contexte et le sens. Cela dit, une écriture extrêmement illisible réduira la précision, tout comme elle le ferait pour un lecteur humain. L'avantage par rapport à la saisie manuelle est la rapidité — extraire une feuille de temps complète prend des secondes plutôt que des minutes — et la cohérence, car l'extraction ne se dégrade pas à la 20e feuille de temps comme le fait l'attention humaine.
En quoi cela diffère-t-il de l'utilisation d'une simple application de suivi du temps numérique ?
Une application de suivi du temps numérique (Harvest, Toggl, Clockify) résout une partie du problème — elle facilite la saisie du temps et réduit la reconstruction basée sur la mémoire. Mais elle ne comble pas le fossé structurel. Un consultant doit toujours saisir son temps dans les catégories de l'application, et un comptable doit toujours mapper ces entrées aux codes de facturation. L'application introduit sa propre friction de classification (est-ce la tâche A ou la tâche B ? quel code projet ?) sans supprimer l'étape de traduction en aval. L'approche la plus efficace peut combiner les deux : des minuteurs numériques pour la capture en temps réel pendant la journée, et l'extraction par IA pour les feuilles de temps qui arrivent sous forme papier, PDF ou image — garantissant que toutes les heures facturables, quel que soit le format, parviennent au système de facturation sans goulot d'étranglement de transcription manuelle.
L'écart entre les heures travaillées et les heures facturées n'est pas un problème de facturation. C'est un problème d'information qui s'aggrave à chaque transfert — de la mémoire du consultant à la saisie de la feuille de temps, au tableur de facturation, à la facture. La question n'est pas de savoir si la technologie existe pour le combler. La question est de savoir si votre processus actuel peut se permettre de le laisser ouvert.