Warum Leckage bei abrechenbaren Stunden
mehr kostet, als die meisten Partner glauben
Das eigentliche Problem mit abrechenbaren Stunden ist nicht, Menschen dazu zu bringen, mehr zu arbeiten. Es ist, die bereits geleisteten Stunden auf eine Rechnung zu bringen. Jede Beratungsfirma hat ein Auslastungsziel – 75 %, 80 %, was auch immer die Partnerschaft im letzten Planungszyklus vereinbart hat – und jeder Partner kann die Zahl seines Unternehmens bis auf die Dezimalstelle nennen. Was fast keiner von ihnen sagen kann, ist, was mit der Lücke zwischen erfassten und abgerechneten Stunden passiert. Nicht die Stunden, die nach Kundenverhandlungen abgeschrieben werden. Die Stunden, die es nie so weit schaffen, dass über sie verhandelt wird. Sie lösen sich irgendwo zwischen dem Berater, der die Arbeit geleistet hat, und dem Buchhaltungsteam auf, das Zeit in Umsatz verwandelt – und die Auflösung ist nicht zufällig. Sie folgt einem Muster, das seit jeher offen zutage liegt, solange professionelle Dienstleistungsunternehmen nach Stunden abrechnen.
Die wichtigsten Erkenntnisse
- 44.000 € pro Berater verschwinden jedes Jahr zwischen geleisteter Arbeit und gesendeter Rechnung – keine Kundenverhandlung, sondern nur Stunden, die nie in einer Sprache beschrieben werden, die ein Abrechnungssystem lesen kann.
- Die Tabellenkalkulation, der Sie vertrauen, um Stunden zu verwalten, versteckt Verluste besser als Papier es je konnte: Eine leere Zelle in Zeile 847 bleibt für immer unsichtbar, und die manuelle Neueingabe verdoppelt stillschweigend jeden Übertragungsfehler.
- Das zu beheben erfordert keine neuen Richtlinien oder mehr Managementdruck – es braucht zwei weniger Übersetzungsschritte zwischen einem ausgefüllten Stundenzettel und abrechnungsbereiten strukturierten Daten.
Leistungserbringer und Abrechner: Zwei Personen, zwei Sichtweisen auf dieselbe Stunde
Jede abrechenbare Arbeitsstunde in einer Beratungsfirma durchläuft mindestens zwei Personen, bevor sie zu Umsatz wird. Die erste ist der Berater, der die Arbeit geleistet hat – nennen wir ihn den Leistungserbringer. Die zweite ist die Person, die den Zeiteintrag des Beraters in eine Position auf einer Rechnung verwandelt – der Abrechner, in der Regel jemand aus der Finanzabteilung oder ein Practice Manager. Diese beiden Personen beschreiben dieselbe Arbeitsstunde in grundlegend unterschiedlichen Sprachen, und die Kluft zwischen diesen Sprachen ist der Ort, an dem abrechenbare Stunden sterben.
Der Leistungserbringer denkt in Begriffen von was passiert ist. „Vertragsentwurf für Acme geprüft.“ „Telefonat mit CFO zu Q3-Prognosen.“ „Abschnitt 4 gemäß Kundenfeedback überarbeitet.“ Sein mentales Modell ist narrativ – eine Geschichte seines Tages, aus dem Gedächtnis rekonstruiert, oft freitags um 16:55 Uhr, nachdem die eigentliche Arbeit erledigt ist.
Der Abrechner braucht etwas völlig anderes. Einen Kundencode (ist das Acme Corp oder Acme Holdings – die Tochtergesellschaft ist für den SOW relevant). Einen Sach- oder Projektcode (welches Engagement? Es gibt drei aktive). Eine Aufgabenkategorie (war das Telefonat „Strategie“ oder „Projektmanagement“? Der Stundensatz ist unterschiedlich). Einen abrechenbaren Stundensatz. Und die Stunden – nicht als Geschichte, sondern als Zahl, vorzugsweise als Dezimalzahl, vorzugsweise in einem System, das mit dem Rechnungsmodul kommuniziert.
Die Distanz zwischen „Vertragsentwurf für Acme geprüft“ und „Kunde 4472 / Sachverhalt ENG-2026-03 / Aufgabe 3.1 / 1,5 Stunden / 275 $“ ist der Ort, an dem das erste Leck entsteht. Der Berater hat die Informationen, aber nicht im Format, das der Abrechner benötigt. Der Abrechner kann sie formatieren, hat aber die Informationen nicht. Irgendwo dazwischen muss jemand übersetzen – und bei der Übersetzung geht immer etwas verloren.
Eine groß angelegte Studie über Professional-Services-Firmen hat dies präzise quantifiziert. In den befragten Beratungs-, Rechts- und Buchhaltungssektoren erfassen 22 % der Fachkräfte weniger als 70 % der Zeit, die sie für Kundenarbeit aufwenden. Das sind nicht 22 %, die gelegentlich einen 10-minütigen Anruf vergessen. Das sind 22 %, bei denen mehr als 30 % ihrer abrechenbaren Zeit vollständig unerfasst bleibt. Weitere 38 % erfassen zwischen 70 % und 90 %. Nur 40 % erfassen mehr als 90 %.
Das ist kein Disziplinproblem. Ein Berater, der ein 2-Millionen-Dollar-Engagement managen, einen feindseligen Kundenlenkungsausschuss navigieren und eine 120-seitige Vorstandspräsentation termingerecht liefern kann, ist nicht unfähig, einen Stundenzettel auszufüllen. Das Problem ist strukturell. Der Leistungserbringer und der Abrechner arbeiten in unterschiedlichen Informationssystemen, die nie dafür konzipiert wurden, miteinander zu kommunizieren – und die manuelle Tabellenkalkulation, die sie verbindet, ist, wie wir sehen werden, eine Brücke mit Löchern.
Wohin die Stunden tatsächlich gehen: Drei Aufgaben, die niemand erfasst
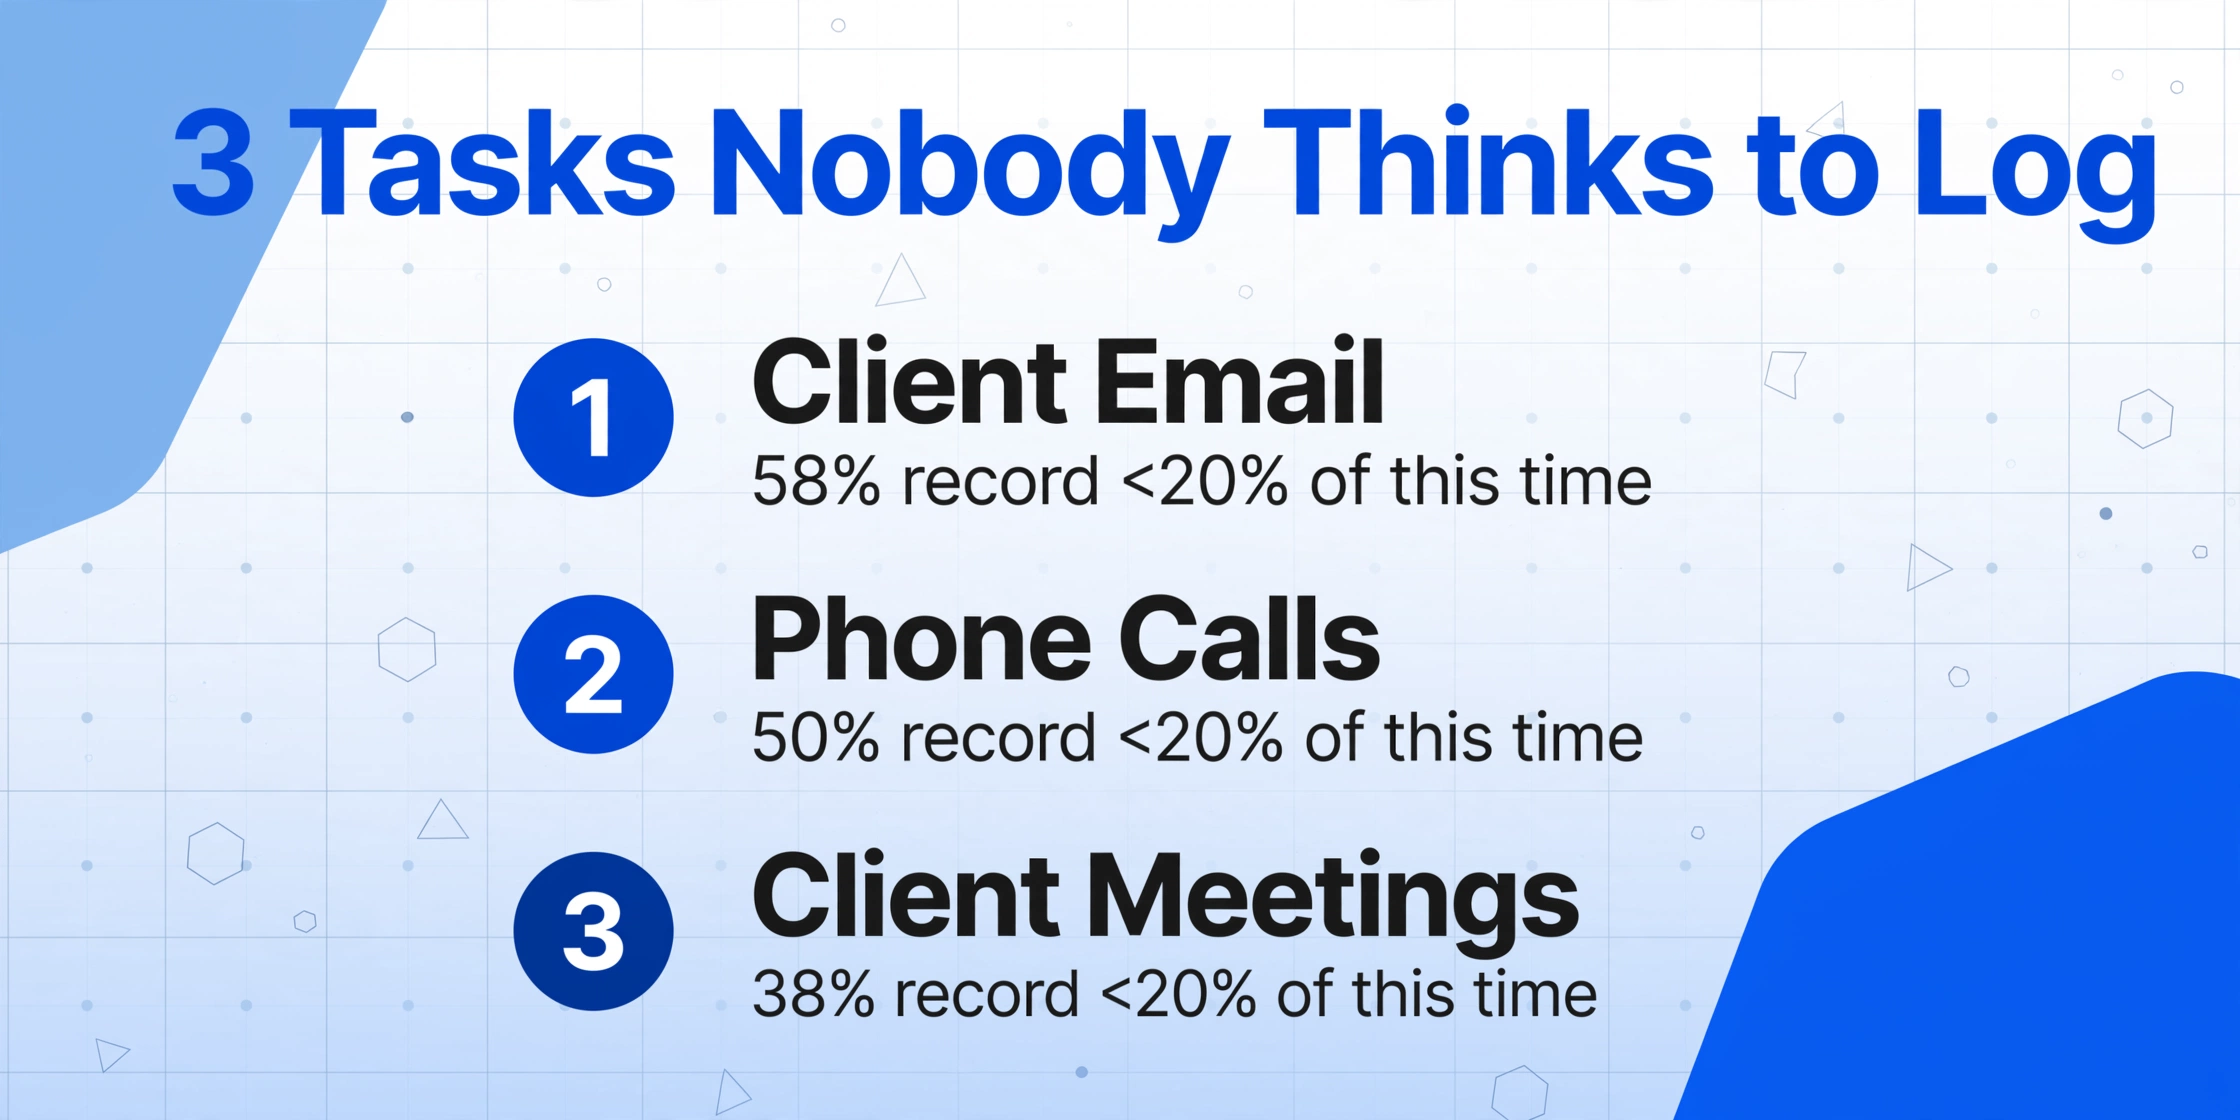
Nicht alle abrechenbaren Tätigkeiten lecken gleich stark. Dieselbe Studie untersuchte das Zeiterfassungsverhalten nach Aufgabentyp – und das Muster ist aufschlussreich. Die drei Aktivitäten mit der höchsten Leckage sind genau die, die sich am wenigsten nach „Arbeit“ anfühlen:
- Kunden-E-Mails lesen und beantworten: 58 % der Berater erfassen weniger als 20 % dieser Zeit. Über die Hälfte der Berater erfasst praktisch keine ihrer E-Mail-Zeiten – obwohl es sich um zentrale abrechenbare Kommunikation handelt.
- Telefonate mit Kunden: 50 % erfassen weniger als 20 %. Ein 12-minütiges Gespräch über eine Überarbeitung des Deliverables ist abrechenbare Arbeit. Es taucht fast nie auf einem Stundenzettel auf.
- Kundentreffen: 38 % erfassen weniger als 20 %. Selbst geplante, blockierte Zeit im Konferenzraum – die strukturierteste Form abrechenbarer Arbeit überhaupt – bleibt bei mehr als einem Drittel der Fachleute unerfasst.
Warum genau diese drei? Weil sie sich nicht wie Deliverables anfühlen. Einen Bericht zu schreiben fühlt sich nach Arbeit an – am Ende gibt es ein Dokument als Beleg. 47 Kunden-E-Mails zu lesen und 12 Antworten zu verfassen fühlt sich nach Overhead an, selbst wenn der Inhalt substanzielle Kundenberatung ist. Das Gehirn des Leistungserbringers kategorisiert das als „Kommunikation“ statt als „Arbeitsergebnis“ – und der Stundenzettel bleibt leer. Der Abrechner sieht es nie. Die Rechnung bildet es nie ab. Der Umsatz materialisiert sich schlicht nie.
Dieses Muster ist wichtig, weil es bedeutet, dass die Leckage nicht zufällig ist. Sie konzentriert sich auf die Interaktionen mit der höchsten Frequenz und der kürzesten Dauer – genau die, die sich zu echtem Geld summieren, weil es so viele davon gibt.
Die Psychologie der Erfassung des Stundenlohns
Es gibt eine tiefere Ebene dieses Problems, und sie liegt darin, wie abrechenbare Stunden die Art und Weise verändern, wie Menschen über Zeit selbst denken.
Im Jahr 2007 veröffentlichten die Organisationspsychologen Sanford DeVoe und Jeffrey Pfeffer eine Studie mit einem Ergebnis, das Pflichtlektüre für jeden Partner in einem Unternehmen mit abrechenbaren Stunden sein sollte. Sie zeigten, dass die Bezahlung nach Stunden – oder sogar nur das Berechnen des impliziten Stundenlohns – dazu führt, dass Menschen einen wirtschaftlichen Rahmen auf ihre Zeit anwenden. Zeit wird buchstäblich zu Geld in der kognitiven Architektur. Und wenn Zeit Geld ist, werden Menschen zurückhaltender, sie für etwas auszugeben, das kein Einkommen generiert.
Die Ironie liegt hier: Genau das Abrechnungsmodell, das Beratung profitabel macht, schafft die psychologischen Bedingungen, die Berater dazu bringen, ihre Zeit nicht zu erfassen. Das Ausfüllen eines Stundenzettels ist unbezahlte Arbeit. Es erzeugt kein Ergebnis. Es bringt das Kundenprojekt nicht voran. Es existiert nur, um Arbeit in Umsatz zu übersetzen – und für jemanden, dessen Gehirn durch die Stundenabrechnung darauf trainiert wurde, jede Aktivität durch einen „Bringt das Geld?“-Filter zu bewerten, wird es als Kosten wahrgenommen, nicht als Nutzen.
DeVoe und Pfeffer verfolgten diesen Faden über mehrere Studien hinweg. Ihre Forschung zum Ehrenamtsverhalten ergab, dass stundenweise bezahlte Arbeitnehmer deutlich weniger Zeit für ehrenamtliche Tätigkeiten aufwendeten – der wirtschaftliche Rahmen unterdrückte unbezahlte Aktivitäten. Dasselbe Muster fanden sie beim Umweltverhalten: Wenn Menschen Zeit in Geld denken, waren sie weniger bereit, sich für umweltfreundliche Aktionen zu engagieren, die Zeit, aber kein Geld kosten. Der Effekt ist nicht bewusst. Niemand sitzt am Schreibtisch und denkt: „Ich weigere mich prinzipiell, diesen Stundenzettel auszufüllen.“ Der Widerstand operiert unterhalb des bewussten Denkens, als subtile Vermeidung von allem, was sich wie das Verschenken von Zeit anfühlt.
Das hilft, ein Phänomen zu erklären, von dem Reddits r/consulting voll ist: der Stundenzettel, der freitags um 17:00 Uhr mit exakt 40 Stunden eingereicht wird, jede Woche, unabhängig davon, was tatsächlich passiert ist. „8 abrechnen, 10 arbeiten“ ist aus gutem Grund ein Meme. Wenn die Stundenzettel-Einreichung das Letzte ist, was zwischen einem Berater und seinem Wochenende steht, und das System die Rekonstruktion fragmentierter Arbeit aus dem Gedächtnis ohne unmittelbare Belohnung verlangt, nimmt das menschliche Gehirn den Weg des geringsten Widerstands: auf eine glatte Zahl runden und den Laptop zuklappen. Die Stunden zwischen 40 und 55 – die tatsächlich gearbeiteten – hören in den Finanzunterlagen des Unternehmens einfach auf zu existieren.
Eine Meta-Analyse der Zeitmanagement-Forschung, veröffentlicht in PLOS ONE, bestätigte ein verwandtes Ergebnis: Zeitmanagement-Verhalten korreliert am stärksten mit Gewissenhaftigkeit als Persönlichkeitsmerkmal (r = 0,451), nicht mit Intelligenz, Erfahrung oder Motivation. Mit anderen Worten: Detaillierte Zeiterfassung ist etwas, zu dem nur ein Teil der Menschen von Natur aus neigt – doch das Modell der abrechenbaren Stunden verlangt sie einheitlich von jedem Berater, einschließlich des brillanten Strategen, der sich nicht erinnern kann, was er zu Mittag gegessen hat. Das System ist so konzipiert, als wäre jeder hochgradig gewissenhaft, und diejenigen, die es nicht sind, verlieren jeden Tag Umsatz, ohne dass es jemand bemerkt.
Fünfzehn Minuten hier, dreißig dort: Die Arithmetik kleiner Lücken
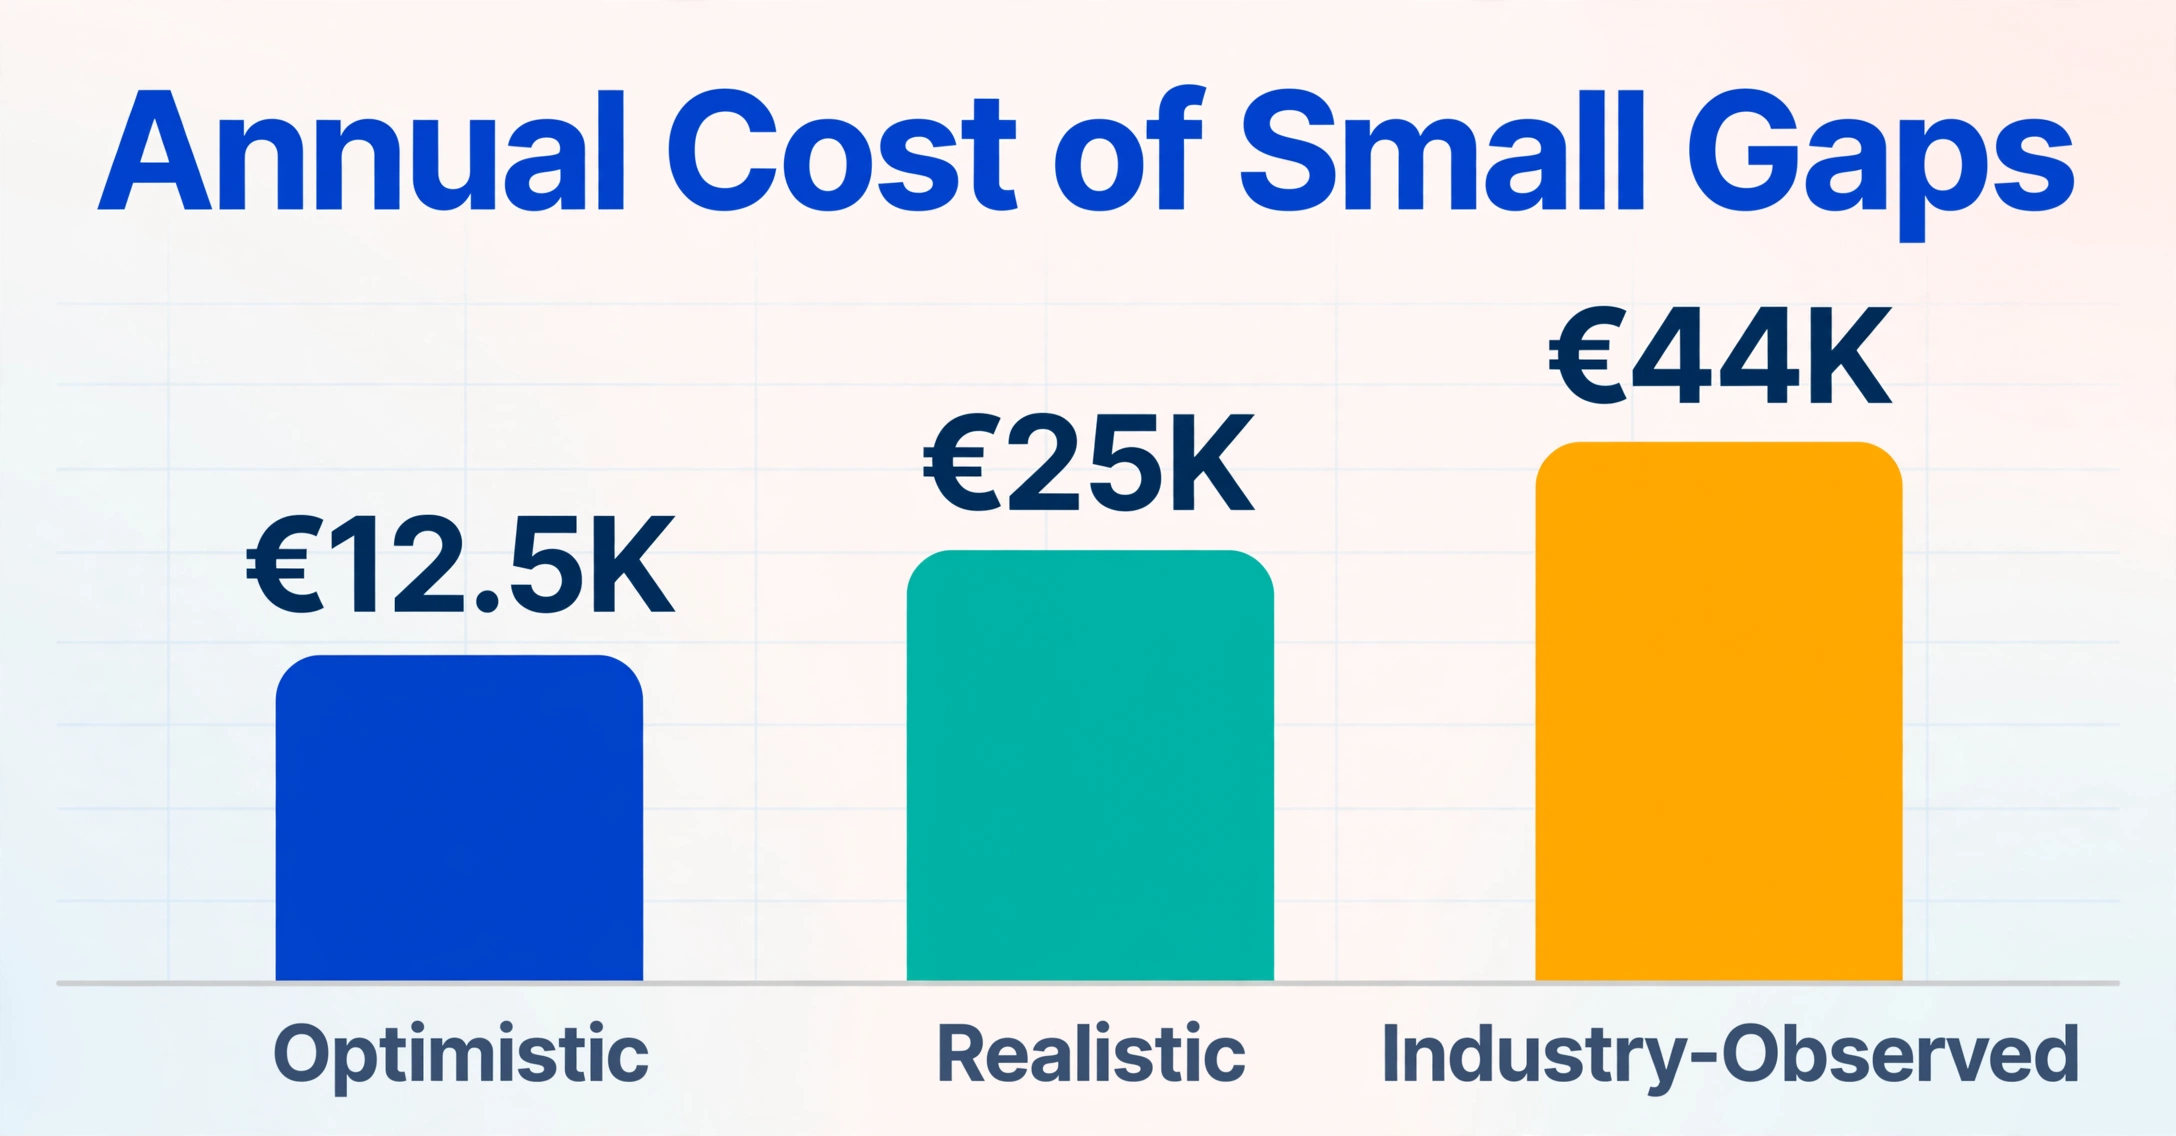
Einzeln betrachtet wirken die Zahlen trivial. Fünfzehn Minuten nicht erfasst. Ein halbstündiger Anruf vergessen. Eine Reihe von Kunden-E-Mails, die um 21 Uhr beantwortet wurden und nie in den Stundenzettel von Donnerstag gelangten. Niemand verliert wegen fünfzehn Minuten den Schlaf. Aber die Arithmetik kleiner Lücken ist brutal, sobald man sie über ein Jahr aggregiert.
Der Zinseszinseffekt: Was 15 Minuten pro Tag tatsächlich kosten
| Szenario | Tägliche Lücke | Jährlicher Verlust (1 Berater) | Jährlicher Verlust (Firma mit 20 Personen) |
|---|---|---|---|
| Optimistisch | 15 Min. bei 200 $/Std. | 12.500 $ | 250.000 $ |
| Realistisch | 30 Min. bei 200 $/Std. | 25.000 $ | 500.000 $ |
| Branchenbeobachtet | ca. 4,3 Std./Woche bei 212 €/Std. | 44.000 € | 880.000 € |
Quellen: Optimistisch/Realistisch berechnet bei 200 $/Std., 250 Arbeitstagen. Branchenbeobachtet aus Umfragedaten von consultancy.uk mit einem durchschnittlichen abrechenbaren Stundensatz von 212 €, 48-Wochen-Jahr.
Auf dem branchenbeobachteten Niveau – der dokumentierten Leckagerate von 15 % aus Umfragen im Professional-Services-Bereich – sprechen wir von etwa 44.000 € pro Berater und Jahr für Arbeit, die geleistet, aber nie in Rechnung gestellt wurde. Für eine Firma mit 20 Personen sind das fast 900.000 € jährlich. Die Zahl ist nicht hypothetisch. Sie ist das Ergebnis, wenn 4,3 abrechenbare Stunden pro Woche, verteilt auf Dutzende nicht erfasster Mikroaufgaben, nie den Übergang von „geleisteter Arbeit“ zu „erkanntem Umsatz“ schaffen.
Ruddr, eine PSA-Plattform für Dienstleistungsunternehmen, berichtet, dass Abrechnungsleckagen typischerweise 3–7 % des abrechenbaren Umsatzes ausmachen – und bei einem Unternehmen mit 20 Mio. $ sind das 600.000 bis 1,4 Mio. $ pro Jahr, die nie in Rechnung gestellt werden. „Kein Kunde zahlt zu wenig. Keine Rechnung wird angefochten“, stellen sie fest. „Der Umsatz erscheint einfach nie.“
Und es wird schlimmer. SPI Researchs 2025 Professional Services Maturity Benchmark, der 403 Unternehmen weltweit befragte, verzeichnete 2024 eine abrechenbare Auslastung von 68,9 % – der niedrigste Wert seit fünf Jahren und ganze 6,1 Punkte unter der Schwelle von 75 %, die für gesunde Margen als notwendig erachtet wird. Der Benchmark 2026 zeigte eine weitere Verschlechterung auf 66,4 %, ein Allzeittief in SPI's 19-jähriger Umfragegeschichte. Die Auslastung ist nicht nur schwach – sie befindet sich im strukturellen Rückgang, und der Trend geht jedem einzelnen Konjunkturzyklus voraus.
Der Trend, der jeden Partner beunruhigen sollte:
SPI Research Auslastungsdaten: 73,2 % (2021) → ~71 % (2023) → 68,9 % (2024) → 66,4 % (2025). Das ist ein Rückgang von 6,8 Prozentpunkten über vier Jahre, in denen auch der Umsatz pro abrechenbarem Berater von 207.000 $ auf etwa 199.000 $ sank. Das sind keine Rundungsfehler. Sie repräsentieren Milliarden in der Summe über den gesamten Professional-Services-Sektor.
Wenn die Tabellenkalkulation das Problem unsichtbar macht
Es gibt ein stilles Paradoxon in der Art, wie Professional-Services-Unternehmen Stundenzettel handhaben, und es zeigt sich in der Technologie, die sie nutzen, um die Lücke zwischen Leistungserbringer und Abrechner zu überbrücken. Die Brücke ist meist eine Tabellenkalkulation – manchmal eine gemeinsame Excel-Datei, manchmal ein Google Sheet, manchmal ein CSV-Export aus dem Zeiterfassungstool, das das Unternehmen vor drei Jahren halbherzig eingeführt hat. Und Tabellenkalkulationen machen das Leckage-Problem – kontraintuitiv – schwerer zu erkennen, nicht leichter.
Um zu verstehen, warum, sollte man bedenken, was Papier-Stundenzettel taten, das Tabellenkalkulationen nicht tun. Ein Papier-Stundenzettel hat einen festen physischen Raum. Er hat eine begrenzte Anzahl von Zeilen. Wenn man die Stunden für die Woche summiert und die Summe nicht den Erwartungen entspricht, ist die Abweichung auf derselben Fläche sichtbar wie die Daten. Ein Manager, der einen Stapel von 20 Papier-Stundenzetteln durchblättert, kann eine leere Freitagsspalte quer über den Schreibtisch erkennen. Ein Radiergummi hinterlässt eine Spur. Ein Durchstreichen erzählt eine Geschichte. Die physischen Einschränkungen von Papier sind in diesem spezifischen Kontext ein Feature – sie machen Anomalien sichtbar.
Eine Tabellenkalkulation hat keine dieser Einschränkungen. Sie kann unendlich viele Zeilen aufnehmen. Ein Formelfehler in Zeile 847 einer Arbeitsmappe mit 1.200 Zeilen erzeugt kein visuelles Signal – die Zahl sitzt einfach da, falsch, ununterscheidbar von allen Zahlen um sie herum. Ein fehlender Eintrag hinterlässt keine Beweise, weil eine leere Zelle in einem Meer von gefüllten Zellen bei einer Freitag-16:30-Uhr-Überprüfung praktisch unsichtbar ist. Die unendliche Kapazität der Tabellenkalkulation ist auch ihre unendliche Fähigkeit zu verbergen.
Die akademische Forschung zur Prüfung von Tabellenkalkulationen stützt dies. Chen und Chan von der National University of Singapore dokumentierten das, was sie das „Oberflächen- vs. Tiefenstruktur“-Problem nennen: Was Sie in einer Tabellenkalkulation sehen (die Oberfläche – Zahlen, Formatierung, Beschriftungen) und wie sie tatsächlich funktioniert (die Tiefenstruktur – Formeln, Zellabhängigkeiten, Datenflüsse) sind nur lose miteinander verbunden. Fehler verstecken sich in der Lücke zwischen Oberfläche und Struktur. Eine Zelle, die aussieht, als enthielte sie die gesamten Wochenstunden eines Beraters, könnte tatsächlich eine Formel enthalten, die auf den falschen Bereich verweist und stillschweigend die Einträge von Donnerstag ausschließt. Die Oberfläche gibt keinen Hinweis. Die Tiefenstruktur ist falsch. Und niemand bemerkt es, bis die Rechnung mit 8 Stunden statt 12 hinausgeht.
Nun kommt der Übertragungsschritt hinzu. In den meisten Kanzleien wird der Stundenzettel eines Beraters – ob er nun als Papierformular, PDF oder als Eintrag in einer Zeiterfassungs-App begann – von jemandem in der Buchhaltung manuell in die Abrechnungs-Tabellenkalkulation neu eingegeben. Das ist eine zweite Übersetzungsebene. Der Berater schrieb „Acme – Strategie-Review“. Der Abrechner muss das dem Kundencode ACM-004, Projekt STRAT-Q3, Aufgabe 3.2.1 zuordnen. Jede Zuordnungsentscheidung ist eine Gelegenheit für Fehler. Und weil Tabellenkalkulationen keine semantische Konsistenz validieren (sie akzeptieren problemlos den Kundencode ACM-004 in einer Spalte, die für Stunden gedacht ist), landen die Fehler still und bleiben dort.
Branchendaten zur manuellen Stundenzettelverarbeitung deuten darauf hin, dass die menschliche Prüfkapazität lange vor der Tabellenkalkulation an ihre Grenzen stößt. Nach der Prüfung von etwa zehn Stundenzetteln sinkt die Fehlererkennungsrate drastisch – ein Phänomen, das der Alarmmüdigkeit in industriellen Umgebungen ähnelt. Der zehnte Stundenzettel erhält in der Theorie dieselbe Prüfung wie der erste. In der Praxis tut er das nicht. Und der zwanzigste erhält noch weniger. Die Tabellenkalkulation, die für unbegrenzte Kapazität ausgelegt ist, ermutigt Kanzleien dazu, Mengen zu verarbeiten, für die menschliche Aufmerksamkeit nie ausgelegt war.
Die Lücken schließen: Wie eine Lösung tatsächlich aussieht
Wenn das Problem drei Ebenen hat – eine strukturelle Kluft zwischen Leistungserbringer und Abrechner, einen psychologischen Anreiz, keine Zeit zu erfassen, und eine Tabellenkalkulation, die beide verstärkt, indem sie Fehler verbirgt – dann muss die Lösung mindestens zwei davon angehen, um etwas zu bewirken. Eine neue Zeiterfassungs-App, die das Erfassen „einfacher" macht, adressiert nur die psychologische Ebene, und das auch nur teilweise. Eine strengere Stundenzettel-Compliance-Richtlinie adressiert keine davon – sie macht die Leute nur wütend.
Was die Lücke tatsächlich schließt, ist die Verkürzung der Übersetzungskette. Statt Leistungserbringer → Erinnerung → Stundenzettel-Eintrag → Abrechner-Interpretation → Tabellenkalkulations-Übertragung → Rechnung wird die Kette zu: Stundenzettel-Bild (Papier/PDF/Foto) → strukturierte Daten → Rechnung. Die beiden mittleren Übersetzungsschritte – diejenigen, bei denen Informationsverlust entsteht – werden entfernt.
Hier kommt die KI-basierte Dokumentextraktion ins Spiel. Anstatt dass ein Berater Stunden manuell in ein System eingibt und ein Buchhalter sie erneut in eine Abrechnungs-Tabellenkalkulation überträgt, lesen Extraktionstools den Stundenzettel direkt – ob es sich um ein gescanntes Papierformular, einen PDF-Export oder ein Foto eines handschriftlichen Protokolls handelt – und erzeugen strukturierte Daten (Kunde, Projekt, Stunden, Satz, Aufgabenkategorie), die direkt in die Abrechnung fließen können. Das Konzept heißt Benutzerdefinierte Spaltenextraktion: Sie definieren die Spalten, die Sie in Ihrer Ausgabe möchten (Kundenname, Projektcode, abrechenbare Stunden, Satz, Aufgabenkategorie), und die KI lokalisiert jeden Wert im Dokument, indem sie versteht, was er bedeutet, nicht wo er steht. Wenn ein Berater „Acme Corp" schreibt und ein anderer „Acme" und ein dritter den Kundencode „ACM-004" verwendet, erkennt die KI alle drei als dieselbe Entität, weil sie semantisch liest – so wie ein Mensch – und nicht durch Vorlagenabgleich von Schriftpositionen.
Dies adressiert auch das Tabellenkalkulations-Sichtbarkeitsproblem aus der anderen Richtung. Wenn Stundenzetteldaten direkt aus dem Quelldokument in eine strukturierte Tabelle fließen – ohne manuelle Neueingabe – gibt es keinen Übersetzungsschritt, der Fehler einführen könnte. Die Daten werden entweder korrekt extrahiert oder nicht, und eine schnelle Prüfung fängt Extraktionsfehler auf. Es gibt keine Kategorie von „falsch, aber plausibel"-Fehlern, die sich drei Abrechnungszyklen lang versteckt, bevor sie auftaucht.
Dateien werden sicher verarbeitet und nicht gespeichert.
Für Firmen, die mehrere Berater verwalten — also für jede Firma — steigt der Wert weiter. Batch-Verarbeitung bedeutet, einen Stapel von Stundenzetteln auf einmal einzureichen und eine einzige strukturierte Tabelle mit den Stunden aller Berater zurückzubekommen, sortiert nach Kunde und Projekt, bereit für den Abrechnungsabgleich. Die Batch-Dimension ist dort, wo sich die strukturelle Kluft zwischen Leistungserbringer und Abrechner am deutlichsten schließt: Statt dass ein Buchhalter Stunden damit verbringt, die Freitexteingaben von 20 Beratern Abrechnungscodes zuzuordnen, kommt das Extraktionsergebnis bereits vorstrukturiert in den Spalten an, die das Abrechnungssystem erwartet. Der Buchhalter wechselt vom Übersetzer zum Prüfer — eine schnellere, genauere Rolle.
Das ist nicht theoretisch. Die Mechanik ist unkompliziert: Ein Berater füllt einen Stundenzettel aus — auf Papier, in einer PDF oder in welcher Form auch immer seine Firma verwendet. Dieser Stundenzettel wird hochgeladen. Die KI liest ihn, extrahiert die strukturierten Daten und gibt eine Tabelle mit den von Ihnen definierten Spalten aus. Die Ausgabe fließt direkt in Ihren Abrechnungslauf. Zwei Übersetzungsschritte entfallen. €44.000 pro Berater und Jahr sind plötzlich wieder einholbar — nicht weil jemand härter arbeitet, sondern weil die Informationen, die immer da waren, endlich ihren Weg auf die Rechnung finden.
Für eine ausführlichere Erläuterung des Extraktionsablaufs lesen Sie unsere Schritt-für-Schritt-Anleitung zur Extraktion von Stundenzetteldaten für den Abrechnungsabgleich. Für Firmen, die Dutzende von Stundenzetteln über mehrere Berater verarbeiten, behandelt der Batch-Verarbeitungsansatz, wie aus 30 einzelnen Stundenzetteln eine kundenweise Umsatzübersicht wird.
Häufig gestellte Fragen
Wie viel abrechenbare Zeit verlieren Beratungsfirmen tatsächlich?
Mehrere unabhängige Quellen kommen auf 10–25 %. Eine Studie zu professionellen Dienstleistungen ergab, dass rund 15 % der abrechenbaren Arbeit nicht in Rechnung gestellt wird. Andere Branchenschätzungen reichen von 10 % (optimistisch, tägliche Erfassung) bis 25 % (manuell, Rekonstruktion am Wochenende). Bei einem typischen Beratungssatz kostet eine Leckage von 15 % ungefähr €44.000 pro Berater und Jahr. Ruddr berichtet, dass Abrechnungsleckage bei den Firmen, mit denen es arbeitet, typischerweise 3–7 % des gesamten abrechenbaren Umsatzes ausmacht — aber diese Zahl spiegelt Firmen wider, die bereits eine Form der digitalen Zeiterfassung nutzen; Firmen, die weiterhin auf Tabellenkalkulationen und manuelle Prozesse setzen, liegen wahrscheinlich am oberen Ende des Bereichs.
Warum erfassen Berater ihre Zeit nicht einfach sorgfältiger?
Die Forschung dazu ist klarer, als die meisten Partner annehmen. DeVoes und Pfeffers Arbeit zur Psychologie der Stundenabrechnung hat gezeigt, dass die Bezahlung pro Stunde dazu führt, dass Menschen ihre Zeit wirtschaftlich bewerten – was sie zögern lässt, Zeit für unvergütete Aktivitäten aufzuwenden. Das Ausfüllen des Stundenzettels ist per Definition unvergütet. Es ist keine Faulheit; es ist eine vorhersehbare psychologische Reaktion auf das Abrechnungsmodell selbst. Hinzu kommt die Persönlichkeitsforschung, die zeigt, dass Gewissenhaftigkeit – das Merkmal, das am stärksten mit detaillierter Zeiterfassung korreliert – in jedem Team natürlich variiert. So entsteht ein System, das so konzipiert ist, als wäre jeder gleichermaßen für akribische Erfassung geeignet, obwohl das nachweislich nicht der Fall ist.
Liegt das Problem an den Beratern, am Prozess oder an den Tools?
An allen dreien, aber die Tools verstärken die anderen beiden. Die strukturelle Lücke zwischen der Art, wie Berater Arbeit beschreiben, und der Art, wie Abrechner sie kodieren, würde in jedem System bestehen. Der psychologische Widerstand gegen die Zeiterfassung ist in der Stundenabrechnung verankert. Aber Tabellenkalkulationen verschlimmern beide Probleme, indem sie die daraus resultierenden Fehler verbergen – ein fehlender Eintrag in Zeile 847 kündigt sich nicht an, und eine Formel, die auf den falschen Bereich verweist, sieht identisch mit einer korrekten Formel aus. Die Behebung der Tool-Ebene (Automatisierung des Übertragungsschritts) adressiert den Teil des Problems, der am besten lösbar ist, was Raum schafft, um an den kulturellen und prozessualen Ebenen zu arbeiten.
Funktioniert die KI-Extraktion mit handschriftlichen Stundenzetteln?
Ja. Moderne visuell-sprachliche KI-Modelle lesen Handschrift – einschließlich Schreibschrift, handschriftlich ausgefüllter Formulare und gemischter handschriftlicher/gedruckter Dokumente – mit hoher Genauigkeit. Die Technologie unterscheidet sich grundlegend von traditionellem OCR (optischer Zeichenerkennung), das Zeichenformen mit bekannten Schriftarten abgleicht. KI-Extraktion liest Handschrift so, wie es ein Mensch tut: durch das gemeinsame Verständnis von Form, Kontext und Bedeutung. Allerdings verringert extrem unleserliche Handschrift die Genauigkeit, genau wie bei einem menschlichen Leser. Der Vorteil gegenüber der manuellen Eingabe ist die Geschwindigkeit – die Extraktion eines vollständigen Stundenzettels dauert Sekunden statt Minuten – und die Konsistenz, da die Extraktion beim 20. Stundenzettel nicht nachlässt, wie es bei der menschlichen Aufmerksamkeit der Fall ist.
Wie schneidet das im Vergleich zu einer rein digitalen Zeiterfassungs-App ab?
Eine digitale Zeiterfassungs-App (Harvest, Toggl, Clockify) löst nur einen Teil des Problems – sie erleichtert die Zeiterfassung und reduziert das nachträgliche Rekonstruieren aus dem Gedächtnis. Aber sie behebt nicht die strukturelle Lücke. Ein Berater muss seine Zeit weiterhin in den Kategorien der App erfassen, und ein Abrechner muss diese Einträge weiterhin den Abrechnungscodes zuordnen. Die App bringt ihre eigene Klassifizierungs-Hürde mit sich (ist das Aufgabe A oder Aufgabe B? Welcher Projektcode?), ohne den nachgelagerten Übersetzungsschritt zu eliminieren. Der effektivste Ansatz kombiniert möglicherweise beides: digitale Timer für die Echtzeiterfassung während des Tages und KI-Extraktion für Stundenzettel, die in Papier-, PDF- oder Bildform eintreffen – so wird sichergestellt, dass sämtliche abrechenbare Stunden, unabhängig vom Format, ohne manuellen Übertragungs-Engpass in das Abrechnungssystem gelangen.
Die Lücke zwischen geleisteten und abgerechneten Stunden ist kein Abrechnungsproblem. Es ist ein Informationsproblem, das sich bei jeder Übergabe vergrößert – vom Gedächtnis des Beraters über den Stundenzettel-Eintrag bis zur Abrechnungs-Tabellenkalkulation und schließlich zur Rechnung. Die Frage ist nicht, ob die Technologie existiert, um sie zu schließen. Die Frage ist, ob Ihr aktueller Prozess es sich leisten kann, sie offen zu lassen.