Cierre de Nómina de Fin de Año en Japón:
Guía de Plazos para el Certificado de Retención
El plazo del 31 de enero para emitir el 源泉徵収票 (Gensen Choshu-hyo, el certificado de retención de impuestos japonés) a cada empleado se trata como una fecha de presentación de nómina, algo que RR. HH. gestiona a finales de enero. Para finales de enero ya es demasiado tarde para hacerlo bien. El trabajo real de preparar certificados de retención precisos para 300 empleados comienza el 1 de octubre, el día en que distribuye los formularios de declaración de ajuste de fin de año a su plantilla. Si pierde esa fecha de inicio, enero se convierte en una carrera para recopilar documentos faltantes de empleados que ya están de vacaciones de invierno. Para las filiales extranjeras (外資系, gaishikei) que reportan a las sedes regionales en Singapur o Londres, el plazo es aún más ajustado: los mismos datos del certificado deben llegar a los equipos globales de compensación en un formato que puedan leer.
Conclusiones Clave
- El plazo del 31 de enero para el certificado de retención es un espejismo de nómina: la cadena de cumplimiento comienza el 1 de octubre, y para diciembre su ventana de recopilación de datos se cierra con empleados de vacaciones de invierno y certificados de seguro perdidos en el correo.
- Los equipos de RR. HH. de filiales extranjeras se enfrentan a una ronda de castigo después del plazo: traducir 300 certificados de retención japoneses a una hoja de cálculo en inglés cuesta aproximadamente ¥350.000, por volver a introducir datos que ya existen dentro de los PDF pero que estaban atrapados detrás de exportaciones incompatibles de sistemas de nómina.
- ImageToTable.ai lee cada certificado por nombre de columna en lugar de por posición: suba 300 PDF de cualquier sistema de nómina, escriba “Salario Bruto Anual” e “Impuesto sobre la Renta Retenido” en inglés, y obtenga una hoja de cálculo combinada independientemente del sistema que haya generado cada PDF.
El plazo del que nadie habla: octubre es cuando el reloj empieza a correr
El plazo del 31 de enero está especificado en el Artículo 190 de la Ley del Impuesto sobre la Renta de Japón (所得税法), que exige a los empleadores completar el ajuste fiscal de fin de año (年末調整, Nenmatsu Chosei) para todos los empleados y emitir un 源泉徵収票 antes del 31 de enero del año siguiente. El calendario parece una sola fecha. El calendario de nóminas son cuatro meses de dependencias secuenciales.
La cadena comienza en octubre porque es cuando la Agencia Tributaria Nacional publica sus tablas actualizadas de retención y la Guía anual de retención (源泉徵収の仕方), que contiene los formatos oficiales, las fórmulas de deducción y las instrucciones para empleadores de cara a la presentación de enero. A finales de octubre, los proveedores de software de nóminas — 彄生給与 (Yayoi Kyuyo), freee人事勞務 (más de 380.000 entidades), SmartHR (aproximadamente 60.000 clientes corporativos) y MoneyForward Cloud Payroll — lanzan sus actualizaciones del módulo de ajuste de fin de año. Los equipos de RR. HH. que esperan hasta diciembre para abrir estos módulos se topan con un calendario comprimido sin margen para corregir errores.
Para los equipos de RR. HH. de filiales extranjeras, octubre tiene una función adicional: es la ventana para informar a la sede regional sobre el calendario japonés de ajuste de fin de año. A diferencia de la mayoría de los países de la OCDE, donde los empleados presentan sus propias declaraciones anuales, el sistema japonés sitúa al empleador como agente liquidador de impuestos de todos los empleados. Los directores globales de nóminas que nunca han operado en Japón a menudo desconocen que su equipo local de RR. HH. tiene la obligación legal de completar el equivalente a 300 declaraciones de impuestos individuales en un plazo de seis semanas. Octubre es el momento de fijar esa expectativa.
Tareas de octubre: Confirma el calendario de actualización de fin de año de tu software de nóminas. Informa a la sede regional sobre el plazo del 31 de enero. Identifica cualquier migración de sistema de nóminas a medio año que divida los datos de los empleados entre dos plataformas; esos empleados requerirán una conciliación manual de datos posterior.
Noviembre: Lo que los empleados deben presentar y qué hacer si no lo hacen
El ajuste de fin de año no puede comenzar hasta que los empleados devuelvan sus formularios de declaración. Tres formularios forman la base:
扶養控除等(異動)申告書 (Declaración de Deducción por Dependientes) — cada empleado declara a cada dependiente: ingresos estimados del cónyuge, edades y situación estudiantil de los hijos, arreglos de vivienda de los padres ancianos. Para dependientes no residentes — común entre empleados extranjeros que mantienen a familias en el extranjero — el formulario también requiere comprobante de remesa (送金関係書類) y comprobante de parentesco (親族関係書類). Estos documentos de respaldo llegan como recibos de transferencia bancaria y extractos del registro familiar. No son estandarizables.
保険料控除申告書 (Declaración de Deducción de Primas de Seguro) — declara primas de seguro de vida, primas de seguro contra terremotos y seguro social pagado fuera del sistema del empleador. Este formulario depende de certificados de deducción de terceros (控除証明書) que las compañías de seguros envían a los empleados como postales de papel. Los empleados no pueden completar este formulario de memoria.
基礎控除申告書 (Declaración de Deducción Básica) — estima el ingreso anual total del empleado para aplicar la deducción básica y determinar los umbrales de elegibilidad de dependientes.
Plataformas como SmartHR y freee人事勞務 han creado portales de autoservicio para empleados que digitalizan estos cuestionarios, eliminando el formulario en papel. Incluso con cuestionarios digitales, la información declarable se origina en otro lugar — un empleado que completa la Declaración de Primas de Seguro está copiando números de certificados en papel que llegaron por correo. El portal digital traslada la carga de transcripción de RR. HH. al empleado, pero no elimina la transcripción.
La fecha límite práctica para las presentaciones de los empleados es aproximadamente finales de noviembre. Las empresas que lo posponen a mediados de diciembre descubren que los empleados se van de vacaciones de invierno, los certificados de seguro se pierden y la ventana de ingreso de datos se colapsa. Los equipos de RR. HH. inteligentes establecen una fecha de corte interna el 25 de noviembre y comienzan a perseguir a los que no responden a partir de la segunda semana de noviembre.
Tareas de noviembre: Distribuir formularios antes del 1 de noviembre. Establecer fecha límite interna para empleados el 25 de noviembre. Comenzar a perseguir a los que no responden antes del 10 de noviembre. Marcar empleados con dependientes no residentes (necesitan documentos de respaldo adicionales). Verificar el My Number (マイナンバー) registrado de cada empleado.
Diciembre: La ventana de ajuste de fin de año — cuadrando los números antes del congelamiento de datos
Una vez recolectadas las declaraciones de los empleados, diciembre se convierte en un sprint de cálculos. El sistema de nómina debe conciliar la obligación tributaria real de cada empleado contra lo retenido durante el año y generar los datos del certificado de retención final. La aritmética es mecánica: el ingreso gravable equivale al salario bruto menos la deducción legal por ingresos laborales (給与所得控除), menos las primas de seguro social, menos las deducciones por cónyuge y dependientes, menos los créditos de seguro. Aplique la tabla de retención de la NTA (tramos progresivos del 5% sobre los primeros ¥1.95 millones de ingreso gravable hasta el 45% sobre montos superiores a ¥40 millones), compare contra la retención real y ajuste la diferencia en el pago de diciembre o enero.
Lo que el software de nómina no puede hacer es producir los datos en un formato que funcione para todos los interesados. Tres escenarios ilustran la brecha:
Migración de sistema a mitad de año. Una empresa que cambió de un proveedor externo que usaba 彄生給与 a SmartHR en julio ahora tiene empleados cuyos datos de salario, retención y seguro social del año abarcan dos sistemas. Los formatos CSV difieren. Los encabezados de columna están en japonés. La codificación varía entre Shift-JIS (彄生) y UTF-8 (plataformas cloud modernas). El cálculo de fin de año para estos empleados con historial dividido requiere fusionar manualmente datos de dos exportaciones — o extraer todo de los propios certificados PDF finales.
Reportes para la sede global. El líder regional de RR.HH. en Singapur o el equipo global de compensación en Nueva York necesita datos salariales de empleados en Japón en inglés, en una plantilla Excel consistente, con columnas como “Salario Bruto Anual,” “Impuesto sobre la Renta Retenido” y “Contribuciones al Seguro Social.” Una exportación CSV de 彄生給与 etiquetada como 支払金額, 源泉徵収税額 y 社会保険料等の金額 requiere traducción y reformateo cada ciclo. A ¥1,167 de trabajo de RR.HH. por certificado, una empresa con 300 empleados gasta aproximadamente ¥350,000 solo en transcripción manual para este paso.
Jubilados cuyos datos están fuera de su sistema. Cuando un empleado se va, usted emite un 源泉徵収票 dentro de un mes. Si su empresa es el nuevo empleador que recibe a un exempleado, recibe un certificado en papel o PDF de su trabajo anterior — emitido por el Sistema de Nómina A, mientras usted usa el Sistema de Nómina B. No existe una ruta de exportación CSV para esos datos.
Extracción personalizada por nombre de columna resuelve estos escenarios leyendo los PDFs directamente en lugar de depender de exportaciones CSV. En lugar de definir una plantilla con rectángulos alrededor de cada campo, usted escribe los nombres de columna que desea — “Salario Bruto Anual,” “Impuesto sobre la Renta Retenido,” “Total Seguro Social” — y la IA localiza cada valor en el certificado comprendiendo su significado semántico, independientemente del sistema de nómina que generó el PDF. El resultado es una hoja de cálculo con exactamente las columnas que su interesado en reportes necesita, en inglés.
Tareas de diciembre: Completar los cálculos de ajuste de fin de año para todos los empleados. Conciliar empleados con historial dividido (migraciones de sistema a mitad de año). Preparar la infraestructura de datos para la generación de certificados de enero. Verificar que la conciliación final del impuesto retenido coincida con el monto a pagar antes del 10 de enero.
31 de enero: Tres plazos que coinciden el mismo día
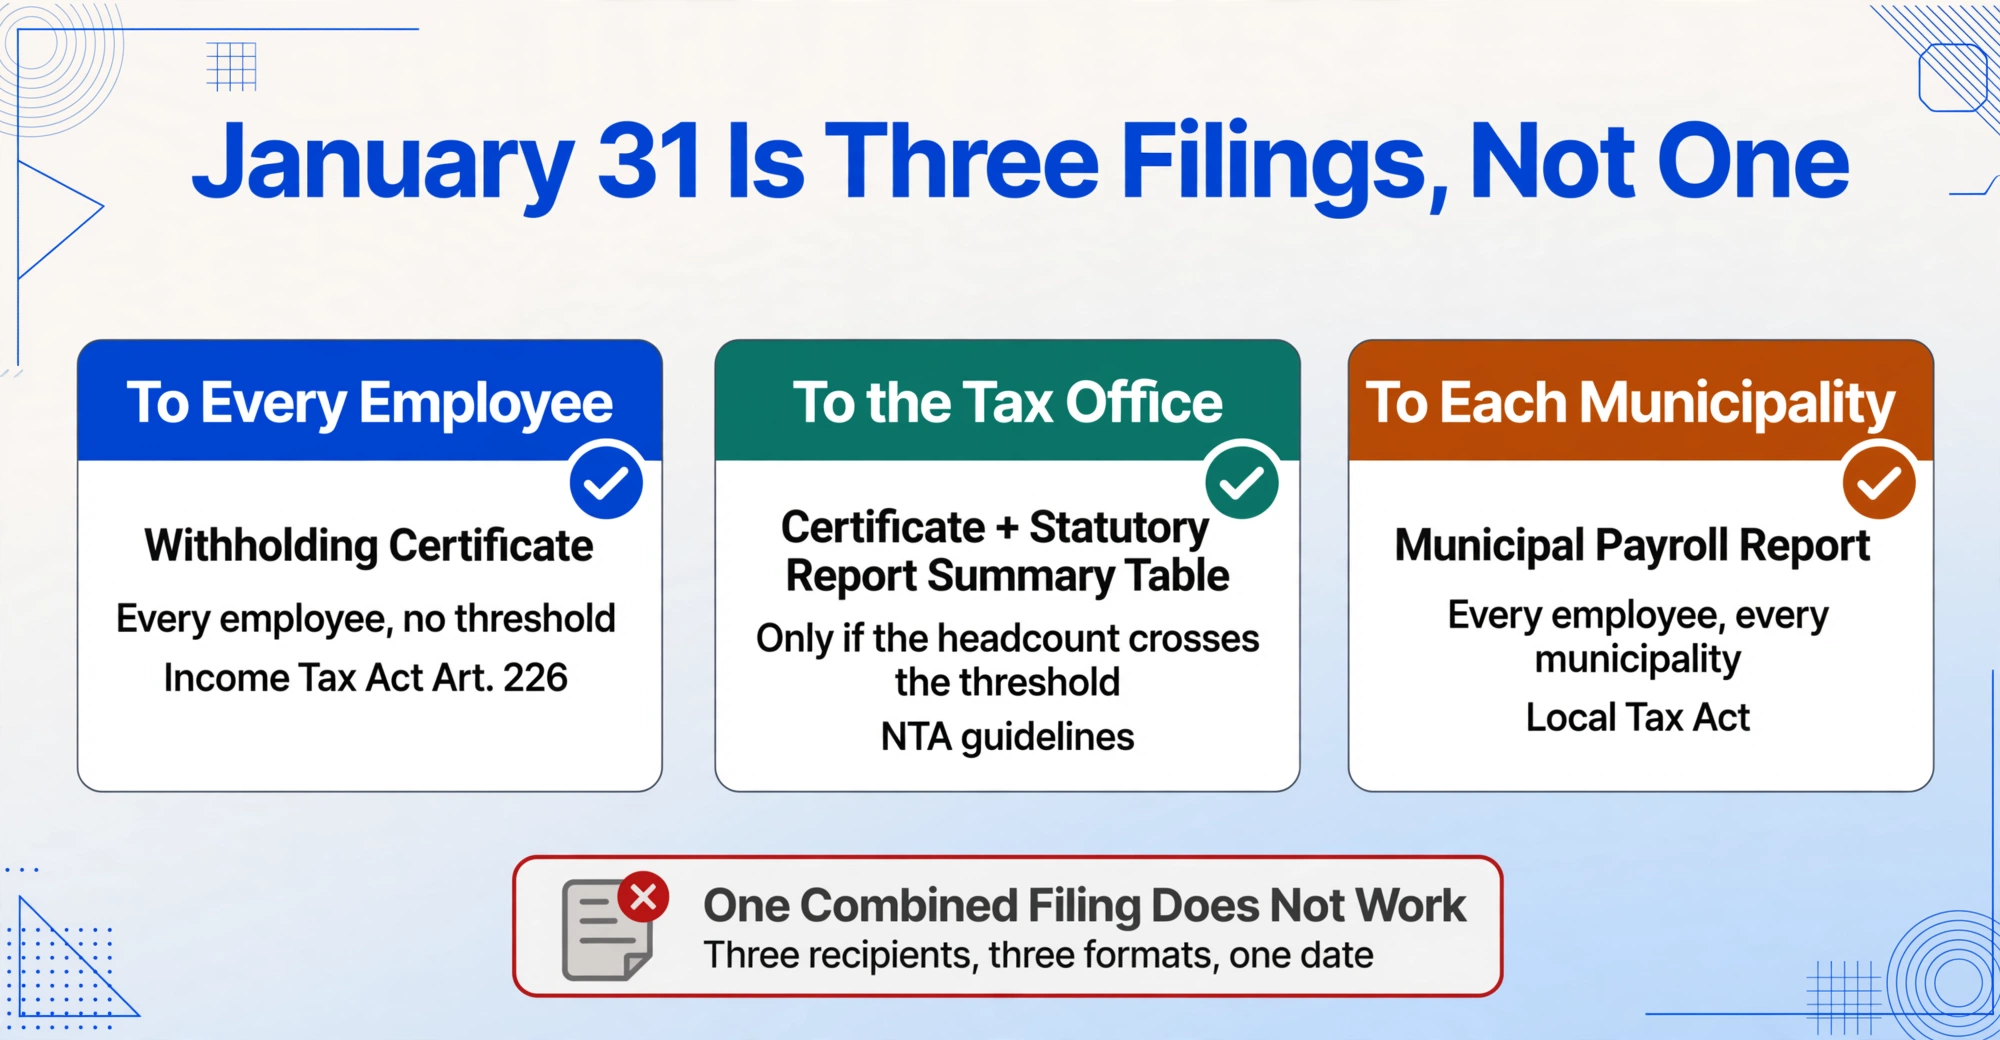
El 31 de enero no es un solo plazo. Son tres obligaciones distintas que coinciden en la misma fecha del calendario, cada una con diferentes destinatarios, formatos y consecuencias por incumplimiento:
| Obligación | Destinatario | Alcance | Base legal |
|---|---|---|---|
| Entrega del Certificado de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) a los empleados | Todos los empleados actuales + jubilados de ese año | Obligatorio, sin umbral. Todo empleado que haya recibido salario durante el año recibe uno. | Art. 226 de la Ley del Impuesto sobre la Renta (所得税法) |
| Presentación del Certificado de Retención de Impuestos (源泉徴収票) + Tabla Resumen de Informes Legales (法定調書合計表) a la oficina de impuestos | Oficina de Impuestos (税務署) | Condicional: se requiere si el número de empleados cumple ciertos umbrales. La Tabla Resumen de Informes Legales (法定調書合計表) resume todos los certificados de retención presentados. | Directrices de la Agencia Tributaria Nacional (国税庁, NTA), reglamentos de aplicación de la Ley del Impuesto sobre la Renta (所得税法) |
| Presentación del Informe de Pago de Salarios (給与支払報告書) a los municipios | Municipio de residencia de cada empleado (市区町村) | Obligatorio para todos los empleados. Los municipios lo utilizan para calcular el Impuesto de Residencia (住民税) para el ciclo de junio siguiente. | Ley de Impuestos Locales (地方税法) |
Además de estas tres, las empresas que pagaron ciertos tipos de compensación también deben presentar el Registro de Pagos (支払調書) por honorarios profesionales pagados a abogados, asesores fiscales y otros contratistas independientes cuando los pagos individuales superen ¥50,000. El plazo para estos también es el 31 de enero.
El error operativo más común en esta etapa es tratar las tres obligaciones como una sola presentación combinada. No lo son. El Certificado de Retención de Impuestos (源泉徴収票) entregado a los empleados debe coincidir exactamente con lo que se presenta a la oficina de impuestos y con lo que se reporta a cada municipio, pero el mecanismo de entrega difiere: los empleados reciben una copia (en papel o electrónica, esta última requiere el consentimiento previo del empleado), la presentación a la oficina de impuestos sigue el formato e-Tax (si es electrónicamente obligatoria), y la presentación municipal se realiza a través de eLTAX o del canal de presentación propio del municipio. Una discrepancia de datos detectada por cualquiera de los tres destinatarios desencadena un ciclo de corrección que consume tiempo en febrero, cuando el equipo de RRHH ya debería estar avanzando hacia el siguiente ciclo de cumplimiento.
Tareas de enero: Genere el Certificado de Retención de Impuestos (源泉徴収票) para cada empleado (actuales + jubilados). Concilie los datos de los certificados entre las copias de los empleados, la presentación a la oficina de impuestos y los informes municipales antes de enviar nada. Prepare la Tabla Resumen de Informes Legales (法定調書合計表). Presente todos los informes antes del 31 de enero. Remita el pago final del impuesto retenido antes del 10 de enero (pagador semestral) o del 20 de enero (disposición especial para pequeños empleadores).
El comodín del jubilado: plazos de 1 mes que no esperan a enero
Un empleado que renuncia en septiembre no espera hasta enero para recibir su Certificado de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo). Según la Ley del Impuesto sobre la Renta (所得税法), el empleador debe emitir el certificado de retención dentro del mes siguiente a la fecha de jubilación. Si el empleado se va el 15 de septiembre, el certificado vence el 15 de octubre. Si se va el 10 de diciembre, el certificado vence el 10 de enero — tres semanas antes de la emisión masiva para los empleados restantes.
Esto crea un cronograma paralelo que muchos departamentos de RRHH manejan mal:
Empleados que se van de enero a noviembre. Los certificados de estos jubilados se generan fuera del ciclo regular, a menudo utilizando datos parciales del año antes de que el sistema de nóminas haya fijado las cifras finales de fin de año. Un certificado emitido a un jubilado de abril en mayo mostrará las cifras acumuladas hasta abril. Cuando posteriormente finalice el Ajuste Fiscal de Fin de Año (年末調整, Nenmatsu Chosei) para los empleados restantes, los datos de ese jubilado quedan congelados. Cualquier corrección — como un Certificado de Deducción (控除証明書) que llegue en diciembre para un ex empleado que pagó primas mientras trabajaba — requiere emitir un Certificado de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) revisado y presentar una enmienda ante la Oficina de Impuestos (税務署). El plazo de un mes para los certificados de jubilación obliga a RRHH a generar certificados parciales que pueden requerir corrección posterior. No hay período de gracia para esto.
Empleados que se van en diciembre. Estos son los más difíciles operativamente. La fecha de jubilación activa un plazo de 1 mes (es decir, del 10 al 31 de enero según la fecha exacta), que se superpone con la ventana pico de cálculo del Ajuste Fiscal de Fin de Año (年末調整, Nenmatsu Chosei). RRHH debe ejecutar simultáneamente el ajuste de fin de año para los empleados actuales y generar certificados individuales para los jubilados de diciembre — potencialmente utilizando datos de deducción incompletos si el empleado se fue antes de presentar sus formularios de declaración.
La dependencia del nuevo empleador. Cuando un jubilado de diciembre se une a una nueva empresa en enero, el nuevo empleador necesita el Certificado de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) de la empresa anterior para completar el Ajuste Fiscal de Fin de Año (年末調整, Nenmatsu Chosei) del nuevo empleado (en casos donde el empleado tuvo dos trabajos en el mismo año calendario). Esto crea una dependencia de traspaso — la tarea de cumplimiento de un equipo de RRHH se convierte en los datos de entrada de otro equipo de RRHH — con el plazo del 31 de enero como punto final compartido. Cuando cada certificado debe procesarse en un informe unificado, los certificados de jubilados no pueden ser una ocurrencia tardía.
Tareas pendientes del jubilado: Mantenga un registro separado para todos los empleados que se fueron durante el año calendario — fecha de salida, fecha de emisión del certificado, y si el certificado fue definitivo o requiere enmienda después de que se fijen las cifras de fin de año. Emita los certificados dentro de 1 mes desde la salida. Marque cualquier jubilado de diciembre para procesamiento prioritario.
e-Tax y eLTAX: Lo que debes configurar antes de diciembre
Los sistemas electrónicos de declaración de impuestos de Japón no se configuran el 30 de enero. Requieren un registro previo que puede llevar semanas, y la configuración no se puede delegar a la última semana del año, cuando las oficinas tributarias están cerradas por el período festivo de Año Nuevo (normalmente del 29 de diciembre al 3 de enero).
Los dos sistemas atienden jurisdicciones diferentes:
e-Tax (国税電子申告): El sistema de declaración electrónica de la Agencia Tributaria Nacional para informes obligatorios relacionados con el impuesto sobre la renta nacional. Está disponible como aplicación de escritorio instalable (e-Tax ソフト) que admite los 63 tipos de informes obligatorios, o como versión web (e-Tax WEB版) que cubre los 9 tipos de informes más comunes, incluido el 源泉徵収票. La configuración requiere obtener un 利用者識別番号 (número de identificación de usuario), instalar el software o registrarse en la versión web, y configurar un 電子証明書 (certificado electrónico) — normalmente el almacenado en tu tarjeta My Number.
eLTAX (地方税ポータルシステム): El sistema electrónico de declaración de impuestos locales, utilizado para presentar 給与支払報告書 a los municipios. La aplicación PCdesk (DL版) de eLTAX ahora admite 電子的提出の一元化 (presentación electrónica unificada) — una sola transmisión que envía datos de 源泉徵収票 simultáneamente a la oficina tributaria (a través de e-Tax) y a todos los municipios relevantes (a través de eLTAX), eliminando la doble entrada de datos. Esta vía unificada requiere su propia configuración: instalación de PCdesk, registro de usuario separado y configuración de certificado electrónico distinto del certificado de e-Tax.
La lista práctica para quienes presentan por primera vez electrónicamente: (1) confirma que tu empresa tiene una tarjeta My Number activa con certificado electrónico válido para el representante registrado; (2) obtén el número de identificación de usuario de e-Tax (si aún no lo tienes para la declaración del impuesto corporativo); (3) instala y prueba el software de e-Tax o regístrate en la versión WEB; (4) instala y prueba PCdesk (versión DL) para eLTAX; (5) realiza una prueba de envío con una sola entrada de muestra para confirmar que los certificados funcionan antes de intentar el lote completo. Esta configuración debe completarse a finales de noviembre. Las líneas de atención telefónica de la oficina tributaria están saturadas desde mediados de diciembre en adelante.
El umbral de 30 documentos: por qué 2027 cambia las reglas para empleadores medianos
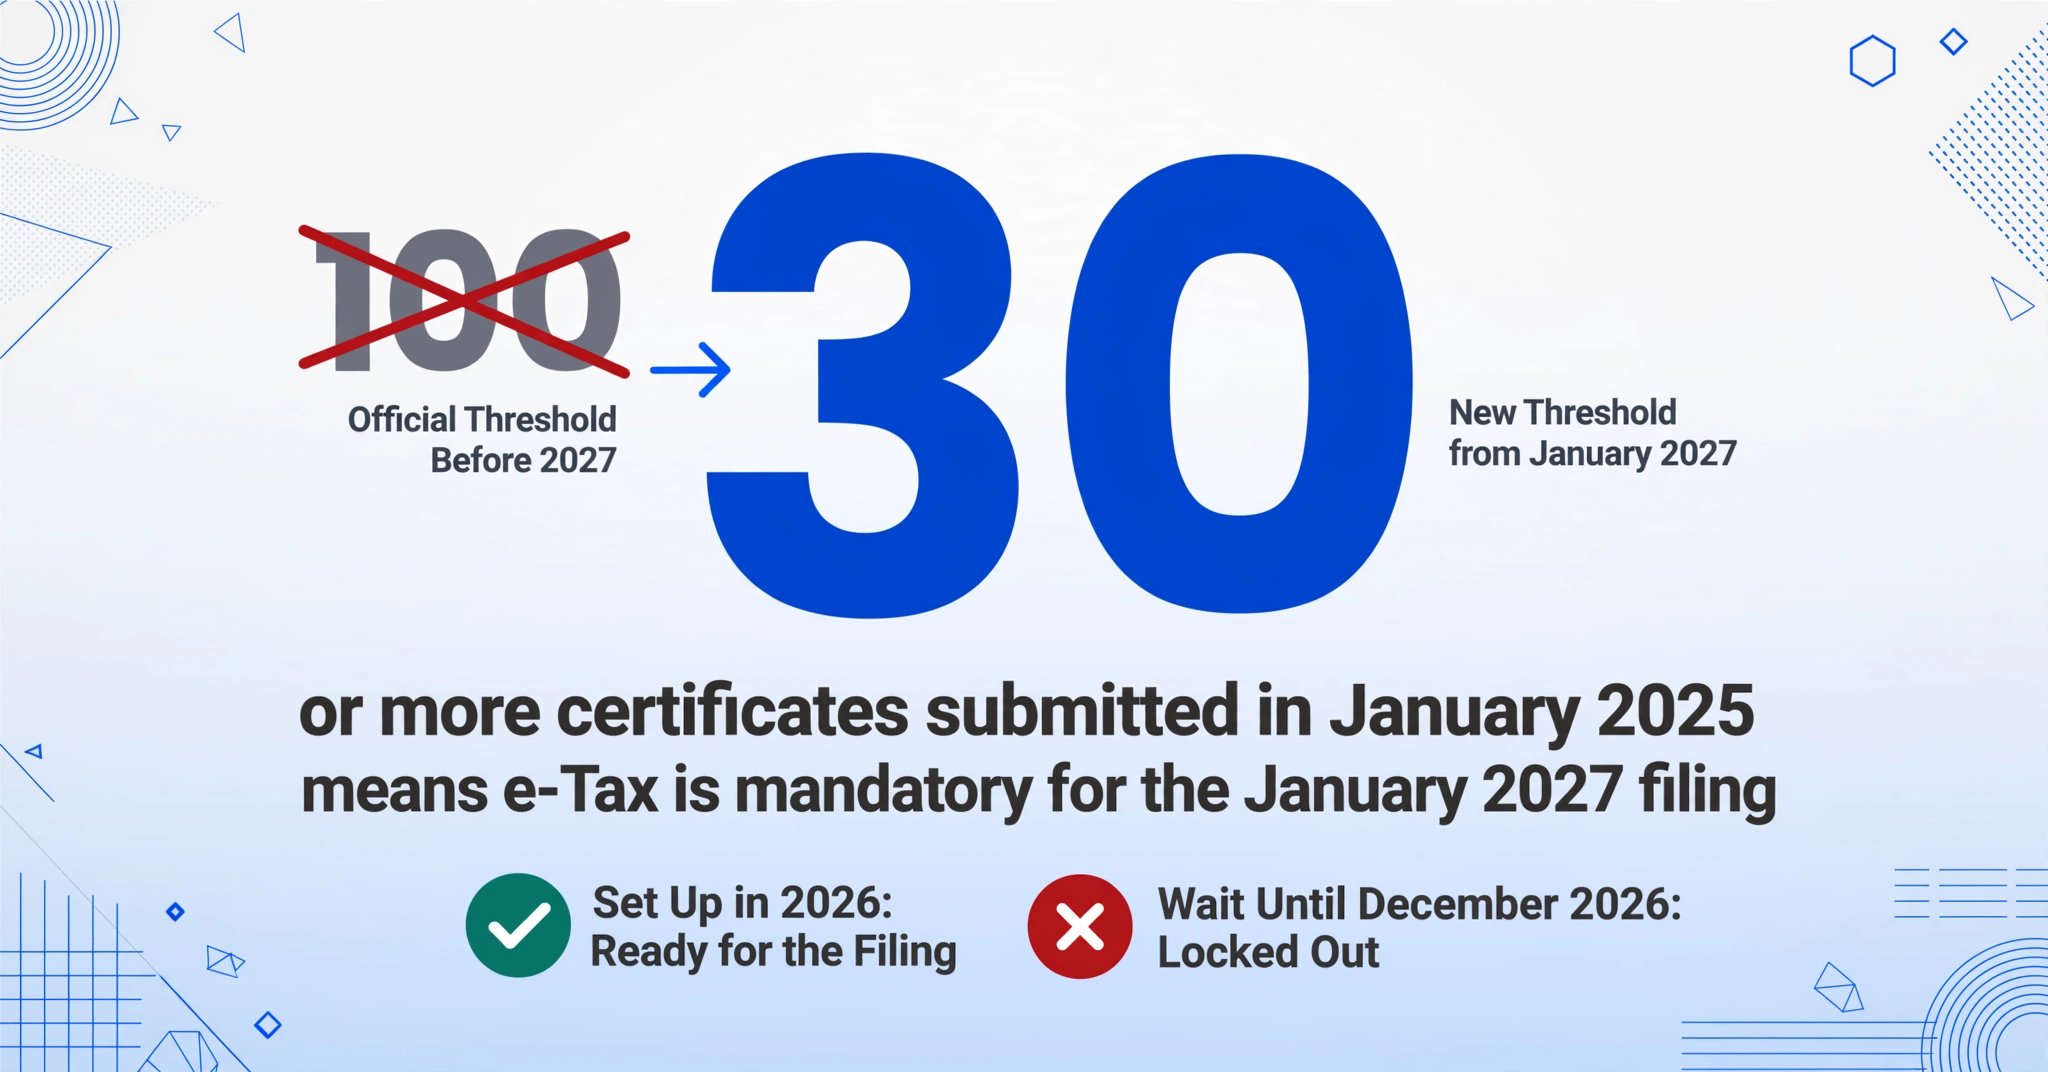
Según las reglas actuales, la presentación electrónica de informes legales se vuelve obligatoria cuando el número de certificados presentados dos años antes alcanzó 100 o más para un tipo de informe determinado. Por ejemplo, si su empresa presentó 120 Certificados de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) en 2024, su presentación de enero de 2026 debe usar e-Tax o disco óptico.
A partir de la presentación de enero de 2027 (que cubre el año fiscal 2026), el umbral se reduce de 100 a 30. Esto significa que las empresas con tan solo 30 empleados deberán presentar electrónicamente. Una empresa que actualmente tiene 45 empleados y presenta Certificados de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) en papel a la Oficina de Impuestos (税務署) aún no está obligada a usar e-Tax — pero lo estará para la presentación de enero de 2027.
El detalle es que la determinación del umbral utiliza la presentación de 2025 como año de referencia. En 2025, si su empresa presentó 30 o más Certificados de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) (lo que cubre esencialmente a cualquier empresa con 30+ empleados a tiempo completo más algunos a tiempo parcial), su presentación de 2027 será obligatoriamente electrónica. En otras palabras, los datos que determinan si necesita e-Tax en 2027 ya fueron presentados — en enero de 2025. Si superó el umbral de 30 documentos entonces, tiene hasta enero de 2027 para completar la configuración de e-Tax/eLTAX descrita anteriormente. Las empresas que esperen hasta diciembre de 2026 para resolver esto se encontrarán bloqueadas de un sistema que están legalmente obligadas a usar.
El umbral se aplica por tipo de informe, no de forma agregada. Si presenta 40 Certificados de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) pero solo 15 Registros de Pagos (支払調書) para honorarios profesionales, solo los Certificados de Retención de Impuestos (源泉徴収票, Gensen Choshu-hyo) requieren presentación electrónica.
Lista de tareas para 2027: Verifique el número de su presentación de enero de 2025. Si fue 30 o más, comience la configuración de e-Tax/eLTAX ahora. Si no conoce el número, recupérelo de su sistema de nómina o de su contador fiscal. Este no es un proyecto para comenzar en 2026.
Extracción de datos de certificados en una sola hoja de cálculo: la entrega global de informes
Una vez que todos los 源泉徵収票 estén finalizados y emitidos, comienza el ciclo de informes. Aquí es donde el trabajo de cumplimiento impulsado por plazos se encuentra con la necesidad empresarial continua: obtener datos estructurados de 300 certificados individuales a un formato que las partes interesadas regionales y globales puedan utilizar.
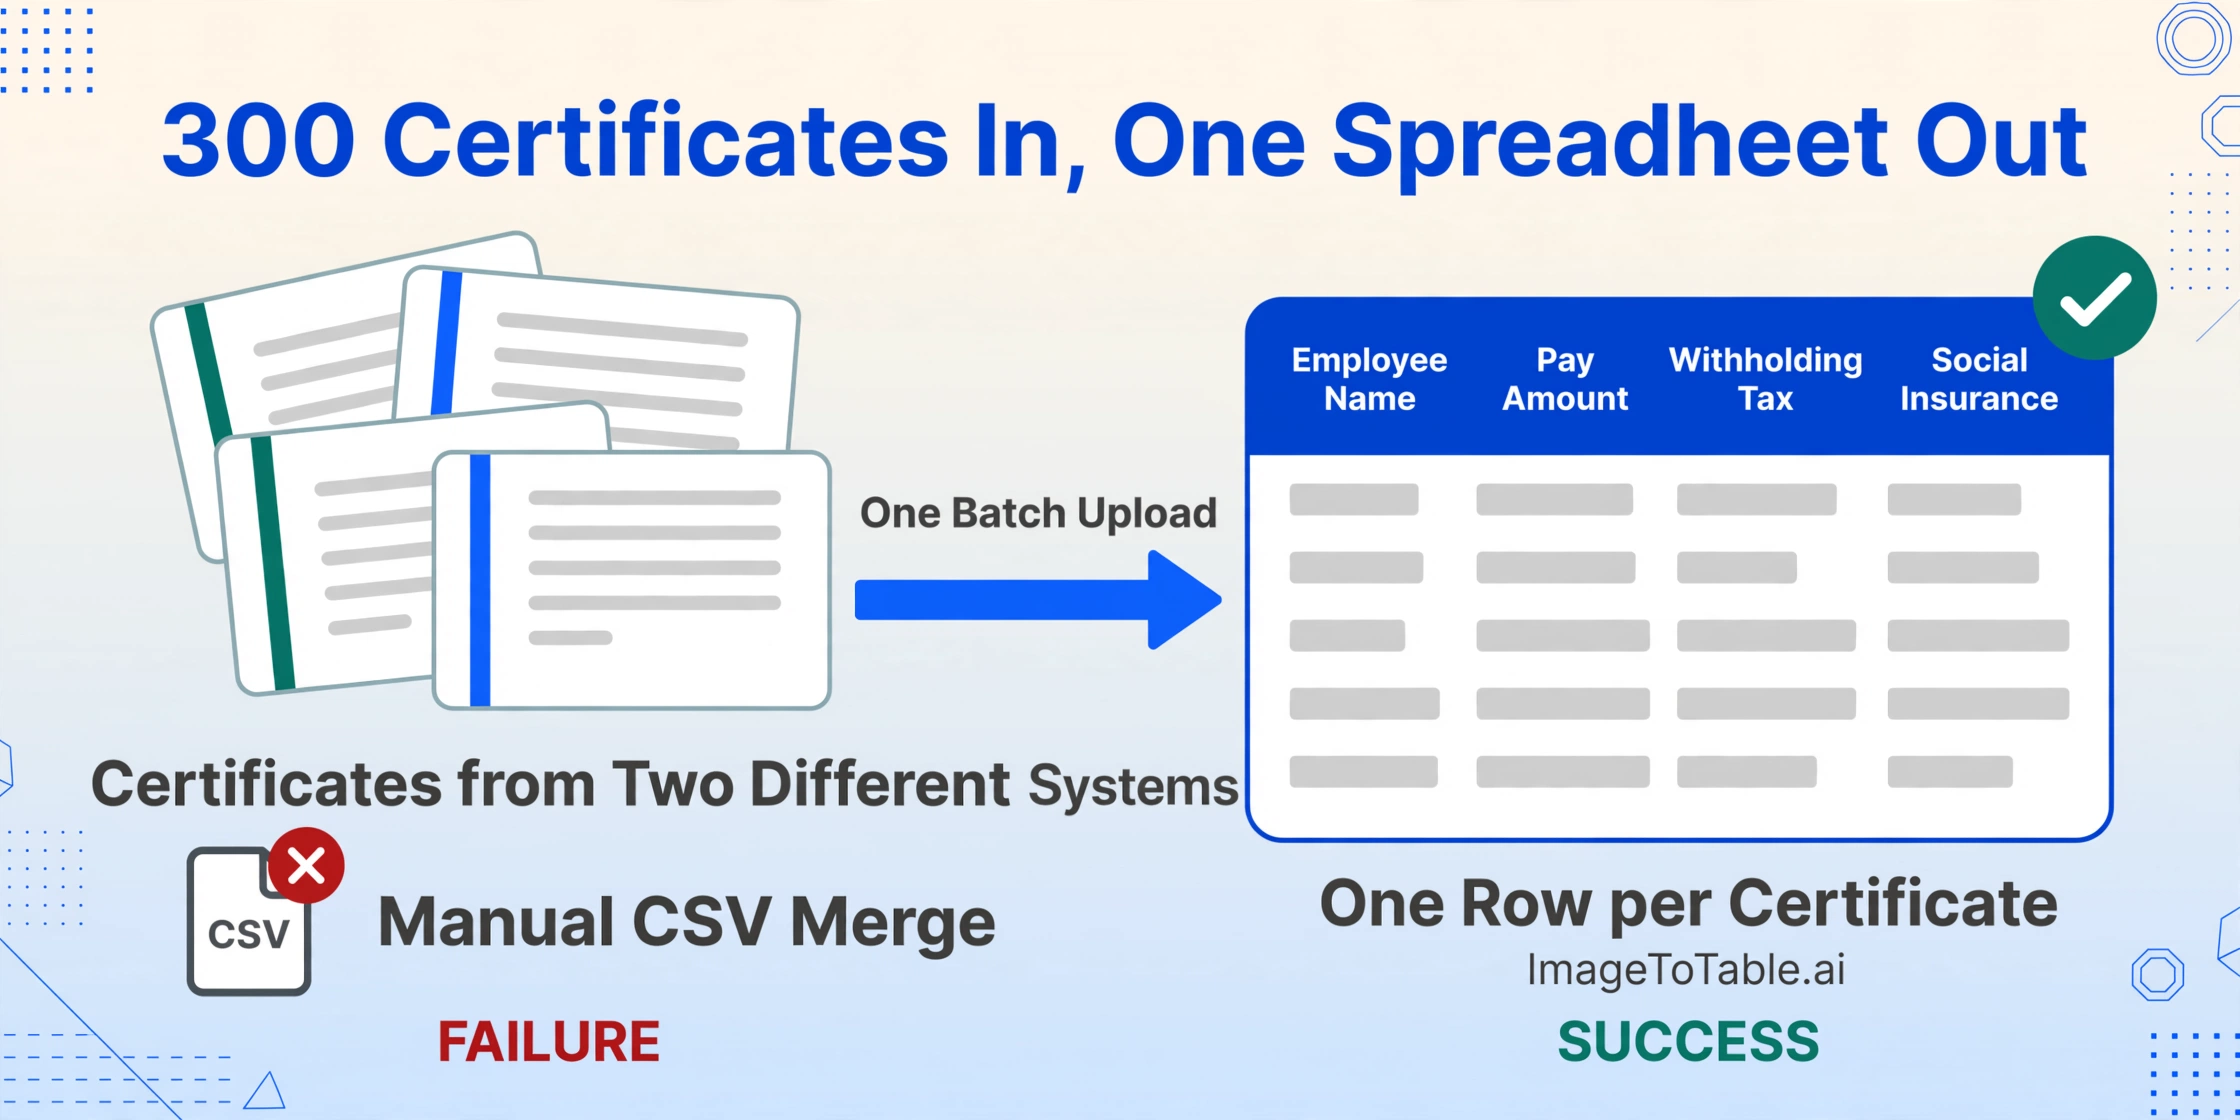
Procesamiento por lotes — cargar múltiples documentos a la vez y recibir un único archivo de salida combinado, una fila por documento y una columna por campo definido — reemplaza el paso de transcripción manual con instrucción. En lugar de abrir 300 archivos PDF y escribir números en Excel, usted carga los 300 certificados en una sola operación, especifica las columnas que necesita extraer (Nombre del Empleado, 支払金額, 源泉徵収税額, 社会保険料等の金額) y descarga la hoja de cálculo completada.
Este flujo de trabajo aborda los tres escenarios que hacen que las rutas de exportación CSV no sean fiables: datos de múltiples sistemas (empleados cuyo historial abarca 弥生給与 y SmartHR producen certificados en diferentes formatos — la extracción lee ambos), certificados de jubilados (los PDF de los sistemas de nómina anteriores de ex empleados pueden procesarse junto con sus propios certificados en el mismo lote), y traducción de idiomas (los nombres de las columnas en la hoja de cálculo de salida son los que usted especifique en inglés, independientemente de las etiquetas en japonés que tengan los PDF). El tutorial de extracción de 26 campos cubre la estrategia campo por campo en detalle.
Los archivos se procesan de forma segura y no se almacenan.
Preguntas frecuentes: Preparación del certificado de retención de fin de año
¿Podemos entregar los Certificados de Retención de Impuestos (源泉徴収票) electrónicamente en lugar de imprimir copias en papel?
Sí, pero requiere el consentimiento previo por escrito de cada empleado. Según las directrices de entrega electrónica de la NTA, los empleadores pueden proporcionar certificados de retención como datos electrónicos (PDF u otro formato digital) en lugar de papel, siempre que el empleado haya aceptado explícitamente recibirlos electrónicamente. Sin consentimiento, la entrega en papel sigue siendo la opción legal por defecto. La mayoría de las plataformas de nóminas, incluidas SmartHR y freee人事労務, admiten la entrega electrónica, pero la recopilación del consentimiento debe realizarse antes de intentar la distribución exclusivamente electrónica. Los empleados que no den su consentimiento deben seguir recibiendo copias en papel.
¿Qué sucede si un empleado trabajó menos del año calendario completo?
Cualquier persona que haya recibido un salario de su empresa en algún momento durante el año calendario tiene derecho a un 源泉徴収票, incluidos los empleados a tiempo parcial, los trabajadores por contrato clasificados como asalariados y aquellos que se incorporaron o se fueron a mitad de año. Para los que se incorporan a mitad de año, el certificado refleja solo los meses en que estuvieron en su nómina. Para los que se van a mitad de año, el certificado refleja los datos acumulados del año hasta la fecha de salida y debe emitirse dentro del mes siguiente a la salida. Los empleados que ganaron menos del umbral imponible aún reciben un certificado que muestra un impuesto retenido de cero.
¿Qué sucede si no cumplimos con la fecha límite del 31 de enero?
No cumplir con la fecha límite de entrega al empleado no conlleva una multa fija en sí misma, pero tiene consecuencias en cadena. Los empleados que necesitan el certificado para su propia declaración de la renta (確定申告, presentada entre el 16 de febrero y el 15 de marzo) no pueden presentarla sin él. Un certificado retrasado que provoque que un empleado incumpla su plazo de presentación expone al empleador a una posible responsabilidad. Para la presentación ante la oficina de impuestos, la presentación tardía de informes legales puede desencadenar sanciones administrativas y, en casos de incumplimiento persistente, la NTA puede estimar la obligación de retención del empleador y emitir una determinación. Para la presentación municipal (給与支払報告書), la presentación tardía retrasa la capacidad del municipio para calcular el impuesto de residencia, lo que puede afectar la facturación fiscal de cada empleado a partir de junio.
Nuestro software de nóminas genera los Certificados de Retención de Impuestos (源泉徴収票) automáticamente. ¿Por qué necesitaríamos extracción?
El software de nóminas genera certificados para los empleados actualmente registrados en ese sistema. No genera datos para empleados cuyo historial abarca un sistema anterior, para jubilados cuyos datos fueron archivados en otra plataforma, ni para generar una salida en un formato e idioma que las partes interesadas no japonesas puedan utilizar. La extracción se convierte en el puente cuando los PDF de origen existen y la salida requerida es una hoja de cálculo con datos traducidos y consolidados de múltiples fuentes de nóminas. No reemplaza al software de nóminas; es la capa de portabilidad de datos que el software de nóminas nunca fue diseñado para proporcionar.
¿Puedo corregir un Certificado de Retención de Impuestos (源泉徴収票) después de emitirlo?
Sí. Si descubre un error después de la emisión, debe emitir un certificado corregido (触記誤りの源泉徵収票) al empleado y presentar las correcciones correspondientes ante la Oficina de Impuestos (税務署) y el Municipio (市区町村). La corrección debe procesarse tan pronto como se descubra el error. Si el empleado ya ha utilizado el certificado original para su declaración de impuestos individual, deberá presentar una declaración modificada haciendo referencia al certificado corregido. Esta es una de las razones por las que vale la pena verificar tres veces los datos del certificado antes de la emisión del 31 de enero: los ciclos de corrección que comienzan en febrero o marzo involucran tanto al empleador como a las obligaciones de declaración separadas del empleado.
Cronograma resumido: de octubre a enero
| Cuándo | Qué | Quién | Riesgo si se retrasa |
|---|---|---|---|
| Octubre | Informar a la oficina regional sobre el cronograma de cierre de año en Japón. Confirmar el calendario de actualización del módulo de cierre de año del software de nómina. Identificar empleados con historial dividido (migraciones de sistema a mitad de año). | Responsable de RR. HH. / Nómina | Partes interesadas globales sorprendidas por solicitudes de datos en enero. Software de nómina no actualizado a tiempo. |
| Principios de noviembre | Distribuir formularios de declaración a todos los empleados: Deducción por dependientes, Deducción de primas de seguro, Deducción básica. Fijar fecha límite interna de entrega el 25 de noviembre. | RR. HH. → Todos los empleados | Formularios no devueltos, el cálculo de cierre de año no puede comenzar. |
| Mediados de noviembre | Comenzar a contactar a quienes no respondieron. Marcar empleados con dependientes no residentes (necesitan documentos de remesa/relación de respaldo). Verificar datos del My Number. | RR. HH. | Los documentos de respaldo llegan en diciembre, comprimiendo la ventana de cálculo. |
| Noviembre (todo el mes) | Completar la configuración de e-Tax/eLTAX: obtener número de identificación de usuario, instalar software, probar certificado electrónico, ejecutar envío de prueba. No posponer a diciembre. | RR. HH. / TI / Contador fiscal | Líneas de soporte de la oficina tributaria saturadas desde mediados de diciembre. Plazo del 31 de enero incumplido por fallo en la configuración. |
| Diciembre | Procesar el ajuste de cierre de año para todos los empleados. Conciliar empleados con historial dividido. Liquidar el exceso/defecto de retención en la nómina de diciembre o enero. Generar datos de certificados. | RR. HH. / Nómina | Errores en el cálculo de cierre de año se propagan al 源泉徵収票. El ciclo de corrección se extiende hasta febrero-marzo. |
| Antes del 10 de enero | Remitir el pago final del impuesto retenido a la oficina tributaria (plazo para pagadores semestrales; los pagadores mensuales remiten antes del día 10 de cada mes). | Finanzas / Contabilidad | Multa por pago tardío: 10 % del monto impago (reducido al 5 % si se paga dentro del mes siguiente a la fecha de vencimiento). |
| Principios de enero | Generar y emitir 源泉徵収票 a los empleados (actuales + jubilados de año completo). Verificar datos contra las presentaciones a la oficina tributaria y municipales antes de enviar. | RR. HH. | Discrepancia de datos entre tres destinatarios desencadena un ciclo de corrección multidireccional. |
| Antes del 31 de enero | Presentar 法定調書合計衣 + 源泉徵収票 a la oficina tributaria (e-Tax o papel). Presentar 給与支払報告書 a los municipios (eLTAX o papel). | RR. HH. / Nómina / Contador fiscal | Sanciones por presentación tardía. Cálculo del impuesto municipal de residencia retrasado para todos los empleados. |
| 16 de febrero – 15 de marzo | Período de presentación de la declaración de impuestos individual (确定申告). Los empleados usan su 源泉徵収票 para declarar o reclamar deducciones adicionales no cubiertas por el ajuste de cierre de año. | Empleados (con apoyo del empleador) | Los empleados que no recibieron los certificados a tiempo no pueden presentar sus propias declaraciones. |