Jahresabschluss der Lohnbuchhaltung in Japan:
Leitfaden zur Frist für Quellensteuerbescheinigungen
Die Frist zum 31. Januar für die Ausstellung der 源泉徵収票 (Gensen Choshu-hyo, der japanischen Quellensteuerbescheinigung) an jeden Mitarbeiter gilt als Lohnabrechnungstermin – etwas, das die Personalabteilung Ende Januar bearbeitet. Ende Januar ist es jedoch bereits zu spät, um es richtig zu machen. Die eigentliche Arbeit zur Erstellung korrekter Quellensteuerbescheinigungen für 300 Mitarbeiter beginnt am 1. Oktober, dem Tag, an dem Sie die Formulare zur Jahresend-Steueranpassung an Ihre Belegschaft verteilen. Verpassen Sie dieses Startdatum, wird der Januar zu einem Wettlauf, um fehlende Dokumente von Mitarbeitern einzusammeln, die bereits im Winterurlaub sind. Für ausländisches Tochterunternehmen (外資系, gaishikei), die an regionale Hauptquartiere in Singapur oder London berichten, ist der Zeitplan noch enger: Dieselben Bescheinigungsdaten müssen globale Vergütungsteams in einem Format erreichen, das sie lesen können.
Wichtigste Erkenntnisse
- Die Frist für Quellensteuerbescheinigungen am 31. Januar ist eine Lohnabrechnungs-Fata Morgana – die Compliance-Kette beginnt am 1. Oktober, und bis Dezember schließt sich Ihr Datenerfassungsfenster unter Mitarbeitern im Winterurlaub und Versicherungsbescheinigungen, die in der Post verloren gehen.
- HR-Teams ausländischer Tochterunternehmen erwartet nach der Frist eine Strafrunde – die Übersetzung von 300 japanischen Quellensteuerbescheinigungen in eine englische Tabelle kostet rund ¥350.000, für die erneute Eingabe von Daten, die bereits in den PDFs vorhanden waren, aber hinter inkompatiblen Lohnsystem-Exporten gefangen waren.
- ImageToTable.ai liest jede Bescheinigung nach Spaltenname statt nach Position – laden Sie 300 PDFs aus jedem Lohnsystem hoch, geben Sie „Annual Gross Salary“ und „Income Tax Withheld“ auf Englisch ein, und erhalten Sie eine zusammengeführte Tabelle, unabhängig davon, welches System jedes PDF erzeugt hat.
Die Frist, über die niemand spricht: Oktober ist der Startschuss
Die Frist zum 31. Januar ist in Artikel 190 des japanischen Einkommensteuergesetzes (所得税法) festgelegt, der Arbeitgeber verpflichtet, bis zum 31. Januar des Folgejahres den Jahresendsteuerausgleich (年末調整, Nenmatsu Chosei) für alle Mitarbeiter durchzuführen und eine Lohnsteuerbescheinigung (源泉徵収票) auszustellen. Der Kalender zeigt ein einzelnes Datum. Der Lohnabrechnungskalender zeigt vier Monate voller aufeinander aufbauender Abhängigkeiten.
Die Kette beginnt im Oktober, weil dann die Nationale Steuerbehörde ihre aktualisierten Lohnsteuertabellen und die jährliche Anleitung zur Lohnsteuer (源泉徵収の仕方) veröffentlicht, die die offiziellen Formularlayouts, Abzugsformeln und Arbeitgeberanweisungen für die kommende Januar-Einreichung enthält. Ende Oktober veröffentlichen die Anbieter von Lohnabrechnungssoftware – 彄生給与 (Yayoi Kyuyo), freee人事勞務 (über 380.000 Unternehmen), SmartHR (rund 60.000 Firmenkunden) und MoneyForward Cloud Payroll – ihre Updates für das Jahresendmodul. Personalabteilungen, die bis Dezember warten, um diese Module zu öffnen, begeben sich in einen komprimierten Zeitplan ohne Spielraum für Fehlerkorrekturen.
Für HR-Teams in ausländischen Tochtergesellschaften hat der Oktober eine zusätzliche Funktion: Er ist das Zeitfenster, um die regionale Zentrale über den japanischen Jahresendsteuerausgleich zu informieren. Anders als in den meisten OECD-Ländern, in denen Arbeitnehmer ihre eigene Steuererklärung einreichen, überträgt das japanische System dem Arbeitgeber die Rolle des Steuerabwicklers für alle Mitarbeiter. Globale Lohnbuchhaltungsleiter, die noch nie in Japan tätig waren, sind sich oft nicht bewusst, dass ihr lokales HR-Team gesetzlich verpflichtet ist, das Äquivalent von 300 einzelnen Steuererklärungen in einem Zeitfenster von sechs Wochen zu bearbeiten. Im Oktober wird diese Erwartung gesetzt.
To-do für Oktober: Bestätigen Sie den Update-Zeitplan Ihrer Lohnabrechnungssoftware für den Jahresabschluss. Informieren Sie die regionale Zentrale über die Frist zum 31. Januar. Identifizieren Sie alle Systemwechsel in der Lohnabrechnung zur Jahresmitte, die Mitarbeiterdaten auf zwei Plattformen aufteilen – für diese Mitarbeiter ist später eine manuelle Datenabstimmung erforderlich.
November: Was Mitarbeiter einreichen müssen – und was Sie tun, wenn sie es nicht tun
Der Jahresendausgleich kann erst beginnen, wenn die Mitarbeiter ihre Erklärungsformulare zurückgeben. Drei Formulare bilden die Grundlage:
扶養控除等(異動)申告書 (Erklärung zu Unterhaltsabzügen) – jeder Mitarbeiter gibt jeden Angehörigen an: geschätztes Einkommen des Ehepartners, Alter und Studentenstatus der Kinder, Lebensumstände der betagten Eltern. Bei Angehörigen ohne Wohnsitz in Japan – häufig bei ausländischen Mitarbeitern, die Familie im Ausland unterstützen – verlangt das Formular auch einen Nachweis der Überweisung (送金関係書類) und einen Nachweis des Verwandtschaftsverhältnisses (親族関係書類). Diese Belege sind Banküberweisungsbelege und Auszüge aus dem Familienregister. Sie sind nicht standardisierbar.
保険料控除申告書 (Erklärung zu Versicherungsprämienabzügen) – gibt Lebensversicherungsprämien, Erdbebenversicherungsprämien und Sozialversicherungsbeiträge an, die außerhalb des Arbeitgebersystems gezahlt wurden. Dieses Formular ist auf Abzugsbescheinigungen (控除証明書) Dritter angewiesen, die Versicherungsgesellschaften den Mitarbeitern als Papierpostkarten zusenden. Mitarbeiter können dieses Formular nicht aus dem Gedächtnis ausfüllen.
基礎控除申告書 (Erklärung zum Grundfreibetrag) – schätzt das gesamte Jahreseinkommen des Mitarbeiters, um den Grundfreibetrag anzuwenden und die Anspruchsschwellen für Angehörige zu bestimmen.
Plattformen wie SmartHR und freee人事勞務 haben Mitarbeiter-Self-Service-Portale entwickelt, die diese Fragebögen digitalisieren und das Papierformular überflüssig machen. Selbst mit digitalen Fragebögen stammen die anzugebenden Informationen von anderswo – ein Mitarbeiter, der die Versicherungsprämien-Erklärung ausfüllt, überträgt Zahlen von Papierbescheinigungen, die per Post eingetroffen sind. Das digitale Portal verlagert die Übertragungslast von der Personalabteilung auf den Mitarbeiter, beseitigt die Übertragung jedoch nicht.
Die praktische Frist für die Einreichung durch die Mitarbeiter ist etwa Ende November. Unternehmen, die dies auf Mitte Dezember verschieben, stellen fest, dass Mitarbeiter in den Winterurlaub gehen, Versicherungsbescheinigungen verloren gehen und das Dateneingabefenster zusammenbricht. Clevere Personalabteilungen setzen ein internes Stichdatum auf den 25. November und beginnen in der zweiten Novemberwoche, säumige Mitarbeiter zu mahnen.
To-do für November: Formulare bis zum 1. November verteilen. Interne Mitarbeiterfrist auf den 25. November setzen. Ab dem 10. November mit der Mahnung säumiger Mitarbeiter beginnen. Mitarbeiter mit Angehörigen ohne Wohnsitz in Japan kennzeichnen (sie benötigen zusätzliche Belege). My Number (マイナンバー) für jeden Mitarbeiter in der Akte überprüfen.
Dezember: Das Fenster für den Jahresausgleich – Zahlen richtigstellen vor dem Daten-Freeze
Sobald die Arbeitnehmererklärungen vorliegen, wird der Dezember zum Rechnungssprint. Die Lohnabrechnung muss die tatsächliche Steuerschuld jedes Arbeitnehmers mit den im Laufe des Jahres einbehaltenen Beträgen abgleichen und die Daten für die endgültige Lohnsteuerbescheinigung erstellen. Die Rechnung selbst ist formelhaft: Das zu versteuernde Einkommen ergibt sich aus dem Bruttogehalt abzüglich des gesetzlichen Arbeitnehmer-Pauschbetrags (給与所得控除), abzüglich der Sozialversicherungsbeiträge, abzüglich der Ehegatten- und Unterhaltsfreibeträge, abzüglich der Versicherungsbeiträge. Wenden Sie die Lohnsteuertabelle der NTA an (progressiver Steuersatz von 5 % auf die ersten 1,95 Mio. Yen des zu versteuernden Einkommens bis zu 45 % auf Beträge über 40 Mio. Yen), vergleichen Sie diese mit den tatsächlich einbehaltenen Beträgen und gleichen Sie die Differenz mit der Dezember- oder Januar-Abrechnung aus.
Was Lohnabrechnungssoftware nicht kann: Daten in einem Format liefern, das für alle Beteiligten funktioniert. Drei Szenarien verdeutlichen die Lücke:
Systemwechsel in der Jahresmitte. Ein Unternehmen, das im Juli von einem externen Anbieter mit 彄生給与 auf SmartHR umgestiegen ist, hat nun Arbeitnehmer, deren Jahresgehalt, Einbehalte und Sozialversicherungsdaten über zwei Systeme verteilt sind. Die CSV-Layouts unterscheiden sich. Spaltenüberschriften sind auf Japanisch. Die Kodierung variiert zwischen Shift-JIS (彄生) und UTF-8 (moderne Cloud-Plattformen). Die Jahresendberechnung für diese Arbeitnehmer mit geteilter Historie erfordert das manuelle Zusammenführen von Daten aus zwei Exporten – oder das Extrahieren aller Daten aus den endgültigen PDF-Bescheinigungen.
Berichterstattung für die globale Zentrale. Der regionale HR-Leiter in Singapur oder das globale Vergütungsteam in New York benötigt japanische Arbeitnehmergehaltsdaten auf Englisch, in einer konsistenten Excel-Vorlage mit Spalten wie „Annual Gross Salary“, „Income Tax Withheld“ und „Social Insurance Contributions“. Ein CSV-Export aus 彄生給与 mit den Bezeichnungen 支払金額, 源泉徵収税額 und 社会保険料等の金額 erfordert jeden Zyklus Übersetzung und Neuformatierung. Bei Arbeitskosten von 1.167 Yen pro Bescheinigung gibt ein Unternehmen mit 300 Mitarbeitern für diesen Schritt allein rund 350.000 Yen für manuelle Übertragung aus.
Rentner, deren Daten außerhalb Ihres Systems liegen. Wenn ein Arbeitnehmer ausscheidet, stellen Sie innerhalb eines Monats eine 源泉徵収票 aus. Wenn Ihr Unternehmen der neue Arbeitgeber ist, der einen ehemaligen Arbeitnehmer aufnimmt, erhalten Sie eine Papier- oder PDF-Bescheinigung von dessen vorherigem Job – ausgestellt von Lohnsystem A, während Sie Lohnsystem B betreiben. Es gibt keinen CSV-Exportpfad für diese Daten.
Benutzerdefinierte Spaltenextraktion löst diese Szenarien, indem sie die PDFs direkt liest, anstatt auf CSV-Exporte angewiesen zu sein. Anstatt eine Vorlage mit Rechtecken um jedes Feld zu definieren, geben Sie die gewünschten Spaltennamen ein – „Annual Gross Salary“, „Income Tax Withheld“, „Social Insurance Total“ – und die KI lokalisiert jeden Wert auf der Bescheinigung, indem sie semantisch versteht, was er bedeutet, unabhängig davon, welches Lohnsystem das PDF erstellt hat. Die Ausgabe ist eine Tabelle mit genau den Spalten, die Ihr Berichtsempfänger benötigt, auf Englisch.
To-do für Dezember: Jahresausgleichsberechnungen für alle Arbeitnehmer abschließen. Arbeitnehmer mit geteilter Historie (Systemwechsel in der Jahresmitte) abgleichen. Dateninfrastruktur für die Januar-Bescheinigungsgenerierung vorbereiten. Sicherstellen, dass der endgültige Abgleich der Lohnsteuer mit dem bis zum 10. Januar fälligen Betrag übereinstimmt.
31. Januar: Drei Fristen, die auf denselben Tag fallen
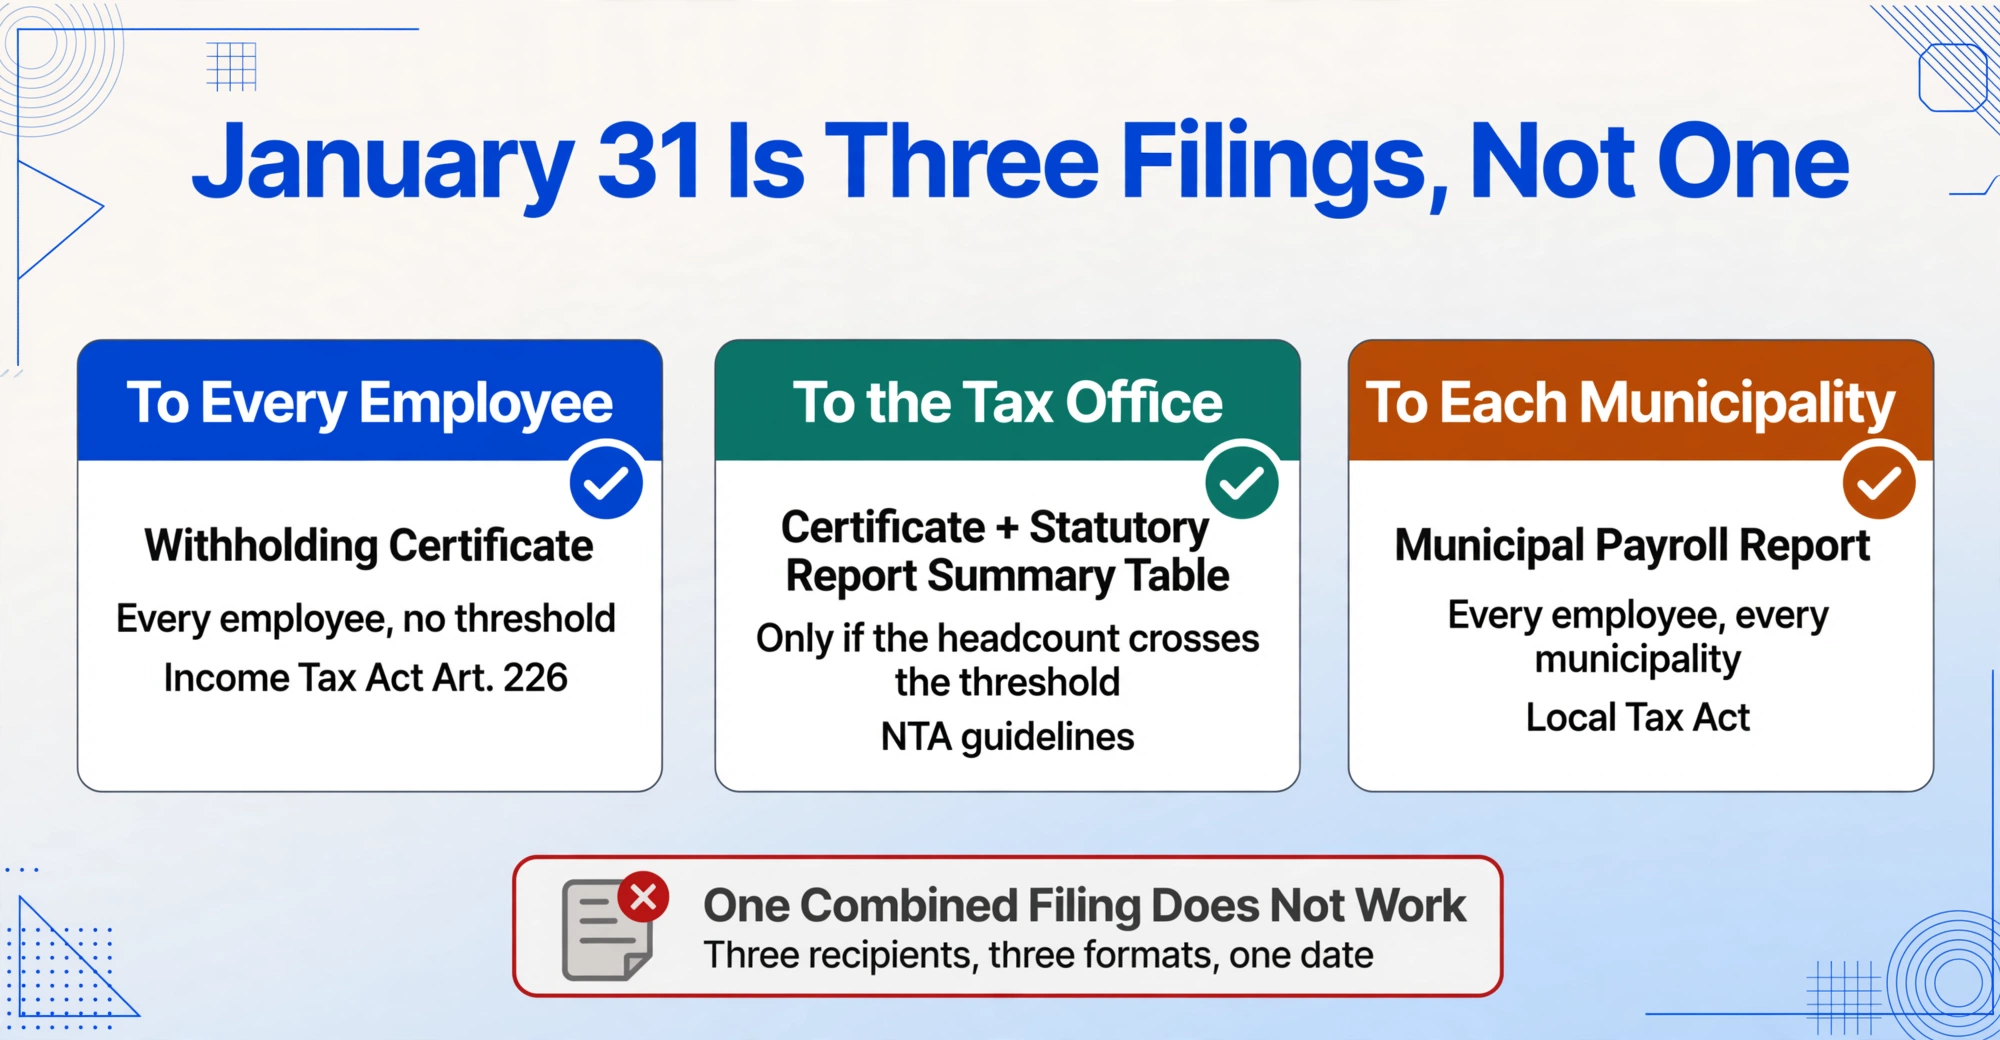
Der 31. Januar ist nicht nur eine Frist. Es sind drei getrennte Verpflichtungen, die auf dasselbe Kalenderdatum fallen – jeweils mit unterschiedlichen Empfängern, Formaten und Konsequenzen bei Nichteinhaltung:
| Verpflichtung | Empfänger | Umfang | Rechtsgrundlage |
|---|---|---|---|
| Zustellung der Quellensteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo) an Mitarbeiter | Alle aktiven Mitarbeiter + Rentner aus diesem Jahr | Verpflichtend – ohne Schwellenwert. Jeder Mitarbeiter, der im Jahr Gehalt erhalten hat, erhält eine Bescheinigung. | Einkommensteuergesetz (所得税法) Art. 226 |
| Einreichung der Quellensteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo) + Gesetzliche Sammelmeldung (法定調書合計表) beim Finanzamt | Finanzamt (税務署) | Bedingt: erforderlich, wenn die Mitarbeiterzahl bestimmte Schwellenwerte erreicht. Die Gesetzliche Sammelmeldung (法定調書合計表) fasst alle eingereichten Quellensteuerbescheinigungen zusammen. | Richtlinien der Nationalen Steuerbehörde (国税庁, NTA), Durchführungsverordnungen zum Einkommensteuergesetz (所得税法) |
| Einreichung der Lohnzahlungsmeldung (給与支払報告書) bei den Gemeinden | Gemeinde (市区町村) des Wohnsitzes jedes Mitarbeiters | Verpflichtend für alle Mitarbeiter. Wird von den Gemeinden zur Berechnung der Einwohnersteuer (住民税) für den folgenden Juni-Zyklus verwendet. | Lokales Steuergesetz (地方税法) |
Zusätzlich zu diesen drei Meldungen müssen Unternehmen, die bestimmte Arten von Vergütungen gezahlt haben, auch Zahlungsaufstellungen (支払調書) für Honorare einreichen, die an Anwälte, Steuerberater und andere freiberufliche Auftragnehmer gezahlt wurden, sofern die einzelnen Zahlungen ¥50.000 übersteigen. Auch für diese gilt die Frist des 31. Januar.
Der häufigste operative Fehler in dieser Phase ist es, die drei Verpflichtungen als eine kombinierte Meldung zu behandeln. Das sind sie nicht. Die an die Mitarbeiter übergebene Quellensteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo) muss exakt mit dem übereinstimmen, was beim Finanzamt eingereicht und an jede Gemeinde gemeldet wird, aber der Übermittlungsweg unterscheidet sich: Mitarbeiter erhalten ein Exemplar (papierbasiert oder elektronisch, wobei Letzteres die vorherige Zustimmung des Mitarbeiters erfordert), die Einreichung beim Finanzamt folgt dem e-Tax-Format (sofern elektronisch vorgeschrieben), und die Meldung an die Gemeinde erfolgt über eLTAX oder den eigenen Einreichungskanal der Gemeinde. Eine Datenabweichung, die einer der drei Empfänger feststellt, löst einen Korrekturzyklus aus, der im Februar Zeit kostet – wenn das HR-Team bereits mit dem nächsten Compliance-Zyklus fortfahren sollte.
To-do für Januar: Quellensteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo) für jeden Mitarbeiter erstellen (aktive + Rentner). Bescheinigungsdaten zwischen Mitarbeiterexemplaren, Finanzamtseinreichung und Gemeindemeldungen abgleichen, bevor etwas versendet wird. Gesetzliche Sammelmeldung (法定調書合計表) vorbereiten. Alle Meldungen bis zum 31. Januar einreichen. Restliche Quellensteuerzahlung bis zum 10. Januar (halbjährlicher Zahler) oder 20. Januar (Sonderregelung für kleine Arbeitgeber) überweisen.
Der Ruhestands-Sonderfall: 1-Monats-Fristen, die nicht auf Januar warten
Ein Mitarbeiter, der im September kündigt, wartet nicht bis Januar auf seine Quellensteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo). Gemäß Einkommensteuergesetz (所得税法) muss der Arbeitgeber die Quellensteuerbescheinigung innerhalb eines Monats nach dem Austrittsdatum ausstellen. Wenn der Mitarbeiter am 15. September ausscheidet, ist die Bescheinigung bis zum 15. Oktober fällig. Scheidet er am 10. Dezember aus, ist die Bescheinigung bis zum 10. Januar fällig — drei Wochen vor der Massenausstellung an die verbleibenden Mitarbeiter.
Dies schafft eine parallele Zeitleiste, mit der viele HR-Abteilungen schlecht umgehen:
Mitarbeiter, die von Januar bis November ausscheiden. Die Bescheinigungen dieser Ruheständler werden außerhalb des regulären Zyklus erstellt, oft mit Teildaten des Jahres, bevor das Lohnabrechnungssystem die endgültigen Jahresendzahlen gesperrt hat. Eine Bescheinigung, die einem April-Ruheständler im Mai ausgestellt wird, zeigt die April-Zahlen des laufenden Jahres. Wenn Sie später die Jahresend-Steueranpassung (年末調整, Nenmatsu Chosei) für die verbleibenden Mitarbeiter abschließen, sind die Daten dieses Ruheständlers eingefroren. Jegliche Korrekturen — wie eine Abzugsbescheinigung (控除証明書), die im Dezember für einen ehemaligen Mitarbeiter eintrifft, der während seiner Beschäftigung Beiträge gezahlt hat — erfordern die Ausstellung einer überarbeiteten Quellensteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo) und die Einreichung einer Änderung beim Finanzamt (税務署). Die Ein-Monats-Frist für Ruhestandsbescheinigungen zwingt die HR-Abteilung, Teiljahresbescheinigungen zu erstellen, die später korrigiert werden müssen. Dafür gibt es keine Gnadenfrist.
Mitarbeiter, die im Dezember ausscheiden. Dies ist operativ am schwierigsten. Das Austrittsdatum löst eine 1-Monats-Frist aus (d. h. 10.–31. Januar, je nach genaues Datum), die mit dem Spitzenzeitraum der Jahresend-Steueranpassungsberechnung zusammenfällt. Die HR-Abteilung muss gleichzeitig die Jahresend-Steueranpassung (年末調整, Nenmatsu Chosei) für aktuelle Mitarbeiter durchführen und individuelle Bescheinigungen für Dezember-Ruheständler erstellen — möglicherweise mit unvollständigen Abzugsdaten, wenn der Mitarbeiter vor Einreichung seiner Erklärungsformulare ausgeschieden ist.
Die Abhängigkeit des neuen Arbeitgebers. Wenn ein Dezember-Ruheständler im Januar zu einem neuen Unternehmen wechselt, benötigt der neue Arbeitgeber die Quellensteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo) des vorherigen Unternehmens, um die Jahresend-Steueranpassung (年末調整, Nenmatsu Chosei) des neuen Mitarbeiters abzuschließen (für Fälle, in denen der Mitarbeiter im selben Kalenderjahr zwei Arbeitsverhältnisse hatte). Dies schafft eine Übergabeabhängigkeit — die Compliance-Aufgabe eines HR-Teams wird zu den Eingabedaten eines anderen HR-Teams — mit dem 31. Januar als gemeinsamer Endpunkt. Wenn jede Bescheinigung in einem einheitlichen Bericht verarbeitet werden muss, dürfen die Ruhestandsbescheinigungen nicht nachträglich behandelt werden.
Aufgabenliste für Ruheständler: Führen Sie eine separate Übersicht für alle Mitarbeiter, die im Laufe des Kalenderjahres ausgeschieden sind — Austrittsdatum, Ausstellungsdatum der Bescheinigung und ob die Bescheinigung endgültig ist oder nach der Sperrung der Jahresendzahlen eine Änderung erfordert. Stellen Sie Bescheinigungen innerhalb von 1 Monat nach dem Austritt aus. Kennzeichnen Sie alle Dezember-Ruheständler für eine priorisierte Verarbeitung.
e-Tax und eLTAX: Was Sie vor Dezember einrichten müssen
Die elektronischen Steuererklärungssysteme Japans sind keine Dinge, die Sie am 30. Januar konfigurieren. Sie erfordern eine Vorregistrierung, die Wochen dauern kann, und die Einrichtung kann nicht auf die letzte Dezemberwoche verschoben werden, wenn die Finanzämter für die Neujahrsfeiertage geschlossen sind (in der Regel vom 29. Dezember bis 3. Januar).
Die beiden Systeme bedienen unterschiedliche Zuständigkeitsbereiche:
e-Tax (国税電子申告): Das elektronische Meldesystem der Nationalen Steuerbehörde für gesetzlich vorgeschriebene Meldungen zur nationalen Einkommensteuer. Verfügbar als installierbare Desktop-Anwendung (e-Tax ソフト), die alle 63 Arten von gesetzlichen Meldungen unterstützt, oder als webbasierte Version (e-Tax WEB版), die die 9 häufigsten Meldearten abdeckt, darunter die 源泉徵収票. Für die Einrichtung benötigen Sie eine 利用者識別番号 (Benutzeridentifikationsnummer), die Installation der Software oder die Registrierung für die Webversion sowie die Konfiguration eines 電子証明書 (elektronisches Zertifikat) – in der Regel das auf Ihrer My Number-Karte gespeicherte.
eLTAX (地方税ポータルシステム): Das elektronische Meldesystem für lokale Steuern, das für die Einreichung von 給与支払報告書 bei den Gemeinden verwendet wird. Die PCdesk (DL版)-Anwendung von eLTAX unterstützt jetzt die 電子的提出の一元化 (einheitliche elektronische Einreichung) – eine einzige Übermittlung, die 源泉徵収票-Daten gleichzeitig an das Finanzamt (über e-Tax) und alle relevanten Gemeinden (über eLTAX) sendet und so die doppelte Dateneingabe überflüssig macht. Dieser einheitliche Pfad erfordert eine eigene Einrichtung: PCdesk-Installation, separate Benutzerregistrierung und Konfiguration eines elektronischen Zertifikats, das sich von dem e-Tax-Zertifikat unterscheidet.
Die praktische Checkliste für Ersteller elektronischer Meldungen: (1) Stellen Sie sicher, dass Ihr Unternehmen eine aktive My Number-Karte mit gültigem elektronischen Zertifikat für den eingetragenen Vertreter besitzt; (2) Besorgen Sie sich die e-Tax-Benutzeridentifikationsnummer (falls nicht bereits für die Körperschaftsteuererklärung vorhanden); (3) Installieren und testen Sie die e-Tax-Software oder registrieren Sie sich für die WEB-Version; (4) Installieren und testen Sie PCdesk (DL-Version) für eLTAX; (5) Führen Sie eine Testübermittlung mit einem einzelnen Beispieleintrag durch, um die Zertifikate zu prüfen, bevor Sie den vollständigen Batch versuchen. Diese Einrichtung sollte bis Ende November abgeschlossen sein. Die Telefon-Hotlines der Finanzämter sind ab Mitte Dezember überlastet.
Die 30-Belege-Grenze: Warum 2027 für mittelständische Arbeitgeber alles verändert
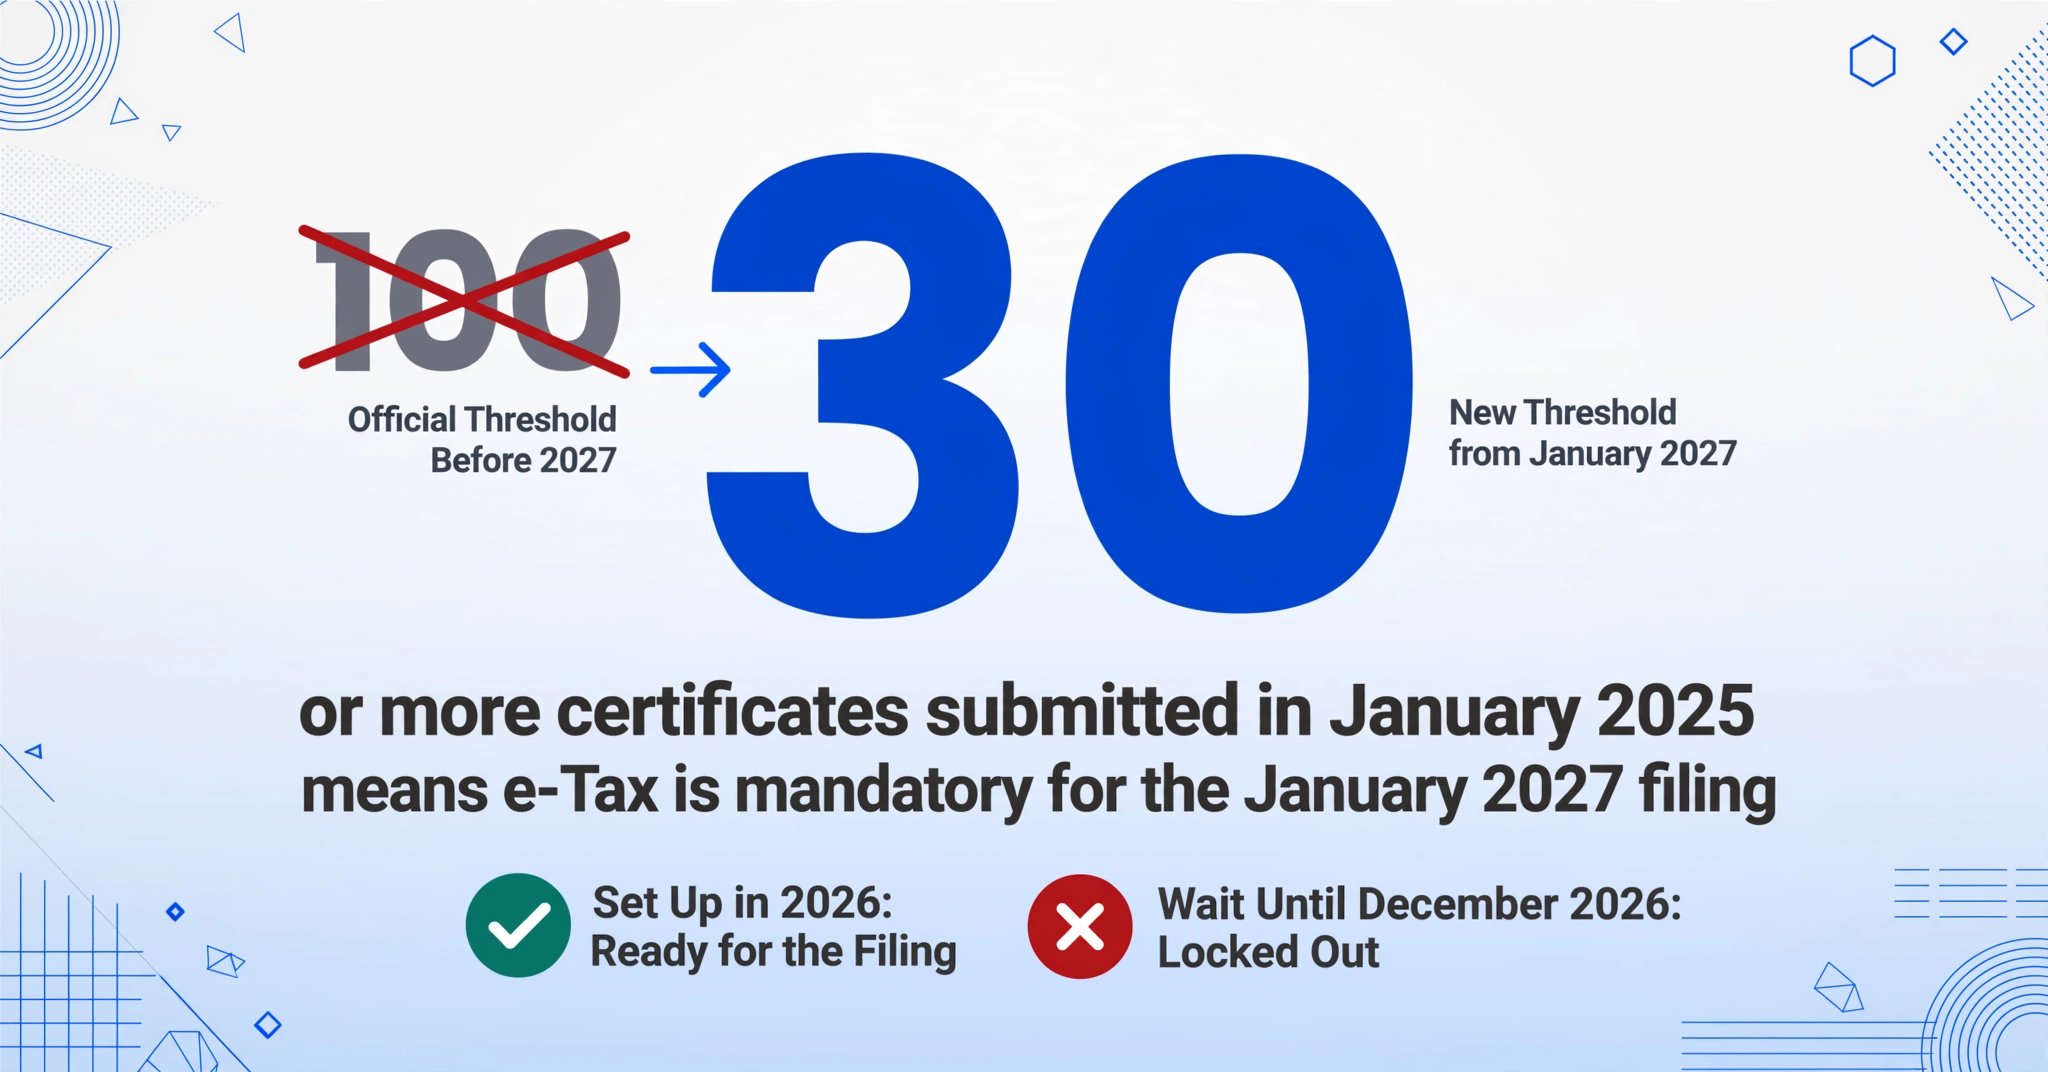
Nach den aktuellen Regeln wird die elektronische Einreichung von gesetzlichen Meldungen verpflichtend, wenn die Anzahl der im zwei Jahre zuvor eingereichten Belege für einen bestimmten Meldeart 100 oder mehr beträgt. Wenn Ihr Unternehmen beispielsweise im Jahr 2024 120 源泉徵収票 eingereicht hat, muss Ihre Einreichung im Januar 2026 über e-Tax oder optische Datenträger erfolgen.
Ab der Einreichung im Januar 2027 (für das Steuerjahr 2026) sinkt der Schwellenwert von 100 auf 30. Das bedeutet, dass Unternehmen mit nur 30 Mitarbeitern zur elektronischen Einreichung verpflichtet sind. Ein Unternehmen, das derzeit 45 Mitarbeiter hat und Papier-源泉徵収票 beim Finanzamt einreicht, ist noch nicht zur Nutzung von e-Tax verpflichtet – wohl aber für die Einreichung im Januar 2027.
Der Haken ist, dass für die Bestimmung des Schwellenwerts die Einreichung aus dem 2025 als Referenzjahr herangezogen wird. Wenn Ihr Unternehmen im Jahr 2025 30 oder mehr 源泉徵収票 eingereicht hat (was im Wesentlichen jedes Unternehmen mit 30+ Vollzeitmitarbeitern plus einigen Teilzeitkräften abdeckt), ist Ihre Einreichung für 2027 verpflichtend elektronisch. Mit anderen Worten: Die Daten, die darüber entscheiden, ob Sie 2027 e-Tax benötigen, wurden bereits eingereicht – im Januar 2025. Wenn Sie damals die 30-Belege-Grenze überschritten haben, haben Sie bis Januar 2027 Zeit, die oben beschriebene e-Tax/eLTAX-Einrichtung abzuschließen. Unternehmen, die bis Dezember 2026 warten, um dies herauszufinden, werden von einem System ausgeschlossen sein, das sie gesetzlich nutzen müssen.
Der Schwellenwert gilt pro Meldeart, nicht in der Summe. Wenn Sie 40 源泉徵収票, aber nur 15 支払調書 (Zahlungsaufstellungen für Honorare) einreichen, ist nur für die 源泉徵収票 die elektronische Einreichung erforderlich.
Checkliste für die 2027-Bereitschaft: Prüfen Sie die Anzahl Ihrer Einreichungen vom Januar 2025. Wenn 30 oder mehr, beginnen Sie jetzt mit der e-Tax/eLTAX-Einrichtung. Wenn Sie die Anzahl nicht kennen, rufen Sie sie aus Ihrem Lohnabrechnungssystem oder von Ihrem Steuerberater ab. Dies ist kein Projekt, das man 2026 starten sollte.
Zertifikatsdaten in einer Tabelle extrahieren: die globale Reporting-Übergabe
Sobald alle 源泉徵収票 finalisiert und ausgestellt sind, beginnt der Reporting-Zyklus. Hier treffen die termingetriebene Compliance-Arbeit und der laufende Geschäftsbedarf aufeinander: strukturierte Daten aus 300 einzelnen Zertifikaten in ein Format zu bringen, das regionale und globale Stakeholder nutzen können.
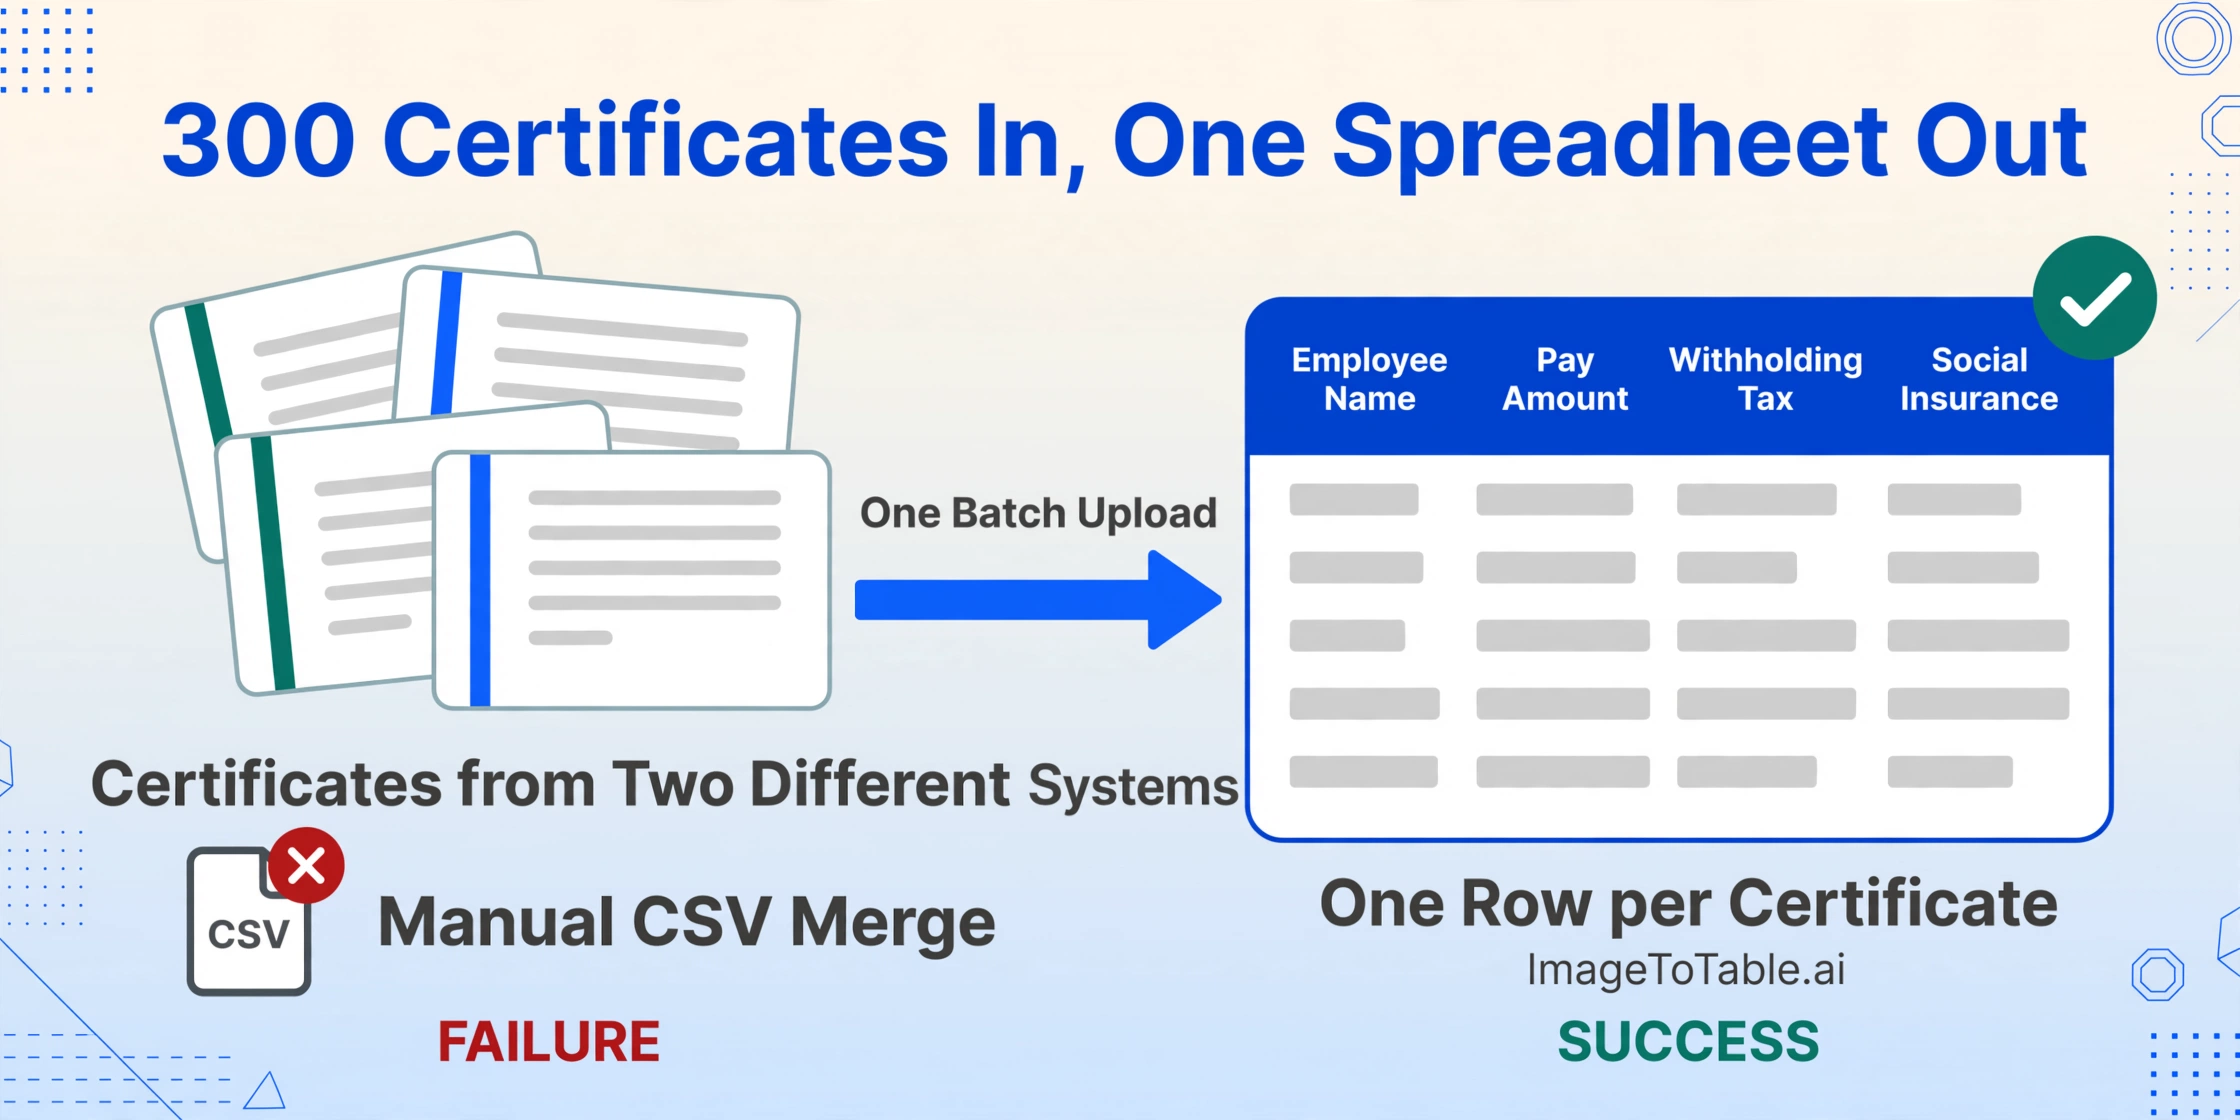
Batch-Verarbeitung — das gleichzeitige Hochladen mehrerer Dokumente und der Erhalt einer einzigen zusammengeführten Ausgabedatei, eine Zeile pro Dokument und eine Spalte pro definiertem Feld — ersetzt die manuelle Übertragung durch Anweisung. Statt 300 PDF-Dateien zu öffnen und Zahlen in Excel einzutippen, laden Sie alle 300 Zertifikate in einem einzigen Vorgang hoch, legen die zu extrahierenden Spalten fest (Mitarbeitername, 支払金額, 源泉徵収税額, 社会保険料等の金額) und laden die fertige Tabelle herunter.
Dieser Workflow adressiert die drei Szenarien, die CSV-Exportpfade unzuverlässig machen: Multi-System-Daten (Mitarbeiter, deren Historie 彄生給与 und SmartHR umfasst, erzeugen Zertifikate in unterschiedlichen Formaten — die Extraktion liest beide), Rentnerzertifikate (PDFs aus früheren Lohnabrechnungssystemen ehemaliger Mitarbeiter können im selben Batch zusammen mit Ihren eigenen Zertifikaten verarbeitet werden) und Sprachübersetzung (Spaltennamen in der Ausgabetabelle sind das, was Sie auf Englisch angeben, unabhängig davon, wie die PDF-Beschriftungen auf Japanisch lauten). Die 26-Felder-Extraktionsanleitung behandelt die Feld-für-Feld-Strategie im Detail.
Dateien werden sicher verarbeitet und nicht gespeichert.
FAQ: Vorbereitung der Quellensteuerbescheinigung zum Jahresende
Können wir Quellensteuerbescheinigungen (源泉徴収票) elektronisch statt in Papierform ausstellen?
Ja, aber es bedarf der vorherigen schriftlichen Zustimmung jedes Mitarbeiters. Gemäß den Richtlinien der NTA zur elektronischen Zustellung können Arbeitgeber Quellensteuerbescheinigungen als elektronische Daten (PDF oder anderes digitales Format) anstelle von Papier ausstellen, sofern der Mitarbeiter dem ausdrücklich zugestimmt hat. Ohne Zustimmung bleibt die Papierzustellung der gesetzliche Standard. Die meisten Lohnabrechnungsplattformen, darunter SmartHR und freee人事労務, unterstützen die elektronische Zustellung, aber die Einholung der Zustimmung muss vor der rein elektronischen Verteilung erfolgen. Mitarbeiter, die nicht zustimmen, müssen weiterhin Papierausdrucke erhalten.
Was ist, wenn ein Mitarbeiter nicht das gesamte Kalenderjahr gearbeitet hat?
Jeder, der zu irgendeinem Zeitpunkt im Kalenderjahr ein Gehalt von Ihrem Unternehmen erhalten hat, hat Anspruch auf eine 源泉徴収票, einschließlich Teilzeitkräften, als Arbeitnehmer eingestuften Vertragskräften sowie Personen, die im Laufe des Jahres eingetreten oder ausgeschieden sind. Bei unterjährig Eingetretenen weist die Bescheinigung nur die Monate aus, in denen sie bei Ihnen beschäftigt waren. Bei unterjährig Ausgeschiedenen enthält die Bescheinigung die Daten bis zum Austrittsdatum und muss innerhalb eines Monats nach dem Austritt ausgestellt werden. Mitarbeiter, die weniger als die steuerliche Freigrenze verdient haben, erhalten weiterhin eine Bescheinigung, die eine einbehaltene Steuer von null ausweist.
Was passiert, wenn wir die Frist zum 31. Januar versäumen?
Die Versäumung der Frist zur Aushändigung an den Mitarbeiter löst an sich keine feste Strafe aus, hat aber Folgekonsequenzen. Mitarbeiter, die die Bescheinigung für ihre eigene Steuererklärung (確定申告, eingereicht zwischen dem 16. Februar und dem 15. März) benötigen, können diese ohne die Bescheinigung nicht einreichen. Eine verspätete Bescheinigung, die dazu führt, dass ein Mitarbeiter seine Abgabefrist versäumt, kann den Arbeitgeber haftbar machen. Für die Einreichung beim Finanzamt kann die verspätete Abgabe gesetzlicher Meldungen Verwaltungsstrafen nach sich ziehen; bei anhaltender Nichteinhaltung kann die NTA die Quellensteuerschuld des Arbeitgebers schätzen und einen Festsetzungsbescheid erlassen. Für die Einreichung bei der Gemeinde (給与支払報告書) verzögert die verspätete Abgabe die Berechnung der Einwohnersteuer durch die Gemeinde, was sich auf die Steuerabrechnung jedes Mitarbeiters ab Juni auswirken kann.
Unsere Lohnabrechnungssoftware erstellt 源泉徴収票 automatisch. Warum brauchen wir dann eine Extraktion?
Lohnabrechnungssoftware erstellt Bescheinigungen für Mitarbeiter, die sich aktuell in diesem System befinden. Sie erstellt keine Daten für Mitarbeiter, deren Beschäftigungszeitraum ein früheres System umfasst, für Rentner, deren Daten in einer anderen Plattform archiviert wurden, oder für eine Ausgabe in einem Format und einer Sprache, die nicht-japanische Beteiligte nutzen können. Die Extraktion wird zur Brücke, wenn die Quell-PDFs existieren und die gewünschte Ausgabe eine Tabelle mit übersetzten, konsolidierten Daten aus mehreren Lohnquellen ist. Sie ist kein Ersatz für Lohnabrechnungssoftware – sie ist die Datenportabilitätsschicht, die Lohnabrechnungssoftware nie bieten sollte.
Kann ich eine Quellensteuerbescheinigung (源泉徴収票) nach der Ausstellung korrigieren?
Ja. Wenn Sie nach der Ausstellung einen Fehler entdecken, müssen Sie dem Mitarbeiter eine korrigierte Bescheinigung (触記誤りの源泉徵収票) ausstellen und entsprechende Korrekturen beim Finanzamt und der Gemeinde einreichen. Die Korrektur sollte so schnell wie möglich nach Entdeckung des Fehlers erfolgen. Falls der Mitarbeiter die ursprüngliche Bescheinigung bereits für seine individuelle Steuererklärung verwendet hat, muss er eine berichtigte Erklärung unter Bezugnahme auf die korrigierte Bescheinigung einreichen. Dies ist ein Grund, warum es sich lohnt, die Bescheinigungsdaten vor der Ausstellung am 31. Januar dreifach zu prüfen – Korrekturzyklen, die im Februar oder März beginnen, betreffen sowohl den Arbeitgeber als auch die separaten Erklärungspflichten des Mitarbeiters.
Zusammenfassung des Zeitplans: Oktober bis Januar
| Wann | Was | Wer | Risiko bei Verzögerung |
|---|---|---|---|
| Oktober | Regionale HQ über den Jahresendzeitplan für Japan informieren. Update-Zeitplan des Lohnabrechnungsmoduls bestätigen. Mitarbeiter mit Systemwechseln (Mid-Year-Migrationen) identifizieren. | HR / Lohnabrechnungsleitung | Globale Stakeholder werden von Datenanfragen im Januar überrascht. Lohnabrechnungssoftware nicht rechtzeitig aktualisiert. |
| Anfang November | Erklärungsformulare an alle Mitarbeiter verteilen: abhängige Personen, Versicherungsprämien, Grundfreibetrag. Interne Abgabefrist bis 25. November setzen. | HR → Alle Mitarbeiter | Formulare werden nicht zurückgegeben, Jahresendberechnung kann nicht starten. |
| Mitte November | Nicht-Antworter nachverfolgen. Mitarbeiter mit nicht ansässigen Angehörigen markieren (Nachweise erforderlich). My-Number-Daten prüfen. | HR | Nachweise treffen im Dezember ein, Berechnungsfenster wird enger. |
| November (ganzer Monat) | e-Tax/eLTAX-Einrichtung abschließen: Benutzer-ID besorgen, Software installieren, elektronisches Zertifikat testen, Testübermittlung durchführen. Nicht auf Dezember verschieben. | HR / IT / Steuerberater | Steuerbehörden-Hotlines ab Mitte Dezember überlastet. Frist 31. Januar wegen Einrichtungsfehlern verpasst. |
| Dezember | Jahresendabrechnung für alle Mitarbeiter durchführen. Mitarbeiter mit Systemwechseln abstimmen. Über-/Unterzahlung im Dezember- oder Januar-Gehalt ausgleichen. Bescheinigungsdaten generieren. | HR / Lohnabrechnung | Fehler in der Jahresendberechnung wirken sich auf 源泉徵収票 aus. Korrekturzyklus bis Februar/März. |
| Bis 10. Januar | Letzte Lohnsteuerzahlung an das Finanzamt überweisen (Frist für Halbjahreszahler; Monatszahler bis zum 10. jedes Monats). | Finanzen / Buchhaltung | Verspätungszuschlag: 10 % des unbezahlten Betrags (5 % bei Zahlung innerhalb eines Monats nach Fälligkeit). |
| Anfang Januar | 源泉徵収票 für Mitarbeiter (aktuelle + ganzjährige Rentner) erstellen und ausstellen. Daten vor dem Versand mit Finanzamt- und Gemeindeübermittlungen abgleichen vor dem Versand. | HR | Datenabweichung zwischen drei Empfängern löst mehrseitigen Korrekturzyklus aus. |
| Bis 31. Januar | 法定調書合計衣 + 源泉徵収票 an das Finanzamt übermitteln (e-Tax oder Papier). 給与支払報告書 an Gemeinden übermitteln (eLTAX oder Papier). | HR / Lohnabrechnung / Steuerberater | Verspätungsstrafen. Gemeindesteuerberechnung für alle Mitarbeiter verzögert. |
| 16. Februar – 15. März | Frist für individuelle Steuererklärungen (确定申告). Mitarbeiter nutzen ihre 源泉徵収票 zur Abgabe oder für zusätzliche Abzüge, die nicht durch die Jahresendabrechnung gedeckt sind. | Mitarbeiter (Unterstützung durch Arbeitgeber) | Mitarbeiter, die Bescheinigungen nicht rechtzeitig erhalten, können ihre eigenen Erklärungen nicht einreichen. |